美光科技 (MU) 是一家集成記憶體和儲存製造商,其 DRAM、NAND、NOR 快閃記憶體和固態硬碟為資料中心、個人電腦、智能手機、車輛和工業系統提供服務。其成熟的 DRAM 和 NAND 業務為廣泛的運算市場提供供應,而 高頻寬記憶體 (HBM) 則是成長的核心,因為 AI 加速器需要更大的記憶體頻寬和容量。這種定位擴大了美光對 AI 基礎設施 的曝險,但也使業績對記憶體定價、製造成本和資本密集型產能週期敏感。
最新季度顯示了 AI 主導的收入轉機以及再投資的大幅增加。 美光 2026 財年第四季收入 達到 542.3 億美元,增長 379%,營運現金流達到 439.7 億美元;調整後自由現金流總計 332.0 億美元。預計 2027 財年超過 500 億美元的資本支出和 320 億美元的客戶承諾為美光提供了擴展 HBM 產能的途徑,儘管記憶體定價和新晶圓廠的回報仍然具有週期性。
2026 年的 MU 股票預測集中在兩個競爭觀點:
- AI 記憶體短缺和合約可見性論據: 創紀錄的利潤率、320 億美元的客戶承諾、約 1,500 億美元的剩餘履約義務和 26 項戰略客戶協議可能使定價和盈利保持在歷史記憶體週期水平之上。
- 週期正常化和資本密集論據: 年內 272.78% 的漲幅、預計 2027 財年資本支出超過 500 億美元以及後期供應增長的風險使得 HBM 需求疲軟、執行延遲或記憶體價格下跌的容錯空間很小。
本指南分析了 MU 股票預測、2026 年價格情景、主要風險和分析師展望,參考了美光 9 月 30 日財年第四季盈利發佈、SEC 申報和截至 10 月 5 日的市場數據,以及 如何在 BingX TradFi 上交易 MU 股票期貨,使用 USDT 作為抵押品。
2026 年 10 月美光投資者需要知道的五件事
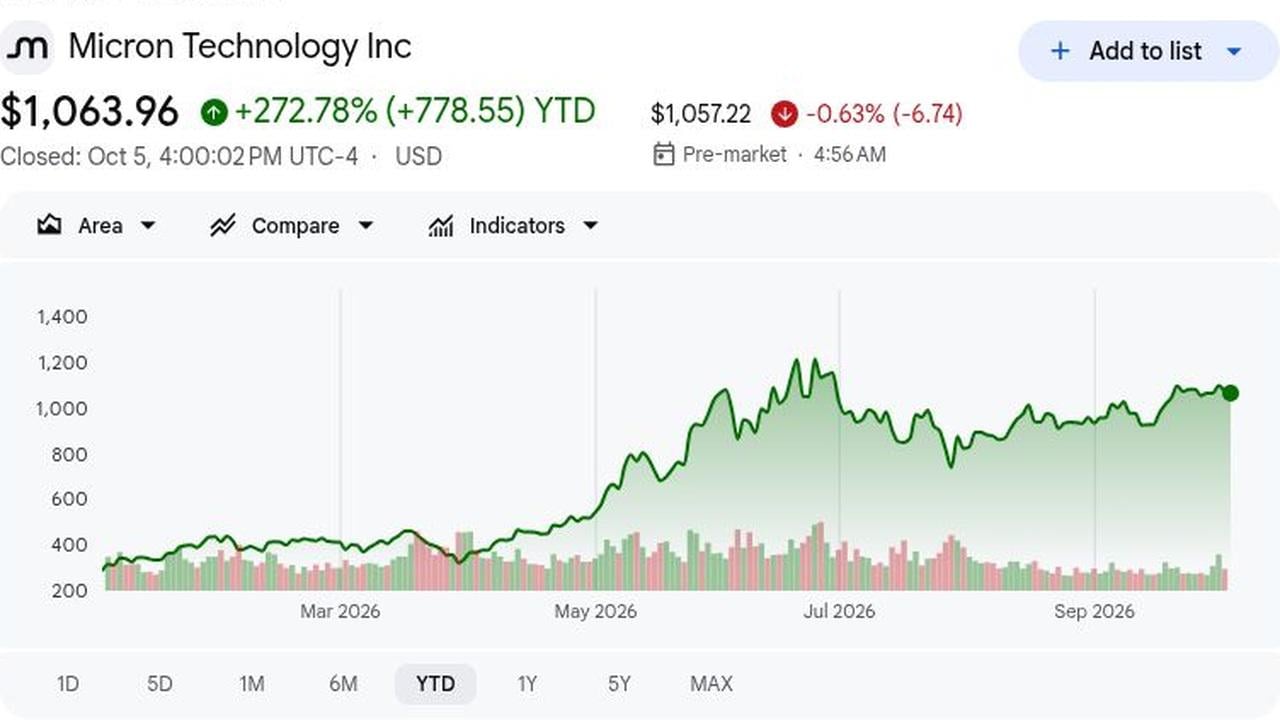
- MU 於 10 月 5 日收於 1,063.96 美元,年內上漲 272.78%: 這次上漲反映了圍繞 AI 伺服器、HBM 和緊張的 DRAM 供應的重新定價。進一步的上漲現在需要估計上調,而不僅僅是行業條件的改善。這提高了歷史性上漲後的執行預期。
- 財年第四季收入達到 542.3 億美元,同比增長 379%: 收入超過了 LSEG 一致預期的 510.7 億美元 31.6 億美元。非 GAAP 稀釋每股收益 33.42 美元也超過了追蹤的 31.41 美元估計 2.01 美元,證明需求激增以異常速度轉化為盈利。
- 資料中心業務單位第四季收入 342.9 億美元: 雲記憶體貢獻 162.8 億美元,同比增長 258%,而核心資料中心達到 180.0 億美元,對比去年同期的 15.8 億美元。合計約佔季度收入的 63%,使 AI 基礎設施需求成為主要盈利驅動力。
- 財年第一季收入指引達到 615 億美元的中點: 中點超過 LSEG 一致預期的 570.2 億美元 44.8 億美元;38.15 美元的每股收益展望超過 35.40 美元 2.75 美元,延續了近期需求信號並加強了管理層的前瞻信心。
- 客戶承諾達到 320 億美元,RPO 接近 1,500 億美元: 美光表示,26 項戰略客戶協議涵蓋了 2027 財年產出的 75% 以上。這提高了可見性,儘管在各細分市場行業產能進一步擴張時,出貨時間和客戶吸納仍然重要。
什麼是美光科技 (MU)?
美光科技設計和製造用於資料中心、個人電腦、智能手機、車輛和工業設備的 DRAM、高頻寬記憶體 (HBM)、NAND 和 NOR 快閃記憶體以及固態儲存。作為少數幾家集成記憶體製造商之一,美光營運自己的晶圓製造和封裝設施,讓它對技術和供應有更多控制。這種製造模式也使業務高度資本密集且對良率、利用率、製程轉換和記憶體定價週期敏感。
美光的長期成長策略日益集中在 AI 基礎設施上。HBM 和先進 DRAM 支援加速器和伺服器平台,而大容量 SSD 服務雲儲存需求。與 Anthropic、福特和通用汽車的多年協議支援需求可見性,而美光記憶體也設計到 NVIDIA 加速器平台中。在供應方面,美光計劃到 2035 年在美國製造和研究投資超過 2,500 億美元,並與 GlobalWafers 有一項 10 年的矽晶圓協議,儘管新晶圓廠和封裝產能仍需要數年才能認證和量產。
延伸閱讀: NVIDIA (NVDA) 2026 年價格預測:AI 基礎設施成長能否推動 NVDA 向 420 美元邁進?
美光科技 (MU) 2026 財年第四季盈利概覽:創紀錄收入和強勁第一季展望
美光第四季收入達 542.3 億美元,增長 379%,非 GAAP 每股收益 33.42 美元,非 GAAP 毛利率 87.0%。收入超過 LSEG 一致預期 510.7 億美元 31.6 億美元;第一季中點 615 億美元超過一致預期 570.2 億美元 44.8 億美元。
延伸閱讀: 美光科技 (MU) 2026 財年第四季盈利概覽:379% 收入增長和第一季超預期支撐 3.03% 漲幅
|
財務指標 |
指引 / 一致預期 |
公佈 / 實際 |
驚喜 |
|
2026 財年第四季收入 |
$51.07B |
$54.23B |
超預期。超過 LSEG 一致預期 $3.16B;同比增長 379%。 |
|
第四季非 GAAP 稀釋每股收益 |
$31.41 |
$33.42 |
超預期。超過引用估計 $2.01,從去年同期的 $3.03 上升。 |
|
第四季 GAAP 稀釋每股收益 |
— |
$32.87 |
擴張。從 2025 財年第四季的 $2.83 上升。 |
|
第四季 GAAP 淨收入 |
— |
$37.70B |
擴張。從去年同期的 $3.20B 上升。 |
|
第四季非 GAAP 毛利率 |
— |
87.00% |
擴張。從去年同期的 45.7% 上升。 |
|
第四季營運現金流 |
— |
$43.97B |
改善。從 2025 財年第四季的 $5.73B 上升。 |
|
第四季調整後自由現金流 |
— |
$33.20B |
正值。資助投資的同時流動性增加。 |
|
雲記憶體收入 |
— |
$16.28B |
成長。從去年同期的 $4.54B 增長 258%。 |
|
核心資料中心收入 |
— |
$18.00B |
加速。從去年同期的 $1.58B 上升。 |
|
移動和客戶端收入 |
— |
$13.11B |
復甦。從去年同期的 $3.76B 上升。 |
|
汽車和嵌入式收入 |
— |
$6.82B |
復甦。從去年同期的 $1.43B 上升。 |
|
2027 財年第一季收入展望 |
$57.02B |
$61.5B ± $1.5B |
超出。中點超過 LSEG 一致預期 $4.48B。 |
|
2027 財年第一季非 GAAP 每股收益展望 |
$35.40 |
$38.15 ± $1.00 |
超出。中點超過一致預期 $2.75。 |
|
2027 財年第一季非 GAAP 毛利率展望 |
— |
約 86.25% |
強勁。指引仍接近創紀錄的第四季水平。 |
- 收入 542.3 億美元增長 379% 並超過一致預期: 緊張的 DRAM 和 NAND 供應、不斷上升的 HBM 組合和更強的資料中心需求顯示成長來自定價和出貨量。廣泛的貢獻減少了對任何單一終端市場的依賴。
- 非 GAAP 每股收益達到 33.42 美元,超過追蹤的 31.41 美元估計: 非 GAAP 每股收益是去年同期 3.03 美元的十倍以上。377 億美元的 GAAP 淨收入證實盈利能力擴展到非 GAAP 調整之外,這是盈利質量的重要檢查。
- 資料中心業務成為核心成長引擎: 雲記憶體收入 162.8 億美元,增長 258%,而核心資料中心達到 180.0 億美元,對比 15.8 億美元。AI 基礎設施現在比傳統記憶體週期帶來更多盈利,擴大了客戶需求組合。
- 現金產生隨毛利率擴張: 營運現金流達到 439.7 億美元,調整後自由現金流 332.0 億美元。734.8 億美元的現金和投資餘額可以資助領先的節點、無塵室和 HBM 封裝。它也有空間吸收建設成本。
- 財年第一季指引延續盈利動能: 615 億美元收入和 38.15 美元非 GAAP 每股收益中點分別超過一致預期 44.8 億美元和 2.75 美元。86.25% 的利潤率展望顯示從第四季的輕微正常化,同時保持歷史高位。
美光科技 (MU) 2026 投資展望:2,100 美元牛市情景 vs 800 美元熊市情景
美光 2026 年的展望取決於 AI 驅動的 HBM、伺服器 DRAM 和資料中心 NAND 需求是否能夠保持領先於新供應,同時大客戶承諾轉化為收入。上行來自緊張的記憶體供應、強勁的合約可見性和持續的利潤率,而更快的產能增長、較弱的定價和大量資本支出仍然是主要風險。
牛市情景:緊張的 AI 記憶體供應推動 MU 向 2,100 美元邁進
牛市情景假設 HBM、伺服器 DRAM 和資料中心 NAND 仍然供應不足,而 26 項戰略客戶協議轉化為出貨量。隨著 2027 財年產出的 75% 以上已承諾和 RPO 接近 1,500 億美元,美光可能保持利潤率遠高於歷史週期平均水平。
向 2,100 美元的上漲將需要進一步的盈利上調、持續的 HBM 認證和有紀律的行業供應。320 億美元客戶承諾轉化為保證金和收入,加上儘管預期 2027 財年資本支出超過 500 億美元但自由現金流強勁,將加強這一論據。
基準情景:強勁的客戶承諾使 MU 保持在 1,300 至 1,700 美元之間
基準情景假設 AI 記憶體需求保持強勁,但定價和毛利率從異常的財年第四季水平正常化。戰略協議和承諾產出支援可見性,而更高的資本支出、折舊和逐漸增加的供應限制了進一步的盈利加速。
如果 HBM 出貨量保持穩定、資料中心增長繼續且毛利率保持接近指引,MU 可能主要在 1,300 至 1,700 美元之間交易。較慢的估計上調可能限制向最高目標的上漲。
熊市情景:較弱的記憶體定價將 MU 拉向 800 美元
熊市情景假設 AI 產能增加放緩、競爭的 HBM 供應上升更快,或傳統 DRAM 和 NAND 定價疲軟。隨著毛利率從 87.0% 回落,不斷上升的折舊和營運承諾將對盈利和自由現金流造成壓力。
如果客戶承諾延遲、2027 財年指引被削減,或儘管需求疲軟但資本支出仍然很高,向 800 美元的下跌將變得更有可能。在 272.78% 的年內漲幅後,較低的前瞻估計和估值壓縮將增加進一步的壓力。
華爾街分析師對 MU 股票 2026 年價格預測
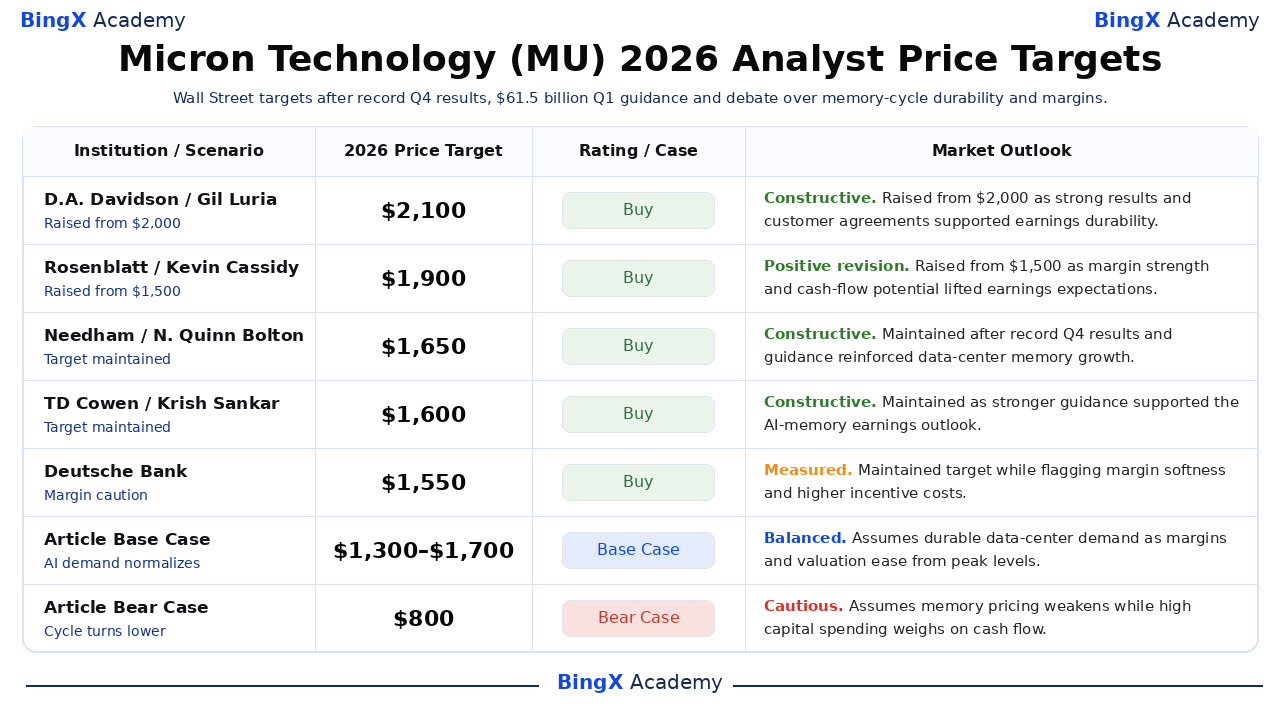
盈利後分析師目標仍遠高於美光 10 月 5 日收盤價,但它們也跨越了有意義的範圍。下面選定的行動日期為 10 月 1 日,反映了公司在財年第四季發佈後如何立即解讀創紀錄的利潤率、更強的指引、客戶承諾和資本需求。
|
機構 / 分析師 |
2026 年價格目標 |
評級 / 情景 |
市場展望 |
|
D.A. Davidson / Gil Luria |
$2,100 |
買入 |
建設性。10 月 1 日:從 2,000 美元上調,因為創紀錄的業績和客戶協議支援盈利持久性。 |
|
Rosenblatt / Kevin Cassidy |
$1,900 |
買入 |
正面修訂。10 月 1 日:從 1,500 美元上調,因為利潤率強度和現金流潛力提升了盈利預期。 |
|
Needham / N. Quinn Bolton |
$1,650 |
買入 |
建設性。10 月 1 日:創紀錄的第四季業績和指引加強資料中心記憶體成長後維持不變。 |
|
TD Cowen / Krish Sankar |
$1,600 |
買入 |
建設性。10 月 1 日:維持,因為更強的指引支援 AI 記憶體盈利展望。 |
|
Deutsche Bank / Melissa Weathers |
$1,550 |
買入 |
謹慎。10 月 1 日:維持目標,同時標記利潤率疲軟和更高的激勵成本。 |
|
RBC Capital / Srini Pajjuri |
$1,500 |
跑贏大市 |
建設性。10 月 1 日:維持,因為戰略協議支援多年收入可見性。 |
|
文章基準情景 |
$1,300 至 $1,700 |
基準情景 |
平衡。假設持久的資料中心需求,利潤率和估值從峰值水平緩解。 |
|
文章熊市情景 |
$800 |
熊市情景 |
謹慎。假設記憶體定價疲軟,而高資本支出對現金流構成壓力。 |
如何在 BingX 交易美光科技 (MU) 股票
使用 BingX TradFi 和 BingX AI 工具交易美光的 HBM、記憶體定價和利潤率展望。因為 MU 可能對定價更新、產能計劃、指引和 AI 支出反應激烈,交易者應在進入倉位前確定催化劑和風險限制。
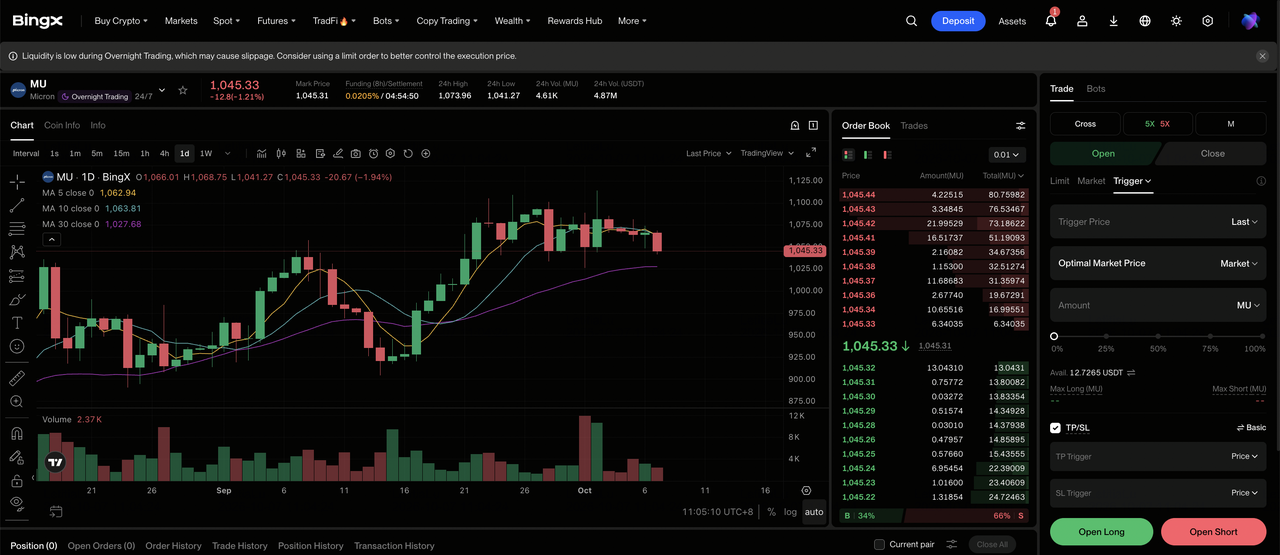
第一步:進入 BingX TradFi。 註冊 並導航到 BingX 交易所儀表板上的專業 TradFi 部分。
第二步:選擇美光科技 (MU)。 搜尋並選擇 MU-USDT 永續期貨 合約。
第三步:選擇您的方向。 如果 AI 記憶體需求和利潤率保持堅挺,選擇 開多倉。如果定價、HBM 需求或合約轉換疲軟,選擇開空倉。
第四步:選擇槓桿和保證金模式。 根據您的風險承受能力選擇 逐倉或全倉保證金。272.78% 的年內漲幅顯示了為什麼保守槓桿和明確倉位規模很重要。
第五步:執行嚴格的風險協議。 在進入交易之前或之後立即設置 止盈和止損 (TP/SL) 水平。MU 可能對記憶體價格、產能計劃、客戶承諾和盈利指引快速反應。
美光科技 (MU) 股票預測的五大風險
創紀錄的業績並不能消除美光的週期性和估值風險。即使 AI 需求保持強勁,定價、執行、貿易政策和產能擴張仍可能實質性影響盈利。
- 記憶體定價仍可能逆轉: 87.0% 的非 GAAP 毛利率反映了異常緊張的供應和強勁的產品組合。如果 DRAM 或 NAND 供應增長快於需求,定價、收入和現金流可能快速疲軟。
- 大額資本支出可能壓制回報: 2027 財年資本支出預計在 2026 財年的 273.7 億美元之後超過 500 億美元。成本超支或較慢的量產可能在新產能產生足夠回報之前提高折舊。
- HBM 轉換帶來執行風險: AI 加速器需要更快的記憶體、先進的封裝和嚴格的客戶認證。認證延遲、較低的良率或架構變化可能將 HBM 訂單轉移給競爭對手。
- 中國和貿易政策仍然重要: 出口管制、中國當地記憶體投資和對美光產品的限制可能影響美國和亞洲的可及市場、設備獲取和客戶需求。
- 估值為失望留下較少空間: MU 272.78% 的年內漲幅反映了對 AI 需求和未來盈利的強烈預期。如果估計上調放緩、利潤率比預期更早正常化,或投資者給予較低的倍數,股價可能下跌。
最終想法:MU 是 2026 年的好投資嗎?
美光的財年第四季加強了 2026 年投資論據,因為 AI 驅動的需求正在轉化為成長和更強的現金產生。收入達到 542.3 億美元,非 GAAP 毛利率達到 87.0%,營運現金流上升至 439.7 億美元。615 億美元的第一季收入中點也表明勢頭正在延續到下一季度,而不是以一份強勁報告結束。
主要問題是這種強勢能否持續。MU 年內已上漲 272.78%,而美光計劃 2027 財年超過 500 億美元的資本支出。更強的論據取決於 HBM 需求保持緊張、320 億美元的客戶承諾轉化為出貨和現金,以及新產能在行業供應趕上之前賺取強勁回報。如果這些條件成立,1,300 至 1,700 美元的基準情景仍然可支持,2,100 美元的牛市情景變得更加現實。如果定價疲軟而資本支出和折舊保持高位,向 800 美元的下行變得更容易證明。
風險提醒: 股票和永續期貨交易涉及重大風險,包括使用槓桿時的快速損失和清算。價格目標和情景是分析估計,不是保證或個人化財務建議。
