Costco (COST) 經營會員制倉庫及電子商務網站,銷售有限品種的雜貨、家居用品、服裝、電子產品和服務。規模採購和高效分銷支持低價格,而經常性會員費用抵銷微薄的商品利潤。汽油、藥房和其他服務加強造訪頻率,但盈利仍對交通、勞工、燃料和採購成本敏感。
最新季度顯示會員支出具彈性,同時經常性費用增長放緩。 Costco 第四季度 FY2026 收入達到 957.2 億美元,調整後同店銷售增長 6.7%,數字銷售增長 19.8%;會員費用增長 7.3% 至 18.5 億美元。計劃在 FY2027 開設 33 家倉庫,擴展 Costco 的覆蓋範圍,儘管費用增長放緩和一次性 0.15 美元關稅退款優惠影響了季度盈利實力。
COST 股票 2026 年預測現在集中於兩個競爭觀點:
- 會員制和擴張情況: 939 個倉庫網絡、19.8% 調整後數字同店增長以及管理層 33 個 FY2027 開店計劃可以擴展會員覆蓋和銷售能力,如果新店獲得吸引人的回報。
- 估值和費用增長情況: 第四季度會員費增長放緩至 7.3%,0.15 美元關稅退款優惠提升了報告每股盈利。如果費用收入或流量走弱,約 44.5 倍後市盈率留下倍數壓縮的空間。
本指南分析 COST 股票預測、2026 年價格情景、關鍵風險和分析師前景,基於 Costco 9 月 24 日第四季度 FY2026 盈利發布、SEC 文件和截至 10 月 5 日的市場數據,加上 如何在 BingX TradFi 交易 COST 股票期貨使用 USDT 抵押品。
2026 年 10 月 Costco 投資者需知的前 5 件事
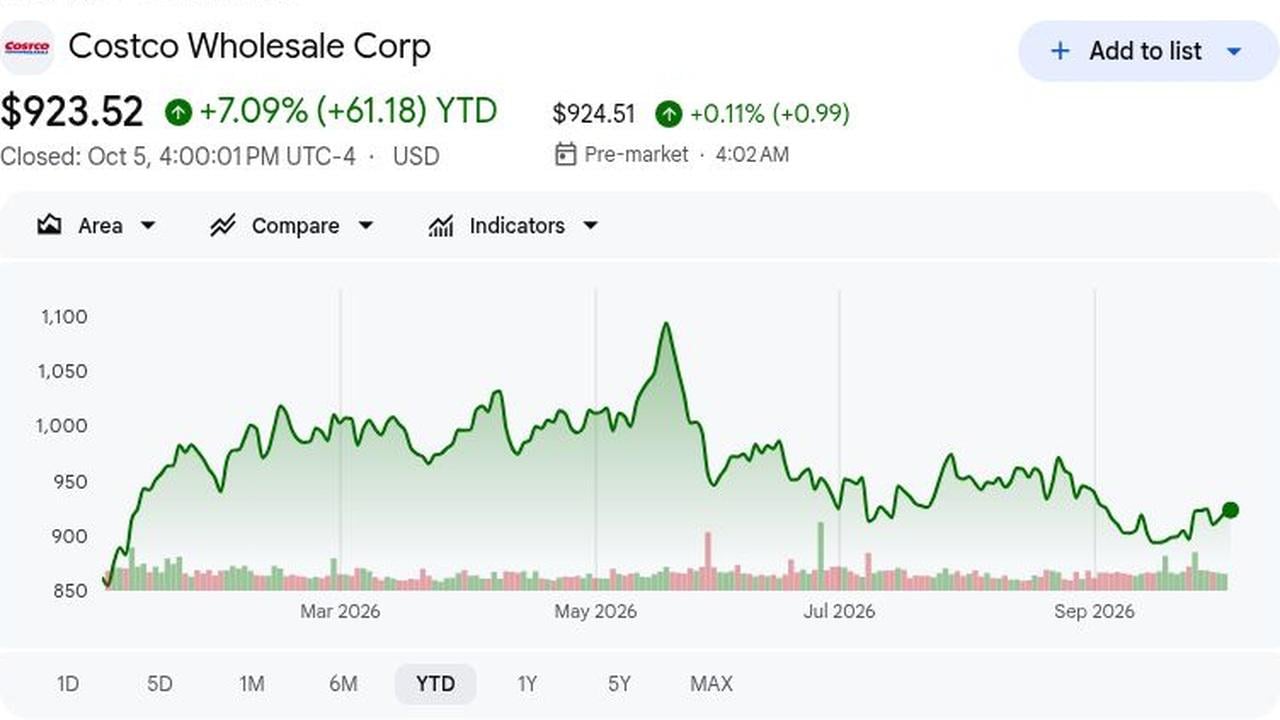
- COST 收於 923.52 美元,年初至今上漲 7.09%: 10 月 5 日收盤價上漲 0.31%,但仍比 5 月 19 日高點 1,096.50 美元低 15.8%。估值擔憂仍存,因此盈利必須快速趕上。
- 第四季度總收入達到 957.2 億美元,超出共識 8.6 億美元: 收入按年增長 11.1%,對比 948.6 億美元 LSEG 預期;淨銷售增長 11.2% 至 938.7 億美元。超預期確認需求;重複流量必須維持。
- 調整後第四季度同店銷售增長 6.7%,比共識高 59 個基點: 不包括燃料和外匯變化。美國調整後同店銷售增長 7.2%,顯示價值定價吸引購物者;調整後同店銷售比 9.4% 的報告率更好地反映需求。
- 數位化第四季度同店銷售調整後增長 19.8%: 這接近全公司 6.7% 增長率的三倍。應用程式、網站和配送選擇擴展了倉庫提供,但重複訂單和有利可圖的購物籃仍需證明。
- Costco 計劃在 FY2027 開設 33 家倉庫,包括 5 家搬遷: 這意味著在其 939 個倉庫基礎上淨增加 28 家。9 月銷售更新將於 10 月 7 日發布,測試流量和會員需求。回報取決於生產力、本地需求和同類相食。
什麼是 Costco Wholesale (COST)?
Costco Wholesale 經營會員制倉庫和電子商務網站,故意限制雜貨、新鮮食品、家居用品、電器、服裝、電子產品和服務的品種。大批量採購、高效分銷和快速庫存周轉讓公司能夠提供低價格,同時以比許多零售商更薄的商品利潤經營。年度會員費提供經常性收入,Kirkland Signature 為 Costco 提供強化其價值主張的自有品牌系列。汽油、藥房、眼鏡、美食廣場和旅遊服務增加會員造訪的理由。該模式取決於續約、流量和紀律性成本,供應商接受大批量訂單以換取接觸大型會員基礎。
Costco 的長期策略是保護會員價值,同時擴展倉庫覆蓋,並使店鋪和數字渠道購物更加便利。Kirkland Signature 和專注的產品組合支持差異化和採購規模;其應用程式、數字會員卡、庫存查詢和 Costco Wallet 將在線發現與倉庫造訪連接。配送夥伴關係增加另一個接觸點,而不取代會員關係:2026 年 9 月,Uber 和 Costco 通過 Uber Eats 將美國配送擴展到 47 個州和近 600 個倉庫地點,建立在也覆蓋加拿大、墨西哥、日本、台灣、法國和西班牙的全球夥伴關係基礎上。這種組合讓 Costco 在其核心低價會員俱樂部模式周圍擴展便利性,會員續約、造訪頻率和紀律性商品銷售仍然是經濟學的核心。
閱讀更多: 沃爾瑪 (WMT) 2026 年價格預測:電子商務和廣告能否推動 WMT 邁向 155 美元?
Costco (COST) 第四季度 FY2026 盈利概覽:強勁銷售遭遇較慢費用增長
Costco 16 週的第四季度創造了 957.2 億美元收入,對比預期的 948.6 億美元,GAAP 每股盈利 6.75 美元包括 0.15 美元關稅退款優惠;調整後每股盈利 6.60 美元超出 6.53 美元共識。調整後同店銷售增長 6.7%,數字同店銷售增長 19.8%,費用達到 18.5 億美元,增長 7.3%。較慢的費用增長和一次性優惠影響了超預期表現。
閱讀更多: Costco (COST) 第四季度 FY2026 盈利概覽:957 億美元收入超預期和 6.7% 同店銷售增長推高股價 2.93%
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
意外 |
|
第四季度 FY2026 總收入 |
948.6 億美元 LSEG 共識 |
957.2 億美元 |
超預期。超出共識 8.6 億美元;按年增長 11.1%。 |
|
第四季度 FY2026 稀釋每股盈利 |
— |
6.75 美元 |
超預期。超出共識 0.23 美元;包括 0.15 美元關稅優惠。 |
|
第四季度調整後稀釋每股盈利 |
6.53 美元共識 |
6.60 美元扣除退款優惠 |
超預期。扣除關稅退款後超出 LSEG 0.07 美元。 |
|
第四季度總同店銷售 |
6.11% 共識,調整後 |
9.4% 報告;6.7% 調整後 |
超預期。超出共識 59 個基點。 |
|
第四季度數位化同店銷售 |
— |
19.5% 報告;19.8% 調整後 |
超增長。對比 6.7% 調整後公司同店銷售。 |
|
第四季度會員費 |
18 億美元共識 |
18.50 億美元;按年增長 7.3% |
增長。從 17.24 億美元增長;增長再次放緩。 |
|
FY2026 總收入 |
— |
3031.54 億美元 |
增長。從 FY2025 增長 10.1%。 |
|
FY2027 倉庫計劃 |
— |
33 家開店,包括 5 家搬遷 |
擴張。在 939 家基礎上淨增加 28 家。 |
- 第四季度收入 957.2 億美元超出預期 8.6 億美元: 總收入從 861.6 億美元增長 11.1%。流量和票據支持超預期,但同店銷售必須在季節性季度之後持續以確認需求持久。
- 稀釋每股盈利 6.75 美元超出共識 23 美分: 包括 0.15 美元關稅退款優惠;調整後每股盈利 6.60 美元仍超出 LSEG 的 6.53 美元預期 7 美分。基本結果強勁,儘管低於標題超預期的暗示。
- 調整後同店銷售增長 6.7%,超出 6.11% 預測: 美國調整後同店銷售增長 7.2%,加拿大 4.6%,其他國際 6.2%。這種廣度支持價值導向的流量論點,而調整後同店銷售比報告增長提供更清潔的需求衡量。
- 數字同店銷售調整後增長 19.8%,會員費增長 7.3%: 數字遠超 6.7% 同店銷售,但費用從 FY2025 第四季度的 11.7% 放緩。這提升數字作為增長引擎,同時讓經常性會員收入保持低利潤模式的核心。
- FY2026 收入達到 3031.5 億美元,Costco 計劃 33 家 FY2027 開店: 年收入增長 10.1%,5 家計劃開店是搬遷,或淨增加 28 家。新店增加潛在銷售和會員,但回報必須證明投資合理。投資者需要生產性開店的證據。
Costco Wholesale (COST) 2026 投資前景:1,200 美元牛市情況 vs. 780 美元熊市情況
Costco 的 2026 年前景取決於會員增長、穩定流量和數字擴張是否能夠保持盈利增長足夠快以支持溢價估值。上行來自經常性會員費、生產性新倉庫和彈性支出,而較慢的同店銷售、較弱的續約和倍數壓縮仍然是主要風險。
牛市情況:強勁會員增長推動 COST 邁向 1,200 美元
牛市情況假設調整後同店銷售保持在 FY2026 的 6.6% 附近,數字增長保持在十多歲高位,付費會員繼續擴張。Costco 的 939 家倉庫和更高的高級會員滲透率支持經常性費用收入而不削弱其低價模式。
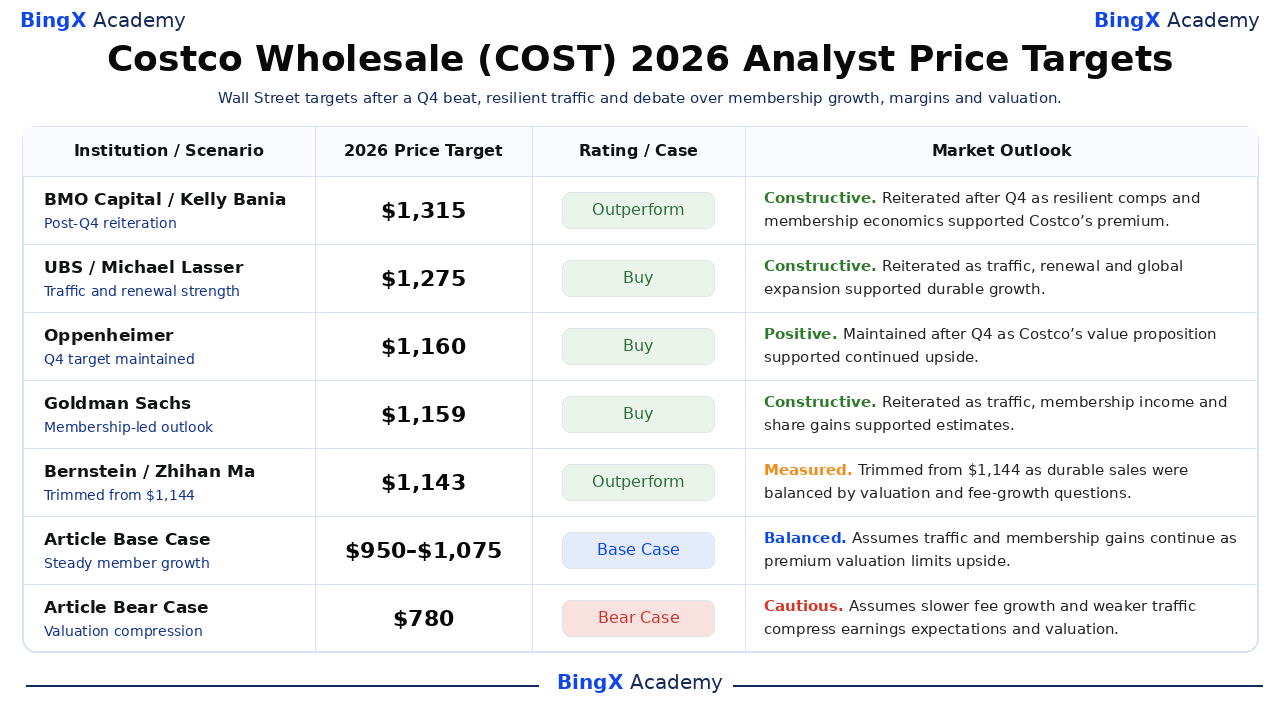
邁向 1,200 美元需要兩位數會員費增長、穩定續約率和再投資後繼續利潤改善。BMO 的 1,315 美元和 UBS 的 1,275 美元目標說明如果這些趨勢持續的上行空間。
基本情況:穩定流量保持 COST 在 950-1,075 美元之間
基本情況假設流量保持正面,調整後同店銷售穩定在中個位數,數字銷售繼續比倉庫銷售增長更快。會員費更逐步擴張,而約 3030 億美元年收入和 20.76 美元每股盈利支持溢價估值。
如果續約保持穩定且新倉庫交付健康生產力,COST 可能主要在 950-1,075 美元之間交易。費用增長低於 8% 或較弱流量可能限制上端。
熊市情況:較慢銷售增長拉動 COST 邁向 780 美元
熊市情況假設消費者壓力放緩自由支出,會員費增長走弱,燃料、關稅或履行成本壓力利潤。Costco 將保持盈利,但較慢的盈利增長將使接近 44 倍後市盈率的估值更難辯護。
如果調整後同店銷售低於 4%、付費會員增長接近 2% 或續約率走弱,邁向 780 美元將變得更有可能。如果投資者開始對 Costco 的經常性會員模式賦予較少價值,倍數壓縮可能增加進一步下行風險。
華爾街分析師對 COST 股票 2026 年價格預測
具名目標從 1,135 美元到 1,315 美元不等,對比 10 月 5 日收盤價 923.52 美元。更廣泛的共識在 39 位分析師中跨越 770-1,315 美元。這種組合反映第四季度銷售實力以及對會員增長和估值的質疑。
|
機構 / 情景 |
2026 年價格目標 |
評級 / 情況 |
市場前景 |
|
BMO Capital / Kelly Bania |
1,315 美元 |
跑贏大市 |
建設性。9 月 25 日:第四季度後重申,因為彈性同店銷售和會員經濟學支持溢價。 |
|
UBS / Michael Lasser |
1,275 美元 |
買入 |
建設性。9 月 25 日:重申流量、續約和國際擴張支持持久增長。 |
|
Oppenheimer / Rupesh Parikh |
1,160 美元 |
買入 |
正面。9 月 25 日:第四季度後維持,因為價值和執行支持上行。 |
|
Goldman Sachs / Kate McShane |
1,159 美元 |
買入 |
建設性。9 月 8 日:重申流量、會員收入和份額增長支持預期。 |
|
Bernstein / Zhihan Ma |
1,143 美元 |
跑贏大市 |
審慎。9 月 25 日:從 1,144 美元下調,因為持久銷售面臨估值和費用增長問題。 |
|
Telsey Advisory Group / Joseph Feldman |
1,135 美元 |
買入 |
建設性。10 月 5 日:月銷售前重申,預測 10.1% 同店銷售和 4% 流量增長。 |
|
文章基本情況 |
950–1,075 美元 |
基本情況 |
平衡。假設流量和會員增長繼續,因為溢價估值限制上行。 |
|
文章熊市情況 |
780 美元 |
熊市情況 |
謹慎。假設較慢費用增長和較弱流量壓縮盈利預期和估值。 |
如何在 BingX 交易 Costco (COST) 股票
使用 BingX TradFi 和 BingX AI 工具交易 Costco 的同店銷售、會員增長和估值前景。因為 COST 可能對月度銷售、盈利和利潤更新做出反應,交易者應在進入倉位前定義催化劑和風險限制。
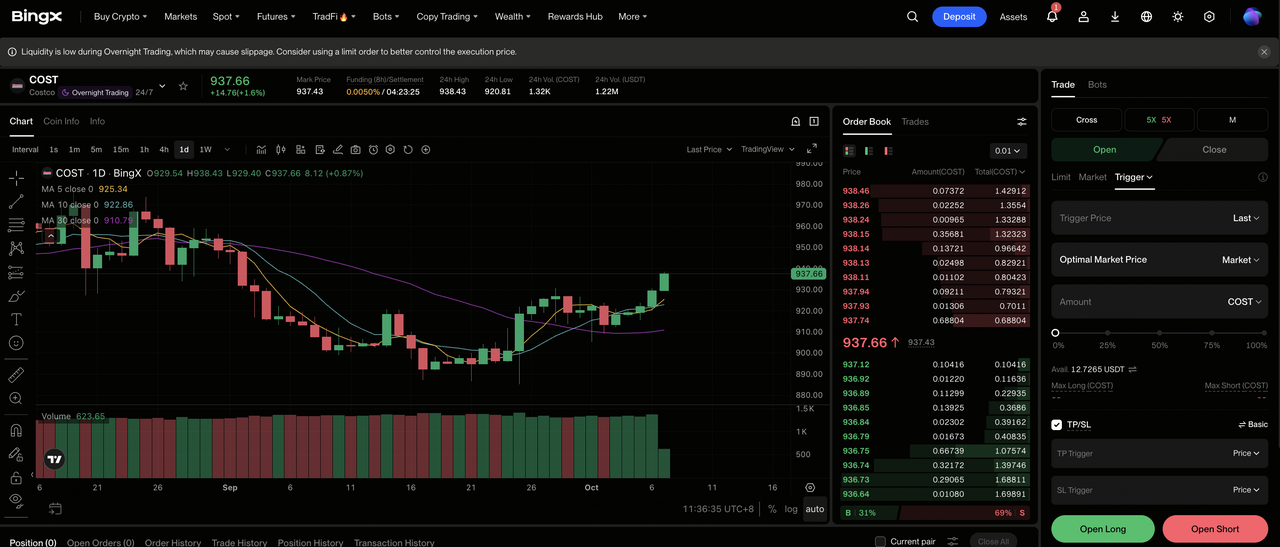
步驟 1:訪問 BingX TradFi。 註冊並導航到 BingX 交易所儀表板上的專門 TradFi 部分。
步驟 2:選擇 Costco (COST)。 搜索並選擇 COST-USDT 永續期貨合約。
步驟 3:選擇您的方向。 如果流量、會員增長和利潤支持更高盈利,選擇 開多倉。如果較慢的費用增長或較弱的同店銷售壓力估值,選擇開空倉。
步驟 4:選擇槓桿和保證金模式。 根據您的風險承受能力選擇 逐倉或全倉保證金。從 1,096.50 美元跌至 900 美元以下在 2026 年期間的下跌顯示為什麼保守槓桿和明確倉位規模管理很重要。
步驟 5:執行嚴格風險協議。 在進入交易前或立即之後設置 止盈和止損 (TP/SL) 水平。COST 可能對月度銷售、流量、費用收入、盈利和分析師修訂快速反應。
2026 年 Costco 投資者需要關注的前 5 大風險
Costco 結合防禦性需求與溢價估值,因此即使適度的執行失誤也可能影響盈利和投資者願意支付的倍數。
- 溢價估值放大小失誤: COST 在 10 月 5 日收盤時交易接近後市盈率 44 倍,每股盈利 20.76 美元。如果銷售或盈利增長放緩,倍數壓縮可能超過原本健康的會員和收入增長。
- 會員增長可能正常化: 第四季度會員費收入增長 7.3%,低於財政 2026 年早期增長率。較慢的續約或較少的高級升級將削弱支持 Costco 低利潤模式的經常性收入。
- 較弱的自由支配組合可能壓力利潤: 食品和必需品支持流量,但電子產品、電器和季節性商品對票據大小和利潤貢獻更多。如果支出轉向低利潤類別,銷售可能保持正面而利潤增長放緩。
- 燃料、貨幣和關稅影響可能扭曲結果: 報告同店銷售為 9.4% 對比調整燃料和貨幣後的 6.7%,而每股盈利包括 0.15 美元關稅退款優惠。這些因素的逆轉可能使報告增長看起來較弱,即使基本需求保持穩定。
- 擴張創造執行和同類相食風險: Costco 的 939 個倉庫網絡支持規模,但新地點需要資本、員工和本地會員獲取。糟糕的地點經濟學或同類相食可能降低增量回報和現金生產力。
最後思考:您應該在 2026 年投資 Costco Wholesale 嗎?
Costco 進入 2026 年底時具有強勁的營運動力。第四季度收入達到 957.2 億美元,調整後同店銷售增長 6.7%,調整後數字同店銷售增長 19.8%。FY2026 每股盈利達到 20.76 美元,而 7.3% 的會員費增長保持健康但比年初放緩。下一個測試是續約、高級升級和計劃的 33 家新 FY2027 地點是否能夠保持盈利增長足夠快以支持 Costco 的溢價估值。
如果流量保持堅挺、會員收入加速、新倉庫交付吸引人的回報,1,200 美元牛市情況變得更可信。如果同店銷售低於 4%、費用增長進一步走弱或利潤受壓,780 美元熊市情況變得更相關。月度銷售、續約趨勢、數字增長和新地點生產力是假期期間測試需求時要關注的最清晰指標。
風險提醒: 交易和投資 COST 等股票涉及資本損失的高風險。盈利失誤、估值變化、消費者疲弱和槓桿交易可能產生快速損失。在分配資本前進行獨立研究。
相關閱讀
- 沃爾瑪 (WMT) 2026 年價格預測:電子商務和廣告能否推動 WMT 邁向 155 美元?
- 亞馬遜 (AMZN) 2026 年價格預測:AWS 和 AI 增長能否推動 AMZN 超越 400 美元?
- 百事可樂 (PEP) 2026 年股票前景:PEP 能否憑藉飲料組合和新興市場突破 220 美元?
- 耐克 (NKE) 2026 年價格預測:55.00 美元轉機復出還是 39.00 美元價值陷阱?
- AMC 2026 年股價預測:基本面轉機還是大規模稀釋陷阱?
