Credo Technology (CRDO) 是一家無晶圓廠 半導體公司,專門設計數據中心的高速銅纜和光纖連接器。主動電氣電纜 (AEC)、光收發器、DSP、矽光子元件、重定時器和軟件連接加速器、伺服器和交換機。收入取決於客戶將設計轉化為部署,將增長與 AI 基礎設施支出、產品認證和超大規模提供商的時間表聯繫起來。
最新季度顯示 AI 連接增長,同時面臨光學產品推廣的壓力。Credo 2027財年第1季收入達到 4.79 億美元,增長 114.7%,非 GAAP 毛利率為 68.0%,而 GAAP 毛利率下降至 64.5%。現金和短期投資總計 7.643 億美元,即使出貨時機和客戶集中度使該推廣面臨風險,也為 Credo 提供了追求管理層超過 6 億美元 2027財年光學收入目標的空間。
2026年 CRDO 股票預測現在集中於兩個競爭觀點:
- 光學擴張情況: Credo 超過 6 億美元的 2027財年光學收入目標和 1.6T 產品路線圖為 AEC 增加了第二個增長引擎,為公司提供更多參與 AI 集群擴展的方式。
- 執行和估值情況: 單一終端客戶占第1季收入的 43%,利潤率指標連續下降,超大規模提供商計劃的任何延誤都可能挑戰建立在持續快速增長基礎上的估值。
本指南分析了 CRDO 股票預測、2026年價格情景、主要風險和分析師展望,引用了 Credo 9月1日 2027財年第1季財報發佈、8月1日季度申報和截至10月5日的市場數據,以及 如何在 BingX TradFi 上使用 USDT 抵押品交易 CRDO 股票期貨。
Credo Technology 投資者在2026年10月需要了解的5件事
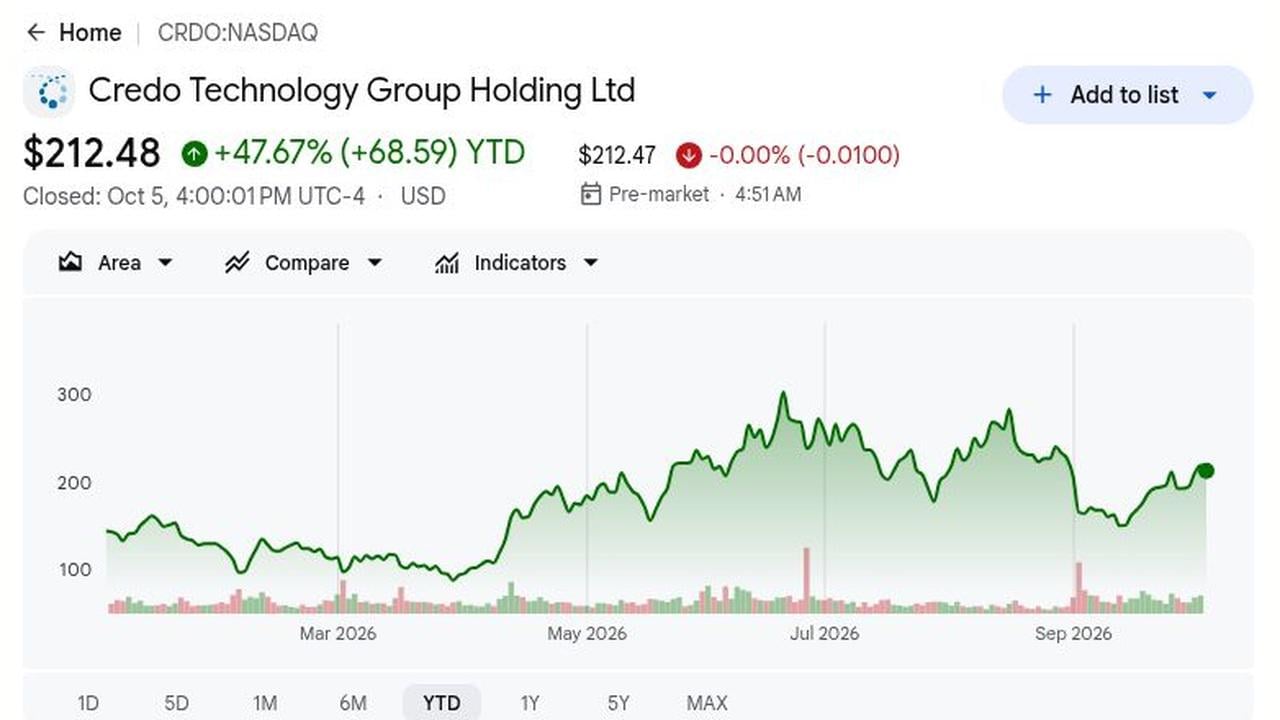
- CRDO 在10月5日收於 212.48 美元,年初至今上漲 47.67%: 該股較其 308.67 美元的高點下跌 31.2%,顯示即使 AI 連接收入增長,投資者如何重新定價執行風險。這仍然是一個波動的參考,而不是預測。
- 2027財年第1季收入增長 114.7% 至 4.79 億美元: 收入超過 4.7171 億美元的共識 729 萬美元,環比增長 9.6%。這證實了需求,但隨著光學產品擴展到更多超大規模網絡設計中,AEC 的持久性變得不確定。
- 非 GAAP 每股收益達到 1.20 美元,較一年前的 0.52 美元上升: GAAP 每股收益為 0.67 美元,淨收入從 6340 萬美元翻倍至 1.294 億美元。銷售正在轉化為盈利,儘管組合和成本仍可能快速變化。
- 第2季收入指導意味著另一個 10.6% 的環比增長: Credo 預期 5.25 億至 5.35 億美元,中位數 5.3 億美元,較第1季的 4.79 億美元上升,且高於 5.147 億美元的共識,為下次報告設定了更高的標準。
- 2027財年光學收入目標超過 6 億美元: 管理層預期 ZeroFlap 光學產品、PIC 和 DSP 每個都超過 1 億美元,並在 ECOC 2026 展示了 1.6T 連接。認證和客戶部署必須將這些目標轉化為報告的銷售,以維持增長案例和大規模的有意義貢獻。
什麼是 Credo Technology (CRDO)?
Credo Technology Group 設計高速連接芯片和系統,用於在伺服器、AI 加速器和網絡交換機內部和之間傳輸數據。其產品組合包括主動電氣電纜 (AEC)、光收發器、數字信號處理器、矽光子元件、重定時器和診斷軟件。AEC 處理功耗效率和信號質量重要的短距離連接,而光學產品支持跨越較大數據中心網絡的更長連接。Credo 是無晶圓廠公司,因此它設計技術並依賴外部製造合作夥伴,增長與設計勝出、客戶認證和大規模部署相關。
Credo 的長期策略是從 AEC 擴展到更廣泛的電氣和光學連接平台,用於 AI 數據中心。ZeroFlap AEC 支持短距離連接,而光收發器、DSP 和矽光子元件解決從 800G 向 1.6T 的帶寬增長。DustPhotonics 收購增加了光子集成電路技術,使 Credo 在信號處理和光學連接方面擁有更多控制權。其產品可以服務於 AI 系統內部的縱向擴展連接和 伺服器和機架之間的橫向擴展網絡,長期增長取決於客戶計劃從認證轉向重複生產。
了解更多: 2026年頂級 AI 網絡股票:AI 結構、交換機、銅纜、光纖和光學連接
Credo Technology (CRDO) 2027財年第1季財報概覽:創紀錄收入和強勁第2季指導支持光學增長
Credo 報告創紀錄的第1季收入 4.79 億美元,增長 114.7%,調整後每股收益 1.20 美元,預期為 1.17 美元。第2季指導意味著 10.6% 的環比增長,而 2027財年光學目標超過 6 億美元。然而,64.5% 的 GAAP 利潤率和發佈後的拋售顯示投資者仍希望盈利的光學轉換。
|
財務指標 |
指導 / 共識 |
報告 / 實際 |
驚喜 |
|
2027財年第1季收入 |
4.7171億美元共識 |
4.79億美元 |
超預期。較共識高 729 萬美元;年增 114.7%。 |
|
第1季非 GAAP 稀釋每股收益 |
1.17美元共識 |
1.20美元 |
超預期。較共識高三分,從 0.52 美元上升。 |
|
第1季 GAAP 稀釋每股收益 |
一年前 0.34 美元 |
0.67美元 |
改善。隨著 GAAP 淨收入達到 1.294 億美元,幾乎翻倍。 |
|
第1季 GAAP 毛利率 |
一年前 67.4% |
64.50% |
下降。年同比收縮 2.9 個百分點。 |
|
第1季非 GAAP 毛利率 |
2026財年第4季 68.3% |
68.00% |
穩定。環比下降 0.3 個百分點。 |
|
第1季經營現金流 |
一年前 1.045 億美元 |
1.634億美元 |
上升。現金產生隨著快速收入增長而擴大。 |
|
現金和短期投資 |
2026年5月2日 6.636 億美元 |
2026年8月1日 7.643 億美元 |
上升。季度內增加 1.007 億美元。 |
|
2027財年第2季收入展望 |
5.147億美元共識 |
5.25億–5.35億美元 |
超預期。5.3 億美元中位數意味著 10.6% 環比增長。 |
|
2027財年光學收入展望 |
2026財年總收入:13.35億美元 |
超過 6 億美元 |
擴展。三個光學類別預期各自超過 1 億美元。 |
- 4.79 億美元的收入超過共識 729 萬美元: 銷售年同比增長 114.7%,環比增長 9.6%。環比增長尤其重要,因為它顯示在已經強勁的前一季度之後,收入基礎仍在擴大。
- 1.20 美元的非 GAAP 稀釋每股收益超過共識 0.03 美元: 調整後每股收益從一年前的 0.52 美元上升,而 GAAP 每股收益從 0.34 美元增加到 0.67 美元。更強的盈利顯示快速的收入增長正在轉化為利潤,儘管股票補償仍然很重要。
- GAAP 淨收入翻倍至 1.294 億美元: 調整後淨收入達到 2.363 億美元,年同比增長 140%。更強的利潤基礎使 Credo 有更多靈活性來資助光學擴張和新產品開發。
- GAAP 毛利率從 67.4% 下降至 64.5%: 非 GAAP 毛利率在 68.0% 更為穩定,僅比 2026財年第4季低 0.3 個百分點。主要風險是不斷增長的光學組合是否能在不造成進一步利潤率壓縮的情況下擴大規模。
- 第2季收入指導中位數 5.3 億美元超過共識 1530 萬美元: 展望意味著另一個 10.6% 的環比增長,而 2027財年光學收入預期超過 6 億美元。在不犧牲利潤率的情況下實現這些目標將加強光學產品正在成為第二個主要增長引擎的論點。
Credo Technology (CRDO) 2026年投資展望:3.25億美元牛市情況對比 1.45億美元熊市情況
Credo 的 2026年展望取決於強勁的 AI 網絡需求是否能在較新的光學產品擴大規模而不削弱利潤率的同時保持 AEC 的高增長。上行來自 800G 和 1.6T 的採用,而客戶集中度、認證延誤和利潤率壓力仍然是主要風險。
牛市情況:強勁的 AI 網絡需求推動 CRDO 朝向 325 美元
牛市情況假設 AEC 需求保持強勁,而 800G 和 1.6T 光學產品擴大了 Credo 在 AI 數據中心的作用。第1季收入增長 114.7% 至 4.79 億美元,第2季指導意味著另一個 10.6% 的環比增長,管理層預期超過 6 億美元的 2027財年光學收入。
朝向 325 美元的走勢需要光學計劃轉化為出貨,第2季收入接近 5.3 億美元的中位數,調整後毛利率約為 68%。更強的 1.6T 生產和進一步的預估上調將加強這一情況。
基礎情況:穩定的 AI 數據中心增長使 CRDO 保持在 230 至 280 美元之間
基礎情況假設 AI 基礎設施支出保持健康,AEC 收入持續增長,光學產品逐步推廣。收入和每股收益保持強勁,但客戶集中度和 GAAP 毛利率年同比下降 2.9 個百分點限制了進一步的估值擴張。
如果收入保持在 5.25 億美元以上,調整後毛利率保持在 67% 至 69% 附近,並且幾個光學產品做出有意義的貢獻,CRDO 可能主要在 230 至 280 美元之間交易。
熊市情況:較慢的光學推廣拉動 CRDO 朝向 145 美元
熊市情況假設主要雲客戶放緩部署,AEC 需求減弱,或 1.6T 認證比預期花費更長時間。由於最大的終端客戶占第1季收入的 43%,即使一個時間表變化也可能實質性地影響增長。
如果第2季收入低於 5.25 億美元,調整後毛利率降至 67% 以下,或光學指導被削減,朝向 145 美元的走勢將變得更有可能。這些信號將對盈利預估和估值倍數造成壓力。
華爾街分析師對 CRDO 股票 2026年的價格預測
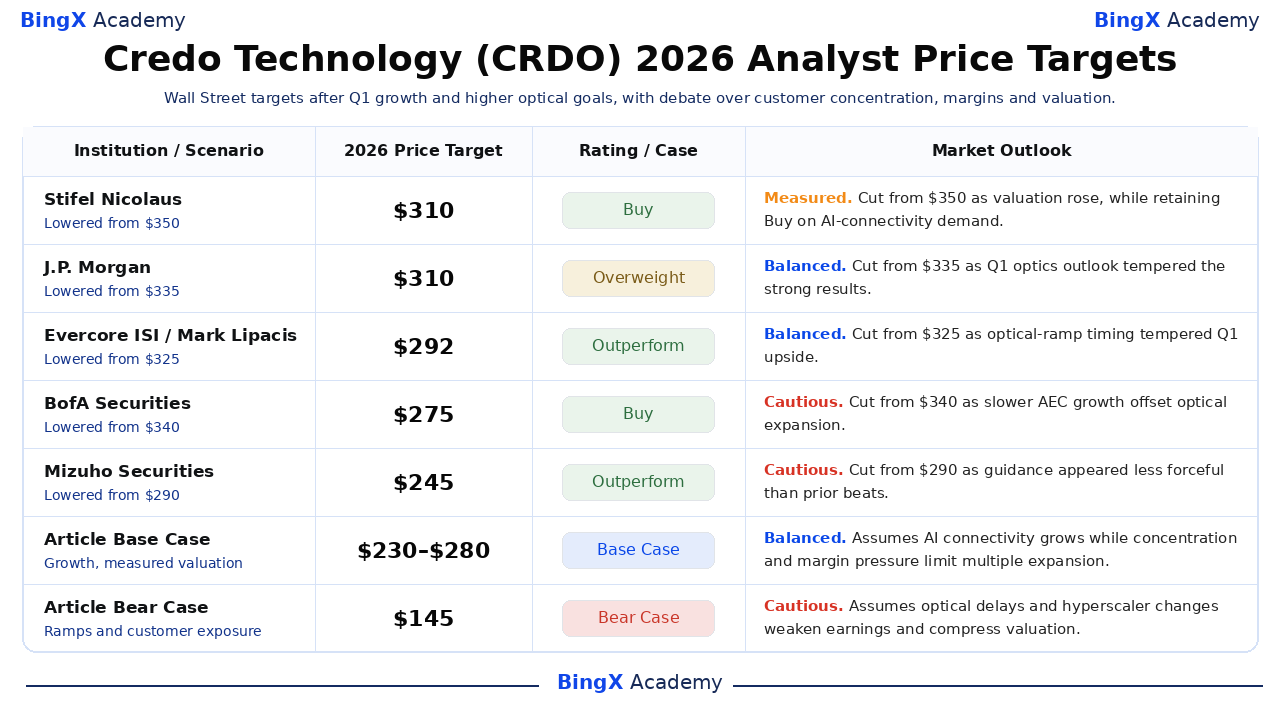
最近 235–310 美元的目標反映了對光學時機、AEC 持久性和估值的觀點。它們是參考點,不是共識;文章情景是獨立的。Stifel 在10月5日削減其目標,此前9月在分析師對混合第1季反應後的削減。
|
機構 / 情景 |
2026年價格目標 |
評級 / 情況 |
市場展望 |
|
Stifel Nicolaus |
310美元 |
買入 |
謹慎。10月5日:從 350 美元下調,因為估值上升,同時保持對 AI 連接需求的買入評級。 |
|
摩根大通 |
310美元 |
增持 |
平衡。9月2日:從 335 美元下調,因為第1季光學展望緩解了強勁的結果。 |
|
Evercore ISI |
292美元 |
跑贏大盤 |
平衡。9月2日:從 325 美元下調,因為光學推廣時機緩解了第1季的上行。 |
|
美國銀行證券 |
275美元 |
買入 |
謹慎。9月2日:從 340 美元下調,因為較慢的 AEC 增長增加了對光學執行的依賴。 |
|
瑞穗證券 |
245美元 |
跑贏大盤 |
謹慎。9月21日:從 290 美元下調,因為指導似乎不如之前的超預期那麼有力。 |
|
Rosenblatt Securities |
235美元 |
中性 |
謹慎。9月2日:從 215 美元上調,在較高的 2027–2028財年預估後,同時等待光學產品能夠擴大規模的證明。 |
|
文章基礎情況 |
230–280美元 |
基礎情況 |
平衡。假設 AI 連接增長,而集中度和利潤率壓力限制倍數擴張。 |
|
文章熊市情況 |
145美元 |
熊市情況 |
謹慎。假設光學延誤和超大規模提供商變化削弱盈利並壓縮估值。 |
如何在 BingX 交易 Credo Technology (CRDO) 股票
使用 BingX TradFi 和 BingX AI 交易 Credo 的 AEC、光學推廣和利潤率展望。CRDO 可能對超大規模提供商支出、指導和產品組合做出劇烈反應,因此在進入前定義催化劑和風險限制。
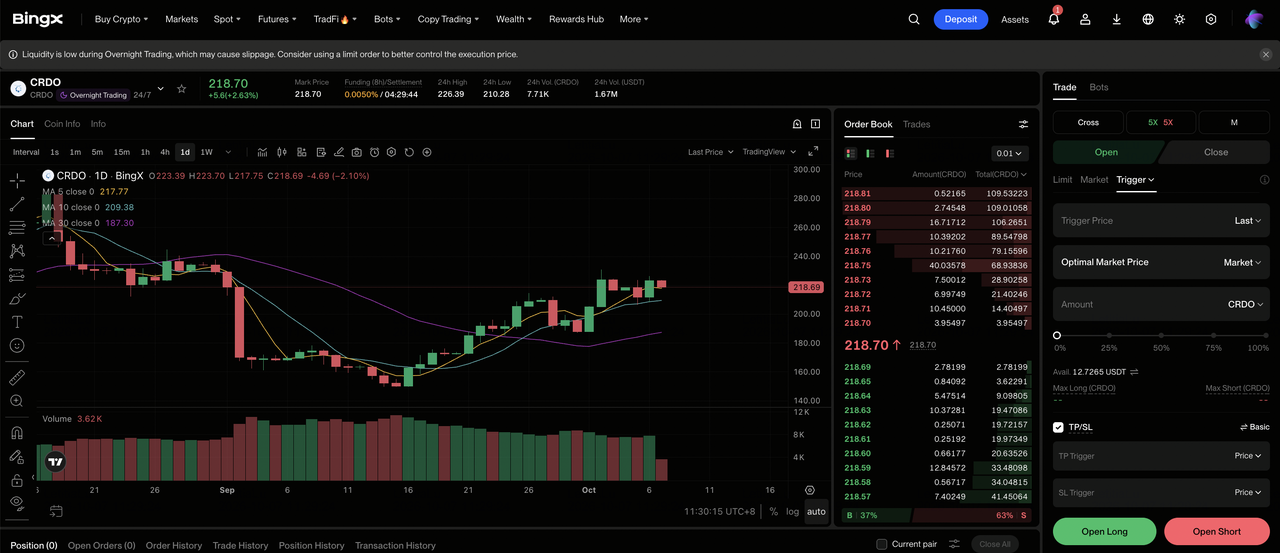
步驟1:訪問 BingX TradFi。 註冊並導航至 BingX 交易所儀表板上的專門 TradFi 部分。
步驟2:選擇 Credo Technology (CRDO)。 搜尋並選擇 CRDO-USDT 永續期貨合約。
步驟3:選擇您的方向。 如果 AEC 需求保持強勁且光學收入按時擴大規模,選擇 開多倉。如果電纜增長放緩、產品認證滑落或指導減弱,選擇開空倉。
步驟4:選擇杠桿和保證金模式。 根據您的風險承受能力選擇 逐倉或全倉保證金。CRDO 從 308.67 美元下跌至 212.48 美元顯示了為什麼保守杠桿和倉位規模很重要。
步驟5:執行嚴格的風險協議。 在進入交易之前或之後立即設定 止盈止損 (TP/SL) 水平。CRDO 可能對收入、毛利率、超大規模提供商計劃、AEC 銷量和光學產品更新做出快速反應。
2026年 Credo Technology 投資者需要注意的5大風險
Credo 的估值取決於新產品推廣轉化為持久盈利。以下風險可能降低銷售可見性、利潤率、現金轉換或投資者為增長支付的倍數。
- 客戶集中度可能使增長變得不穩定: 最大的終端客戶占第1季收入的 43%。採購轉變可能影響季度業績,即使總體 AI 基礎設施支出保持健康,使客戶層面的需求成為關鍵預測變數。
- AEC 到光學的過渡可能不同步: 管理層目標超過 6 億美元的 2027財年光學收入,但 ZeroFlap、PIC 和 DSP 計劃仍需認證。如果 AEC 增長首先放緩,銷售可能低於長期需求論點。
- 毛利率變化可能稀釋盈利增長: 第1季 GAAP 利潤率下降 2.9 個百分點至 64.5%,調整後利潤率環比下滑 0.3 個百分點至 68.0%。更弱的定價或組合可能降低銷售增長的每股價值。
- 估值幾乎沒有指導重置的空間: 股價在 308.67 美元高點後收於 212.48 美元。Stifel 在10月5日將目標從 350 美元下調至 310 美元;指導失誤可能推動進一步的倍數壓縮。
- 產品和供應執行可能延誤回報: 800G 和 1.6T 光學產品需要嚴格的認證和可靠性檢查。良率或製造延誤可能將計劃推遲至 2027財年之後,同時保持高研發成本,降低預期的盈利杠桿。
最後思考:您應該在2026年投資 Credo Technology 嗎?
Credo 的第1季加強了 2026年增長案例。收入增長 114.7% 至 4.79 億美元,調整後每股收益達到 1.20 美元,第2季指導超過共識。更重要的問題是較新的光學產品是否能與 AEC 一起成為第二個主要增長引擎。管理層超過 6 億美元的 2027財年光學目標為投資者提供了可測量的基準,儘管 43% 的客戶集中度和較低的 GAAP 毛利率顯示執行仍然重要。
如果 800G 和 1.6T 光學出貨在不將調整後毛利率推至 60% 高位範圍以下的情況下擴大規模,325 美元的牛市情況變得更加可信。230 至 280 美元的基礎情況適合 AI 網絡需求保持強勁但集中度和估值限制進一步上行的情景,而如果主要客戶放緩部署或光學認證滑落,145 美元的熊市情況變得更加可能。第2季收入、光學貢獻、毛利率穩定性和客戶集中度是接下來要觀察的最清晰指標。
風險提醒: 交易和投資 CRDO 等股票涉及高資本損失風險。客戶集中度、半導體週期、產品認證、估值變化和杠桿交易可能造成快速損失。分配資本前進行獨立研究。
相關閱讀
- 2026年頂級 AI 網絡股票:AI 結構、交換機、銅纜、光纖和光學連接
- 2026年值得買入的頂級 AI 光學股票:光子學、光學、光纖和數據中心互連
- Lumentum (LITE) 2026年價格預測:AI 光學能否推動 LITE 朝向 1,300 美元?
- Marvell (MRVL) 2026年展望:AI 和矽片動能能否推動股價至 150 美元?
- Ciena (CIEN) 2026年價格預測:AI 光學網絡需求能否推動 CIEN 股票朝向 600 美元?
- 康寧 (GLW) 2026年股票預測:AI 光學增長能否推動 GLW 朝向 220 美元?
