

Synopsys (SNPS) oferă software de automatizare a designului electronic, proprietate intelectuală pentru siliciu, hardware de verificare și instrumente de simulare inginerească utilizate pentru a proiecta chipuri și sisteme complexe. Automatizarea Designului include acum produsele Ansys și reprezintă cea mai mare parte a veniturilor, în timp ce Licențele IP de Design licențiază interfețe reutilizabile, memorii și blocuri de securitate în chipurile clienților. Această platformă mai largă crește expunerea la infrastructura AI, automotive și sisteme fizice, deși lasă SNPS sensibilă la execuția integrării, programarea proiectelor clienților și controalele de export.
Trimestrul recent a arătat o creștere rapidă raportată după combinația Ansys alături de munca încă necesară pentru a-i realiza valoarea. Veniturile Synopsys T3 FY2026 au atins 2,477 miliarde de dolari, în creștere cu 42,4%, iar EPS non-GAAP a fost 3,91 dolari; Automatizarea Designului a generat 2,003 miliarde de dolari. Perspectiva de venituri FY2027 de 11,10-11,20 miliarde de dolari și noile parteneriate cu AWS și OpenAI oferă lui Synopsys spațiu pentru a-și extinde platforma de inginerie, deși aproximativ 10 miliarde de dolari în datorii și necesitatea de a converti parteneriatele în venituri rămân constrângeri.
Prognoza acțiunilor SNPS pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul ingineriei integrate și monetizării AI: Vânzarea încrucișată Ansys, GPT-Synopsys, IP cu redevențe și acordul de peste 1 miliard de dolari cu AWS extind veniturile mai rapid decât piața EDA de bază și mută marja operațională ajustată către ținta pe termen lung de 50%.
- Cazul riscului de execuție și politică: execuția mai lentă a IP de Design, restricțiile de export sau adoptarea întârziată a AI ar putea preveni ca intensificarea anului fiscal 2027 să atingă câștigurile suficient de rapid pentru a susține o evaluare premium.
Acest ghid analizează prognoza acțiunilor SNPS, scenariile de preț 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri T3 fiscal al Synopsys din 26 august, Ziua Investitorilor din 30 septembrie și datele de piață până pe 5 octombrie, plus cum să tranzacționați futures pe acțiuni SNPS pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe Care Investitorii Synopsys Trebuie să le Știe în Octombrie 2026
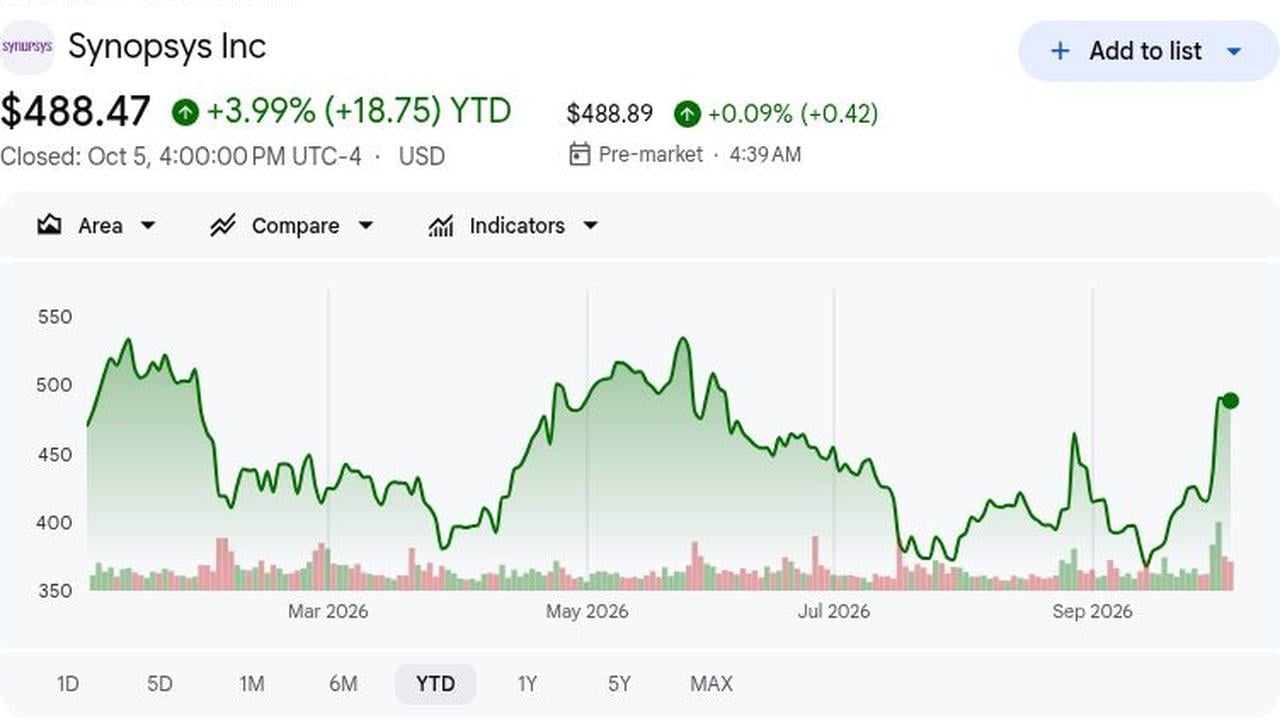
- SNPS s-a închis la 488,47 de dolari, în creștere cu 3,99% YTD: După raliul de la Ziua Investitorilor, acțiunile au rămas sub maximul de 52 de săptămâni de 539,48 dolari. Intervalul din 5 octombrie a fost 482,16-508,38 dolari, arătând că ghidarea și acordurile AI au îmbunătățit sentimentul, dar volatilitatea persistă după reprecizarea bruscă.
- Veniturile T3 au atins 2,477 miliarde de dolari, în creștere cu 42,4%: Au bătut consensul de 2,44 miliarde de dolari cu 37 de milioane de dolari și plafonul ghidării cu 17 milioane de dolari. Ansys a contribuit la creștere, astfel că comparațiile viitoare trebuie să urmărească și execuția organică și integrarea pe măsură ce efectele achiziției se normalizează.
- Veniturile din Automatizarea Designului au crescut cu 52,7% la 2,003 miliarde de dolari: Au furnizat 80,9% din vânzări și 905 milioane de dolari în venit operațional ajustat. Ansys și cererea EDA oferă lui Synopsys mai multe oportunități de a vinde încrucișat instrumente de simulare, verificare și design de sistem pe măsură ce complexitatea chipurilor crește.
- Ghidarea veniturilor fiscal 2027 a atins 11,10-11,20 miliarde de dolari: Punctul median de 11,15 miliarde de dolari stă cu 3,1% peste estimarea LSEG de 10,81 miliarde de dolari, în timp ce ghidarea EPS ajustat de 19,04-19,12 dolari a depășit consensul de 17,81 dolari. Managementul țintește de asemenea o creștere anuală a veniturilor de aproximativ 15% până în anul fiscal 2030 și o marjă operațională ajustată aproape de 50%.
- AWS s-a angajat cu peste 1 miliard de dolari iar OpenAI s-a alăturat unui program AI: Acordul multianual acoperă designul de siliciu personalizat și IP; GPT-Synopsys aplică un model OpenAI la designul de chipuri cu împărțirea veniturilor. Programarea comercială și adoptarea de către clienți vor determina contribuția financiară.
Ce Este Synopsys (SNPS)?
Synopsys dezvoltă software de automatizare a designului electronic (EDA), hardware de verificare, instrumente de simulare inginerească și IP de semiconductori reutilizabil. Designerii de chipuri folosesc produsele sale pentru a proiecta și verifica procesoare complexe înainte de fabricare, în timp ce inginerii din automotive, aerospațial și industrial folosesc instrumentele sale de simulare pentru a testa sisteme mai mari. Afacerea sa de Automatizare a Designului acoperă software de design, verificare, emulare și fabricare de chipuri, în timp ce IP de Design licențiază interfețe reutilizabile, memorii și blocuri de securitate. Mare parte din afacere este încorporată în cicluri lungi de dezvoltare a produselor, creând cerere recurentă pentru software, IP și suport.
Synopsys se extinde într-o platformă de inginerie mai largă care combină designul de chipuri, IP reutilizabil, verificarea și simularea de sistem. Ansys adaugă capabilități multifizice pentru modelarea electrică, termică, mecanică și optică, în timp ce parteneriatele cu Amazon, AWS, OpenAI, NVIDIA și turnătorii majori extind Synopsys în siliciu personalizat, inginerie asistată de AI și fluxuri de lucru de fabricare avansată. Aceste relații oferă lui Synopsys mai multe modalități de a monetiza fiecare etapă a dezvoltării produsului, deși recompensa pe termen lung depinde de adoptarea de către clienți și integrarea cu succes a portofoliului extins.
Citește mai mult: Top 10 Acțiuni de Infrastructură AI de Cumpărat în 2026: Liderii în Fabricarea și Designul de Chipuri
Synopsys (SNPS) Prezentarea Generală a Câștigurilor T3 FY2026: Veniturile și EPS Depășesc pe Măsură ce Creșterea EDA Ridică Ghidarea
Synopsys a raportat venituri T3 de 2,477 miliarde de dolari versus consensul de 2,44 miliarde de dolari și EPS non-GAAP de 3,91 dolari versus 3,67 dolari așteptați. Veniturile din Automatizarea Designului au crescut cu 52,7% la 2,003 miliarde de dolari, IP de Design a crescut cu 10,8% la 473,8 milioane de dolari, iar marja operațională non-GAAP a atins 41,6%. Managementul a ridicat punctul median al veniturilor FY2026 la 9,715 miliarde de dolari, a ridicat ghidarea EPS la 15,04-15,10 dolari și a crescut ghidarea fluxului de numerar liber cu aproximativ 600 de milioane de dolari la 2,6 miliarde de dolari, întărind perspectiva câștigurilor în ciuda costurilor de achiziție și datoriilor mai mari.
Citește mai mult: Synopsys (SNPS) Prezentarea Generală a Câștigurilor T3 FY2026: Venituri de 2,477 Miliarde de Dolari Ridică un Raliu de Preț de 13,39%
|
Indicator Financiar |
Ghidare / Consens |
Raportat / Real |
Surpriză |
|
Venituri T3 FY2026 |
Consens 2,44 mld. $; Ghidare 2,410-2,460 mld. $ |
2,477 mld. $ |
Depășit. 37 mil. $ peste consens și 17 mil. $ peste plafonul ghidării; în creștere cu 42,4% an/an. |
|
EPS diluat non-GAAP T3 |
Consens 3,67 $; Ghidare 3,63-3,69 $ |
3,91 $ |
Depășit. 0,24 $ peste consens și 0,22 $ peste plafonul ghidării. |
|
EPS diluat GAAP T3 |
1,50 $ cu un an în urmă |
2,84 $ |
Îmbunătățit. Crescut cu 89,3% an/an. |
|
Venit net GAAP T3 |
242,5 mil. $ cu un an în urmă |
545,8 mil. $ |
Îmbunătățit. Mai mult decât dublat pe măsură ce veniturile s-au scalat. |
|
Venituri Automatizare Design T3 |
1,312 mld. $ cu un an în urmă |
2,003 mld. $ |
Expandate. Crescute cu 52,7% și au reprezentat 80,9% din veniturile totale. |
|
Venituri IP Design T3 |
427,6 mil. $ cu un an în urmă |
473,8 mil. $ |
Recuperate. Crescute cu 10,8% an/an după presiunea anterioară de execuție. |
|
Marjă operațională non-GAAP T3 |
Limita superioară ghidare anterioară 41,0% |
41,60% |
Depășit. Finalizat cu 60 de puncte de bază peste plafonul ghidării. |
|
Flux de numerar operațional nouă luni |
878,9 mil. $ cu un an în urmă |
2,299 mld. $ |
Accelerat. Crescut cu 162% pe măsură ce colectările și veniturile amânate s-au îmbunătățit. |
|
Perspectiva venituri FY2026 |
Punctul median anterior 9,665 mld. $ |
9,690-9,740 mld. $ |
Ridicat. Noul punct median de 9,715 mld. $ a adăugat 50 mil. $. |
|
Perspectiva EPS non-GAAP FY2026 |
Punctul median anterior 14,76 $ |
15,04-15,10 $ |
Ridicat. Noul punct median de 15,07 $ a crescut cu 0,31 $. |
|
Perspectiva flux numerar liber FY2026 |
Perspectiva anterioară aprox. 2,0 mld. $ |
Aprox. 2,6 mld. $ |
Ridicat. Ținta a crescut cu aproximativ 600 mil. $. |
- Veniturile de 2,477 miliarde de dolari au bătut consensul cu 37 de milioane de dolari: Au depășit și plafonul ghidării cu 17 milioane de dolari. Creșterea de 42,4% reflectă forța Ansys și EDA, susținând planul de creștere FY2027 ulterior și munca de integrare din T4 ce urmează.
- EPS non-GAAP de 3,91 dolari a bătut consensul cu 0,24 dolari: A fost cu 0,22 dolari peste ghidare și în creștere de la 3,39 dolari an peste an. Profitul a crescut în ciuda investiției în achiziție, deși amortizarea și compensarea în acțiuni lărgesc diferența GAAP-to-adjusted și complică comparațiile.
- Veniturile din Automatizarea Designului au urcat cu 52,7% la 2,003 miliarde de dolari: Venitul operațional ajustat a crescut cu 55% la 905 milioane de dolari iar marja s-a extins la 45,2% de la 44,5%. Aceste rezultate sugerează că Ansys și EDA de bază pot scala împreună păstrând profitabilitatea prin integrarea continuă a produsului.
- Veniturile IP Design s-au întors la creșterea de 10,8% la 473,8 milioane de dolari: Venitul ajustat a crescut cu 45,8% la 125,4 milioane de dolari iar marja s-a îmbunătățit la 26,5% de la 20,1%. Această recuperare susține modelul IP bazat pe redevențe evidențiat la Ziua Investitorilor și contribuția sa viitoare la câștiguri.
- Ghidarea fluxului de numerar liber a crescut cu 600 de milioane de dolari la 2,6 miliarde de dolari: Fluxul de numerar operațional pe nouă luni a fost 2,299 miliarde de dolari versus 878,9 milioane de dolari cu un an în urmă. O conversie mai bună poate finanța reducerea datoriilor și rambursarea planificată de 1 miliard de dolari, susținând câștigurile pe acțiune în timp.
Synopsys (SNPS) Perspectiva de Investiții 2026: Cazul Bull de 750 $ vs. Cazul Bear de 390 $
Perspectiva Synopsys pentru 2026 depinde de dacă designul asistat de AI, integrarea Ansys și IP Design pot ridica creșterea în timp ce marjele se extind și datoriile scad. Partea pozitivă vine din parteneriate mai profunde cu hyperscaler-ii, venituri mai puternice din redevențe și vânzări încrucișate, în timp ce riscul de integrare, restricțiile de export și execuția IP mai slabă rămân principalele riscuri.
Cazul Bull: Designul AI Puternic și Creșterea IP Împing SNPS Către 750 $
Cazul Bull presupune că acordul AWS de peste 1 miliard de dolari se convertește în venituri IP semnificative, GPT-Synopsys atrage clienți plătitori, iar vânzarea încrucișată Ansys ridică cheltuielile clienților. Veniturile cresc mai rapid decât planul de 15% fiscal 2027 pe măsură ce redevențele se scalează și marja operațională ajustată se mută treptat către ținta pe termen lung de 50%.
O mișcare către 750 de dolari ar necesita venituri peste 11,20 miliarde de dolari, EPS peste 19,12 dolari și suficient flux de numerar pentru a susține reducerea datoriilor și rambursarea de 1 miliard de dolari. Noi programe hyperscaler, adoptarea plătită a agenților AI și creșterea mai puternică a IP Design ar întări cazul.
Cazul de Bază: Creșterea Stabilă Menține SNPS Între 500 $ și 620 $
Cazul de Bază presupune că Synopsys livrează în intervalul de venituri fiscal 2027 de 11,10-11,20 miliarde de dolari pe măsură ce EDA, Ansys și redevențele IP compensează costurile de integrare. Parteneriatele AI se construiesc treptat, în timp ce aproximativ 10 miliarde de dolari în datorii mențin deleverajul ca prioritate.
SNPS ar putea tranzacționa în principal între 500 și 620 de dolari dacă veniturile rămân în ghidare, EPS rămâne aproape de 19,08 dolari și marja se menține în jurul a 44%. O creștere IP Design mai slabă, conversia de numerar sau prețurile software ar limita partea superioară.
Cazul Bear: Întârzierile de Integrare și Restricțiile de Export Trag SNPS Către 390 $
Cazul Bear presupune că vânzarea încrucișată Ansys se dezvoltă mai lent, programele IP de siliciu personalizat sunt întârziate și restricțiile de export mai strânse limitează cererea. Costurile fixe de inginerie și achiziție ar apăsa apoi pe marje, în timp ce fluxul de numerar mai slab încetinește rambursarea datoriilor.
O mișcare către 390 de dolari ar deveni mai probabilă dacă veniturile scad sub 11,10 miliarde de dolari, marja ajustată ratează 44% sau IP Design se contractă din nou. Estimările de câștiguri mai mici și compresia multiplilor ar pune presiune suplimentară pe acțiune.
Prognoze de Preț pentru Acțiunile SNPS în 2026 de către Analiștii Wall Street
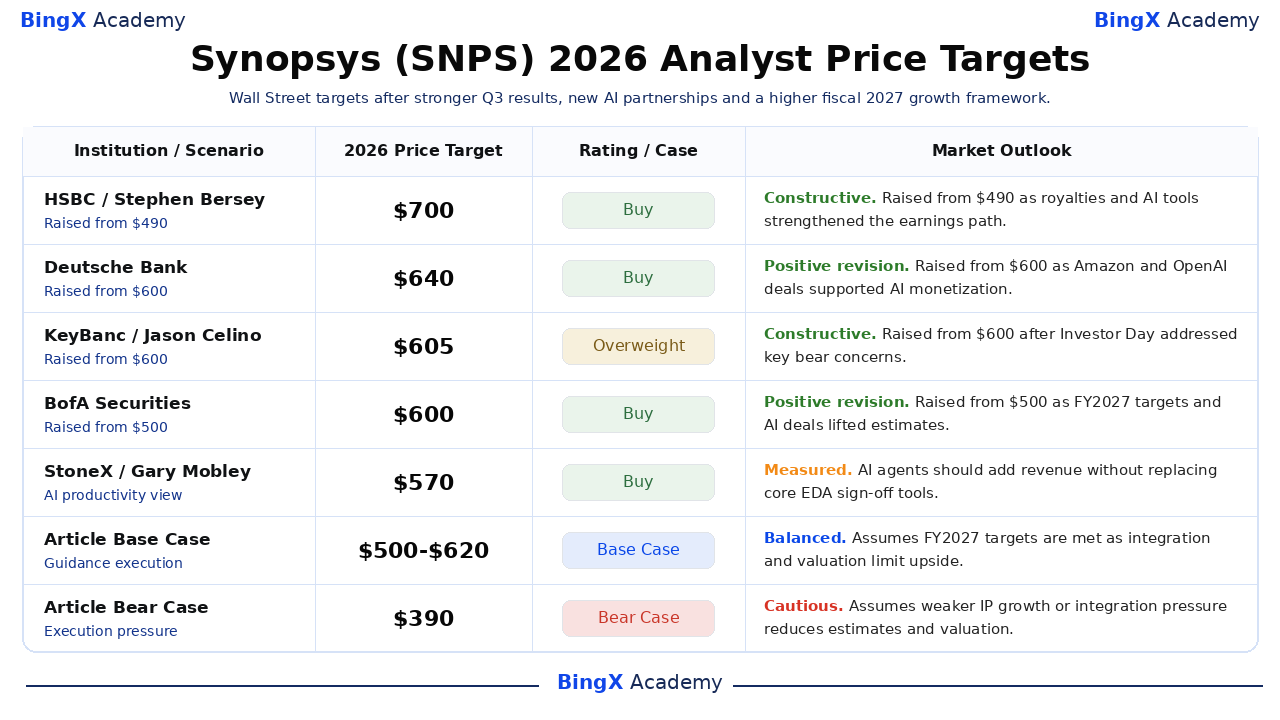
Aceste cinci ținte datate ale analiștilor variază de la 570 la 700 de dolari după T3 și Ziua Investitorilor. Răspândirea reflectă incertitudinea în jurul monetizării, integrării și evaluării, mai degrabă decât un consens unificat. Baza și Bear sunt scenarii BingX Academy, nu ținte instituționale sau prognoze de consens.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
HSBC / Stephen Bersey |
700 $ |
Buy |
Constructiv. 25 septembrie: îmbunătățit de la Hold și ridicat de la 490 $, citând redevențele, instrumentele AI și creșterea proiectată EPS de 28% până în anul fiscal 2028. |
|
Deutsche Bank / Ross Seymore |
640 $ |
Buy |
Revizuire pozitivă. 1 octombrie: ridicat de la 600 $ pe măsură ce acordurile Amazon și OpenAI au susținut monetizarea AI. |
|
KeyBanc / Jason Celino |
605 $ |
Overweight |
Constructiv. 1 octombrie: ridicat de la 600 $ după ce Ziua Investitorilor a întărit creșterea durabilă EDA. |
|
BofA Securities / Vivek Arya |
600 $ |
Buy |
Revizuire pozitivă. 1 octombrie: ridicat de la 500 $ pe țintele FY2027, sinergiile Ansys și parteneriatele AI. |
|
StoneX / Gary Mobley |
570 $ |
Buy |
Măsurat. 1 octombrie: agenții AI ar putea adăuga venituri fără a înlocui instrumentele de aprobare de bază. |
|
Cazul de Bază al Articolului |
500-620 $ |
Caz de Bază |
Echilibrat. Presupune că țintele fiscal 2027 sunt îndeplinite pe măsură ce munca de integrare, reducerea datoriilor și evaluarea limitează partea pozitivă. |
|
Cazul Bear al Articolului |
390 $ |
Caz Bear |
Prudent. Presupune că creșterea IP mai slabă, limitele de export sau presiunea de integrare reduc estimările și evaluarea. |
Cum să Tranzacționezi Acțiunile Synopsys (SNPS) pe BingX
Tranzacționează perspectiva EDA, Ansys și parteneriate AI a Synopsys folosind BingX TradFi și BingX AI. SNPS reacționează la ghidare, acorduri cu clienții, politica de export și integrare, așa că definește mai întâi catalizatorul și limitele de risc.
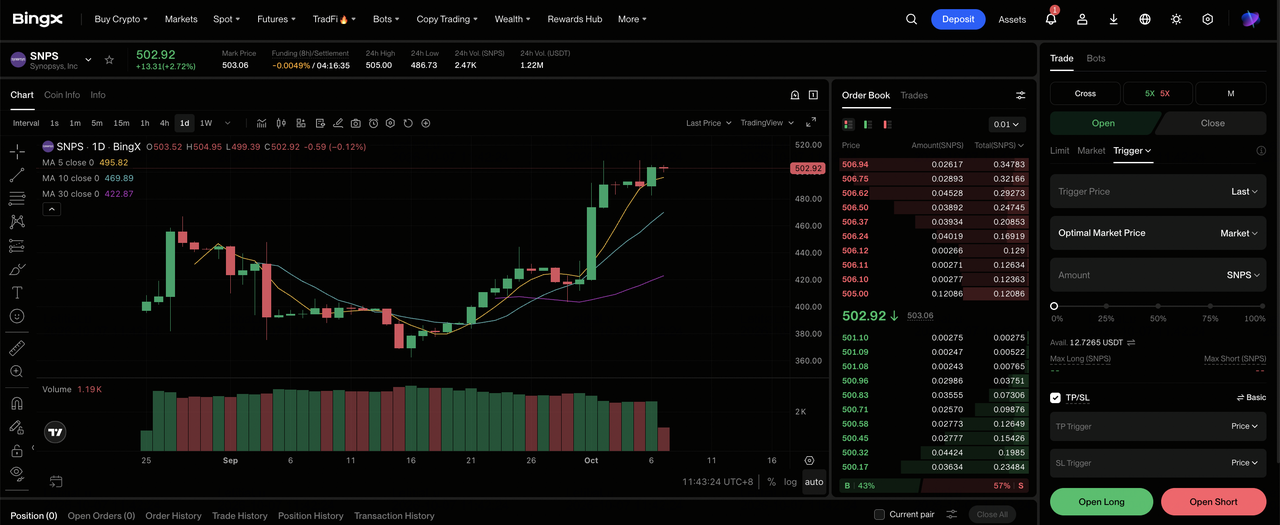
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează către secțiunea specializată TradFi din tabloul de bord al bursei BingX.
Pasul 2: Selectează Synopsys (SNPS). Caută și selectează contractul futures perpetuu SNPS-USDT.
Pasul 3: Alege direcția. Selectează Deschide Long dacă parteneriatele AI, vânzarea încrucișată Ansys și redevențele susțin estimările. Selectează Deschide Short dacă întârzierile de integrare, restricțiile de export sau IP Design mai slab amenință câștigurile.
Pasul 4: Selectează levier și modul de marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. Raliul de 13% din 1 octombrie și intervalul din 5 octombrie de 482,16-508,38 dolari arată de ce levier-ul conservator contează.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. SNPS reacționează la cererea EDA, acordurile IP, ghidare, regulile de export și integrarea Ansys.
Top 5 Riscuri de Urmărit pentru Investitorii Synopsys în 2026
Cadrul de creștere mai puternic nu elimină variabilele financiare, operaționale și de politică care pot reduce câștigurile, încetini conversia de numerar și comprima valoarea pe acțiune.
- Achiziția Ansys de 35 de miliarde de dolari adaugă presiune de execuție și bilanț: Synopsys trebuie să integreze produsele și contractele clienților în timp ce gestionează aproximativ 10 miliarde de dolari în datorii. Sinergiile mai lente sau conversia de numerar ar putea întârzia deleverajul și reduce capitalul pentru rambursări.
- Controalele de export pot reduce piața adresabilă EDA și IP: Ghidarea fiscală presupune că nu vor fi restricții SUA mai strânse sau reguli Entity List. Noile limite ar putea întârzia licențele sau bloca vânzările către clienți specifici, reducând veniturile cu marjă mare, câștigurile și multiplul de evaluare.
- Creșterea IP Design depinde de programele clienților: Veniturile IP T3 s-au recuperat cu 10,8% la 473,8 milioane de dolari. Un tape-out de siliciu personalizat întârziat sau o rampă de producție hyperscaler poate amâna licențierea și redevențele, slăbind vizibilitatea veniturilor și calitatea câștigurilor.
- Parteneriatele AI trebuie să devină venituri comerciale: GPT-Synopsys și AWS necesită încă dezvoltare de produse, validare și adoptare de către clienți. Adoptarea slabă ar lăsa Synopsys cu costuri adăugate dar mai puțină creștere către țintele sale fiscal 2030 și contribuția întârziată la venituri.
- O evaluare premium amplifică schimbările de estimări: La 488,47 dolari, SNPS s-a tranzacționat aproape de 86 de ori câștigurile GAAP finale. Dacă EPS fiscal 2027 scade sub 19,04 dolari sau expansiunea marjei încetinește, reducerile de estimări și compresia multiplilor ar putea adânci declinul acțiunilor.
Gânduri Finale: Ar Trebui să Investești în Synopsys în 2026?
Synopsys a intrat în octombrie cu un caz operațional mai puternic. Veniturile T3 au crescut cu 42,4% la 2,477 miliarde de dolari, Automatizarea Designului a atins 2,003 miliarde de dolari, iar EPS non-GAAP a urcat la 3,91 dolari. Ținta de venituri fiscal 2027 de 11,10-11,20 miliarde de dolari, combinată cu noile programe AWS și OpenAI, oferă investitorilor criterii de referință mai clare pentru a vedea dacă designul asistat de AI, redevențele IP și vânzarea încrucișată Ansys pot susține următoarea etapă de creștere.
Cazul de Bază de 500-620 de dolari pare rezonabil dacă Synopsys livrează în ghidare, menține IP Design în creștere și convertește fluxul de numerar mai puternic în reducerea datoriilor. Cazul Bull de 750 de dolari necesită monetizare AI mai rapidă, contribuții mai mari din redevențe și expansiune a marjei, în timp ce Cazul Bear de 390 de dolari devine mai relevant dacă integrarea încetinește, restricțiile de export se strâng sau creșterea IP se slăbește din nou. Veniturile FY2027, creșterea IP Design, marja operațională și fluxul de numerar sunt indicatorii cheie de urmărit.
Amintire de Risc: Tranzacționarea SNPS comportă un risc ridicat de pierdere a capitalului. Integrarea, datoriile, controalele de export, programarea clienților, monetizarea AI și evaluarea pot mișca acțiunile brusc. Cercetează independent înainte de a investi.
Lecturi Conexe
- Top Acțiuni de Semiconductori AI de Cumpărat în 2026: Ghidul Complet al Chipurilor AI și Lanțului de Aprovizionare
- Top 10 Acțiuni de Infrastructură AI de Cumpărat în 2026: Liderii în Fabricarea și Designul de Chipuri
- Ce Este OpenAI Pre-IPO și Cum să Îl Tranzacționezi pe BingX?
- NVIDIA (NVDA) Predicție de Preț 2026: Poate Creșterea Infrastructurii AI să Conducă NVDA Către 420 $?
- Amazon (AMZN) Predicție de Preț 2026: Poate Creșterea AWS și AI să Împingă AMZN Peste 400 $?
- Arm Holdings (ARM) Predicție de Preț 2026: Poate Cererea de Calcul AI să Împingă ARM Către 350 $?
