
Ambarella (AMBA) este un designer de cipuri fabless ale cărui procesoare de viziune cu consum redus de energie deservesc camerele auto, sistemele de securitate, dronele, robotica și dispozitivele edge. Baza sa de procesare video rămâne importantă, în timp ce cipurile AI CVflow cu valoare mai mare sunt centrale pentru creștere. Tranziția își lărgește piața AI fizică, dar lasă rezultatele expuse la costurile de fabricație, programarea designului și cererea clienților.
Cel mai recent trimestru a arătat că vânzările edge-AI au atins un record fără o recuperare a marjei. Veniturile Ambarella pentru Q2 FY2027 au ajuns la 108,1 milioane de dolari, în creștere cu 13,2%, în timp ce pierderea netă GAAP s-a îngustrat la 6,7 milioane de dolari față de 20,0 milioane de dolari. Numerarul și titlurile de valoare negociabile au totalizat 272,3 milioane de dolari, oferind Ambarella resurse pentru a scala programele CV7 și X7, chiar dacă convertirea noilor designuri în livrări de volum mai mare rămâne necesară pentru a absorbi costurile proceselor avansate.
Prognoza acțiunilor AMBA pentru 2026 se centrează acum pe două viziuni concurente:
- Cazul expansiunii edge-AI: X7, CV7 și o bază instalată de peste 50 de milioane lărgesc piața adresabilă a Ambarella, în timp ce acordurile de canal de șapte ani ajută mai mulți clienți întreprinderi să treacă de la evaluare la producție.
- Cazul conversiei marjei: costurile proceselor avansate, concentrarea clienților și ciclurile lungi de calificare auto mențin creșterea câștigurilor sub nivelul necesar pentru o re-evaluare durabilă.
Acest ghid analizează prognoza acțiunilor AMBA, scenariile de preț 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri Q2 2027 fiscal al Ambarella din 3 septembrie, 10-Q și datele pieței până pe 5 octombrie, plus cum să tranzacționați futures-urile acțiunilor AMBA pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Ambarella Trebuie să le Știe în Octombrie 2026
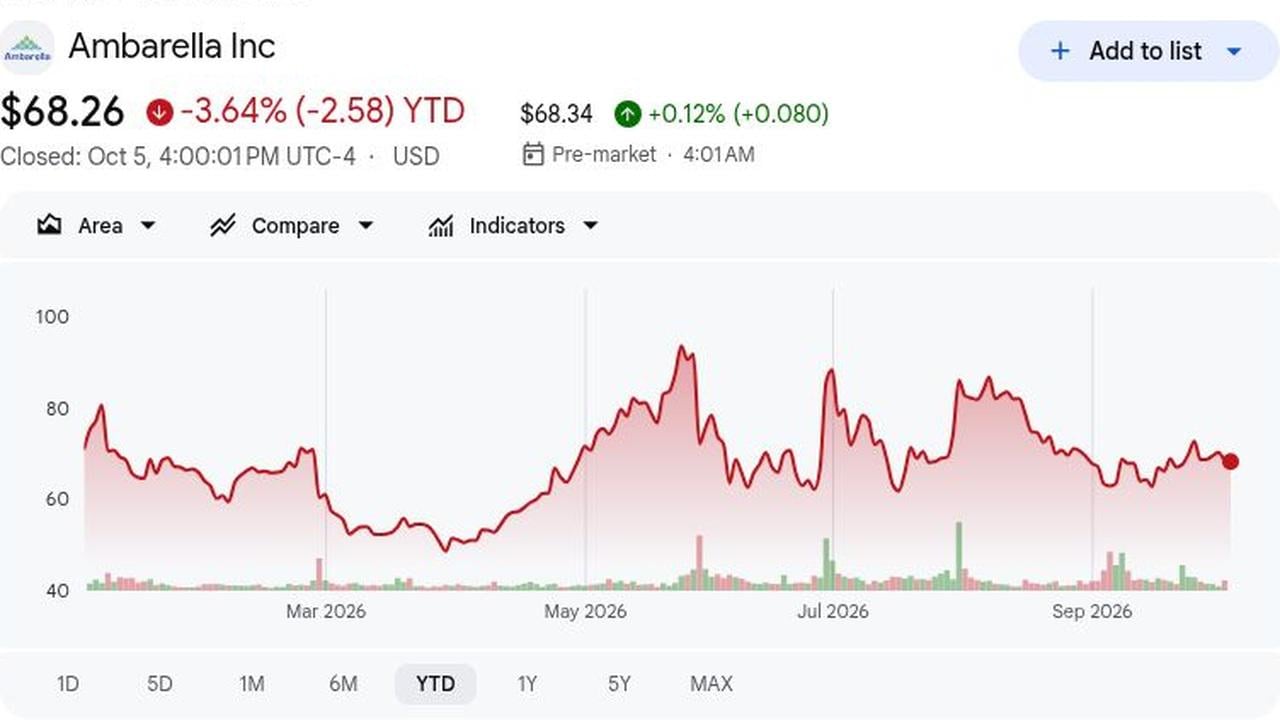
- AMBA s-a închis la 68,26 dolari pe 5 octombrie și era în scădere cu 3,64% YTD: AMBA s-a închis la 68,26 dolari pe 5 octombrie, în scădere cu 3,64% YTD, între un minim de 52 de săptămâni de 48,30 dolari și un maxim de 96,69 dolari. Acțiunile au sărit, de asemenea, cu aproximativ 19% după speculațiile de achiziție NXP din 31 iulie, arătând cum zvonurile pot umbri rezultatele operaționale.
- Veniturile Q2 FY2027 au crescut cu 13,2% la 108,1 milioane de dolari: Veniturile Q2 de 108,1 milioane de dolari au crescut cu 13,2% și au depășit consensul cu 0,36 milioane de dolari. Depășirea îngustă arată o cerere constantă pentru cipuri de inferență AI cu prețuri mai mari, dar lasă nedeterminată dezbaterea marjei.
- Peste 50 de milioane de SoC-uri AI Ambarella au fost livrate: Peste 50 de milioane de SoC-uri AI au fost livrate, iar vânzările record edge-AI au venit cu o cerere puternică pentru CV75/CV72 în automotive și IoT. CV7 oferă peste 2,5 ori performanța AI din generația anterioară pe 4nm, sprijinind câștigurile viitoare ale mix-ului de produse.
- Ghidarea veniturilor Q3 a ajuns la 115 - 124 milioane de dolari: Ghidarea veniturilor Q3 de 115 - 124 milioane de dolari pune punctul median la 119,5 milioane de dolari, cu 0,2 milioane de dolari peste consens și aproximativ 10% peste 108,5 milioane de dolari acum un an. Perspectiva marjei ajustate de 59% la 60% semnalează presiunea continuă a costurilor nodurilor avansate.
- Țintele Wall Street au variat de la 65 la 120 de dolari: Țintele se întind de la 65 la 120 de dolari. Viziunea Buy de 120 de dolari a Rosenblatt contrastează cu ținta de 65 de dolari a Roth MKM și retrogradarea Craig-Hallum din 4 septembrie la Hold la 70 de dolari, arătând dezacordul asupra posibilității ca creșterea AI fizică să poată compensa riscurile de execuție și marjă.
Ce este Ambarella (AMBA)?
Ambarella proiectează sisteme-pe-cip care combină compresia video, procesarea imaginilor, viziunea computerizată și accelerarea AI. Cipurile sale sunt utilizate în camerele auto și sistemele de asistență șofer, camerele de securitate, dronele, robotica și alte dispozitive conectate unde consumul redus de energie și procesarea pe dispozitiv contează. Ca o companie semiconductoare fabless, Ambarella își proiectează cipurile și software-ul, dar se bazează pe turnătorii externi și partenerii de asamblare pentru fabricație. Acest model menține compania concentrată pe designul cipurilor, deși rampele de produse depind în continuare de calificare, randamente și programele de producție ale clienților.
Ambarella se extinde de la procesoarele axate pe cameră către aplicații edge și AI fizică mai largi. SoC-urile sale de viziune CV7 de 4nm gestionează sarcinile de percepție pe dispozitiv, în timp ce X7 adaugă accelerarea AI standalone pentru sistemele bazate pe Arm și x86. Partenerii precum Macnica, Capgemini, Google Cloud, Ultralytics și ZEDEDA sprijină distribuția, dezvoltarea, implementarea modelelor și managementul flotei, ajutând clienții să treacă de la evaluare către producție în vehicule, robotică, echipamente industriale și sisteme de securitate.
Prezentarea Generală a Câștigurilor Ambarella (AMBA) Q2 FY2027: Creșterea Edge-AI Întâlnește Presiunea Marjei
Veniturile Q2 FY2027 au fost de 108,12 milioane de dolari față de consensul de 107,76 milioane de dolari; EPS non-GAAP a fost de 0,18 dolari față de 0,17 dolari. Veniturile au crescut cu 13,2% și pierderea netă GAAP s-a îngustrat la 6,7 milioane de dolari față de 20 de milioane de dolari, dar marja brută non-GAAP a scăzut cu 120 de puncte de bază la 59,3%. Punctul median Q3 de 119,5 milioane de dolari a depășit consensul cu 0,2 milioane de dolari, menținând creșterea intactă în timp ce profitabilitatea a rămas întrebarea centrală.
Citește mai mult: Prezentarea Generală a Câștigurilor Ambarella (AMBA) Q2 FY2027: Depășirea Îngustă a Veniturilor și Presiunea Marjei Trimit Acțiunile în Jos cu 0,77%
|
Metrica Financiară |
Ghidare / Consens |
Raportat / Real |
Surpriză |
|
Venituri Q2 FY2027 |
Consens 107,76M dolari |
108,12M dolari |
Depășit. Cu 0,36M dolari peste consens; în creștere cu 13,2% YoY. |
|
EPS diluat non-GAAP Q2 |
Consens 0,17 dolari |
0,18 dolari |
Depășit. Cu un cent peste consens; în creștere de la 0,15 dolari. |
|
Pierderea netă GAAP Q2 |
Pierdere de 20,0M dolari acum un an |
Pierdere de 6,7M dolari |
Îmbunătățit. Pierderea s-a îngustrat cu 13,3M dolari. |
|
Marja brută GAAP Q2 |
58,9% acum un an |
57,70% |
Mai mică. S-a contractat cu 120 de puncte de bază. |
|
Marja brută non-GAAP Q2 |
60,5% acum un an |
59,30% |
Mai mică. S-a contractat cu 120 de puncte de bază. |
|
Numerar și titluri de valoare negociabile |
261,2M dolari acum un an |
272,3M dolari |
Mai mare. În creștere cu 11,1M dolari an peste an. |
|
Perspectiva veniturilor Q3 FY2027 |
Consens 119,3M dolari |
115M - 124M dolari |
În linie. Punctul median de 119,5M dolari a fost cu 0,2M dolari peste consens. |
|
Perspectiva marjei brute non-GAAP Q3 |
60,9% acum un an |
59% la 60% |
Mai mică. Punctul median implică 140 de puncte de bază de presiune. |
- Veniturile de 108,1 milioane de dolari au crescut cu 13,2% an peste an: Veniturile au crescut cu 12,6 milioane de dolari la 108,1 milioane de dolari, în creștere cu 13,2% YoY, în principal pe livrările mai mari de procesoare de inferență AI mai scumpe. Depășirea consensului cu 0,36 milioane de dolari a fost îngustă, astfel încât îmbunătățirea mix-ului este evidentă, dar nu încă o surpriză majoră a câștigurilor.
- EPS diluat non-GAAP a crescut cu 20% la 0,18 dolari: EPS non-GAAP a crescut cu 20% la 0,18 dolari, cu venitul net ajustat crescând la 8,2 milioane de dolari față de 6,4 milioane de dolari. Depășirea consensului cu un cent este constructivă, deși un credit GAAP R&D de unică folosință de 9,0 milioane de dolari limitează concluziile despre eficiența recurentă.
- Pierderea netă GAAP s-a îngustrat cu 13,3 milioane de dolari la 6,7 milioane de dolari: Pierderea netă GAAP s-a îngustrat cu 13,3 milioane de dolari la 6,7 milioane de dolari, deoarece pierderea operațională s-a îmbunătățit la 8,1 milioane de dolari față de 22,0 milioane de dolari. Fluxul de numerar operațional pe șase luni a rămas negativ la 25,9 milioane de dolari, deoarece inventarul a absorbit capitalul de lucru.
- Marja brută non-GAAP a scăzut cu 120 de puncte de bază la 59,3%: Marja brută non-GAAP a scăzut cu 120 de puncte de bază la 59,3%; declarația a citat costurile proceselor avansate, compensate parțial de mix-ul favorabil. Ghidarea Q3 de 59% la 60% sugerează că CV7 și X7 au nevoie de o scală mai mare înainte ca creșterea vânzărilor să ridice marjele.
- Punctul median Q3 de 119,5 milioane de dolari implică aproximativ 10% creștere: Punctul median Q3 de 119,5 milioane de dolari implică aproximativ 10% creștere YoY față de 108,5 milioane de dolari și se potrivește aproape cu consensul de 119,3 milioane de dolari. Gama de 9 milioane de dolari și obligațiile de cumpărare de 49,0 milioane de dolari fac conversia cererii și disciplina inventarului cheie.
Perspectiva de Investiție Ambarella (AMBA) 2026: Cazul Bull de 130 de dolari vs. Cazul Bear de 55 de dolari
Perspectiva Ambarella pentru 2026 depinde de posibilitatea ca cererea mai puternică de edge-AI să poată transforma produse noi precum CV7 și X7 în creșterea susținută a veniturilor și o generare mai bună de numerar. Partea pozitivă vine din adoptarea mai largă în piețele auto, robotică, securitate și industriale, în timp ce calificarea mai lentă, presiunea marjei și costurile operaționale mai mari rămân principalele riscuri.
Cazul Bull: Cererea Puternică Edge-AI Împinge AMBA către 130 de dolari
Cazul Bull presupune că cipurile CV-series mai noi ale Ambarella, incluzând CV75, CV72 și CV7, continuă să crească în aplicații care au nevoie de procesare în timp real a viziunii și AI, precum camerele de asistență șofer, sistemele de securitate, dronele și roboții. Acceleratorul său X7, care adaugă procesare AI sistemelor bazate pe Arm sau x86, extinde de asemenea oportunitatea în sarcini industriale și AI fizice mai largi dincolo de dispozitivele axate pe cameră.
O mișcare către 130 de dolari ar necesita venituri Q3 aproape de maximul de 124 de milioane de dolari, actualizări suplimentare de ghidare, marja brută non-GAAP peste 60% și dovezi mai puternice că X7 se mută de la evaluarea clienților în producție. Fluxul de numerar operațional pozitiv ar oferi confirmare suplimentară.
Cazul de Bază: Creșterea Constantă Edge-AI Menține AMBA între 80 și 105 dolari
Cazul de Bază presupune că cererea pentru cipurile de viziune și AI ale Ambarella rămâne sănătoasă, în timp ce programele auto și întreprinderi durează timp să ajungă la volum. Produsele CV-series continuă să sprijine sarcinile de cameră și percepție, în timp ce X7 își extinde treptat adoptarea în robotică, sisteme industriale și alte dispozitive care au nevoie de procesare AI locală.
AMBA ar putea tranzacționa în principal între 80 și 105 dolari dacă creșterea veniturilor rămâne peste 10%, numerarul rămâne peste 250 de milioane de dolari și marja brută non-GAAP se menține aproape de 59% la 60%. Rampele mai lente ale clienților ar limita probabil partea superioară.
Cazul Bear: Rampele Mai Lente de Produse Trag AMBA către 55 de dolari
Cazul Bear presupune că implementările noi de cipuri AI se amână, calificarea auto durează mai mult și costurile mai mari de dezvoltare și canal afectează profitabilitatea. Adoptarea mai lentă a cipurilor de viziune mai noi și X7 ar reduce beneficiul așteptat din schimbarea Ambarella către aplicații edge-AI mai largi.
O mișcare către 55 de dolari ar deveni mai probabilă dacă veniturile ratează ghidarea, inventarul crește peste 76,9 milioane de dolari din iulie sau ieșirea de numerar operațional continuă. Conversia slabă de producție X7 ar adăuga presiune suplimentară.
Prognoze de Preț pentru Acțiunile AMBA pentru 2026 de către Analiștii Wall Street
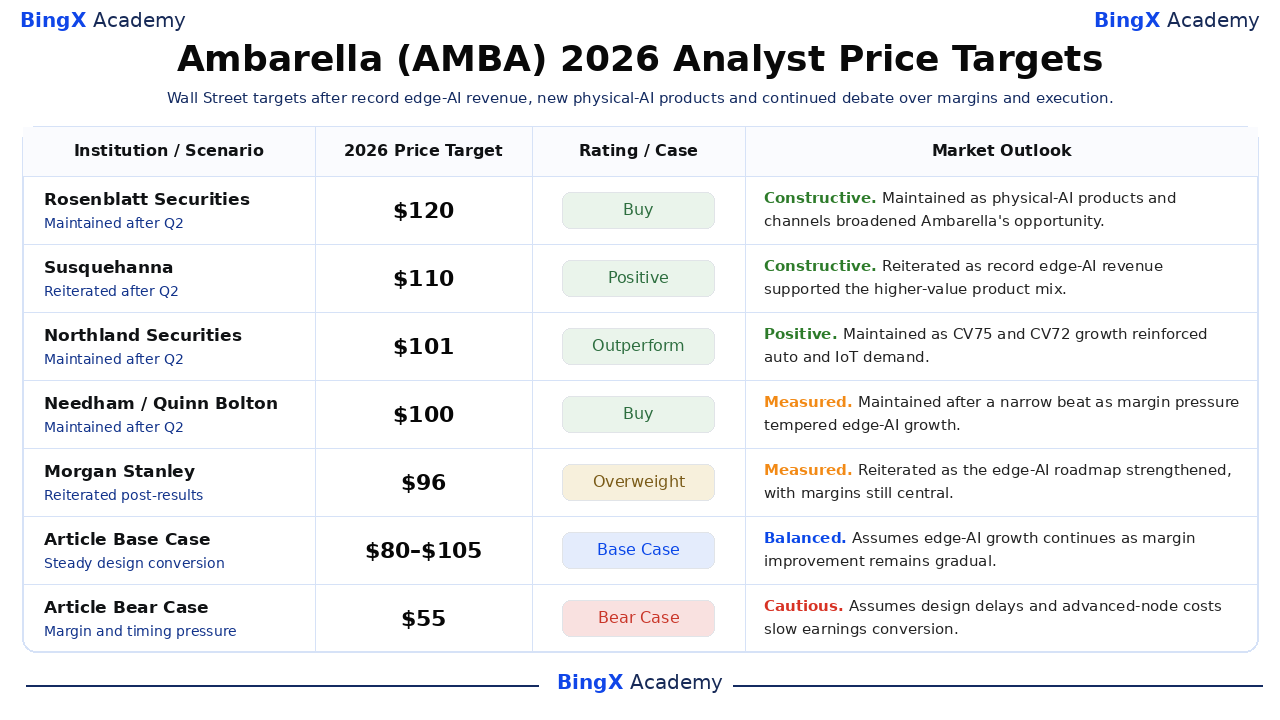
Tabelul rezumă acțiunile terților datate disponibile până pe 5 octombrie. Diferența de la 65 la 120 de dolari reflectă incertitudinea asupra creșterii, marjelor și execuției, mai degrabă decât o promisiune unică de preț. Rândurile Cazului de Bază și Bear ale articolului sunt scenarii editoriale și sunt păstrate separate de acțiunile reale ale analiștilor.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Rosenblatt Securities / Kevin Cassidy |
120 dolari |
Cumpărare |
Constructiv. 15 septembrie: menținut pe măsură ce produsele și canalele AI fizice au lărgit oportunitatea Ambarella. |
|
Susquehanna / Christopher Rolland |
110 dolari |
Pozitiv |
Constructiv. 4 septembrie: reiterat pe măsură ce veniturile record edge-AI au susținut mix-ul de produse cu valoare mai mare. |
|
Northland Securities / Gus Richard |
101 dolari |
Outperform |
Pozitiv. 4 septembrie: menținut pe măsură ce creșterea CV75 și CV72 a întărit cererea automotive și IoT. |
|
Needham / Quinn Bolton |
100 dolari |
Cumpărare |
Măsurat. 4 septembrie: menținut după o depășire îngustă pe măsură ce presiunea marjei a temperat creșterea edge-AI. |
|
Morgan Stanley / Joseph Moore |
96 dolari |
Supraponderat |
Măsurat. 18 septembrie: reiterat pe măsură ce roadmap-ul edge-AI s-a întărit, cu marjele în continuare centrale. |
|
Stifel Nicolaus / Tore Svanberg |
90 dolari |
Cumpărare |
Echilibrat. 4 septembrie: menținut pe măsură ce punctul median Q3 de 119,5 milioane de dolari a păstrat creșterea intactă în ciuda așteptărilor de marjă mai mici. |
|
Cazul de Bază al Articolului |
80 - 105 dolari |
Caz de Bază |
Echilibrat. Presupune că creșterea edge-AI continuă pe măsură ce îmbunătățirea marjei rămâne graduală. |
|
Cazul Bear al Articolului |
55 dolari |
Caz Bear |
Precaut. Presupune că întârzierile de design și costurile nodurilor avansate încetinesc conversia câștigurilor. |
Cum să Tranzacționezi Acțiunile Ambarella (AMBA) pe BingX
Tranzacționează ciclul de produse edge-AI al Ambarella, parteneriatele AI fizice și perspectiva marjei folosind BingX TradFi și instrumentele BingX AI. Deoarece AMBA poate reacționa brusc la câștiguri, design wins, lansări de produse și rapoarte de achiziție, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
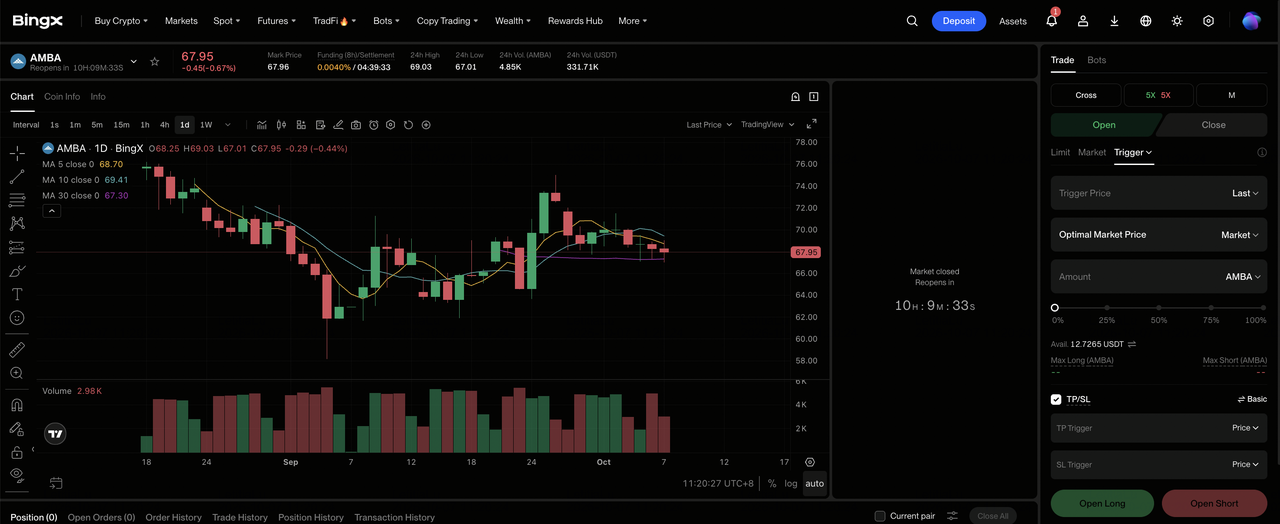
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi de pe dashboard-ul bursei BingX.
Pasul 2: Selectează Ambarella (AMBA). Caută și selectează contractul futures perpetuu AMBA-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă te aștepți ca veniturile edge-AI și adoptarea X7 să se întărească în timp ce marja brută se stabilizează. Selectează Deschide Short dacă te aștepți ca întârzierile de design sau costurile nodurilor avansate să slăbească conversia câștigurilor.
Pasul 4: Selectează levier și modul de marjă. Alege Marja Izolată sau Cross în funcție de toleranța ta la risc. Saltul de aproximativ 19% din 31 iulie cu zvonuri de achiziție arată de ce levierul conservativ și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Stabilește nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. AMBA poate reacționa rapid la ghidarea trimestrială, programarea design-win-urilor, schimbările marjei brute, lansările de produse și rapoartele strategice.
Top 5 Riscuri de Urmărit pentru Investitorii Ambarella în 2026
Piața edge-AI a Ambarella este în creștere, dar producția profitabilă depinde de convertirea designurilor în volum, protejând în același timp marjele și generând numerar pentru a finanța dezvoltarea ulterioară.
- Compresia marjei brute poate limita conversia câștigurilor: Atât marjele brute GAAP, cât și non-GAAP au scăzut cu 120 de puncte de bază în Q2, iar gama ajustată Q3 rămâne sub nivelul de 60,9% de acum un an. Costurile persistente ale nodurilor avansate și memoriei ar putea menține creșterea profitului sub creșterea veniturilor.
- Ciclurile lungi de design pot întârzia veniturile AI fizice: programele auto și industriale necesită adesea validare înainte de producția în volum. Dacă câștigurile CV7 sau X7 se schimbă în perioade ulterioare, Ambarella ar continua să finanțeze ingineria și dezvoltarea canalelor înainte de a primi contribuția așteptată la vânzări.
- Concentrarea distribuitorilor și clienților poate amplifica volatilitatea: WT Microelectronics și Hakuto gestionează o parte semnificativă din vânzările indirecte. Schimbările în achiziții, inventar sau programarea clienților finali pot produce prin urmare fluctuații trimestriale bruște chiar și atunci când pipeline-ul pe termen lung rămâne intact.
- Creșterea inventarului poate consuma numerar: inventarul a crescut la 76,9 milioane de dolari față de 52,2 milioane de dolari la 31 ianuarie, iar fluxul de numerar operațional pe șase luni a fost negativ cu 25,9 milioane de dolari. Dacă cererea se convertește mai lent decât planificat, riscul de depreciere și nevoile de capital de lucru ar putea reduce valoarea pe acțiune.
- Speculația strategică poate deconecta prețul de execuție: AMBA a sărit cu aproximativ 19% după raportul NXP din iulie, deși nu a fost anunțată o tranzacție completă. Dacă așteptările de preluare se estompează, acțiunea poate fi reprecuită către câștigurile standalone înainte ca produsele noi să genereze profit suficient.
Gânduri Finale: Ar Trebui să Investești în Ambarella în 2026?
Ambarella are momentum edge-AI: veniturile Q2 au crescut cu 13,2%, vânzările edge-AI au atins un record, peste 50 de milioane de SoC-uri AI au fost livrate, iar partenerii incluzând Macnica, Capgemini, ZEDEDA și Ultralytics sprijină implementările. X7 extinde de asemenea piața dincolo de sistemele construite în jurul SoC-urilor Ambarella, oferind Ambarella o altă cale către veniturile acceleratorului dincolo de cipurile tradiționale de cameră.
Dezbaterea este conversia. Cazul bull de 130 de dolari are nevoie de design wins, parteneri și produse cu noduri avansate pentru a ridica împreună veniturile și marjele; cazul bear de 55 de dolari câștigă greutate dacă marja rămâne sub 60%, inventarul crește sau programele se amână. Traderii conservatori pot urmări dacă Q3 atinge punctul median de 119,5 milioane de dolari și fluxul de numerar operațional se îmbunătățește.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni precum AMBA implică un risc ridicat de pierdere de capital. Ciclurile semiconductoarelor, întârzierile de design, costurile de fabricație, concentrarea clienților și speculația de achiziție pot crea mișcări bruște de preț. Efectuează cercetări independente înainte de alocarea capitalului.
Lectură Asociată
- Predicția de Preț IBM (IBM) 2026: Poate Creșterea Software și Quantum să Împingă IBM către 350 de dolari?
- Predicția de Preț Marvell Technology (MRVL) 2026: Poate Siliciul AI Personalizat să Împingă MRVL către 350 de dolari?
- Predicția de Preț NVIDIA (NVDA) 2026: Poate Creșterea Infrastructurii AI să Conducă NVDA către 420 de dolari?
- Predicția de Preț Applied Materials (AMAT) 2026: Poate Cererea de Echipamente AI să Împingă AMAT către 850 de dolari?
- Predicția de Preț Texas Instruments (TXN) 2026: Poate Recuperarea Analogică să Împingă TXN către 380 de dolari?
