Credo Technology (CRDO) este o companie de semiconductori fabless care proiectează legături de cupru și optice de mare viteză pentru centrele de date. Cablurile electrice active (AEC), transceivere optice, DSP-uri, componente silicon-fotonice, retimere și software conectează acceleratoare, servere și switch-uri. Veniturile depind de conversia designurilor în implementări de către clienți, legând creșterea de cheltuielile pentru infrastructura AI, calificarea produselor și programele hyperscaler.
Ultimul trimestru a arătat creșterea conectivității AI alături de presiunea din creșterea optică. Veniturile Credo pentru T1 AF2027 au atins 479,0 milioane de dolari, în creștere cu 114,7%, iar marja brută non-GAAP a fost de 68,0%, în timp ce marja brută GAAP a scăzut la 64,5%. Numerarul și investițiile pe termen scurt au totalizat 763,3 milioane de dolari, oferind lui Credo pista pentru a urmări ținta de management de peste 600 milioane de dolari pentru veniturile optice AF2027, chiar dacă calendarul expedierilor și concentrarea clienților lasă această creștere expusă.
Prognoza acțiunilor CRDO pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul de expansiune optică: Ținta de venituri optice de peste 600 milioane de dolari pentru AF2027 a Credo și foaia de parcurs pentru produsele 1.6T adaugă un al doilea motor de creștere la AEC-uri, oferind companiei mai multe modalități de a participa pe măsură ce clusterele AI se extind.
- Cazul execuției și evaluării: un singur client final a reprezentat 43% din veniturile T1, măsurile de marjă s-au înmuiat secvențial, și orice întârziere în programele hyperscaler ar putea contesta o evaluare construită pe o creștere rapidă continuă.
Acest ghid analizează prognoza acțiunilor CRDO, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de rezultate T1 AF2027 din 1 septembrie al Credo, depunerea trimestrială din 1 august și datele de piață până în 5 octombrie, plus cum să tranzacționezi futures-urile acțiunilor CRDO pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Credo Technology Trebuie să le Știe în Octombrie 2026
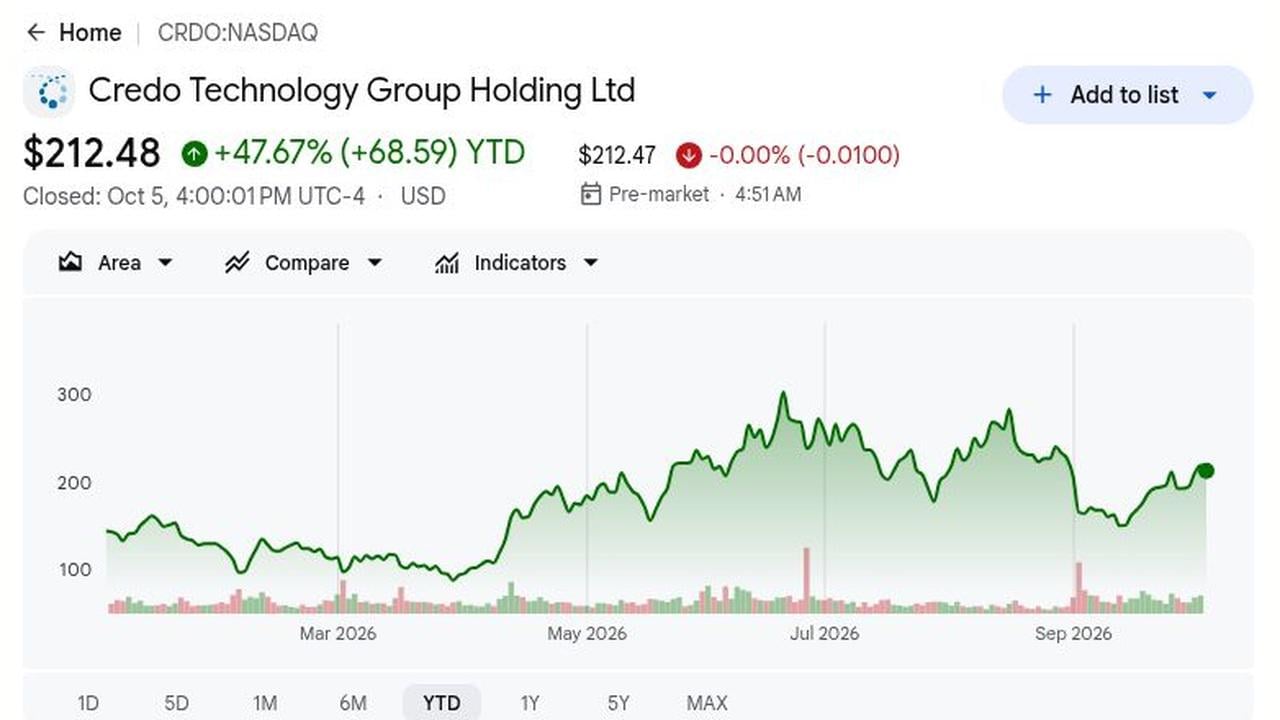
- CRDO a închis la 212,48 dolari în 5 octombrie, în creștere cu 47,67% YTD: Acțiunea era cu 31,2% sub maximul său de 308,67 dolari, arătând cum investitorii re-prețuiesc riscul de execuție chiar și pe măsură ce veniturile din conectivitatea AI cresc. Aceasta rămâne o referință volatilă, nu o prognoză.
- Veniturile T1 AF2027 au crescut cu 114,7% la 479,0 milioane de dolari: Veniturile au depășit consensul de 471,71 milioane de dolari cu 7,29 milioane de dolari și au crescut cu 9,6% secvențial. Aceasta confirmă cererea, dar lasă durabilitatea AEC incertă pe măsură ce optica se extinde în mai multe designuri de rețea hyperscale.
- EPS non-GAAP a ajuns la 1,20 dolari, în creștere de la 0,52 dolari cu un an mai devreme: EPS GAAP a fost 0,67 dolari și venitul net s-a dublat la 129,4 milioane de dolari de la 63,4 milioane de dolari. Vânzările ating câștigurile, deși mixul și costurile se pot schimba încă rapid.
- Ghidarea veniturilor T2 implică o altă creștere secvențială de 10,6%: Credo se așteaptă la 525-535 milioane de dolari, un punct median de 530 milioane de dolari față de 479,0 milioane de dolari în T1 și peste consensul de 514,7 milioane de dolari, stabilind o bară mai înaltă pentru următorul raport.
- Veniturile optice sunt vizate peste 600 milioane de dolari în AF2027: Managementul se așteaptă ca ZeroFlap optics, PIC-urile și DSP-urile să fie fiecare peste 100 milioane de dolari și a prezentat conectivitatea 1.6T la ECOC 2026. Calificarea și implementările clienților trebuie să convertească aceste ținte în vânzări raportate pentru a susține cazul de creștere și contribuțiile semnificative la scară.
Ce Este Credo Technology (CRDO)?
Credo Technology Group proiectează cipuri și sisteme de conectivitate de mare viteză care mută date în interiorul și între servere, acceleratoare AI și switch-uri de rețea. Portofoliul său include cabluri electrice active (AEC), transceivere optice, procesoare de semnale digitale, componente silicon-fotonice, retimere și software de diagnosticare. AEC-urile gestionează legături pe distanță scurtă unde eficiența energetică și calitatea semnalului contează, în timp ce produsele optice susțin conexiuni mai lungi în rețelele mai mari de centre de date. Credo este fabless, astfel încât proiectează tehnologia și se bazează pe parteneri de fabricație externi, cu creșterea legată de câștigurile de design, calificarea clienților și implementarea la scară largă.
Strategia pe termen lung a Credo este să se extindă de la AEC-uri la o platformă de conectivitate electrică și optică mai largă pentru centrele de date AI. AEC-urile ZeroFlap susțin legături pe distanță scurtă, în timp ce transceivere optice, DSP-uri și componente silicon-fotonice abordează creșterea lățimii de bandă de la 800G către 1.6T. Achiziția DustPhotonics a adăugat tehnologie de circuite integrate fotonice, oferind lui Credo mai mult control asupra procesării semnalelor și conectivității optice. Produsele sale pot deservi atât legăturile scale-up din interiorul sistemelor AI, cât și rețelele scale-out între servere și rack-uri, cu creșterea pe termen lung depinzând de programele clienților care trec de la calificare la producția repetată.
Citește mai mult: Top AI Networking Stocks 2026: AI Fabric, Switch-uri, Cupru, Fibră și Conectivitate Optică
Prezentarea Generală a Rezultatelor Credo Technology (CRDO) T1 AF2027: Venituri Record și Ghidare Puternică T2 Susțin Creșterea Optică
Credo a raportat venituri record pentru T1 de 479,0 milioane de dolari, în creștere cu 114,7%, și EPS ajustat de 1,20 dolari față de 1,17 dolari așteptat. Ghidarea T2 implică o creștere secvențială de 10,6%, în timp ce ținta optică AF2027 depășește 600 milioane de dolari. Totuși, marja GAAP de 64,5% și vânzarea post-lansare arată că investitorii încă vor conversia optică profitabilă.
|
Metrica Financiară |
Ghidare / Consens |
Raportat / Efectiv |
Surpriză |
|
Venituri T1 AF2027 |
471,71M$ consens |
479,00M$ |
Depășit. 7,29M$ peste consens; în creștere cu 114,7% YoY. |
|
EPS diluat non-GAAP T1 |
1,17$ consens |
1,20$ |
Depășit. Trei cenți peste consens și în creștere de la 0,52$. |
|
EPS diluat GAAP T1 |
0,34$ cu un an mai devreme |
0,67$ |
Îmbunătățit. Aproape dublat pe măsură ce venitul net GAAP a atins 129,4M$. |
|
Marja brută GAAP T1 |
67,4% cu un an mai devreme |
64,50% |
Mai mică. Contractată cu 2,9 puncte procentuale YoY. |
|
Marja brută non-GAAP T1 |
68,3% în T4 AF2026 |
68,00% |
Stabilă. Scăzută cu 0,3 puncte secvențial. |
|
Fluxul de numerar operațional T1 |
104,5M$ cu un an mai devreme |
163,4M$ |
Mai mare. Generarea de numerar s-a extins alături de creșterea rapidă a veniturilor. |
|
Numerar și investiții pe termen scurt |
663,6M$ la 2 mai 2026 |
764,3M$ la 1 august 2026 |
Mai mare. Crescut cu 100,7M$ în timpul trimestrului. |
|
Perspectiva veniturilor T2 AF2027 |
514,7M$ consens |
525M–535M$ |
Peste. Punctul median de 530M$ implică o creștere secvențială de 10,6%. |
|
Perspectiva veniturilor optice AF2027 |
Veniturile totale AF2026: 1,335B$ |
Peste 600M$ |
Extins. Se așteaptă ca trei categorii optice să depășească fiecare 100M$. |
- Venituri de 479,0 milioane de dolari au depășit consensul cu 7,29 milioane de dolari: Vânzările au crescut cu 114,7% an la an și cu 9,6% secvențial. Creșterea secvențială este deosebit de importantă pentru că arată că baza de venituri încă se extinde după un trimestru anterior deja puternic.
- EPS diluat non-GAAP de 1,20 dolari a depășit consensul cu 0,03 dolari: EPS ajustat a crescut de la 0,52 dolari cu un an mai devreme, în timp ce EPS GAAP a crescut de la 0,34 dolari la 0,67 dolari. Câștigurile mai puternice arată că creșterea rapidă a veniturilor se traduce în profit, deși compensarea pe bază de acțiuni rămâne importantă de urmărit.
- Venitul net GAAP s-a mai mult decât dublat la 129,4 milioane de dolari: Venitul net ajustat a atins 236,3 milioane de dolari, în creștere cu 140% an la an. Baza de profit mai puternică oferă lui Credo mai multă flexibilitate pentru a finanța expansiunea optică și dezvoltarea de produse noi.
- Marja brută GAAP a scăzut la 64,5% de la 67,4%: Marja brută non-GAAP a fost mai stabilă la 68,0%, doar cu 0,3 puncte procentuale sub T4 AF2026. Riscul principal este dacă un mix optic în creștere poate scala fără a cauza o compresie suplimentară a marjei.
- Punctul median al ghidării veniturilor T2 de 530 milioane de dolari a depășit consensul cu 15,3 milioane de dolari: Perspectiva implică o altă creștere secvențială de 10,6%, în timp ce veniturile optice AF2027 se așteaptă să depășească 600 milioane de dolari. Livrarea acestor ținte fără a sacrifica marja ar întări cazul că produsele optice devin un al doilea motor major de creștere.
Perspectiva de Investiții Credo Technology (CRDO) 2026: Cazul Bull de 325$ vs. Cazul Bear de 145$
Perspectiva Credo pentru 2026 depinde de capacitatea cererii puternice de rețea AI de a menține creșterea AEC înaltă în timp ce produsele optice mai noi se extind fără a slăbi marjele. Avantajul vine din adoptarea 800G și 1.6T, în timp ce concentrarea clienților, întârzierile de calificare și presiunea marjei rămân principalele riscuri.
Cazul Bull: Cererea Puternică de Rețea AI Împinge CRDO Către 325$
Cazul Bull presupune că cererea AEC rămâne puternică în timp ce produsele optice 800G și 1.6T extind rolul lui Credo în centrele de date AI. Veniturile T1 au crescut cu 114,7% la 479,0 milioane de dolari, ghidarea T2 implică o altă creștere secvențială de 10,6%, și managementul se așteaptă la peste 600 milioane de dolari din veniturile optice AF2027.
O mișcare către 325$ ar necesita convertirea programelor optice în expedieri, venituri T2 aproape de punctul median de 530 milioane de dolari, și marja brută ajustată în jurul valorii de 68%. Producția 1.6T mai puternică și actualizări suplimentare ale estimărilor ar întări cazul.
Cazul de Bază: Creșterea Constantă a Centrului de Date AI Menține CRDO Între 230$ și 280$
Cazul de Bază presupune că cheltuielile pentru infrastructura AI rămân sănătoase, veniturile AEC continuă să crească, iar produsele optice cresc treptat. Veniturile și EPS rămân puternice, dar concentrarea clienților și o scădere de 2,9 puncte an la an a marjei brute GAAP limitează extinderea suplimentară a evaluării.
CRDO ar putea tranzacționa în principal între 230$ și 280$ dacă veniturile rămân peste 525 milioane de dolari, marja brută ajustată rămâne aproape de 67% până la 69%, și mai multe produse optice contribuie semnificativ.
Cazul Bear: Creșteri Optice Mai Lente Trag CRDO Către 145$
Cazul Bear presupune că un client major de cloud încetinește implementarea, cererea AEC se slăbește, sau calificarea 1.6T durează mai mult decât se aștepta. Cu cel mai mare client final reprezentând 43% din veniturile T1, chiar și o schimbare de program ar putea afecta material creșterea.
O mișcare către 145$ ar deveni mai probabilă dacă veniturile T2 scad sub 525 milioane de dolari, marja brută ajustată scade sub 67%, sau ghidarea optică este redusă. Acele semnale ar exercita presiune asupra estimărilor de câștiguri și asupra multiplului de evaluare.
Prognoze de Preț CRDO pentru 2026 de Către Analiștii Wall Street
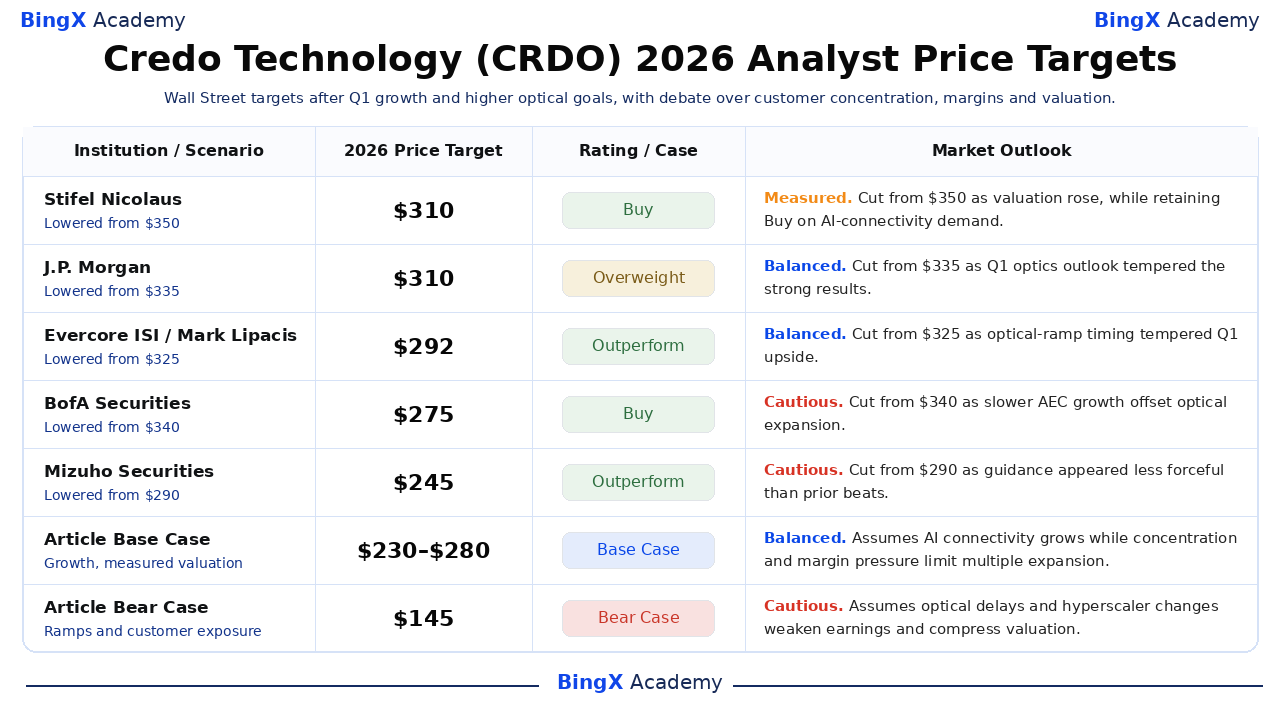
Țintele recente de 235–310$ reflectă opiniile asupra timpului optic, durabilității AEC și evaluării. Acestea sunt puncte de referință, nu un consens; scenariile articolului sunt separate. Stifel și-a redus ținta în 5 octombrie după reducerile din septembrie în urma reacțiilor mixte T1 de la analiști în prezent.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Stifel Nicolaus |
310$ |
Cumpără |
Măsurat. 5 octombrie: redus de la 350$ pe măsură ce evaluarea a crescut, menținând în același timp Buy pe cererea de conectivitate AI. |
|
J.P. Morgan |
310$ |
Supraponderat |
Echilibrat. 2 septembrie: redus de la 335$ pe măsură ce perspectiva optică T1 a temperat rezultatele puternice. |
|
Evercore ISI |
292$ |
Outperform |
Echilibrat. 2 septembrie: redus de la 325$ pe măsură ce timpul de creștere optică a temperat avantajul T1. |
|
BofA Securities |
275$ |
Cumpără |
Precaut. 2 septembrie: redus de la 340$ pe măsură ce creșterea AEC mai lentă a crescut dependența de execuția optică. |
|
Mizuho Securities |
245$ |
Outperform |
Precaut. 21 septembrie: redus de la 290$ pe măsură ce ghidarea părea mai puțin energică decât depășirile anterioare. |
|
Rosenblatt Securities |
235$ |
Neutru |
Măsurat. 2 septembrie: crescut de la 215$ după estimări AF2027–AF2028 mai mari, în timp ce așteaptă dovada că produsele optice pot scala. |
|
Cazul de Bază al Articolului |
230–280$ |
Caz de Bază |
Echilibrat. Presupune că conectivitatea AI crește în timp ce concentrarea și presiunea marjei limitează extinderea multiplului. |
|
Cazul Bear al Articolului |
145$ |
Caz Bear |
Precaut. Presupune întârzieri optice și schimbări hyperscaler slăbesc câștigurile și comprimă evaluarea. |
Cum să Tranzacționezi Acțiunile Credo Technology (CRDO) pe BingX
Tranzacționează AEC-ul lui Credo, creșterea optică și perspectiva marjei folosind BingX TradFi și BingX AI. CRDO poate reacționa puternic la cheltuielile hyperscaler, ghidare și mixul de produse, așa că definește catalizatorul și limitele de risc înainte de intrare.
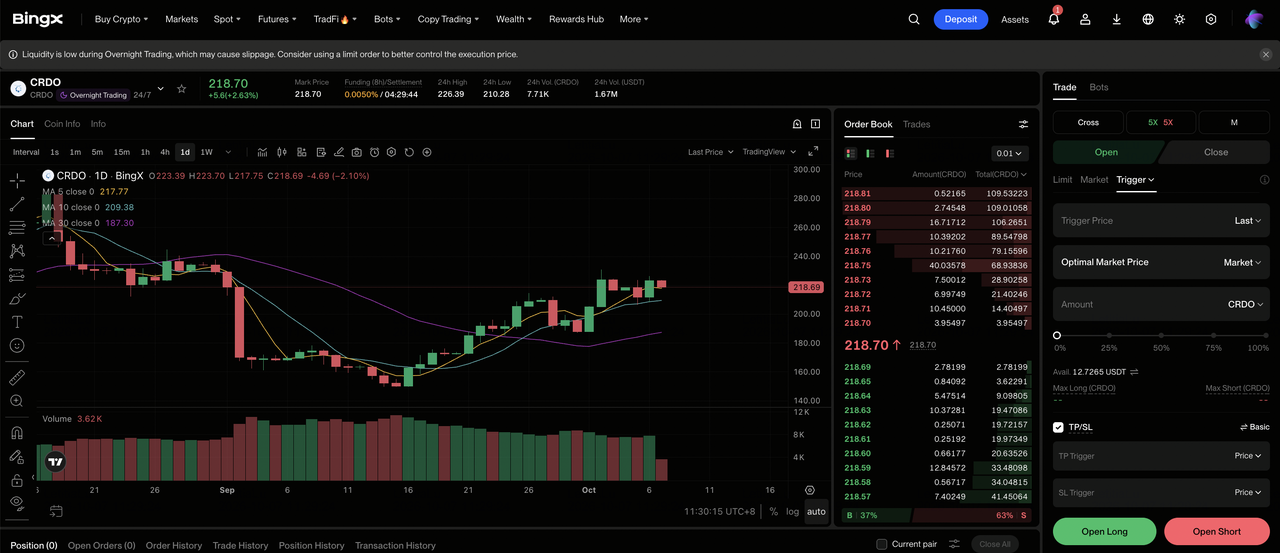
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi pe tabloul de bord al exchange-ului BingX.
Pasul 2: Selectează Credo Technology (CRDO). Caută și selectează contractul futures perpetuu CRDO-USDT.
Pasul 3: Alege-ți direcția. Selectează Deschide Long dacă cererea AEC rămâne puternică și veniturile optice se extind conform programului. Selectează Deschide Short dacă creșterea cablurilor încetinește, calificările produselor se amână sau ghidarea se slăbește.
Pasul 4: Selectează levier-ul și modul de marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. Scăderea CRDO de la 308,67$ la 212,48$ arată de ce levier-ul conservator și dimensionarea poziției contează.
Pasul 5: Execută protocoale stricte de risc. Stabilește niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. CRDO poate reacționa rapid la venituri, marja brută, programele hyperscaler, volumele AEC și actualizările produselor optice.
Top 5 Riscuri de Urmărit pentru Investitorii Credo Technology în 2026
Evaluarea lui Credo depinde de creșterile de produse noi care se convertesc în câștiguri durabile. Riscurile de mai jos pot reduce vizibilitatea vânzărilor, marjele, conversia de numerar sau multiplul pe care investitorii îl plătesc pentru creștere.
- Concentrarea clienților poate face creșterea neuniformă: Cel mai mare client final a reprezentat 43% din veniturile T1. O schimbare de achiziție ar putea muta rezultatele trimestriale chiar dacă cheltuielile agregate pentru infrastructura AI rămân sănătoase, făcând cererea la nivel de cont o variabilă cheie de prognoză.
- Tranziția AEC-către-optică poate să nu fie sincronizată: Managementul vizează peste 600 milioane de dolari din veniturile optice AF2027, dar programele ZeroFlap, PIC și DSP încă au nevoie de calificare. Dacă creșterea AEC încetinește primul, vânzările pot fi sub teza de cerere pe termen lung.
- Schimbările marjei brute pot dilua creșterea câștigurilor: Marja GAAP T1 a scăzut cu 2,9 puncte la 64,5%, iar marja ajustată a scăzut cu 0,3 puncte secvențial la 68,0%. Prețurile sau mixul mai slab ar putea reduce valoarea per acțiune din creșterea vânzărilor.
- Evaluarea lasă puțin spațiu pentru o resetare a ghidării: Acțiunile au închis la 212,48$ după un maxim de 308,67$. Stifel și-a redus ținta de la 350$ la 310$ în 5 octombrie; o ratare a ghidării ar putea conduce la o compresie suplimentară a multiplului.
- Execuția produsului și aprovizionării poate întârzia retururile: Optica 800G și 1.6T necesită verificări de calificare și fiabilitate exigente. Întârzierile de randament sau fabricație ar putea împinge programele peste AF2027 în timp ce mențin costurile R&D ridicate, reducând levier-ul de câștiguri așteptat.
Gânduri Finale: Ar Trebui să Investești în Credo Technology în 2026?
T1 al lui Credo întărește cazul de creștere pentru 2026. Veniturile au crescut cu 114,7% la 479,0 milioane de dolari, EPS ajustat a atins 1,20$, iar ghidarea T2 a venit peste consens. Întrebarea mai importantă este dacă produsele optice mai noi pot deveni un al doilea motor major de creștere alături de AEC-uri. Ținta de management de peste 600 milioane de dolari pentru optica AF2027 oferă investitorilor un punct de referință măsurabil, deși concentrarea de 43% a clienților și marja brută GAAP mai mică arată că execuția încă contează.
Cazul Bull de 325$ devine mai credibil dacă expedierile optice 800G și 1.6T se extind fără a împinge marja brută ajustată sub intervalul de 60% ridicat. Cazul de Bază de 230$ până la 280$ se potrivește unui scenariu unde cererea de rețea AI rămâne puternică, dar concentrarea și evaluarea limitează avantajul suplimentar, în timp ce Cazul Bear de 145$ devine mai plauzibil dacă un client major încetinește implementarea sau calificarea optică se amână. Veniturile T2, contribuția optică, stabilitatea marjei brute și concentrarea clienților sunt cele mai clare metrici de urmărit următorul.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni ca CRDO implică un risc ridicat de pierdere a capitalului. Concentrarea clienților, ciclurile semiconductorilor, calificarea produselor, schimbările de evaluare și tranzacționarea cu levier pot cauza pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lectură Conexă
- Top AI Networking Stocks 2026: AI Fabric, Switch-uri, Cupru, Fibră și Conectivitate Optică
- Top AI Optical Stocks de Cumpărat în 2026: Fotonică, Optică, Fibră și Interconectări Centre de Date
- Predicția de Preț Lumentum (LITE) 2026: Poate Optica AI să Împingă LITE Către 1.300$?
- Perspectiva Marvell (MRVL) 2026: Poate Momentul AI & Silicon să Conducă Acțiunea la 150$?
- Predicția de Preț Ciena (CIEN) 2026: Poate Cererea de Rețea Optică AI să Împingă Acțiunea CIEN Către 600$?
- Prognoza Acțiunilor Corning (GLW) 2026: Poate Creșterea Optică AI să Împingă GLW Către 220$?
