Costco (COST) operează depozite de membru și site-uri de comerț electronic care vând un sortiment limitat de produse alimentare, bunuri pentru gospodărie, îmbrăcăminte, electronice și servicii. Achiziția la scară largă și distribuția eficientă susțin prețurile reduse, în timp ce taxele recurente de membru compensează marjele subțiri de marfă. Benzina, farmacia și alte servicii consolidează frecvența vizitelor, dar veniturile rămân sensibile la trafic, forța de muncă, combustibil și costurile de aprovizionare.
Ultimul trimestru a arătat cheltuieli rezistente ale membrilor alături de o creștere mai lentă a taxelor recurente. Veniturile Costco T4 AF2026 au ajuns la 95,72 miliarde de dolari, vânzările comparabile ajustate au crescut cu 6,7% și vânzările digitale au crescut cu 19,8%; taxele de membru au crescut cu 7,3% la 1,85 miliarde de dolari. Planurile de a deschide 33 de depozite în AF2027 extind aria de acoperire a Costco deși creșterea mai lentă a taxelor și un beneficiu unic de rambursare de tarif de 0,15 dolari califică puterea veniturilor trimestrului.
Prognoza acțiunilor COST pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul membru și expansiune: O rețea de 939 de depozite, creșterea de 19,8% a comparabilelor digitale ajustate și planul managementului pentru 33 de deschideri AF2027 pot extinde acoperirea membrilor și capacitatea de vânzări, dacă noile situri obțin randamente atractive.
- Cazul evaluare și creștere taxe: Creșterea taxelor de membru T4 a încetinit la 7,3%, iar beneficiul de rambursare de tarif de 0,15 dolari a ridicat EPS raportat. Dacă veniturile din taxe sau traficul se slăbesc, un P/E următor de aproximativ 44,5x lasă loc pentru compresia multiplului.
Acest ghid detaliază prognoza acțiunilor COST, scenariile de preț 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de venituri T4 AF2026 din 24 septembrie al Costco, depunerea SEC și datele de piață până pe 5 octombrie, plus cum să tranzacționați futures pe acțiuni COST pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii Costco Trebuie să le Știe în Octombrie 2026
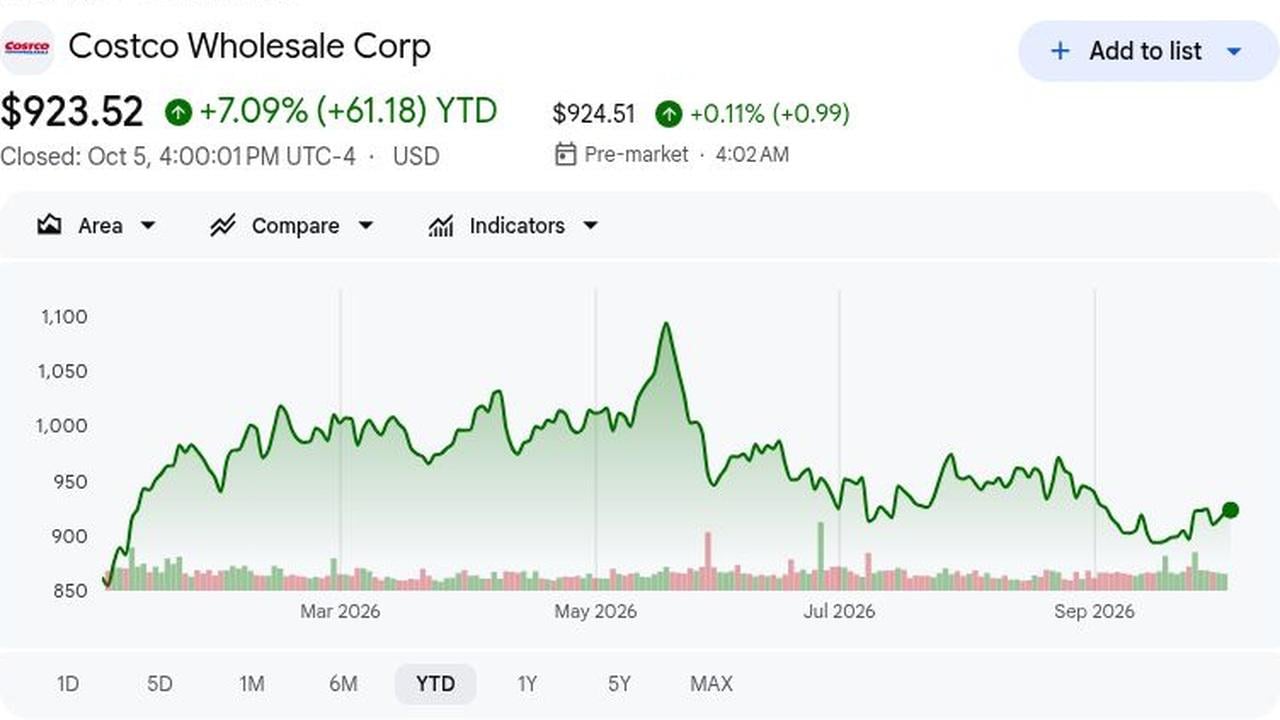
- COST a închis la 923,52 dolari și a fost în creștere cu 7,09% de la începutul anului: Închiderea din 5 octombrie a crescut cu 0,31% dar a rămas cu 15,8% sub maximul din 19 mai de 1.096,50 dolari. Îngrijorările privind evaluarea rămân, astfel că veniturile trebuie să recupereze rapid.
- Veniturile totale T4 au ajuns la 95,72 miliarde de dolari și au depășit consensul cu 860 milioane de dolari: Veniturile au crescut cu 11,1% an la an față de estimarea LSEG de 94,86 miliarde de dolari; vânzările nete au crescut cu 11,2% la 93,87 miliarde de dolari. Depășirea confirmă cererea; traficul repetat trebuie să o susțină.
- Vânzările comparabile ajustate T4 au crescut cu 6,7%, cu 59 de puncte de bază peste consens: Exclud combustibilul și modificările FX. Comparabilele ajustate din SUA au crescut cu 7,2%, arătând că prețurile valorice atrag cumpărătorii; comparabilele ajustate izolează mai bine cererea decât rata raportată de 9,4%.
- Comparabilele T4 activate digital au urcat cu 19,8% pe bază ajustată: A fost aproape de trei ori mai mare decât rata de 6,7% la nivel de companie. Aplicația, site-ul web și opțiunile de livrare extind oferta depozitului, dar comenzile repetate și coșurile profitabile au încă nevoie de dovezi.
- Costco plănuiește 33 de deschideri de depozite în AF2027, incluzând cinci relocări: Aceasta înseamnă 28 de adăugiri nete la baza sa de 939 de depozite. Actualizarea vânzărilor din septembrie este programată pentru 7 octombrie, testând traficul și cererea membrilor. Randamentele depind de productivitate, cererea locală și canibalizarea.
Ce Este Costco Wholesale (COST)?
Costco Wholesale operează depozite de membru și site-uri de comerț electronic care vând un sortiment în mod deliberat limitat de produse alimentare, alimente proaspete, bunuri pentru gospodărie, aparate electrocasnice, îmbrăcăminte, electronice și servicii. Achiziția în volum mare, distribuția eficientă și rotația rapidă a stocurilor permite companiei să ofere prețuri reduse în timp ce operează cu marje de marfă mai subțiri decât mulți comercianți cu amănuntul. Taxele anuale de membru furnizează venituri recurente, iar Kirkland Signature oferă Costco o gamă de mărci proprii care întărește propunerea sa de valoare. Benzina, farmacia, optica, food court-ul și serviciile de călătorie adaugă motive pentru ca membrii să viziteze. Modelul depinde de reînnoire, trafic și costuri disciplinate, cu furnizorii acceptând comenzi în volum mare în schimbul accesului la o bază mare de membri.
Strategia pe termen lung a Costco este să păstreze valoarea membrilor în timp ce extinde acoperirea depozitelor și face cumpărăturile mai convenabile în magazine și canale digitale. Kirkland Signature și un sortiment focalizat susțin diferențierea și scala de achiziție; aplicația sa, cardul digital de membru, căutarea inventarului și Costco Wallet conectează descoperirea online cu vizitele în depozit. Parteneriatele de livrare adaugă un alt punct de acces fără a înlocui relația de membru: în septembrie 2026, Uber și Costco au extins livrarea din SUA prin Uber Eats în 47 de state și aproape 600 de locații de depozit, construind pe un parteneriat global care se întinde și în Canada, Mexic, Japonia, Taiwan, Franța și Spania. Această combinație permite Costco să extindă comoditatea în jurul modelului său central de club cu prețuri reduse, cu reînnoirile de membri, frecvența vizitelor și merchandising-ul disciplinat rămânând centrale pentru economie.
Citește mai mult: Predicția de Preț Walmart (WMT) 2026: Pot E-Commerce și Publicitatea Împinge WMT Către 155 de Dolari?
Costco (COST) Prezentare Generală Venituri T4 AF2026: Vânzări Puternice Întâlnesc Creșterea Mai Lentă a Taxelor
T4 de 16 săptămâni al Costco a livrat 95,72 miliarde de dolari în venituri față de 94,86 miliarde de dolari așteptat și GAAP EPS de 6,75 dolari a inclus un beneficiu de rambursare de tarif de 0,15 dolari; EPS ajustat de 6,60 dolari a depășit consensul de 6,53 dolari. Comparabilele ajustate au crescut cu 6,7%, comparabilele digitale au avansat cu 19,8%, iar taxele au ajuns la 1,85 miliarde de dolari, în creștere cu 7,3%. Creșterea mai lentă a taxelor și beneficiul unic califică depășirea.
Citește mai mult: Costco (COST) Prezentare Generală Venituri T4 AF2026: Depășirea Veniturilor de 95,7 Miliarde de Dolari și Creșterea Comp de 6,7% Ridică Acțiunile cu 2,93%
|
Indicatorul Financiar |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Veniturile totale T4 AF2026 |
Consensul LSEG de 94,86 miliarde de dolari |
95,72 miliarde de dolari |
Depășit. Cu 0,86 miliarde de dolari peste consens; în creștere cu 11,1% an la an. |
|
EPS diluat T4 AF2026 |
— |
6,75 dolari |
Depășit. Cu 0,23 dolari peste consens; a inclus beneficiul de tarif de 0,15 dolari. |
|
EPS diluat ajustat T4 |
Consensul de 6,53 dolari |
6,60 dolari excluzând beneficiul de rambursare |
Depășit. Cu 0,07 dolari peste LSEG după excluderea rambursării de tarif. |
|
Vânzările comparabile totale T4 |
Consensul de 6,11%, ajustat |
9,4% raportat; 6,7% ajustat |
Depășit. Cu 59 pb peste consens. |
|
Comparabile activate digital T4 |
— |
19,5% raportat; 19,8% ajustat |
Depășit. Față de 6,7% comparabile ajustate ale companiei. |
|
Taxele de membru T4 |
Consensul de 1,8 miliarde de dolari |
1,850 miliarde de dolari; +7,3% an la an |
Crescut. În creștere de la 1,724 miliarde de dolari; creșterea a încetinit din nou. |
|
Veniturile totale AF2026 |
— |
303,154 miliarde de dolari |
Crescut. În creștere cu 10,1% față de AF2025. |
|
Planul de depozite AF2027 |
— |
33 de deschideri, incluzând 5 relocări |
Extins. 28 de adăugiri nete la o bază de 939 de situri. |
- Veniturile T4 de 95,72 miliarde de dolari au depășit estimările cu 860 milioane de dolari: Veniturile totale au crescut cu 11,1% de la 86,16 miliarde de dolari. Traficul și biletul au susținut depășirea, dar vânzările comparabile trebuie să persistă dincolo de trimestrul sezonier pentru a confirma că cererea este durabilă.
- EPS diluat de 6,75 dolari a depășit consensul cu 23 de cenți: A inclus un beneficiu de rambursare de tarif de 0,15 dolari; EPS ajustat de 6,60 dolari a depășit încă estimarea LSEG de 6,53 dolari cu șapte cenți. Rezultatele de bază au fost puternice, deși mai puțin decât sugerează depășirea principală.
- Vânzările comparabile ajustate au crescut cu 6,7% și au depășit prognoza de 6,11%: Comparabilele ajustate din SUA au crescut cu 7,2%, Canada 4,6% și Alte Internaționale 6,2%. Această amploare susține teza traficului condus de valoare, în timp ce comparabilele ajustate oferă o măsură mai curată a cererii decât creșterea raportată.
- Comparabilele digitale au avansat cu 19,8% ajustat în timp ce taxele de membru au crescut cu 7,3%: Digitalul a depășit cu mult comparabilele de 6,7%, dar taxele au încetinit de la 11,7% în T4 AF2025. Aceasta ridică digitalul ca motor de creștere în timp ce lasă venitul recurent al membrilor central pentru modelul cu marjă redusă.
- Veniturile AF2026 au ajuns la 303,15 miliarde de dolari în timp ce Costco plănuiește 33 de deschideri AF2027: Veniturile anuale au crescut cu 10,1%, iar cinci deschideri planificate sunt relocări, sau 28 de adăugiri nete. Siturile noi adaugă potențialul de vânzări și membri, dar randamentele trebuie să justifice investiția. Investitorii au nevoie de dovezi ale deschiderilor productive.
Costco Wholesale (COST) Perspectiva de Investiție 2026: Cazul Bull de 1.200 de Dolari vs. Cazul Bear de 780 de Dolari
Perspectiva Costco pentru 2026 depinde de dacă creșterea membrilor, traficul constant și expansiunea digitală pot menține veniturile în creștere suficient de rapid pentru a susține o evaluare premium. Partea pozitivă vine de la taxele recurente de membru, depozitele noi productive și cheltuielile rezistente, în timp ce vânzările comparabile mai lente, reînnoirile mai slabe și compresia multiplului rămân principalele riscuri.
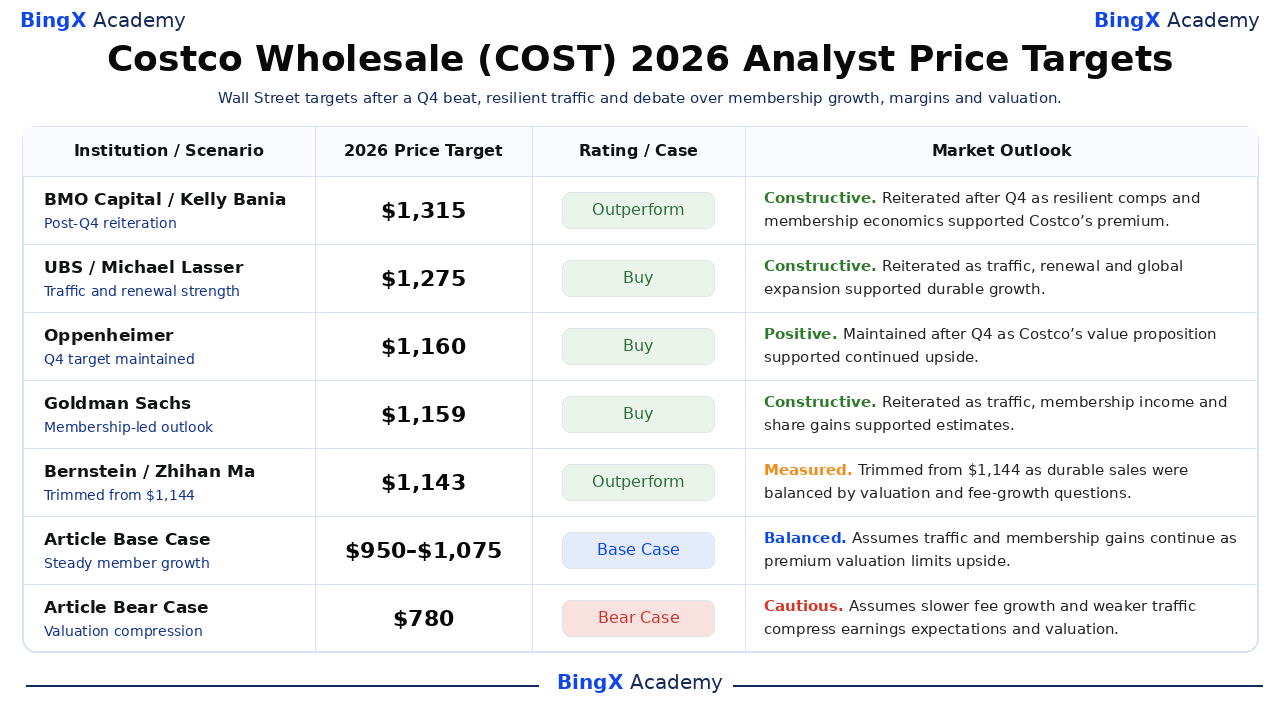
Cazul Bull: Creșterea Puternică a Membrilor Împinge COST Către 1.200 de Dolari
Cazul Bull presupune că vânzările comparabile ajustate rămân aproape de rata de 6,6% a AF2026, creșterea digitală se menține în cifre înalte și membrii plătiți continuă să se extindă. Cele 939 de depozite ale Costco și penetrarea mai mare a membrilor Executive susțin venitul recurent din taxe fără a slăbi modelul său cu prețuri reduse.
O mișcare către 1.200 de dolari ar necesita creșterea cu două cifre a taxelor de membru, rate stabile de reînnoire și îmbunătățirea continuă a marjei după reinvestiție. Țintele BMO de 1.315 dolari și UBS de 1.275 dolari ilustrează partea pozitivă dacă aceste tendințe persistă.
Cazul de Bază: Traficul Constant Menține COST Între 950 și 1.075 de Dolari
Cazul de Bază presupune că traficul rămâne pozitiv, vânzările comparabile ajustate se stabilizează în cifre medii și vânzările digitale continuă să crească mai repede decât vânzările din depozit. Taxele de membru se extind mai gradual, în timp ce aproximativ 303 miliarde de dolari în venituri anuale și 20,76 dolari EPS susțin o evaluare premium.
COST ar putea tranzacționa în principal între 950 și 1.075 de dolari dacă reînnoirile rămân stabile și noile depozite oferă productivitate sănătoasă. Creșterea taxelor sub 8% sau traficul mai slab ar limita probabil partea superioară.
Cazul Bear: Creșterea Mai Lentă a Vânzărilor Trage COST Către 780 de Dolari
Cazul Bear presupune că presiunea consumatorilor încetinește cheltuielile discreționare, creșterea taxelor de membru se slăbește și combustibilul, tarifele sau costurile de îndeplinire presează marjele. Costco ar rămâne profitabil, dar creșterea mai lentă a veniturilor ar face o evaluare aproape de 44 de ori EPS următor mai greu de apărat.
O mișcare către 780 de dolari ar deveni mai probabilă dacă vânzările comparabile ajustate scad sub 4%, creșterea membrilor plătiți se apropie de 2% sau ratele de reînnoire se slăbesc. Compresia multiplului ar putea adăuga o scădere suplimentară dacă investitorii încep să acorde mai puțină valoare modelului recurent de membru al Costco.
Prognozele Prețului Acțiunilor COST pentru 2026 de către Analiștii de pe Wall Street
Țintele denomite variază de la 1.135 la 1.315 dolari față de închiderea din 5 octombrie de 923,52 dolari. Consensul mai larg se întinde de la 770 la 1.315 dolari pe 39 de analiști. Mixul surprinde forța vânzărilor T4 alături de întrebări despre creșterea membrilor și evaluare.
|
Instituția / Scenariul |
Ținta de Preț 2026 |
Rating / Cazul |
Perspectiva de Piață |
|
BMO Capital / Kelly Bania |
1.315 dolari |
Supraperformare |
Constructivă. 25 septembrie: reiterată după T4 întrucât vânzările comparabile rezistente și economia membrilor au susținut premiul. |
|
UBS / Michael Lasser |
1.275 dolari |
Cumpărare |
Constructivă. 25 septembrie: reiterată întrucât traficul, reînnoirea și expansiunea internațională au susținut creșterea durabilă. |
|
Oppenheimer / Rupesh Parikh |
1.160 dolari |
Cumpărare |
Pozitivă. 25 septembrie: menținută în urma T4 întrucât valoarea și execuția au susținut partea pozitivă. |
|
Goldman Sachs / Kate McShane |
1.159 dolari |
Cumpărare |
Constructivă. 8 septembrie: reiterată întrucât traficul, venitul din membru și câștigurile de cotă au susținut estimările. |
|
Bernstein / Zhihan Ma |
1.143 dolari |
Supraperformare |
Măsurată. 25 septembrie: redusă de la 1.144 dolari întrucât vânzările durabile au întâmpinat întrebări de evaluare și creștere a taxelor. |
|
Telsey Advisory Group / Joseph Feldman |
1.135 dolari |
Cumpărare |
Constructivă. 5 octombrie: reafirmată înaintea vânzărilor lunare, prognosticând comparabile de 10,1% și creșterea traficului de 4%. |
|
Cazul de Bază al Articolului |
950–1.075 |
Caz de Bază |
Echilibrat. Presupune că traficul și câștigurile de membru continuă în timp ce evaluarea premium limitează partea pozitivă. |
|
Cazul Bear al Articolului |
780 dolari |
Caz Bear |
Prudent. Presupune creșterea mai lentă a taxelor și traficul mai slab comprimă așteptările de venituri și evaluarea. |
Cum să Tranzacționezi Acțiunile Costco (COST) pe BingX
Tranzacționează perspectiva vânzărilor comparabile, creșterii membrilor și evaluării Costco folosind BingX TradFi și instrumentele BingX AI. Deoarece COST poate reacționa la vânzările lunare, veniturile și actualizările marjei, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
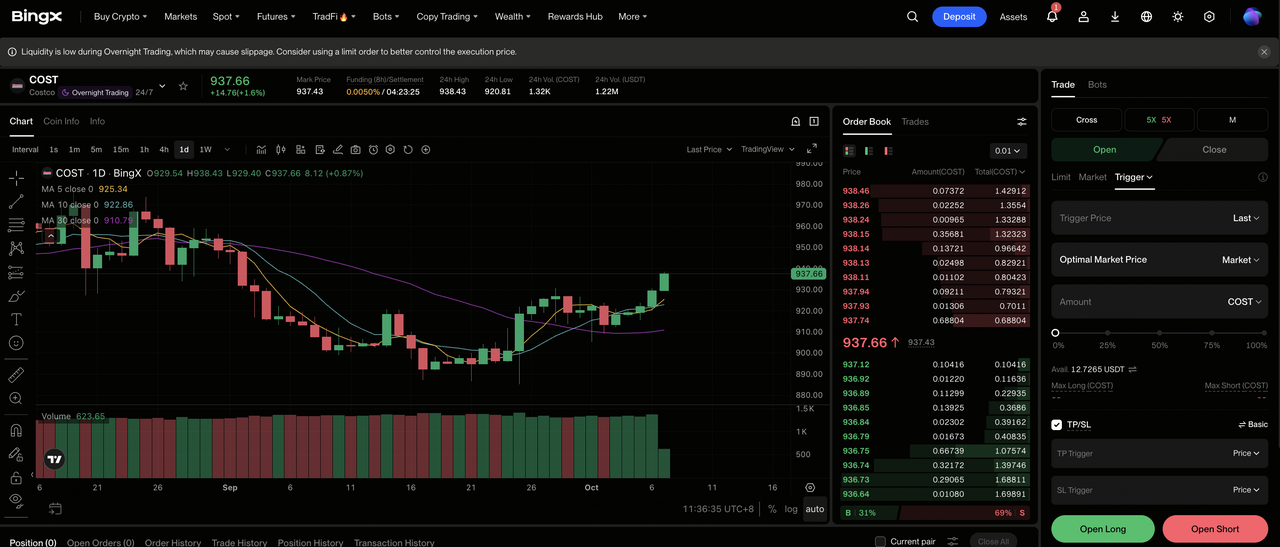
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi din panoul de control al schimbului BingX.
Pasul 2: Selectează Costco (COST). Caută și selectează contractul futures perpetuu COST-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă traficul, creșterea membrilor și marjele susțin venituri mai mari. Selectează Deschide Short dacă creșterea mai lentă a taxelor sau comparabilele mai slabe presează evaluarea.
Pasul 4: Selectează leverage-ul și modul de marjă. Alege Marjă Izolată sau Cross-Marjă pe baza toleranței tale la risc. Scăderea de la 1.096,50 dolari sub 900 de dolari în timpul 2026 arată de ce leverage-ul conservator și dimensionarea clară a poziției contează.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. COST poate reacționa rapid la vânzările lunare, trafic, venitul din taxe, venituri și revizuirile analiștilor.
Top 5 Riscuri de Urmărit pentru Investitorii Costco în 2026
Costco combină cererea defensivă cu o evaluare premium, astfel că chiar și ratările modeste de execuție pot afecta atât veniturile, cât și multiplul pe care investitorii sunt dispuși să îl plătească.
- Evaluarea premium mărește ratările mici: COST a tranzacționat aproape de 44 de ori EPS următor de 20,76 dolari la închiderea din 5 octombrie. Dacă creșterea vânzărilor sau veniturilor încetinește, compresia multiplului ar putea depăși creșterea sănătoasă a membrilor și veniturilor.
- Creșterea membrilor ar putea să se normalizeze: Veniturile din taxele de membru T4 au crescut cu 7,3%, sub ratele de creștere anterioare din anul fiscal 2026. Reînnoirile mai lente sau mai puține upgrade-uri Executive ar slăbi venitul recurent care ajută să susțină modelul cu marjă redusă al Costco.
- Un mix discreționar mai slab poate să preseze marjele: Alimentele și esențialele susțin traficul, dar electronicele, aparatele electrocasnice și bunurile sezoniere contribuie mai mult la dimensiunea biletului și marjă. Dacă cheltuielile se deplasează către categorii cu marjă mai redusă, vânzările ar putea rămâne pozitive în timp ce creșterea profitului încetinește.
- Efectele combustibilului, valutei și tarifelor pot distorsiona rezultatele: Comparabilele raportate au fost 9,4% față de 6,7% după ajustarea pentru combustibil și valută, în timp ce EPS a inclus un beneficiu de rambursare de tarif de 0,15 dolari. Inversările în acești factori ar putea face ca creșterea raportată să pară mai slabă chiar dacă cererea de bază rămâne stabilă.
- Expansiunea creează risc de execuție și canibalizare: Rețeaua de 939 de depozite a Costco susține scala, dar locațiile noi necesită capital, personal și achiziția de membri locali. Economia slabă a siturilor sau canibalizarea ar putea reduce randamentele incrementale și productivitatea cash.
Gânduri Finale: Ar Trebui să Investești în Costco Wholesale în 2026?
Costco intră în sfârșitul anului 2026 cu un momentum operațional puternic. Veniturile T4 au ajuns la 95,72 miliarde de dolari, vânzările comparabile ajustate au crescut cu 6,7%, iar comparabilele digitale ajustate au crescut cu 19,8%. EPS AF2026 a ajuns la 20,76 dolari, în timp ce creșterea taxelor de membru de 7,3% a rămas sănătoasă dar mai lentă decât la începutul anului. Următorul test este dacă reînnoirile, upgrade-urile Executive și cele 33 de noi locații planificate AF2027 pot menține veniturile în creștere suficient de rapid pentru a susține evaluarea premium a Costco.
Cazul Bull de 1.200 de dolari devine mai credibil dacă traficul rămâne ferm, venitul din membru accelerează și noile depozite oferă randamente atractive. Cazul Bear de 780 de dolari devine mai relevant dacă comparabilele scad sub 4%, creșterea taxelor se slăbește în continuare sau marjele vin sub presiune. Vânzările lunare, tendințele de reînnoire, creșterea digitală și productivitatea noilor situri sunt indicatorii cei mai clari de urmărit în timp ce perioada sărbătorilor testează cererea.
Avertisment de Risc: Tranzacționarea și investirea în acțiuni precum COST implică un risc ridicat de pierdere a capitalului. Ratările veniturilor, schimbările de evaluare, slăbiciunea consumatorilor și tranzacționarea cu leverage pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lecturi Conexe
- Predicția de Preț Walmart (WMT) 2026: Pot E-Commerce și Publicitatea Împinge WMT Către 155 de Dolari?
- Predicția de Preț Amazon (AMZN) 2026: Pot AWS și Creșterea AI Împinge AMZN Peste 400 de Dolari?
- Perspectiva Acțiunilor PepsiCo (PEP) pentru 2026: Poate PEP Depăși 220 de Dolari pe Portofoliul de Băuturi și Piețele Emergente?
- Predicția de Preț Nike (NKE) 2026: Revenirea de 55,00 de Dolari sau Capcana de Valoare de 39,00 de Dolari?
- Predicția de Preț Acțiuni AMC 2026: Întoarcerea Fundamentală sau Capcana Masivă de Diluare?
