

Red Cat Holdings (RCAT) dezvoltă drone fabricate în America și sisteme autonome pentru clienți din apărare, securitate națională și siguranță publică. Teal Drones și FlightWave Aerospace furnizează aeronave tactice conduse de Black Widow și Edge 130, în timp ce Blue Ops extinde platforma în nave de suprafață fără echipaj. Această strategie multi-domeniu lărgește piața adresabilă, dar lasă RCAT sensibil la momentul acordării contractelor guvernamentale, execuția manufacturii și pierderile operaționale.
RCAT T2 a arătat o creștere rapidă de la o bază mică, cu profitabilitatea încă nesigură. Veniturile au atins 20,19 milioane de dolari, cu 527% mai mult decât anul trecut, dar cu 2,39 milioane de dolari sub consens, în timp ce marja brută s-a îmbunătățit la 16,1% de la 11,6%. Managementul a reconfirmat 150-180 milioane de dolari venituri pentru 2026, ceea ce înseamnă că accelerarea livrărilor din a doua jumătate trebuie să fie mult mai mare decât prima.
Prognoza acțiunilor RCAT pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul conversiei programului și al scalei de producție: Livrările Black Widow, cererea aliaților și contractele maritime convertesc rezerva de comenzi în expedieri, în timp ce utilizarea mai mare a fabricii mută marja brută către intervalul de 25% până la 30%.
- Cazul întârzierii contractelor și al finanțării: deciziile de achiziții se amână, costurile de producție rămân ridicate și pierderile operaționale consumă numerar înainte ca veniturile anuale să atingă obiectivul de 150-180 milioane de dolari.
Acest ghid analizează prognoza acțiunilor RCAT, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul T2 al Red Cat din 6 august 2026, depunerile trimestriale și datele de piață până pe 24 septembrie.
Top 5 Lucruri pe Care Investitorii Red Cat Trebuie să le Știe în Septembrie 2026
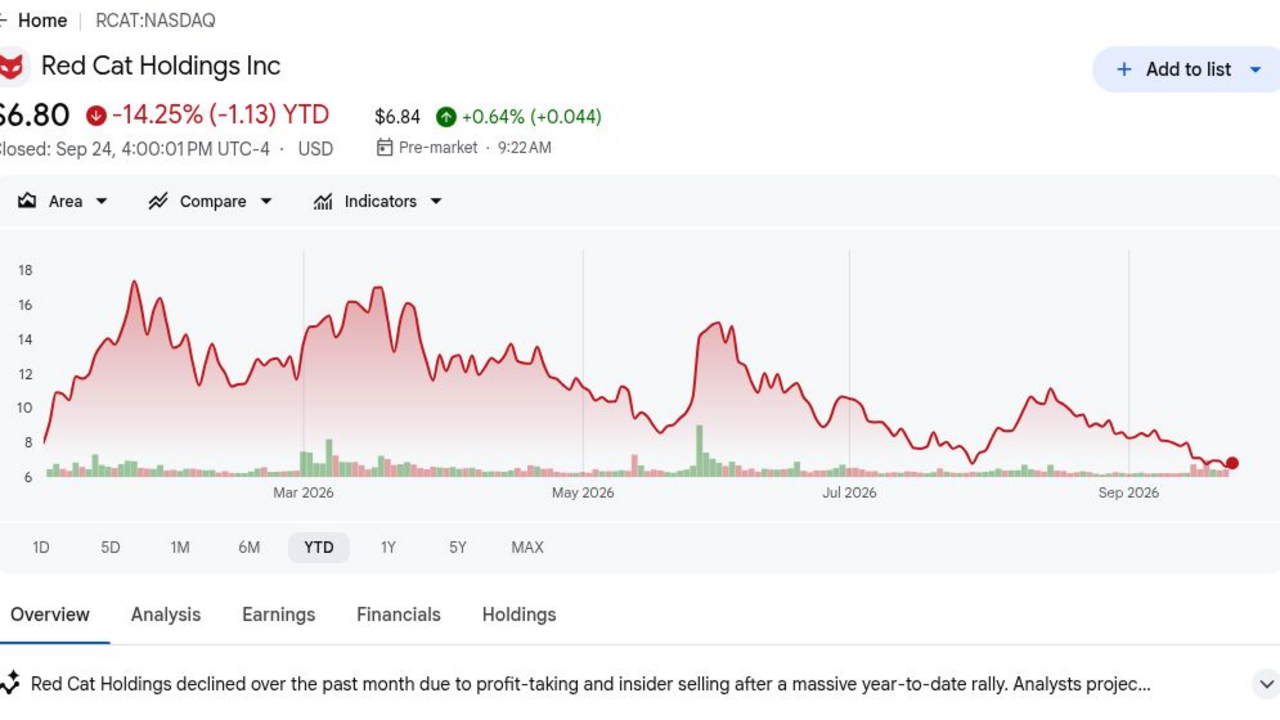
- Închiderea la 6,80 dolari a lăsat RCAT în scădere cu 14,25% de la începutul anului: Prețul de referință din 24 septembrie a stat cu 64% sub maximul pe 52 de săptămâni de 18,78 dolari. Scăderea arată că investitorii au discontat conversia mai lentă a contractelor, deși obiectivul de consens de 16,50 dolari a rămas de mai mult de două ori prețul de închidere.
- 20,19 milioane de dolari venituri T2 au crescut cu 527%: Vânzările au crescut de la 3,2 milioane de dolari cu un an în urmă, dar au ratat consensul de 22,58 milioane de dolari cu 2,39 milioane de dolari. Combinația confirmă scalarea puternică și arată de ce momentul expedierii încă contează pentru rezultatele trimestriale.
- Marja brută de 16,1% s-a îmbunătățit cu 4,5 puncte procentuale: Profitul brut a atins 3,3 milioane de dolari față de 0,4 milioane de dolari cu un an în urmă, iar marja a crescut de la 12,7% în T1. Absorbția mai bună a cheltuielilor generale susține modelul, deși nivelul rămâne sub furnizorii maturi de apărare.
- 150-180 milioane de dolari venituri anuale rămân obiectivul: Consensul s-a situat aproape de 155,05 milioane de dolari, în intervalul managementului. Atingerea chiar și a limitei inferioare necesită o accelerare abruptă în a doua jumătate, făcând producția Black Widow și expedierile maritime testul central de execuție.
- Obiectivele analiștilor de 25 la 9 dolari arată dezacord neobișnuit de mare: Obiectivul de 25 dolari al Roth Capital presupune o cale către marje brute de 30%, în timp ce obiectivul de 9 dolari al Piper Sandler așteaptă contracte mai validate. Diferența de 16 dolari surprinde cum rezultatele achizițiilor pot schimba rapid atât estimările, cât și evaluarea.
Ce Este Red Cat Holdings (RCAT)?
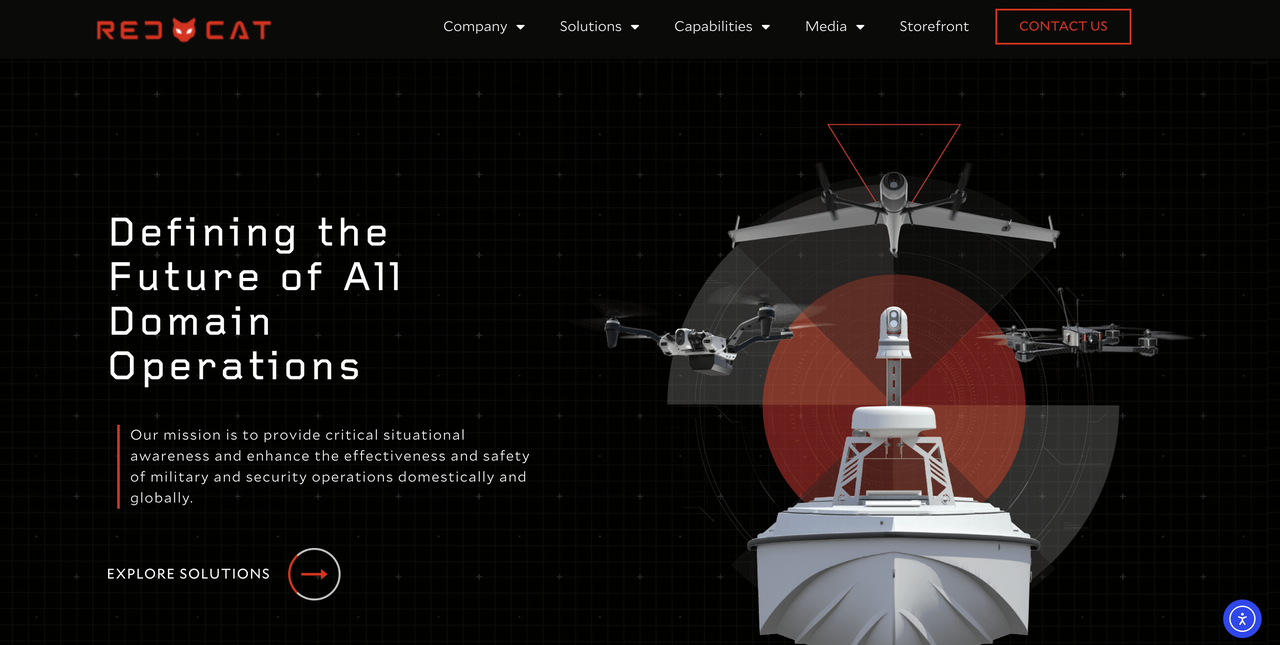
Red Cat este o companie de tehnologie de apărare cu sediul în SUA, axată pe aeronave mici fără pilot și sisteme robotice autonome. Teal Drones fabrică quadcoptere Black Widow și Teal 2, FlightWave Aerospace adaugă platforma VTOL Edge 130 cu durată lungă de zbor, iar linia FANG se adresează misiunilor din perspectiva primei persoane. Veniturile provin în principal din hardware, software, accesorii și livrări de programe guvernamentale. Baza de clienți include ramuri militare americane, agenții federale, organizații de siguranță publică și cumpărători de apărare aliați.
Planul pe termen lung este să construiască o Familie de Sisteme conectată pe aer, uscat și mare, mai degrabă decât să se bazeze pe o singură aeronavă. Black Widow ancorează programul de Recunoaștere pe Distanță Scurtă al Armatei americane, în timp ce Edge 130 lărgește opțiunile de durată și sarcină utilă. Blue Ops și parteneriatul său Havoc extind autonomia colaborativă în nave de suprafață fără echipaj. Red Cat își extinde, de asemenea, producția domestică, integrează achizițiile și urmărește relații de fabricare în țară pentru clienții internaționali, ceea ce poate crește cererea adresabilă dacă programele se convertesc în comenzi finanțate.
Citește mai mult: Top Acțiuni de Apărare de Cumpărat în 2026: Prime, Rachete, Drone, Spațiu și Război Activat de AI
Red Cat Holdings (RCAT) Prezentare Generală Câștiguri T2 2026: Creșterea Veniturilor și Îmbunătățirea Marjei Evidențiază Provocarea de Execuție
Red Cat a raportat 20,19 milioane de dolari venituri față de 22,58 milioane de dolari așteptate, o pierdere GAAP de 0,26 dolari pe acțiune față de consensul de 0,17 dolari pierdere, și 3,3 milioane de dolari profit brut. Veniturile au crescut cu 527%, marja brută a atins 16,1% de la 11,6% cu un an în urmă, iar numerarul plus titlurile de valoare comercializabile au totalizat 131,9 milioane de dolari. Managementul a reconfirmat 150-180 milioane de dolari venituri pentru 2026, lăsând execuția concentrată în a doua jumătate.
|
Indicatorul Financiar |
Ghidare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri T2 2026 |
22,58M dolari consens |
20,19M dolari |
Ratat. 2,39M dolari sub consens; creștere 527% față de anul trecut. |
|
EPS diluat GAAP T2 |
-0,17 dolari consens |
-0,26 dolari |
Ratat. Pierderea a fost cu 0,09 dolari mai mare decât consensul. |
|
Profit brut T2 |
0,4M dolari cu un an în urmă |
3,3M dolari |
Îmbunătățit. Crescut cu 2,9M dolari pe măsură ce volumul s-a scalat. |
|
Marja brută T2 |
11,6% cu un an în urmă; 12,7% în T1 |
16,10% |
Extinsă. Creștere de 4,5 puncte față de anul trecut și 3,4 puncte secvențial. |
|
Pierdere operațională T2 |
— |
-27,3M dolari |
Sub presiune. Pierderea a rămas mai mare decât veniturile trimestriale. |
|
Numerar și titluri de valoare comercializabile |
— |
131,9M dolari |
Finanțat. Soldul susține cheltuielile de producție și integrare. |
|
Obiectivul veniturilor exercițiul financiar 2026 |
155,05M dolari consens |
150M–180M dolari |
Reconfirmat. Limita inferioară a rămas aproape de consens. |
- 20,19 milioane de dolari venituri au crescut cu 527%, dar au ratat cu 2,39 milioane de dolari: Vânzările au crescut de la 3,2 milioane de dolari cu un an în urmă pe măsură ce livrările de apărare s-au extins. Ratarea arată că doar creșterea nu elimină riscul de sincronizare, deoarece câteva date de acceptare sau expediere pot schimba veniturile trimestriale.
- Pierderea GAAP de 0,26 dolari pe acțiune a fost cu 0,09 dolari mai mare decât consensul: Pierderea operațională a atins 27,3 milioane de dolari, depășind veniturile trimestriale raportate. Red Cat are, prin urmare, nevoie de mai mult decât creșterea vânzărilor, deoarece utilizarea fabricii și cheltuielile operaționale trebuie să se îmbunătățească împreună înainte ca scala să creeze câștiguri pe acțiune.
- 3,3 milioane de dolari profit brut a crescut cu 2,9 milioane de dolari: Marja brută a crescut la 16,1% de la 11,6% cu un an în urmă și 12,7% în T1. Progresul secvențial susține teza de fabricare a managementului, deși alte nouă până la paisprezece puncte sunt necesare pentru a se apropia de intervalul pe termen lung de 25% până la 30%.
- 131,9 milioane de dolari lichiditate oferă pistă de producție: Numerarul și titlurile de valoare comercializabile reduc presiunea imediată de finanțare pe măsură ce Red Cat integrează FlightWave și extinde capacitatea. Soldul contează deoarece compania trebuie să finanțeze inventarul și forța de muncă înainte ca livrările mari guvernamentale să se traducă în numerar de la clienți.
- 150-180 milioane de dolari venituri anuale au fost reconfirmate: Limita inferioară se situează aproape de consensul de 155,05 milioane de dolari, dar rezultatele primei jumătăți lasă majoritatea vânzărilor pentru trimestre ulterioare. Investitorii au nevoie de dovezi că programele contractate se mișcă prin producție, mai degrabă decât să rămână oportunități de pipeline de lungă durată.
Red Cat Holdings (RCAT) Perspectiva de Investiții 2026: Cazul Haussier 18 Dolari vs. Cazul Baissier 5 Dolari
Perspectiva Red Cat pentru 2026 depinde de capacitatea creșterii rapide a veniturilor de a se traduce în livrări constante de drone, marje mai puternice și pierderi operaționale mai mici. Avantajul vine din conversia programelor și extinderea cererii de apărare, în timp ce momentul contractelor, execuția manufacturii și utilizarea numerarului rămân principalele riscuri.
Cazul Haussier: Creșterea Programelor de Drone Împinge RCAT Către 18 Dolari
Cazul Haussier presupune că producția Black Widow, cererea internațională de drone mici și programele maritime creează o cadență mai puternică de expedieri. Veniturile T2 au crescut cu 527% și marja brută a atins 16,1%, arătând că volumul mai mare poate îmbunătăți eficiența manufacturii de la o bază scăzută.
O mișcare către 18 dolari ar necesita venituri anuale aproape de limita superioară de 180 milioane de dolari, marja brută apropiindu-se de 25% și contracte finanțate extinzându-se în 2027. Pierderile operaționale ar trebui, de asemenea, să se îngusteze de la 27,3 milioane de dolari, astfel încât vânzările mai mari să se traducă în economii mai puternice pe acțiune.
Cazul de Bază: Livrări Constante Mențin RCAT Între 9 și 14 Dolari
Cazul de Bază presupune că veniturile cresc rapid pe măsură ce livrările Black Widow și Edge 130 se extind, deși programele de acceptare ale clienților rămân neuniforme. Marja brută se îmbunătățește peste 20%, dar investiția în fabricare și dezvoltarea Blue Ops mențin compania neprofitabilă pe parcursul restului anului.
RCAT ar putea tranzacționa în principal între 9 și 14 dolari dacă veniturile ating limita inferioară de 150 milioane de dolari și numerarul rămâne peste 100 milioane de dolari. Livrările trimestriale constante ar susține intervalul, în timp ce contractele ratate sau marjele sub 15% l-ar slăbi.
Cazul Baissier: Comenzi Mai Lente Atrag RCAT Către 5 Dolari
Cazul Baissier presupune că deciziile de achiziție se mută în 2027 și capacitatea de fabricare funcționează sub așteptări. Cu o pierdere operațională trimestrială de 27,3 milioane de dolari, volumul de producție mai scăzut ar reduce absorbția cheltuielilor generale și ar face îmbunătățirea marjei brute de 16,1% mai greu de menținut.
O mișcare către 5 dolari ar deveni mai probabilă dacă veniturile anuale scad sub 150 milioane de dolari, marja brută revine către 12% sau numerarul scade rapid de la 131,9 milioane de dolari. Finanțarea suplimentară de capital ar reduce valoarea pe acțiune a creșterii viitoare a programelor.
Prognoze Prețuri Acțiuni RCAT pentru 2026 de către Analiștii Wall Street
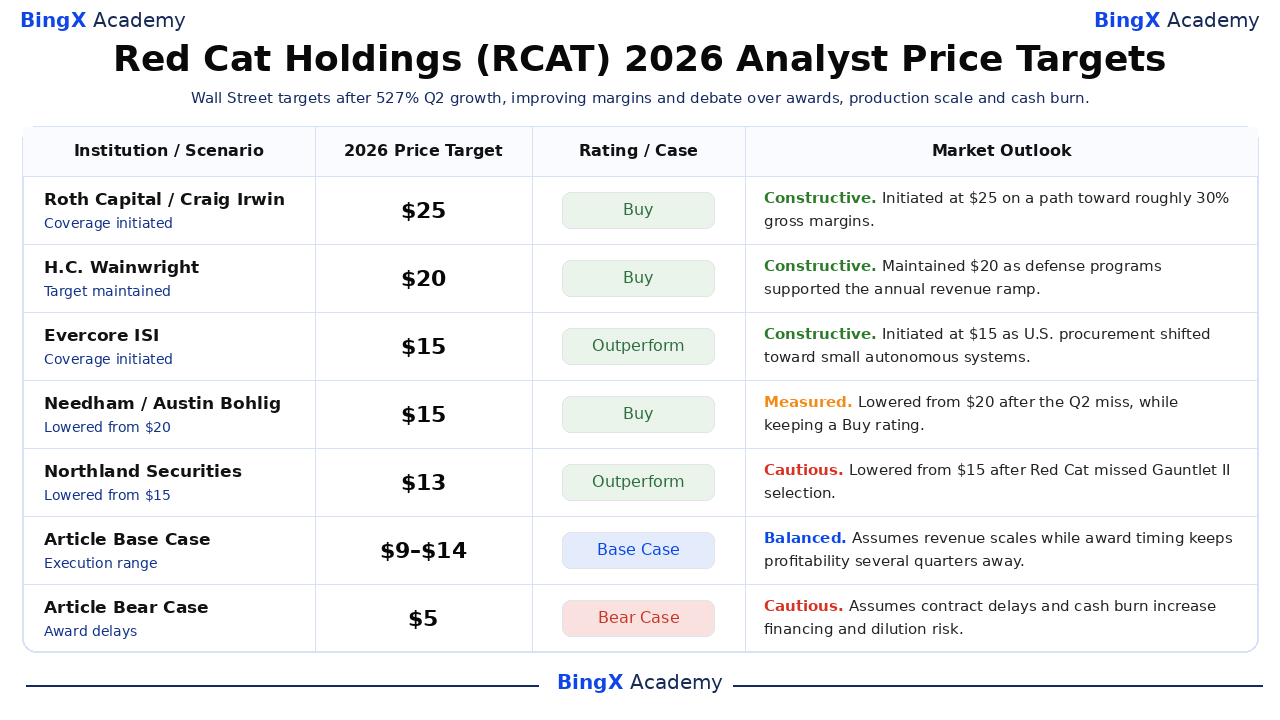
Șase acțiuni datate produc un interval de obiective de 9 la 25 dolari, reflectând viziuni divergente asupra conversiei programelor și scalei manufacturii. Acestea sunt puncte de referință terțe, nu promisiuni de preț. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy și rămân separate de cercetarea Wall Street.
|
Instituție / Scenariu |
Obiectiv Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Roth Capital |
25 dolari |
Cumpărare |
Constructiv. 1 iunie: inițiat pe o cale către aproximativ 30% marje brute pe măsură ce volumul se scalează. |
|
H.C. Wainwright |
20 dolari |
Cumpărare |
Constructiv. 7 august: menținut obiectivul pe măsură ce programele de apărare au susținut accelerarea veniturilor. |
|
Evercore ISI |
15 dolari |
Outperform |
Constructiv. 31 august: inițiat pe măsură ce achizițiile americane s-au orientat către sisteme autonome mici. |
|
Needham |
15 dolari |
Cumpărare |
Măsurat. 7 august: coborât de la 20 dolari după ratarea T2, menținând un rating Cumpărare. |
|
Northland Securities |
13 dolari |
Outperform |
Precaut. 17 septembrie: coborât de la 15 dolari după ce Red Cat a ratat selecția Gauntlet II. |
|
Piper Sandler |
9 dolari |
Neutru |
Precaut. 2 septembrie: inițiat în așteptarea unor contracte militare și guvernamentale mai validate. |
|
Cazul de Bază al Articolului |
9–14 dolari |
Caz de Bază |
Echilibrat. Presupune că veniturile se scalează în timp ce momentul contractelor menține profitabilitatea la câteva trimestre distanță. |
|
Cazul Baissier al Articolului |
5 dolari |
Caz Baissier |
Precaut. Presupune întârzierea contractelor și arderea numerarului măresc riscul de finanțare și diluare. |
Top 5 Riscuri de Urmărit pentru Investitorii Red Cat în 2026
Evaluarea Red Cat depinde de transformarea oportunităților de apărare în livrări profitabile. Fiecare risc de mai jos poate reduce vizibilitatea veniturilor, pista numerarului sau valoarea pe acțiune atribuită programelor viitoare.
- Momentul contractelor poate muta veniturile între ani: Achizițiile guvernamentale includ testare, proteste, bugete și etape de acceptare. Un program întârziat poate muta o mare parte din obiectivul de 150-180 milioane de dolari în 2027 fără a elimina cererea de bază.
- Scala manufacturii s-ar putea să nu producă suficientă marjă: Marja brută s-a îmbunătățit la 16,1%, dar afacerea a raportat încă o pierdere operațională de 27,3 milioane de dolari. Costurile componentelor, refacerea sau utilizarea scăzută ar putea împiedica volumul să se traducă în profitabilitate.
- Concentrarea clienților mărește volatilitatea rezultatelor: Programele de apărare americane pot reprezenta comenzi individuale mari. Pierderea Gauntlet II a determinat deja Northland să-și reducă obiectivul la 13 dolari, arătând cum o decizie poate reduce estimările pe mai mulți ani.
- Arderea numerarului poate duce la diluare: Soldul de lichiditate de 131,9 milioane de dolari oferă pistă, totuși inventarul, capacitatea și achizițiile consumă capital înainte de livrare. Dacă pierderile rămân aproape de nivelurile T2, viitoarea emisiune de acțiuni ar putea reduce valoarea pe acțiune.
- Concurența poate face presiune asupra prețurilor și ratelor de câștig: AeroVironment, furnizorii privaționează de drone și companiile emergente de sisteme autonome concurează pentru aceleași bugete. Red Cat trebuie să demonstreze fiabilitate, aprovizionare domestică și avantaje software integrate pentru a apăra atât contractele, cât și marjele.
Gânduri Finale: Ar Trebui să Investiți în Red Cat în 2026?
Red Cat s-a mutat dincolo de o poveste de dezvoltare cu venituri minime. Vânzările T2 au atins 20,19 milioane de dolari, creșterea a lovit 527% și marja brută s-a îmbunătățit la 16,1%. Întrebarea centrală de investiție este dacă programele finanțate pot susține accelerarea mult mai mare a celei de-a doua jumătăți necesară pentru obiectivul anual de 150-180 milioane de dolari.
Cazul Haussier către 18 dolari necesită conversia programului, expansiunea marjei și pierderi mai înguste. Cazul Baissier către 5 dolari reflectă întârzierile contractelor și riscul de diluare. Traderii conservatori pot monitoriza livrările acceptate, marja brută, utilizarea numerarului operațional și lichiditatea de sfârșit de an împreună, mai degrabă decât să trateze anunțurile de contracte singure ca dovadă a câștigurilor durabile.
Reamintire Risc: Tranzacționarea și investiția în acțiuni precum RCAT implică un risc de pierdere a capitalului. Companiile mici de apărare, contractele guvernamentale și produsele cu levier pot produce schimbări rapide de preț. Efectuați cercetări independente înainte de alocarea capitalului.
Lectură Conexă
- Top Acțiuni de Apărare de Cumpărat în 2026: Prime, Rachete, Drone, Spațiu și Război Activat de AI
- Top Acțiuni Spațiale de Cumpărat Înainte de IPO-ul SpaceX
- Predicția Prețului Rocket Lab (RKLB) 2026: Poate Noua Rachetă și Creșterea Apărării să Împingă RKLB Către 150 Dolari?
- Predicția Prețului AST SpaceMobile (ASTS) 2026: Poate Implementarea BlueBird să Împingă ASTS Către 120 Dolari?
- Predicția Prețului Planet Labs (PL) 2026: Poate Cererea de Apărare să Împingă PL Către 35 Dolari?
- Predicția Prețului Lockheed Martin (LMT) 2026: Poate Rezerva Record să Împingă LMT Către 700 Dolari?
