

SAP (SAP) este o companie germană de software pentru întreprinderi ale cărei acțiuni depozitare americane se tranzacționează pe NYSE. Aplicațiile sale conectează finanțele, achizițiile, resursele umane, lanțurile de aprovizionare și operațiunile cu clienții, iar abonamentele cloud devin motorul principal de creștere pe măsură ce clienții migrează de la sistemele vechi la S/4HANA și RISE cu SAP. Baza instalată creează o cerere recurentă durabilă, deși ADR-ul rămâne sensibil la creșterea backlog-ului cloud, execuția AI și mișcările valutare.
Cel mai recent trimestru a confirmat o cerere puternică pentru cloud alături de un rezultat al câștigurilor mai puțin curat. Veniturile totale SAP Q2 2026 au atins 9,88 miliarde EUR (11,16 miliarde), în creștere cu 9%, veniturile cloud au crescut cu 22% la 6,30 miliarde EUR (7,12 miliarde), iar backlog-ul cloud actual a crescut cu 27% la 22,93 miliarde EUR (25,91 miliarde dolari). Veniturile și EPS non-IFRS au fost sub consensul de piață, iar diluția achiziției a redus perspectiva profitului operațional.
Prognoza acțiunilor SAP pentru 2026 se concentrează acum pe două puncte de vedere concurente:
- Cazul conversiei cloud și Business AI: Migrațiile S/4HANA, creșterea backlog-ului cu 26% în monedă constantă și adoptarea mai largă a Joule ar putea susține creșterea abonamentelor în timp ce o bază cloud mai mare îmbunătățește efectul de levier operațional și fluxul de numerar liber.
- Cazul încetinirii backlog-ului și execuției AI: angajamentele mai lente ale clienților, livrarea slabă a agenților sau declinul mai rapid al suportului vechi ar putea reduce creșterea înainte ca costurile de achiziție și investițiile să se traducă în marje mai puternice.
Acest ghid detaliază prognoza acțiunilor SAP, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri SAP Q2 2026 din 23 iulie, dosarul pentru prima jumătate a anului și datele de piață până la 24 septembrie, plus cum să tranzacționezi futures pe acțiuni SAP pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe Care Investitorii SAP Trebuie să le Știe în Septembrie 2026
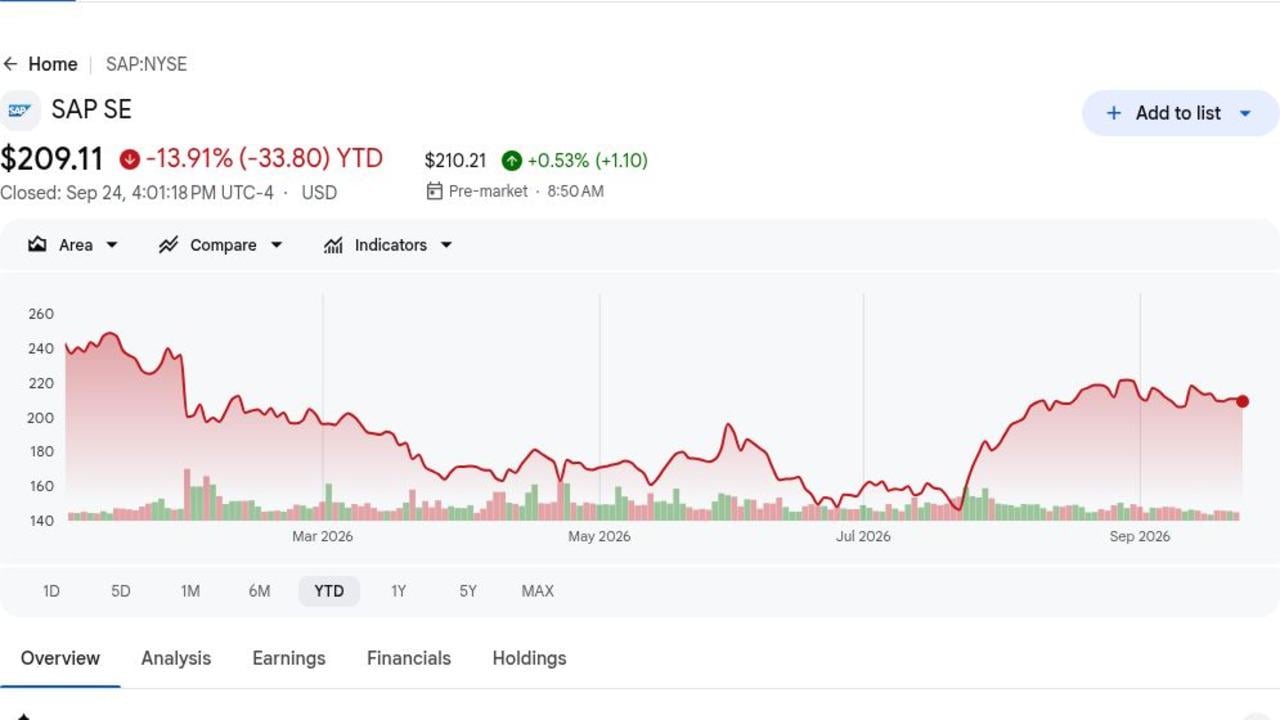
- ADR-urile SAP s-au închis la 209,11 dolari și au scăzut cu 13,91% în 2026: Acțiunile au rămas cu mult sub maximul de 52 de săptămâni de 281,37 dolari, deoarece investitorii au pus la îndoială ritmul de implementare a AI agentic SAP. Retragerea creează mai mult spațiu de evaluare, dar arată și că creșterea puternică a cloud-ului nu a rezolvat singură îngrijorările de execuție.
- Veniturile Q2 au atins 9,88 miliarde EUR (11,16 miliarde dolari), în creștere cu 9%: Rezultatul a fost sub consensul de 10,02 miliarde EUR (11,32 miliarde dolari) cu 140 milioane EUR (158 milioane dolari). EPS non-IFRS de 1,59 EUR (1,80 dolari) a fost de asemenea sub estimarea de 1,78 EUR (2,01 dolari), făcând trimestrul solid operațional dar mixt financiar.
- Backlog-ul cloud actual a atins 22,93 miliarde EUR (25,91 miliarde dolari), în creștere cu 27%: Creșterea a fost de 26% în monede constante, peste așteptarea de 24% raportată în jurul lansării. Backlog-ul contractat oferă SAP o vizibilitate puternică a abonamentelor pe măsură ce clienții continuă să mute sarcinile de lucru de bază către S/4HANA Cloud.
- Ghidajul pentru veniturile cloud 2026 a rămas 25,8 miliarde EUR (29,15 miliarde dolari) la 26,2 miliarde EUR (29,61 miliarde dolari): Intervalul implică o creștere de 23% la 25% în monedă constantă. Menținerea perspectivei după ce veniturile cloud au crescut cu 22% la 6,30 miliarde EUR (7,12 miliarde dolari) susține povestea migrației și vizibilitatea pentru a doua jumătate.
- Ghidajul pentru profitul operațional a fost redus cu 100 milioane EUR (113 milioane dolari): SAP a redus intervalul non-IFRS la 11,8 miliarde EUR (13,33 miliarde dolari) la 12,2 miliarde EUR (13,79 miliarde dolari) după finalizarea Dremio și Prior Labs. Achizițiile întăresc capacitățile de date și AI ale SAP, deși diluția lor pe termen scurt evidențiază costul accelerării acestei strategii.
Ce Este SAP (SAP)?
SAP dezvoltă aplicații pentru întreprinderi care gestionează finanțele, achizițiile, forța de muncă, producția, logistica și relațiile cu clienții. Organizațiile mari folosesc software-ul său ca sistem de înregistrare pentru procese de mare valoare, creând costuri semnificative de schimbare și cicluri lungi de implementare. Veniturile provin în principal din abonamente cloud, suport software, licențe și servicii. Tranziția cloud schimbă cheltuielile de la licențe inițiale către contracte recurente, îmbunătățind vizibilitatea în timp ce necesită ca SAP și partenerii săi să mute date complexe ale clienților și fluxurile de lucru fără a perturba operațiunile.
Direcția sa pe termen lung combină migrațiile S/4HANA și RISE cu SAP cu Business Data Cloud, asistentul Joule și un set în expansiune de agenți AI înrădăcinați în procesele clienților. SAP a achiziționat Dremio pentru capabilitățile data-lakehouse și Prior Labs pentru tehnologia modelului de fundație, în timp ce clienții precum Bosch și PwC folosesc produsele cloud și AI SAP pentru dezvoltare și fluxuri complexe de lucru de afaceri. Ecosistemul de parteneri include integratori de sisteme și furnizori de infrastructură cloud care ajută la migrarea, personalizarea și operarea aplicațiilor în întreprinderile globale.
Prezentarea Generală a Câștigurilor SAP (SAP) Q2 2026: Creșterea Cloud și Fluxul de Numerar Liber Compensează Ratările de Venituri și EPS
SAP a raportat venituri Q2 de 9,88 miliarde EUR (11,16 miliarde dolari) față de 10,02 miliarde EUR (11,32 miliarde dolari) așteptate, EPS non-IFRS de 1,59 EUR (1,80 dolari) față de 1,78 EUR (2,01 dolari) așteptate, și venituri cloud de 6,30 miliarde EUR (7,12 miliarde dolari). Backlog-ul cloud actual a crescut cu 27% la 22,93 miliarde EUR (25,91 miliarde dolari), fluxul de numerar liber a crescut cu 27% la 3,00 miliarde EUR (3,39 miliarde dolari), iar perspectiva profitului operațional a fost redusă pentru diluția achiziției.
Citește Mai Mult: Prezentarea Generală a Câștigurilor SAP (SAP) Q2 2026: Creșterea Cloud de 22% și Perspectiva Profitului Mai Mică Trimit Acțiunile în Jos cu 1,59%
|
Indicator Financiar |
Ghidaj / Consens |
Raportat / Real |
Surpriză |
|
Venituri totale Q2 |
10,02 mld EUR (11,32 mld $) |
9,88 mld EUR (11,16 mld $) |
Ratat. 140 mil EUR (158 mil $) sub consens; creștere 9% an/an. |
|
EPS non-IFRS Q2 |
1,78 EUR (2,01 $) |
1,59 EUR (1,80 $) |
Ratat. 0,19 EUR (0,21 $) sub consens; creștere 6% an/an. |
|
EPS IFRS Q2 |
— |
1,89 EUR (2,14 $) |
Îmbunătățit. Creștere 30% an/an. |
|
Venituri cloud Q2 |
6,25 mld EUR (7,06 mld $) |
6,30 mld EUR (7,12 mld $) |
Depășit. Creștere 22% raportat și 24% în monede constante. |
|
Backlog cloud actual |
24% creștere monedă constantă |
22,93 mld EUR (25,91 mld $) |
Extins. Creștere 27% raportat și 26% în monede constante. |
|
Venituri Cloud ERP Suite |
— |
5,50 mld EUR (6,22 mld $) |
Accelerat. Creștere 25% raportat și 27% în monede constante. |
|
Flux de numerar liber Q2 |
2,36 mld EUR (2,67 mld $) anul anterior |
3,00 mld EUR (3,39 mld $) |
Îmbunătățit. Creștere 27% an/an. |
|
Perspectiva veniturilor cloud 2026 |
Neschimbată |
25,8 mld EUR (29,15 mld $) la 26,2 mld EUR (29,61 mld $) |
Menținută. Implică creștere 23%-25% în monedă constantă. |
|
Profit operațional non-IFRS 2026 |
Anterior 11,9 mld EUR (13,45 mld $) la 12,3 mld EUR (13,90 mld $) |
11,8 mld EUR (13,33 mld $) la 12,2 mld EUR (13,79 mld $) |
Redus. Scăzut cu 100 mil EUR (113 mil $) pentru diluția achiziției. |
|
Perspectiva fluxului de numerar liber 2026 |
Neschimbată |
10,0 mld EUR (11,30 mld $) |
Menținută. Peste 8,24 mld EUR (9,31 mld $) în 2025. |
- Veniturile de 9,88 miliarde EUR (11,16 miliarde dolari) au ratat cu 140 milioane EUR (158 milioane dolari): Veniturile au crescut totuși cu 9% an la an și 11% în monede constante. Ratarea a reflectat prin urmare mixul de recunoaștere și schimbul valutar mai mult decât cererea de bază mai slabă.
- Veniturile cloud au crescut cu 22% la 6,30 miliarde EUR (7,12 miliarde dolari): Rezultatul a depășit ușor consensul, în timp ce veniturile Cloud ERP Suite au crescut cu 25% la 5,50 miliarde EUR (6,22 miliarde dolari). Creșterea mai rapidă a cloud-ului continuă să îmbunătățească mixul de venituri recurente al SAP.
- Backlog-ul cloud a crescut cu 27% la 22,93 miliarde EUR (25,91 miliarde dolari): Creșterea în monedă constantă de 26% a depășit așteptarea de 24%. Această bază contractată oferă o vizibilitate mai puternică în veniturile de abonament viitoare în ciuda ratării veniturilor trimestriale.
- Fluxul de numerar liber a crescut cu 27% la 3,00 miliarde EUR (3,39 miliarde dolari): Îmbunătățirea susține investițiile AI, achizițiile și răscumpărările de acțiuni, în timp ce ținta anuală neschimbată de 10,0 miliarde EUR (11,30 miliarde dolari) indică o conversie suplimentară de numerar în a doua jumătate.
- Ghidajul profitului operațional a fost redus cu 100 milioane EUR (113 milioane dolari): SAP a redus intervalul non-IFRS 2026 la 11,8 miliarde EUR (13,33 miliarde dolari) la 12,2 miliarde EUR (13,79 miliarde dolari) după achizițiile Dremio și Prior Labs. Creșterea cloud trebuie acum să compenseze costurile de integrare și să restaureze încrederea în marje.
Perspectiva de Investiție SAP (SAP) 2026: Cazul Bull de 280$ vs. Cazul Bear de 170$
Perspectiva SAP pentru 2026 depinde de faptul dacă migrațiile S/4HANA și Business AI pot susține creșterea puternică a cloud-ului în timp ce achizițiile se traduc în marje mai bune. Potențialul pozitiv vine din conversia backlog-ului, adoptarea AI și creșterea fluxului de numerar liber, în timp ce migrațiile mai lente, execuția AI mai slabă și presiunea suplimentară asupra marjelor rămân principalele riscuri.
Cazul Bull: Creșterea Puternică Cloud și AI Împing SAP către 280$
Cazul Bull presupune că backlog-ul cloud actual continuă să crească peste 25% în monede constante pe măsură ce mai mulți clienți mută sarcinile de finanțe, lanț de aprovizionare și HR către S/4HANA. Joule și Business Data Cloud câștigă adopție măsurabilă, în timp ce Dremio și Prior Labs întăresc capacitățile de date și AI ale SAP.
O mișcare către 280$ ar necesita creșterea veniturilor cloud aproape de intervalul anual de 23% la 25%, fluxul de numerar liber atingând 10,0 miliarde EUR (11,30 miliarde dolari) și ghidajul profitului operațional menținându-se stabil. Adoptarea mai rapidă a agenților AI SAP ar oferi confirmarea suplimentară.
Cazul de Bază: Creșterea Constantă Cloud Menține SAP între 215$ și 250$
Cazul de Bază presupune că migrațiile S/4HANA continuă să susțină creșterea recurentă, în timp ce monetizarea AI se dezvoltă mai gradual. Creșterea backlog-ului se moderează de la 26% în monede constante dar rămâne peste 20%, în timp ce costurile de achiziție compensează o parte din beneficiul scalei cloud.
SAP ar putea tranzacționa în principal între 215$ și 250$ în aceste condiții. Veniturile cloud în intervalul 25,8 miliarde EUR (29,15 miliarde dolari) la 26,2 miliarde EUR (29,61 miliarde dolari), fluxul de numerar liber aproape de 10,0 miliarde EUR (11,30 miliarde dolari) și ghidajul stabil ar susține intervalul.
Cazul Bear: Creșterea Mai Lentă Cloud și Întârzierile AI Trag SAP către 170$
Cazul Bear presupune că creșterea backlog-ului cloud scade sub 20% pe măsură ce deciziile de migrare se încetinesc și livrarea produselor AI nu reușește să întâlnească așteptările clienților. Scăderea suportului software și veniturilor din licențe ar deveni mai vizibilă, în timp ce costurile de achiziție și dezvoltare de produse continuă să apese asupra creșterii profitului.
O mișcare către 170$ ar deveni mai probabilă dacă creșterea veniturilor cloud scade sub 20%, ghidajul profitului operațional este redus din nou, sau fluxul de numerar liber scade material sub 10,0 miliarde EUR (11,30 miliarde dolari). Un dolar american mai puternic ar putea adăuga presiune suplimentară asupra performanței ADR.
Prognoze Preț Acțiuni SAP pentru 2026 de către Analiștii Wall Street
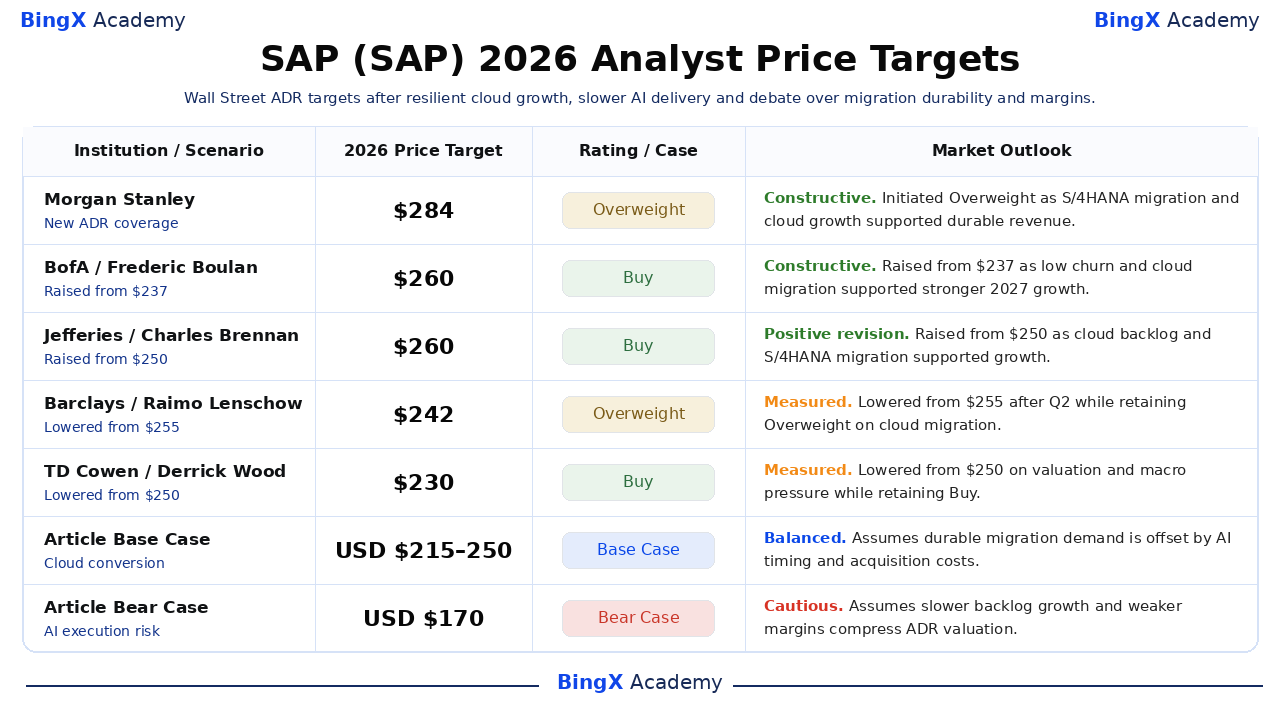
Aceste cinci acțiuni de analist ADR datate se întind de la 230$ la 284$ și reflectă diferite presupuneri despre migrarea cloud, livrarea AI, veniturile recurente și evaluare. Toate cele cinci ținte stau peste închiderea din 24 septembrie de 209,11$, deși reducerile recente arată mai puțină încredere în execuția pe termen scurt. Rândurile de Bază și Bear sunt scenarii editoriale BingX Academy și sunt etichetate separat.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Morgan Stanley / Adam Wood |
284$/ADR |
Overweight |
Constructiv. 20 februarie: a inițiat acoperirea deoarece migrarea S/4HANA și creșterea cloud au susținut veniturile durabile. |
|
BofA / Frederic Boulan |
260$/ADR |
Buy |
Constructiv. 27 august: a ridicat de la 237$ deoarece churn-ul scăzut și migrarea cloud au susținut creșterea mai puternică pentru 2027. |
|
Jefferies / Charles Brennan |
260$/ADR |
Buy |
Revizuire pozitivă. 22 septembrie: a ridicat de la 250$ deoarece backlog-ul cloud și migrarea S/4HANA au susținut creșterea. |
|
Barclays / Raimo Lenschow |
242$/ADR |
Overweight |
Măsurat. 27 iulie: a redus de la 255$ după Q2 păstrând în același timp Overweight asupra migrării cloud. |
|
TD Cowen / Derrick Wood |
230$/ADR |
Buy |
Măsurat. 14 mai: a redus de la 250$ pe evaluare și presiunea macro păstrând în același timp Buy. |
|
Cazul de Bază al Articolului |
215-250$/ADR |
Caz de Bază |
Echilibrat. Presupune că cererea durabilă de migrare este compensată de timpul AI și costurile de achiziție. |
|
Cazul Bear al Articolului |
170$/ADR |
Caz Bear |
Prudent. Presupune că creșterea mai lentă a backlog-ului și marjele mai slabe comprimă evaluarea ADR. |
Cum să Tranzacționezi Acțiuni SAP (SAP) pe BingX
Tranzacționează perspectiva migrării cloud, Business AI și marjele SAP folosind BingX TradFi și instrumentele BingX AI. Deoarece ADR-ul poate reacționa brusc la creșterea backlog-ului, ghidaj și mișcările valutare, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
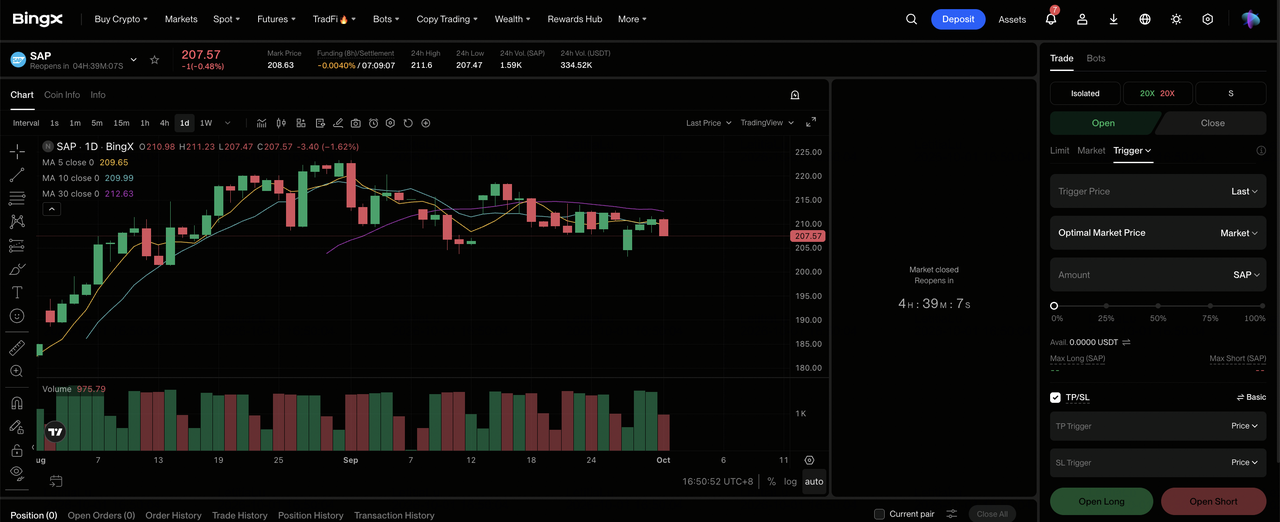
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează către secțiunea specializată TradFi pe panoul de control al platformei BingX.
Pasul 2: Selectează SAP (SAP). Caută și selectează contractul futures perpetue SAP-USDT.
Pasul 3: Alege direcția ta. Selectează Open Long dacă backlog-ul cloud, migrațiile S/4HANA și adoptarea AI rămân puternice. Selectează Open Short dacă creșterea backlog-ului sau ghidajul profitului se slăbește.
Pasul 4: Selectează leverage-ul și modul de marjă. Alege Isolated sau Cross-Margin bazat pe toleranța ta la risc. Scăderea de 13,91% YTD și intervalul între 144,97$ și 281,37$ arată de ce leverage-ul conservator și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. SAP poate reacționa rapid la câștiguri, backlog, lansări AI, integrarea achizițiilor, cheltuielile pentru întreprinderi și mișcările EUR/USD.
Top 5 Riscuri de Urmărit pentru Investitorii SAP în 2026
SAP are o bază instalată mare și o cerere puternică pentru cloud, dar execuția AI, timpul de migrare, costurile de achiziție și mișcările valutare pot încă afecta câștigurile și valoarea ADR.
- Livrarea AI poate fi sub așteptările clienților: Business AI este central pentru povestea de creștere SAP. Adoptarea mai lentă a agenților utili ar face mai greu de justificat cheltuielile pentru achiziții și dezvoltare și ar putea presiona multiplul de evaluare.
- Creșterea backlog-ului cloud s-ar putea încetini de la 26%: Backlog-ul cloud actual a atins 22,93 miliarde EUR (25,91 miliarde dolari). Creșterea sub 20% ar slăbi vizibilitatea abonamentelor viitoare și ar ridica întrebări în jurul perspectivei cloud de 25,8 miliarde EUR (29,15 miliarde dolari) la 26,2 miliarde EUR (29,61 miliarde dolari).
- Migrațiile S/4HANA pot dura mai mult decât se așteaptă: Clienții trebuie să mute date complexe și procese de afaceri fără a perturba operațiunile. Proiectele mai lungi ar putea întârzia conversia abonamentului, ar crește costurile de implementare și ar încetini îmbunătățirea marjelor.
- Costurile de achiziție ar putea apăsa asupra profitului mai mult: Dremio și Prior Labs au redus deja ghidajul profitului operațional cu 100 milioane EUR (113 milioane dolari). Costurile mai mari de integrare, retenție sau infrastructură ar putea întârzia și mai mult beneficiile așteptate AI și de platformă de date.
- Mișcările valutare pot afecta randamentele ADR: SAP raportează în euro în timp ce ADR-ul său se tranzacționează în dolari. Un euro mai slab poate reduce veniturile traduse, câștigurile și valoarea în dolari a ADR-ului chiar și atunci când creșterea cloud în monedă constantă rămâne puternică.
Gânduri Finale: Ar Trebui să Investești în SAP în 2026?
SAP a intrat în a doua jumătate cu un trimestru mixt dar strategic important. Veniturile au crescut cu 9% la 9,88 miliarde EUR (11,16 miliarde dolari), veniturile cloud au crescut cu 22% la 6,30 miliarde EUR (7,12 miliarde dolari), iar backlog-ul cloud actual a atins 22,93 miliarde EUR (25,91 miliarde dolari). Creșterea fluxului de numerar liber susține teza migrației, deși reducerea ghidajului profitului arată că expansiunea AI comportă costuri pe termen scurt.
Cazul Bull necesită o conversie puternică de migrare și o livrare AI mai bună pentru a susține 280$/ADR. Cazul Bear reflectă backlog-ul mai lent și presiunea asupra marjelor către 170$/ADR. Traderii conservatori pot aștepta creșterea backlog-ului peste 20%, veniturile cloud în intervalul anual și fluxul de numerar liber aproape de 10,0 miliarde EUR (11,30 miliarde dolari) înainte de a crește expunerea.
Reamintire de Risc: Tranzacționarea și investiția în acțiuni precum SAP implică un risc ridicat de pierdere de capital. Cheltuielile pentru întreprinderi, migrațiile cloud, competiția AI, achizițiile, mișcările valutare, schimbările de evaluare și tranzacționarea cu leverage pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lectură Conexă
- Predicția de Preț Oracle (ORCL) 2026: Poate Creșterea AI Cloud să Împingă ORCL către 260$?
- Predicția de Preț Adobe (ADBE) 2026: Poate Monetizarea AI să Împingă ADBE către 350$?
- Predicția de Preț IBM (IBM) 2026: Poate Creșterea Software și Quantum să Împingă IBM către 350$?
- Predicția de Preț AppLovin (APP) 2026: Poate Creșterea AXON să Împingă APP către 600$?
- Perspectiva Acțiunilor Microsoft (MSFT) pentru 2026: Poate Creșterea Azure AI și Copilot să Conducă Acțiunile MSFT la 550$+?
