


SpaceX (SPCX) oferă servicii de lansare, conectivitate prin satelit și infrastructură de inteligență artificială pentru consumatori, companii și clienți guvernamentali. Abonamentele recurente Starlink constituie un motor de venituri consolidat, în timp ce contractele de cloud computing și Grok creează o cale spre venituri mai largi din software și infrastructură. Utilizarea capacității de calcul, economia sateliților și cheltuielile de capital determină dacă această expansiune produce randamente sustenabile în numerar pentru acționari.
Ultimul trimestru a arătat o accelerare a veniturilor din cloud, în timp ce investițiile au continuat să absoarbă capital substanțial. Veniturile SpaceX în T3 2026 au crescut cu 161% la 14,575 miliarde de dolari, cu vânzările SI crescând cu 830%. Venitul operațional a atins 2,791 miliarde de dolari, în timp ce cheltuielile de capital au totalizat 19,593 miliarde de dolari. Testul din trimestrul următor este dacă noua capacitate de calcul poate genera venituri recurente suficient de rapid pentru a îmbunătăți conversia în numerar, în ciuda unui plan de cheltuieli mai mare.
Prognoza acțiunii SPCX pentru 2026 se axează acum pe două perspective concurente:
- Cazul monetizării capacității de calcul: Noile contracte cloud și veniturile recurente din Starlink ar putea extinde profitul operațional pe măsură ce capacitatea implementată începe să genereze venituri pentru clienții externi.
- Cazul presiunii cheltuielilor de capital: Cheltuielile crescânde pentru infrastructură ar putea absorbi câștigurile operaționale dacă utilizarea cloud dezamăgește și marjele sateliților se normalizează înainte ca noua capacitate să genereze randamente atractive.
Acest ghid analizează prognoza acțiunii SPCX, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri SpaceX din 20 octombrie, depunerea din septembrie, transmisiunea web și datele de piață din 26 octombrie, plus cum să cumpărați acțiuni SPCX pe BingX TradFi cu USDT sau USDC.
Top 5 Lucruri pe care Investitorii SpaceX Trebuie să le Știe în Octombrie 2026
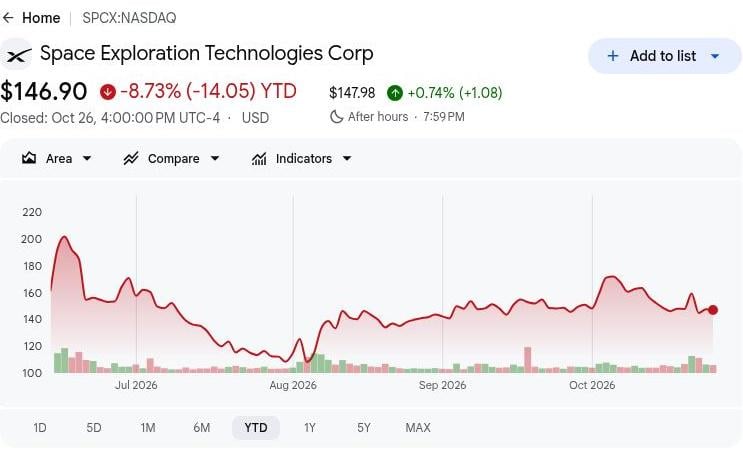
- SPCX a închis la 146,90 dolari pe 26 octombrie: Acțiunile au rămas sub închiderea lor post-câștiguri de 159,31 dolari, făcând scenariul bull de 200 de dolari dependent de o profitabilitate și generare de numerar mai puternică. O creștere suplimentară va necesita ca investițiile în infrastructura cloud să genereze randamente sustenabile dincolo de expansiunea capacității.
- Veniturile din T3 au crescut la 14,575 miliarde de dolari față de 5,576 miliarde de dolari. Vânzările au crescut, de asemenea, față de 7,814 miliarde de dolari în T2, reflectând expansiunea rapidă a serviciilor cloud și veniturile achiziționate din Cursor. Creșterea susținută va depinde de cererea organică de abonamente și de o monetizare mai puternică a capacității de calcul.
- Abonații consumatori Starlink au atins 13,6 milioane: Peste 3.800 de aeronave au fost, de asemenea, echipate cu Starlink, demonstrând adoptarea comercială în expansiune. Retenția abonaților, venitul mediu per utilizator și costurile operaționale ale sateliților vor determina cât de eficient această scară se traduce în profitabilitate.
- Zborul 14 al Starship a extins oportunitățile de creștere ale Starlink: Misiunea a implementat 26 de sateliți Starlink V3, marcând primul zbor generator de venituri al Starship. Lansările ulterioare de succes și capacitatea suplimentară de bandă largă ar putea consolida viitoarele venituri din servicii și eficiența operațională.
- Numerarul și valorile mobiliare au atins 89,855 miliarde de dolari, sprijinind expansiunea: Fluxul de numerar operațional pe nouă luni a totalizat 13,097 miliarde de dolari față de 48,069 miliarde de dolari în cheltuieli de capital, lăsând un deficit de finanțare de 34,972 miliarde de dolari înainte de alte fluxuri de numerar. Lichiditatea puternică sprijină investițiile în infrastructură, deși îmbunătățirea conversiei în numerar rămâne esențială pentru randamentele pe termen lung ale acționarilor.
Ce Este SpaceX (SPCX)?
Space Exploration Technologies Corp. (SpaceX) este o companie de aerospațială, cloud computing AI și conectivitate prin satelit, tranzacționată pe Nasdaq sub simbolul SPCX. Afacerea sa integrată vertical combină centre de date AI, infrastructură cloud, vehicule de lansare, sateliți și rețele de comunicații. Divizia sa SI oferă capacitate de calcul AI, modele Grok și software Cursor pentru sarcini de lucru AI enterprise, contribuind cu 52% din veniturile T3. Între timp, Starlink furnizează servicii de bandă largă gospodăriilor, companiilor aeriene și clienților guvernamentali, în timp ce Falcon și Dragon susțin lansările comerciale și zborurile spațiale cu echipaj.
Strategia de creștere a SpaceX se concentrează pe extinderea capacității de calcul AI, asigurarea contractelor cloud enterprise și creșterea abonamentelor Starlink. În 2026, Anthropic a semnat un acord pentru a utiliza supercomputerul Colossus 1 al SpaceX, în timp ce NVIDIA a adoptat Cursor în operațiunile sale de inginerie și a colaborat la dezvoltarea AI enterprise. Grok și-a extins, de asemenea, acoperirea prin integrări cu Google Workspace și Microsoft Foundry. În domeniul conectivității, Lufthansa și-a avansat implementarea Starlink. Cu capacitatea de calcul atingând 1,7 gigawați și numărul total de abonați Starlink de 13,6 milioane, aceste parteneriate sprijină monetizarea cloud și creșterea veniturilor recurente.
Citiți mai mult: Cum IPO-ul SpaceX din 12 iunie îl propulsează pe Elon Musk peste pragul de avere de un trilion de dolari
Prezentare generală a câștigurilor SpaceX (SPCX) T3 2026: Veniturile din cloud AI cresc cu 830% pe măsură ce cheltuielile pentru infrastructură se triplează
SpaceX a raportat venituri de 14,575 miliarde de dolari în T3 2026, în creștere cu 161% față de anul anterior și cu 87% secvențial, determinată în principal de extinderea serviciilor cloud SI și a cererii Starlink. Venitul operațional a atins 2,791 miliarde de dolari, în timp ce venitul net de 4,404 miliarde de dolari a reflectat, de asemenea, venituri din dobânzi, alte câștiguri și un beneficiu fiscal, făcând calitatea câștigurilor importantă alături de creștere. Cu cheltuieli de capital trimestriale de 19,593 miliarde de dolari și o perspectivă de cheltuieli T4 de 35-40 de miliarde de dolari, randamentele viitoare depind de monetizarea capacității și menținerea profitabilității operaționale.
Citiți mai mult: Prezentare generală a câștigurilor SpaceX (SPCX) T3 2026: Venituri record din AI și câștiguri puternice determină o creștere a acțiunilor de 7,79%
|
Indicator Financiar |
Orientare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri |
5,576 mld. $ T3 2025 |
14,575 mld. $ |
Creștere puternică. +161% față de anul anterior. |
|
Venituri SI |
813 mil. $ T3 2025 |
7,560 mld. $ |
Expansiune. +830% față de anul anterior. |
|
Venituri din conectivitate |
3,097 mld. $ T3 2025 |
5,248 mld. $ |
Îmbunătățire. +69% față de anul anterior. |
|
Venit operațional |
−273 mil. $ T3 2025 |
2,791 mld. $ |
Inversare. Trecere la profit operațional. |
|
Venit net |
−1,054 mld. $ T3 2025 |
4,404 mld. $ |
Inversare. Îmbunătățire cu 5,458 mld. $. |
|
Cheltuieli de capital |
6,880 mld. $ T3 2025 |
19,593 mld. $ |
Creștere. +185% față de anul anterior. |
|
Abonați consumatori Starlink |
7,2 mil. T3 2025 |
13,6 mil. |
Expansiune. +6,4 mil. față de anul anterior. |
|
Capacitate de calcul nominală |
1,4 GW T2 2026 |
1,7 GW |
Expansiune. +0,3 GW secvențial. |
- Veniturile T3 au crescut cu 161% la 14,575 miliarde de dolari. Veniturile au crescut cu 87% secvențial alături de creșterea anuală, reflectând acorduri cloud nou activate și expansiunea Starlink. Cererea susținută de calcul și abonamentele recurente de conectivitate vor fi importante pentru menținerea impulsului veniturilor.
- Veniturile SI au crescut cu 830% la 7,560 miliarde de dolari. Acordurile de servicii cloud și 608 milioane de dolari din veniturile achiziționate din Cursor au determinat performanța trimestrială. Cererea continuă de calcul și adoptarea enterprise ar putea susține câștigurile, deși costurile de infrastructură influențează profitabilitatea și randamentele în numerar.
- Venitul operațional a atins 2,791 miliarde de dolari pe măsură ce veniturile s-au accelerat. Venitul net a beneficiat, de asemenea, de 873 milioane de dolari în venituri din dobânzi și un beneficiu fiscal de 390 milioane de dolari. Veniturile mai puternice din cloud și conectivitate au susținut profitabilitatea, dar performanța operațională recurentă va fi importantă pe măsură ce contribuțiile non-operaționale se normalizează.
- Investițiile de capital au extins capacitatea de calcul și satellite a SpaceX. Aproximativ 19,593 miliarde de dolari au fost cheltuiți pe infrastructură în T3, inclusiv 16,444 miliarde de dolari în SI. Investițiile susțin furnizarea de cloud, cu randamente dependente de utilizare și plățile clienților care depășesc costurile operaționale continue.
- Orientarea capacității de calcul pentru sfârșitul anului a atins 2,5 până la 3 gigawați. Construcția susține servicii cloud suplimentare, deși orientarea cheltuielilor de capital T4 a crescut la 35 miliarde–40 miliarde de dolari. Activarea contractelor, colectarea plăților și controlul costurilor de construcție vor fi importante pentru creșterea viitoare a câștigurilor.
Perspectiva de investiții SpaceX (SPCX) 2026: Cazul bull de 200 dolari vs. Cazul bear de 115 dolari
Perspectiva SpaceX pentru 2026 depinde de dacă capacitatea de calcul nou implementată poate produce profit operațional recurent în timp ce Starlink continuă să contribuie cu câștiguri operaționale. Creșterea SI în T3 arată progres comercial, în timp ce planul de investiții T4 de 35-40 miliarde de dolari face conversia în numerar centrală pentru evaluare. Următoarele scenarii editoriale reflectă modul în care utilizarea capacității, marjele sateliților și cheltuielile pentru infrastructură ar putea modela performanța până în decembrie 2026.
Cazul Bull: Creșterea cloud AI și profiturile Starlink împing SPCX spre 200 de dolari
O monetizare mai rapidă a noii capacități de calcul ar oferi SpaceX o cale directă spre câștiguri operaționale recurente mai puternice. Veniturile SI din T3 au atins 7,560 miliarde de dolari, în timp ce segmentul a produs 431 milioane de dolari în venit operațional după compensații substanțiale legate de achiziții. Convertirea mai multor capacități disponibile în servicii plătite ar crește câștigurile în timp ce Starlink continuă să contribuie cu venituri profitabile din conectivitate.
Scenariul de 200 de dolari ar câștiga suport dacă creșterea cloud plătit ridică profitul operațional SI peste 1,648 miliarde de dolari din T3, excluzând compensațiile legate de achiziții. Fluxul de numerar operațional care acoperă mai mult decât 27% din cheltuielile de capital pe nouă luni ar consolida randamentele dincolo de expansiunea de bază.
Cazul de Bază: Câștigurile stabile Starlink mențin SPCX între 145 și 175 de dolari
Expansiunea continuă a Starlink ar putea menține câștigurile SpaceX în progres chiar dacă investițiile cloud absorb numerar mai mult timp. Venitul operațional din Conectivitate în T3 a atins 2,367 miliarde de dolari, ajutând la compensarea unei mici pierderi din segmentul Spațial și a angajamentelor mari de infrastructură. Cazul de bază presupune că acel suport persistă, producând progres operațional lăsând în același timp nesoluționat decalajul dintre cheltuielile de capital și generarea de numerar.
Un interval de 145-175 de dolari s-ar potrivi cererii reziliente de conectivitate, activării graduale a cloud-ului și cheltuielilor continue grele pentru infrastructură. Colectările mai rapide de la clienți ar susține capătul superior, în timp ce marjele brute mai mici ar putea absorbi suficient din progres pentru a limita creșterea prețului acțiunilor.
Cazul Bear: Vânzările mai lente de calcul și cheltuielile ridicate trag SPCX spre 115 dolari
O monetizare mai lentă a cloud-ului ar expune SpaceX mai deplin angajamentelor sale de capital în expansiune. Conectivitatea a furnizat cea mai mare parte a venitului operațional din T3, în timp ce cheltuielile de capital trimestriale au depășit veniturile grupului și operațiunile Spațiale au rămas ușor neprofitabile. Dacă noul calcul rămâne subutilizat pe măsură ce marjele sateliților se normalizează, SpaceX ar putea pierde o parte din pernele sale de câștiguri înainte ca infrastructura să înceapă să genereze randamente adecvate în numerar.
Scenariul de 115 dolari ar deveni mai probabil dacă activarea capacității de calcul ratează planul de sfârșit de an alături de marje Starlink mai slabe. Lichiditatea existentă ar trebui atunci să finanțeze mai multă construcție și costuri operaționale, lăsând mai puțin suport pentru creșterea câștigurilor per acțiune și evaluare.
Previziuni ale prețului acțiunii SPCX pentru 2026 de la analiștii de pe Wall Street
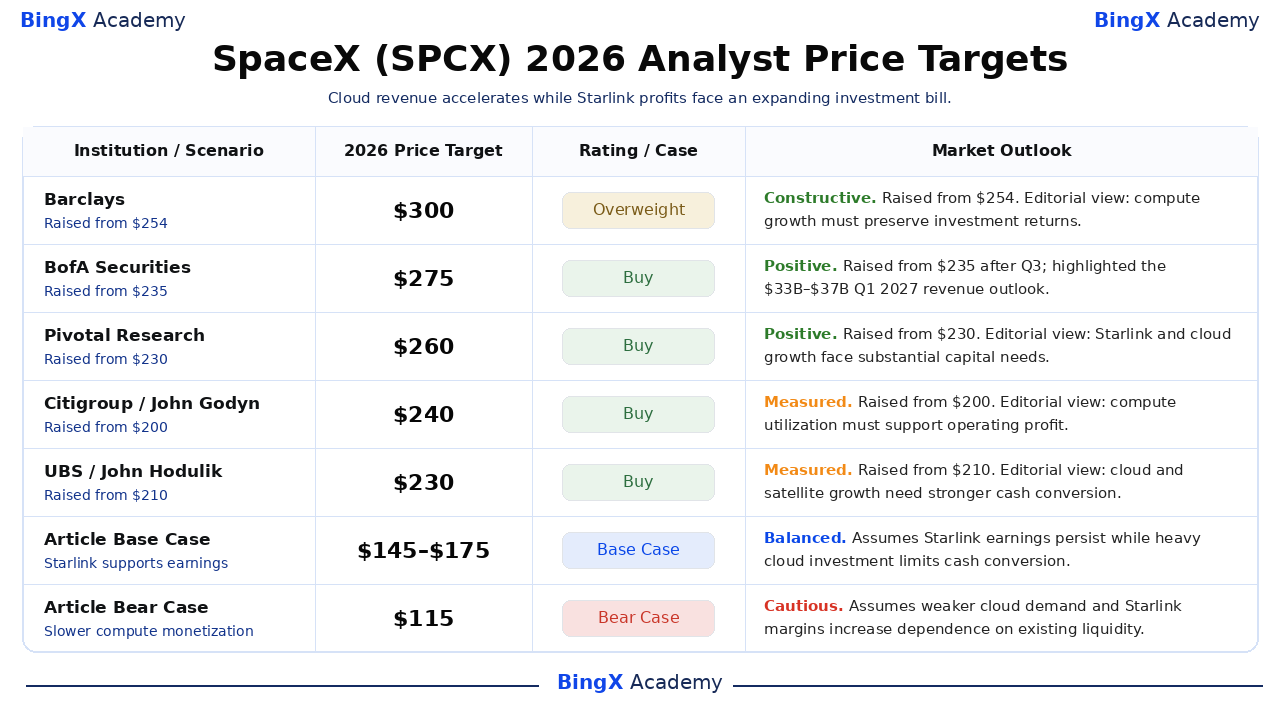
Aceste cinci ținte numite și datate se referă la acțiunile SpaceX Clasa A listate pe Nasdaq și acoperă în general aproximativ 12 luni, extinzându-se dincolo de decembrie 2026. Intervalul selectat de 230-300 de dolari reflectă diferite viziuni asupra monetizării capacității de calcul și creșterii sateliților. Rațiunile sunt editoriale dacă nu sunt atribuite; ultimele două rânduri reprezintă scenariile separate pentru 2026 ale acestui articol.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectivă de piață |
|
Barclays |
$300 |
Supraponderat |
Constructiv. 2026-10-21: Ridicat de la 254 dolari și menținut Supraponderat. Interpretare editorială: monetizarea mai rapidă a capacității de calcul trebuie să păstreze randamentele pe măsură ce investițiile se extind. |
|
BofA Securities |
$275 |
Cumpărare |
Pozitiv. 2026-10-22: Ridicat de la 235 dolari și menținut Cumpărare după rezultatele T3. Nota publicată a evidențiat perspectiva de venituri T1 2027 de 33 mld.–37 mld. $. |
|
Pivotal Research |
$260 |
Cumpărare |
Pozitiv. 2026-10-22: Ridicat de la 230 dolari și menținut Cumpărare. Interpretare editorială: cererea recurentă Starlink și veniturile cloud extind oportunitatea de câștiguri, cu intensitatea capitalului rămânând semnificativă. |
|
Citigroup |
$240 |
Cumpărare |
Măsurat. 2026-10-21: Ridicat de la 200 dolari și menținut Cumpărare. Interpretare editorială: utilizarea mai mare a capacității de calcul trebuie să se traducă în venit operațional pe măsură ce capacitatea și deprecierea se extind. |
|
UBS |
$230 |
Cumpărare |
Măsurat. 2026-10-21: Ridicat de la 210 dolari și menținut Cumpărare. Interpretare editorială: contractele cloud și adoptarea sateliților susțin vânzările, în timp ce generarea de numerar trebuie să recupereze terenul față de investiții. |
|
Cazul de bază al articolului |
145–175 |
Caz de bază |
Echilibrat. Presupune că câștigurile Starlink persistă în timp ce investițiile grele în cloud limitează conversia în numerar până în decembrie 2026. |
|
Cazul bear al articolului |
$115 |
Caz bear |
Prudent. Presupune că cererea mai slabă de cloud și marjele Starlink cresc dependența de lichiditatea existentă pentru cheltuielile de infrastructură. |
Cum să cumpărați acțiuni SpaceX (SPCX) pe BingX
Cumpărați și păstrați acțiuni SpaceX prin Tranzacționarea Acțiunilor BingX folosind USDT sau USDC, sub rezerva listării și eligibilității contului. SpaceX oferă expunere la servicii de lansare, conectivitate prin satelit și infrastructură de inteligență artificială. Utilizatorii eligibili pot dimensiona deținerile în funcție de obiectivele lor de investiții fără a utiliza efectul de levier sau a plăti taxe de finanțare perpetue.
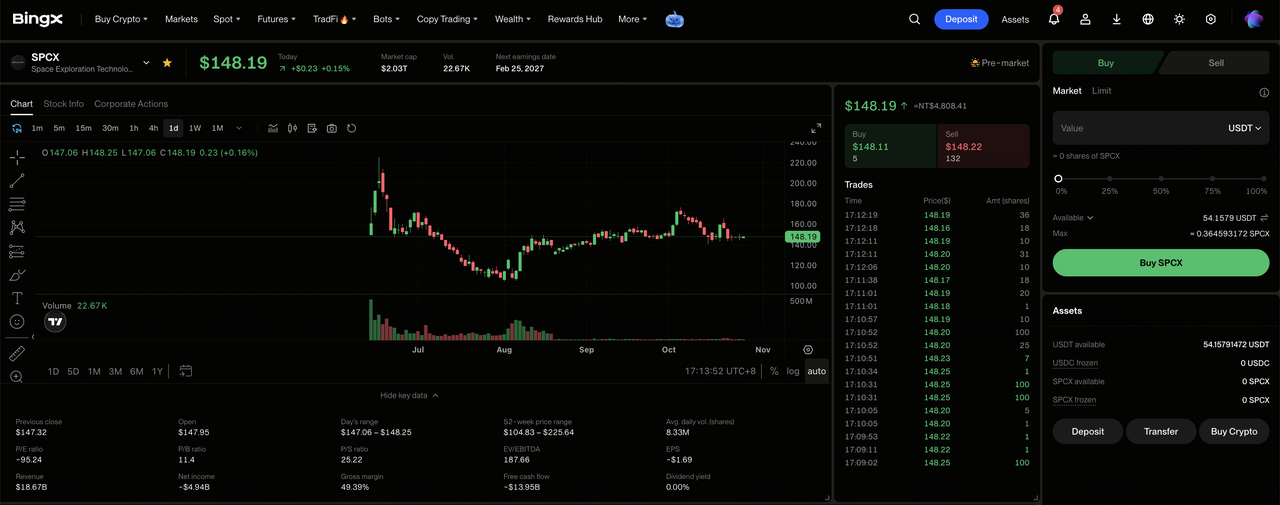
Pasul 1: Accesați Tranzacționarea Acțiunilor BingX. Înregistrați-vă sau conectați-vă la BingX, completați verificarea identității necesară și navigați la „TradFi > Acțiuni". Acceptați Declarația de risc pentru tranzacționarea acțiunilor dacă accesați produsul pentru prima dată.
Pasul 2: Pregătiți USDT sau USDC. Asigurați-vă că Contul Spot are fonduri suficiente pentru achiziție. Transferați USDT sau USDC din Contul de Fonduri sau Contul de Avere dacă este necesar. Examinați suma minimă de comandă a acțiunii selectate și eligibilitatea fracționată înainte de a alege dimensiunea investiției.
Pasul 3: Selectați SpaceX (SPCX). Deschideți piața Acțiunilor, căutați SpaceX (SPCX) și confirmați că acțiunea Clasa A este disponibilă pentru contul dumneavoastră. Examinați identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpărați acțiuni SpaceX. Selectați „Cumpărare", introduceți o sumă de investiție sau o cantitate de acțiuni permisă și alegeți un ordin de piață sau cu limită acceptat. Ordinele de piață utilizează prețurile disponibile în timpul sesiunilor suportate, în timp ce ordinele cu limită necesită prețul specificat sau mai bun și lichiditate suficientă pentru executare.
Pasul 5: Examinați și gestionați deținerile dumneavoastră. Deschideți „Acțiuni > Poziții" pentru a monitoriza acțiunile SPCX și profitul sau pierderea nerealizată. Utilizați Toate Ordinele pentru a examina tranzacțiile sau a vinde acțiuni când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzări devin retragabile, mai degrabă decât momentul în care acțiunile achiziționate pot fi vândute.
Top 5 riscuri de urmărit pentru investitorii SpaceX în 2026
Capacitățile de lansare ale SpaceX, abonamentele Starlink în expansiune și lichiditatea financiară substanțială susțin perspectiva câștigurilor sale. Cu toate acestea, cererea de calcul, cheltuielile pentru infrastructură, marjele sateliților și livrarea proiectelor ar putea presiona profitabilitatea și randamentele acționarilor.
- Cererea mai slabă de cloud ar putea presiona veniturile: Veniturile SI din T3 au atins 7,560 miliarde de dolari, susținute de acorduri de calcul activate. Utilizarea mai mică de către clienți sau prețurile contractelor ar putea reduce câștigurile operaționale și randamentele pe noua infrastructură instalată.
- Costurile crescânde de infrastructură ar putea constrânge marjele: Cheltuielile de capital SI în T3 au crescut la 16,444 miliarde de dolari pe măsură ce capacitatea s-a extins. Amortizarea mai mare și costurile energetice ar putea slăbi profitabilitatea dacă veniturile din cloud și abonamentele software cresc mai lent.
- Întârzierile în implementarea sateliților ar putea limita creșterea veniturilor: Zborul 14 al Starship în T3 a livrat 26 de sateliți Starlink V3, dar capacitatea suplimentară necesită lansări ulterioare. Întârzierile în implementarea sateliților, instalarea terminalelor sau activarea clienților ar putea reduce vizibilitatea veniturilor viitoare.
- Investițiile de capital ar putea slăbi randamentele acționarilor: 19,593 miliarde de dolari au fost cheltuiți pe infrastructură în T3, susținând capacitatea de calcul și satelit. Echipamentele subutilizate sau depășirile de construcție ar putea limita generarea de numerar și reduce randamentele capitalului investit.
- Randamentele operaționale mai slabe ar putea presiona evaluarea: Venitul operațional al SpaceX în T3 a atins 2,791 miliarde de dolari, susținut de servicii de conectivitate profitabile. Vânzările mai lente de cloud, marjele sateliților mai slabe sau costurile crescânde de infrastructură ar putea reduce câștigurile și declanșa scăderi ale prețului acțiunilor.
Gânduri finale: Ar trebui să investiți în SpaceX în 2026?
Veniturile trimestriale de 14,575 miliarde de dolari ale SpaceX și venitul operațional de 2,791 miliarde de dolari demonstrează îmbunătățirea câștigurilor din serviciile de calcul și satelit. Starlink oferă suport operațional substanțial, în timp ce capacitatea cloud plătită și integrarea Cursor creează oportunități de a lărgi veniturile recurente. Menținerea acestui progres va depinde de păstrarea profitabilității sateliților și convertirea investițiilor în infrastructură în numerar, mai degrabă decât în capacitate singură.
Cazul bull de 200 de dolari presupune un profit operațional SI mai puternic, acoperire îmbunătățită a numerarului și profitabilitate rezilentă a Starlink. Cazul de bază de 145-175 de dolari reflectă operațiuni stabile, în timp ce cazul bear de 115 dolari ține cont de utilizarea mai slabă și presiunea persistentă a cheltuielilor. Cu SPCX închizând la 146,90 dolari pe 26 octombrie, investitorii ar trebui să urmărească dacă expansiunea veniturilor se traduce în randamente sustenabile în numerar.
Avertisment de risc: Afacerile în expansiune cu sateliți și calcul ale SpaceX nu elimină riscul de investiție. Cererea mai slabă de cloud, întârzierile sateliților sau depășirile de infrastructură ar putea reduce câștigurile și generarea de numerar. Investitorii ar trebui să evalueze evaluarea, conversia în numerar și toleranța la risc înainte de a cumpăra acțiuni SPCX.
Lecturi conexe
- Top 10 lucruri de știut despre IPO-ul SpaceX: Prețuri, evaluare și cum să tranzacționați
- Cele mai bune acțiuni din domeniul apărării de cumpărat în 2026: Prime, rachete, drone, spațiu și războiul activat de AI
- Cele mai bune acțiuni spațiale de cumpărat înaintea IPO-ului SpaceX
- SpaceX (SPXC) Post-IPO: Poate compania să mențină o evaluare de 2,5 trilioane de dolari la 230 de dolari?
- Firefly Aerospace (FLY) Predicție de preț 2026: Poate creșterea în lansări și apărare să împingă FLY spre 55 de dolari?
- GE Aerospace (GE) Predicție de preț 2026: Poate cererea de motoare cu reacție să ducă GE spre 350 de dolari?
