
RTX Corporation (RTX) furnizează motoare de avioane, sisteme aviatice, rachete și sisteme de apărare aeriană companiilor aeriene, producătorilor de aeronave și guvernelor. Echipamentele aerospațiale instalate generează o cerere recurentă de întreținere, în timp ce acordurile de producție pentru Tomahawk și AMRAAM extind oportunitatea în domeniul apărării. Capacitatea furnizorilor, costurile de reparație a motoarelor și recuperarea capitalului de lucru determină dacă comenzile în creștere se transformă în câștiguri sustenabile și randamente în numerar.
Ultimul trimestru a înregistrat o creștere largă a vânzărilor, în timp ce conversia numerarului s-a slăbit. Veniturile RTX Corporation pentru T3 2026 au crescut cu 11% până la 24,965 miliarde de dolari, vânzările Raytheon crescând cu 14%. EPS ajustat a atins 2,26 dolari, inclusiv 0,25 dolari recuperare costuri tarifare, în timp ce fluxul de numerar liber a scăzut cu 47%. Testul din T4 este dacă livrările mai mari pot susține câștigurile fără a se baza pe beneficiile de recuperare.
Prognoza acțiunilor RTX pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul creșterii recurente a pieței aftermarket: Cererea de întreținere a motoarelor și producția mai mare de rachete ar putea consolida câștigurile recurente dacă fabricile convertesc comenzile contractate în livrări fără investiții disproporționate de capital de lucru.
- Cazul calității câștigurilor și presiunii asupra numerarului: Recuperările tarifare ar putea supraevalua creșterea profitului repetabil dacă compensațiile pentru motoare, blocajele furnizorilor și plățile mai lente ale clienților absorb numerarul generat de vânzările mai mari.
Acest ghid analizează prognoza acțiunilor RTX, scenariile de prețuri pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de presă privind câștigurile RTX Corporation din T3 2026 din 20 octombrie, depunerea trimestrială și datele de piață din 26 octombrie, plus cum să cumpărați acțiuni RTX pe BingX TradFi cu USDT sau USDC.
Top 5 lucruri pe care investitorii RTX Corporation trebuie să le știe în octombrie 2026
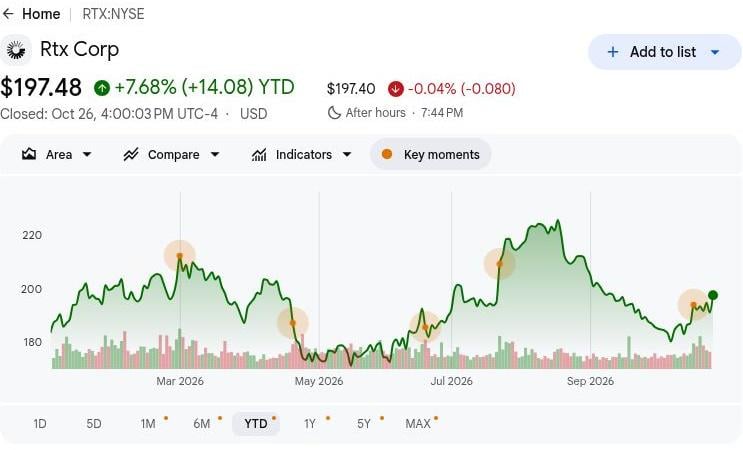
- RTX a închis la 197,48 dolari pe 26 octombrie, în creștere cu 7,68% de la începutul anului: Acțiunile rămân sub maximul anual de 226,88 dolari, ceea ce face ca scenariul optimist de 250 de dolari să depindă de o creștere susținută a câștigurilor. Un potențial suplimentar de creștere va necesita o cerere mai puternică pe piața aftermarket, livrări de rachete și generare de numerar dincolo de beneficiile de recuperare tarifare unice.
- Veniturile din T3 au crescut cu 11% până la 24,965 miliarde de dolari. Vânzările au crescut de la 22,478 miliarde de dolari cu un an în urmă și 24,708 miliarde de dolari în T2, în timp ce creșterea organică a atins 12%. Cererea puternică în aviația comercială și apărare a susținut expansiunea în ciuda efectelor legate de cesionare.
- Backlog-ul a atins 340 de miliarde de dolari pe măsură ce cererea comercială și de apărare s-a consolidat: Câștigurile trimestriale au depășit 81 de miliarde de dolari, oferind o vizibilitate substanțială asupra veniturilor viitoare. Conversia acestor comenzi în livrări profitabile va depinde de capacitatea de producție, performanța furnizorilor și execuția contractelor.
- Contractele Tomahawk și AMRAAM extind oportunitățile de apărare ale RTX: Contractele de producție pe mai mulți ani totalizând aproximativ 37 de miliarde de dolari consolidează vizibilitatea producției de rachete. Livrările de succes și economia favorabilă a contractelor ar putea susține veniturile din apărare și creșterea câștigurilor.
- Rezervele de numerar de 9,173 miliarde de dolari susțin extinderea capacității: RTX a investit 1,964 miliarde de dolari în cheltuieli de capital în primele nouă luni, susținând producția de motoare, întreținerea și fabricarea rachetelor. Lichiditatea puternică oferă flexibilitate de investiții, în timp ce conversia îmbunătățită a numerarului rămâne esențială pentru randamentele pe termen lung ale acționarilor.
Ce este RTX Corporation (RTX)?
RTX Corporation este o companie aerospațială și de apărare care dezvoltă echipamente, propulsie și servicii pentru aviația comercială și clienții militari. Cele trei afaceri ale sale combină sistemele de aeronave Collins Aerospace, motoarele Pratt & Whitney și rachetele, senzorii și sistemele de apărare aeriană Raytheon. Produsele, inclusiv motoarele GTF, sistemele Patriot și rachetele Tomahawk, susțin companiile aeriene, producătorii de aeronave și flotele guvernamentale. Compania generează venituri prin livrări de echipamente, întreținere și contracte pe termen lung, cu un backlog comercial de 176 de miliarde de dolari și un backlog de apărare de 164 de miliarde de dolari, ilustrând mixul său de clienți.
Strategia de creștere a RTX Corporation se concentrează pe extinderea serviciilor aftermarket, creșterea producției de rachete și îmbunătățirea productivității de fabricație. În 2026, Pratt & Whitney a semnat un acord cu Vietjet pentru motoare care echipează 44 de aeronave suplimentare din familia Airbus A320neo, alături de un acord de întreținere EngineWise pe 12 ani. Compania investește, de asemenea, mai mult de 100 de milioane de dolari în trei site-uri de reparații americane pentru a extinde capacitatea de întreținere GTF și a îmbunătăți timpii de execuție. Cu backlog-ul din 30 septembrie atingând 340 de miliarde de dolari, aceste inițiative urmăresc să convertească angajamentele clienților în venituri recurente din servicii și livrări profitabile, cu randamente care depind de disponibilitatea pieselor și de capacitatea de producție.
Citiți mai mult: Top acțiuni din domeniul apărării de cumpărat în 2026: Principale, Rachete, Drone, Spațiu și Război activat de AI
RTX Corporation (RTX) Prezentare generală a câștigurilor T3 2026: Creșterea aerospațială impulsionează câștigurile în ciuda numerarului mai slab
RTX Corporation a raportat venituri de 24,965 miliarde de dolari pentru T3 2026, în creștere cu 11% față de același trimestru al anului anterior și cu 1% față de trimestrul precedent, susținute de activitatea aftermarket comercial și livrările mai mari de apărare în cele trei afaceri ale sale. EPS ajustat a crescut cu 33% la 2,26 dolari, inclusiv 0,25 dolari recuperare costuri tarifare, în timp ce fluxul de numerar liber a scăzut cu 47% la 2,119 miliarde de dolari. Cu backlog-ul la 340 de miliarde de dolari și orientarea pentru fluxul de numerar liber pe tot anul ridicată la 9,0-9,2 miliarde de dolari, randamentele viitoare depind de marjele repetabile, execuția livrărilor și conversia mai puternică a numerarului.
|
Indicator financiar |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Vânzări nete |
22,478 mld. $ T3 2025 |
24,965 mld. $ |
Îmbunătățit. Creștere de 11% față de același trimestru al anului anterior. |
|
EPS ajustat |
1,70 $ T3 2025 |
2,26 $ |
Mai mare. Creștere de 33% față de același trimestru al anului anterior. |
|
EPS diluat GAAP |
1,41 $ T3 2025 |
1,89 $ |
Mai mare. Creștere de 34% față de același trimestru al anului anterior. |
|
Flux de numerar operațional |
4,639 mld. $ T3 2025 |
2,868 mld. $ |
Mai mic. Scădere de 38% față de același trimestru al anului anterior. |
|
Flux de numerar liber |
4,025 mld. $ T3 2025 |
2,119 mld. $ |
Mai mic. Scădere de 47% față de același trimestru al anului anterior. |
|
Vânzări Raytheon |
7,045 mld. $ T3 2025 |
8,031 mld. $ |
Extins. Creștere de 14% față de același trimestru al anului anterior. |
|
Backlog contracte |
289 mld. $ T2 2026 |
340 mld. $ |
Extins. Creștere de 51 mld. $ față de trimestrul precedent. |
|
EPS ajustat FY2026 |
7,10–7,25 anterior |
7,65–7,75 |
Majorat. Punctul mediu a crescut cu 0,525 dolari. |
- Veniturile din T3 au crescut cu 11% până la 24,965 miliarde de dolari. Veniturile au crescut cu 1% față de trimestrul precedent, alături de creșterea anuală, reflectând o cerere mai puternică din partea clienților în domeniile aerospațial și apărare. Cererea susținută de întreținere a companiilor aeriene și livrările de rachete vor fi importante pentru menținerea impulsului câștigurilor.
- Veniturile Pratt & Whitney au crescut cu 10% până la 9,231 miliarde de dolari. Vânzările aftermarket comercial au crescut cu 21%, determinate în principal de volumul mai mare de întreținere GTF. Continuarea service-ului motoarelor și cererea militară ar putea susține câștigurile, deși costurile de reparație și mixul echipamentelor originale influențează profitabilitatea.
- EPS ajustat a crescut cu 33% la 2,26 dolari în ciuda presiunii numerarului. Recuperarea tarifară a adăugat 0,25 dolari, în timp ce Pratt a înregistrat o taxă de faliment al clientului de 363 de milioane de dolari. Vânzările mai mari au susținut profitabilitatea, dar îmbunătățirea recurentă a marjelor va fi importantă pe măsură ce beneficiile de recuperare se normalizează.
- Investiția în întreținere a extins capacitățile de reparație ale Pratt & Whitney. Compania a extins capacitatea GTF prin investiții anunțate la trei site-uri de întreținere americane. Investițiile susțin service-ul motoarelor, cu randamente care depind de capacitatea de reparație și cererea clienților.
- Backlog-ul contractelor a atins 340 de miliarde de dolari la 30 septembrie. Pipeline-ul susține livrările viitoare, deși recunoașterea veniturilor depinde de programele de producție și componentele disponibile. Creșterea producției, protejarea marjelor contractelor și colectarea plăților clienților vor fi importante pentru creșterea viitoare a câștigurilor.
RTX Corporation (RTX) Perspectiva de investiții 2026: Cazul optimist de 250 $ vs. Cazul pesimist de 175 $
Perspectiva RTX Corporation pentru 2026 depinde de dacă activitatea aftermarket mai mare și producția de rachete pot genera câștiguri recurente și numerar. Un backlog de 340 de miliarde de dolari susține vizibilitatea cererii, în timp ce recuperările tarifare și conversia mai slabă trimestrială a numerarului fac din profitabilitatea de bază elementul central al evaluării. Următoarele scenarii editoriale reflectă modul în care capacitatea de producție și costurile motoarelor ar putea modela performanța până în decembrie 2026.
Cazul optimist: Creșterea aftermarket și recuperarea numerarului împinge RTX spre 250 $
Service-ul mai rapid al motoarelor și livrările de rachete ar oferi RTX o cale directă spre câștiguri recurente mai puternice și generare de numerar. Vânzările aftermarket din T3 ale Pratt & Whitney au crescut cu 21%, în timp ce vânzările Raytheon au crescut cu 14%, stabilind două suporturi operaționale dincolo de recuperarea tarifară. Convertirea acestor creșteri în marje repetabile ar consolida câștigurile, în timp ce flota instalată de aeronave continuă să genereze cerere de întreținere.
Scenariul de 250 $ ar câștiga sprijin dacă EPS ajustat atinge plafonul de orientare de 7,75 $ și fluxul de numerar liber se apropie de 9,2 miliarde de dolari. Recuperarea profitabilității raportate Pratt fără taxe suplimentare de inspecție a materialelor ar ajuta la transformarea creșterii livrărilor în randamente mai puternice pentru acționari.
Cazul de bază: Cererea aerospațială constantă menține RTX între 200 $ și 225 $
Creșterea continuă aftermarket și de apărare ar putea menține câștigurile RTX în progres chiar dacă conversia trimestrială a numerarului se îmbunătățește treptat. Veniturile din T3 au crescut cu 11%, ajutând la compensarea unui declin de 47% al fluxului de numerar liber față de comparația din anul precedent. Cazul de bază presupune că cererea persistă, producând o creștere operațională moderată, lăsând nerezolvate costurile motoarelor și cerințele de capital de lucru.
Un interval de 200 $ până la 225 $ s-ar potrivi cu EPS ajustat între 7,65 $ și 7,75 $ și livrarea pragului de flux de numerar de 9,0 miliarde de dolari. Colectările mai bune ar susține limita superioară, în timp ce costurile mai mari de reparație ar putea absorbi suficient progres pentru a limita potențialul de creștere.
Cazul pesimist: Service-ul mai lent și costurile mai mari trag RTX spre 175 $
Un service comercial mai lent ar expune RTX mai complet costurilor legate de motoare și pierderii suportului de recuperare tarifară. Pratt & Whitney a furnizat o creștere aftermarket de 21%, în timp ce profitul operațional raportat a scăzut cu 19% în urma unei taxe de faliment al clientului. Dacă cererea clienților slăbește sau volumul de lucru de inspecție crește, RTX ar putea pierde această pernă de câștiguri înainte ca investițiile de producție să ofere câștiguri de productivitate suficiente.
Scenariul de 175 $ ar deveni mai probabil dacă creșterea aftermarket încetinește alături de fluxul de numerar liber care ratează pragul de orientare de 9,0 miliarde de dolari. Producția de rachete ar trebui atunci să contribuie mai mult doar pentru a stabiliza câștigurile, lăsând mai puțin sprijin pentru expansiunea evaluării.
Previziuni privind prețul acțiunilor RTX pentru 2026 din partea analiștilor de pe Wall Street
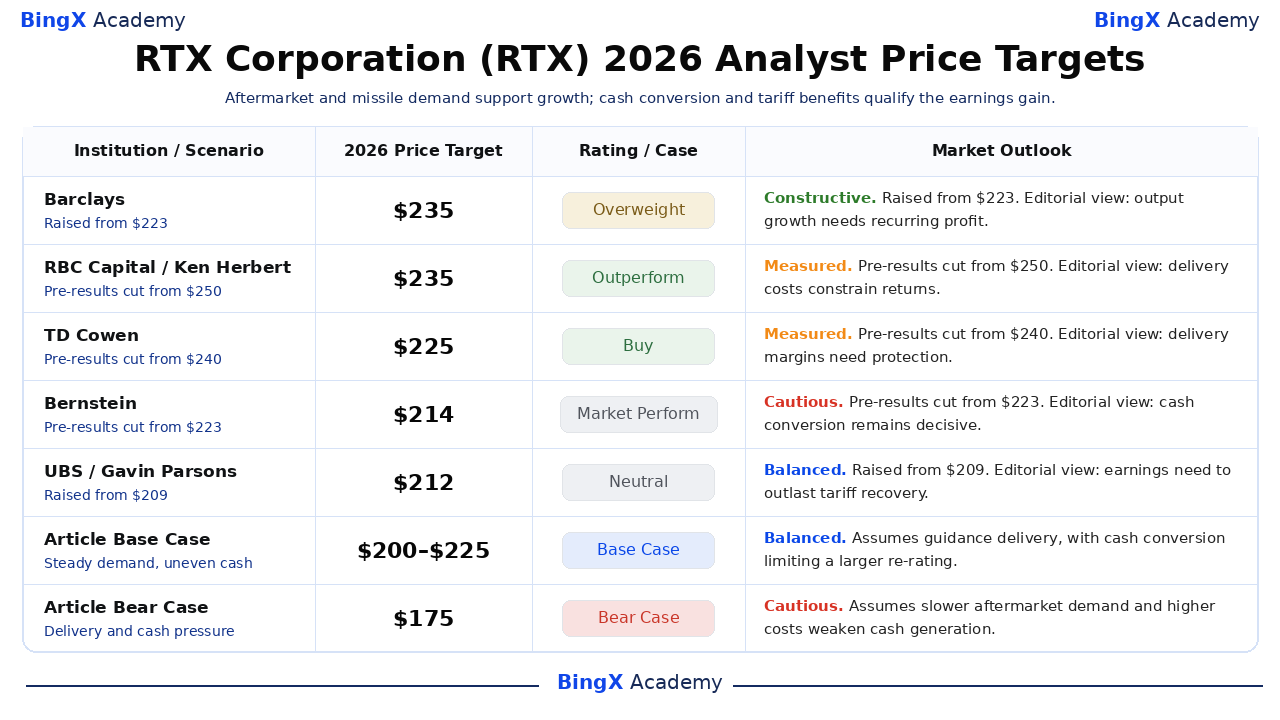
Aceste ținte nominale și datate se referă la acțiunile RTX listate la NYSE și acoperă în general aproximativ 12 luni, extinzându-se dincolo de decembrie 2026. Intervalul de 212 $ până la 235 $ include trei acțiuni etichetate explicit înainte de rezultate; interpretările de afaceri sunt editoriale, nu explicații atribuite analiștilor. Ultimele două rânduri reprezintă scenariile separate de sfârșit de an ale acestui articol.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectiva de piață |
|
Barclays |
235 $ |
Supraponderat |
Constructiv. 2026-10-21: Majorat de la 223 $; menținut Supraponderat. Perspectivă editorială: producția mai mare trebuie să genereze profit recurent. |
|
RBC Capital |
235 $ |
Performanță superioară |
Măsurat. 2026-10-15: Reducere pre-rezultate de la 250 $; menținut Performanță superioară. Perspectivă editorială: cererea rămâne expusă costurilor de livrare. |
|
TD Cowen |
225 $ |
Cumpărare |
Măsurat. 2026-10-09: Reducere pre-rezultate de la 240 $; menținut Cumpărare. Perspectivă editorială: livrările de motoare și rachete trebuie să protejeze marjele. |
|
Bernstein |
214 $ |
Performanță conform pieței |
Precaut. 2026-10-15: Reducere pre-rezultate de la 223 $; menținut Performanță conform pieței. Perspectivă editorială: conversia numerarului contează dincolo de backlog. |
|
UBS |
212 $ |
Neutru |
Echilibrat. 2026-10-21: Majorat de la 209 $; menținut Neutru. Perspectivă editorială: câștigurile mai puternice trebuie să depășească beneficiile de recuperare tarifară. |
|
Cazul de bază al articolului |
200–225 |
Caz de bază |
Echilibrat. Presupune o cerere aftermarket și de apărare constantă, cu costurile de reparație limitând conversia numerarului până în decembrie 2026. |
|
Cazul pesimist al articolului |
175 $ |
Caz pesimist |
Precaut. Presupune că service-ul mai lent și costurile mai mari ale motoarelor slăbesc câștigurile și generarea de numerar. |
Cum să cumpărați acțiuni RTX Corporation (RTX) pe BingX
Cumpărați și păstrați acțiuni RTX Corporation prin BingX Stocks Trading folosind USDT sau USDC, supus listării și eligibilității contului. RTX oferă expunere la motoare de aeronave, sisteme aviatice, rachete și tehnologie de apărare aeriană. Utilizatorii eligibili pot dimensiona deținerile în funcție de obiectivele lor de investiții fără a utiliza efectul de levier sau a plăti comisioane perpetue de finanțare.
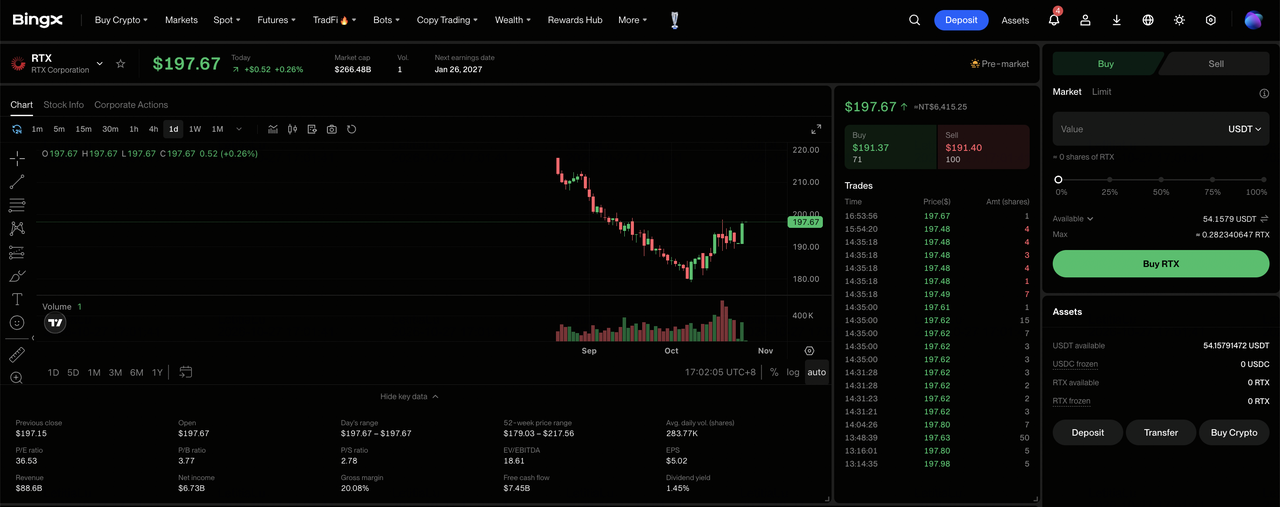
Pasul 1: Accesați BingX Stocks Trading. Înregistrați-vă sau conectați-vă la BingX, completați verificarea identității necesară și navigați la „TradFi > Stocks". Acceptați Divulgarea riscului privind tranzacționarea acțiunilor dacă accesați produsul pentru prima dată.
Pasul 2: Pregătiți USDT sau USDC. Asigurați-vă că Contul Spot are fonduri suficiente pentru achiziție. Transferați USDT sau USDC din Contul de Fonduri sau Contul de Avere dacă este necesar. Revizuiți suma minimă a ordinului acțiunii selectate și eligibilitatea fracțională înainte de a alege dimensiunea investiției.
Pasul 3: Selectați RTX Corporation (RTX). Deschideți piața Stocks, căutați RTX Corporation (RTX) și confirmați că acțiunea este disponibilă pentru contul dumneavoastră. Revizuiți identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpărați acțiuni RTX Corporation. Selectați „Cumpărare", introduceți o sumă de investiție sau cantitate de acțiuni permisă și alegeți un ordin la piață sau cu limită acceptat. Ordinele la piață utilizează prețurile disponibile în cursul sesiunilor acceptate, în timp ce ordinele cu limită necesită prețul specificat sau mai bun și lichiditate suficientă pentru executare.
Pasul 5: Revizuiți și gestionați-vă deținerile. Deschideți „Stocks > Positions" pentru a monitoriza acțiunile RTX și profitul sau pierderea nerealizată. Utilizați Toate ordinele pentru a revizui tranzacțiile sau pentru a vinde acțiuni când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzare devin retragibile, mai degrabă decât momentul în care acțiunile achiziționate pot fi vândute.
Top 5 riscuri de urmărit pentru investitorii RTX Corporation în 2026
Baza de motoare instalate a RTX Corporation, backlog-ul de apărare în expansiune și relațiile recurente de service susțin perspectivele sale de câștiguri. Cu toate acestea, activitatea de zbor mai slabă, costurile motoarelor, întârzierile furnizorilor și cerințele de investiții ar putea presiona profitabilitatea și randamentele acționarilor.
- Cererea aftermarket mai slabă ar putea presiona veniturile: Vânzările aftermarket Pratt din T3 au crescut cu 21%, susținute de volumul de întreținere GTF în flota sa. Vizitele mai puține la ateliere sau cheltuielile mai mici de service ale companiilor aeriene ar putea reduce câștigurile și marjele operaționale.
- Costurile mai mari ale motoarelor ar putea constrânge marjele: Profitul operațional raportat Pratt din T3 a scăzut cu 19% la 608 milioane de dolari în urma unei taxe de faliment al clientului. Costurile mai mari de inspecție și reparație ar putea slăbi profitabilitatea dacă service-ul și livrările de echipamente cresc mai lent.
- Întârzierile în livrarea rachetelor ar putea limita creșterea veniturilor: Backlog-ul de apărare din T3 a atins 164 de miliarde de dolari, dar producția necesită componente disponibile și aprobări ale clienților. Livrările întârziate ale furnizorilor, producția din fabrică sau aprobările de export ar putea reduce vizibilitatea viitoare a veniturilor.
- Investiția în întreținere ar putea slăbi randamentele acționarilor: RTX a anunțat peste 100 de milioane de dolari pentru facilitățile de reparații americane, susținând capacitatea de întreținere GTF. Capacitatea lentă de reparație sau deficitele suplimentare de piese ar putea limita generarea de numerar și reduce randamentele investițiilor.
- Conversia mai slabă a numerarului ar putea presiona evaluarea: Fluxul de numerar liber din T3 al RTX a atins 2,119 miliarde de dolari, în scădere cu 47% în ciuda creșterii veniturilor. Colectările mai lente, marjele de livrare mai slabe sau costurile mai mari ale motoarelor ar putea reduce randamentele și declanșa scăderi ale prețului acțiunilor.
Gânduri finale: Ar trebui să investiți în RTX Corporation în 2026?
Veniturile trimestriale de 24,965 miliarde de dolari ale RTX Corporation și backlog-ul de 340 de miliarde de dolari demonstrează cererea în aviația comercială și apărare, deși comenzile necesită în continuare livrare profitabilă. Service-ul aftermarket Pratt și programele de rachete Raytheon oferă sprijin pentru câștiguri, în timp ce investițiile în întreținere creează oportunități de îmbunătățire a capacității de producție și a randamentelor recurente. Susținerea acelei creșteri va depinde de marjele repetabile dincolo de recuperările tarifare și de conversia mai puternică a numerarului.
Cazul optimist de 250 $ presupune o creștere mai rapidă aftermarket, livrări profitabile de rachete și generare de numerar la limita superioară. Cazul de bază de 200 $ până la 225 $ reflectă o cerere constantă, în timp ce cazul pesimist de 175 $ ține cont de costurile de reparație și conversia mai slabă. Cu RTX închizând la 197,48 dolari pe 26 octombrie, investitorii ar trebui să urmărească dacă livrările mai mari se traduc în randamente durabile în numerar.
Avertisment de risc: Backlog-ul aerospațial și de apărare al RTX Corporation nu elimină riscul de investiție. Service-ul mai lent al motoarelor, costurile mai mari de reparație sau întârzierile în livrarea rachetelor ar putea reduce câștigurile și generarea de numerar. Investitorii ar trebui să evalueze evaluarea, conversia numerarului și toleranța lor la risc înainte de a cumpăra acțiuni RTX.
Lecturi conexe
- Top acțiuni din domeniul apărării de cumpărat în 2026: Principale, Rachete, Drone, Spațiu și Război activat de AI
- Top acțiuni spațiale de cumpărat înaintea IPO-ului SpaceX
- Predicție preț SpaceX (SPCX) 2026: Poate creșterea veniturilor din cloud AI împinge SPCX spre 200 $?
- Predicție preț Firefly Aerospace (FLY) 2026: Poate creșterea lansărilor și apărării împinge FLY spre 55 $?
- Predicție preț Lockheed Martin (LMT) 2026: Poate backlog-ul record împinge LMT spre 700 $?
- Predicție preț Planet Labs (PL) 2026: Poate cererea din apărare împinge PL spre 35 $?
