
Okta (OKTA) oferă software de identitate și gestiune a accesului în cloud pentru angajați, clienți, mașini și agenți AI. Platformele sale Workforce Identity și Customer Identity gestionează autentificarea, autorizarea, guvernanța și accesul privilegiat în aplicațiile enterprise. Această poziție independentă oferă Okta expunere la creșterea cheltuielilor de securitate, deși acțiunile rămân sensibile la concurență, cronologia contractelor enterprise și evaluarea pe care investitorii o acordă cererii viitoare de agenți AI.
Ultimul trimestru a întărit cazul operațional. Veniturile Okta pentru trimestrul fiscal Q2 2027 au atins 805 milioane de dolari, în creștere cu 11% an la an, obligațiile de performanță rămase curente au crescut cu 14% la 2,585 miliarde de dolari și fluxul de numerar liber a crescut cu 40% la 227 milioane de dolari. Întrebarea de investiție este dacă produsele mai noi de guvernanță, acces privilegiat și agenți AI pot menține creșterea contractată peste veniturile raportate pe măsură ce afacerea centrală devine mai mare.
Prognoza pentru acțiunile OKTA pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul platformei de identitate și agenți AI: creșterea mai rapidă a cRPO, adoptarea mai largă a produselor noi de securitate și pârghia operațională ar putea extinde expansiunea cu două cifre pe măsură ce întreprinderile securizează identitățile umane și AI.
- Cazul concurenței și normalizării creșterii: rivalii de platformă ar putea încetini rezervările înainte ca veniturile din agenți AI să devină materiale, reducând așteptările de creștere și multiplul software atribuit pentru Okta.
Acest ghid descompune prognoza pentru acțiunile OKTA, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe rezultatele trimestrului fiscal Q2 2027 din 26 august ale Okta, raportarea trimestrială și datele de piață până pe 18 septembrie, plus cum să tranzacționezi futures pe acțiunile OKTA pe BingX TradFi cu garanție USDT.
Top 5 Lucruri de Știut pentru Investitorii Okta în Septembrie 2026
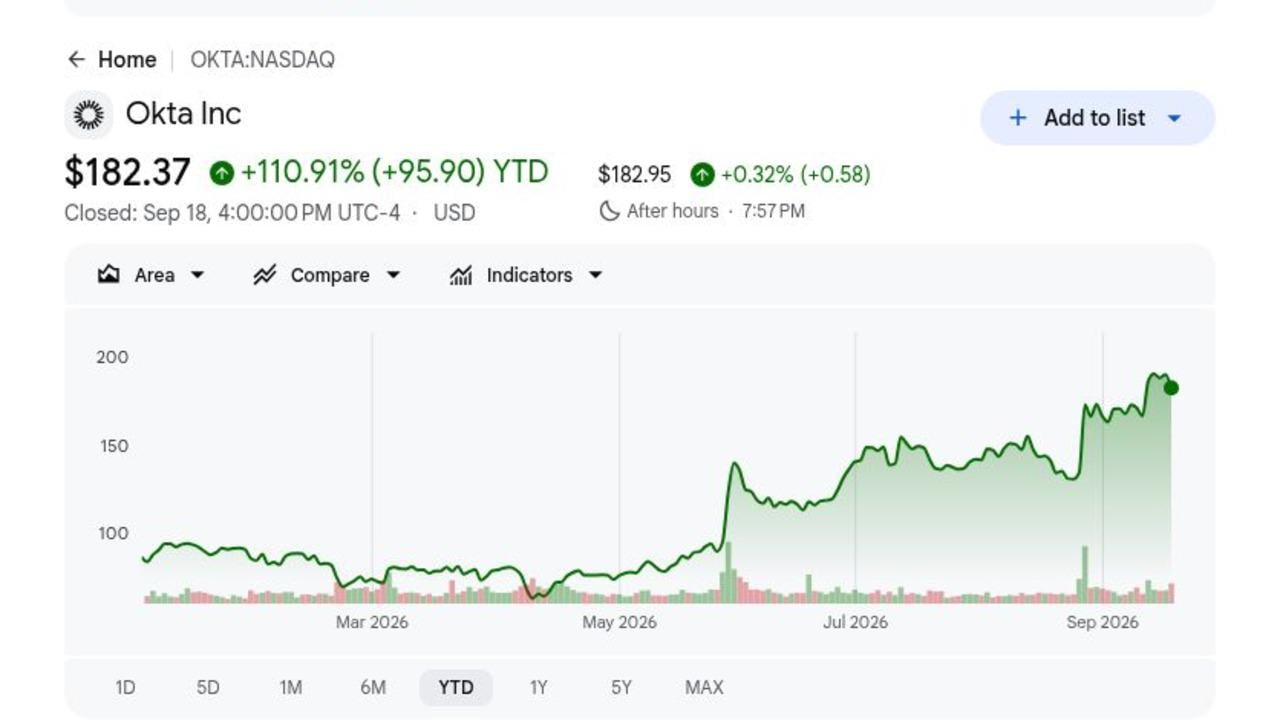
- OKTA s-a închis la $182,37 pe 18 septembrie și a crescut cu 110,91% în 2026: Creșterea reflectă execuție mai puternică și cerere crescândă pentru controale de identitate în jurul agenților AI. Cu acțiunile aproape de consensul analiștilor de $183,71, creșterea ulterioară probabil necesită estimări de câștiguri mai mari decât simpla recuperare.
- Veniturile din Q2 fiscal au atins 805 milioane de dolari, în creștere cu 11%: Veniturile au depășit punctul mediu al ghidului Okta de $790-$794 milioane cu $13 milioane. Veniturile din abonament au crescut cu 12% la $793 milioane și au reprezentat 98,5% din vânzările totale.
- RPO curent a crescut cu 14% la $2,585 miliarde: RPO total a crescut cu 17% la $4,858 miliarde, ambele mai rapide decât creșterea veniturilor din trimestru de 11%. Diferența indică cerere contractată mai puternică, deși acel arierat încă trebuie să se convertească în creștere susținută a veniturilor.
- Fluxul de numerar liber a crescut cu 40% la $227 milioane: Marja fluxului de numerar liber s-a extins cu șase puncte la 28%, în timp ce marja operațională GAAP s-a îmbunătățit de la 6% la 13%. Conversia mai bună a numerarului oferă Okta mai mult spațiu pentru a finanța dezvoltarea produselor și răscumpărările.
- Ghidul veniturilor fiscale 2027 a crescut la $3,216-$3,226 miliarde: Punctul mediu a crescut cu $21 milioane față de intervalul anterior în ciuda unui vânt potrivnic de aproximativ un punct de creștere din transferul mai multor servicii profesionale către parteneri. Ghidul fluxului de numerar liber anual de $910-$930 milioane implică o marjă de 28% până la 29%.
Ce Este Okta (OKTA)?
Okta este o companie independentă de securitate identitate a cărei platformă cloud conectează utilizatorii și mașinile la aplicații sub politici gestionate centralizat. Workforce Identity Cloud include single sign-on, autentificare adaptivă multifactor, gestionarea ciclului de viață, guvernanța identității și accesul privilegiat. Customer Identity Cloud, construit în jurul Auth0, permite dezvoltatorilor să adauge autentificare și autorizare la produsele digitale. Contractele de abonament generează aproape toate veniturile, iar designul neutru al platformei permite clienților să conecteze aplicații de la mai mulți furnizori de cloud și software.
Strategia pe termen lung se îndreaptă dincolo de autentificare către guvernanță și protecție împotriva amenințărilor pentru fiecare identitate, inclusiv conturi non-umane și agenți autonomi. Okta construiește controale de descoperire, autorizare și ciclu de viață pentru agenții AI în timp ce extinde Identity Governance și Privileged Access în interiorul clienților existenți. Exemplele de clienți numiți includ McLaren Racing, Wyndham, Hitachi, Booking.com, Mars și FedEx, oferind platformei expunere în medii de consum, industriale și reglementate. Această amploare susține vânzarea încrucișată, deși plasează și Okta împotriva ofertelor de identitate integrate de la platformele software mai mari.
Citește mai mult: Predicția prețului CrowdStrike (CRWD) 2026: Poate securitatea AI și Falcon Flex să împingă CRWD către $280?
Okta (OKTA) Prezentare Generală Rezultate Q2 FY2027: Veniturile, cRPO și Fluxul de Numerar Accelerează
Okta a livrat $805 milioane de venituri versus un punct mediu al ghidului de $792 milioane, $1,05 EPS diluat non-GAAP versus perspectiva $0,95-$0,97, și $2,585 miliarde cRPO, în creștere cu 14%. Venitul operațional GAAP a atins $107 milioane și fluxul de numerar liber a atins $227 milioane. Managementul a crescut ghidul veniturilor anuale la $3,216-$3,226 miliarde, deși intervalul de creștere de 10%-11% arată că rezervările mai puternice încă trebuie să producă o reaccelerare durabilă.
|
Metrică Financiară |
Ghid / Consens |
Raportat / Efectiv |
Surpriză |
|
Venituri Q2 FY2027 |
Ghid $790M-$794M |
$805M |
Depășit. $13M peste punctul mediu; +11% YoY. |
|
Venituri din abonament |
$711M cu un an în urmă |
$793M |
Extins. +12% YoY. |
|
EPS diluat non-GAAP |
Ghid $0,95-$0,97 |
$1,05 |
Depășit. Opt cenți peste limita superioară. |
|
RPO |
— |
$4,858M; +17% |
Accelerat. Arieral a depășit creșterea veniturilor. |
|
RPO curent |
— |
$2,585M; +14% |
Pozitiv. Cererea contractată pe termen scurt s-a întărit. |
|
Venit operațional GAAP |
$41M; marjă 6% cu un an în urmă |
$107M; marjă 13% |
Îmbunătățit. Marja extinsă cu șapte puncte. |
|
Flux de numerar liber |
$162M; marjă 22% cu un an în urmă |
$227M; marjă 28% |
Extins. Fluxul de numerar a crescut cu 40%. |
|
Perspectiva veniturilor FY2027 |
Anterior $3,19M-$3,21M |
$3,216M-$3,226M |
Crescut. Punctul mediu crescut cu $21M. |
- Veniturile au depășit punctul mediu al ghidului cu $13 milioane: Vânzările au crescut cu 11%, susținute de o creștere de 12% a abonamentelor pe măsură ce mai multe lucrări de servicii au trecut la parteneri. Veniturile din abonament au atins $793 milioane și au reprezentat 98,5% din vânzările totale, păstrând baza de venituri recurente a Okta.
- EPS non-GAAP a atins $1,05, în creștere cu 15%: Rezultatul a depășit limita superioară anterioară cu $0,08, în timp ce EPS diluat GAAP a crescut de la $0,37 la $0,65. Venitul net GAAP a crescut și la $116 milioane de la $67 milioane, arătând pârghie operațională mai puternică.
- RPO a atins $4,858 miliarde, în creștere cu 17%: cRPO a crescut cu 14%, de asemenea mai rapid decât veniturile raportate. Balanța curentă de $2,585 miliarde îmbunătățește vizibilitatea pe termen scurt dacă clienții se implementează și se reînnoiesc conform programului.
- Marja fluxului de numerar liber s-a extins la 28%: Îmbunătățirea cu șase puncte a venit alături de $234 milioane flux de numerar operațional și $2,299 miliarde numerar și investiții pe termen scurt. Generarea mai puternică de numerar oferă Okta mai mult spațiu pentru investiții și răscumpărări de acțiuni.
- Ghidul veniturilor anuale a crescut la punctul mediu $3,221 miliarde: Managementul a absorbit aproximativ un vânt potrivnic de un punct de servicii și totuși a crescut intervalul. Ghidul Q3 de $813-$817 milioane implică aproximativ 10% creștere, în timp ce ghidul fluxului de numerar liber anual de $910-$930 milioane implică o marjă de 28%-29%.
Citește mai mult: Predicția prețului Palo Alto Networks (PANW) 2026: Poate platformizarea să împingă PANW către $450?
Okta (OKTA) Perspectiva de Investiție 2026: Cazul Bullish $225 vs Cazul Bearish $130
Perspectiva Okta pentru 2026 depinde de capacitatea securității agenților AI de a adăuga un nou nivel de creștere în timp ce cererea de identitate centrală și marjele fluxului de numerar liber rămân puternice. Avantajul vine din creșterea mai rapidă a cRPO și vânzării încrucișate, în timp ce concurența și evaluarea mai mare a acțiunii rămân principalele riscuri.
Cazul Bullish: Cererea Puternică de Securitate AI Împinge OKTA către $225
Cazul Bullish presupune că descoperirea, guvernanța și autorizarea agenților AI extind piața Okta în timp ce rezervările Workforce și Customer Identity rămân sănătoase. cRPO rămâne aproape sau peste 14%, iar marja fluxului de numerar liber anual rămâne în jurul intervalului ghidat de 28%-29%.
O mișcare către $225 ar necesita depășiri repetate de venituri și cRPO, vânzare încrucișată mai puternică din guvernanță și acces privilegiat, și dovezi că produsele pentru agenți AI produc contracte reale mai degrabă decât doar piloți. Țintele analiștilor aproape de $219 ar oferi suport suplimentar.
Cazul de Bază: Creșterea Constantă a Identității Menține OKTA între $175 și $200
Cazul de Bază presupune că veniturile cresc în jurul a 10%-11% și cRPO rămâne în adolescenții inferiori-medii. Generarea de numerar rămâne puternică, deși concurența și evaluarea mai mare limitează o altă re-evaluare majoră.
În acest scenariu, OKTA ar putea tranzacționa în principal între $175 și $200. Reînnoirile stabile, EPS anual aproape de perspectiva $3,90-$3,94 și fluxul de numerar liber peste $900 milioane ar susține intervalul. cRPO încetinindu-se către creșterea veniturilor raportate ar slăbi partea superioară.
Cazul Bearish: Creșterea Mai Lentă și Concurența Trag OKTA către $130
Cazul Bearish presupune că platformele mai mari capturează mai multe cheltuieli de identitate integrate în timp ce securitatea agenților AI durează mai mult pentru monetizare. Rezervările mai lente împing cRPO către creșterea cu o singură cifră și slăbesc încrederea într-o accelerare susținută a veniturilor.
O mișcare către $130 ar deveni mai probabilă dacă ghidul scade, marjele se slăbesc sau un alt incident material de securitate încetinește ciclurile de vânzări. Chiar și fluxul de numerar pozitiv poate să nu prevină compresia multiplului după creșterea YTD de 110,91% a acțiunii.
Prognoze de Preț pentru Acțiunile OKTA pentru 2026 de către Analiștii Wall Street
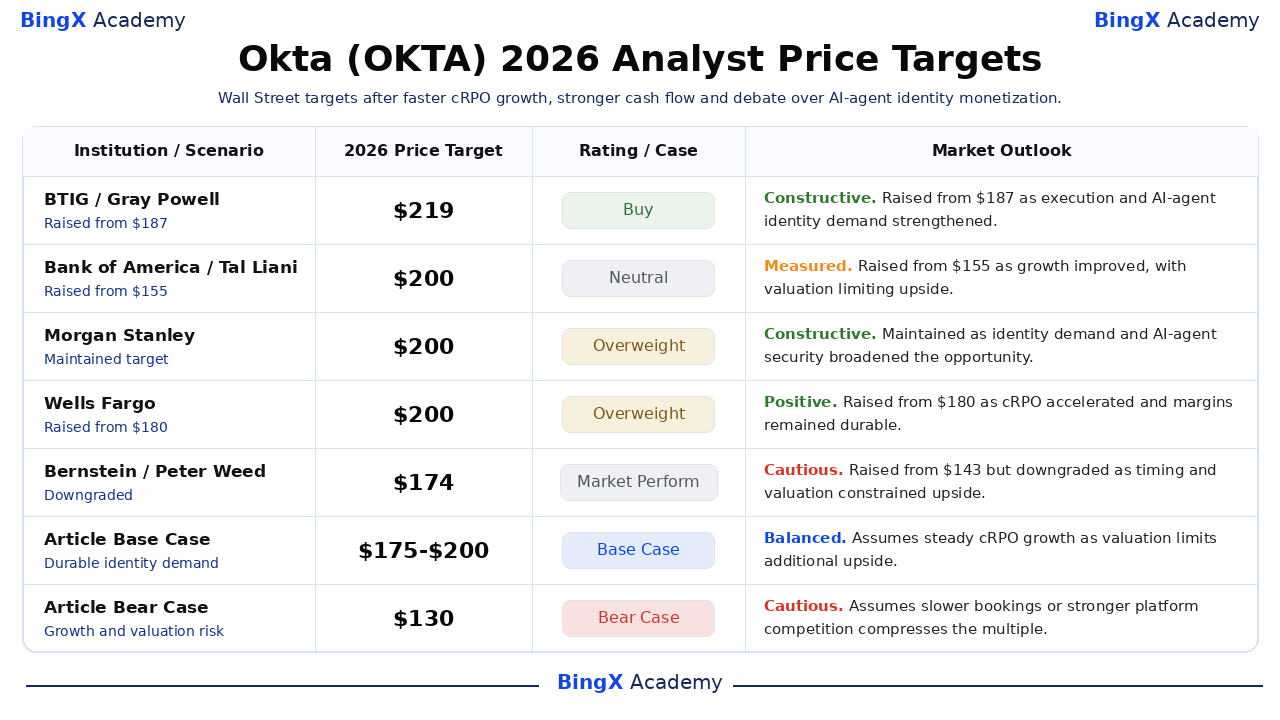
Țintele analiștilor rămân împărțite după depășirea Q2 a Okta. Acțiunile selectate variază de la $174 la $219, cu firmele bullish subliniind cRPO, marjele și cererea de agenți AI și Bernstein evidențiind cronologia și riscul evaluării. Scenariile articolului sunt enumerate separat și nu reprezintă consensul analiștilor.
|
Instituție / Analist |
Ținta de Preț 2026 |
Rating |
Perspectiva de Piață |
|
BTIG / Gray Powell |
$219 |
Buy |
Constructiv. 17 septembrie: crescut de la $187 pe măsură ce execuția și cererea de identitate agenți AI s-au întărit. |
|
Bank of America / Tal Liani |
$200 |
Neutral |
Măsurat. 18 septembrie: crescut de la $155 pe măsură ce creșterea s-a îmbunătățit, cu evaluarea limitând avantajul. |
|
Morgan Stanley / Meta Marshall |
$200 |
Overweight |
Constructiv. 18 septembrie: menținut pe măsură ce cererea de identitate și securitatea agenților AI au lărgit oportunitatea. |
|
Wells Fargo / Andrew Nowinski |
$200 |
Overweight |
Pozitiv. 14 septembrie: crescut de la $180 pe măsură ce cRPO a accelerat și marjele au rămas durabile. |
|
Bernstein / Peter Weed |
$174 |
Market Perform |
Precaut. 17 septembrie: crescut de la $143 dar retrogradat pe măsură ce cronologia și evaluarea au constrâns avantajul. |
|
Cazul de Bază al Articolului |
$175-$200 |
Caz de Bază |
Echilibrat. Presupune creșterea constantă a cRPO pe măsură ce evaluarea limitează avantajul suplimentar. |
|
Cazul Bearish al Articolului |
$130 |
Caz Bearish |
Precaut. Presupune rezervări mai lente sau concurența platformelor mai puternică comprimă multiplul. |
Cum să Tranzacționezi Acțiunile Okta (OKTA) pe BingX
Tranzacționează perspectiva Okta de securitate identitate, adoptarea agenților AI și fluxul de numerar folosind BingX TradFi și instrumentele BingX AI. Deoarece OKTA poate reacționa brusc la cRPO, ghid și știri de securitate cibernetică, traderii ar trebui să definească catalizatorul și limita pierderilor înainte de a intra în poziție.
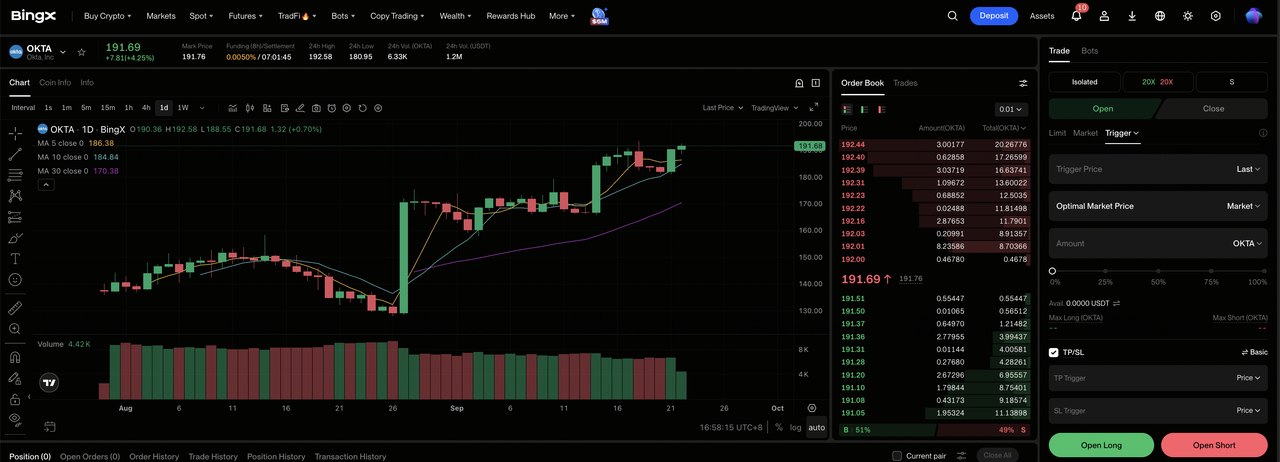
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi din panoul de control al schimbului BingX.
Pasul 2: Selectează Okta (OKTA). Caută și selectează contractul OKTA-USDT futures perpetual.
Pasul 3: Alege direcția. Selectează Deschide Long dacă cRPO rămâne peste creșterea veniturilor și câștigurile identității agenților AI se extind. Selectează Deschide Short dacă rezervările se încetinesc sau concurența slăbește ghidul.
Pasul 4: Selectează pârghia și modul marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. Creșterea YTD de 110,91% arată de ce pârghia conservatoare și dimensionarea clară a poziției contează.
Pasul 5: Execută protocoale stricte de risc. Setează niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. OKTA poate să se miște rapid în jurul rezultatelor, ghidului, reviziilor analiștilor și incidentelor de securitate.
Top 5 Riscuri de Urmărit pentru Investitorii OKTA în 2026
Perspectiva Okta depinde de concurență, monetizarea AI, securitate, cronologia acordurilor și evaluare. Aceste riscuri pot afecta rezervările, vizibilitatea veniturilor și multiplul atribuit acțiunii.
- Concurența ar putea încetini creșterea cRPO: Instrumentele de identitate integrate de la furnizorii de software mai mari ar putea prelungi ciclurile de vânzări și reduce vânzarea încrucișată. Creșterea cRPO scăzând sub rata de 14% din Q2 ar fi un semn timpuriu că presiunea concurențială afectează cererea.
- Veniturile din agenți AI ar putea dura mai mult să se scaleze: Întreprinderile pot testa produse noi fără să se miște rapid în implementarea largă. Dacă contractele de producție rămân limitate, identitatea agenților AI ar putea contribui cu mai puține venituri decât se aștepta în timp ce Okta continuă să investească în dezvoltare și vânzări.
- Incidentele de securitate ar putea afecta încrederea clienților: O breșă materială implicând Okta sau un furnizor cheie ar putea crea costuri de remediere, churn și vânzări noi mai lente. Clienții mari ar putea și să întârzie reînnoirile în timp ce revizuiesc controalele de acces și expunerea de securitate.
- Contractele mari pot crea volatilitate trimestrială: Reînnoirile și expansiunile enterprise pot să se miște între trimestre chiar și când cererea de bază rămâne sănătoasă. Câteva acorduri întârziate ar putea distorsiona creșterea cRPO și presa ghidul pe termen scurt.
- Evaluarea mai mare lasă mai puțin spațiu pentru ratări: OKTA a câștigat 110,91% YTD și s-a închis la $182,37, aproape de consensul analiștilor de $183,71. Avantajul ulterior depinde acum mai mult de estimări de câștiguri mai mari, făcând chiar și dezamăgirea modestă a ghidului mai importantă.
Gânduri Finale: Ar Trebui să Investești în OKTA în 2026?
Rezultatele Q2 ale Okta au combinat creșterea veniturilor de 11%, creșterea cRPO de 14%, o marjă operațională GAAP de 13% și $227 milioane flux de numerar liber. Acest mix arată o platformă de identitate mai puternică cu economii în îmbunătățire. Dezbaterea rămasă este dacă controalele pentru agenții AI și produsele mai noi de guvernanță pot susține rezervări mai rapide după ce acțiunea s-a dublat deja în 2026.
Cazul Bullish necesită ca cRPO să rămână înaintea veniturilor și marjele să susțină $225. Cazul Bearish reflectă rezervări mai lente, concurență mai puternică a platformei și o mișcare către $130. Traderii conservatori pot urmări cRPO, câștigurile de clienți mari, divulgările contractelor agenților AI, marja fluxului de numerar liber și ghidul anual înainte de a trata evaluarea actuală ca durabilă.
Memento de Risc: Tranzacționarea și investiția în acțiuni ca OKTA implică un risc de pierdere a capitalului. Concurența, incidentele de securitate, cronologia contractelor, schimbările de evaluare și tranzacționarea cu pârghie pot produce pierderi rapide. Desfășoară cercetări independente înainte de alocarea capitalului.
Lectură Adiacent
- Predicția prețului Adobe (ADBE) 2026: Poate monetizarea AI să împingă ADBE către $350?
- Predicția prețului UiPath (PATH) 2026: Poate AI Agentic să împingă PATH către $23?
- Predicția prețului Oracle (ORCL) 2026: Poate creșterea AI Cloud să împingă ORCL către $260?
- Predicția prețului CrowdStrike (CRWD) 2026: Poate securitatea AI și Falcon Flex să împingă CRWD către $280?
- Predicția prețului Arm Holdings (ARM) 2026: Poate cererea de AI Compute să împingă ARM către $350?
