Micron Technology (MU) este un producător integrat de memorie și stocare ale cărui produse DRAM, NAND, NOR flash și unități solid-state deservesc centrele de date, PC-urile, smartphone-urile, vehiculele și sistemele industriale. Afacerile sale consacrate de DRAM și NAND furnizează piețe de calcul ample, în timp ce memoria cu lățime de bandă înaltă (HBM) este centrală pentru creștere, întrucât acceleratoarele AI necesită o lățime de bandă și capacitate de memorie mai mare. Această poziționare extinde expunerea Micron la infrastructura AI, dar lasă rezultatele sensibile la prețurile memoriei, costurile de fabricație și ciclurile de capacitate intensive în capital.
Trimestrul cel mai recent a arătat o inflexiune a veniturilor condusă de AI alături de o creștere ascuțită a reinvestiției. Veniturile Micron T4 AF2026 au atins 54,23 miliarde dolari, în creștere cu 379%, iar fluxul de numerar operațional a atins 43,97 miliarde dolari; fluxul de numerar liber ajustat a totalizat 33,20 miliarde dolari. Peste 50 de miliarde dolari din cheltuielile de capital planificate pentru AF2027 și 32 de miliarde dolari în angajamente ale clienților oferă lui Micron o cale pentru a-și extinde capacitatea HBM, chiar dacă prețurile memoriei și randamentele din noile fabrici rămân ciclice.
Prognoza acțiunilor MU pentru 2026 se centrează pe două viziuni concurente:
- Cazul deficitului AI-memorie și vizibilității contractelor: Margini record, 32 de miliarde dolari din angajamente ale clienților, aproximativ 150 de miliarde dolari din obligațiile de performanță rămase și 26 de Acorduri cu Clienți Strategici ar putea menține prețurile și câștigurile peste nivelurile ciclurilor istorice de memorie.
- Cazul normalizării ciclului și intensității capitalului: O creștere de 272,78% de la începutul anului, cheltuielile de capital așteptate pentru anul fiscal 2027 peste 50 de miliarde dolari și riscul unei creșteri ulterioare a ofertei lasă puțin spațiu pentru o cerere HBM mai slabă, întârzieri în execuție sau prețuri mai mici ale memoriei.
Acest ghid descompune prognoza acțiunilor MU, scenariile de preț 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri T4 fiscal din 30 septembrie al Micron, depunerea SEC și datele pieței până la 5 octombrie, plus cum să tranzacționezi futures pentru acțiuni MU pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii Micron Trebuie să le Știe în Octombrie 2026
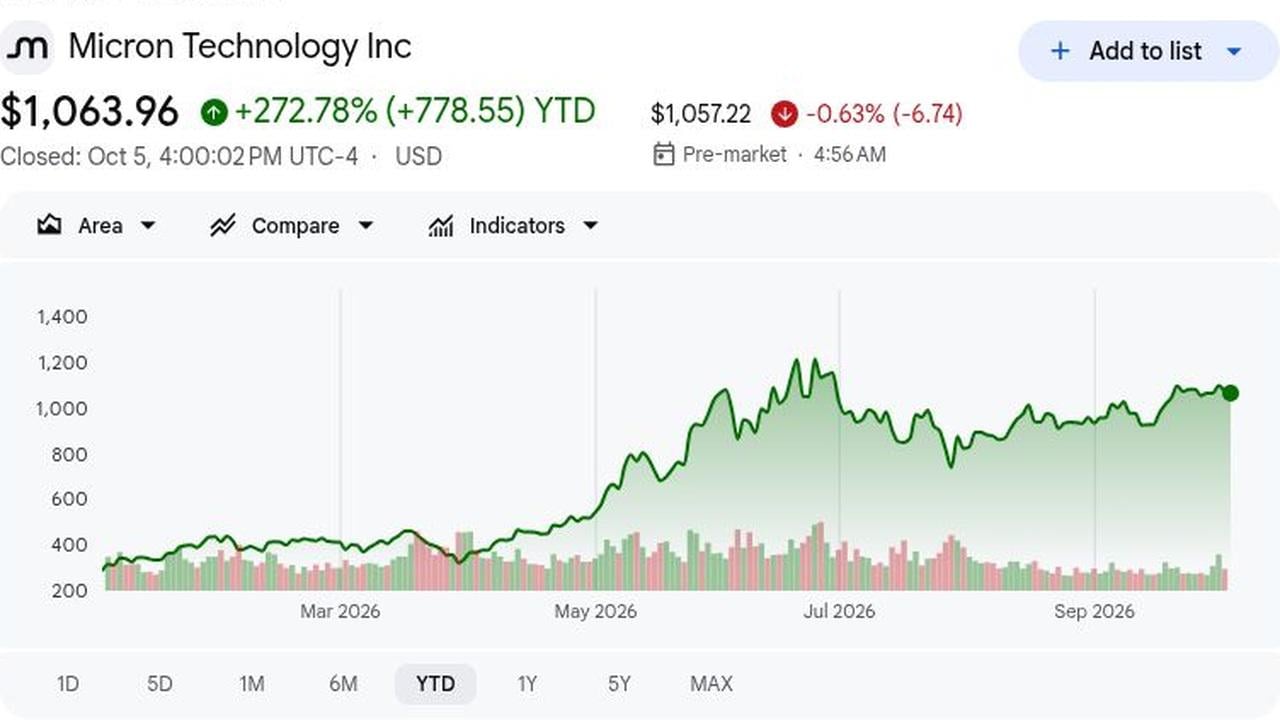
- MU a închis la 1.063,96 dolari pe 5 octombrie și era în creștere cu 272,78% de la începutul anului: Creșterea reflectă re-prețuirea în jurul serverelor AI, HBM și ofertei strânse de DRAM. O creștere suplimentară necesită acum îmbunătățiri ale estimărilor, nu doar îmbunătățirea condițiilor industriei. Acest lucru ridică așteptările de execuție după o cursă istorică.
- Veniturile fiscale T4 au atins 54,23 miliarde dolari, în creștere cu 379% an la an: Veniturile au depășit consensul LSEG de 51,07 miliarde dolari cu 3,16 miliarde dolari. EPS diluat non-GAAP de 33,42 dolari a depășit, de asemenea, estimarea urmărită de 31,41 dolari cu 2,01 dolari, demonstrând că creșterea cererii s-a convertit în câștiguri cu o viteză excepțională.
- Unitățile de afaceri din centre de date au generat 34,29 miliarde dolari în venituri T4: Cloud Memory a contribuit cu 16,28 miliarde dolari, în creștere cu 258% an la an, în timp ce Core Data Center a atins 18,00 miliarde dolari față de 1,58 miliarde dolari acum un an. Împreună, au reprezentat aproximativ 63% din veniturile trimestriale, făcând cererea infrastructurii AI principalul motor al câștigurilor.
- Ghidarea veniturilor fiscale T1 a atins un punct median de 61,5 miliarde dolari: Punctul median a depășit consensul LSEG de 57,02 miliarde dolari cu 4,48 miliarde dolari; perspectiva EPS de 38,15 dolari a depășit 35,40 dolari cu 2,75 dolari, extinzând semnalul cererii pe termen scurt și întărind încrederea managementului în viitor.
- Angajamentele clienților au atins 32 de miliarde dolari și RPO s-a apropiat de 150 de miliarde dolari: Micron a declarat că 26 de Acorduri cu Clienți Strategici acoperă mai mult de 75% din producția AF2027. Acest lucru îmbunătățește vizibilitatea, deși momentul expedierilor și absorbția clienților încă contează pe măsură ce capacitatea industriei se extinde în continuare pe segmente.
Ce Este Micron Technology (MU)?
Micron Technology proiectează și fabrică DRAM, memorie cu lățime de bandă înaltă (HBM), NAND și NOR flash, și stocare solid-state utilizată în centre de date, PC-uri, smartphone-uri, vehicule și echipamente industriale. Ca unul dintre puținii producători integriți de memorie, Micron operează propriile facilități de fabricație și ambalare a plăcuțelor, oferindu-i mai mult control asupra tehnologiei și ofertei. Acel model de fabricație face, de asemenea, afacerea foarte intensivă în capital și sensibilă la randamente, utilizare, tranziții de proces și cicluri de prețuri ale memoriei.
Strategia de creștere pe termen lung a Micron se centrează din ce în ce mai mult pe infrastructura AI. HBM și DRAM avansat susțin platformele de acceleratoare și servere, în timp ce SSD-urile de capacitate mare servesc cererea de stocare cloud. Acordurile multi-anuale cu Anthropic, Ford și General Motors susțin vizibilitatea cererii, în timp ce memoria Micron este, de asemenea, proiectată în NVIDIA platformele acceleratoarelor. Pe partea ofertei, Micron planifică peste 250 de miliarde dolari din investiții în fabricație și cercetare în SUA până în 2035 și are un acord de 10 ani pentru plăcuțe de siliciu cu GlobalWafers, deși noile fabrici și capacitatea de ambalare încă necesită ani pentru a se califica și a se accelera.
Citește Mai Mult: Predicția Prețului NVIDIA (NVDA) 2026: Poate Creșterea Infrastructurii AI să Conducă NVDA Către 420 de Dolari?
Micron Technology (MU) T4 AF2026 Prezentare Generală a Câștigurilor: Venituri Record și Perspectivă Puternică T1
Micron a livrat venituri fiscale T4 de 54,23 miliarde dolari, în creștere cu 379%, EPS non-GAAP de 33,42 dolari și marjă brută non-GAAP de 87,0%. Veniturile au depășit consensul LSEG de 51,07 miliarde dolari cu 3,16 miliarde dolari; punctul median T1 de 61,5 miliarde dolari a depășit consensul de 57,02 miliarde dolari cu 4,48 miliarde dolari.
Citește Mai Mult: Micron Technology (MU) T4 AF2026 Prezentare Generală a Câștigurilor: Creșterea Veniturilor cu 379% și Depășirea T1 Susțin o Creștere de 3,03%
|
Metrica Financiară |
Ghidare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri T4 AF2026 |
51,07 mld. dolari |
54,23 mld. dolari |
Depășit. 3,16 mld. dolari peste consensul LSEG; în creștere cu 379% an la an. |
|
EPS diluat non-GAAP T4 |
31,41 dolari |
33,42 dolari |
Depășit. 2,01 dolari peste estimarea citată și în creștere de la 3,03 dolari acum un an. |
|
EPS diluat GAAP T4 |
— |
32,87 dolari |
Extins. În creștere de la 2,83 dolari în T4 AF2025. |
|
Venitul net GAAP T4 |
— |
37,70 mld. dolari |
Extins. În creștere de la 3,20 mld. dolari acum un an. |
|
Marja brută non-GAAP T4 |
— |
87,00% |
Extinsă. În creștere de la 45,7% acum un an. |
|
Fluxul de numerar operațional T4 |
— |
43,97 mld. dolari |
Îmbunătățit. În creștere de la 5,73 mld. dolari în T4 AF2025. |
|
Fluxul de numerar liber ajustat T4 |
— |
33,20 mld. dolari |
Pozitiv. A finanțat investiția în timp ce lichiditatea a crescut. |
|
Venituri Cloud Memory |
— |
16,28 mld. dolari |
A crescut. În creștere cu 258% de la 4,54 mld. dolari acum un an. |
|
Venituri Core Data Center |
— |
18,00 mld. dolari |
Accelerat. În creștere de la 1,58 mld. dolari acum un an. |
|
Venituri Mobile și Client |
— |
13,11 mld. dolari |
Recuperat. În creștere de la 3,76 mld. dolari acum un an. |
|
Venituri Automotive și Embedded |
— |
6,82 mld. dolari |
Recuperat. În creștere de la 1,43 mld. dolari acum un an. |
|
Perspectiva veniturilor T1 AF2027 |
57,02 mld. dolari |
61,5 mld. dolari ± 1,5 mld. dolari |
Peste. Punctul median a depășit consensul LSEG cu 4,48 mld. dolari. |
|
Perspectiva EPS non-GAAP T1 AF2027 |
35,40 dolari |
38,15 dolari ± 1,00 dolari |
Peste. Punctul median a depășit consensul cu 2,75 dolari. |
|
Perspectiva marjei brute non-GAAP T1 AF2027 |
— |
Aproximativ 86,25% |
Puternică. Ghidarea rămâne aproape de nivelul record T4. |
- Veniturile de 54,23 miliarde dolari au crescut cu 379% și au depășit consensul: Oferta strânsă de DRAM și NAND, creșterea mixului HBM și cererea mai puternică din centrele de date arată că creșterea a venit atât din prețuri, cât și din expedieri. Contribuția largă reduce dependența de orice piață finală individuală.
- EPS non-GAAP a atins 33,42 dolari, depășind o estimare urmărită de 31,41 dolari: EPS non-GAAP a fost de mai mult de zece ori față de 3,03 dolari de acum un an. Venitul net GAAP de 37,70 miliarde dolari confirmă că profitabilitatea s-a extins dincolo de ajustările non-GAAP, o verificare importantă a calității câștigurilor.
- Afacerile din centrele de date au devenit motorul central de creștere: Cloud Memory a înregistrat 16,28 miliarde dolari, în creștere cu 258%, în timp ce Core Data Center a atins 18,00 miliarde dolari față de 1,58 miliarde dolari. Infrastructura AI conduce acum mai multe câștiguri decât ciclurile tradiționale de memorie, lărgind mixul cererii clienților.
- Generarea de numerar s-a extins alături de marja brută: Fluxul de numerar operațional a atins 43,97 miliarde dolari și fluxul de numerar liber ajustat 33,20 miliarde dolari. Soldul de numerar și investiții de 73,48 miliarde dolari poate finanța noduri de ultimă generație, camere curate și ambalarea HBM. De asemenea, lasă spațiu pentru a absorbi costurile de construcție.
- Ghidarea fiscală T1 a extins momentul câștigurilor: Punctele mediane de 61,5 miliarde dolari venituri și 38,15 dolari EPS non-GAAP depășesc consensul cu 4,48 miliarde dolari și 2,75 dolari. O perspectivă de marjă de 86,25% semnalizează o ușoară normalizare față de T4, rămânând în același timp ridicată din punct de vedere istoric.
Micron Technology (MU) Perspectiva de Investiții 2026: Cazul Bull de 2.100 de Dolari vs. Cazul Bear de 800 de Dolari
Perspectiva Micron pentru 2026 depinde de capacitatea cererii conduse de AI pentru HBM, DRAM pentru servere și NAND pentru centre de date de a rămâne înaintea noii oferte, în timp ce angajamentele mari ale clienților se convertesc în venituri. Partea pozitivă vine din oferta strânsă de memorie, vizibilitatea puternică a contractelor și marjele susținute, în timp ce creșterea mai rapidă a capacității, prețurile mai slabe și cheltuielile mari de capital rămân principalele riscuri.
Cazul Bull: Oferta Strânsă de Memorie AI Împinge MU Către 2.100 de Dolari
Cazul Bull presupune că HBM, DRAM pentru servere și NAND pentru centre de date rămân cu ofertă insuficientă, în timp ce 26 de Acorduri cu Clienți Strategici se convertesc în expedieri. Cu mai mult de 75% din producția fiscală 2027 angajată și RPO aproape de 150 de miliarde dolari, Micron ar putea menține marjele mult peste mediile ciclurilor istorice.
O mișcare către 2.100 de dolari ar necesita îmbunătățiri suplimentare ale câștigurilor, calificarea continuă a HBM și oferta disciplinată a industriei. Convertirea a 32 de miliarde dolari în angajamente ale clienților în depozite și venituri, alături de un flux de numerar liber puternic în ciuda a mai mult de 50 de miliarde dolari din capex așteptat pentru fiscalul 2027, ar întări cazul.
Cazul de Bază: Angajamentele Puternice ale Clienților Mențin MU între 1.300 și 1.700 de Dolari
Cazul de Bază presupune că cererea AI-memorie rămâne puternică, dar prețurile și marja brută se normalizează de la nivelurile excepționale fiscale T4. Acordurile strategice și producția angajată susțin vizibilitatea, în timp ce capex mai mare, deprecierea și oferta în creștere graduală limitează o accelerare suplimentară a câștigurilor.
MU ar putea tranzacționa în principal între 1.300 și 1.700 de dolari dacă expedierile HBM rămân stabile, creșterea centrelor de date continuă și marja brută rămâne aproape de ghidare. Îmbunătățirile mai lente ale estimărilor ar limita probabil o mișcare către cele mai mari ținte.
Cazul Bear: Prețurile Mai Slabe ale Memoriei Atrag MU Către 800 de Dolari
Cazul Bear presupune că adăugările de capacitate AI încetinesc, oferta HBM concurentă se accelerează mai repede sau prețurile DRAM și NAND convenționale se slăbesc. Deprecierea în creștere și angajamentele operaționale ar presiona apoi câștigurile și fluxul de numerar liber pe măsură ce marja brută se retrage de la 87,0%.
O mișcare către 800 de dolari ar deveni mai probabilă dacă angajamentele clienților sunt întârziate, ghidarea fiscală 2027 este redusă sau capex rămâne ridicat în ciuda cererii mai slabe. Estimările viitoare mai mici și compresia valuării după creșterea de 272,78% de la începutul anului ar adăuga presiune suplimentară.
Prognoze de Preț pentru Acțiunile MU 2026 de către Analiștii Wall Street
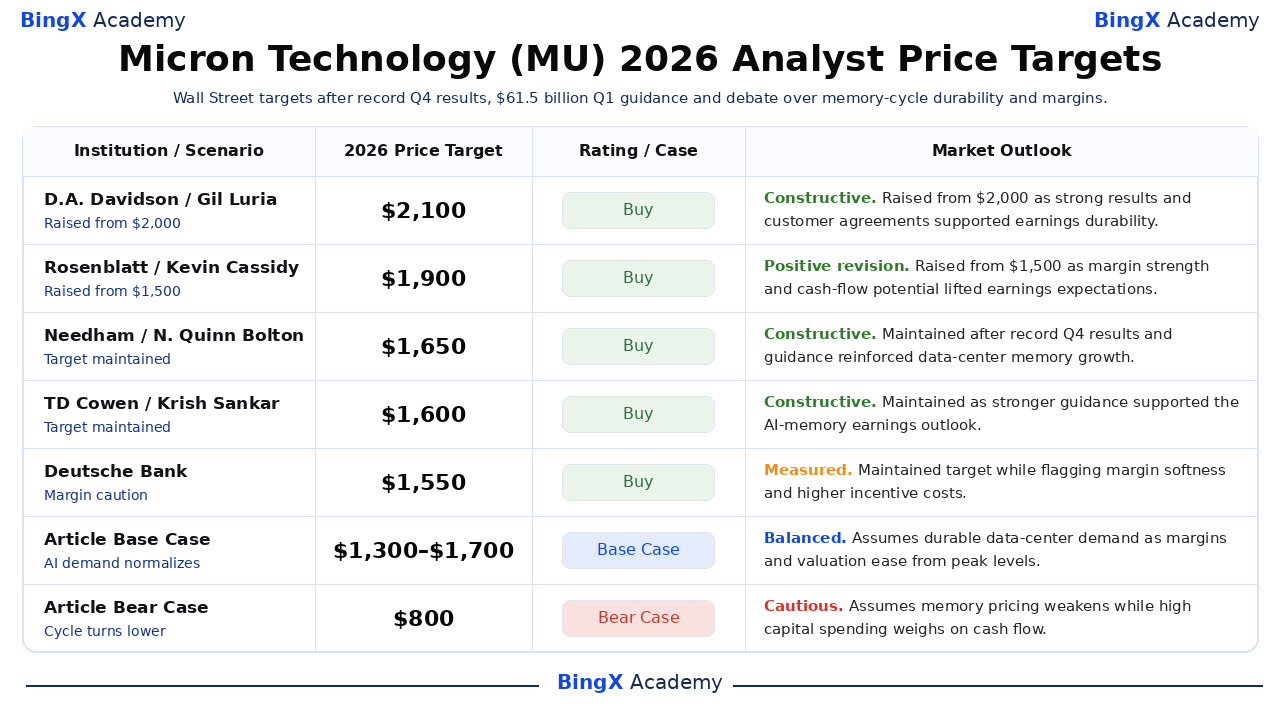
Țintele analiștilor post-câștiguri rămân mult peste închiderea din 5 octombrie a Micron, dar ele acoperă, de asemenea, o gamă semnificativă. Acțiunile selectate de mai jos sunt datate 1 octombrie și reflectă modul în care firmele au interpretat marjele record, ghidarea mai puternică, angajamentele clienților și nevoile de capital imediat după lansarea fiscală T4.
|
Instituția / Analistul |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
D.A. Davidson / Gil Luria |
2.100 dolari |
Cumpără |
Constructiv. 1 octombrie: Ridicat de la 2.000 dolari pe măsură ce rezultatele record și acordurile cu clienții au susținut durabilitatea câștigurilor. |
|
Rosenblatt / Kevin Cassidy |
1.900 dolari |
Cumpără |
Revizuire pozitivă. 1 octombrie: Ridicat de la 1.500 dolari pe măsură ce puterea marjei și potențialul fluxului de numerar au ridicat așteptările câștigurilor. |
|
Needham / N. Quinn Bolton |
1.650 dolari |
Cumpără |
Constructiv. 1 octombrie: Menținut după rezultatele record T4 și ghidarea care a întărit creșterea memoriei centrelor de date. |
|
TD Cowen / Krish Sankar |
1.600 dolari |
Cumpără |
Constructiv. 1 octombrie: Menținut pe măsură ce ghidarea mai puternică a susținut perspectiva câștigurilor AI-memorie. |
|
Deutsche Bank / Melissa Weathers |
1.550 dolari |
Cumpără |
Măsurat. 1 octombrie: Menținut ținta în timp ce a semnalat slăbirea marjei și costurile mai mari ale stimulentelor. |
|
RBC Capital / Srini Pajjuri |
1.500 dolari |
Depășește Performanța |
Constructiv. 1 octombrie: Menținut pe măsură ce acordurile strategice au susținut vizibilitatea veniturilor multi-anuale. |
|
Cazul de Bază al Articolului |
1.300 la 1.700 dolari |
Cazul de Bază |
Echilibrat. Presupune cererea durabilă a centrelor de date pe măsură ce marjele și valuarea se relaxează de la nivelurile de vârf. |
|
Cazul Bear al Articolului |
800 dolari |
Cazul Bear |
Prudent. Presupune că prețurile memoriei se slăbesc în timp ce cheltuielile mari de capital afectează fluxul de numerar. |
Cum să Tranzacționezi Acțiunile Micron Technology (MU) pe BingX
Tranzacționează perspectiva HBM, prețurilor memoriei și marjelor Micron folosind BingX TradFi și instrumentele BingX AI. Deoarece MU poate reacționa brusc la actualizările prețurilor, planurile de capacitate, ghidare și cheltuielile AI, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
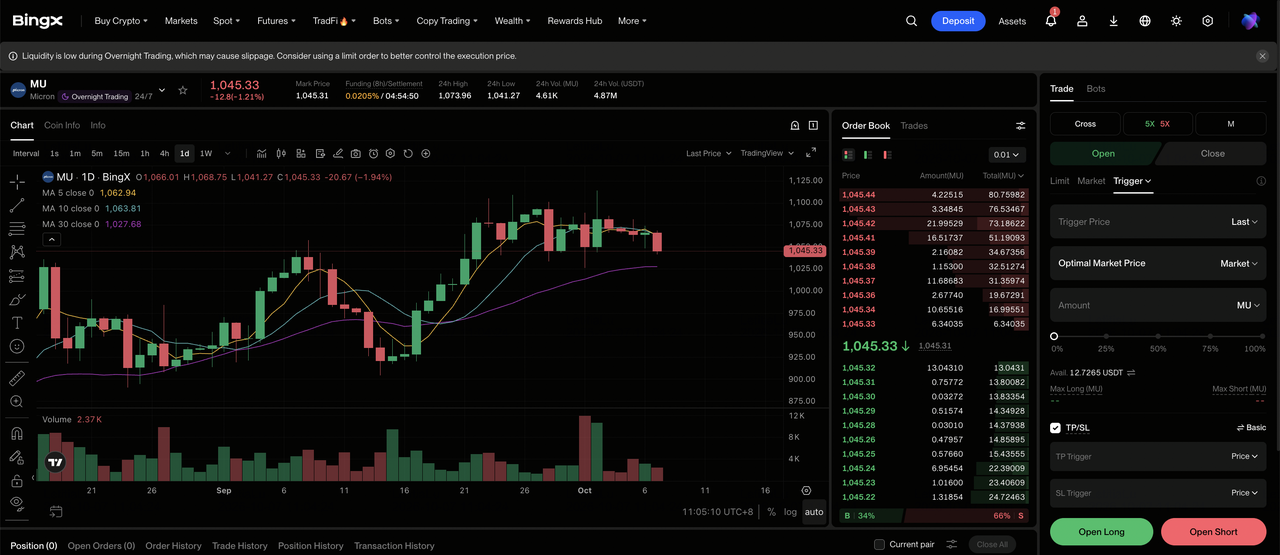
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi din tabloul de bord al schimbului BingX.
Pasul 2: Selectează Micron Technology (MU). Caută și selectează contractul futures perpetue MU-USDT.
Pasul 3: Alege direcția. Selectează Deschide Long dacă cererea AI-memorie și marjele rămân ferme. Selectează Deschide Short dacă prețurile, cererea HBM sau conversia contractelor se slăbește.
Pasul 4: Selectează levier și modul de marjă. Alege Marja Izolată sau Cross-Margin pe baza toleranței tale la risc. Creșterea de 272,78% de la începutul anului arată de ce un levier conservator și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale de risc stricte. Stabilește nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. MU poate reacționa rapid la prețurile memoriei, planurile de capacitate, angajamentele clienților și ghidarea câștigurilor.
Top 5 Riscuri pentru Prognoza Acțiunilor Micron Technology (MU)
Rezultatele record nu elimină riscurile ciclice și de evaluare ale Micron. Prețurile, execuția, politica comercială și expansiunea capacității pot afecta în continuare material câștigurile, chiar dacă cererea AI rămâne puternică.
- Prețurile memoriei pot încă să se inverseze: Marja brută non-GAAP de 87,0% reflectă oferta neobișnuit de strânsă și mixul puternic de produse. Dacă oferta DRAM sau NAND crește mai repede decât cererea, prețurile, veniturile și fluxul de numerar ar putea să se slăbească rapid.
- Cheltuielile mari de capital pot presiona randamentele: Capex-ul fiscal 2027 este așteptat să depășească 50 de miliarde dolari după 27,37 miliarde dolari în fiscalul 2026. Depășirile de costuri sau accelerările mai lente ar putea crește deprecierea înainte ca noua capacitate să producă randamente adecvate.
- Tranzițiile HBM comportă risc de execuție: Acceleratoarele AI necesită memorie mai rapidă, ambalare avansată și calificare strictă a clienților. Calificarea întârziată, randamentele mai slabe sau schimbările arhitecturii ar putea muta comenzile HBM către concurenți.
- China și politica comercială rămân importante: Controalele de export, investiția locală chineză în memorie și restricțiile asupra produselor Micron pot afecta piețele adresabile, accesul la echipamente și cererea clienților din SUA și Asia.
- Evaluarea lasă mai puțin spațiu pentru dezamăgire: Câștigul de 272,78% de la începutul anului al MU reflectă așteptări puternice pentru cererea AI și câștigurile viitoare. Acțiunile ar putea scădea dacă îmbunătățirile estimărilor încetinesc, marjele se normalizează mai devreme decât se aștepta sau investitorii atribuie un multiplu mai mic.
Gânduri Finale: Este MU o Investiție Bună în 2026?
T4 fiscal al Micron întărește cazul de investiție 2026 deoarece cererea condusă de AI se traduce atât în creștere, cât și în generarea de numerar mai puternică. Veniturile au atins 54,23 miliarde dolari, marja brută non-GAAP a ajuns la 87,0%, iar fluxul de numerar operațional a crescut la 43,97 miliarde dolari. Punctul median de 61,5 miliarde dolari pentru veniturile T1 sugerează, de asemenea, că momentul se transferă în următorul trimestru, mai degrabă decât să se termine cu un raport puternic.
Întrebarea principală este dacă această putere poate dura. MU este deja în creștere cu 272,78% de la începutul anului, în timp ce Micron planifică mai mult de 50 de miliarde dolari din capex AF2027. Cazul mai puternic depinde de menținerea strânsă a cererii HBM, conversia a 32 de miliarde dolari din angajamentele clienților în expedieri și numerar, și noua capacitate care câștigă randamente puternice înainte ca oferta industriei să se recupereze. Dacă aceste condiții se mențin, Cazul de Bază de 1.300 la 1.700 dolari rămâne sustenabil, iar Cazul Bull de 2.100 dolari devine mai realist. Dacă prețurile se slăbesc în timp ce capex-ul și deprecierea rămân ridicate, partea negativă către 800 dolari devine mai ușor de justificat.
Memento de Risc: Tranzacționarea acțiunilor și futures perpetue implică un risc substanțial, inclusiv pierderi rapide și lichidare când se folosește levierul. Țintele de preț și scenariile sunt estimări analitice, nu garanții sau sfaturi financiare personalizate.
Lectură Înrudită
- Top Acțiuni de Memorie AI de Cumpărat în 2026: DRAM, HBM și Cererea de Stocare AI Explicată
- Top Acțiuni Memorie cu Lățime de Bandă Înaltă (HBM) de Cumpărat în Superciclul de Memorie 2026
- Top 10 Acțiuni Infrastructură AI de Cumpărat în 2026: Lideri în Fabricația și Proiectarea de Chipuri
- Top Acțiuni Servere AI de Cumpărat în 2026: Sisteme la Scară Rack, Servere GPU și Infrastructura Serverelor AI
- Predicția Prețului NVIDIA (NVDA) 2026: Poate Creșterea Infrastructurii AI să Conducă NVDA Către 420 de Dolari?
- Predicția Prețului Sandisk (SNDK) 2026: Poate Cererea Centrelor de Date AI să Împingă SNDK Către 3.000 de Dolari?
