

Synopsys (SNPS) fornisce software di automazione per la progettazione elettronica, proprietà intellettuale del silicio, hardware di verifica e strumenti di simulazione ingegneristica utilizzati per progettare chip e sistemi complessi. Design Automation ora include i prodotti Ansys e rappresenta la maggior parte dei ricavi, mentre Design IP concede in licenza interfacce riutilizzabili, memorie e blocchi di sicurezza nei chip dei clienti. Questa piattaforma più ampia aumenta l'esposizione all' infrastruttura AI, all'automotive e ai sistemi fisici, anche se lascia SNPS sensibile all'esecuzione dell'integrazione, ai tempi dei progetti dei clienti e ai controlli delle esportazioni.
L'ultimo trimestre ha mostrato una rapida crescita riportata dopo la combinazione con Ansys insieme al lavoro ancora necessario per realizzare il suo valore. I ricavi di Synopsys Q3 FY2026 hanno raggiunto $2,477 miliardi, in aumento del 42,4%, e l'EPS non-GAAP è stato $3,91; Design Automation ha generato $2,003 miliardi. Le prospettive per i ricavi FY2027 di $11,10-11,20 miliardi e le nuove partnership con AWS e OpenAI danno a Synopsys spazio per espandere la sua piattaforma ingegneristica anche se circa $10 miliardi di debito e la necessità di convertire le partnership in ricavi rimangono vincoli.
Le previsioni per le azioni SNPS per il 2026 ora si concentrano su due visioni concorrenti:
- Il caso dell'ingegneria integrata e monetizzazione dell'AI: Cross-selling di Ansys, GPT-Synopsys, IP che genera royalty e l'accordo da oltre $1 miliardo con AWS espandono i ricavi più velocemente del mercato EDA sottostante e spostano il margine operativo rettificato verso l'obiettivo a lungo termine del 50%.
- Il caso del rischio di esecuzione e politico: esecuzione più lenta di Design IP, restrizioni alle esportazioni o adozione ritardata dell'AI potrebbero impedire al salto dell'anno fiscale 2027 di raggiungere gli utili abbastanza velocemente da supportare una valutazione premium.
Questa guida analizza le previsioni per le azioni SNPS, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili Q3 del 26 agosto di Synopsys, l'Investor Day del 30 settembre e i dati di mercato fino al 5 ottobre, oltre a come negoziare i futures delle azioni SNPS su BingX TradFi con collaterale USDT.
Le 5 Cose Principali da Sapere per gli Investitori di Synopsys a Ottobre 2026
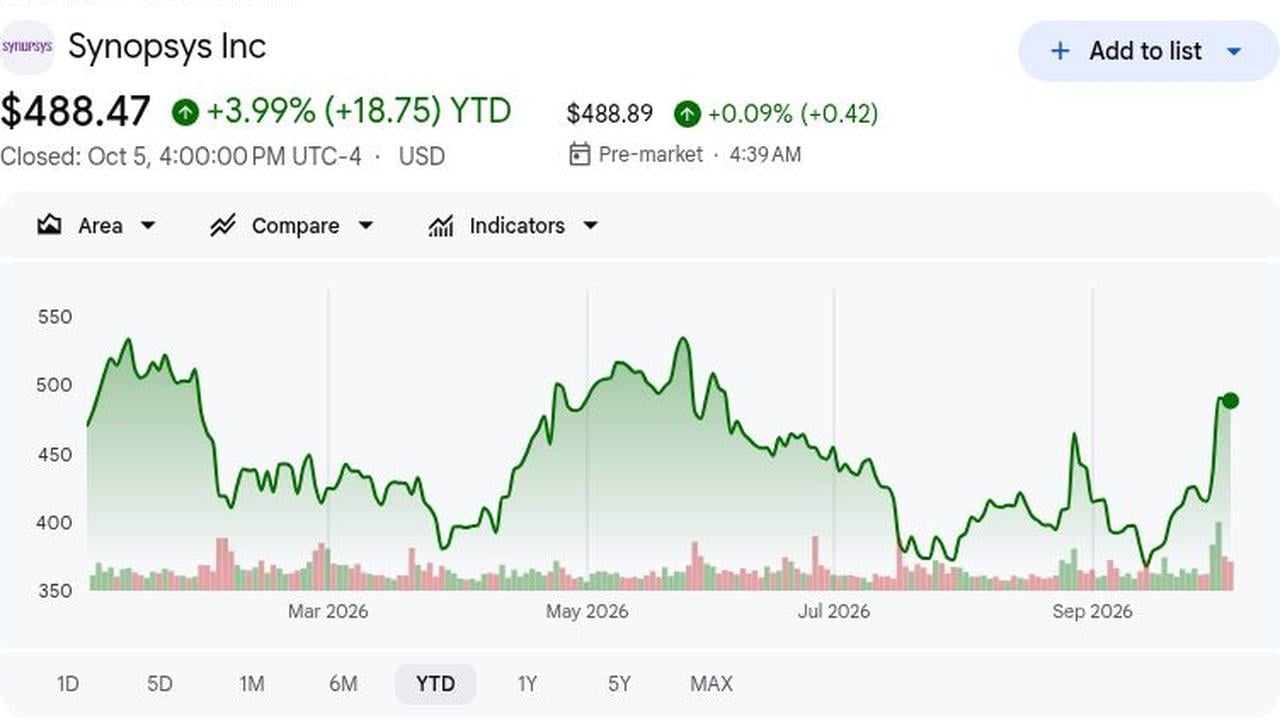
- SNPS ha chiuso a $488,47, in aumento del 3,99% YTD: Dopo il rally dell'Investor Day, le azioni sono rimaste sotto il massimo a 52 settimane di $539,48. Il range del 5 ottobre era $482,16-$508,38, mostrando che le linee guida e gli accordi AI hanno migliorato il sentiment ma la volatilità persiste dopo il forte repricing.
- I ricavi Q3 hanno raggiunto $2,477 miliardi, in aumento del 42,4%: Ha superato il consenso di $2,44 miliardi di $37 milioni e il tetto delle linee guida di $17 milioni. Ansys ha contribuito alla crescita, quindi i confronti futuri devono anche tracciare l'esecuzione organica e l'integrazione mentre gli effetti dell'acquisizione si normalizzano.
- I ricavi di Design Automation sono aumentati del 52,7% a $2,003 miliardi: Ha fornito l'80,9% delle vendite e $905 milioni di reddito operativo rettificato. Ansys e la domanda EDA danno a Synopsys più opportunità per il cross-selling di strumenti di simulazione, verifica e progettazione di sistema mentre aumenta la complessità dei chip.
- Le linee guida sui ricavi per l'anno fiscale 2027 hanno raggiunto $11,10-11,20 miliardi: Il punto medio di $11,15 miliardi è superiore del 3,1% alla stima LSEG di $10,81 miliardi, mentre le linee guida EPS rettificate di $19,04-19,12 hanno superato il consenso di $17,81. Il management punta anche a una crescita annuale dei ricavi di circa il 15% fino all'anno fiscale 2030 e un margine operativo rettificato vicino al 50%.
- AWS si è impegnata per oltre $1 miliardo mentre OpenAI si è unita a un programma AI: L'accordo pluriennale copre la progettazione di silicio personalizzato e IP; GPT-Synopsys applica un modello OpenAI alla progettazione di chip con condivisione dei ricavi. I tempi commerciali e l'adozione da parte dei clienti determineranno il contributo finanziario.
Cos'è Synopsys (SNPS)?
Synopsys sviluppa software di automazione della progettazione elettronica (EDA), hardware di verifica, strumenti di simulazione ingegneristica e IP di semiconduttori riutilizzabile. I progettisti di chip utilizzano i suoi prodotti per progettare e verificare processori complessi prima della fabbricazione, mentre gli ingegneri automotive, aerospaziali e industriali utilizzano i suoi strumenti di simulazione per testare sistemi più grandi. Il suo business Design Automation copre software per progettazione, verifica, emulazione e produzione di chip, mentre Design IP concede in licenza interfacce riutilizzabili, memorie e blocchi di sicurezza. Gran parte del business è incorporata in cicli di sviluppo prodotto a lungo termine, creando domanda ricorrente per software, IP e supporto.
Synopsys si sta espandendo in una piattaforma ingegneristica più ampia che combina progettazione di chip, IP riutilizzabile, verifica e simulazione di sistema. Ansys aggiunge capacità multifisiche per modellazione elettrica, termica, meccanica e ottica, mentre le partnership con Amazon, AWS, OpenAI, NVIDIA, e le principali fonderie estendono Synopsys nel silicio personalizzato, nell'ingegneria assistita dall'AI e nei flussi di lavoro di produzione avanzata. Queste relazioni danno a Synopsys più modi per monetizzare ogni fase dello sviluppo del prodotto, anche se il ritorno a lungo termine dipende dall'adozione dei clienti e dall'integrazione riuscita del portafoglio espanso.
Leggi di più: I 10 Migliori Titoli di Infrastruttura AI da Comprare nel 2026: Leader nella Produzione e Progettazione di Chip
Panoramica degli Utili Q3 FY2026 di Synopsys (SNPS): Ricavi e EPS Superano le Aspettative mentre la Crescita EDA Aumenta le Linee Guida
Synopsys ha riportato ricavi Q3 di $2,477 miliardi contro un consenso di $2,44 miliardi e EPS non-GAAP di $3,91 contro $3,67 atteso. I ricavi di Design Automation sono aumentati del 52,7% a $2,003 miliardi, Design IP è cresciuto del 10,8% a $473,8 milioni, e il margine operativo non-GAAP ha raggiunto il 41,6%. Il management ha alzato il punto medio dei ricavi FY2026 a $9,715 miliardi, alzato le linee guida EPS a $15,04-15,10, e aumentato le linee guida del flusso di cassa libero di circa $600 milioni a $2,6 miliardi, rafforzando le prospettive degli utili nonostante i costi di acquisizione e il debito più alto.
Leggi di più: Panoramica degli Utili Q3 FY2026 di Synopsys (SNPS): Ricavi di $2,477B Sollevano un Rally del Prezzo del 13,39%
|
Metrica Finanziaria |
Linee Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q3 FY2026 |
$2,44B consenso; 2,410B-2,460B linee guida |
$2,477B |
Superato. $37M sopra il consenso e $17M sopra il tetto delle linee guida; +42,4% YoY. |
|
EPS diluito non-GAAP Q3 |
$3,67 consenso; 3,63-3,69 linee guida |
$3,91 |
Superato. $0,24 sopra il consenso e $0,22 sopra il tetto delle linee guida. |
|
EPS diluito GAAP Q3 |
$1,50 un anno prima |
$2,84 |
Migliorato. Aumentato dell'89,3% YoY. |
|
Reddito netto GAAP Q3 |
$242,5M un anno prima |
$545,8M |
Migliorato. Più che raddoppiato mentre i ricavi sono cresciuti. |
|
Ricavi Design Automation Q3 |
$1,312B un anno prima |
$2,003B |
Espanso. Aumentato del 52,7% e rappresentato l'80,9% dei ricavi totali. |
|
Ricavi Design IP Q3 |
$427,6M un anno prima |
$473,8M |
Recuperato. Aumentato del 10,8% YoY dopo la precedente pressione sull'esecuzione. |
|
Margine operativo non-GAAP Q3 |
Tetto precedente linee guida 41,0% |
41,60% |
Superato. Finito 60 punti base sopra il tetto delle linee guida. |
|
Flusso di cassa operativo nove mesi |
$878,9M un anno prima |
$2,299B |
Accelerato. Aumentato del 162% mentre le collezioni e i ricavi differiti sono migliorati. |
|
Prospettive ricavi FY2026 |
Precedente punto medio $9,665B |
9,690B-9,740B |
Alzato. Nuovo punto medio di $9,715B ha aggiunto $50M. |
|
Prospettive EPS non-GAAP FY2026 |
Precedente punto medio $14,76 |
15,04-15,10 |
Alzato. Nuovo punto medio di $15,07 aumentato di $0,31. |
|
Prospettive flusso di cassa libero FY2026 |
Precedenti prospettive circa $2,0B |
Circa $2,6B |
Alzato. L'obiettivo è aumentato di circa $600M. |
- I ricavi di $2,477 miliardi hanno superato il consenso di $37 milioni: Hanno anche superato il tetto delle linee guida di $17 milioni. L'aumento del 42,4% riflette la forza di Ansys e EDA, supportando il successivo piano di crescita FY2027 e il lavoro di integrazione nel Q4 in arrivo.
- L'EPS non-GAAP di $3,91 ha superato il consenso di $0,24: È stato $0,22 sopra le linee guida e in aumento da $3,39 anno su anno. I profitti sono cresciuti nonostante l'investimento nell'acquisizione, anche se l'ammortamento e la compensazione azionaria allargano il divario GAAP-rettificato e complicano i confronti.
- I ricavi di Design Automation sono saliti del 52,7% a $2,003 miliardi: Il reddito operativo rettificato è aumentato del 55% a $905 milioni e il margine si è espanso al 45,2% dal 44,5%. Questi risultati suggeriscono che Ansys e l'EDA principale possono crescere insieme preservando la redditività attraverso l'integrazione continua dei prodotti.
- I ricavi di Design IP sono tornati alla crescita del 10,8% a $473,8 milioni: Il reddito rettificato è aumentato del 45,8% a $125,4 milioni e il margine è migliorato al 26,5% dal 20,1%. Questa ripresa supporta il modello IP basato su royalty evidenziato all'Investor Day e il suo futuro contributo agli utili.
- Le linee guida del flusso di cassa libero sono aumentate di $600 milioni a $2,6 miliardi: Il flusso di cassa operativo a nove mesi è stato di $2,299 miliardi contro $878,9 milioni di un anno prima. Una migliore conversione può finanziare la riduzione del debito e il riacquisto pianificato di $1 miliardo, supportando gli utili per azione nel tempo.
Prospettive di Investimento 2026 per Synopsys (SNPS): Caso Rialzista $750 vs. Caso Ribassista $390
Le prospettive 2026 di Synopsys dipendono da se la progettazione assistita dall'AI, l'integrazione di Ansys e Design IP possano sollevare la crescita mentre i margini si espandono e il debito scende. Il rialzo deriva da partnership più profonde con gli hyperscaler, ricavi da royalty più forti e cross-selling, mentre il rischio di integrazione, le restrizioni alle esportazioni e l'esecuzione IP più debole rimangono i principali rischi.
Il Caso Rialzista: Forte Crescita AI Design e IP Spinge SNPS Verso $750
Il Caso Rialzista assume che l'accordo da oltre $1 miliardo con AWS si converta in ricavi IP significativi, GPT-Synopsys attiri clienti paganti e il cross-selling di Ansys aumenti la spesa dei clienti. I ricavi crescono più velocemente del piano del 15% per l'anno fiscale 2027 mentre le royalty si espandono e il margine operativo rettificato si muove gradualmente verso l'obiettivo a lungo termine del 50%.
Un movimento verso $750 richiederebbe ricavi sopra $11,20 miliardi, EPS sopra $19,12 e abbastanza flusso di cassa per supportare la riduzione del debito e il riacquisto di $1 miliardo. Nuovi programmi hyperscaler, adozione di agenti AI a pagamento e crescita più forte di Design IP rafforzerebbero il caso.
Il Caso Base: Crescita Stabile Mantiene SNPS Tra $500 e $620
Il Caso Base assume che Synopsys consegni entro il suo range di ricavi per l'anno fiscale 2027 di $11,10-11,20 miliardi mentre EDA, Ansys e le royalty IP compensano i costi di integrazione. Le partnership AI si sviluppano gradualmente, mentre circa $10 miliardi di debito mantengono il deleveraging una priorità.
SNPS potrebbe negoziare principalmente tra $500 e $620 se i ricavi rimangono entro le linee guida, l'EPS rimane vicino a $19,08 e il margine si mantiene intorno al 44%. Una crescita più debole di Design IP, conversione di cassa o prezzi software limiterebbero l'estremità superiore.
Il Caso Ribassista: Ritardi nell'Integrazione e Restrizioni alle Esportazioni Tirano SNPS Verso $390
Il Caso Ribassista assume che il cross-selling di Ansys si sviluppi più lentamente, i programmi IP di silicio personalizzato siano ritardati e le restrizioni alle esportazioni più severe limitino la domanda. I costi fissi di ingegneria e acquisizione peserebbero poi sui margini, mentre il flusso di cassa più debole rallenterebbe il rimborso del debito.
Un movimento verso $390 diventerebbe più probabile se i ricavi scendessero sotto $11,10 miliardi, il margine rettificato mancasse il 44% o Design IP si contraesse di nuovo. Stime di utili inferiori e compressione dei multipli metterebbero ulteriore pressione sul titolo.
Previsioni del Prezzo delle Azioni SNPS per il 2026 da Parte degli Analisti di Wall Street
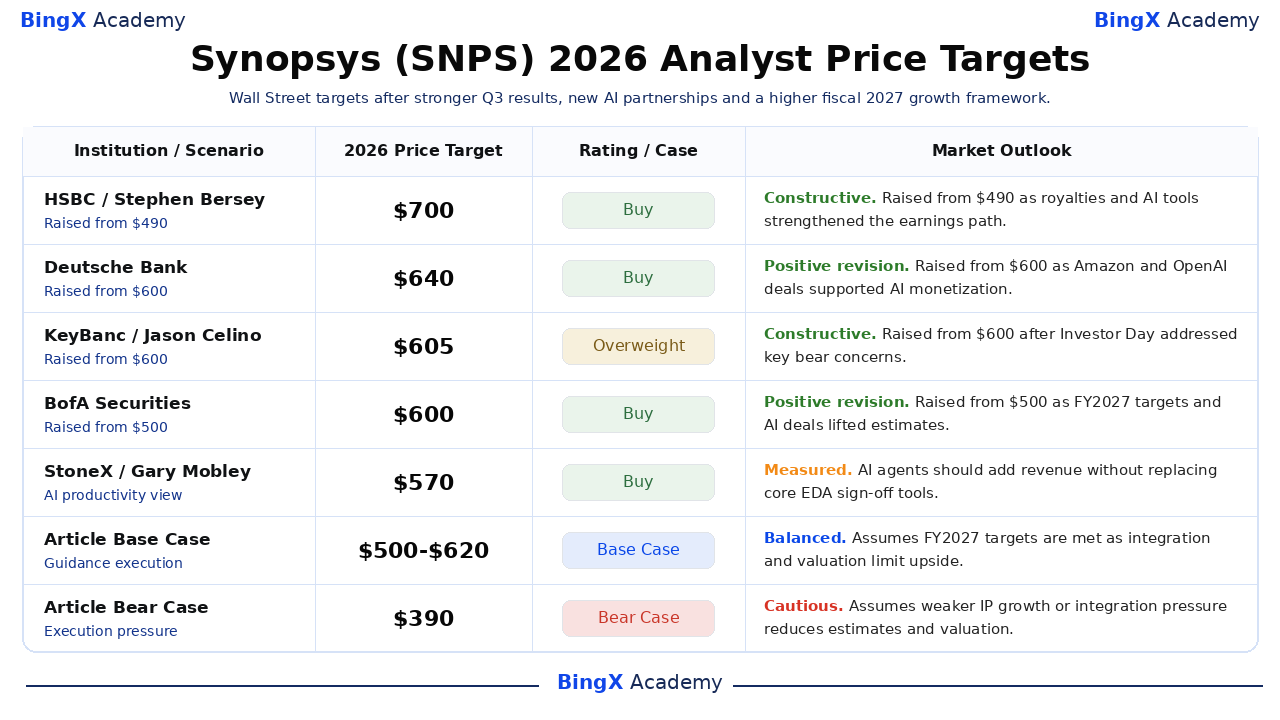
Questi cinque obiettivi analisti datati vanno da $570 a $700 dopo Q3 e l'Investor Day. Lo spread riflette l'incertezza sulla monetizzazione, integrazione e valutazione, piuttosto che un consenso unificato. Base e Ribassista sono scenari di BingX Academy, non obiettivi istituzionali o previsioni di consenso.
|
Istituzione / Scenario |
Obiettivo Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
HSBC / Stephen Bersey |
$700 |
Buy |
Costruttivo. 25 settembre: aggiornato da Hold e alzato da $490, citando royalty, strumenti AI e crescita EPS del 28% proiettata fino all'anno fiscale 2028. |
|
Deutsche Bank / Ross Seymore |
$640 |
Buy |
Revisione positiva. 1° ottobre: alzato da $600 mentre gli accordi Amazon e OpenAI hanno supportato la monetizzazione AI. |
|
KeyBanc / Jason Celino |
$605 |
Overweight |
Costruttivo. 1° ottobre: alzato da $600 dopo che l'Investor Day ha rafforzato la crescita duratura dell'EDA. |
|
BofA Securities / Vivek Arya |
$600 |
Buy |
Revisione positiva. 1° ottobre: alzato da $500 sugli obiettivi FY2027, sinergie Ansys e partnership AI. |
|
StoneX / Gary Mobley |
$570 |
Buy |
Misurato. 1° ottobre: gli agenti AI potrebbero aggiungere ricavi senza sostituire gli strumenti di sign-off principali. |
|
Caso Base dell'Articolo |
500-620 |
Caso Base |
Equilibrato. Assume che gli obiettivi dell'anno fiscale 2027 siano raggiunti mentre il lavoro di integrazione, riduzione del debito e valutazione limitano il rialzo. |
|
Caso Ribassista dell'Articolo |
$390 |
Caso Ribassista |
Cauto. Assume che la crescita IP più debole, i limiti alle esportazioni o la pressione dell'integrazione riducano le stime e la valutazione. |
Come Negoziare le Azioni Synopsys (SNPS) su BingX
Negozia le prospettive EDA, Ansys e partnership AI di Synopsys utilizzando BingX TradFi e BingX AI. SNPS reagisce alle linee guida, agli accordi con i clienti, alla politica di esportazione e all'integrazione, quindi definisci prima il catalizzatore e i limiti di rischio.
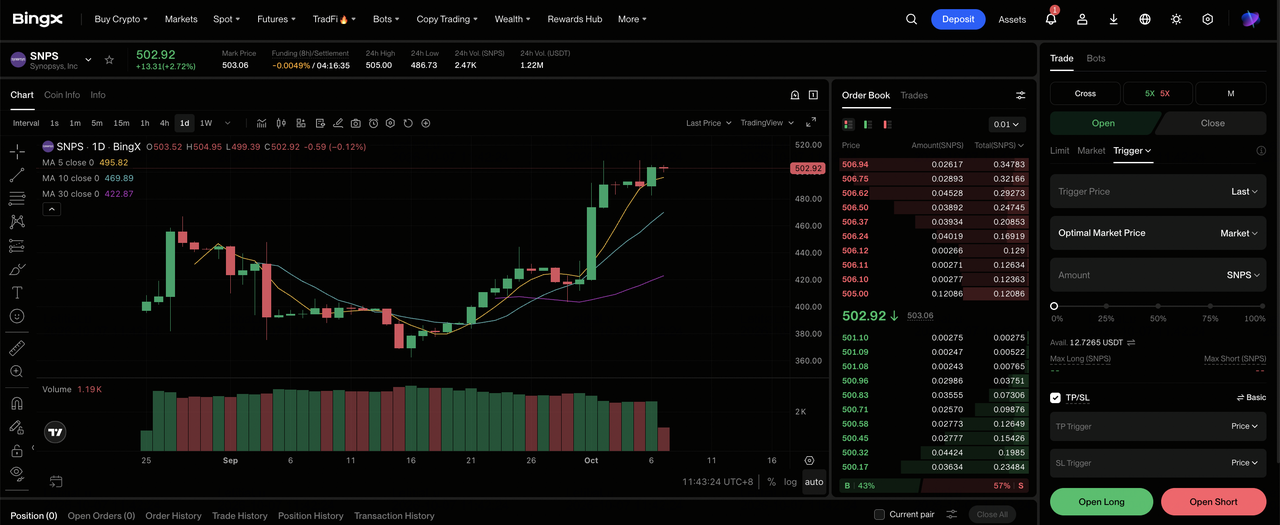
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Synopsys (SNPS). Cerca e seleziona il contratto futures perpetui SNPS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se le partnership AI, il cross-selling di Ansys e le royalty supportano le stime. Seleziona Apri Short se i ritardi nell'integrazione, le restrizioni alle esportazioni o un Design IP più debole minacciano gli utili.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basandoti sulla tua tolleranza al rischio. Il rally del 13% del 1° ottobre e il range del 5 ottobre di $482,16-$508,38 mostrano perché la leva conservativa è importante.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. SNPS reagisce alla domanda EDA, agli accordi IP, alle linee guida, alle regole di esportazione e all'integrazione di Ansys.
I 5 Principali Rischi da Osservare per gli Investitori di Synopsys nel 2026
Il quadro di crescita più forte non rimuove le variabili finanziarie, operative e politiche che possono ridurre gli utili, rallentare la conversione di cassa e comprimere il valore per azione.
- L'acquisizione di Ansys da $35 miliardi aggiunge pressione di esecuzione e bilancio: Synopsys deve integrare prodotti e contratti clienti gestendo circa $10 miliardi di debito. Sinergie più lente o conversione di cassa potrebbero ritardare il deleveraging e ridurre il capitale per i riacquisti.
- I controlli alle esportazioni possono ridurre il mercato EDA e IP indirizzabile: Le linee guida fiscali assumono nessuna restrizione U.S. più severa o regole Entity List. Nuovi limiti potrebbero ritardare le licenze o bloccare le vendite a clienti specifici, riducendo ricavi ad alto margine, utili e il multiplo di valutazione.
- La crescita di Design IP dipende dai programmi di schedulazione clienti: I ricavi IP Q3 si sono ripresi del 10,8% a $473,8 milioni. Un tape-out di silicio personalizzato ritardato o una rampa di produzione hyperscaler può differire le licenze e le royalty, indebolendo la visibilità dei ricavi e la qualità degli utili.
- Le partnership AI devono diventare ricavi commerciali: GPT-Synopsys e AWS richiedono ancora sviluppo prodotto, validazione cliente e adozione. Una scarsa accettazione lascerebbe Synopsys con costi aggiuntivi ma meno crescita verso i suoi obiettivi dell'anno fiscale 2030 e contributo di ricavi ritardato.
- Una valutazione premium amplifica i cambiamenti delle stime: A $488,47, SNPS negoziava vicino a 86 volte gli utili GAAP trailing. Se l'EPS dell'anno fiscale 2027 scende sotto $19,04 o l'espansione del margine rallenta, tagli alle stime e compressione dei multipli potrebbero approfondire il declino delle azioni.
Considerazioni Finali: Dovresti Investire in Synopsys nel 2026?
Synopsys è entrata a ottobre con un caso operativo più forte. I ricavi Q3 sono aumentati del 42,4% a $2,477 miliardi, Design Automation ha raggiunto $2,003 miliardi e l'EPS non-GAAP è salito a $3,91. L'obiettivo di ricavi per l'anno fiscale 2027 di $11,10-11,20 miliardi, combinato con i nuovi programmi AWS e OpenAI, dà agli investitori benchmark più chiari per valutare se la progettazione assistita dall'AI, le royalty IP e il cross-selling di Ansys possano supportare la prossima fase di crescita.
Il Caso Base di $500-620 sembra ragionevole se Synopsys consegna entro le linee guida, mantiene Design IP in crescita e converte il flusso di cassa più forte in riduzione del debito. Il Caso Rialzista di $750 richiede monetizzazione AI più veloce, contributi di royalty maggiori ed espansione del margine, mentre il Caso Ribassista di $390 diventa più rilevante se l'integrazione rallenta, le restrizioni alle esportazioni si inaspriscono o la crescita IP si indebolisce di nuovo. I ricavi FY2027, la crescita Design IP, il margine operativo e il flusso di cassa sono le metriche chiave da osservare.
Promemoria Rischio: Il trading SNPS comporta un alto rischio di perdita di capitale. Integrazione, debito, controlli alle esportazioni, tempi clienti, monetizzazione AI e valutazione possono muovere le azioni bruscamente. Ricerca indipendentemente prima di investire.
Letture Correlate
- I Migliori Titoli di Semiconduttori AI da Comprare nel 2026: Guida Completa ai Chip AI e alla Catena di Approvvigionamento
- I 10 Migliori Titoli di Infrastruttura AI da Comprare nel 2026: Leader nella Produzione e Progettazione di Chip
- Cos'è OpenAI Pre-IPO e Come Negoziarlo su BingX?
- Previsione Prezzo NVIDIA (NVDA) 2026: Può la Crescita dell'Infrastruttura AI Spingere NVDA Verso $420?
- Previsione Prezzo Amazon (AMZN) 2026: Possono AWS e la Crescita AI Spingere AMZN Oltre $400?
- Previsione Prezzo Arm Holdings (ARM) 2026: Può la Domanda di Calcolo AI Spingere ARM Verso $350?
