
Ambarella (AMBA) è un designer di chip fabless i cui processori di visione a basso consumo servono telecamere automobilistiche, sistemi di sicurezza, droni, robotica e dispositivi edge. La sua base di elaborazione video rimane importante, mentre i chip AI CVflow di valore superiore sono centrali per la crescita. La transizione amplia il suo mercato AI fisico ma espone i risultati ai costi di produzione, tempistiche di progettazione e domanda dei clienti.
L'ultimo trimestre ha mostrato le vendite di edge-AI raggiungere un record senza un recupero dei margini. Iricavi Q2 FY2027 di Ambarella hanno raggiunto $108,1 milioni, in aumento del 13,2%, mentre la perdita netta GAAP si è ridotta a $6,7 milioni da $20,0 milioni. Liquidità e titoli di debito negoziabili sono arrivati a $272,3 milioni, dando ad Ambarella margine di manovra per scalare i programmi CV7 e X7 anche se convertire nuovi design in spedizioni di volumi più elevati rimane necessario per assorbire i costi dei processi avanzati.
Le previsioni del titolo AMBA per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso di espansione edge-AI: X7, CV7 e una base installata di oltre 50 milioni ampliano il mercato indirizzabile di Ambarella, mentre gli accordi di canale settennali aiutano più clienti enterprise a passare dalla valutazione alla produzione.
- Il caso di conversione dei margini: i costi dei processi avanzati, la concentrazione dei clienti e i lunghi cicli di qualificazione automobilistica mantengono la crescita degli utili sotto il livello necessario per un re-rating duraturo.
Questa guida analizza le previsioni del titolo AMBA, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili del Q2 fiscale 2027 del 3 settembre di Ambarella, il 10-Q e i dati di mercato fino al 5 ottobre, oltre a come negoziare i futures del titolo AMBA su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Ambarella Devono Sapere nell'Ottobre 2026
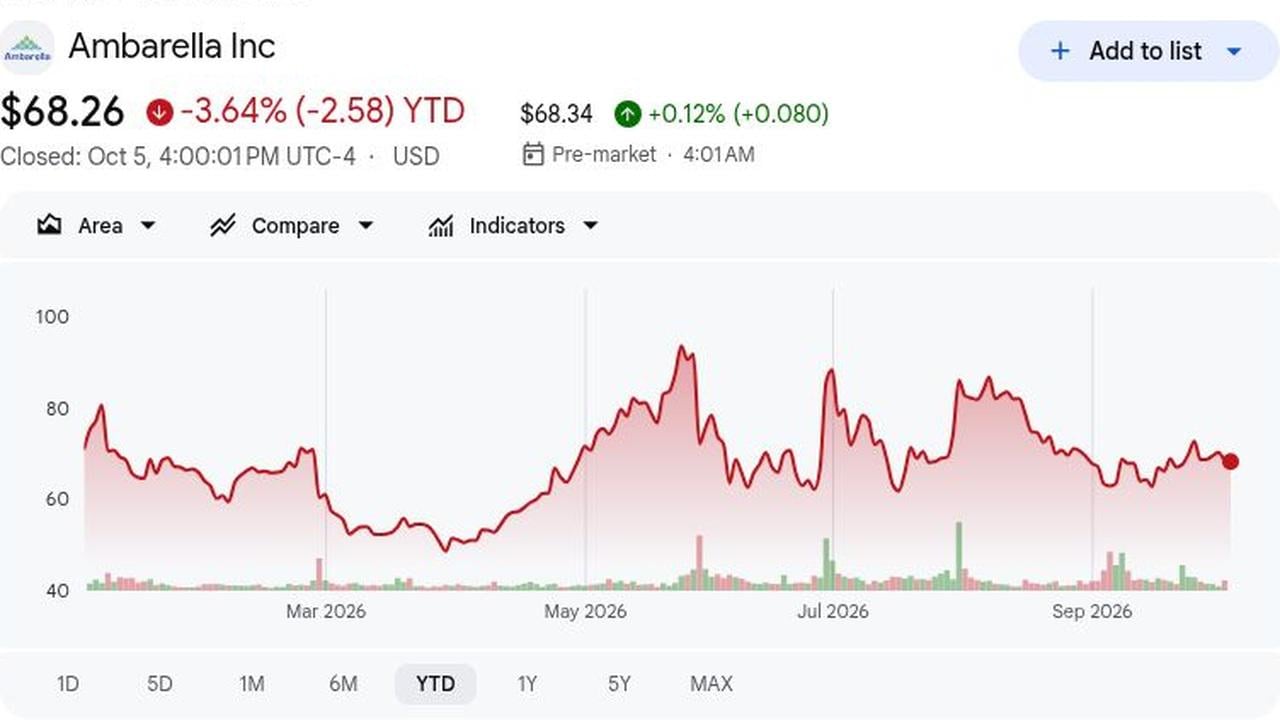
- AMBA ha chiuso a $68,26 il 5 ottobre ed era in calo del 3,64% YTD: AMBA ha chiuso a $68,26 il 5 ottobre, in calo del 3,64% YTD, tra un minimo a 52 settimane di $48,30 e un massimo di $96,69. Le azioni sono anche saltate di circa il 19% dopo le speculazioni di acquisizione da parte di NXP del 31 luglio, mostrando come i rumors possano oscurare i risultati operativi.
- I ricavi Q2 FY2027 sono aumentati del 13,2% a $108,1 milioni: I ricavi Q2 di $108,1 milioni sono cresciuti del 13,2% e hanno superato il consensus di $0,36 milioni. Il superamento contenuto mostra una domanda costante per chip di inferenza AI a prezzo più elevato, ma lascia irrisolto il dibattito sui margini.
- Più di 50 milioni di SoC AI Ambarella sono stati spediti: Più di 50 milioni di SoC AI sono stati spediti, e le vendite record di edge-AI sono arrivate con una forte domanda di CV75/CV72 nell'automotive e IoT. CV7 offre oltre 2,5 volte le prestazioni AI della generazione precedente su 4nm, supportando futuri guadagni di product-mix.
- La guidance Q3 sui ricavi ha raggiunto da $115 milioni a $124 milioni: La guidance Q3 sui ricavi da $115 milioni a $124 milioni pone il punto medio a $119,5 milioni, $0,2 milioni sopra il consensus e circa il 10% sopra i $108,5 milioni di un anno fa. Le prospettive di margine rettificato dal 59% al 60% segnalano pressione continua sui costi dei nodi avanzati.
- Gli obiettivi di Wall Street variavano da $65 a $120: Gli obiettivi si estendono da $65 a $120. La visione Buy a $120 di Rosenblatt contrasta con l'obiettivo di $65 di Roth MKM e il downgrade del 4 settembre di Craig-Hallum a Hold a $70, mostrando disaccordo sul fatto che la crescita dell'AI fisica possa compensare i rischi di esecuzione e margini.
Cos'è Ambarella (AMBA)?
Ambarella progetta system-on-chip che combinano compressione video, elaborazione delle immagini, computer vision e accelerazione AI. I suoi chip sono utilizzati in telecamere automobilistiche e sistemi di assistenza alla guida, telecamere di sicurezza, droni, robotica e altri dispositivi connessi dove il basso consumo energetico e l'elaborazione on-device contano. Come azienda semiconduttori fabless, Ambarella progetta i suoi chip e software ma si affida a fonderie esterne e partner di assemblaggio per la produzione. Questo modello mantiene l'azienda focalizzata sulla progettazione dei chip, anche se le rampe di prodotto dipendono ancora dalla qualificazione, rese e programmi di produzione dei clienti.
Ambarella si sta espandendo dai processori focalizzati sulle telecamere verso applicazioni edge e AI fisica più ampie. I suoi SoC di visione CV7 da 4nm gestiscono carichi di lavoro di percezione on-device, mentre X7 aggiunge accelerazione AI standalone per sistemi basati su Arm e x86. Partner come Macnica, Capgemini, Google Cloud, Ultralytics e ZEDEDA supportano distribuzione, sviluppo, deployment di modelli e gestione di flotte, aiutando i clienti a passare dalla valutazione verso la produzione attraverso veicoli, robotica, attrezzature industriali e sistemi di sicurezza.
Panoramica degli Utili Q2 FY2027 di Ambarella (AMBA): Crescita Edge-AI Incontra Pressione sui Margini
I ricavi Q2 FY2027 sono stati $108,12 milioni contro il consensus di $107,76 milioni; l'EPS non-GAAP è stato $0,18 contro $0,17. I ricavi sono cresciuti del 13,2% e la perdita netta GAAP si è ridotta a $6,7 milioni da $20 milioni, ma il margine lordo non-GAAP è sceso di 120 punti base al 59,3%. Il punto medio Q3 di $119,5 milioni ha superato il consensus di $0,2 milioni, mantenendo intatta la crescita mentre la redditività rimaneva la questione centrale.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 FY2027 |
$107,76M consensus |
$108,12M |
Superato. $0,36M sopra il consensus; in aumento del 13,2% YoY. |
|
EPS diluito non-GAAP Q2 |
$0,17 consensus |
$0,18 |
Superato. Un centesimo sopra il consensus; in aumento da $0,15. |
|
Perdita netta GAAP Q2 |
$20,0M di perdita un anno prima |
$6,7M di perdita |
Migliorato. La perdita si è ridotta di $13,3M. |
|
Margine lordo GAAP Q2 |
58,9% un anno prima |
57,70% |
Inferiore. Contratto di 120 punti base. |
|
Margine lordo non-GAAP Q2 |
60,5% un anno prima |
59,30% |
Inferiore. Contratto di 120 punti base. |
|
Liquidità e titoli di debito negoziabili |
$261,2M un anno prima |
$272,3M |
Superiore. In aumento di $11,1M anno su anno. |
|
Prospettive ricavi Q3 FY2027 |
$119,3M consensus |
Da $115M a $124M |
In linea. Il punto medio di $119,5M era $0,2M sopra il consensus. |
|
Prospettive margine lordo non-GAAP Q3 |
60,9% un anno prima |
Dal 59% al 60% |
Inferiore. Il punto medio implica 140 punti base di pressione. |
- I ricavi di $108,1 milioni sono cresciuti del 13,2% anno su anno: I ricavi sono aumentati di $12,6 milioni a $108,1 milioni, in aumento del 13,2% YoY, principalmente grazie a spedizioni più elevate di processori di inferenza AI più costosi. Il superamento del consensus di $0,36 milioni è stato contenuto, quindi il miglioramento del mix è evidente ma non ancora una sorpresa importante negli utili.
- L'EPS diluito non-GAAP è aumentato del 20% a $0,18: L'EPS non-GAAP è aumentato del 20% a $0,18, con l'utile netto rettificato che è aumentato a $8,2 milioni da $6,4 milioni. Il superamento del consensus di un centesimo è costruttivo, anche se un credito GAAP R&D una tantum di $9,0 milioni limita le conclusioni sull'efficienza ricorrente.
- La perdita netta GAAP si è ridotta di $13,3 milioni a $6,7 milioni: La perdita netta GAAP si è ridotta di $13,3 milioni a $6,7 milioni mentre la perdita operativa è migliorata a $8,1 milioni da $22,0 milioni. Il flusso di cassa operativo a sei mesi è rimasto negativo a $25,9 milioni poiché le scorte hanno assorbito capitale circolante.
- Il margine lordo non-GAAP è sceso di 120 punti base al 59,3%: Il margine lordo non-GAAP è sceso di 120 punti base al 59,3%; il filing ha citato i costi dei processi avanzati, parzialmente compensati da un mix favorevole. La guidance Q3 dal 59% al 60% suggerisce che CV7 e X7 necessitano di maggiore scala prima che la crescita delle vendite alzi i margini.
- Il punto medio Q3 di $119,5 milioni implica circa il 10% di crescita: Il punto medio Q3 di $119,5 milioni implica circa il 10% di crescita YoY da $108,5 milioni e quasi corrisponde al consensus di $119,3 milioni. La gamma di $9 milioni e gli obblighi di acquisto di $49,0 milioni rendono cruciali la conversione della domanda e la disciplina delle scorte.
Prospettive di Investimento 2026 per Ambarella (AMBA): Caso Rialzista $130 vs Caso Ribassista $55
Le prospettive 2026 di Ambarella dipendono dal fatto che una domanda edge-AI più forte possa trasformare nuovi prodotti come CV7 e X7 in crescita dei ricavi sostenuta e migliore generazione di liquidità. Il lato positivo deriva da un'adozione più ampia nei mercati automotive, robotica, sicurezza e industriale, mentre qualificazione più lenta, pressione sui margini e costi operativi più elevati rimangono i rischi principali.
Il Caso Rialzista: Forte Domanda Edge-AI Spinge AMBA Verso $130
Il Caso Rialzista assume che i chip CV-series più recenti di Ambarella, inclusi CV75, CV72 e CV7, continuino a crescere attraverso applicazioni che necessitano elaborazione di visione e AI in tempo reale, come telecamere di assistenza alla guida, sistemi di sicurezza, droni e robot. Il suo acceleratore X7, che aggiunge elaborazione AI a sistemi basati su Arm o x86, espande anche l'opportunità verso carichi di lavoro industriali e di AI fisica più ampi oltre i dispositivi focalizzati sulle telecamere.
Un movimento verso $130 richiederebbe ricavi Q3 vicino al massimo di $124 milioni, ulteriori aggiornamenti delle guidance, margine lordo non-GAAP sopra il 60%, e prove più forti che X7 stia passando dalla valutazione dei clienti alla produzione. Un flusso di cassa operativo positivo fornirebbe ulteriore conferma.
Il Caso Base: Crescita Edge-AI Costante Mantiene AMBA Tra $80 e $105
Il Caso Base assume che la domanda per i chip di visione e AI di Ambarella rimanga sana, mentre i programmi automotive ed enterprise richiedano tempo per raggiungere il volume. I prodotti CV-series continuano a supportare carichi di lavoro di telecamere e percezione, mentre X7 espande gradualmente l'adozione in robotica, sistemi industriali e altri dispositivi che necessitano elaborazione AI locale.
AMBA potrebbe negoziare principalmente tra $80 e $105 se la crescita dei ricavi rimane sopra il 10%, la liquidità rimane sopra $250 milioni e il margine lordo non-GAAP si mantiene vicino al 59%-60%. Rampe clienti più lente limiterebbero probabilmente l'estremo superiore.
Il Caso Ribassista: Rampe di Prodotto Più Lente Tirano AMBA Verso $55
Il Caso Ribassista assume che i nuovi deployment di chip AI scivolino, la qualificazione automotive richieda più tempo, e costi di sviluppo e canale più elevati pesino sulla redditività. Un'adozione più lenta dei chip di visione più recenti e di X7 ridurrebbe il beneficio atteso dal passaggio di Ambarella verso applicazioni edge-AI più ampie.
Un movimento verso $55 diventerebbe più probabile se i ricavi mancassero la guidance, le scorte salissero sopra i $76,9 milioni di luglio, o il deflusso di cassa operativo continuasse. Una debole conversione di produzione X7 aggiungerebbe ulteriore pressione.
Previsioni sui Prezzi del Titolo AMBA per il 2026 degli Analisti di Wall Street
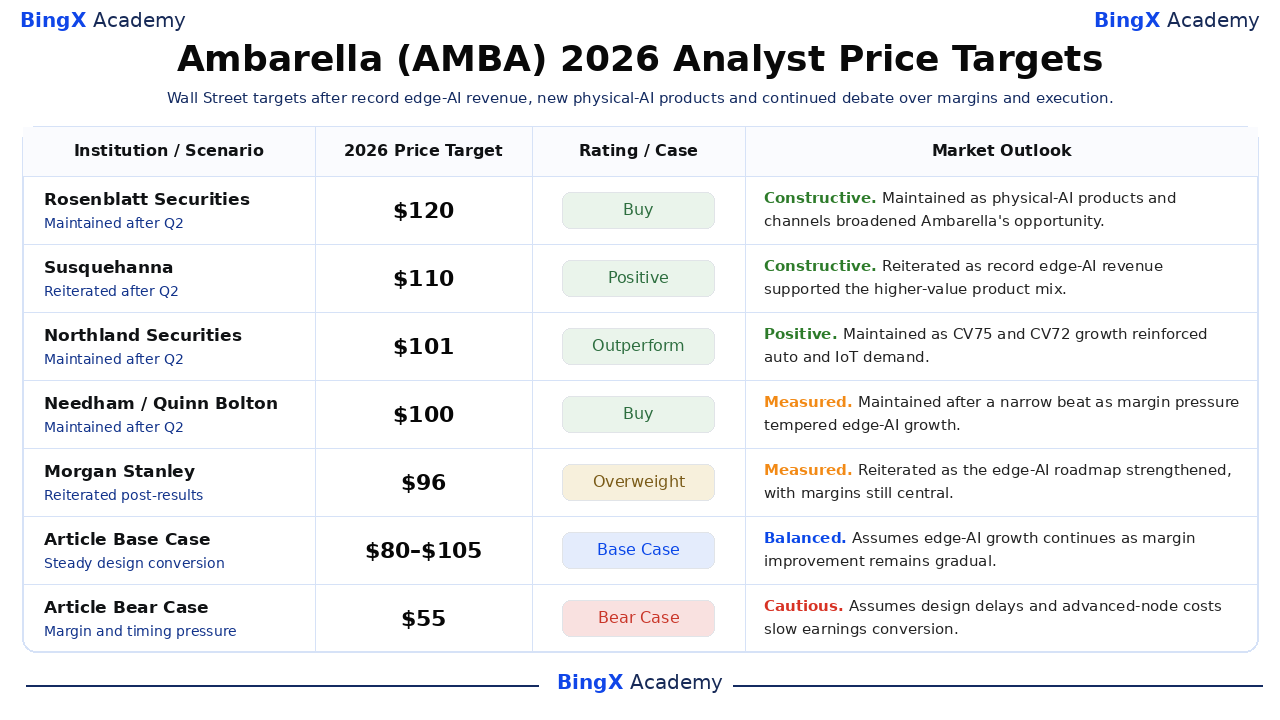
La tabella riassume azioni di terze parti datate disponibili fino al 5 ottobre. La diffusione da $65 a $120 riflette incertezza su crescita, margini ed esecuzione piuttosto che una singola promessa di prezzo. Le righe Caso Base e Ribassista dell'articolo sono scenari editoriali e sono tenute separate dalle azioni reali degli analisti.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Rosenblatt Securities / Kevin Cassidy |
$120 |
Buy |
Costruttivo. 15 settembre: mantenuto mentre prodotti e canali di AI fisica hanno ampliato l'opportunità di Ambarella. |
|
Susquehanna / Christopher Rolland |
$110 |
Positive |
Costruttivo. 4 settembre: riconfermato mentre i ricavi record di edge-AI hanno supportato il mix di prodotti di valore superiore. |
|
Northland Securities / Gus Richard |
$101 |
Outperform |
Positivo. 4 settembre: mantenuto mentre la crescita di CV75 e CV72 ha rafforzato la domanda automotive e IoT. |
|
Needham / Quinn Bolton |
$100 |
Buy |
Misurato. 4 settembre: mantenuto dopo un superamento contenuto mentre la pressione sui margini ha temperato la crescita edge-AI. |
|
Morgan Stanley / Joseph Moore |
$96 |
Overweight |
Misurato. 18 settembre: riconfermato mentre la roadmap edge-AI si è rafforzata, con i margini ancora centrali. |
|
Stifel Nicolaus / Tore Svanberg |
$90 |
Buy |
Equilibrato. 4 settembre: mantenuto mentre il punto medio Q3 di $119,5 milioni ha mantenuto intatta la crescita nonostante aspettative di margine inferiori. |
|
Caso Base dell'Articolo |
Da $80 a $105 |
Caso Base |
Equilibrato. Assume che la crescita edge-AI continui mentre il miglioramento dei margini rimane graduale. |
|
Caso Ribassista dell'Articolo |
$55 |
Caso Ribassista |
Prudente. Assume ritardi nella progettazione e costi dei nodi avanzati rallentano la conversione degli utili. |
Come Negoziare il Titolo Ambarella (AMBA) su BingX
Negozia il ciclo di prodotti edge-AI di Ambarella, le partnership di AI fisica e le prospettive sui margini utilizzando BingX TradFi e gli strumenti BingX AI. Poiché AMBA può reagire bruscamente agli utili, design win, lanci di prodotto e rapporti di acquisizione, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
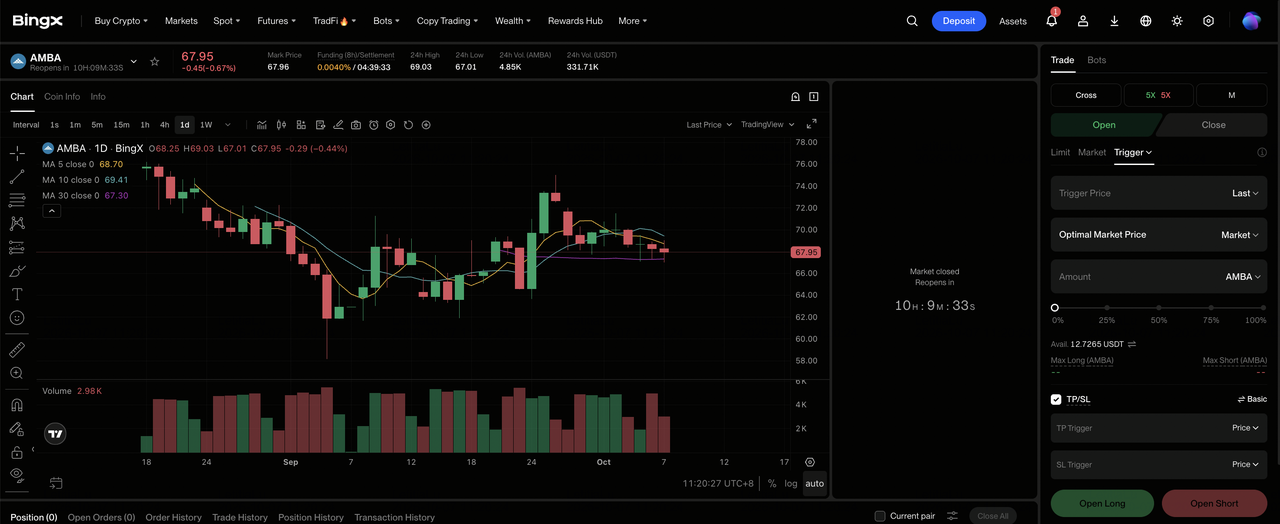
Passo 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Ambarella (AMBA). Cerca e seleziona il contratto futures perpetui AMBA-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti che i ricavi edge-AI e l'adozione di X7 si rafforzino mentre il margine lordo si stabilizza. Seleziona Apri Short se ti aspetti che ritardi nella progettazione o costi dei nodi avanzati indeboliscano la conversione degli utili.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin basato sulla tua tolleranza al rischio. Il salto di circa il 19% del 31 luglio dovuto ai rumors di acquisizione mostra perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. AMBA può reagire rapidamente a guidance trimestrali, tempistiche di design-win, cambiamenti del margine lordo, lanci di prodotto e rapporti strategici.
I 5 Principali Rischi da Osservare per gli Investitori Ambarella nel 2026
Il mercato edge-AI di Ambarella è in crescita, ma la produzione redditizia dipende dalla conversione dei design in volume proteggendo i margini e generando liquidità per finanziare ulteriore sviluppo.
- La compressione del margine lordo può limitare la conversione degli utili: I margini lordi GAAP e non-GAAP sono entrambi scesi di 120 punti base nel Q2, e la gamma rettificata Q3 rimane sotto il livello del 60,9% dell'anno precedente. Costi persistenti di nodi avanzati e memoria potrebbero mantenere la crescita del profitto sotto la crescita dei ricavi.
- Lunghi cicli di progettazione possono ritardare i ricavi di AI fisica: i programmi automotive e industriali spesso richiedono validazione prima della produzione di volume. Se le vittorie di CV7 o X7 si spostano in periodi successivi, Ambarella continuerebbe a finanziare ingegneria e sviluppo canali prima di ricevere il contributo di vendite atteso.
- La concentrazione di distributori e clienti può amplificare la volatilità: WT Microelectronics e Hakuto gestiscono una porzione significativa delle vendite indirette. Cambiamenti negli acquisti, scorte o tempistiche dei clienti finali possono quindi produrre oscillazioni trimestrali acute anche quando la pipeline a lungo termine rimane intatta.
- La crescita delle scorte può consumare liquidità: le scorte sono salite a $76,9 milioni da $52,2 milioni al 31 gennaio, e il flusso di cassa operativo a sei mesi era negativo $25,9 milioni. Se la domanda si converte più lentamente del pianificato, il rischio di write-down e le necessità di capitale circolante potrebbero ridurre il valore per azione.
- La speculazione strategica può scollegare il prezzo dall'esecuzione: AMBA è saltato di circa il 19% dopo il rapporto NXP di luglio, anche se non è stata annunciata nessuna transazione completata. Se le aspettative di acquisizione svaniscono, il titolo può riprezzarsi verso utili standalone prima che nuovi prodotti generino profitto sufficiente.
Riflessioni Finali: Dovresti Investire in Ambarella nel 2026?
Ambarella ha momentum edge-AI: i ricavi Q2 sono aumentati del 13,2%, le vendite edge-AI hanno raggiunto un record, più di 50 milioni di SoC AI sono stati spediti, e partner inclusi Macnica, Capgemini, ZEDEDA e Ultralytics supportano i deployment. X7 estende anche il mercato oltre i sistemi costruiti attorno ai SoC Ambarella, dando ad Ambarella un'altra strada per i ricavi acceleratori oltre i chip di telecamera tradizionali.
Il dibattito è sulla conversione. Il caso rialzista $130 necessita che design win, partner e prodotti di nodi avanzati sollevino ricavi e margini insieme; il caso ribassista $55 guadagna peso se il margine rimane sotto il 60%, le scorte salgono o i programmi scivolano. I trader conservativi possono osservare se Q3 raggiunge il punto medio di $119,5 milioni e il flusso di cassa operativo migliora.
Promemoria sui Rischi: Il trading e l'investimento in azioni come AMBA comporta un alto rischio di perdita di capitale. Cicli dei semiconduttori, ritardi nella progettazione, costi di produzione, concentrazione clienti e speculazione di acquisizione possono creare movimenti di prezzo bruschi. Conduci ricerca indipendente prima di allocare capitale.
Letture Correlate
- Previsione Prezzo IBM (IBM) 2026: Possono la Crescita Software e Quantum Spingere IBM Verso $350?
- Previsione Prezzo Marvell Technology (MRVL) 2026: Può il Silicio AI Personalizzato Spingere MRVL Verso $350?
- Previsione Prezzo NVIDIA (NVDA) 2026: Può la Crescita dell'Infrastruttura AI Spingere NVDA Verso $420?
- Previsione Prezzo Applied Materials (AMAT) 2026: Può la Domanda di Equipaggiamento AI Spingere AMAT Verso $850?
- Previsione Prezzo Texas Instruments (TXN) 2026: Può il Recovery Analogico Spingere TXN Verso $380?
