Costco (COST) gestisce magazzini con abbonamento e siti e-commerce che vendono un assortimento limitato di generi alimentari, articoli per la casa, abbigliamento, elettronica e servizi. Gli acquisti su larga scala e la distribuzione efficiente supportano i prezzi bassi, mentre le commissioni ricorrenti di abbonamento compensano i margini sottili delle merci. Benzina, farmacia e altri servizi rafforzano la frequenza delle visite, ma i guadagni rimangono sensibili al traffico, al lavoro, ai costi del carburante e di approvvigionamento.
L'ultimo trimestre ha mostrato una spesa resiliente dei membri insieme a una crescita più lenta delle commissioni ricorrenti. I ricavi del Q4 FY2026 di Costco hanno raggiunto $95,72 miliardi, le vendite comparabili aggiustate sono cresciute del 6,7% e le vendite digitali sono aumentate del 19,8%; le commissioni di abbonamento sono aumentate del 7,3% a $1,85 miliardi. I piani per aprire 33 magazzini nel FY2027 estendono la portata di Costco anche se la crescita più lenta delle commissioni e un beneficio tariffario una tantum di $0,15 qualificano la forza degli utili del trimestre.
Le previsioni per il titolo COST per il 2026 ora si concentrano su due punti di vista contrastanti:
- Il caso di abbonamento e espansione: Una rete di 939 magazzini, una crescita digitale comp aggiustata del 19,8% e il piano del management per 33 aperture nel FY2027 possono estendere la portata dei membri e la capacità di vendita, se i nuovi siti ottengono rendimenti attraenti.
- Il caso di valutazione e crescita delle commissioni: La crescita delle commissioni di abbonamento del Q4 è rallentata al 7,3%, e il beneficio del rimborso tariffario di $0,15 ha sollevato l'EPS riportato. Se le entrate delle commissioni o il traffico si indeboliscono, un P/E trailing di circa 44,5x lascia spazio per la compressione del multiplo.
Questa guida analizza le previsioni del titolo COST, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio degli utili del Q4 FY2026 del 24 settembre di Costco, il deposito SEC e i dati di mercato fino al 5 ottobre, oltre a come negoziare i futures del titolo COST su BingX TradFi con garanzia USDT.
Le Top 5 Cose che gli Investitori di Costco Devono Sapere nell'Ottobre 2026
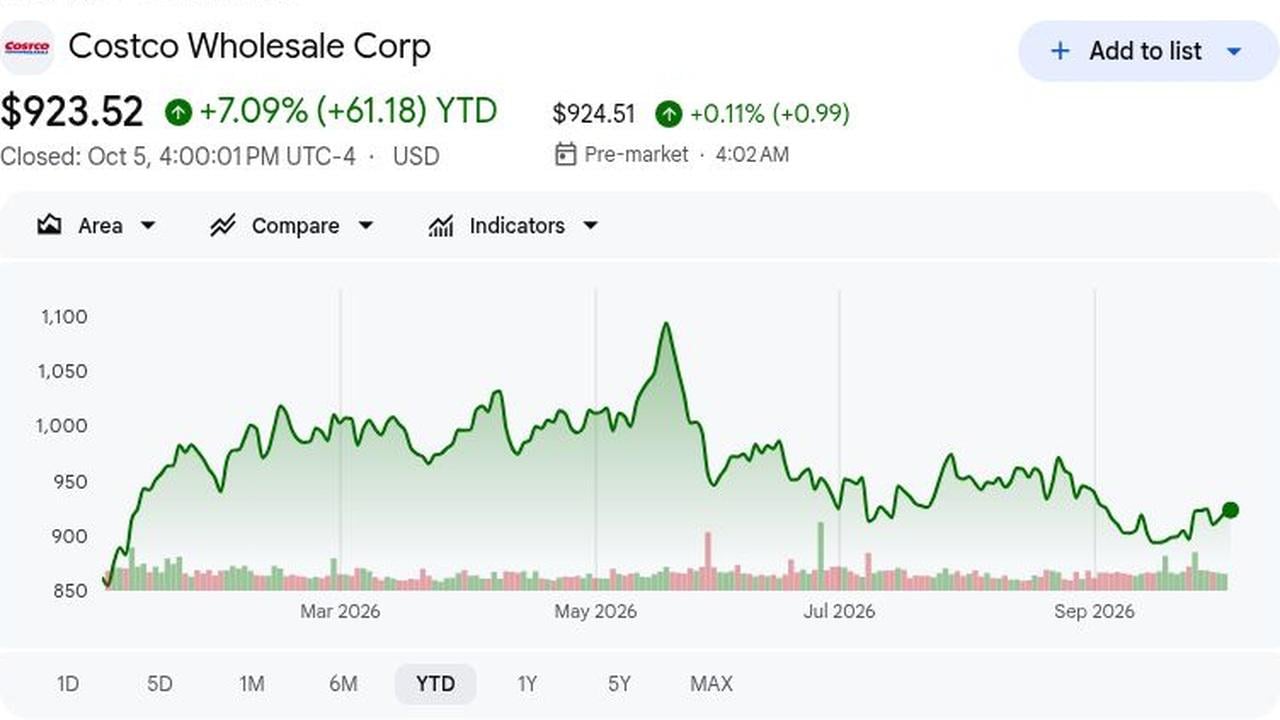
- COST ha chiuso a $923,52 ed era in crescita del 7,09% YTD: La chiusura del 5 ottobre è salita dello 0,31% ma è rimasta del 15,8% sotto il massimo del 19 maggio di $1.096,50. Le preoccupazioni sulla valutazione rimangono, quindi i guadagni devono recuperare rapidamente.
- I ricavi totali del Q4 hanno raggiunto $95,72 miliardi e hanno battuto il consenso di $860 milioni: I ricavi sono aumentati dell'11,1% anno su anno rispetto alla stima LSEG di $94,86 miliardi; le vendite nette sono aumentate dell'11,2% a $93,87 miliardi. Il superamento conferma la domanda; il traffico ripetuto deve sostenerla.
- Le vendite comparabili aggiustate del Q4 sono cresciute del 6,7%, 59 punti base sopra il consenso: Esclude i cambiamenti di carburante e FX. Le comp aggiustate degli Stati Uniti sono aumentate del 7,2%, mostrando che i prezzi convenienti attirano gli acquirenti; le comp aggiustate isolano meglio la domanda rispetto al tasso riportato del 9,4%.
- Le comp digitalmente abilitate del Q4 sono salite del 19,8% su base aggiustata: Ciò era quasi tre volte il tasso aziendale del 6,7%. L'app, il sito web e le opzioni di consegna estendono l'offerta del magazzino, ma gli ordini ripetuti e i carrelli redditizi necessitano ancora di prove.
- Costco pianifica 33 aperture di magazzini nel FY2027, inclusi cinque trasferimenti: Ciò significa 28 aggiunte nette alla sua base di 939 magazzini. L'aggiornamento delle vendite di settembre è previsto per il 7 ottobre, testando il traffico e la domanda dei membri. I rendimenti dipendono dalla produttività, dalla domanda locale e dalla cannibalizzazione.
Cos'è Costco Wholesale (COST)?
Costco Wholesale gestisce magazzini con abbonamento e siti e-commerce che vendono un assortimento deliberatamente limitato di generi alimentari, cibo fresco, articoli per la casa, elettrodomestici, abbigliamento, elettronica e servizi. Gli acquisti ad alto volume, la distribuzione efficiente e il rapido turnover delle scorte consentono all'azienda di offrire prezzi bassi operando con margini di merce più sottili rispetto a molti rivenditori. Le commissioni di abbonamento annuali forniscono entrate ricorrenti, e Kirkland Signature offre a Costco una gamma di marchi privati che rafforza la sua proposta di valore. Benzina, farmacia, servizi ottici, food court e viaggi aggiungono motivi per i membri di visitare. Il modello dipende dal rinnovo, dal traffico e dai costi disciplinati, con i fornitori che accettano ordini ad alto volume in cambio dell'accesso a una grande base di membri.
La strategia a lungo termine di Costco è preservare il valore per i membri estendendo la portata dei magazzini e rendendo gli acquisti più convenienti attraverso negozi e canali digitali. Kirkland Signature e un assortimento mirato supportano la differenziazione e la scala degli acquisti; la sua app, la carta di abbonamento digitale, la ricerca dell'inventario e Costco Wallet collegano la scoperta online con le visite ai magazzini. Le partnership di consegna aggiungono un altro punto di accesso senza sostituire la relazione di abbonamento: nel settembre 2026, Uber e Costco hanno ampliato la consegna negli Stati Uniti attraverso Uber Eats a 47 stati e quasi 600 ubicazioni di magazzini, costruendo su una partnership globale che si estende anche a Canada, Messico, Giappone, Taiwan, Francia e Spagna. Questa combinazione consente a Costco di espandere la convenienza attorno al suo modello di club a prezzi bassi, con i rinnovi dei membri, la frequenza delle visite e la merchandising disciplinata che rimangono centrali all'economia.
Leggi di più: Previsione del Prezzo di Walmart (WMT) 2026: Possono E-Commerce e Pubblicità Spingere WMT Verso $155?
Panoramica degli Utili Q4 FY2026 di Costco (COST): Vendite Forti Incontrano Crescita Più Lenta delle Commissioni
Il Q4 di 16 settimane di Costco ha consegnato $95,72 miliardi di ricavi contro $94,86 miliardi previsti e EPS GAAP di $6,75 includeva un beneficio di rimborso tariffario di $0,15; EPS aggiustato di $6,60 ha battuto il consenso di $6,53. Le comp aggiustate sono aumentate del 6,7%, le comp digitali sono avanzate del 19,8%, e le commissioni hanno raggiunto $1,85 miliardi, in crescita del 7,3%. La crescita più lenta delle commissioni e il beneficio una tantum qualificano il superamento.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi totali Q4 FY2026 |
$94,86B consenso LSEG |
$95,72B |
Superamento. $0,86B sopra il consenso; in crescita dell'11,1% YoY. |
|
EPS diluito Q4 FY2026 |
— |
$6,75 |
Superamento. $0,23 sopra il consenso; includeva $0,15 di beneficio tariffario. |
|
EPS diluito aggiustato Q4 |
$6,53 consenso |
$6,60 escludendo beneficio rimborso |
Superamento. $0,07 sopra LSEG dopo aver escluso il rimborso tariffario. |
|
Vendite comparabili totali Q4 |
6,11% consenso, aggiustato |
9,4% riportato; 6,7% aggiustato |
Superamento. 59 bps sopra il consenso. |
|
Comp digitalmente abilitate Q4 |
— |
19,5% riportato; 19,8% aggiustato |
Superato. Contro 6,7% comp aziendali aggiustate. |
|
Commissioni di abbonamento Q4 |
$1,8B consenso |
$1,850B; +7,3% YoY |
Crescita. In aumento da $1,724B; la crescita è rallentata di nuovo. |
|
Ricavi totali FY2026 |
— |
$303,154B |
Aumentato. In crescita del 10,1% dal FY2025. |
|
Piano magazzini FY2027 |
— |
33 aperture, inclusi 5 trasferimenti |
Espanso. 28 aggiunte nette a una base di 939 siti. |
- I ricavi del Q4 di $95,72 miliardi hanno battuto le stime di $860 milioni: I ricavi totali sono aumentati dell'11,1% da $86,16 miliardi. Il traffico e il ticket hanno supportato il superamento, ma le vendite comparabili devono persistere oltre il trimestre stagionale per confermare che la domanda è duratura.
- L'EPS diluito di $6,75 ha superato il consenso di 23 centesimi: Includeva un beneficio di rimborso tariffario di $0,15; l'EPS aggiustato di $6,60 ha comunque superato la stima LSEG di $6,53 di sette centesimi. I risultati sottostanti erano forti, anche se meno di quanto suggerisce il superamento principale.
- Le vendite comparabili aggiustate sono aumentate del 6,7% e hanno battuto la previsione del 6,11%: Le comp aggiustate degli Stati Uniti sono cresciute del 7,2%, Canada 4,6% e Altre Internazionali 6,2%. Questa ampiezza supporta la tesi del traffico guidato dal valore, mentre le comp aggiustate forniscono una misura di domanda più pulita rispetto alla crescita riportata.
- Le comp digitali sono avanzate del 19,8% aggiustato mentre le commissioni di abbonamento sono aumentate del 7,3%: Il digitale ha superato di gran lunga le comp del 6,7%, ma le commissioni sono rallentate dall'11,7% nel Q4 FY2025. Questo eleva il digitale come motore di crescita lasciando le entrate ricorrenti dei membri centrali al modello a basso markup.
- I ricavi del FY2026 hanno raggiunto $303,15 miliardi mentre Costco pianifica 33 aperture nel FY2027: I ricavi annuali sono aumentati del 10,1%, e cinque aperture pianificate sono trasferimenti, o 28 aggiunte nette. I nuovi siti aggiungono potenziali vendite e membri, ma i rendimenti devono giustificare l'investimento. Gli investitori hanno bisogno di prove di aperture produttive.
Prospettive di Investimento 2026 per Costco Wholesale (COST): Caso Rialzista $1.200 vs Caso Ribassista $780
Le prospettive 2026 di Costco dipendono dal fatto che la crescita dei membri, il traffico costante e l'espansione digitale possano mantenere gli utili in crescita abbastanza velocemente da sostenere una valutazione premium. Il rialzo deriva dalle commissioni ricorrenti di abbonamento, dai nuovi magazzini produttivi e dalla spesa resiliente, mentre le vendite comparabili più lente, i rinnovi più deboli e la compressione del multiplo rimangono i rischi principali.
Il Caso Rialzista: Forte Crescita dell'Abbonamento Spinge COST Verso $1.200
Il Caso Rialzista presume che le vendite comparabili aggiustate rimangano vicino al tasso del 6,6% del FY2026, la crescita digitale rimanga nelle cifre a due cifre elevate, e gli abbonamenti pagati continuino ad espandersi. I 939 magazzini di Costco e la maggiore penetrazione dei membri Executive supportano le entrate ricorrenti delle commissioni senza indebolire il suo modello a basso prezzo.
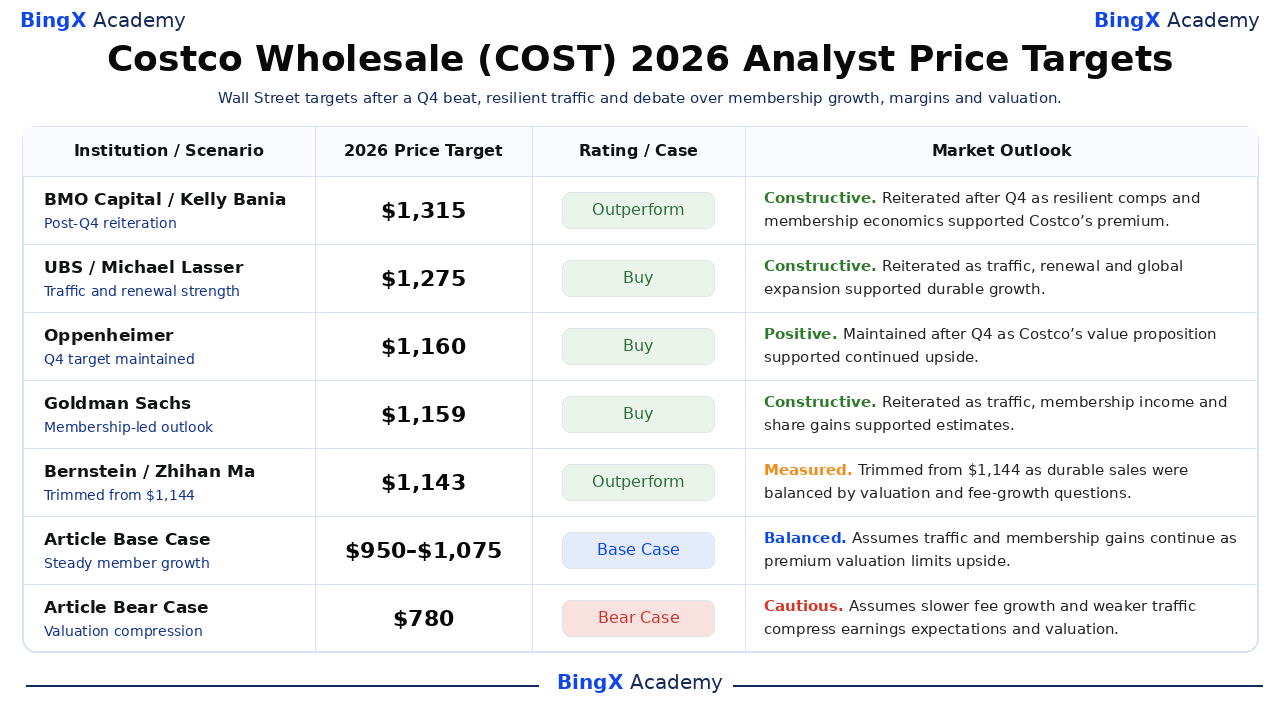
Un movimento verso $1.200 richiederebbe una crescita delle commissioni di abbonamento a due cifre, tassi di rinnovo stabili e un continuo miglioramento dei margini dopo il reinvestimento. Gli obiettivi di BMO di $1.315 e di UBS di $1.275 illustrano il rialzo se quelle tendenze persistono.
Il Caso Base: Traffico Costante Mantiene COST Tra $950 e $1.075
Il Caso Base presume che il traffico rimanga positivo, le vendite comparabili aggiustate si stabilizzino nelle cifre singole medie, e le vendite digitali continuino a crescere più velocemente delle vendite dei magazzini. Le commissioni di abbonamento si espandono più gradualmente, mentre circa $303 miliardi di ricavi annuali e $20,76 EPS supportano una valutazione premium.
COST potrebbe negoziare principalmente tra $950 e $1.075 se i rinnovi rimangono stabili e i nuovi magazzini forniscono una produttività sana. La crescita delle commissioni sotto l'8% o un traffico più debole probabilmente limiterebbero l'estremità superiore.
Il Caso Ribassista: Crescita Più Lenta delle Vendite Porta COST Verso $780
Il Caso Ribassista presume che la pressione sui consumatori rallenti la spesa discrezionale, la crescita delle commissioni di abbonamento si indebolisca, e i costi di carburante, tariffe o evasione degli ordini mettano sotto pressione i margini. Costco rimarrebbe redditizio, ma una crescita più lenta degli utili renderebbe più difficile difendere una valutazione vicina a 44 volte l'EPS trailing.
Un movimento verso $780 diventerebbe più probabile se le vendite comparabili aggiustate scendessero sotto il 4%, la crescita dei membri pagati si avvicinasse al 2%, o i tassi di rinnovo si indebolissero. La compressione del multiplo potrebbe aggiungere ulteriore ribasso se gli investitori iniziassero ad assegnare meno valore al modello di abbonamento ricorrente di Costco.
Previsioni del Prezzo del Titolo COST per il 2026 Secondo gli Analisti di Wall Street
Gli obiettivi nominati vanno da $1.135 a $1.315 contro la chiusura del 5 ottobre di $923,52. Il consenso più ampio si estende da $770 a $1.315 attraverso 39 analisti. Il mix cattura la forza delle vendite del Q4 insieme alle domande sulla crescita dell'abbonamento e la valutazione.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
BMO Capital / Kelly Bania |
$1.315 |
Outperform |
Costruttivo. 25 settembre: riconfermato dopo il Q4 poiché le vendite comparabili resilienti e l'economia dei membri hanno supportato il premium. |
|
UBS / Michael Lasser |
$1.275 |
Buy |
Costruttivo. 25 settembre: riconfermato poiché traffico, rinnovo ed espansione internazionale hanno supportato una crescita duratura. |
|
Oppenheimer / Rupesh Parikh |
$1.160 |
Buy |
Positivo. 25 settembre: mantenuto dopo il Q4 poiché valore ed esecuzione hanno supportato il rialzo. |
|
Goldman Sachs / Kate McShane |
$1.159 |
Buy |
Costruttivo. 8 settembre: riconfermato poiché traffico, entrate da abbonamento e guadagni di quota hanno supportato le stime. |
|
Bernstein / Zhihan Ma |
$1.143 |
Outperform |
Misurato. 25 settembre: ridotto da $1.144 poiché le vendite durevoli hanno affrontato domande di valutazione e crescita delle commissioni. |
|
Telsey Advisory Group / Joseph Feldman |
$1.135 |
Buy |
Costruttivo. 5 ottobre: riaffermato prima delle vendite mensili, prevedendo comp del 10,1% e crescita del traffico del 4%. |
|
Caso Base dell'Articolo |
950–1.075 |
Caso Base |
Bilanciato. Presume che traffico e guadagni di abbonamento continuino mentre la valutazione premium limita il rialzo. |
|
Caso Ribassista dell'Articolo |
$780 |
Caso Ribassista |
Cauto. Presume che la crescita più lenta delle commissioni e il traffico più debole comprimano le aspettative di utili e valutazione. |
Come Negoziare il Titolo Costco (COST) su BingX
Negozia le prospettive di vendite comparabili, crescita dell'abbonamento e valutazione di Costco utilizzando BingX TradFi e gli strumenti BingX AI. Poiché COST può reagire alle vendite mensili, agli utili e agli aggiornamenti dei margini, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
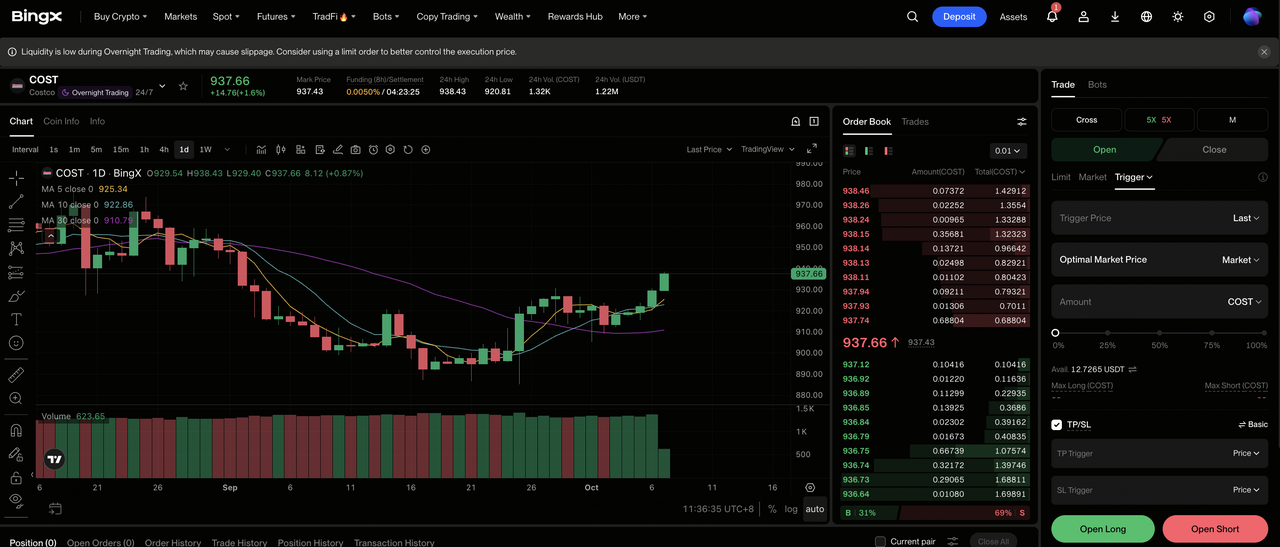
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi nel dashboard dell'exchange BingX.
Passo 2: Seleziona Costco (COST). Cerca e seleziona il contratto futures perpetui COST-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se traffico, crescita dei membri e margini supportano utili più alti. Seleziona Apri Short se la crescita più lenta delle commissioni o comp più deboli mettono sotto pressione la valutazione.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross basato sulla tua tolleranza al rischio. Il declino da $1.096,50 a sotto $900 durante il 2026 mostra perché la leva conservativa e il dimensionamento chiaro delle posizioni contano.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. COST può reagire rapidamente alle vendite mensili, traffico, entrate delle commissioni, utili e revisioni degli analisti.
I Top 5 Rischi da Osservare per gli Investitori di Costco nel 2026
Costco combina domanda difensiva con una valutazione premium, quindi anche modesti errori di esecuzione possono influenzare sia gli utili che il multiplo che gli investitori sono disposti a pagare.
- La valutazione premium magnifica i piccoli errori: COST ha scambiato vicino a 44 volte l'EPS trailing di $20,76 alla chiusura del 5 ottobre. Se la crescita delle vendite o degli utili rallenta, la compressione del multiplo potrebbe superare una crescita altrimenti sana dei membri e dei ricavi.
- La crescita dell'abbonamento potrebbe normalizzarsi: Le entrate delle commissioni di abbonamento del Q4 sono aumentate del 7,3%, sotto i tassi di crescita del fiscal-2026 precedenti. Rinnovi più lenti o meno upgrade Executive indebolirebbero le entrate ricorrenti che aiutano a sostenere il modello a basso markup di Costco.
- Un mix discrezionale più debole può mettere sotto pressione i margini: Cibo e beni essenziali supportano il traffico, ma elettronica, elettrodomestici e beni stagionali contribuiscono di più alla dimensione del ticket e al margine. Se la spesa si sposta verso categorie a margine più basso, le vendite potrebbero rimanere positive mentre la crescita del profitto rallenta.
- Gli effetti di carburante, valuta e tariffe possono distorcere i risultati: Le comp riportate erano del 9,4% contro il 6,7% dopo l'aggiustamento per carburante e valuta, mentre l'EPS includeva un beneficio di rimborso tariffario di $0,15. I rovesciamenti in quei fattori potrebbero far sembrare più debole la crescita riportata anche se la domanda sottostante rimane stabile.
- L'espansione crea rischio di esecuzione e cannibalizzazione: La rete di 939 magazzini di Costco supporta la scala, ma le nuove ubicazioni richiedono capitale, personale e acquisizione di membri locali. L'economia del sito scadente o la cannibalizzazione potrebbero ridurre i rendimenti incrementali e la produttività di cassa.
Considerazioni Finali: Dovresti Investire in Costco Wholesale nel 2026?
Costco entra nella fine del 2026 con forte slancio operativo. I ricavi del Q4 hanno raggiunto $95,72 miliardi, le vendite comparabili aggiustate sono aumentate del 6,7%, e le comp digitali aggiustate sono aumentate del 19,8%. L'EPS del FY2026 ha raggiunto $20,76, mentre la crescita delle commissioni di abbonamento del 7,3% è rimasta sana ma più lenta rispetto all'inizio dell'anno. Il prossimo test è se rinnovi, upgrade Executive e le 33 nuove ubicazioni pianificate per il FY2027 possano mantenere gli utili in crescita abbastanza velocemente da sostenere la valutazione premium di Costco.
Il Caso Rialzista di $1.200 diventa più credibile se il traffico rimane fermo, le entrate dell'abbonamento accelerano, e i nuovi magazzini forniscono rendimenti attraenti. Il Caso Ribassista di $780 diventa più rilevante se le comp scendono sotto il 4%, la crescita delle commissioni si indebolisce ulteriormente, o i margini vengono sotto pressione. Le vendite mensili, le tendenze di rinnovo, la crescita digitale e la produttività dei nuovi siti sono gli indicatori più chiari da osservare mentre il periodo natalizio testa la domanda.
Promemoria del Rischio: Il trading e l'investimento in azioni come COST comporta un alto rischio di perdita di capitale. Errori negli utili, cambiamenti di valutazione, debolezza dei consumatori e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Previsione del Prezzo di Walmart (WMT) 2026: Possono E-Commerce e Pubblicità Spingere WMT Verso $155?
- Previsione del Prezzo di Amazon (AMZN) 2026: Possono AWS e la Crescita AI Spingere AMZN Oltre $400?
- Prospettive del Titolo PepsiCo (PEP) per il 2026: Può PEP Superare $220 sul Portafoglio Bevande e Mercati Emergenti?
- Previsione del Prezzo di Nike (NKE) 2026: Comeback di Risanamento $55,00 o Trappola del Valore $39,00?
- Previsione del Prezzo del Titolo AMC 2026: Risanamento Fondamentale o Trappola di Diluizione Massiva?
