Credo Technology (CRDO) è un'azienda semiconduttori fabless che progetta collegamenti in rame e ottici ad alta velocità per i data center. I cavi elettrici attivi (AEC), i transceiver ottici, i DSP, i componenti di silicio-fotonica, i retimer e il software collegano acceleratori, server e switch. I ricavi dipendono dalla conversione dei progetti dei clienti in implementazioni, collegando la crescita alla spesa per l'infrastruttura AI, alla qualificazione del prodotto e ai programmi hyperscaler.
L'ultimo trimestre ha mostrato una crescita della connettività AI insieme alla pressione dalla rampa ottica. I ricavi di Credo Q1 FY2027 hanno raggiunto $479,0 milioni, in crescita del 114,7%, e il margine lordo non-GAAP era del 68,0%, mentre il margine lordo GAAP è sceso al 64,5%. La liquidità e gli investimenti a breve termine ammontavano a $764,3 milioni, dando a Credo la pista per perseguire l'obiettivo di gestione di oltre $600 milioni di ricavi ottici FY2027 anche se i tempi di spedizione e la concentrazione dei clienti lasciano quella rampa esposta.
La previsione delle azioni CRDO per il 2026 ora si concentra su due visioni concorrenti:
- Il caso di espansione ottica: L'obiettivo di ricavi ottici di oltre $600 milioni FY2027 di Credo e la roadmap del prodotto 1.6T aggiungono un secondo motore di crescita agli AEC, dando all'azienda più modi per partecipare mentre i cluster AI si ridimensionano.
- Il caso di esecuzione e valutazione: un singolo cliente finale ha rappresentato il 43% dei ricavi Q1, le misure di margine si sono ammorbidite sequenzialmente, e qualsiasi ritardo nei programmi hyperscaler potrebbe sfidare una valutazione costruita sulla crescita rapida continua.
Questa guida analizza la previsione delle azioni CRDO, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio degli utili Q1 FY2027 del 1 settembre di Credo, il suo deposito trimestrale del 1 agosto e i dati di mercato fino al 5 ottobre, più come negoziare i futures delle azioni CRDO su BingX TradFi con garanzia USDT.
Le Prime 5 Cose che gli Investitori di Credo Technology Devono Sapere in Ottobre 2026
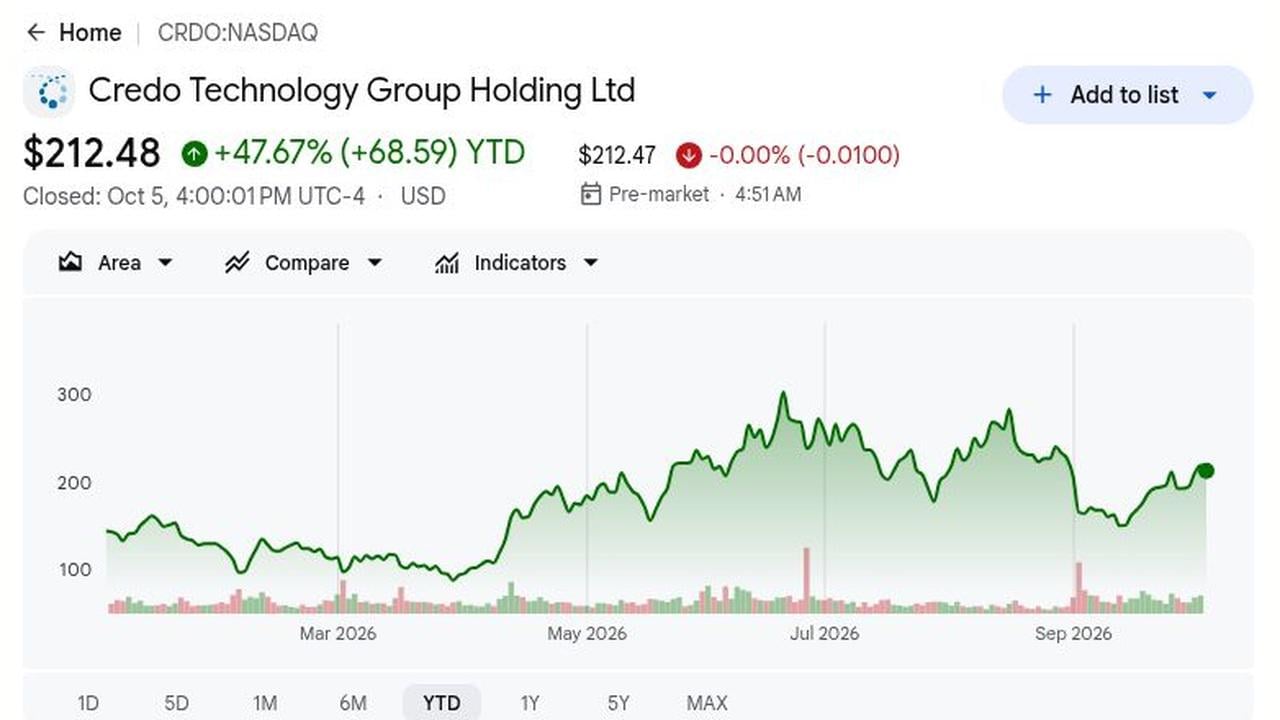
- CRDO ha chiuso a $212,48 il 5 ottobre, in crescita del 47,67% YTD: Il titolo era del 31,2% sotto il suo massimo di $308,67, mostrando come gli investitori riprezzano il rischio di esecuzione anche mentre i ricavi della connettività AI crescono. Questo rimane un riferimento volatile, non una previsione.
- I ricavi Q1 FY2027 sono aumentati del 114,7% a $479,0 milioni: I ricavi hanno superato il consenso di $471,71 milioni di $7,29 milioni e sono cresciuti del 9,6% sequenzialmente. Questo conferma la domanda, ma lascia incerta la durabilità AEC mentre l'ottica si espande in più progetti di rete hyperscale.
- L'EPS non-GAAP ha raggiunto $1,20, in crescita da $0,52 di un anno fa: L'EPS GAAP era $0,67 e l'utile netto è raddoppiato a $129,4 milioni da $63,4 milioni. Le vendite stanno raggiungendo i guadagni, anche se il mix e i costi possono ancora cambiare rapidamente.
- La guida sui ricavi Q2 implica un altro aumento sequenziale del 10,6%: Credo si aspetta da $525 milioni a $535 milioni, un punto medio di $530 milioni contro i $479,0 milioni di Q1 e sopra il consenso di $514,7 milioni, impostando un'asticella più alta per il prossimo rapporto.
- I ricavi ottici sono mirati sopra $600 milioni in FY2027: Il management si aspetta che ZeroFlap ottica, PIC e DSP superino ciascuno i $100 milioni, e ha presentato la connettività 1.6T all'ECOC 2026. La qualificazione e le implementazioni dei clienti devono convertire questi obiettivi in vendite riportate per sostenere il caso di crescita e contributi significativi su scala.
Cos'è Credo Technology (CRDO)?
Credo Technology Group progetta chip e sistemi di connettività ad alta velocità che spostano i dati dentro e tra server, acceleratori AI e switch di rete. Il suo portafoglio include cavi elettrici attivi (AEC), transceiver ottici, processori di segnali digitali, componenti di silicio-fotonica, retimer e software diagnostico. Gli AEC gestiscono collegamenti a corto raggio dove l'efficienza energetica e la qualità del segnale contano, mentre i prodotti ottici supportano connessioni più lunghe attraverso reti di data center più grandi. Credo è fabless, quindi progetta la tecnologia e si affida a partner di produzione esterni, con la crescita legata alle vittorie di progettazione, alla qualificazione dei clienti e alla distribuzione su larga scala.
La strategia a lungo termine di Credo è espandersi dagli AEC a una piattaforma di connettività elettrica e ottica più ampia per i data center AI. Gli AEC ZeroFlap supportano collegamenti a corto raggio, mentre i transceiver ottici, i DSP e i componenti di silicio-fotonica affrontano la crescita della larghezza di banda da 800G verso 1.6T. L'acquisizione di DustPhotonics ha aggiunto tecnologia di circuito integrato fotonico, dando a Credo più controllo attraverso l'elaborazione del segnale e la connettività ottica. I suoi prodotti possono servire sia collegamenti scale-up all'interno dei sistemi AI che reti scale-out tra server e rack, con crescita a lungo termine che dipende dai programmi dei clienti che si spostano dalla qualificazione alla produzione ripetuta.
Leggi di più: Top AI Networking Stocks 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
Panoramica Utili Q1 FY2027 di Credo Technology (CRDO): Ricavi Record e Forte Guida Q2 Supportano la Crescita Ottica
Credo ha riportato ricavi record Q1 di $479,0 milioni, in crescita del 114,7%, e EPS rettificato di $1,20 contro $1,17 attesi. La guida Q2 implica una crescita sequenziale del 10,6%, mentre l'obiettivo ottico FY2027 supera i $600 milioni. Tuttavia il margine GAAP del 64,5% e il sell-off post-rilascio mostrano che gli investitori vogliono ancora una conversione ottica redditizia.
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q1 FY2027 |
$471,71M consenso |
$479,00M |
Battuto. $7,29M sopra il consenso; in crescita del 114,7% YoY. |
|
EPS diluito Q1 non-GAAP |
$1,17 consenso |
$1,20 |
Battuto. Tre centesimi sopra il consenso e in crescita da $0,52. |
|
EPS diluito Q1 GAAP |
$0,34 un anno fa |
$0,67 |
Migliorato. Quasi raddoppiato mentre l'utile netto GAAP ha raggiunto $129,4M. |
|
Margine lordo Q1 GAAP |
67,4% un anno fa |
64,50% |
Più basso. Contratto di 2,9 punti percentuali YoY. |
|
Margine lordo Q1 non-GAAP |
68,3% in Q4 FY2026 |
68,00% |
Stabile. Giù di 0,3 punti sequenzialmente. |
|
Flusso di cassa operativo Q1 |
$104,5M un anno fa |
$163,4M |
Più alto. La generazione di cassa si è espansa insieme alla rapida crescita dei ricavi. |
|
Liquidità e investimenti a breve termine |
$663,6M al 2 maggio 2026 |
$764,3M al 1 agosto 2026 |
Più alto. Aumentato di $100,7M durante il trimestre. |
|
Prospettive ricavi Q2 FY2027 |
$514,7M consenso |
525M–535M |
Sopra. Il punto medio di $530M implica una crescita sequenziale del 10,6%. |
|
Prospettive ricavi ottici FY2027 |
Ricavi totali FY2026: $1,335B |
Più di $600M |
Espanso. Tre categorie ottiche dovrebbero superare ciascuna i $100M. |
- I ricavi di $479,0 milioni hanno battuto il consenso di $7,29 milioni: Le vendite sono aumentate del 114,7% anno su anno e del 9,6% sequenzialmente. L'aumento sequenziale è particolarmente importante perché mostra che la base dei ricavi sta ancora espandendosi dopo un trimestre precedente già forte.
- L'EPS diluito non-GAAP di $1,20 ha battuto il consenso di $0,03: L'EPS rettificato è aumentato da $0,52 un anno fa, mentre l'EPS GAAP è aumentato da $0,34 a $0,67. Guadagni più forti mostrano che la rapida crescita dei ricavi si sta traducendo in profitto, anche se la compensazione basata su azioni rimane importante da monitorare.
- L'utile netto GAAP è più che raddoppiato a $129,4 milioni: L'utile netto rettificato ha raggiunto $236,3 milioni, in crescita del 140% anno su anno. La base di profitto più forte dà a Credo più flessibilità per finanziare l'espansione ottica e lo sviluppo di nuovi prodotti.
- Il margine lordo GAAP è sceso al 64,5% dal 67,4%: Il margine lordo non-GAAP è stato più stabile al 68,0%, solo 0,3 punti percentuali sotto Q4 FY2026. Il rischio principale è se un mix ottico in crescita possa scalare senza causare ulteriore compressione del margine.
- Il punto medio della guida dei ricavi Q2 di $530 milioni ha battuto il consenso di $15,3 milioni: Le prospettive implicano un altro aumento sequenziale del 10,6%, mentre i ricavi ottici FY2027 dovrebbero superare i $600 milioni. Raggiungere questi obiettivi senza sacrificare il margine rafforzerebbe il caso che i prodotti ottici stanno diventando un secondo importante motore di crescita.
Prospettive di Investimento 2026 per Credo Technology (CRDO): Caso Rialzista $325 vs Caso Ribassista $145
Le prospettive 2026 di Credo dipendono dal fatto che la forte domanda di rete AI possa mantenere alta la crescita AEC mentre i nuovi prodotti ottici scalano senza indebolire i margini. Il rialzo deriva dall'adozione di 800G e 1.6T, mentre la concentrazione dei clienti, i ritardi di qualificazione e la pressione sui margini rimangono i rischi principali.
Il Caso Rialzista: La Forte Domanda di Rete AI Spinge CRDO Verso $325
Il Caso Rialzista presume che la domanda AEC rimanga forte mentre i prodotti ottici 800G e 1.6T espandano il ruolo di Credo nei data center AI. I ricavi Q1 sono aumentati del 114,7% a $479,0 milioni, la guida Q2 implica un altro aumento sequenziale del 10,6%, e il management si aspetta più di $600 milioni di ricavi ottici FY2027.
Un movimento verso $325 richiederebbe la conversione dei programmi ottici in spedizioni, ricavi Q2 vicino al punto medio di $530 milioni, e margine lordo rettificato intorno al 68%. Una produzione 1.6T più forte e ulteriori aumenti delle stime rafforzerebbero il caso.
Il Caso Base: La Crescita Costante dei Data Center AI Mantiene CRDO Tra $230 e $280
Il Caso Base presume che la spesa per l'infrastruttura AI rimanga sana, i ricavi AEC continuino a crescere, e i prodotti ottici si sviluppino gradualmente. I ricavi e l'EPS rimangono forti, ma la concentrazione dei clienti e un calo di 2,9 punti anno su anno nel margine lordo GAAP limitano l'ulteriore espansione della valutazione.
CRDO potrebbe negoziare principalmente tra $230 e $280 se i ricavi rimangono sopra i $525 milioni, il margine lordo rettificato rimane vicino al 67% al 69%, e diversi prodotti ottici contribuiscono significativamente.
Il Caso Ribassista: Rampe Ottiche Più Lente Tirano CRDO Verso $145
Il Caso Ribassista presume che un importante cliente cloud rallenti la distribuzione, la domanda AEC si indebolisca, o la qualificazione 1.6T richieda più tempo del previsto. Con il più grande cliente finale che rappresenta il 43% dei ricavi Q1, anche un cambio di programma potrebbe influenzare materialmente la crescita.
Un movimento verso $145 diventerebbe più probabile se i ricavi Q2 scendono sotto i $525 milioni, il margine lordo rettificato scende sotto il 67%, o la guida ottica viene tagliata. Quei segnali presserebbero le stime degli utili e il multiplo di valutazione.
Previsioni Prezzo Azioni CRDO per il 2026 dagli Analisti di Wall Street
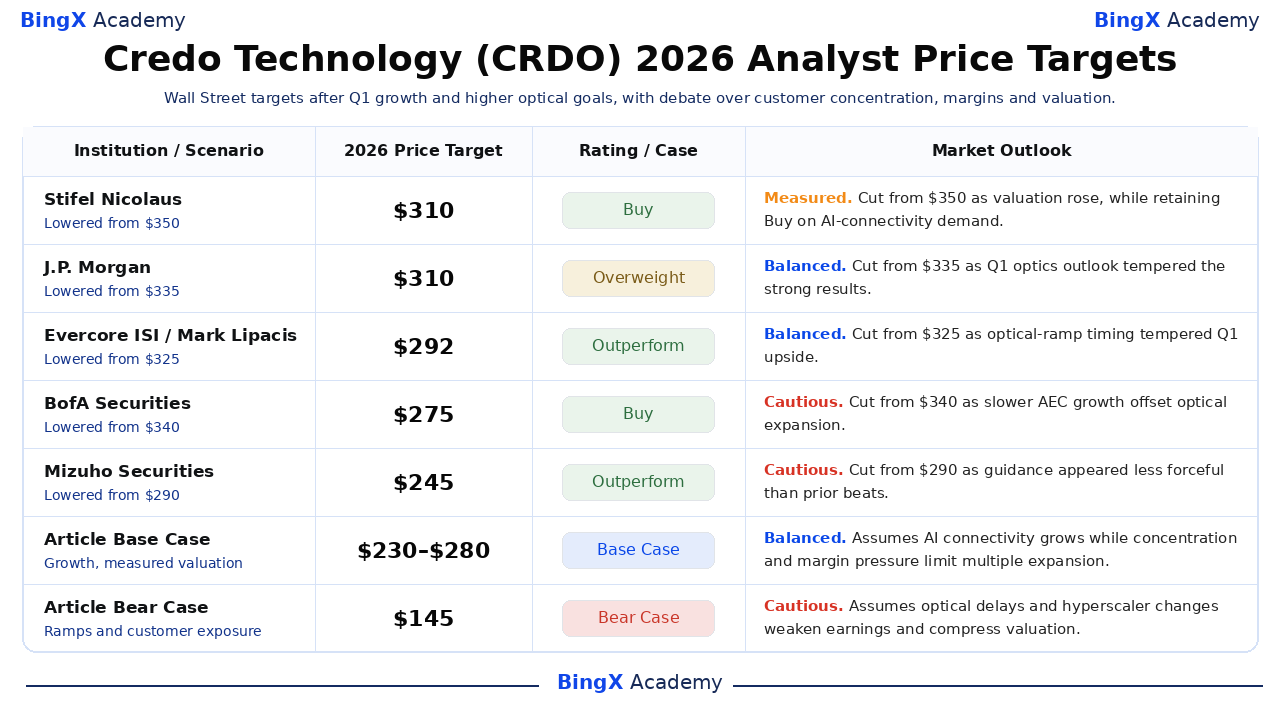
I recenti obiettivi 235–310 riflettono le visioni sui tempi ottici, la durabilità AEC e la valutazione. Sono punti di riferimento, non un consenso; gli scenari dell'articolo sono separati. Stifel ha tagliato il suo obiettivo il 5 ottobre dopo riduzioni di settembre seguendo reazioni Q1 miste dagli analisti attualmente.
|
Istituzione / Scenario |
Obiettivo Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Stifel Nicolaus |
$310 |
Acquisto |
Misurato. 5 ottobre: tagliato da $350 mentre la valutazione è salita, mantenendo Acquisto sulla domanda di connettività AI. |
|
J.P. Morgan |
$310 |
Sovrappeso |
Bilanciato. 2 settembre: tagliato da $335 mentre le prospettive ottiche Q1 hanno temperato i risultati forti. |
|
Evercore ISI |
$292 |
Sovraperformance |
Bilanciato. 2 settembre: abbassato da $325 mentre i tempi della rampa ottica hanno temperato il rialzo Q1. |
|
BofA Securities |
$275 |
Acquisto |
Cauto. 2 settembre: tagliato da $340 mentre la crescita AEC più lenta ha aumentato la dipendenza dall'esecuzione ottica. |
|
Mizuho Securities |
$245 |
Sovraperformance |
Cauto. 21 settembre: tagliato da $290 mentre la guida sembrava meno energica dei precedenti battiti. |
|
Rosenblatt Securities |
$235 |
Neutrale |
Misurato. 2 settembre: alzato da $215 dopo stime FY2027–FY2028 più alte, mentre aspettava prove che i prodotti ottici possano scalare. |
|
Caso Base Articolo |
230–280 |
Caso Base |
Bilanciato. Presume che la connettività AI cresca mentre la concentrazione e la pressione sui margini limitano l'espansione del multiplo. |
|
Caso Ribassista Articolo |
$145 |
Caso Ribassista |
Cauto. Presume ritardi ottici e cambiamenti hyperscaler che indeboliscano i guadagni e comprimano la valutazione. |
Come Negoziare le Azioni di Credo Technology (CRDO) su BingX
Negozia AEC di Credo, rampa ottica e prospettive sui margini usando BingX TradFi e BingX AI. CRDO può reagire bruscamente alla spesa hyperscaler, alla guida e al mix di prodotti, quindi definisci il catalizzatore e i limiti di rischio prima di entrare.
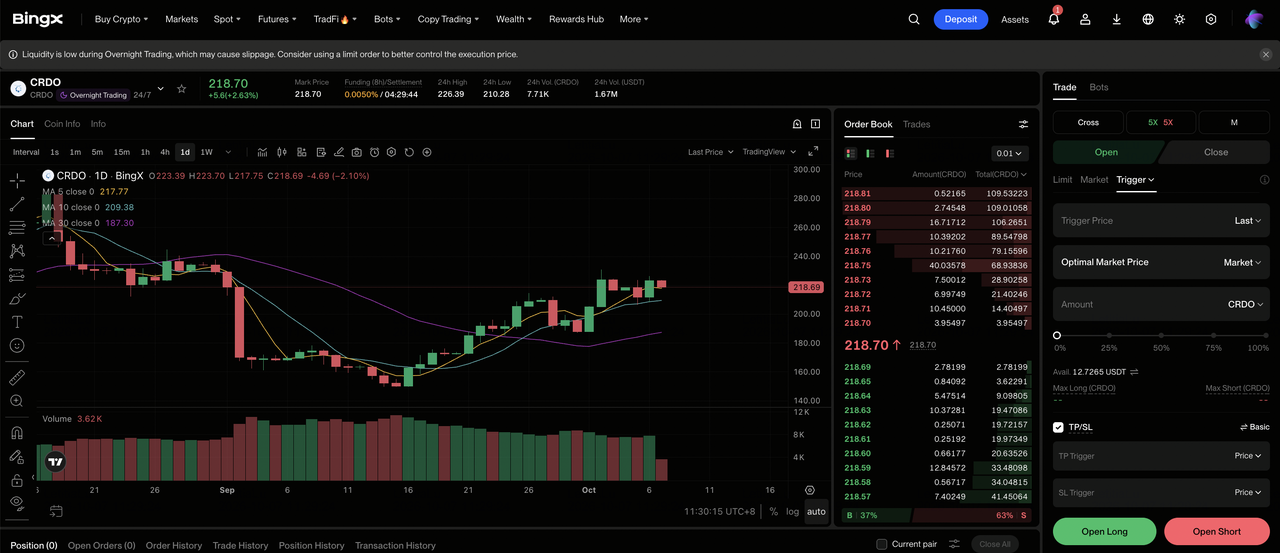
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Credo Technology (CRDO). Cerca e seleziona il contratto futures perpetui CRDO-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la domanda AEC rimane forte e i ricavi ottici scalano nei tempi previsti. Seleziona Apri Short se la crescita dei cavi rallenta, le qualificazioni del prodotto slittano o la guida si indebolisce.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross basato sulla tua tolleranza al rischio. Il declino di CRDO da $308,67 a $212,48 mostra perché la leva conservativa e il dimensionamento delle posizioni contano.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito la negoziazione. CRDO può reagire rapidamente ai ricavi, margine lordo, programmi hyperscaler, volumi AEC e aggiornamenti dei prodotti ottici.
I Primi 5 Rischi da Osservare per gli Investitori di Credo Technology nel 2026
La valutazione di Credo dipende dalle rampe di nuovi prodotti che si convertono in guadagni durevoli. I rischi sottostanti possono ridurre la visibilità delle vendite, i margini, la conversione di cassa o il multiplo che gli investitori pagano per la crescita.
- La concentrazione dei clienti può rendere la crescita irregolare: Il più grande cliente finale ha rappresentato il 43% dei ricavi Q1. Un cambiamento negli acquisti potrebbe spostare i risultati trimestrali anche se la spesa aggregata per l'infrastruttura AI rimane sana, rendendo la domanda a livello di conto una variabile chiave di previsione.
- La transizione AEC-ottica potrebbe non essere sincronizzata: Il management punta a più di $600 milioni di ricavi ottici FY2027, ma i programmi ZeroFlap, PIC e DSP necessitano ancora di qualificazione. Se la crescita AEC rallenta per prima, le vendite potrebbero non raggiungere la tesi di domanda a lungo termine.
- I cambiamenti del margine lordo possono diluire la crescita degli utili: Il margine Q1 GAAP è sceso di 2,9 punti al 64,5%, e il margine rettificato è scivolato di 0,3 punti sequenzialmente al 68,0%. Prezzi più deboli o mix potrebbero ridurre il valore per azione dalla crescita delle vendite.
- La valutazione lascia poco spazio per un reset della guida: Le azioni hanno chiuso a $212,48 dopo un massimo di $308,67. Stifel ha tagliato il suo obiettivo da $350 a $310 il 5 ottobre; un mancato raggiungimento della guida potrebbe guidare ulteriore compressione del multiplo.
- L'esecuzione del prodotto e della fornitura può ritardare i ritorni: L'ottica 800G e 1.6T richiede controlli di qualificazione e affidabilità impegnativi. Ritardi di resa o produzione potrebbero spingere i programmi oltre FY2027 mantenendo alti i costi R&D, riducendo la leva sui guadagni attesa.
Considerazioni Finali: Dovresti Investire in Credo Technology nel 2026?
Il Q1 di Credo rafforza il caso di crescita 2026. I ricavi sono aumentati del 114,7% a $479,0 milioni, l'EPS rettificato ha raggiunto $1,20, e la guida Q2 è arrivata sopra il consenso. La domanda più importante è se i nuovi prodotti ottici possano diventare un secondo importante motore di crescita insieme agli AEC. L'obiettivo di gestione di oltre $600 milioni di ricavi ottici FY2027 dà agli investitori un benchmark misurabile, anche se la concentrazione clienti del 43% e il margine lordo GAAP più basso mostrano che l'esecuzione conta ancora.
Il Caso Rialzista $325 diventa più credibile se le spedizioni ottiche 800G e 1.6T scalano senza spingere il margine lordo rettificato sotto la gamma alta-60%. Il Caso Base $230 a $280 si adatta a uno scenario dove la domanda di rete AI rimane forte ma la concentrazione e la valutazione limitano ulteriore rialzo, mentre il Caso Ribassista $145 diventa più plausibile se un cliente importante rallenta la distribuzione o la qualificazione ottica slitta. I ricavi Q2, il contributo ottico, la stabilità del margine lordo e la concentrazione dei clienti sono le metriche più chiare da osservare successivamente.
Promemoria Rischio: Il trading e l'investimento in azioni come CRDO comporta un alto rischio di perdita di capitale. La concentrazione dei clienti, i cicli dei semiconduttori, la qualificazione del prodotto, i cambiamenti di valutazione e il trading con leva possono causare perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Top AI Networking Stocks 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
- Top AI Optical Stocks da Comprare nel 2026: Fotonica, Ottica, Fibra e Interconnessioni Data Center
- Previsione Prezzo Lumentum (LITE) 2026: L'Ottica AI Può Spingere LITE Verso $1.300?
- Prospettive Marvell (MRVL) 2026: Il Momentum AI & Silicon Può Guidare il Titolo a $150?
- Previsione Prezzo Ciena (CIEN) 2026: La Domanda di Rete Ottica AI Può Spingere le Azioni CIEN Verso $600?
- Previsione Azioni Corning (GLW) 2026: La Crescita Ottica AI Può Spingere GLW Verso $220?
