Micron Technology (MU) è un produttore integrato di memoria e storage le cui DRAM, NAND, flash NOR e unità a stato solido servono data center, PC, smartphone, veicoli e sistemi industriali. Le sue attività consolidate di DRAM e NAND forniscono ampi mercati informatici, mentre la memoria ad alta larghezza di banda (HBM) è centrale per la crescita poiché gli acceleratori AI richiedono maggiore larghezza di banda e capacità di memoria. Questo posizionamento espande l'esposizione di Micron all' infrastruttura AI ma lascia i risultati sensibili ai prezzi della memoria, ai costi di produzione e ai cicli di capacità ad alta intensità di capitale.
L'ultimo trimestre ha mostrato un punto di svolta dei ricavi guidato dall'AI insieme a un forte aumento dei reinvestimenti. I ricavi Q4 FY2026 di Micron hanno raggiunto $54,23 miliardi, in aumento del 379%, e il flusso di cassa operativo ha raggiunto $43,97 miliardi; il flusso di cassa libero rettificato è ammontato a $33,20 miliardi. Oltre $50 miliardi di spese in conto capitale pianificate per FY2027 e $32 miliardi in impegni dei clienti danno a Micron un percorso per espandere la capacità HBM anche se i prezzi della memoria e i ritorni sui nuovi stabilimenti rimangono ciclici.
Le previsioni per le azioni MU per il 2026 si concentrano su due visioni contrapposte:
- Il caso della carenza di memoria AI e della visibilità contrattuale: Margini record, $32 miliardi di impegni dei clienti, circa $150 miliardi di obbligazioni di performance rimanenti e 26 Accordi di Clienti Strategici potrebbero mantenere i prezzi e gli utili sopra i livelli storici del ciclo della memoria.
- Il caso della normalizzazione del ciclo e dell'intensità di capitale: Un rally YTD del 272,78%, una spesa in conto capitale fiscale 2027 prevista superiore a $50 miliardi e il rischio di una successiva crescita dell'offerta lasciano poco spazio per una domanda HBM più debole, ritardi nell'esecuzione o prezzi della memoria più bassi.
Questa guida analizza le previsioni per le azioni MU, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili fiscali Q4 del 30 settembre di Micron, il deposito SEC e i dati di mercato fino al 5 ottobre, più come negoziare i futures delle azioni MU su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Micron Devono Sapere a Ottobre 2026
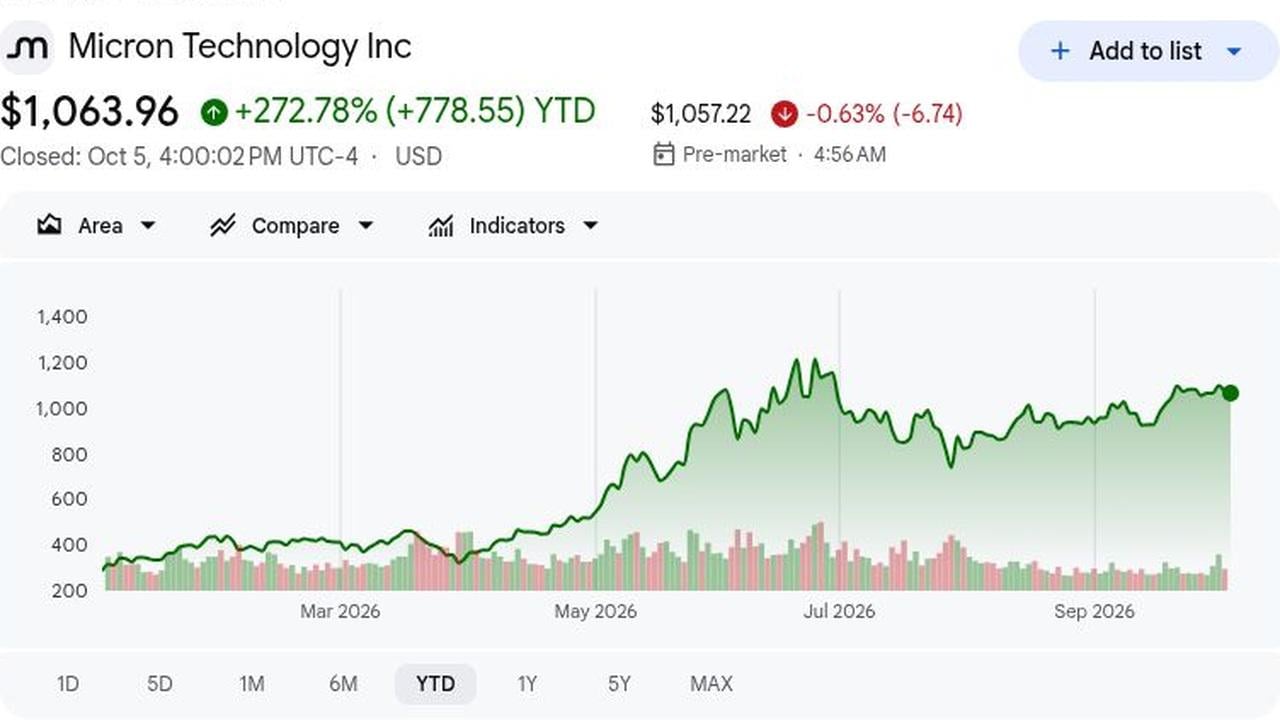
- MU ha chiuso a $1.063,96 il 5 ottobre ed era in rialzo del 272,78% YTD: Il rally riflette un repricing intorno ai server AI, HBM e fornitura DRAM ristretta. Ulteriori rialzi ora necessitano di upgrade delle stime, non semplicemente di condizioni del settore in miglioramento. Ciò aumenta le aspettative di esecuzione dopo una corsa storica.
- I ricavi fiscali Q4 hanno raggiunto $54,23 miliardi, in aumento del 379% anno su anno: I ricavi hanno superato il consenso LSEG di $51,07 miliardi di $3,16 miliardi. L'EPS diluito non-GAAP di $33,42 ha anche battuto la stima tracciata di $31,41 per $2,01, dimostrando che l'impennata della domanda si è convertita in utili a velocità eccezionale.
- Le unità di business del data center hanno generato $34,29 miliardi di ricavi Q4: Cloud Memory ha contribuito con $16,28 miliardi, in aumento del 258% anno su anno, mentre Core Data Center ha raggiunto $18,00 miliardi contro $1,58 miliardi di un anno prima. Insieme, hanno rappresentato circa il 63% dei ricavi trimestrali, rendendo la domanda dell'infrastruttura AI il principale motore degli utili.
- La guidance dei ricavi fiscali Q1 ha raggiunto un punto medio di $61,5 miliardi: Il punto medio ha superato il consenso LSEG di $57,02 miliardi di $4,48 miliardi; la prospettiva EPS di $38,15 ha superato $35,40 di $2,75, estendendo il segnale di domanda a breve termine e rafforzando la fiducia futura del management.
- Gli impegni dei clienti hanno raggiunto $32 miliardi e RPO si è avvicinato a $150 miliardi: Micron ha dichiarato che 26 Accordi di Clienti Strategici coprivano più del 75% della produzione FY2027. Questo migliora la visibilità, anche se i tempi di spedizione e l'assorbimento da parte dei clienti contano ancora mentre la capacità del settore si espande ulteriormente tra i segmenti.
Cos'è Micron Technology (MU)?
Micron Technology progetta e produce DRAM, memoria ad alta larghezza di banda (HBM), flash NAND e NOR, e storage a stato solido utilizzati in data center, PC, smartphone, veicoli e apparecchiature industriali. Come uno dei pochi produttori di memoria integrati, Micron gestisce le proprie strutture di fabbricazione wafer e packaging, dandole più controllo sulla tecnologia e sulla fornitura. Quel modello di produzione rende anche il business altamente intensivo di capitale e sensibile a rese, utilizzo, transizioni di processo e cicli di prezzo della memoria.
La strategia di crescita a lungo termine di Micron si concentra sempre più sull'infrastruttura AI. HBM e DRAM avanzate supportano piattaforme di acceleratori e server, mentre SSD ad alta capacità servono la domanda di storage cloud. Accordi pluriennali con Anthropic, Ford e General Motors supportano la visibilità della domanda, mentre la memoria Micron è anche progettata nelle piattaforme di acceleratori NVIDIA. Sul lato dell'offerta, Micron pianifica più di $250 miliardi di investimenti in produzione e ricerca negli Stati Uniti fino al 2035 e ha un accordo decennale per wafer di silicio con GlobalWafers, anche se nuovi stabilimenti e capacità di packaging richiedono ancora anni per qualificarsi e ramparsi.
Leggi di più: Previsioni del Prezzo NVIDIA (NVDA) 2026: La Crescita dell'Infrastruttura AI Può Spingere NVDA Verso $420?
Panoramica degli Utili Q4 FY2026 di Micron Technology (MU): Ricavi Record e Forte Prospettiva Q1
Micron ha consegnato ricavi fiscali Q4 di $54,23 miliardi, in aumento del 379%, EPS non-GAAP di $33,42 e margine lordo non-GAAP dell'87,0%. I ricavi hanno battuto il consenso LSEG di $51,07 miliardi di $3,16 miliardi; il suo punto medio Q1 di $61,5 miliardi ha superato il consenso di $57,02 miliardi di $4,48 miliardi.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q4 FY2026 |
$51,07B |
$54,23B |
Battuto. $3,16B sopra il consenso LSEG; in aumento del 379% YoY. |
|
EPS diluito non-GAAP Q4 |
$31,41 |
$33,42 |
Battuto. $2,01 sopra la stima citata e in aumento da $3,03 di un anno fa. |
|
EPS diluito GAAP Q4 |
— |
$32,87 |
Espanso. In aumento da $2,83 nel Q4 FY2025. |
|
Reddito netto GAAP Q4 |
— |
$37,70B |
Espanso. In aumento da $3,20B di un anno fa. |
|
Margine lordo non-GAAP Q4 |
— |
87,00% |
Espanso. In aumento dal 45,7% di un anno fa. |
|
Flusso di cassa operativo Q4 |
— |
$43,97B |
Migliorato. In aumento da $5,73B nel Q4 FY2025. |
|
Flusso di cassa libero rettificato Q4 |
— |
$33,20B |
Positivo. Ha finanziato gli investimenti mentre la liquidità è aumentata. |
|
Ricavi Cloud Memory |
— |
$16,28B |
Cresciuti. In aumento del 258% da $4,54B di un anno fa. |
|
Ricavi Core Data Center |
— |
$18,00B |
Accelerati. In aumento da $1,58B di un anno fa. |
|
Ricavi Mobile e Client |
— |
$13,11B |
Recuperati. In aumento da $3,76B di un anno fa. |
|
Ricavi Automotive ed Embedded |
— |
$6,82B |
Recuperati. In aumento da $1,43B di un anno fa. |
|
Prospettiva ricavi Q1 FY2027 |
$57,02B |
$61,5B ± $1,5B |
Sopra. Il punto medio ha superato il consenso LSEG di $4,48B. |
|
Prospettiva EPS non-GAAP Q1 FY2027 |
$35,40 |
$38,15 ± $1,00 |
Sopra. Il punto medio ha superato il consenso di $2,75. |
|
Prospettiva margine lordo non-GAAP Q1 FY2027 |
— |
Circa 86,25% |
Forte. La guidance rimane vicina al livello record Q4. |
- I ricavi di $54,23 miliardi sono cresciuti del 379% e hanno superato il consenso: La fornitura ristretta di DRAM e NAND, il mix HBM in aumento e la domanda di data center più forte mostrano che la crescita è venuta sia dai prezzi che dalle spedizioni. Il contributo ampio riduce la dipendenza da qualsiasi singolo mercato finale.
- L'EPS non-GAAP ha raggiunto $33,42, superando una stima tracciata di $31,41: L'EPS non-GAAP è stato più di dieci volte i $3,03 dell'anno precedente. Il reddito netto GAAP di $37,70 miliardi conferma che la redditività si è estesa oltre gli aggiustamenti non-GAAP, un controllo importante sulla qualità degli utili.
- I business del data center sono diventati il motore centrale della crescita: Cloud Memory ha registrato $16,28 miliardi, in aumento del 258%, mentre Core Data Center ha raggiunto $18,00 miliardi contro $1,58 miliardi. L'infrastruttura AI ora guida più utili dei cicli tradizionali della memoria, ampliando il mix della domanda dei clienti.
- La generazione di cassa si è espansa insieme al margine lordo: Il flusso di cassa operativo ha raggiunto $43,97 miliardi e il flusso di cassa libero rettificato $33,20 miliardi. Il saldo di cassa e investimenti di $73,48 miliardi può finanziare nodi all'avanguardia, camere bianche e packaging HBM. Lascia anche spazio per assorbire i costi di costruzione.
- La guidance fiscale Q1 ha esteso lo slancio degli utili: I punti medi di ricavi di $61,5 miliardi e EPS non-GAAP di $38,15 superano il consenso di $4,48 miliardi e $2,75. Una prospettiva di margine dell'86,25% segnala una leggera normalizzazione dal Q4 pur rimanendo storicamente elevata.
Prospettive di Investimento 2026 per Micron Technology (MU): Caso Toro $2.100 vs Caso Orso $800
Le prospettive 2026 di Micron dipendono dal fatto che la domanda guidata dall'AI per HBM, DRAM server e NAND data center possa rimanere avanti rispetto alla nuova offerta mentre i grandi impegni dei clienti si convertono in ricavi. Il rialzo viene dalla fornitura di memoria ristretta, forte visibilità contrattuale e margini sostenuti, mentre la crescita più rapida della capacità, prezzi più deboli e spese in conto capitale elevate rimangono i rischi principali.
Il Caso Toro: La Fornitura Ristretta di Memoria AI Spinge MU Verso $2.100
Il Caso Toro assume che HBM, DRAM server e NAND data center rimangano sottoforniti mentre 26 Accordi di Clienti Strategici si convertono in spedizioni. Con più del 75% della produzione fiscale 2027 impegnata e RPO vicino a $150 miliardi, Micron potrebbe mantenere i margini ben sopra le medie storiche del ciclo.
Una mossa verso $2.100 richiederebbe ulteriori upgrade degli utili, qualificazione HBM continuata e fornitura disciplinata del settore. La conversione di $32 miliardi in impegni dei clienti in depositi e ricavi, insieme a un forte flusso di cassa libero nonostante oltre $50 miliardi di capex fiscale 2027 previsto, rafforzerebbe il caso.
Il Caso Base: Forti Impegni dei Clienti Mantengono MU Tra $1.300 e $1.700
Il Caso Base assume che la domanda di memoria AI rimanga forte, ma prezzi e margine lordo si normalizzino dai livelli eccezionali del Q4 fiscale. Gli accordi strategici e la produzione impegnata supportano la visibilità, mentre capex più alto, deprezzamento e offerta gradualmente crescente limitano ulteriore accelerazione degli utili.
MU potrebbe negoziare principalmente tra $1.300 e $1.700 se le spedizioni HBM rimangono stabili, la crescita del data center continua e il margine lordo rimane vicino alla guidance. Upgrade delle stime più lenti limiterebbero probabilmente una mossa verso gli obiettivi più alti.
Il Caso Orso: Prezzi della Memoria più Deboli Tirano MU Verso $800
Il Caso Orso assume che le aggiunte di capacità AI rallentino, l'offerta HBM concorrente rampi più velocemente, o i prezzi DRAM e NAND convenzionali si indeboliscano. L'aumento del deprezzamento e degli impegni operativi premerebbe quindi sugli utili e sul flusso di cassa libero mentre il margine lordo si ritira dall'87,0%.
Una mossa verso $800 diventerebbe più probabile se gli impegni dei clienti fossero ritardati, la guidance fiscale 2027 fosse tagliata, o il capex rimanesse alto nonostante la domanda più debole. Stime future più basse e compressione della valutazione dopo il rally YTD del 272,78% aggiungerebbero ulteriore pressione.
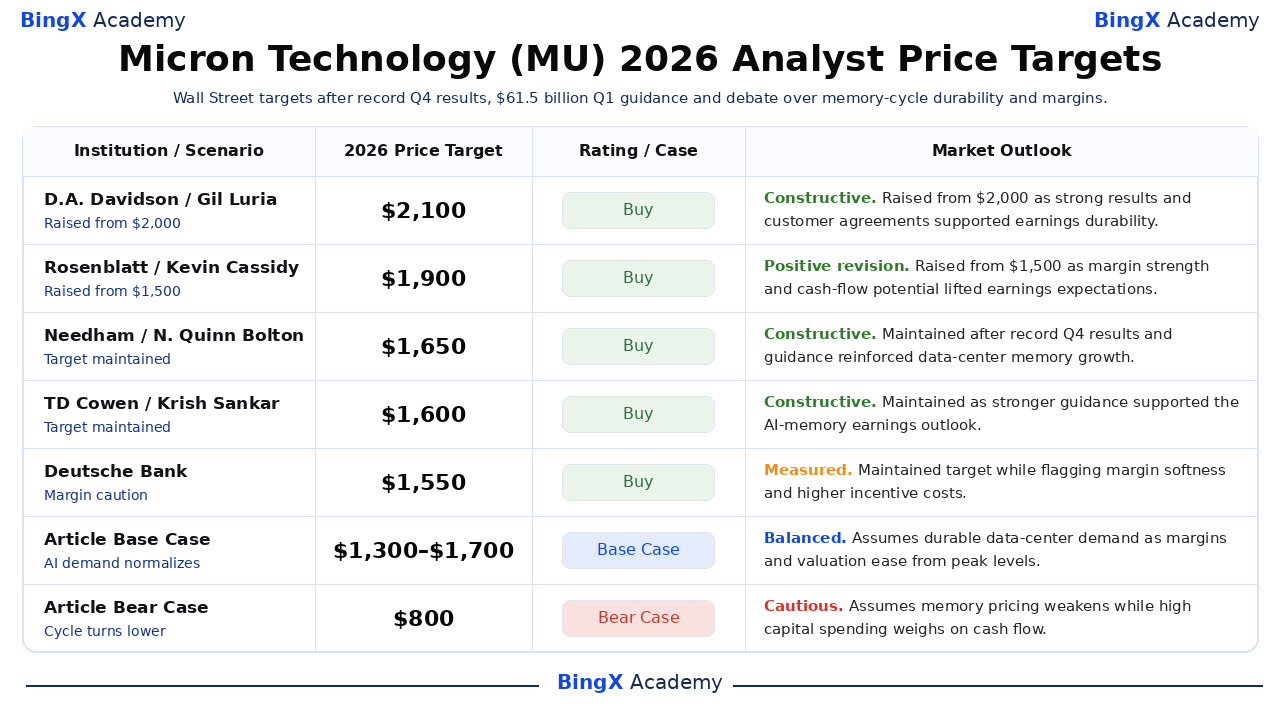
Previsioni del Prezzo delle Azioni MU per il 2026 da Parte degli Analisti di Wall Street
Gli obiettivi degli analisti post-utili rimangono ben sopra la chiusura del 5 ottobre di Micron, ma abbracciano anche un range significativo. Le azioni selezionate di seguito sono datate 1° ottobre e riflettono come le aziende hanno interpretato margini record, guidance più forte, impegni dei clienti e esigenze di capitale immediatamente dopo il rilascio del Q4 fiscale.
|
Istituzione / Analista |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
D.A. Davidson / Gil Luria |
$2.100 |
Acquisto |
Costruttivo. 1° ottobre: Alzato da $2.000 poiché risultati record e accordi con clienti hanno supportato la durabilità degli utili. |
|
Rosenblatt / Kevin Cassidy |
$1.900 |
Acquisto |
Revisione positiva. 1° ottobre: Alzato da $1.500 poiché forza dei margini e potenziale di flusso di cassa hanno alzato le aspettative degli utili. |
|
Needham / N. Quinn Bolton |
$1.650 |
Acquisto |
Costruttivo. 1° ottobre: Mantenuto dopo risultati record Q4 e guidance che hanno rinforzato la crescita della memoria data center. |
|
TD Cowen / Krish Sankar |
$1.600 |
Acquisto |
Costruttivo. 1° ottobre: Mantenuto poiché guidance più forte ha supportato le prospettive degli utili della memoria AI. |
|
Deutsche Bank / Melissa Weathers |
$1.550 |
Acquisto |
Misurato. 1° ottobre: Mantenuto l'obiettivo segnalando debolezza dei margini e costi di incentivi più alti. |
|
RBC Capital / Srini Pajjuri |
$1.500 |
Sovraperformance |
Costruttivo. 1° ottobre: Mantenuto poiché accordi strategici hanno supportato visibilità dei ricavi pluriennale. |
|
Caso Base dell'Articolo |
$1.300 a $1.700 |
Caso Base |
Bilanciato. Assume domanda durevole del data center mentre margini e valutazione si allentano dai livelli di picco. |
|
Caso Orso dell'Articolo |
$800 |
Caso Orso |
Cauto. Assume che i prezzi della memoria si indeboliscano mentre l'alta spesa in conto capitale pesa sul flusso di cassa. |
Come Negoziare le Azioni Micron Technology (MU) su BingX
Negozia le prospettive di HBM, prezzi della memoria e margini di Micron utilizzando BingX TradFi e gli strumenti BingX AI. Poiché MU può reagire bruscamente agli aggiornamenti dei prezzi, ai piani di capacità, alla guidance e alla spesa AI, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
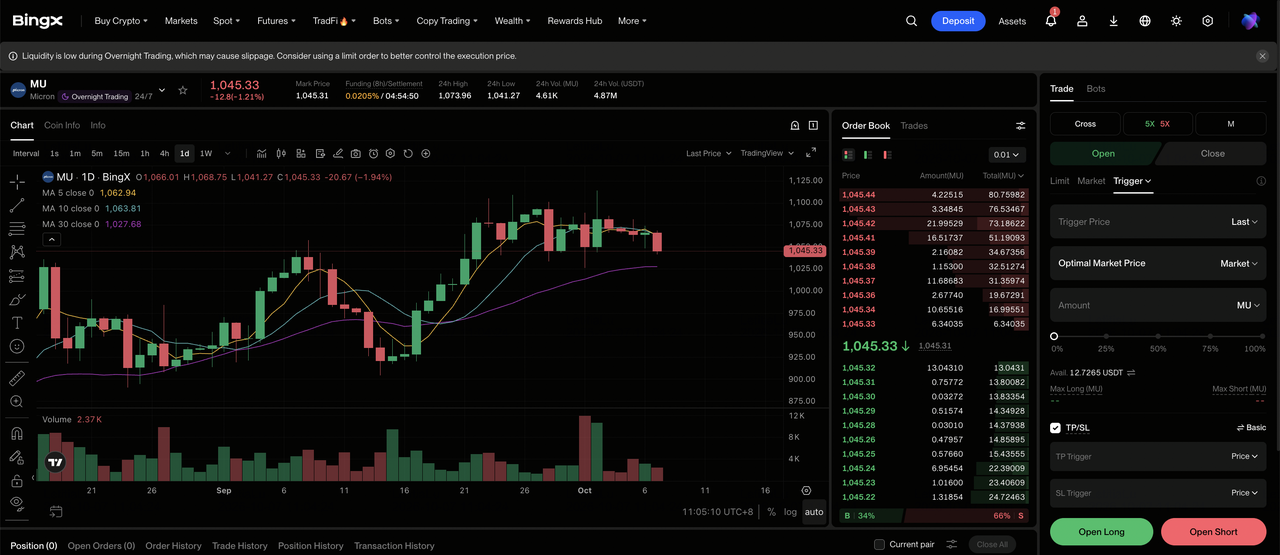
Passo 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi nel dashboard dell'exchange BingX.
Passo 2: Seleziona Micron Technology (MU). Cerca e seleziona il contratto futures perpetui MU-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la domanda di memoria AI e i margini rimangono solidi. Seleziona Apri Short se prezzi, domanda HBM o conversione di contratti si indeboliscono.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin basato sulla tua tolleranza al rischio. L'avanzamento YTD del 272,78% mostra perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito l'operazione. MU può reagire rapidamente ai prezzi della memoria, ai piani di capacità, agli impegni dei clienti e alla guidance degli utili.
I 5 Principali Rischi per le Previsioni delle Azioni Micron Technology (MU)
I risultati record non rimuovono i rischi ciclici e di valutazione di Micron. Prezzi, esecuzione, politica commerciale e espansione della capacità possono ancora influenzare materialmente gli utili anche se la domanda AI rimane forte.
- I prezzi della memoria possono ancora invertirsi: Il margine lordo non-GAAP dell'87,0% riflette offerta insolitamente ristretta e forte mix di prodotti. Se l'offerta DRAM o NAND cresce più velocemente della domanda, prezzi, ricavi e flusso di cassa potrebbero indebolirsi rapidamente.
- Le pesanti spese in conto capitale possono premere sui ritorni: Il capex fiscale 2027 è previsto superare $50 miliardi dopo $27,37 miliardi nel fiscale 2026. Sforamenti dei costi o rampe più lente potrebbero aumentare il deprezzamento prima che la nuova capacità produca ritorni adeguati.
- Le transizioni HBM comportano rischi di esecuzione: Gli acceleratori AI richiedono memoria più veloce, packaging avanzato e rigorosa qualificazione del cliente. Qualificazione ritardata, rese più deboli o cambiamenti di architettura potrebbero spostare gli ordini HBM ai concorrenti.
- La Cina e la politica commerciale rimangono importanti: Controlli sulle esportazioni, investimenti locali cinesi in memoria e restrizioni sui prodotti Micron possono influenzare mercati indirizzabili, accesso alle attrezzature e domanda dei clienti negli Stati Uniti e in Asia.
- La valutazione lascia meno spazio per delusioni: Il guadagno YTD del 272,78% di MU riflette forti aspettative per la domanda AI e gli utili futuri. Le azioni potrebbero cadere se gli upgrade delle stime rallentano, i margini si normalizzano prima del previsto, o gli investitori assegnano un multiplo più basso.
Considerazioni Finali: MU è un Buon Investimento nel 2026?
Il Q4 fiscale di Micron rafforza il caso di investimento 2026 perché la domanda guidata dall'AI si sta traducendo sia in crescita che in generazione di cassa più forte. I ricavi hanno raggiunto $54,23 miliardi, il margine lordo non-GAAP ha raggiunto l'87,0%, e il flusso di cassa operativo è salito a $43,97 miliardi. Il punto medio dei ricavi Q1 di $61,5 miliardi suggerisce anche che lo slancio si sta trasferendo nel prossimo trimestre piuttosto che terminare con un forte rapporto.
La domanda principale è se quella forza possa durare. MU è già in rialzo del 272,78% YTD, mentre Micron pianifica oltre $50 miliardi di capex FY2027. Il caso più forte dipende dal fatto che la domanda HBM rimanga ristretta, i $32 miliardi di impegni dei clienti si convertano in spedizioni e cassa, e la nuova capacità guadagni forti ritorni prima che l'offerta del settore recuperi. Se quelle condizioni si mantengono, il Caso Base da $1.300 a $1.700 rimane supportabile e il Caso Toro da $2.100 diventa più realistico. Se i prezzi si indeboliscono mentre capex e deprezzamento rimangono alti, il ribasso verso $800 diventa più facile da giustificare.
Promemoria di Rischio: La negoziazione di azioni e futures perpetui comporta rischi sostanziali, incluse perdite rapide e liquidazione quando viene utilizzata la leva. Gli obiettivi di prezzo e gli scenari sono stime analitiche, non garanzie o consigli finanziari personalizzati.
Letture Correlate
- Top Azioni di Memoria AI da Comprare nel 2026: Domanda di DRAM, HBM e Storage AI Spiegata
- Top Azioni di Memoria ad Alta Larghezza di Banda (HBM) da Comprare nel Superciclo della Memoria 2026
- Top 10 Azioni di Infrastruttura AI da Comprare nel 2026: Leader nella Produzione e Progettazione di Chip
- Top Azioni di Server AI da Comprare nel 2026: Sistemi Rack-Scale, Server GPU e Infrastruttura Server AI
- Previsioni del Prezzo NVIDIA (NVDA) 2026: La Crescita dell'Infrastruttura AI Può Spingere NVDA Verso $420?
- Previsioni del Prezzo Sandisk (SNDK) 2026: La Domanda del Data Center AI Può Spingere SNDK Verso $3.000?
