Micron Technology (MU) เป็นผู้ผลิตหน่วยความจำและหน่วยเก็บข้อมูลแบบบูรณาการที่มี DRAM, NAND, NOR flash และ solid-state drives ให้บริการแก่ศูนย์ข้อมูล, PC, สมาร์ทโฟน, ยานพาหนะ และระบบอุตสาหกรรม ธุรกิจ DRAM และ NAND ที่มีอยู่แล้วของบริษัทจัดหาให้กับตลาดคอมพิวติ้งที่หลากหลาย ในขณะที่ หน่วยความจำแบนด์วิดท์สูง (HBM) เป็นหัวใจสำคัญของการเติบโตเนื่องจากตัวเร่ง AI ต้องการแบนด์วิดท์หน่วยความจำและความจุที่มากขึ้น การวางตำแหน่งนี้ขยายการเปิดรับของ Micron ต่อ โครงสร้างพื้นฐาน AI แต่ทำให้ผลลัพธ์มีความไวต่อราคาหน่วยความจำ ต้นทุนการผลิต และรอบการขยายกำลังการผลิตที่ต้องใช้เงินทุนสูง
ไตรมาสล่าสุดแสดงให้เห็นจุดเปลี่ยนรายได้ที่นำโดย AI พร้อมกับการเพิ่มขึ้นอย่างรวดเร็วในการลงทุนใหม่ รายได้ Q4 FY2026 ของ Micron ถึง $54.23 พันล้าน เพิ่มขึ้น 379% และกระแสเงินสดจากการดำเนินงานถึง $43.97 พันล้าน กระแสเงินสดอิสระที่ปรับแล้วรวม $33.20 พันล้าน การใช้จ่ายเงินทุนที่วางแผนไว้มากกว่า $50 พันล้านสำหรับ FY2027 และข้อผูกพันจากลูกค้า $32 พันล้าน ทำให้ Micron มีเส้นทางในการขยายกำลังการผลิต HBM แม้ว่าราคาหน่วยความจำและผลตอบแทนจากแฟบใหม่จะยังคงเป็นแบบวัฏจักร
การคาดการณ์หุ้น MU สำหรับปี 2026 มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการขาดแคลนหน่วยความจำ AI และการมองเห็นสัญญา: อัตรากำไรที่สถิติสูงสุด ข้อผูกพันจากลูกค้า $32 พันล้าน ภาระผูกพันด้านประสิทธิภาพที่เหลืออยู่ประมาณ $150 พันล้าน และข้อตกลงลูกค้ายุทธศาสตร์ 26 ฉบับ อาจรักษาราคาและรายได้ไว้เหนือระดับรอบวัฏจักรหน่วยความจำในอดีต
- กรณีการทำให้วัฏจักรเป็นปกติและการใช้เงินทุนเข้มข้น: การปรับตัวขึ้น 272.78% YTD การใช้จ่ายเงินทุนปีบัญชี 2027 ที่คาดว่าจะเกิน $50 พันล้าน และความเสี่ยงของการเติบโตอุปทานในภายหลัง ทำให้มีพื้นที่เหลือน้อยสำหรับความต้องการ HBM ที่อ่อนแอลง ความล่าช้าในการดำเนินการ หรือราคาหน่วยความจำที่ต่ำลง
คู่มือนี้จะแจกแจงการคาดการณ์หุ้น MU สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอิงจากรายงานผลประกอบการ Q4 ปีบัญชีวันที่ 30 กันยายน การยื่นเอกสาร SEC และข้อมูลตลาดจนถึงวันที่ 5 ตุลาคม รวมถึง วิธีซื้อขายฟิวเจอร์สหุ้น MU บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่นักลงทุน Micron ต้องรู้ในเดือนตุลาคม 2026
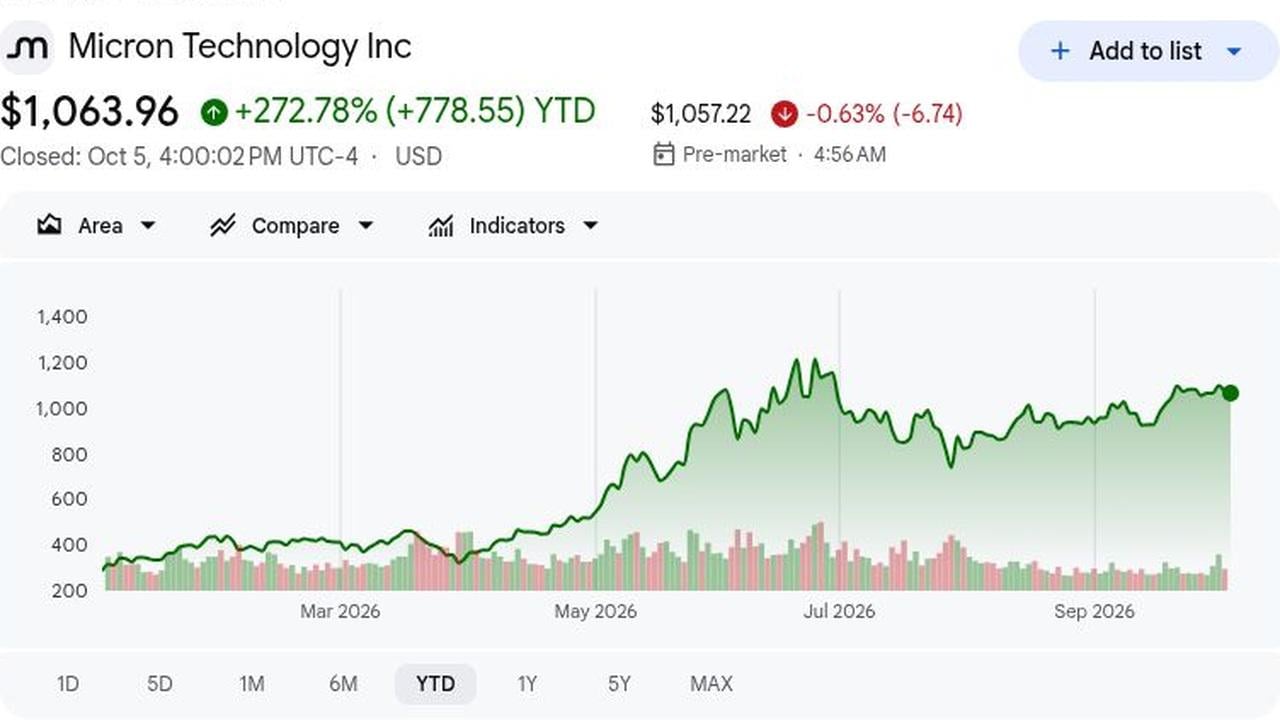
- MU ปิดที่ $1,063.96 เมื่อวันที่ 5 ตุลาคม และปรับตัวขึ้น 272.78% YTD: การปรับตัวขึ้นสะท้อนการตั้งราคาใหม่รอบ เซิร์ฟเวอร์ AI HBM และอุปทาน DRAM ที่ตึง การปรับตัวขึ้นเพิ่มเติมในตอนนี้ต้องการการอัปเกรดประมาณการ ไม่ใช่แค่สภาวะอุตสาหกรรมที่ดีขึ้น ทำให้ความคาดหวังการดำเนินงานเพิ่มขึ้นหลังจากการวิ่งในระดับประวัติศาสตร์
- รายได้ไตรมาส Q4 ปีบัญชีถึง $54.23 พันล้าน เพิ่มขึ้น 379% เปรียบเทียบปีต่อปี: รายได้เกินฉันทามติ LSEG ที่ $51.07 พันล้าน โดย $3.16 พันล้าน EPS ต่อหุ้นปรับ Non-GAAP ที่ $33.42 ก็เอาชนะประมาณการที่ติดตามที่ $31.41 โดย $2.01 ซึ่งแสดงให้เห็นว่าการเพิ่มขึ้นของความต้องการแปลงเป็นรายได้ด้วยความเร็วที่ยอดเยี่ยม
- หน่วยธุรกิจศูนย์ข้อมูลสร้างรายได้ $34.29 พันล้านใน Q4: Cloud Memory มีส่วนสนับสนุน $16.28 พันล้าน เพิ่มขึ้น 258% เปรียบเทียบปีต่อปี ขณะที่ Core Data Center ถึง $18.00 พันล้าน เทียบกับ $1.58 พันล้านเมื่อปีก่อน รวมกันแล้วคิดเป็นประมาณ 63% ของรายได้รายไตรมาส ทำให้ความต้องการโครงสร้างพื้นฐาน AI เป็นตัวขับเคลื่อนรายได้หลัก
- คำแนะนำรายได้ไตรมาส Q1 ปีบัญชีถึงจุดกึ่งกลางที่ $61.5 พันล้าน: จุดกึ่งกลางเกินฉันทามติ LSEG ที่ $57.02 พันล้าน โดย $4.48 พันล้าน มุมมอง EPS ที่ $38.15 เหนือกว่า $35.40 โดย $2.75 ขยายสัญญาณความต้องการระยะใกล้และเสริมความเชื่อมั่นของการบริหารในอนาคต
- ข้อผูกพันลูกค้าถึง $32 พันล้านและ RPO ใกล้ $150 พันล้าน: Micron กล่าวว่าข้อตกลงลูกค้ายุทธศาสตร์ 26 ฉบับครอบคลุมมากกว่า 75% ของผลผลิต FY2027 นี่ปรับปรุงการมองเห็น แม้ว่าเวลาจัดส่งและการดูดซับลูกค้าจะยังคงสำคัญเมื่อกำลังการผลิตอุตสาหกรรมขยายตัวเพิ่มเติมทั่วทุกส่วน
Micron Technology (MU) คืออะไร?
Micron Technology ออกแบบและผลิต DRAM หน่วยความจำแบนด์วิดท์สูง (HBM) NAND และ NOR flash และหน่วยเก็บข้อมูลโซลิดสเตตที่ใช้ทั่วศูนย์ข้อมูล PC สมาร์ทโฟน ยานพาหนะ และอุปกรณ์อุตสาหกรรม ในฐานะหนึ่งในผู้ผลิตหน่วยความจำแบบบูรณาการไม่กี่ราย Micron ดำเนินการโรงงานผลิตเวเฟอร์และสิ่งอำนวยความสะดวกบรรจุภัณฑ์ของตัวเอง ทำให้มีการควบคุมเทคโนโลยีและอุปทานมากขึ้น แบบจำลองการผลิตนั้นยังทำให้ธุรกิจต้องใช้เงินทุนสูงมากและมีความไวต่อผลผลิต การใช้ประโยชน์ การเปลี่ยนแปลงกระบวนการ และรอบราคาหน่วยความจำ
กลยุทธ์การเติบโตระยะยาวของ Micron มุ่งเน้นไปที่โครงสร้างพื้นฐาน AI มากขึ้นเรื่อยๆ HBM และ DRAM ขั้นสูงสนับสนุนแพลตฟอร์มตัวเร่งและเซิร์ฟเวอร์ ขณะที่ SSD ความจุสูงรองรับความต้องการพื้นที่เก็บข้อมูลคลาวด์ ข้อตกลงหลายปีกับ Anthropic Ford และ General Motors สนับสนุนการมองเห็นความต้องการ ขณะที่หน่วยความจำ Micron ยังได้รับการออกแบบเข้าไปใน NVIDIA แพลตฟอร์มตัวเร่งด้วย ในด้านอุปทาน Micron วางแผนการลงทุนการผลิตและการวิจัยในสหรัฐฯ มากกว่า $250 พันล้านจนถึงปี 2035 และมีข้อตกลงเวเฟอร์ซิลิคอน 10 ปีกับ GlobalWafers แม้ว่าแฟบใหม่และกำลังการผลิตบรรจุภัณฑ์จะยังคงต้องใช้เวลาหลายปีในการรับรองและขยายตัว
อ่านเพิ่มเติม: การคาดการณ์ราคา NVIDIA (NVDA) ปี 2026: การเติบโตโครงสร้างพื้นฐาน AI ขับเคลื่อน NVDA ไปสู่ $420 ได้หรือไม่?
ภาพรวมผลประกอบการ Micron Technology (MU) Q4 FY2026: รายได้สถิติสูงสุดและแนวโน้ม Q1 ที่แข็งแกร่ง
Micron ส่งมอบรายได้ไตรมาส Q4 ปีบัญชี $54.23 พันล้าน เพิ่มขึ้น 379% EPS ปรับ Non-GAAP $33.42 และอัตรากำไรขั้นต้นปรับ Non-GAAP 87.0% รายได้เอาชนะฉันทามติ LSEG ที่ $51.07 พันล้าน โดย $3.16 พันล้าน จุดกึ่งกลาง Q1 ที่ $61.5 พันล้านเกินฉันทามติที่ $57.02 พันล้าน โดย $4.48 พันล้าน
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Micron Technology (MU) Q4 FY2026: การเติบโตของรายได้ 379% และการเอาชนะ Q1 สนับสนุนการปรับตัวขึ้น 3.03%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q4 FY2026 |
$51.07B |
$54.23B |
เอาชนะ. $3.16B เหนือฉันทามติ LSEG; เพิ่มขึ้น 379% YoY. |
|
Q4 non-GAAP diluted EPS |
$31.41 |
$33.42 |
เอาชนะ. $2.01 เหนือประมาณการที่อ้างถึง และเพิ่มขึ้นจาก $3.03 เมื่อปีก่อน. |
|
Q4 GAAP diluted EPS |
— |
$32.87 |
ขยายตัว. เพิ่มขึ้นจาก $2.83 ใน Q4 FY2025. |
|
Q4 GAAP net income |
— |
$37.70B |
ขยายตัว. เพิ่มขึ้นจาก $3.20B เมื่อปีก่อน. |
|
Q4 non-GAAP gross margin |
— |
87.00% |
ขยายตัว. เพิ่มขึ้นจาก 45.7% เมื่อปีก่อน. |
|
Q4 operating cash flow |
— |
$43.97B |
ปรับปรุง. เพิ่มขึ้นจาก $5.73B ใน Q4 FY2025. |
|
Q4 adjusted free cash flow |
— |
$33.20B |
บวก. ให้เงินทุนการลงทุนขณะที่สภาพคล่องเพิ่มขึ้น. |
|
รายได้ Cloud Memory |
— |
$16.28B |
เติบโต. เพิ่มขึ้น 258% จาก $4.54B เมื่อปีก่อน. |
|
รายได้ Core Data Center |
— |
$18.00B |
เร่งตัว. เพิ่มขึ้นจาก $1.58B เมื่อปีก่อน. |
|
รายได้ Mobile and Client |
— |
$13.11B |
ฟื้นตัว. เพิ่มขึ้นจาก $3.76B เมื่อปีก่อน. |
|
รายได้ Automotive and Embedded |
— |
$6.82B |
ฟื้นตัว. เพิ่มขึ้นจาก $1.43B เมื่อปีก่อน. |
|
แนวโน้มรายได้ Q1 FY2027 |
$57.02B |
$61.5B ± $1.5B |
เหนือกว่า. จุดกึ่งกลางเกินฉันทามติ LSEG โดย $4.48B. |
|
แนวโน้ม Q1 FY2027 non-GAAP EPS |
$35.40 |
$38.15 ± $1.00 |
เหนือกว่า. จุดกึ่งกลางเกินฉันทามติโดย $2.75. |
|
แนวโน้ม Q1 FY2027 non-GAAP gross-margin |
— |
ประมาณ 86.25% |
แข็งแกร่ง. คำแนะนำยังคงใกล้ระดับสถิติ Q4. |
- รายได้ $54.23 พันล้านเติบโต 379% และเกินฉันทามติ: อุปทาน DRAM และ NAND ที่ตึง สัดส่วน HBM ที่เพิ่มขึ้นและความต้องการศูนย์ข้อมูลที่แข็งแกร่งขึ้น แสดงให้เห็นว่าการเติบโตมาจากทั้งราคาและการจัดส่ง การสนับสนุนที่กว้างลดการพึ่งพาตลาดปลายทางใดตลาดหนึ่ง
- EPS ปรับ Non-GAAP ถึง $33.42 เอาชนะประมาณการที่ติดตาม $31.41: EPS ปรับ Non-GAAP มากกว่าสิบเท่าของ $3.03 เมื่อปีก่อน กำไรสุทธิ GAAP ที่ $37.70 พันล้าน ยืนยันความสามารถในการทำกำไรขยายเกินการปรับ non-GAAP ซึ่งเป็นการตรวจสอบคุณภาพรายได้ที่สำคัญ
- ธุรกิจศูนย์ข้อมูลกลายเป็นเครื่องยนต์การเติบโตหลัก: Cloud Memory โพสต์ $16.28 พันล้าน เพิ่มขึ้น 258% ขณะที่ Core Data Center ถึง $18.00 พันล้าน เทียบกับ $1.58 พันล้าน โครงสร้างพื้นฐาน AI ตอนนี้ขับเคลื่อนรายได้มากกว่ารอบหน่วยความจำแบบดั้งเดิม ขยายส่วนผสมของความต้องการลูกค้า
- การสร้างเงินสดขยายตัวควบคู่กับอัตรากำไรขั้นต้น: กระแสเงินสดจากการดำเนินงานถึง $43.97 พันล้าน และกระแสเงินสดอิสระที่ปรับแล้ว $33.20 พันล้าน ยอดคงเหลือเงินสดและการลงทุน $73.48 พันล้าน สามารถให้เงินทุนโหนดล้ำหน้า ห้องสะอาด และการบรรจุ HBM นอกจากนี้ยังเหลือที่ว่างในการดูดซับต้นทุนก่อสร้าง
- คำแนะนำปีบัญชี Q1 ขยายโมเมนตัมรายได้: จุดกึ่งกลางรายได้ $61.5 พันล้าน และ EPS ปรับ Non-GAAP $38.15 เกินฉันทามติโดย $4.48 พันล้าน และ $2.75 แนวโน้มอัตรากำไร 86.25% ส่งสัญญาณการปกติเล็กน้อยจาก Q4 ขณะที่ยังคงยกระดับในอดีต
แนวโน้มการลงทุน Micron Technology (MU) ปี 2026: กรณี Bull $2,100 เทียบกับกรณี Bear $800
แนวโน้ม Micron ปี 2026 ขึ้นอยู่กับว่าความต้องการที่ขับเคลื่อนโดย AI สำหรับ HBM, DRAM เซิร์ฟเวอร์ และ NAND ศูนย์ข้อมูล สามารถอยู่ข้างหน้าอุปทานใหม่ในขณะที่ข้อผูกพันลูกค้ารายใหญ่แปลงเป็นรายได้ Upside มาจากอุปทานหน่วยความจำที่ตึง การมองเห็นสัญญาที่แข็งแกร่ง และอัตรากำไรที่ยั่งยืน ขณะที่การเติบโตกำลังการผลิตที่เร็วขึ้น ราคาที่อ่อนแอลง และการใช้จ่ายเงินทุนหนัก ยังคงเป็นความเสี่ยงหลัก
กรณี Bull: อุปทานหน่วยความจำ AI ที่ตึงผลัก MU ไปสู่ $2,100
กรณี Bull สมมติว่า HBM, DRAM เซิร์ฟเวอร์ และ NAND ศูนย์ข้อมูล ยังคงมีอุปทานไม่เพียงพอ ขณะที่ข้อตกลงลูกค้ายุทธศาสตร์ 26 ฉบับแปลงเป็นการจัดส่ง ด้วยผลผลิตปีบัญชี 2027 ที่ผูกพันมากกว่า 75% และ RPO ใกล้ $150 พันล้าน Micron อาจรักษาอัตรากำไรไว้เหนือค่าเฉลี่ยรอบวัฏจักรในอดีตได้
การเคลื่อนไหวไปสู่ $2,100 จะต้องการการอัปเกรดรายได้เพิ่มเติม การรับรอง HBM ต่อเนื่อง และอุปทานอุตสาหกรรมที่มีระเบียบวินัย การแปลงข้อผูกพันลูกค้า $32 พันล้านเป็นเงินฝากและรายได้ ควบคู่กับกระแสเงินสดอิสระที่แข็งแกร่งแม้จะมีการใช้จ่ายเงินทุนที่คาดว่าจะเกิน $50 พันล้านในปีบัญชี 2027 จะเสริมแกร่งกรณีนี้
กรณี Base: ข้อผูกพันลูกค้าที่แข็งแกร่งรักษา MU ไว้ระหว่าง $1,300 และ $1,700
กรณี Base สมมติว่าความต้องการหน่วยความจำ AI ยังคงแข็งแกร่ง แต่ราคาและอัตรากำไรขั้นต้นเป็นปกติจากระดับ Q4 ปีบัญชีที่ยอดเยี่ยม ข้อตกลงยุทธศาสตร์และผลผลิตที่ผูกพันสนับสนุนการมองเห็น ขณะที่การใช้จ่ายเงินทุนที่สูงขึ้น ค่าเสื่อมราคา และอุปทานที่เพิ่มขึ้นเป็นระยะ จำกัดการเร่งรายได้เพิ่มเติม
MU อาจซื้อขายส่วนใหญ่ระหว่าง $1,300 และ $1,700 หากการจัดส่ง HBM ยังคงเสถียร การเติบโตศูนย์ข้อมูลยังคง และอัตรากำไรขั้นต้นอยู่ใกล้คำแนะนำ การอัปเกรดประมาณการที่ช้าลงจะจำกัดการเคลื่อนไหวไปสู่เป้าหมายสูงสุด
กรณี Bear: ราคาหน่วยความจำที่อ่อนแอลงดึง MU ไปสู่ $800
กรณี Bear สมมติว่าการเพิ่มกำลังการผลิต AI ชзамедล อุปทาน HBM ที่แข่งขันขยายตัวเร็วขึ้น หรือราคา DRAM และ NAND ดั้งเดิมอ่อนแอลง ค่าเสื่อมราคาที่เพิ่มขึ้นและภาระผูกพันการดำเนินงานจะกดดันรายได้และกระแสเงินสดอิสระเมื่ออัตรากำไรขั้นต้นถอยหลังจาก 87.0%
การเคลื่อนไหวไปสู่ $800 จะกลายเป็นไปได้มากขึ้นหากข้อผูกพันลูกค้าล่าช้า คำแนะนำปีบัญชี 2027 ถูกตัด หรือการใช้จ่ายเงินทุนยังคงสูงแม้จะมีความต้องการที่อ่อนแอลง ประมาณการล่วงหน้าที่ต่ำลงและการบีบอัดมูลค่าหลังการปรับตัวขึ้น 272.78% YTD จะเพิ่มแรงกดดันเพิ่มเติม
การคาดการณ์ราคาหุ้น MU สำหรับปี 2026 โดยนักวิเคราะห์วอลล์สตรีท
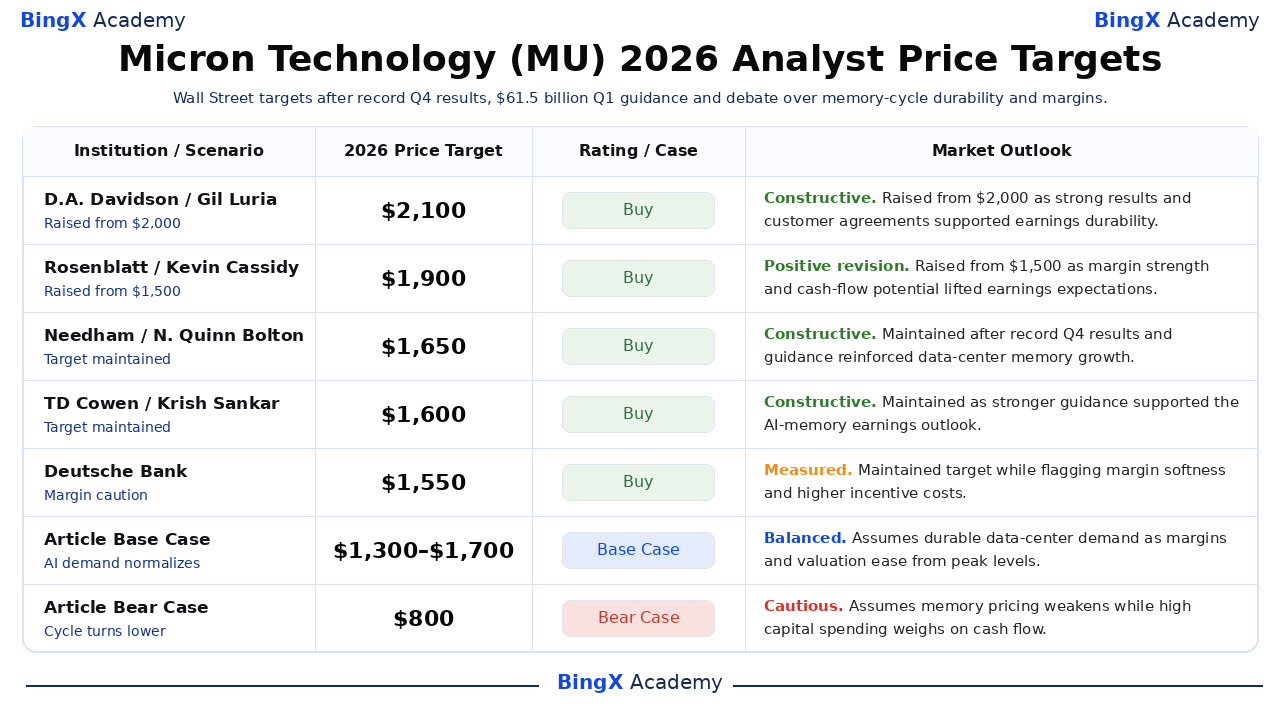
เป้าหมายนักวิเคราะห์หลังผลประกอบการยังคงเหนือการปิดของ Micron เมื่อวันที่ 5 ตุลาคมอย่างดี แต่พวกเขายังครอบคลุมช่วงที่มีความหมาย การดำเนินการที่เลือกด้านล่างเป็นวันที่ 1 ตุลาคม และสะท้อนว่าบริษัทตีความอัตรากำไรสถิติ คำแนะนำที่แข็งแกร่ง ข้อผูกพันลูกค้า และความต้องการเงินทุนอย่างไรทันทีหลังจากการเผยแพร่ Q4 ปีบัญชี
|
สถาบัน / นักวิเคราะห์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
แนวโน้มตลาด |
|
D.A. Davidson / Gil Luria |
$2,100 |
ซื้อ |
สร้างสรรค์. 1 ตุลาคม: เพิ่มขึ้นจาก $2,000 เนื่องจากผลลัพธ์สถิติและข้อตกลงลูกค้าสนับสนุนความคงทนของรายได้. |
|
Rosenblatt / Kevin Cassidy |
$1,900 |
ซื้อ |
การแก้ไขเชิงบวก. 1 ตุลาคม: เพิ่มขึ้นจาก $1,500 เนื่องจากความแข็งแกร่งของอัตรากำไรและศักยภาพกระแสเงินสดเพิ่มความคาดหวังรายได้. |
|
Needham / N. Quinn Bolton |
$1,650 |
ซื้อ |
สร้างสรรค์. 1 ตุลาคม: รักษาหลังจากผลลัพธ์ Q4 สถิติและคำแนะนำเสริมการเติบโตหน่วยความจำศูนย์ข้อมูล. |
|
TD Cowen / Krish Sankar |
$1,600 |
ซื้อ |
สร้างสรรค์. 1 ตุลาคม: รักษาเนื่องจากคำแนะนำที่แข็งแกร่งขึ้นสนับสนุนแนวโน้มรายได้หน่วยความจำ AI. |
|
Deutsche Bank / Melissa Weathers |
$1,550 |
ซื้อ |
วัดผล. 1 ตุลาคม: รักษาเป้าหมายขณะปักธงความอ่อนแอของอัตรากำไรและต้นทุนจูงใจที่สูงขึ้น. |
|
RBC Capital / Srini Pajjuri |
$1,500 |
เหนือกว่าประสิทธิภาพ |
สร้างสรรค์. 1 ตุลาคม: รักษาเนื่องจากข้อตกลงยุทธศาสตร์สนับสนุนการมองเห็นรายได้หลายปี. |
|
กรณี Base ของบทความ |
$1,300 ถึง $1,700 |
กรณี Base |
สมดุล. สมมติความต้องการศูนย์ข้อมูลที่ยั่งยืนเมื่ออัตรากำไรและมูลค่าผ่อนคลายจากระดับสูงสุด. |
|
กรณี Bear ของบทความ |
$800 |
กรณี Bear |
ระมัดระวัง. สมมติราคาหน่วยความจำอ่อนแอลงขณะที่การใช้จ่ายเงินทุนสูงกดดันกระแสเงินสด. |
วิธีซื้อขายหุ้น Micron Technology (MU) บน BingX
ซื้อขาย HBM ราคาหน่วยความจำ และแนวโน้มอัตรากำไรของ Micron โดยใช้ BingX TradFi และ เครื่องมือ BingX AI เนื่องจาก MU สามารถตอบสนองอย่างรุนแรงต่อการอัปเดตราคา แผนกำลังการผลิต คำแนะนำ และการใช้จ่าย AI ผู้ซื้อขายควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
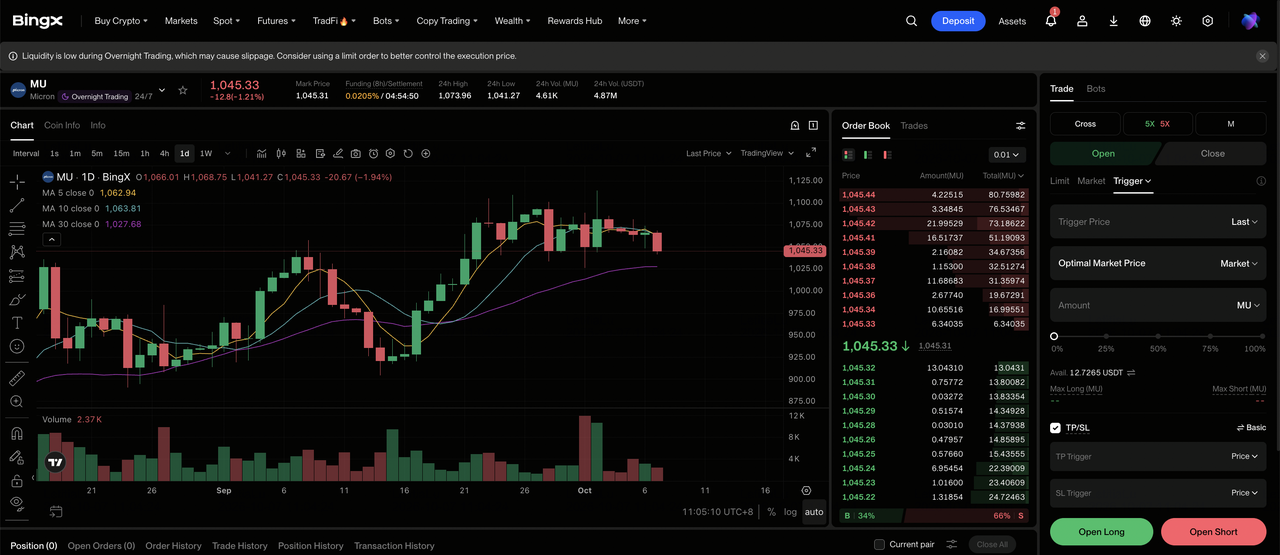
ขั้นตอนที่ 1: เข้าถึง BingX TradFi. สมัครสมาชิก และไปยังส่วน TradFi เฉพาะในแดชบอร์ด BingX exchange
ขั้นตอนที่ 2: เลือก Micron Technology (MU). ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร MU-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ. เลือก Open Long หากความต้องการหน่วยความจำ AI และอัตรากำไรยังคงแข็งแกร่ง เลือก Open Short หากราคา ความต้องการ HBM หรือการแปลงสัญญาอ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น. เลือก Isolated หรือ Cross-Margin ตามความทนต่อความเสี่ยงของคุณ การปรับตัวขึ้น 272.78% YTD แสดงให้เห็นว่าทำไมเลเวอเรจที่อนุรักษ์นิยมและการจัดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงอย่างเข้มงวด. ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย MU สามารถตอบสนองอย่างรวดเร็วต่อราคาหน่วยความจำ แผนกำลังการผลิต ข้อผูกพันลูกค้า และคำแนะนำรายได้
5 ความเสี่ยงอันดับต้นต่อการคาดการณ์หุ้น Micron Technology (MU)
ผลลัพธ์สถิติไม่ได้ขจัดความเสี่ยงแบบวัฏจักรและมูลค่าของ Micron ราคา การดำเนินการ นโยบายการค้า และการขยายกำลังการผลิต ยังสามารถส่งผลกระทบต่อรายได้อย่างมีนัยสำคัญแม้ว่าความต้องการ AI จะยังคงแข็งแกร่ง
- ราคาหน่วยความจำยังสามารถย้อนกลับได้: อัตรากำไรขั้นต้นปรับ Non-GAAP 87.0% สะท้อนอุปทานที่ตึงผิดปกติและส่วนผสมผลิตภัณฑ์ที่แข็งแกร่ง หากอุปทาน DRAM หรือ NAND เติบโตเร็วกว่าความต้องการ ราคา รายได้ และกระแสเงินสดอาจอ่อนแอลงอย่างรวดเร็ว
- การใช้จ่ายเงินทุนหนักสามารถกดดันผลตอบแทน: การใช้จ่ายเงินทุนปีบัญชี 2027 คาดว่าจะเกิน $50 พันล้านหลังจาก $27.37 พันล้านในปีบัญชี 2026 ต้นทุนที่เกินประมาณการหรือการขยายตัวที่ช้าลงอาจเพิ่มค่าเสื่อมราคาก่อนที่กำลังการผลิตใหม่จะผลิตผลตอบแทนที่เพียงพอ
- การเปลี่ยน HBM มีความเสี่ยงในการดำเนินการ: ตัวเร่ง AI ต้องการหน่วยความจำที่เร็วขึ้น การบรรจุขั้นสูง และการรับรองลูกค้าที่เข้มงวด การรับรองที่ล่าช้า ผลผลิตที่อ่อนแอลง หรือการเปลี่ยนสถาปัตยกรรมอาจเปลี่ยนคำสั่งซื้อ HBM ไปยังคู่แข่ง
- จีนและนโยบายการค้ายังคงสำคัญ: การควบคุมการส่งออก การลงทุนหน่วยความจำจีนในท้องถิ่น และข้อจำกัดต่อผลิตภัณฑ์ Micron สามารถส่งผลต่อตลาดที่เข้าถึงได้ การเข้าถึงอุปกรณ์ และความต้องการลูกค้าทั่วสหรัฐฯ และเอเชีย
- มูลค่าเหลือที่ว่างน้อยลงสำหรับความผิดหวัง: กำไร YTD 272.78% ของ MU สะท้อนความคาดหวังที่แข็งแกร่งต่อความต้องการ AI และรายได้ในอนาคต หุ้นอาจลดลงหากการอัปเกรดประมาณการชะลอตัว อัตรากำไรเป็นปกติเร็วกว่าที่คาดหวัง หรือนักลงทุนให้ตัวคูณที่ต่ำลง
ความคิดสุดท้าย: MU เป็นการลงทุนที่ดีในปี 2026 หรือไม่?
Q4 ปีบัญชีของ Micron เสริมความแข็งแกร่งให้กับกรณีการลงทุนปี 2026 เนื่องจากความต้องการที่ขับเคลื่อนโดย AI กำลังแปลงเป็นทั้งการเติบโตและการสร้างเงินสดที่แข็งแกร่งขึ้น รายได้ถึง $54.23 พันล้าน อัตรากำไรขั้นต้นปรับ Non-GAAP ถึง 87.0% และกระแสเงินสดจากการดำเนินงานเพิ่มขึ้นเป็น $43.97 พันล้าน จุดกึ่งกลางรายได้ Q1 ที่ $61.5 พันล้านยังชี้ให้เห็นว่าโมเมนตัมกำลังพาไปสู่ไตรมาสหน้าแทนที่จะจบลงด้วยรายงานที่แข็งแกร่งหนึ่งรายงาน
คำถามหลักคือความแข็งแกร่งนั้นจะอยู่ได้นานแค่ไหน MU เพิ่มขึ้นไป 272.78% YTD แล้ว ขณะที่ Micron วางแผนใช้จ่ายเงินทุน FY2027 มากกว่า $50 พันล้าน กรณีที่แข็งแกร่งขึ้นขึ้นอยู่กับความต้องการ HBM ที่ยังคงตึง ข้อผูกพันลูกค้า $32 พันล้านแปลงเป็นการจัดส่งและเงินสด และกำลังการผลิตใหม่ได้รับผลตอบแทนที่แข็งแกร่งก่อนที่อุปทานอุตสาหกรรมจะตามทัน หากเงื่อนไขเหล่านั้นยังคงอยู่ กรณี Base $1,300 ถึง $1,700 ยังคงสนับสนุนได้และกรณี Bull $2,100 กลายเป็นความเป็นจริงมากขึ้น หากราคาอ่อนแอลงในขณะที่การใช้จ่ายเงินทุนและค่าเสื่อมราคาอยู่ในระดับสูง การลดลงไปสู่ $800 ก็ง่ายต่อการชี้แจง
การเตือนความเสี่ยง: การซื้อขายหุ้นและฟิวเจอร์สถาวรเกี่ยวข้องกับความเสี่ยงที่สำคัญ รวมถึงการสูญเสียอย่างรวดเร็วและการล้างสถานะเมื่อใช้เลเวอเรจ เป้าหมายราคาและสถานการณ์เป็นประมาณการเชิงวิเคราะห์ ไม่ใช่การรับประกันหรือคำแนะนำทางการเงินส่วนบุคคล
การอ่านที่เกี่ยวข้อง
- หุ้นหน่วยความจำ AI ยอดนิยมที่ควรซื้อในปี 2026: อธิบายความต้องการ DRAM, HBM และพื้นที่เก็บข้อมูล AI
- หุ้นหน่วยความจำแบนด์วิดท์สูง (HBM) ยอดนิยมที่ควรซื้อใน Memory Supercycle ปี 2026
- 10 หุ้นโครงสร้างพื้นฐาน AI อันดับต้นที่ควรซื้อในปี 2026: ผู้นำการผลิตและออกแบบชิป
- หุ้นเซิร์ฟเวอร์ AI ยอดนิยมที่ควรซื้อในปี 2026: ระบบ Rack-Scale เซิร์ฟเวอร์ GPU และโครงสร้างพื้นฐานเซิร์ฟเวอร์ AI
- การคาดการณ์ราคา NVIDIA (NVDA) ปี 2026: การเติบโตโครงสร้างพื้นฐาน AI ขับเคลื่อน NVDA ไปสู่ $420 ได้หรือไม่?
- การคาดการณ์ราคา Sandisk (SNDK) ปี 2026: ความต้องการศูนย์ข้อมูล AI ดัน SNDK ไปสู่ $3,000 ได้หรือไม่?
