Credo Technology (CRDO) เป็นบริษัทเซมิคอนดักเตอร์แบบไม่มีโรงงาน (fabless) เซมิคอนดักเตอร์ ที่ออกแบบการเชื่อมต่อทองแดงและออปติคัลความเร็วสูงสำหรับดาต้าเซ็นเตอร์ สายเคเบิลไฟฟ้าแบบแอคทีฟ (AEC) ออปติคัลทรานซีเวอร์ DSP คอมโพเนนต์ซิลิคอนโฟโตนิกส์ รีไทเมอร์และซอฟต์แวร์เชื่อมต่อแอกเซลเลอเรเตอร์ เซิร์ฟเวอร์และสวิตช์ รายได้ขึ้นอยู่กับลูกค้าที่แปลงการออกแบบเป็นการปรับใช้ เชื่อมโยงการเติบโตกับการใช้จ่ายโครงสร้างพื้นฐาน AI การรับรองผลิตภัณฑ์และตารางเวลาของไฮเปอร์สเกลเลอร์
ไตรมาสล่าสุดแสดงให้เห็น การเติบโตของการเชื่อมต่อ AI ควบคู่ไปกับความกดดันจากการเพิ่มขึ้นของออปติคัล รายได้ Q1 FY2027 ของ Credo ถึง $479.0 ล้าน เพิ่มขึ้น 114.7% และมาร์จิ้นขั้นต้นที่ไม่ใช่ GAAP อยู่ที่ 68.0% ในขณะที่มาร์จิ้นขั้นต้น GAAP ลดลงเหลือ 64.5% เงินสดและการลงทุนระยะสั้นรวม $764.3 ล้าน ให้ Credo มีแนวทางในการดำเนินการตามเป้าหมายรายได้ออปติคัลเกิน $600 ล้าน FY2027 ของฝ่ายจัดการ แม้ว่าระยะเวลาการจัดส่งและความเข้มข้นของลูกค้าจะทำให้การเพิ่มขึ้นนั้นมีความเสี่ยง
การพยากรณ์หุ้น CRDO สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่มุมมองที่แข่งขันกันสองแบบ:
- กรณีการขยายตัวของออปติคัล: เป้าหมายรายได้ออปติคัล FY2027 เกิน $600 ล้านของ Credo และแผนผลิตภัณฑ์ 1.6T เพิ่มเครื่องยนต์การเติบโตที่สองให้กับ AEC ทำให้บริษัทมีวิธีมากขึ้นในการมีส่วนร่วมเมื่อคลัสเตอร์ AI ขยายตัว
- กรณีการดำเนินการและการประเมินมูลค่า: ลูกค้าปลายทางเพียงรายเดียวคิดเป็น 43% ของรายได้ Q1 มาตรการมาร์จิ้นอ่อนแอลงตามลำดับ และความล่าช้าใดๆ ในโปรแกรมไฮเปอร์สเกลเลอร์สามารถท้าทายการประเมินมูลค่าที่สร้างขึ้นจากการเติบโตอย่างรวดเร็วต่อเนื่อง
คู่มือนี้แจกแจงการพยากรณ์หุ้น CRDO สถานการณ์ราคา 2026 ความเสี่ยงหลักและมุมมองนักวิเคราะห์ โดยอิงจากการเปิดเผยผลประกอบการ Q1 FY2027 วันที่ 1 กันยายนของ Credo การยื่นรายงานรายไตรมาสวันที่ 1 สิงหาคมและข้อมูลตลาดถึงวันที่ 5 ตุลาคม รวมถึง วิธีการเทรด CRDO stock futures บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Credo Technology ที่ควรรู้ในเดือนตุลาคม 2026
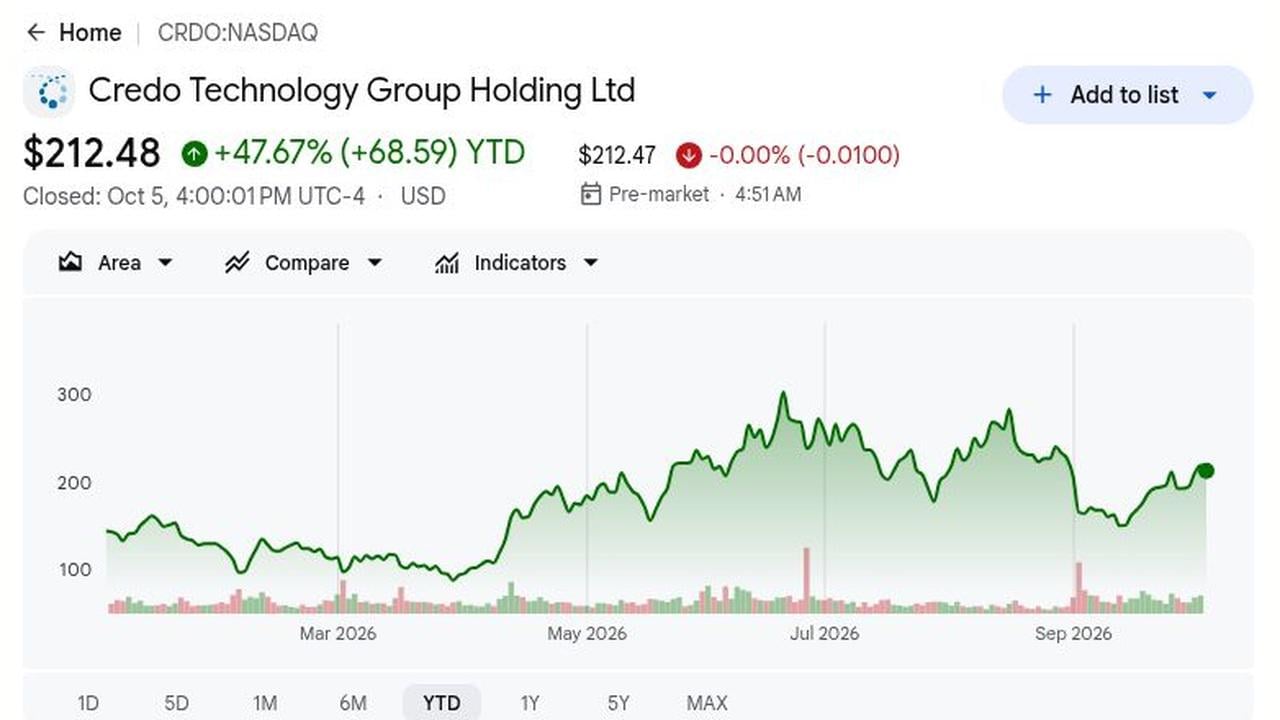
- CRDO ปิดที่ $212.48 ในวันที่ 5 ตุลาคม เพิ่มขึ้น 47.67% YTD: หุ้นอยู่ต่ำกว่าจุดสูงสุด $308.67 ถึง 31.2% แสดงให้เห็นว่านักลงทุนปรับราคาความเสี่ยงในการดำเนินการแม้ว่ารายได้การเชื่อมต่อ AI จะเติบโต นี่ยังคงเป็นข้อมูลอ้างอิงที่ผันผวน ไม่ใช่การพยากรณ์
- รายได้ Q1 FY2027 เพิ่มขึ้น 114.7% เป็น $479.0 ล้าน: รายได้เกินฉันทามติ $471.71 ล้าน $7.29 ล้านและเติบโต 9.6% ตามลำดับ สิ่งนี้ยืนยันอุปสงค์ แต่ทำให้ความทนทานของ AEC ไม่แน่นอนเมื่อออปติกส์ขยายไปสู่การออกแบบเครือข่ายไฮเปอร์สเกลมากขึ้น
- EPS ที่ไม่ใช่ GAAP ถึง $1.20 เพิ่มขึ้นจาก $0.52 ปีก่อน: GAAP EPS อยู่ที่ $0.67 และกำไรสุทธิเพิ่มขึ้นเป็นสองเท่าเป็น $129.4 ล้านจาก $63.4 ล้าน ยอดขายกำลังเข้าถึงกำไร แม้ว่าส่วนผสมและต้นทุนยังสามารถเปลี่ยนแปลงได้อย่างรวดเร็ว
- คำแนะนำรายได้ Q2 บ่งบอกถึงการเพิ่มขึ้นตามลำดับอีก 10.6%: Credo คาดหวัง $525 ล้านถึง $535 ล้าน จุดกลาง $530 ล้านเมื่อเทียบกับ $479.0 ล้านของ Q1 และสูงกว่าฉันทามติ $514.7 ล้าน ตั้งเกณฑ์ที่สูงขึ้นสำหรับรายงานครั้งถัดไป
- รายได้ออปติคัลมีเป้าหมายเกิน $600 ล้านใน FY2027: ฝ่ายจัดการคาดหวัง ZeroFlap optics, PICs และ DSPs แต่ละอย่างเกิน $100 ล้าน และนำเสนอการเชื่อมต่อ 1.6T ที่ ECOC 2026 การรับรองและการปรับใช้ของลูกค้าต้องแปลงเป้าหมายเหล่านี้เป็นยอดขายที่รายงานเพื่อรักษากรณีการเติบโตและการมีส่วนร่วมที่มีความหมายในระดับใหญ่
Credo Technology (CRDO) คืออะไร?
Credo Technology Group ออกแบบชิปและระบบการเชื่อมต่อความเร็วสูงที่ย้ายข้อมูลภายในและระหว่างเซิร์ฟเวอร์ แอกเซลเลอเรเตอร์ AI และเน็ตเวิร์กสวิตช์ พอร์ตโฟลิโอประกอบด้วยสายเคเบิลไฟฟ้าแบบแอคทีฟ (AEC) ออปติคัลทรานซีเวอร์ โปรเซสเซอร์สัญญาณดิจิทัล คอมโพเนนต์ซิลิคอนโฟโตนิกส์ รีไทเมอร์ และซอฟต์แวร์วินิจฉัย AEC จัดการการเชื่อมโยงระยะใกล้ที่ประสิทธิภาพพลังงานและคุณภาพสัญญาณสำคัญ ขณะที่ผลิตภัณฑ์ออปติคัลรองรับการเชื่อมต่อที่ยาวขึ้นในเครือข่ายดาต้าเซ็นเตอร์ขนาดใหญ่ Credo เป็นแบบไม่มีโรงงาน ดังนั้นจึงออกแบบเทคโนโลยีและพึ่งพาพันธมิตรการผลิตภายนอก โดยการเติบโตเชื่อมโยงกับการชนะการออกแบบ การรับรองลูกค้า และการปรับใช้ขนาดใหญ่
กลยุทธ์ระยะยาวของ Credo คือการขยายจาก AEC ไปสู่แพลตฟอร์มการเชื่อมต่อไฟฟ้าและออปติคัลที่กว้างขึ้นสำหรับ ดาต้าเซ็นเตอร์ AI ZeroFlap AEC รองรับการเชื่อมโยงระยะใกล้ ขณะที่ออปติคัลทรานซีเวอร์ DSP และคอมโพเนนต์ซิลิคอนโฟโตนิกส์ตอบสนองการเติบโตแบนด์วิดธ์จาก 800G สู่ 1.6T การเข้าซื้อกิจการ DustPhotonics เพิ่มเทคโนโลยีวงจรรวมโฟโตนิก ให้ Credo ควบคุมมากขึ้นในการประมวลผลสัญญาณและการเชื่อมต่อออปติคัล ผลิตภัณฑ์สามารถให้บริการทั้งการเชื่อมโยงขยายขึ้นภายในระบบ AI และเครือข่ายขยายออกระหว่าง เซิร์ฟเวอร์ และแรค โดยการเติบโตระยะยาวขึ้นอยู่กับโปรแกรมลูกค้าที่เปลี่ยนจากการรับรองสู่การผลิตซ้ำ
อ่านเพิ่มเติม: หุ้นเครือข่าย AI ชั้นนำ 2026: AI Fabric, สวิตช์, ทองแดง, ไฟเบอร์, และการเชื่อมต่อออปติกส์
ภาพรวมผลประกอบการ Q1 FY2027 ของ Credo Technology (CRDO): รายได้สถิติใหม่และคำแนะนำ Q2 ที่แข็งแกร่งสนับสนุนการเติบโตของออปติคัล
Credo รายงานรายได้ Q1 สถิติใหม่ที่ $479.0 ล้าน เพิ่มขึ้น 114.7% และ EPS ปรับแล้วที่ $1.20 เทียบกับ $1.17 ที่คาดหวัง คำแนะนำ Q2 บ่งบอกถึงการเติบโต 10.6% ตามลำดับ ขณะที่เป้าหมายออปติคัล FY2027 เกิน $600 ล้าน แต่มาร์จิ้น GAAP 64.5% และการขายทิ้งหลังการเปิดเผยแสดงให้เห็นว่านักลงทุนยังต้องการการแปลงออปติคัลที่มีกำไร
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ผลประหลาดใจ |
|
รายได้ Q1 FY2027 |
ฉันทามติ $471.71M |
$479.00M |
เกิน $7.29M เหนือฉันทามติ; เพิ่มขึ้น 114.7% YoY |
|
EPS ปรับแล้วต่อหุ้น Q1 ที่ไม่ใช่ GAAP |
ฉันทามติ $1.17 |
$1.20 |
เกิน สามเซนต์เหนือฉันทามติและเพิ่มขึ้นจาก $0.52 |
|
EPS ปรับแล้วต่อหุ้น Q1 GAAP |
$0.34 ปีก่อน |
$0.67 |
ดีขึ้น เกือบเพิ่มขึ้นเป็นสองเท่าเนื่องจากกำไรสุทธิ GAAP ถึง $129.4M |
|
มาร์จิ้นขั้นต้น Q1 GAAP |
67.4% ปีก่อน |
64.50% |
ลดลง หดตัว 2.9 เปอร์เซ็นต์พอยต์ YoY |
|
มาร์จิ้นขั้นต้น Q1 ที่ไม่ใช่ GAAP |
68.3% ใน Q4 FY2026 |
68.00% |
มั่นคง ลดลง 0.3 พอยต์ตามลำดับ |
|
กระแสเงินสดจากการดำเนินงาน Q1 |
$104.5M ปีก่อน |
$163.4M |
สูงขึ้น การสร้างเงินสดขยายตัวควบคู่ไปกับการเติบโตของรายได้อย่างรวดเร็ว |
|
เงินสดและการลงทุนระยะสั้น |
$663.6M ณ 2 พฤษภาคม 2026 |
$764.3M ณ 1 สิงหาคม 2026 |
สูงขึ้น เพิ่มขึ้น $100.7M ในระหว่างไตรมาส |
|
แนวโน้มรายได้ Q2 FY2027 |
ฉันทามติ $514.7M |
525M–535M |
เหนือ จุดกลาง $530M บ่งบอกถึงการเติบโต 10.6% ตามลำดับ |
|
แนวโน้มรายได้ออปติคัล FY2027 |
รายได้รวม FY2026: $1.335B |
เกิน $600M |
ขยาย หมวดออปติคัลสามหมวดคาดว่าจะเกิน $100M แต่ละอัน |
- รายได้ $479.0 ล้านเกินฉันทามติ $7.29 ล้าน: ยอดขายเพิ่มขึ้น 114.7% เทียบปีก่อนและ 9.6% ตามลำดับ การเพิ่มขึ้นตามลำดับสำคัญเป็นพิเศษเพราะแสดงว่าฐานรายได้ยังคงขยายตัวหลังจากไตรมาสที่แข็งแกร่งแล้ว
- EPS ปรับแล้วต่อหุ้น ที่ไม่ใช่ GAAP $1.20 เกินฉันทามติ $0.03: EPS ปรับแล้วเพิ่มขึ้นจาก $0.52 ปีก่อน ขณะที่ GAAP EPS เพิ่มจาก $0.34 เป็น $0.67 กำไรที่แข็งแกร่งขึ้นแสดงว่าการเติบโตของรายได้อย่างรวดเร็วกำลังแปลงเป็นกำไร แม้ว่าค่าชดเชยหุ้นยังคงสำคัญที่ต้องติดตาม
- กำไรสุทธิ GAAP เพิ่มขึ้นเป็นมากกว่าสองเท่าเป็น $129.4 ล้าน: กำไรสุทธิปรับแล้วถึง $236.3 ล้าน เพิ่มขึ้น 140% เทียบปีก่อน ฐานกำไรที่แข็งแกร่งขึ้นให้ Credo ความยืดหยุ่นมากขึ้นในการระดมทุนการขยายออปติคัลและการพัฒนาผลิตภัณฑ์ใหม่
- มาร์จิ้นขั้นต้น GAAP ลดลงเหลือ 64.5% จาก 67.4%: มาร์จิ้นขั้นต้นที่ไม่ใช่ GAAP มีเสถียรภาพมากขึ้นที่ 68.0% ต่ำกว่า Q4 FY2026 เพียง 0.3 เปอร์เซ็นต์พอยต์ ความเสี่ยงหลักคือการที่ส่วนผสมออปติคัลที่เติบโตสามารถขยายโดยไม่ทำให้มาร์จิ้นลดลงเพิ่มเติม
- จุดกลางคำแนะนำรายได้ Q2 ที่ $530 ล้านเกินฉันทามติ $15.3 ล้าน: แนวโน้มบ่งบอกถึงการเพิ่มขึ้นตามลำดับอีก 10.6% ขณะที่รายได้ออปติคัล FY2027 คาดว่าจะเกิน $600 ล้าน การส่งมอบเป้าหมายเหล่านั้นโดยไม่เสียสละมาร์จิ้นจะเสริมกรณีที่ว่าผลิตภัณฑ์ออปติคัลกำลังกลายเป็นเครื่องยนต์การเติบโตหลักอันที่สอง
แนวโน้มการลงทุน Credo Technology (CRDO) 2026: กรณี Bull $325 เทียบกับกรณี Bear $145
แนวโน้ม 2026 ของ Credo ขึ้นอยู่กับว่าอุปสงค์เครือข่าย AI ที่แข็งแกร่งสามารถรักษาการเติบโต AEC ให้สูงในขณะที่ผลิตภัณฑ์ออปติคัลใหม่ขยายโดยไม่ทำให้มาร์จิ้นอ่อนแอ ด้านบนมาจากการยอมรับ 800G และ 1.6T ขณะที่ความเข้มข้นของลูกค้า ความล่าช้าในการรับรอง และแรงกดดันมาร์จิ้นยังคงเป็นความเสี่ยงหลัก
กรณี Bull: อุปสงค์เครือข่าย AI ที่แข็งแกร่งผลัก CRDO สู่ $325
กรณี Bull สมมติว่าอุปสงค์ AEC ยังคงแข็งแกร่งในขณะที่ผลิตภัณฑ์ออปติคัล 800G และ 1.6T ขยายบทบาทของ Credo ในดาต้าเซ็นเตอร์ AI รายได้ Q1 เพิ่มขึ้น 114.7% เป็น $479.0 ล้าน คำแนะนำ Q2 บ่งบอกถึงการเพิ่มขึ้นตามลำดับอีก 10.6% และฝ่ายจัดการคาดหวังรายได้ออปติคัล FY2027 เกิน $600 ล้าน
การเคลื่อนไหวสู่ $325 จะต้องการโปรแกรมออปติคัลเพื่อแปลงเป็นการจัดส่ง รายได้ Q2 ใกล้จุดกลาง $530 ล้าน และมาร์จิ้นขั้นต้นปรับแล้วประมาณ 68% การผลิต 1.6T ที่แข็งแกร่งขึ้นและการอัพเกรดการประมาณการเพิ่มเติมจะเสริมกรณี
กรณี Base: การเติบโตดาต้าเซ็นเตอร์ AI ที่คงที่รักษา CRDO ระหว่าง $230 และ $280
กรณี Base สมมติว่าการใช้จ่ายโครงสร้างพื้นฐาน AI ยังคงดี รายได้ AEC ยังคงเติบโต และผลิตภัณฑ์ออปติคัลเพิ่มขึ้นค่อยๆ รายได้และ EPS ยังคงแข็งแกร่ง แต่ความเข้มข้นของลูกค้าและการลดลง 2.9 พอยต์เทียบปีก่อนในมาร์จิ้นขั้นต้น GAAP จำกัดการขยายตัวของการประเมินมูลค่าเพิ่มเติม
CRDO สามารถเทรดส่วนใหญ่ระหว่าง $230 และ $280 หากรายได้อยู่เหนือ $525 ล้าน มาร์จิ้นขั้นต้นปรับแล้วยังคงใกล้ 67% ถึง 69% และผลิตภัณฑ์ออปติคัลหลายอย่างมีส่วนร่วมอย่างมีความหมาย
กรณี Bear: การเพิ่มขึ้นของออปติคัลที่ช้าลงดึง CRDO สู่ $145
กรณี Bear สมมติว่าลูกค้าคลาวด์รายใหญ่ลดการปรับใช้ อุปสงค์ AEC อ่อนแอ หรือการรับรอง 1.6T ใช้เวลานานกว่าที่คาดหวัง เมื่อลูกค้าปลายทางที่ใหญ่ที่สุดคิดเป็น 43% ของรายได้ Q1 แม้การเปลี่ยนแปลงตารางเวลาครั้งเดียวก็อาจส่งผลกระทบต่อการเติบโตอย่างมาก
การเคลื่อนไหวสู่ $145 จะมีโอกาสมากขึ้นหากรายได้ Q2 ตกต่ำกว่า $525 ล้าน มาร์จิ้นขั้นต้นปรับแล้วลดลงต่ำกว่า 67% หรือคำแนะนำออปติคัลถูกตัด สัญญาณเหล่านั้นจะกดดันการประมาณการกำไรและตัวคูณการประเมินมูลค่า
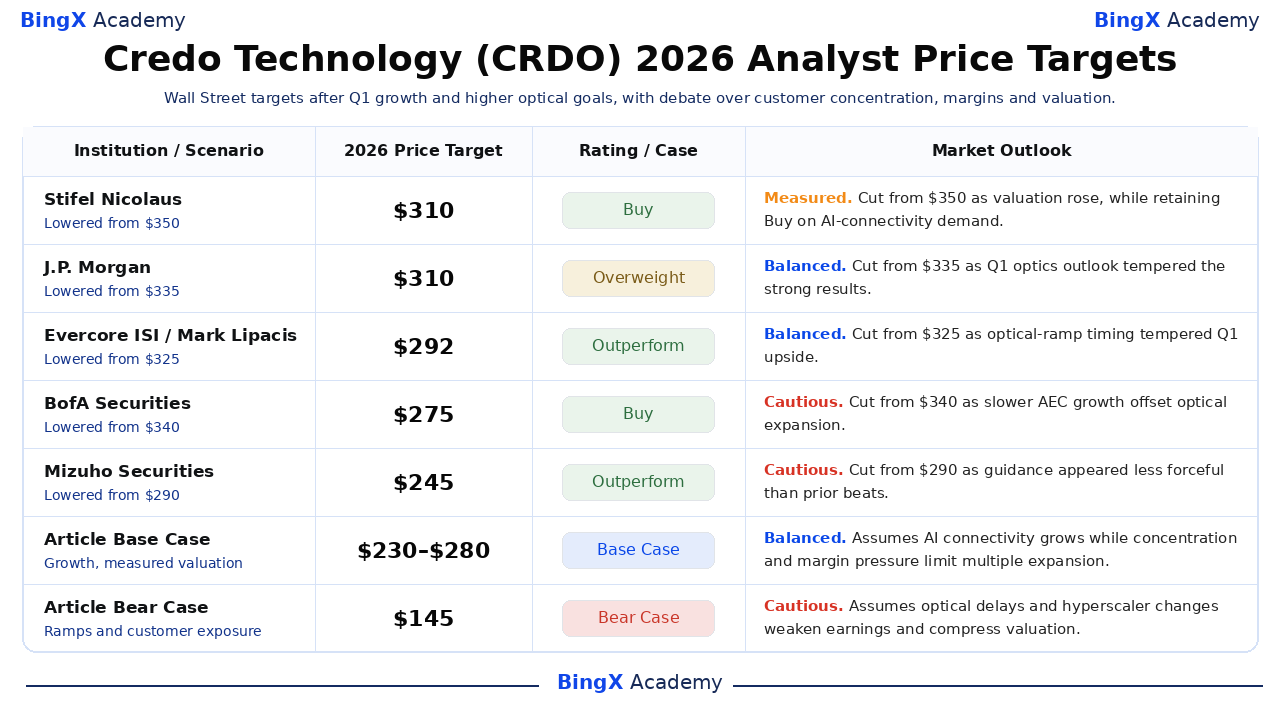
การพยากรณ์ราคาหุ้น CRDO สำหรับ 2026 โดยนักวิเคราะห์ Wall Street
เป้าหมายล่าสุด 235–310 สะท้อนมุมมองเกี่ยวกับเวลาออปติคัล ความทนทานของ AEC และการประเมินมูลค่า เป็นจุดอ้างอิง ไม่ใช่ฉันทามติ; สถานการณ์บทความแยกต่างหาก Stifel ลดเป้าหมาย 5 ตุลาคมหลังจากการลดกันยายนตามปฏิกิริยา Q1 ที่หลากหลายจากนักวิเคราะห์ปัจจุบัน
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
แนวโน้มตลาด |
|
Stifel Nicolaus |
$310 |
Buy |
รอบคอบ 5 ตุลาคม: ลดจาก $350 เนื่องจากการประเมินมูลค่าเพิ่มขึ้น ขณะที่ยังคง Buy ในอุปสงค์การเชื่อมต่อ AI |
|
J.P. Morgan |
$310 |
Overweight |
สมดุล 2 กันยายน: ลดจาก $335 เนื่องจากแนวโน้มออปติคัล Q1 ทำให้ผลลัพธ์ที่แข็งแกร่งอ่อนลง |
|
Evercore ISI |
$292 |
Outperform |
สมดุล 2 กันยายน: ลดจาก $325 เนื่องจากเวลาการเพิ่มขึ้นออปติคัลทำให้ด้านบน Q1 อ่อนลง |
|
BofA Securities |
$275 |
Buy |
ระมัดระวัง 2 กันยายน: ลดจาก $340 เนื่องจากการเติบโต AEC ที่ช้าลงเพิ่มการพึ่งพาการดำเนินการออปติคัล |
|
Mizuho Securities |
$245 |
Outperform |
ระมัดระวัง 21 กันยายน: ลดจาก $290 เนื่องจากคำแนะนำดูแข็งแกร่งน้อยกว่าการเอาชนะก่อนหน้า |
|
Rosenblatt Securities |
$235 |
Neutral |
รอบคอบ 2 กันยายน: เพิ่มจาก $215 หลังจากการประมาณการ FY2027–FY2028 ที่สูงขึ้น ขณะที่รอหลักฐานว่าผลิตภัณฑ์ออปติคัลสามารถขยายได้ |
|
กรณี Base บทความ |
230–280 |
กรณี Base |
สมดุล สมมติการเชื่อมต่อ AI เติบโตในขณะที่ความเข้มข้นและแรงกดดันมาร์จิ้นจำกัดการขยายตัวของตัวคูณ |
|
กรณี Bear บทความ |
$145 |
กรณี Bear |
ระมัดระวัง สมมติความล่าช้าออปติคัลและการเปลี่ยนแปลงไฮเปอร์สเกลเลอร์ทำให้กำไรอ่อนแอและบีบอัดการประเมินมูลค่า |
วิธีเทรดหุ้น Credo Technology (CRDO) บน BingX
เทรด AEC การเพิ่มขึ้นออปติคัลและแนวโน้มมาร์จิ้นของ Credo โดยใช้ BingX TradFi และ BingX AI CRDO สามารถตอบสนองอย่างรุนแรงต่อการใช้จ่ายไฮเปอร์สเกลเลอร์ คำแนะนำและส่วนผสมผลิตภัณฑ์ ดังนั้นกำหนดตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้า
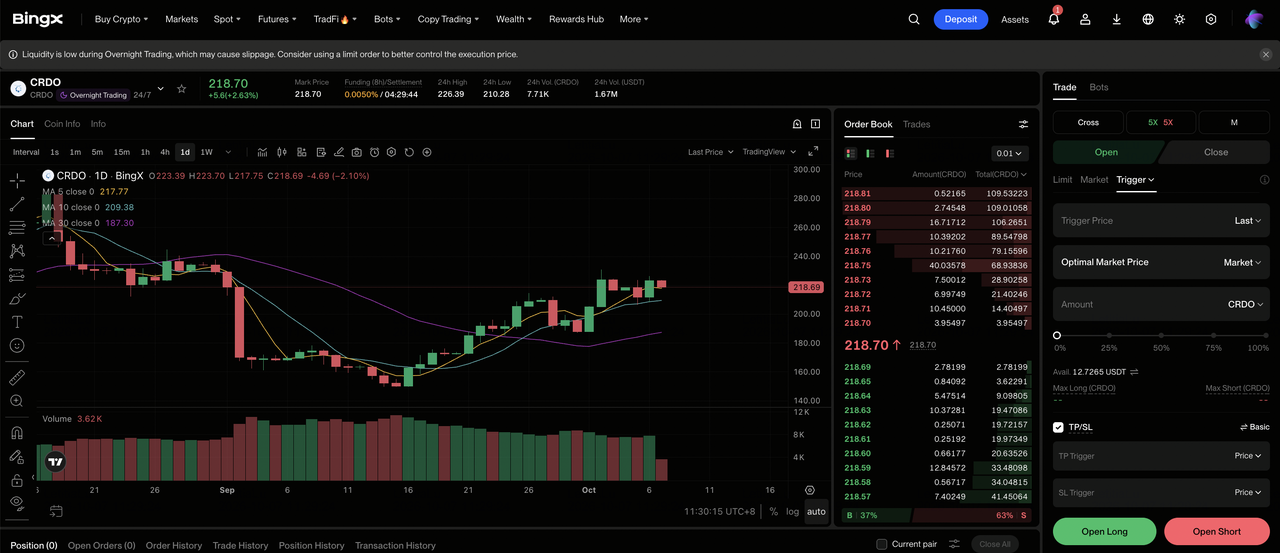
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และนำทางไปยังส่วน TradFi เฉพาะในแดชบอร์ด BingX exchange
ขั้นตอนที่ 2: เลือก Credo Technology (CRDO) ค้นหาและเลือก สัญญา CRDO-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากอุปสงค์ AEC ยังคงแข็งแกร่งและรายได้ออปติคัลขยายตามกำหนดเวลา เลือก Open Short หากการเติบโตสายเคเบิลช้าลง การรับรองผลิตภัณฑ์ลื่นไถลหรือคำแนะนำอ่อนแอ
ขั้นตอนที่ 4: เลือกอัตราทดและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความเสี่ยงที่คุณยอมรับได้ การลดลงของ CRDO จาก $308.67 เป็น $212.48 แสดงให้เห็นว่าทำไมอัตราทดที่อนุรักษ์นิยมและการกำหนดขนาดตำแหน่งถึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการตามโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าเทรด CRDO สามารถตอบสนองอย่างรวดเร็วต่อรายได้ มาร์จิ้นขั้นต้น โปรแกรมไฮเปอร์สเกลเลอร์ ปริมาณ AEC และการอัปเดตผลิตภัณฑ์ออปติคัล
5 ความเสี่ยงอันดับต้นที่ต้องเฝ้าดูสำหรับนักลงทุน Credo Technology ในปี 2026
การประเมินมูลค่าของ Credo ขึ้นอยู่กับการเพิ่มขึ้นของผลิตภัณฑ์ใหม่ที่แปลงเป็นกำไรที่ทนทาน ความเสี่ยงด้านล่างสามารถลดการมองเห็นยอดขาย มาร์จิ้น การแปลงเงินสด หรือตัวคูณที่นักลงทุนจ่ายสำหรับการเติบโต
- ความเข้มข้นของลูกค้าสามารถทำให้การเติบโตเป็นก้อน: ลูกค้าปลายทางที่ใหญ่ที่สุดคิดเป็น 43% ของรายได้ Q1 การเปลี่ยนแปลงการซื้อสามารถเปลี่ยนผลลัพธ์รายไตรมาสแม้ว่าการใช้จ่ายโครงสร้างพื้นฐาน AI โดยรวมจะยังคงดี ทำให้อุปสงค์ในระดับบัญชีเป็นตัวแปรพยากรณ์หลัก
- การเปลี่ยนผ่านจาก AEC สู่ออปติกส์อาจไม่ซิงโครไนซ์: ฝ่ายจัดการมีเป้าหมายรายได้ออปติคัล FY2027 เกิน $600 ล้าน แต่โปรแกรม ZeroFlap, PIC และ DSP ยังต้องการการรับรอง หากการเติบโต AEC ช้าลงก่อน ยอดขายอาจต่ำกว่าวิทยานิพนธ์อุปสงค์ระยะยาว
- การเปลี่ยนแปลงมาร์จิ้นขั้นต้นสามารถทำให้การเติบโตของกำไรเจือจาง: มาร์จิ้น GAAP Q1 ลดลง 2.9 พอยต์เป็น 64.5% และมาร์จิ้นปรับแล้วลื่นไถล 0.3 พอยต์ตามลำดับเป็น 68.0% การกำหนดราคาหรือส่วนผสมที่อ่อนแอกว่าสามารถลดมูลค่าต่อหุ้นจากการเติบโตของยอดขาย
- การประเมินมูลค่าทำให้มีพื้นที่น้อยสำหรับการรีเซ็ตคำแนะนำ: หุ้นปิดที่ $212.48 หลังจากจุดสูงสุด $308.67 Stifel ลดเป้าหมายจาก $350 เป็น $310 ในวันที่ 5 ตุลาคม การพลาดคำแนะนำอาจขับการบีบอัดตัวคูณเพิ่มเติม
- การดำเนินการผลิตภัณฑ์และอุปทานสามารถชะลอผลตอบแทน: ออปติกส์ 800G และ 1.6T ต้องการการรับรองและการตรวจสอบความเชื่อมั่นที่เรียกร้อง ผลผลิตหรือความล่าช้าในการผลิตสามารถผลักโปรแกรมผ่าน FY2027 ขณะที่รักษาต้นทุน R&D สูง ลดการคาดหวังอำนาจกำไร
ความคิดสุดท้าย: คุณควรลงทุนใน Credo Technology ในปี 2026 หรือไม่?
Q1 ของ Credo เสริมกรณีการเติบโต 2026 รายได้เพิ่มขึ้น 114.7% เป็น $479.0 ล้าน EPS ปรับแล้วถึง $1.20 และคำแนะนำ Q2 เข้ามาเหนือฉันทามติ คำถามสำคัญกว่าคือว่าผลิตภัณฑ์ออปติคัลใหม่สามารถเป็นเครื่องยนต์การเติบโตหลักที่สองควบคู่ไปกับ AEC หรือไม่ เป้าหมายออปติคัล FY2027 เกิน $600 ล้านของฝ่ายจัดการให้นักลงทุนเกณฑ์มาตรการที่วัดได้ แม้ว่าความเข้มข้นของลูกค้า 43% และมาร์จิ้นขั้นต้น GAAP ที่ลดลงแสดงว่าการดำเนินการยังคงสำคัญ
กรณี Bull $325 มีความน่าเชื่อถือมากขึ้นหากการจัดส่งออปติคัล 800G และ 1.6T ขยายโดยไม่ผลักมาร์จิ้นขั้นต้นปรับแล้วต่ำกว่าช่วงสูง-60% กรณี Base $230 ถึง $280 เหมาะกับสถานการณ์ที่อุปสงค์เครือข่าย AI ยังคงแข็งแกร่งแต่ความเข้มข้นและการประเมินมูลค่าจำกัดด้านบนเพิ่มเติม ขณะที่กรณี Bear $145 มีความเป็นไปได้มากขึ้นหากลูกค้าใหญ่ชะลอการปรับใช้หรือการรับรองออปติคัลลื่นไถล รายได้ Q2 การมีส่วนร่วมออปติคัล เสถียรภาพมาร์จิ้นขั้นต้น และความเข้มข้นของลูกค้าเป็นตัวชี้วัดที่ชัดเจนที่สุดในการเฝ้าดูต่อไป
คำเตือนความเสี่ยง: การเทรดและการลงทุนในหุ้นเช่น CRDO เกี่ยวข้องกับความเสี่ยงสูงในการสูญเสียเงินทุน ความเข้มข้นของลูกค้า วงจรเซมิคอนดักเตอร์ การรับรองผลิตภัณฑ์ การเปลี่ยนแปลงการประเมินมูลค่า และการเทรดที่มีอัตราทดสามารถก่อให้เกิดการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรเงินทุน
อ่านที่เกี่ยวข้อง
- หุ้นเครือข่าย AI ชั้นนำ 2026: AI Fabric, สวิตช์, ทองแดง, ไฟเบอร์, และการเชื่อมต่อออปติกส์
- หุ้นออปติคัล AI ชั้นนำที่ควรซื้อในปี 2026: โฟโตนิกส์, ออปติกส์, ไฟเบอร์, และการเชื่อมต่อดาต้าเซ็นเตอร์
- การพยากรณ์ราคา Lumentum (LITE) 2026: ออปติกส์ AI สามารถผลัก LITE สู่ $1,300 หรือไม่?
- แนวโน้ม Marvell (MRVL) 2026: AI และความโมเมนตัม Silicon สามารถขับหุ้นสู่ $150 หรือไม่?
- การพยากรณ์ราคา Ciena (CIEN) 2026: อุปสงค์เครือข่ายออปติคัล AI สามารถผลักหุ้น CIEN สู่ $600 หรือไม่?
- การพยากรณ์หุ้น Corning (GLW) 2026: การเติบโตออปติคัล AI สามารถผลัก GLW สู่ $220 หรือไม่?
