

Synopsys (SNPS) ให้บริการซอฟต์แวร์การออกแบบระบบอัตโนมัติอิเล็กทรอนิกส์ ทรัพย์สินทางปัญญาซิลิคอน ฮาร์ดแวร์ตรวจสอบ และเครื่องมือจำลองทางวิศวกรรมที่ใช้ในการออกแบบ ชิปและระบบที่ซับซ้อน Design Automation ในปัจจุบันรวมผลิตภัณฑ์ Ansys และแสดงรายได้ส่วนใหญ่ ขณะที่ Design IP ให้ลิขสิทธิ์อินเทอร์เฟซ หน่วยความจำ และบล็อกความปลอดภัยที่นำกลับมาใช้ใหม่ได้ลงในชิปของลูกค้า แพลตฟอร์มที่กว้างขึ้นนี้เพิ่มการเปิดรับกับ โครงสร้างพื้นฐาน AI ยานยนต์ และระบบทางกายภาพ แม้ว่าจะทำให้ SNPS ไวต่อการดำเนินการบูรณาการ เวลาโครงการของลูกค้า และการควบคุมการส่งออก
ไตรมาสล่าสุดแสดงให้เห็นการเติบโตตามรายงานอย่างรวดเร็วหลังจากการรวมตัวของ Ansys ร่วมกับงานที่ยังต้องการเพื่อให้เกิดคุณค่า รายได้ไตรมาส 3 ปีงบประมาณ 2026 ของ Synopsys ถึง 2.477 พันล้านดอลลาร์ เพิ่มขึ้น 42.4% และ EPS ที่ปรับปรุงแล้วคือ 3.91 ดอลลาร์ Design Automation สร้างรายได้ 2.003 พันล้านดอลลาร์ แนวโน้มรายได้ปีงบประมาณ 2027 จำนวน 11.10 ถึง 11.20 พันล้านดอลลาร์ และความร่วมมือใหม่กับ AWS และ OpenAI ให้พื้นที่แก่ Synopsys ในการขยายแพลตฟอร์มวิศวกรรม แม้ว่าหนี้ประมาณ 10 พันล้านดอลลาร์และความต้องการในการแปลงความร่วมมือเป็นรายได้ยังคงเป็นข้อจำกัด
การคาดการณ์หุ้น SNPS สำหรับ 2026 ขณะนี้เน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีวิศวกรรมบูรณาการและการสร้างรายได้จาก AI: การขายไขว้ Ansys, GPT-Synopsys, IP ที่มีค่าลิขสิทธิ์ และข้อตกลง AWS มูลค่า 1 พันล้านดอลลาร์เพิ่มขึ้น ขยายรายได้เร็วกว่าตลาด EDA พื้นฐานและเคลื่อนย้ายอัตรากำไรการดำเนินงานที่ปรับปรุงแล้วไปสู่เป้าหมายระยะยาว 50%
- กรณีความเสี่ยงในการดำเนินการและนโยบาย: การดำเนินการ Design IP ที่ช้าลง ข้อจำกัดการส่งออก หรือการยอมรับ AI ที่ล่าช้าอาจป้องกันไม่ให้การก้าวขึ้นของปีงบประมาณ 2027 ถึงกำไรได้เร็วพอที่จะสนับสนุนการประเมินค่าพรีเมียม
คู่มือนี้แยกย่อยการคาดการณ์หุ้น SNPS, สถานการณ์ราคา 2026, ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอิงจากการเปิดเผยรายได้ไตรมาส 3 ของ Synopsys ในวันที่ 26 สิงหาคม, วันนักลงทุนในวันที่ 30 กันยายน และข้อมูลตลาดถึงวันที่ 5 ตุลาคม รวมถึง วิธีการซื้อขายฟิวเจอร์สหุ้น SNPS บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Synopsys ที่ต้องรู้ในตุลาคม 2026
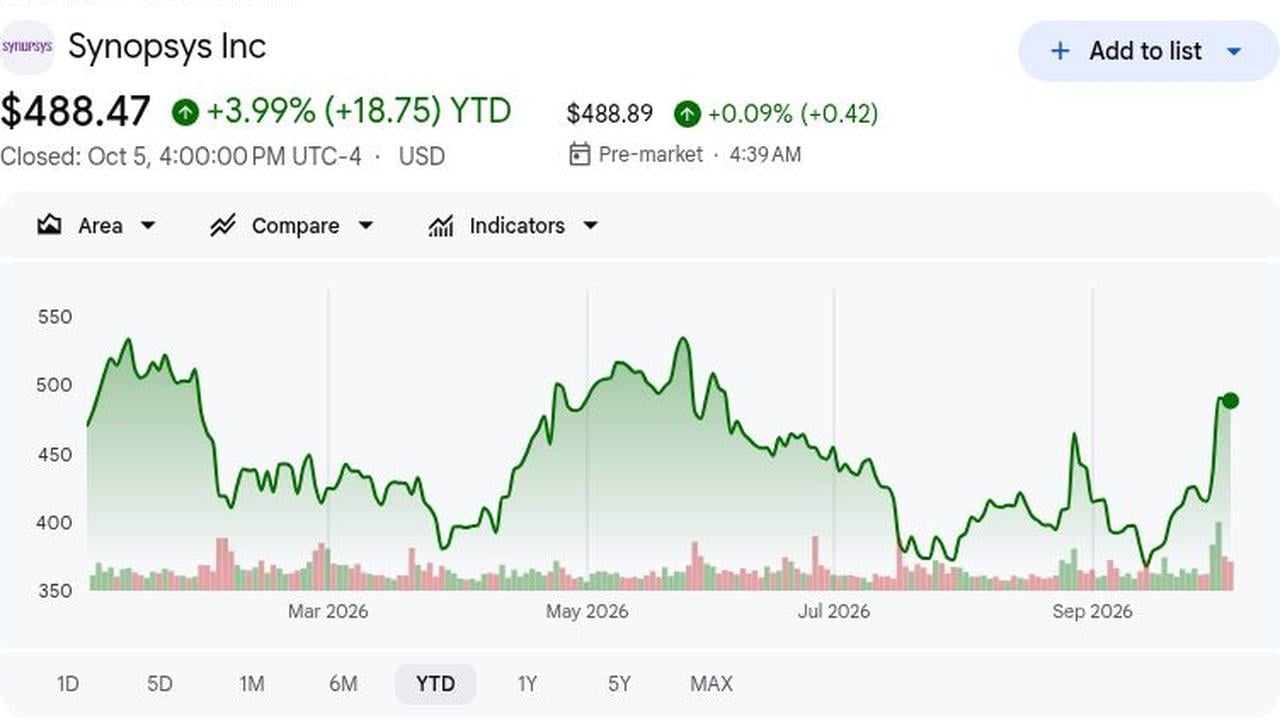
- SNPS ปิดที่ 488.47 ดอลลาร์ เพิ่มขึ้น 3.99% YTD: หลังจากการรีบาวด์วันนักลงทุน หุ้นยังคงอยู่ต่ำกว่าจุดสูงสุด 52 สัปดาห์ที่ 539.48 ดอลลาร์ ช่วงวันที่ 5 ตุลาคมอยู่ที่ 482.16 ถึง 508.38 ดอลลาร์ แสดงให้เห็นว่าแนวทางและข้อตกลง AI ปรับปรุงความเชื่อมั่น แต่ความผันผวนยังคงมีอยู่หลังจากการกำหนดราคาใหม่อย่างรวดเร็ว
- รายได้ไตรมาส 3 ถึง 2.477 พันล้านดอลลาร์ เพิ่มขึ้น 42.4%: เอาชนะฉันทามติ 2.44 พันล้านดอลลาร์ด้วย 37 ล้านดอลลาร์ และเหนือเพดานแนวทาง 17 ล้านดอลลาร์ Ansys มีส่วนในการเติบโต ดังนั้นการเปรียบเทียบในอนาคตต้องติดตามการดำเนินการอินทรีและการบูรณาการเมื่อผลจากการซื้อกิจการเป็นปกติ
- รายได้ Design Automation เพิ่มขึ้น 52.7% เป็น 2.003 พันล้านดอลลาร์: ให้ 80.9% ของยอดขายและ 905 ล้านดอลลาร์ในกำไรการดำเนินงานที่ปรับปรุงแล้ว Ansys และความต้องการ EDA ให้โอกาสมากขึ้นแก่ Synopsys ในการขายไขว้เครื่องมือจำลอง การตรวจสอบ และการออกแบบระบบเมื่อความซับซ้อนของชิปเพิ่มขึ้น
- คำแนะนำรายได้ปีงบประมาณ 2027 ถึง 11.10 ถึง 11.20 พันล้านดอลลาร์: จุดกลาง 11.15 พันล้านดอลลาร์อยู่สูงกว่าประมาณการ LSEG 10.81 พันล้านดอลลาร์ 3.1% ขณะที่คำแนะนำ EPS ที่ปรับปรุงแล้ว 19.04 ถึง 19.12 ดอลลาร์เกินฉันทามติ 17.81 ดอลลาร์ ผู้บริหารยังมีเป้าหมายการเติบโตรายได้ประจำปีประมาณ 15% ผ่านปีงบประมาณ 2030 และอัตรากำไรการดำเนินงานที่ปรับปรุงแล้วใกล้ 50%
- AWS มุ่งมั่นมากกว่า 1 พันล้านดอลลาร์เมื่อ OpenAI เข้าร่วมโปรแกรม AI: ข้อตกลงหลายปีครอบคลุมการออกแบบซิลิคอนกำหนดเองและ IP; GPT-Synopsys ใช้โมเดล OpenAI กับการออกแบบชิปพร้อมการแบ่งปันรายได้ การกำหนดเวลาเชิงพาณิชย์และการยอมรับของลูกค้าจะกำหนดการมีส่วนร่วมทางการเงิน
Synopsys (SNPS) คืออะไร?
Synopsys พัฒนาซอฟต์แวร์การออกแบบระบบอัตโนมัติอิเล็กทรอนิกส์ (EDA) ฮาร์ดแวร์ตรวจสอบ เครื่องมือจำลองทางวิศวกรรม และ IP เซมิคอนดักเตอร์ที่นำกลับมาใช้ได้ นักออกแบบชิปใช้ผลิตภัณฑ์เพื่อออกแบบและตรวจสอบโปรเซสเซอร์ที่ซับซ้อนก่อนการผลิต ขณะที่วิศวกรยานยนต์ การบิน และอุตสาหกรรมใช้เครื่องมือจำลองเพื่อทดสอบระบบที่ใหญ่กว่า ธุรกิจ Design Automation ครอบคลุมซอฟต์แวร์การออกแบบชิป การตรวจสอบ การจำลอง และการผลิต ขณะที่ Design IP ให้ลิขสิทธิ์อินเทอร์เฟซ หน่วยความจำ และบล็อกความปลอดภัยที่นำกลับมาใช้ได้ ธุรกิจส่วนใหญ่ฝังอยู่ในรอบการพัฒนาผลิตภัณฑ์ยาว สร้างความต้องการที่เกิดขึ้นซ้ำสำหรับซอฟต์แวร์ IP และการสนับสนุน
Synopsys กำลังขยายเป็นแพลตฟอร์มวิศวกรรมที่กว้างขึ้นที่รวมการออกแบบชิป IP ที่นำกลับมาใช้ได้ การตรวจสอบ และการจำลองระบบ Ansys เพิ่มความสามารถหลายทางกายภาพสำหรับการสร้างแบบจำลองไฟฟ้า ความร้อน เครื่องกล และแสง ขณะที่ความร่วมมือกับ Amazon, AWS, OpenAI, NVIDIA และโรงงานผลิตหลักขยาย Synopsys เข้าสู่ซิลิคอนกำหนดเอง วิศวกรรมที่ช่วยเหลือด้วย AI และขั้นตอนการผลิตขั้นสูง ความสัมพันธ์เหล่านี้ให้วิธีมากขึ้นแก่ Synopsys ในการสร้างรายได้จากแต่ละขั้นตอนของการพัฒนาผลิตภัณฑ์ แม้ว่าผลตอบแทนระยะยาวจะขึ้นอยู่กับการยอมรับของลูกค้าและการบูรณาการที่ประสบความสำเร็จของพอร์ตโฟลิโอที่ขยาย
อ่านเพิ่มเติม: 10 อันดับแรกของหุ้นโครงสร้างพื้นฐาน AI ที่ควรซื้อในปี 2026: ผู้นำการผลิตและการออกแบบชิป
ภาพรวมกำไรไตรมาส 3 ปีงบประมาณ 2026 ของ Synopsys (SNPS): รายได้และ EPS เอาชนะเมื่อการเติบโต EDA ยกระดับแนวทาง
Synopsys รายงานรายได้ไตรมาส 3 จำนวน 2.477 พันล้านดอลลาร์เทียบกับฉันทามติ 2.44 พันล้านดอลลาร์ และ EPS ที่ไม่ใช่ GAAP 3.91 ดอลลาร์เทียบกับ 3.67 ดอลลาร์ที่คาดหวัง รายได้ Design Automation เพิ่มขึ้น 52.7% เป็น 2.003 พันล้านดอลลาร์ Design IP เติบโต 10.8% เป็น 473.8 ล้านดอลลาร์ และอัตรากำไรการดำเนินงานที่ไม่ใช่ GAAP ถึง 41.6% ผู้บริหารเพิ่มจุดกลางรายได้ปีงบประมาณ 2026 เป็น 9.715 พันล้านดอลลาร์ ยกระดับคำแนะนำ EPS เป็น 15.04 ถึง 15.10 ดอลลาร์ และเพิ่มคำแนะนำกระแสเงินสดอิสระประมาณ 600 ล้านดอลลาร์เป็น 2.6 พันล้านดอลลาร์ เสริมสร้างแนวโน้มรายได้แม้มีต้นทุนการซื้อกิจการและหนี้ที่สูงขึ้น
อ่านเพิ่มเติม: ภาพรวมกำไรไตรมาส 3 ปีงบประมาณ 2026 ของ Synopsys (SNPS): รายได้ 2.477B ดอลลาร์ยกระดับการรีบาวด์ราคา 13.39%
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ไตรมาส 3 ปีงบประมาณ 2026 |
ฉันทามติ $2.44B; แนวทาง 2.410B-2.460B |
$2.477B |
เอาชนะ $37M เหนือฉันทามติและ $17M เหนือเพดานแนวทาง; เพิ่มขึ้น 42.4% YoY |
|
EPS ปรับปรุงไตรมาส 3 ที่ไม่ใช่ GAAP |
ฉันทามติ $3.67; แนวทาง 3.63-3.69 |
$3.91 |
เอาชนะ $0.24 เหนือฉันทามติและ $0.22 เหนือเพดานแนวทาง |
|
EPS ปรับปรุงไตรมาส 3 GAAP |
$1.50 หนึ่งปีก่อนหน้า |
$2.84 |
ปรับปรุง เพิ่มขึ้น 89.3% YoY |
|
กำไรสุทธิไตรมาส 3 GAAP |
$242.5M หนึ่งปีก่อนหน้า |
$545.8M |
ปรับปรุง เพิ่มขึ้นมากกว่าสองเท่าเมื่อรายได้ขยายตัว |
|
รายได้ Design Automation ไตรมาส 3 |
$1.312B หนึ่งปีก่อนหน้า |
$2.003B |
ขยาย เพิ่มขึ้น 52.7% และแสดงถึง 80.9% ของรายได้รวม |
|
รายได้ Design IP ไตรมาส 3 |
$427.6M หนึ่งปีก่อนหน้า |
$473.8M |
ฟื้นตัว เพิ่มขึ้น 10.8% YoY หลังจากแรงกดดันการดำเนินงานก่อนหน้า |
|
อัตรากำไรการดำเนินงานไตรมาส 3 ที่ไม่ใช่ GAAP |
ขอบเขตสูงของแนวทางก่อนหน้า 41.0% |
41.60% |
เอาชนะ จบที่ 60 จุดพื้นฐานเหนือเพดานแนวทาง |
|
กระแสเงินสดจากการดำเนินงาน 9 เดือน |
$878.9M หนึ่งปีก่อนหน้า |
$2.299B |
เร่งตัว เพิ่มขึ้น 162% เมื่อการเก็บและรายได้รอรับรู้ปรับปรุง |
|
แนวโน้มรายได้ปีงบประมาณ 2026 |
จุดกลางก่อนหน้า $9.665B |
9.690B-9.740B |
เพิ่ม จุดกลางใหม่ $9.715B เพิ่ม $50M |
|
แนวโน้ม EPS ปีงบประมาণ 2026 ที่ไม่ใช่ GAAP |
จุดกลางก่อนหน้า $14.76 |
15.04-15.10 |
เพิ่ม จุดกลางใหม่ $15.07 เพิ่ม $0.31 |
|
แนวโน้มกระแสเงินสดอิสระปีงบประมาณ 2026 |
แนวโน้มก่อนหน้าประมาณ $2.0B |
ประมาณ $2.6B |
เพิ่ม เป้าหมายเพิ่มประมาณ $600M |
- รายได้ 2.477 พันล้านดอลลาร์เอาชนะฉันทามติ 37 ล้านดอลลาร์: ยังผ่านเพดานแนวทาง 17 ล้านดอลลาร์ การเพิ่มขึ้น 42.4% สะท้อนถึง Ansys และความแข็งแกร่งของ EDA สนับสนุนแผนการเติบโตปีงบประมาณ 2027 ที่ตามมาและงานบูรณาการในไตรมาส 4 ข้างหน้า
- EPS ที่ไม่ใช่ GAAP 3.91 ดอลลาร์เอาชนะฉันทามติ 0.24 ดอลลาร์: อยู่เหนือแนวทาง 0.22 ดอลลาร์และเพิ่มขึ้นจาก 3.39 ดอลลาร์ต่อปี กำไรเติบโตแม้มีการลงทุนซื้อกิจการ แม้ว่าค่าตัดจำหน่ายและค่าตอบแทนหุ้นจะขยายช่องว่าง GAAP ต่อการปรับปรุงและทำให้การเปรียบเทียบซับซ้อน
- รายได้ Design Automation ขึ้น 52.7% เป็น 2.003 พันล้านดอลลาร์: รายได้การดำเนินงานที่ปรับปรุงแล้วเพิ่มขึ้น 55% เป็น 905 ล้านดอลลาร์ และอัตรากำไรขยายเป็น 45.2% จาก 44.5% ผลลัพธ์เหล่านี้แสดงว่า Ansys และ EDA หลักสามารถขยายร่วมกันได้ในขณะที่รักษาความสามารถในการทำกำไรผ่านการบูรณาการผลิตภัณฑ์อย่างต่อเนื่อง
- รายได้ Design IP กลับมาเติบโต 10.8% ที่ 473.8 ล้านดอลลาร์: รายได้ที่ปรับปรุงแล้วเพิ่มขึ้น 45.8% เป็น 125.4 ล้านดอลลาร์ และอัตรากำไรปรับปรุงเป็น 26.5% จาก 20.1% การฟื้นตัวนี้สนับสนุนแบบจำลอง IP ที่อิงตามค่าลิขสิทธิ์ที่เน้นในวันนักลงทุนและการมีส่วนร่วมในรายได้ในอนาคต
- คำแนะนำกระแสเงินสดอิสระเพิ่ม 600 ล้านดอลลาร์เป็น 2.6 พันล้านดอลลาร์: กระแสเงินสดจากการดำเนินงาน 9 เดือนคือ 2.299 พันล้านดอลลาร์เทียบกับ 878.9 ล้านดอลลาร์ปีก่อน การแปลงที่ดีขึ้นสามารถช่วยลดหนี้และการซื้อคืน 1 พันล้านดอลลาร์ตามแผน สนับสนุนรายได้ต่อหุ้นเมื่อเวลาผ่านไป
แนวโน้มการลงทุน Synopsys (SNPS) 2026: กรณีบูลที่ $750 เทียบกับกรณีแบร์ที่ $390
แนวโน้ม 2026 ของ Synopsys ขึ้นอยู่กับว่าการออกแบบที่ช่วยเหลือด้วย AI การบูรณาการ Ansys และ Design IP สามารถยกระดับการเติบโตในขณะที่อัตรากำไรขยายและหนี้ลดลงหรือไม่ ด้านบวกมาจากความร่วมมือกับไฮเปอร์สเกลเลอร์ที่ลึกซึ้งขึ้น รายได้ค่าลิขสิทธิ์ที่แข็งแกร่งขึ้น และการขายไขว้ ขณะที่ความเสี่ยงการบูรณาการ ข้อจำกัดการส่งออก และการดำเนินการ IP ที่อ่อนแอกว่ายังคงเป็นความเสี่ยงหลัก
กรณีบูล: การออกแบบ AI ที่แข็งแกร่งและการเติบโต IP ผลัก SNPS สู่ $750
กรณีบูลสมมติว่าข้อตกลง AWS มูลค่า 1 พันล้านดอลลาร์เพิ่มขึ้นแปลงเป็นรายได้ IP ที่มีความหมาย GPT-Synopsys ดึงดูดลูกค้าที่จ่าย และการขายไขว้ Ansys เพิ่มการใช้จ่ายของลูกค้า รายได้เติบโตเร็วกว่าแผน 15% ปีงบประมาณ 2027 เมื่อค่าลิขสิทธิ์ขยายตัวและอัตรากำไรการดำเนินงานที่ปรับปรุงแล้วเคลื่อนไหวค่อยๆ สู่เป้าหมายระยะยาว 50%
การเคลื่อนไหวสู่ $750 จะต้องการรายได้เหนือ 11.20 พันล้านดอลลาร์ EPS เหนือ 19.12 ดอลลาร์ และกระแสเงินสดเพียงพอที่จะสนับสนุนการลดหนี้และการซื้อคืน 1 พันล้านดอลลาร์ โปรแกรม ไฮเปอร์สเกลเลอร์ ใหม่ การยอมรับ AI-agent ที่จ่าย และการเติบโต Design IP ที่แข็งแกร่งขึ้นจะเสริมสร้างกรณี
กรณีฐาน: การเติบโตคงที่รักษา SNPS ระหว่าง $500 และ $620
กรณีฐานสมมติว่า Synopsys ส่งมอบภายในช่วงรายได้ปีงบประมาณ 2027 จำนวน 11.10 ถึง 11.20 พันล้านดอลลาร์เมื่อ EDA, Ansys และค่าลิขสิทธิ์ IP ชดเชยต้นทุนการบูรณาการ ความร่วมมือ AI สร้างค่อยเป็นค่อยไป ขณะที่หนี้ประมาณ 10 พันล้านดอลลาร์ยังคงทำให้การลดหนี้เป็นลำดับความสำคัญ
SNPS สามารถซื้อขายส่วนใหญ่ระหว่าง $500 และ $620 หากรายได้อยู่ภายในแนวทาง EPS ยังคงอยู่ใกล้ $19.08 และอัตรากำไรถือประมาณ 44% การเติบโต Design IP ที่อ่อนแอกว่า การแปลงเงินสด หรือราคาซอฟต์แวร์จะจำกัดขอบเขตบน
กรณีแบร์: ความล่าช้าของการบูรณาการและข้อจำกัดการส่งออกดึง SNPS สู่ $390
กรณีแบร์สมมติว่าการขายไขว้ Ansys พัฒนาช้าลง โปรแกรม IP ซิลิคอนกำหนดเองล่าช้า และข้อจำกัดการส่งออกที่เข้มงวดขึ้นจำกัดความต้องการ ต้นทุนวิศวกรรมคงที่และการซื้อกิจการจะส่งผลกระทบต่ออัตรากำไรตามมา ขณะที่กระแสเงินสดที่อ่อนแอกว่าทำให้การชำระหนี้ช้าลง
การเคลื่อนไหวสู่ $390 จะมีความเป็นไปได้มากขึ้นหากรายได้ตกต่ำกว่า 11.10 พันล้านดอลลาร์ อัตรากำไรที่ปรับปรุงแล้วพลาด 44% หรือ Design IP หดตัวอีกครั้ง การประมาณการกำไรที่ต่ำลงและการบีบอัดทวีคูณจะออกแรงกดดันเพิ่มเติมต่อหุ้น
การคาดการณ์ราคาหุ้น SNPS สำหรับ 2026 โดยนักวิเคราะห์ Wall Street
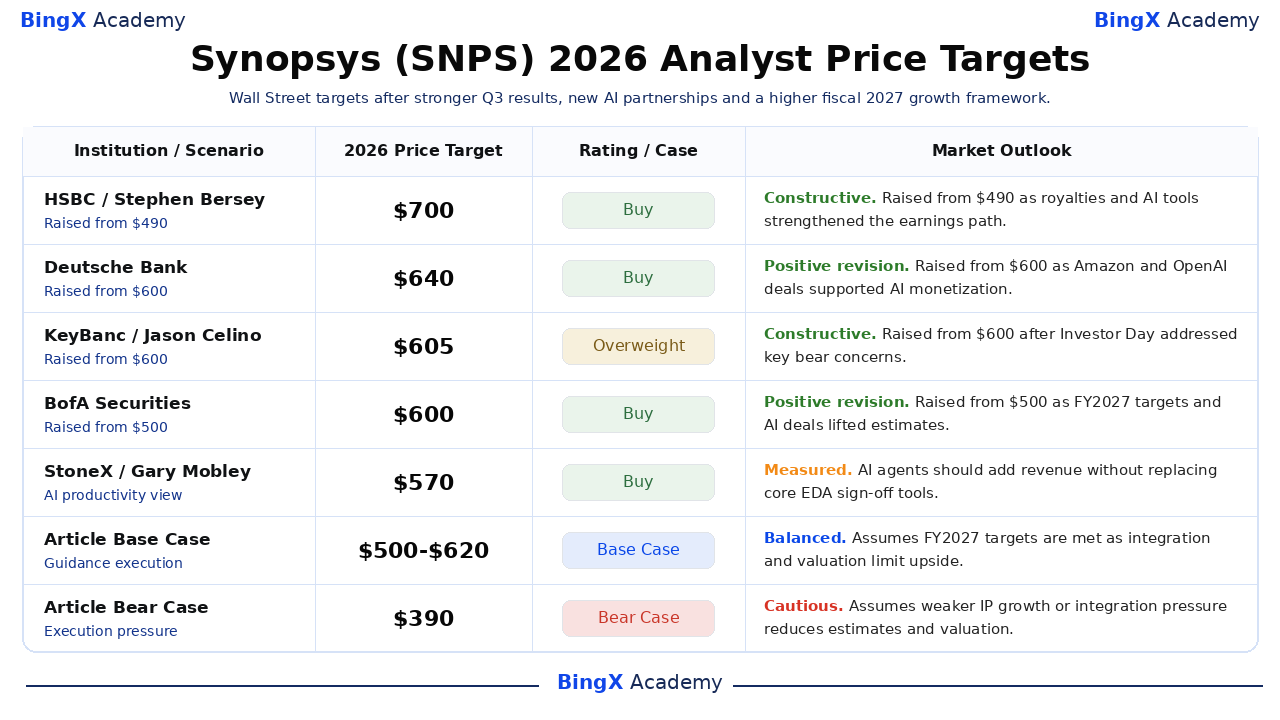
เป้าหมายนักวิเคราะห์ที่มีวันที่ 5 เป้าหมายนี้มีตั้งแต่ $570 ถึง $700 หลังไตรมาส 3 และวันนักลงทุน การกระจายสะท้อนความไม่แน่นอนรอบการสร้างรายได้ การบูรณาการ และการประเมินค่า มากกว่าฉันทามติที่เป็นหนึ่งเดียว ฐานและแบร์เป็นสถานการณ์ BingX Academy ไม่ใช่เป้าหมายสถาบันหรือการคาดการณ์ฉันทามติ
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
การจัดอันดับ / กรณี |
แนวโน้มตลาด |
|
HSBC / Stephen Bersey |
$700 |
ซื้อ |
สร้างสรรค์ 25 กันยายน: อัพเกรดจาก Hold และเพิ่มจาก $490 อ้างค่าลิขสิทธิ์ เครื่องมือ AI และการเติบโต EPS ที่คาดการณ์ 28% ผ่านปีงบประมาณ 2028 |
|
Deutsche Bank / Ross Seymore |
$640 |
ซื้อ |
การปรับปรุงในเชิงบวก 1 ตุลาคม: เพิ่มจาก $600 เมื่อข้อตกลง Amazon และ OpenAI สนับสนุนการสร้างรายได้ AI |
|
KeyBanc / Jason Celino |
$605 |
นำ้หนักเกิน |
สร้างสรรค์ 1 ตุลาคม: เพิ่มจาก $600 หลังวันนักลงทุนเสริมการเติบโต EDA ที่ทนทาน |
|
BofA Securities / Vivek Arya |
$600 |
ซื้อ |
การปรับปรุงในเชิงบวก 1 ตุลาคม: เพิ่มจาก $500 ในเป้าหมายปีงบประมาณ 2027, ประสิทธิภาพ Ansys และความร่วมมือ AI |
|
StoneX / Gary Mobley |
$570 |
ซื้อ |
วัดผล 1 ตุลาคม: เอเจนต์ AI สามารถเพิ่มรายได้โดยไม่แทนที่เครื่องมือ sign-off หลัก |
|
กรณีฐานบทความ |
500-620 |
กรณีฐาน |
สมดุล สมมติเป้าหมายปีงบประมาณ 2027 บรรลุเมื่องานบูรณาการ การลดหนี้ และการประเมินค่าจำกัดการขึ้น |
|
กรณีแบร์บทความ |
$390 |
กรณีแบร์ |
ระมัดระวัง สมมติการเติบโต IP ที่อ่อนแอกว่า ขีดจำกัดการส่งออก หรือแรงกดดันการบูรณาการลดการประมาณการและการประเมินค่า |
วิธีการซื้อขายหุ้น Synopsys (SNPS) บน BingX
ซื้อขายแนวโน้ม EDA, Ansys และความร่วมมือ AI ของ Synopsys โดยใช้ BingX TradFi และ BingX AI SNPS ตอบสนองต่อแนวทาง ข้อตกลงลูกค้า นโยบายส่งออก และการบูรณาการ ดังนั้นกำหนดตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อน
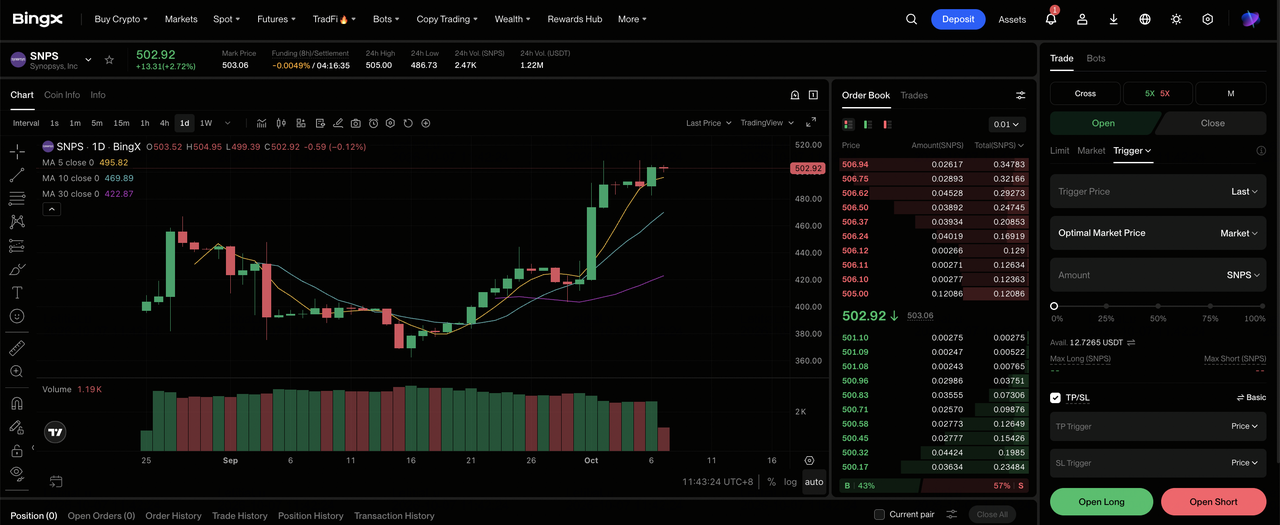
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และไปที่ส่วน TradFi เฉพาะทางในแดชบอร์ดการแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Synopsys (SNPS) ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร SNPS-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หากความร่วมมือ AI การขายไขว้ Ansys และค่าลิขสิทธิ์สนับสนุนการประมาณการ เลือกเปิด Short หากความล่าช้าการบูรณาการ ข้อจำกัดการส่งออก หรือ Design IP ที่อ่อนแอกว่าคุกคามรายได้
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิน เลือก Isolated หรือ Cross-Margin ตามความยอมรับความเสี่ยงของคุณ การรีบาวด์ 13% วันที่ 1 ตุลาคมและช่วงวันที่ 5 ตุลาคม 482.16 ถึง 508.38 ดอลลาร์แสดงเหตุผลที่เลเวอเรจอนุรักษ์นิยมสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงอย่างเข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย SNPS ตอบสนองต่อความต้องการ EDA ข้อตกลง IP แนวทาง กฎการส่งออก และการบูรณาการ Ansys
5 อันดับความเสี่ยงที่ต้องเฝ้าดูสำหรับนักลงทุน Synopsys ในปี 2026
กรอบการเติบโตที่แข็งแกร่งขึ้นไม่ได้ขจัดตัวแปรทางการเงิน การดำเนินงาน และนโยบายที่สามารถลดรายได้ ทำให้การแปลงเงินสดช้าลง และบีบอัดคุณค่าต่อหุ้น
- การซื้อกิจการ Ansys 35 พันล้านดอลลาร์เพิ่มแรงกดดันการดำเนินงานและงบดุล: Synopsys ต้องบูรณาการผลิตภัณฑ์และสัญญาลูกค้าในขณะที่จัดการหนี้ประมาณ 10 พันล้านดอลลาร์ ประสิทธิภาพหรือการแปลงเงินสดที่ช้าลงอาจทำให้การลดหนี้ล่าช้าและลดทุนสำหรับการซื้อคืน
- การควบคุมการส่งออกสามารถลดตลาด EDA และ IP ที่เข้าถึงได้: คำแนะนำปีงบประมาณสมมติไม่มีข้อจำกัดสหรัฐฯ ที่เข้มงวดขึ้นหรือกฎรายชื่อเอนทิตี้ ข้อจำกัดใหม่อาจทำให้ใบอนุญาตล่าช้าหรือปิดกั้นการขายให้กับลูกค้าเฉพาะ ลดรายได้อัตรากำไรสูง รายได้ และทวีคูณการประเมินค่า
- การเติบโต Design IP ขึ้นอยู่กับตารางโปรแกรมลูกค้า: รายได้ IP ไตรมาส 3 ฟื้นตัว 10.8% เป็น 473.8 ล้านดอลลาร์ การ tape-out ซิลิคอนกำหนดเองหรือแรมป์การผลิตไฮเปอร์สเกลเลอร์ที่ล่าช้าสามารถเลื่อนการให้ใบอนุญาตและค่าลิขสิทธิ์ ทำให้การมองเห็นรายได้และคุณภาพรายได้อ่อนแอลง
- ความร่วมมือ AI ต้องกลายเป็นรายได้เชิงพาณิชย์: GPT-Synopsys และ AWS ยังต้องการการพัฒนาผลิตภัณฑ์ การตรวจสอบลูกค้า และการยอมรับ การรับเข้าที่อ่อนแอจะทำให้ Synopsys มีต้นทุนเพิ่มแต่การเติบโตน้อยลงสู่เป้าหมายปีงบประมาณ 2030 และการมีส่วนร่วมรายได้ที่ล่าช้า
- การประเมินค่าพรีเมียมขยายการเปลี่ยนแปลงการประมาณการ: ที่ $488.47 SNPS ซื้อขายใกล้ 86 เท่าของรายได้ GAAP ที่ผ่านมา หาก EPS ปีงบประมาณ 2027 ต่ำกว่า $19.04 หรือการขยายอัตรากำไรช้าลง การตัดการประมาณการและการบีบอัดทวีคูณอาจทำให้การลดลงของหุ้นลึกขึ้น
ความคิดสุดท้าย: คุณควรลงทุนใน Synopsys ในปี 2026 หรือไม่?
Synopsys เข้าสู่เดือนตุลาคมด้วยกรณีการดำเนินงานที่แข็งแกร่งขึ้น รายได้ไตรมาส 3 เพิ่มขึ้น 42.4% เป็น 2.477 พันล้านดอลลาร์ Design Automation ถึง 2.003 พันล้านดอลลาร์ และ EPS ที่ไม่ใช่ GAAP ขึ้นไป 3.91 ดอลลาร์ เป้าหมายรายได้ปีงบประมาณ 2027 จำนวน 11.10 ถึง 11.20 พันล้านดอลลาร์ รวมกับโปรแกรม AWS และ OpenAI ใหม่ ให้เกณฑ์มาตรฐานที่ชัดเจนขึ้นแก่นักลงทุนว่าการออกแบบที่ช่วยเหลือด้วย AI ค่าลิขสิทธิ์ IP และการขายไขว้ Ansys สามารถสนับสนุนขั้นต่อไปของการเติบโตหรือไม่
กรณีฐาน $500 ถึง $620 ดูสมเหตุสมผลหาก Synopsys ส่งมอบภายในแนวทาง รักษา Design IP ให้เติบโต และแปลงกระแสเงินสดที่แข็งแกร่งขึ้นเป็นการลดหนี้ กรณีบูล $750 ต้องการการสร้างรายได้ AI ที่เร็วขึ้น การมีส่วนร่วมค่าลิขสิทธิ์ที่ใหญ่ขึ้น และการขยายอัตรากำไร ขณะที่กรณีแบร์ $390 กลายเป็นที่เกี่ยวข้องมากขึ้นหากการบูรณาการช้าลง ข้อจำกัดการส่งออกเข้มงวดขึ้น หรือการเติบโต IP อ่อนแอลงอีกครั้ง รายได้ปีงบประมาณ 2027 การเติบโต Design IP อัตรากำไรการดำเนินงาน และกระแสเงินสดเป็นตัวชี้วัดหลักที่ต้องเฝ้าดู
การเตือนความเสี่ยง: การซื้อขาย SNPS มีความเสี่ยงสูงของการสูญเสียทุน การบูรณาการ หนี้ การควบคุมการส่งออก เวลาลูกค้า การสร้างรายได้ AI และการประเมินค่าสามารถเคลื่อนไหวหุ้นอย่างรวดเร็ว วิจัยอิสระก่อนลงทุน
บทความที่เกี่ยวข้อง
- หุ้นเซมิคอนดักเตอร์ AI ยอดนิยมที่ควรซื้อในปี 2026: ชิป AI และคู่มือซัพพลายเชน AI ฉบับสมบูรณ์
- 10 อันดับแรกของหุ้นโครงสร้างพื้นฐาน AI ที่ควรซื้อในปี 2026: ผู้นำการผลิตและการออกแบบชิป
- OpenAI Pre-IPO คืออะไรและวิธีการซื้อขายบน BingX
- การคาดการณ์ราคา NVIDIA (NVDA) 2026: การเติบโตโครงสร้างพื้นฐาน AI สามารถขับเคลื่อน NVDA สู่ $420 ได้หรือไม่?
- การคาดการณ์ราคา Amazon (AMZN) 2026: AWS และการเติบโต AI สามารถผลัก AMZN ผ่าน $400 ได้หรือไม่?
- การคาดการณ์ราคา Arm Holdings (ARM) 2026: ความต้องการ AI Compute สามารถผลัก ARM สู่ $350 ได้หรือไม่?
