
Ambarella (AMBA) เป็นบริษัทออกแบบชิปแบบ fabless ที่มีโปรเซสเซอร์วิสัยทัศน์พลังงานต่ำ ให้บริการกล้องยานยนต์ ระบบรักษาความปลอดภัย โดรน หุ่นยนต์ และอุปกรณ์ edge ฐานการประมวลผลวิดีโอยังคงมีความสำคัญ ในขณะที่ ชิป AI CVflow มูลค่าสูงเป็นสำคัญต่อการเติบโต การเปลี่ยนแปลงขยายตลาด physical-AI แต่ทำให้ผลลัพธ์สัมผัสกับต้นทุนการผลิต ระยะเวลาการออกแบบ และความต้องการของลูกค้า
ไตรมาสล่าสุดแสดงให้เห็นยпродаж edge-AI ที่ได้ระดับสูงสุดโดยไม่มีการฟื้นตัวของ margin รายได้ Ambarella Q2 FY2027 ถึง $108.1 ล้าน เพิ่มขึ้น 13.2% ในขณะที่ขาดทุนสุทธิ GAAP ลดลงเหลือ $6.7 ล้านจาก $20.0 ล้าน เงินสดและหลักทรัพย์หนี้ที่ขายได้รวม $272.3 ล้าน ทำให้ Ambarella มีความสามารถในการขยายโปรแกรม CV7 และ X7 แม้ว่าการแปลงการออกแบบใหม่ให้เป็นการจัดส่งปริมาณสูงยังคงจำเป็นเพื่อดูดซับต้นทุนกระบวนการขั้นสูง
การคาดการณ์หุ้น AMBA สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่มุมมองที่แข่งขันกันสองแนวทาง:
- กรณีการขยาย edge-AI: X7, CV7 และฐานติดตั้งมากกว่า 50 ล้านเครื่อง ขยายตลาดที่สามารถเข้าถึงได้ของ Ambarella ในขณะที่ข้อตกลงช่องทางเจ็ดปีช่วยลูกค้าองค์กรมากขึ้นในการย้ายจากการประเมินสู่การผลิต
- กรณีการแปลง margin: ต้นทุนกระบวนการขั้นสูง ความเข้มข้นของลูกค้า และรอบการรับรองยานยนต์ที่ยาวนานทำให้การเติบโตของกำไรต่ำกว่าระดับที่จำเป็นสำหรับการประเมินราคาใหม่ที่ยั่งยืน
คู่มือนี้แยกย่อยการคาดการณ์หุ้น AMBA สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอิงจากการเปิดเผยผลประกอบการไตรมาสที่ 2 ปีงบประมาณ 2027 ของ Ambarella เมื่อวันที่ 3 กันยายน 10-Q และข้อมูลตลาดจนถึงวันที่ 5 ตุลาคม รวมถึง วิธีการซื้อขายฟิวเจอร์สหุ้น AMBA ใน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Ambarella ที่ต้องรู้ในเดือนตุลาคม 2026
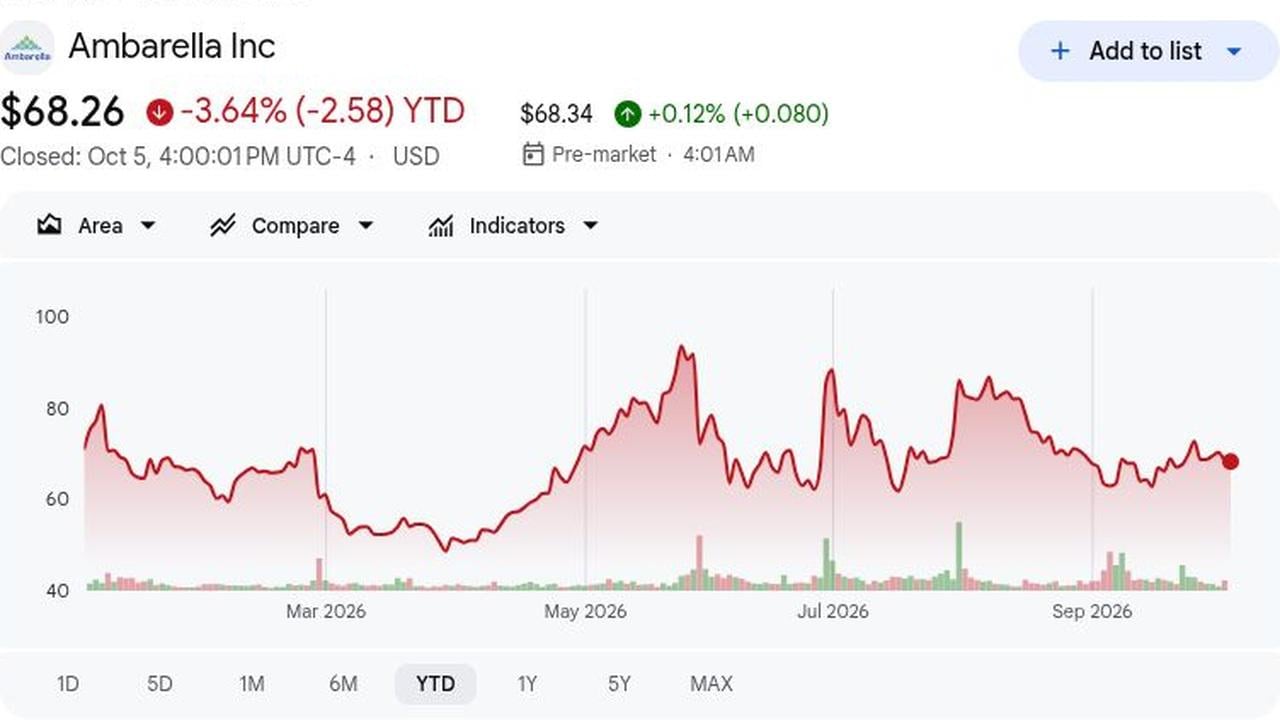
- AMBA ปิดที่ $68.26 ในวันที่ 5 ตุลาคม และลดลง 3.64% YTD: AMBA ปิดที่ $68.26 ในวันที่ 5 ตุลาคม ลดลง 3.64% YTD ระหว่างระดับต่ำสุด 52 สัปดาห์ที่ $48.30 และสูงสุดที่ $96.69 หุ้นยังพุ่งขึ้นประมาณ 19% หลังจากการคาดกการณ์การเข้าซื้อกิจการของ NXP เมื่อวันที่ 31 กรกฎาคม แสดงให้เห็นว่าข่าวลือสามารถบดบังผลการดำเนินงานได้
- รายได้ Q2 FY2027 เพิ่มขึ้น 13.2% เป็น $108.1 ล้าน: รายได้ Q2 จำนวน $108.1 ล้าน เติบโต 13.2% และเกินคาดการณ์ $0.36 ล้าน การเกินคาดการณ์แบบแคบแสดงให้เห็นความต้องการที่มั่นคงสำหรับชิป AI inference ราคาสูงกว่า แต่ทำให้การถกเถียงเรื่อง margin ยังไม่ได้รับการแก้ไข
- AI SoCs ของ Ambarella จัดส่งมากกว่า 50 ล้านชิ้น: AI SoCs จัดส่งมากกว่า 50 ล้านชิ้น และยอดขาย edge-AI สถิติใหม่มาพร้อมกับความต้องการ CV75/CV72 ที่แข็งแกร่งในยานยนต์และ IoT CV7 ให้ประสิทธิภาพ AI มากกว่า 2.5 เท่าของรุ่นก่อนบน 4nm สนับสนุนการเพิ่มขึ้นของส่วนผสมผลิตภัณฑ์ในอนาคต
- คำแนะนำรายได้ Q3 ถึง $115 ล้านถึง $124 ล้าน: คำแนะนำรายได้ Q3 จำนวน $115 ล้านถึง $124 ล้าน ทำให้จุดกึ่งกลางอยู่ที่ $119.5 ล้าน $0.2 ล้านเหนือคาดการณ์และประมาณ 10% เหนือ $108.5 ล้านเมื่อปีที่แล้ว แนวโน้ม adjusted-margin 59% ถึง 60% บ่งบอกถึงแรงกดดันต้นทุน advanced-node อย่างต่อเนื่อง
- เป้าหมายของ Wall Street อยู่ในช่วง $65 ถึง $120: เป้าหมายขยายจาก $65 ถึง $120 มุมมอง Buy $120 ของ Rosenblatt ตรงกันข้ามกับเป้าหมาย $65 ของ Roth MKM และการลดระดับของ Craig-Hallum เมื่อวันที่ 4 กันยายนเป็น Hold ที่ $70 แสดงความไม่เห็นด้วยว่าการเติบโต physical-AI สามารถชดเชยความเสี่ยงการดำเนินการและ margin หรือไม่
Ambarella (AMBA) คืออะไร?
Ambarella ออกแบบระบบบนชิปที่รวมการบีบอัดวิดีโอ การประมวลผลภาพ computer vision และการเร่ง AI ชิปของพวกเขาใช้ในกล้องยานยนต์และระบบช่วยเหลือผู้ขับขี่ กล้องรักษาความปลอดภัย โดรน หุ่นยนต์ และอุปกรณ์เชื่อมต่ออื่น ๆ ที่การใช้พลังงานต่ำและการประมวลผลบนอุปกรณ์มีความสำคัญ ในฐานะบริษัท เซมิคอนดักเตอร์ แบบ fabless Ambarella ออกแบบชิปและซอฟต์แวร์ แต่อาศัยโรงงานผลิตและพันธมิตรประกอบภายนอกสำหรับการผลิต โมเดลนั้นทำให้บริษัทมุ่งเน้นไปที่การออกแบบชิป แม้ว่าการเร่งผลิตภัณฑ์ยังคงขึ้นอยู่กับการรับรอง ผลผลิต และกำหนดการผลิตของลูกค้า
Ambarella กำลังขยายจากโปรเซสเซอร์ที่เน้นกล้องไปสู่การประยุกต์ใช้ edge และ physical-AI ที่กว้างขึ้น CV7 vision SoCs 4nm จัดการปริมาณงานการรับรู้บนอุปกรณ์ ในขณะที่ X7 เพิ่มการเร่ง AI แบบสแตนด์อโลนสำหรับระบบที่ใช้ Arm และ x86 พันธมิตรเช่น Macnica, Capgemini, Google Cloud, Ultralytics และ ZEDEDA สนับสนุนการจำหน่าย การพัฒนา การปรับใช้โมเดล และการจัดการกองยาน ช่วยลูกค้าไปจากการประเมินสู่การผลิตในยานพาหนะ หุ่นยนต์ อุปกรณ์อุตสาหกรรม และระบบรักษาความปลอดภัย
ภาพรวมผลประกอบการ Ambarella (AMBA) Q2 FY2027: การเติบโต Edge-AI พบกับแรงกดดัน Margin
รายได้ Q2 FY2027 เป็น $108.12 ล้าน เทียบกับคาดการณ์ $107.76 ล้าน; non-GAAP EPS เป็น $0.18 เทียบกับ $0.17 รายได้เติบโต 13.2% และขาดทุนสุทธิ GAAP ลดลงเหลือ $6.7 ล้านจาก $20 ล้าน แต่ non-GAAP gross margin ลดลง 120 เบซิสพอยต์เป็น 59.3% จุดกึ่งกลาง Q3 $119.5 ล้านเกินคาดการณ์ $0.2 ล้าน รักษาการเติบโตไว้ในขณะที่ความสามารถในการทำกำไรยังคงเป็นคำถามหลัก
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Ambarella (AMBA) Q2 FY2027: การเกินรายได้แบบแคบและแรงกดดัน Margin ทำให้หุ้นลดลง 0.77%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / คาดการณ์ |
รายงาน / จริง |
แปลกใจ |
|
รายได้ Q2 FY2027 |
คาดการณ์ $107.76M |
$108.12M |
เกิน. $0.36M เหนือคาดการณ์; เพิ่มขึ้น 13.2% YoY |
|
Q2 non-GAAP diluted EPS |
คาดการณ์ $0.17 |
$0.18 |
เกิน. หนึ่งเซ็นต์เหนือคาดการณ์; เพิ่มจาก $0.15 |
|
ขาดทุนสุทธิ Q2 GAAP |
ขาดทุน $20.0M เมื่อปีก่อน |
ขาดทุน $6.7M |
ดีขึ้น. ขาดทุนลดลง $13.3M |
|
Q2 GAAP gross margin |
58.9% เมื่อปีก่อน |
57.70% |
ต่ำกว่า. หดตัว 120 เบซิสพอยต์ |
|
Q2 non-GAAP gross margin |
60.5% เมื่อปีก่อน |
59.30% |
ต่ำกว่า. หดตัว 120 เบซิสพอยต์ |
|
เงินสดและหลักทรัพย์หนี้ที่ขายได้ |
$261.2M เมื่อปีก่อน |
$272.3M |
สูงขึ้น. เพิ่มขึ้น $11.1M จากปีต่อปี |
|
แนวโน้มรายได้ Q3 FY2027 |
คาดการณ์ $119.3M |
$115M ถึง $124M |
สอดคล้อง. จุดกึ่งกลาง $119.5M เหนือคาดการณ์ $0.2M |
|
แนวโน้ม Q3 non-GAAP gross-margin |
60.9% เมื่อปีก่อน |
59% ถึง 60% |
ต่ำกว่า. จุดกึ่งกลางแสดงถึงแรงกดดัน 140 เบซิสพอยต์ |
- รายได้ $108.1 ล้านเติบโต 13.2% จากปีต่อปี: รายได้เพิ่มขึ้น $12.6 ล้านเป็น $108.1 ล้าน เพิ่มขึ้น 13.2% YoY ส่วนใหญ่จากการจัดส่งโปรเซสเซอร์ AI inference ราคาแพงกว่าจำนวนมากขึ้น การเกินคาดการณ์ $0.36 ล้านเป็นแบบแคบ ดังนั้นการปรับปรุงส่วนผสมเห็นได้ชัด แต่ยังไม่เป็นแปลกใจในการทำกำไรครั้งใหญ่
- Non-GAAP diluted EPS เพิ่มขึ้น 20% เป็น $0.18: Non-GAAP EPS เพิ่มขึ้น 20% เป็น $0.18 โดยมีกำไรสุทธิที่ปรับแล้วเพิ่มขึ้นเป็น $8.2 ล้านจาก $6.4 ล้าน การเกินคาดการณ์หนึ่งเซ็นต์เป็นสิ่งที่สร้างสรรค์ แม้ว่าเครดิต R&D GAAP ครั้งเดียว $9.0 ล้านจำกัดข้อสรุปเกี่ยวกับประสิทธิภาพที่เกิดขึ้นซ้ำ
- ขาดทุนสุทธิ GAAP ลดลง $13.3 ล้านเป็น $6.7 ล้าน: ขาดทุนสุทธิ GAAP ลดลง $13.3 ล้านเป็น $6.7 ล้าน เนื่องจากขาดทุนจากการดำเนินงานดีขึ้นเป็น $8.1 ล้านจาก $22.0 ล้าน กระแสเงินสดจากการดำเนินงานหกเดือนยังคงติดลบ $25.9 ล้าน เนื่องจากสินค้าคงคลังดูดซับเงินทุนหมุนเวียน
- Non-GAAP gross margin ลดลง 120 เบซิสพอยต์เป็น 59.3%: Non-GAAP gross margin ลดลง 120 เบซิสพอยต์เป็น 59.3%; การยื่นอ้างต้นทุนกระบวนการขั้นสูง ชดเชยบางส่วนด้วยส่วนผสมที่ดี คำแนะนำ Q3 59% ถึง 60% แสดงให้เห็นว่า CV7 และ X7 ต้องการขนาดมากกว่าก่อนที่การเติบโตของยอดขายจะยก margin
- จุดกึ่งกลาง Q3 $119.5 ล้านแสดงถึงการเติบโตประมาณ 10%: จุดกึ่งกลาง Q3 $119.5 ล้านแสดงถึงการเติบโต YoY ประมาณ 10% จาก $108.5 ล้านและเกือบตรงกับคาดการณ์ $119.3 ล้าน ช่วง $9 ล้านและภาระผูกพันการซื้อ $49.0 ล้านทำให้การแปลงความต้องการและระเบียบวินัยในสินค้าคงคลังเป็นสำคัญ
แนวโน้มการลงทุน Ambarella (AMBA) 2026: กรณี Bull $130 เทียบ กรณี Bear $55
แนวโน้ม Ambarella 2026 ขึ้นอยู่กับว่าความต้องการ edge-AI ที่แข็งแกร่งกว่าสามารถเปลี่ยนผลิตภัณฑ์ใหม่เช่น CV7 และ X7 ให้เป็นการเติบโตรายได้ที่ยั่งยืนและการสร้างเงินสดที่ดีขึ้นหรือไม่ ด้านบวกมาจากการใช้งานที่กว้างขึ้นในตลาดยานยนต์ หุ่นยนต์ ความปลอดภัย และอุตสาหกรรม ในขณะที่การรับรองที่ช้ากว่า แรงกดดัน margin และต้นทุนการดำเนินงานที่สูงขึ้นยังคงเป็นความเสี่ยงหลัก
กรณี Bull: ความต้องการ Edge-AI ที่แข็งแกร่งดัน AMBA สู่ $130
กรณี Bull สมมติว่าชิป CV-series ใหม่ของ Ambarella รวมถึง CV75, CV72 และ CV7 ยังคงเติบโตในแอปพลิเคชันที่ต้องการการประมวลผลวิสัยทัศน์และ AI แบบเรียลไทม์ เช่น กล้องช่วยเหลือผู้ขับขี่ ระบบรักษาความปลอดภัย โดรน และหุ่นยนต์ ตัวเร่ง X7 ที่เพิ่ม AI processing ให้กับระบบที่ใช้ Arm หรือ x86 ยังขยายโอกาสไปสู่ปริมาณงานอุตสาหกรรมและ physical-AI ที่กว้างขึ้นนอกเหนือจากอุปกรณ์ที่เน้นกล้อง
การเคลื่อนไหวสู่ $130 จะต้องการรายได้ Q3 ใกล้ระดับสูงสุด $124 ล้าน การอัพเกรดคำแนะนำเพิ่มเติม non-GAAP gross margin เหนือ 60% และหลักฐานที่แข็งแกร่งกว่าว่า X7 กำลังเคลื่อนจากการประเมินลูกค้าสู่การผลิต กระแสเงินสดจากการดำเนินงานที่เป็นบวกจะให้การยืนยันเพิ่มเติม
กรณี Base: การเติบโต Edge-AI ที่มั่นคงรักษา AMBA ระหว่าง $80 และ $105
กรณี Base สมมติว่าความต้องการชิปวิสัยทัศน์และ AI ของ Ambarella ยังคงสุขภาพดี ในขณะที่โปรแกรมยานยนต์และองค์กรใช้เวลาในการไปถึงปริมาณ ผลิตภัณฑ์ CV-series ยังคงสนับสนุนกล้องและปริมาณงานการรับรู้ ในขณะที่ X7 ค่อย ๆ ขยายการใช้งานในหุ่นยนต์ ระบบอุตสาหกรรม และอุปกรณ์อื่น ๆ ที่ต้องการการประมวลผล AI ท้องถิ่น
AMBA สามารถซื้อขายส่วนใหญ่ระหว่าง $80 และ $105 หากการเติบโตรายได้อยู่เหนือ 10% เงินสดยังคงเหนือ $250 ล้าน และ non-GAAP gross margin คงที่ใกล้ 59% ถึง 60% การเร่งลูกค้าที่ช้ากว่าน่าจะจำกัดส่วนบน
กรณี Bear: การเร่งผลิตภัณฑ์ที่ช้ากว่าดึง AMBA สู่ $55
กรณี Bear สมมติว่าการปรับใช้ชิป AI ใหม่ลื่นไถล การรับรองยานยนต์ใช้เวลานานกว่า และต้นทุนการพัฒนาและช่องทางที่สูงขึ้นกดดันความสามารถในการทำกำไร การใช้งานชิปวิสัยทัศน์ใหม่และ X7 ที่ช้ากว่าจะลดผลประโยชน์ที่คาดหวังจากการเปลี่ยนของ Ambarella สู่แอปพลิเคชัน edge-AI ที่กว้างขึ้น
การเคลื่อนไหวสู่ $55 จะมีแนวโน้มมากขึ้นหากรายได้พลาดคำแนะนำ สินค้าคงคลังเพิ่มขึ้นเหนือ $76.9 ล้านของเดือนกรกฎาคม หรือกระแสเงินสดจากการดำเนินงานติดลบต่อไป การแปลงการผลิต X7 ที่อ่อนแอจะเพิ่มแรงกดดันเพิ่มเติม
การคาดการณ์ราคาหุ้น AMBA สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
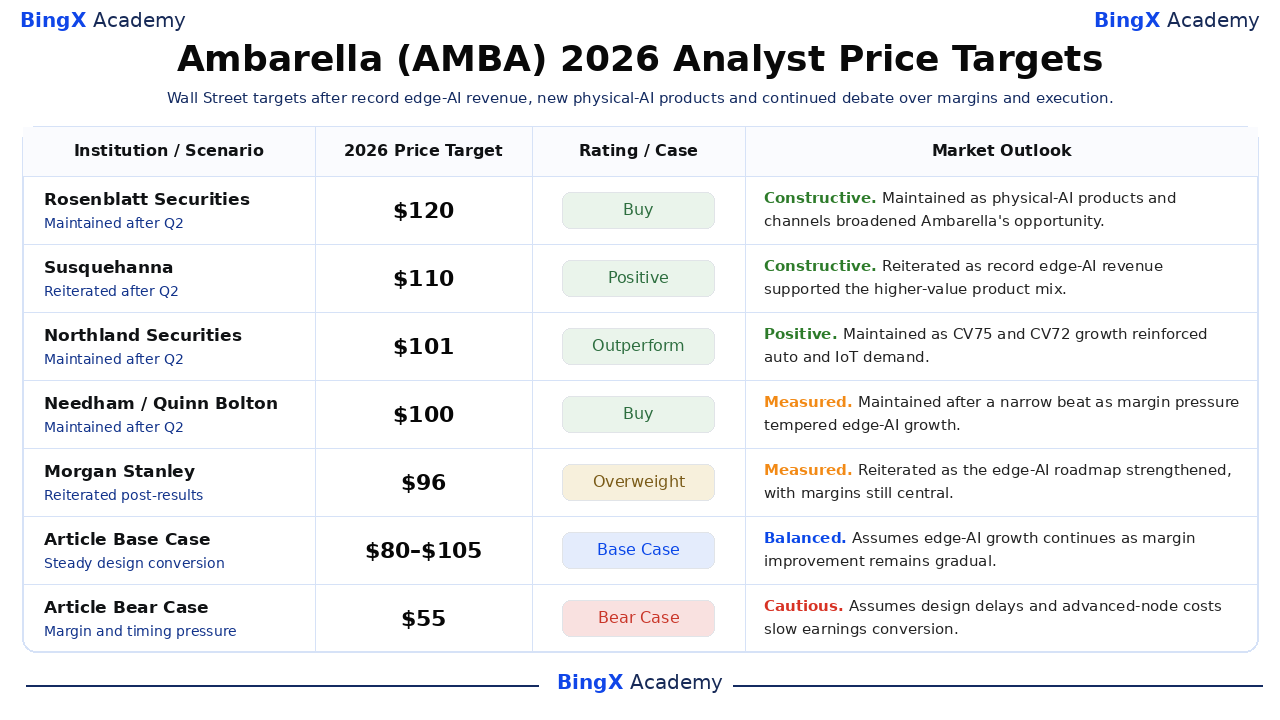
ตารางสรุปการดำเนินการของบุคคลที่สามที่มีวันที่ผ่านวันที่ 5 ตุลาคม ช่วง $65 ถึง $120 สะท้อนความไม่แน่นอนเหนือการเติบโต margin และการดำเนินการมากกว่าสัญญาราคาเดียว แถวกรณี Base และ Bear ของบทความเป็นสถานการณ์บรรณาธิการและแยกออกจากการดำเนินการของนักวิเคราะห์จริง
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
แนวโน้มตลาด |
|
Rosenblatt Securities / Kevin Cassidy |
$120 |
Buy |
สร้างสรรค์. 15 กันยายน: รักษาเป็นผลิตภัณฑ์และช่องทาง physical-AI ขยายโอกาสของ Ambarella |
|
Susquehanna / Christopher Rolland |
$110 |
Positive |
สร้างสรรค์. 4 กันยายน: ยืนยันเป็นรายได้ edge-AI สถิติใหม่สนับสนุนส่วนผสมผลิตภัณฑ์มูลค่าสูงกว่า |
|
Northland Securities / Gus Richard |
$101 |
Outperform |
เป็นบวก. 4 กันยายน: รักษาเป็นการเติบโต CV75 และ CV72 เสริมความต้องการยานยนต์และ IoT |
|
Needham / Quinn Bolton |
$100 |
Buy |
วัดได้. 4 กันยายน: รักษาหลังจากการเกินแบบแคบเนื่องจากแรงกดดัน margin ทำให้การเติบโต edge-AI ลดลง |
|
Morgan Stanley / Joseph Moore |
$96 |
Overweight |
วัดได้. 18 กันยายน: ยืนยันเป็นแผนงาน edge-AI แข็งแกร่งขึ้น โดยมี margin ยังคงเป็นศูนย์กลาง |
|
Stifel Nicolaus / Tore Svanberg |
$90 |
Buy |
สมดุล. 4 กันยายน: รักษาเป็นจุดกึ่งกลาง Q3 $119.5 ล้านรักษาการเติบโตไว้แม้จะมีความคาดหวัง margin ที่ต่ำกว่า |
|
กรณี Base ของบทความ |
$80 ถึง $105 |
กรณี Base |
สมดุล. สมมติว่าการเติบโต edge-AI ยังคงดำเนินต่อไปในขณะที่การปรับปรุง margin ยังคงค่อยเป็นค่อยไป |
|
กรณี Bear ของบทความ |
$55 |
กรณี Bear |
ระมัดระวัง. สมมติว่าการล่าช้าของการออกแบบและต้นทุน advanced-node ทำให้การแปลงกำไรช้าลง |
วิธีซื้อขายหุ้น Ambarella (AMBA) ใน BingX
ซื้อขายรอบผลิตภัณฑ์ edge-AI ของ Ambarella พันธมิตร physical-AI และแนวโน้ม margin โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก AMBA สามารถตอบสนองอย่างรุนแรงต่อรายได้ การชนะการออกแบบ การเปิดตัวผลิตภัณฑ์ และรายงานการซื้อกิจการ ผู้ซื้อขายควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
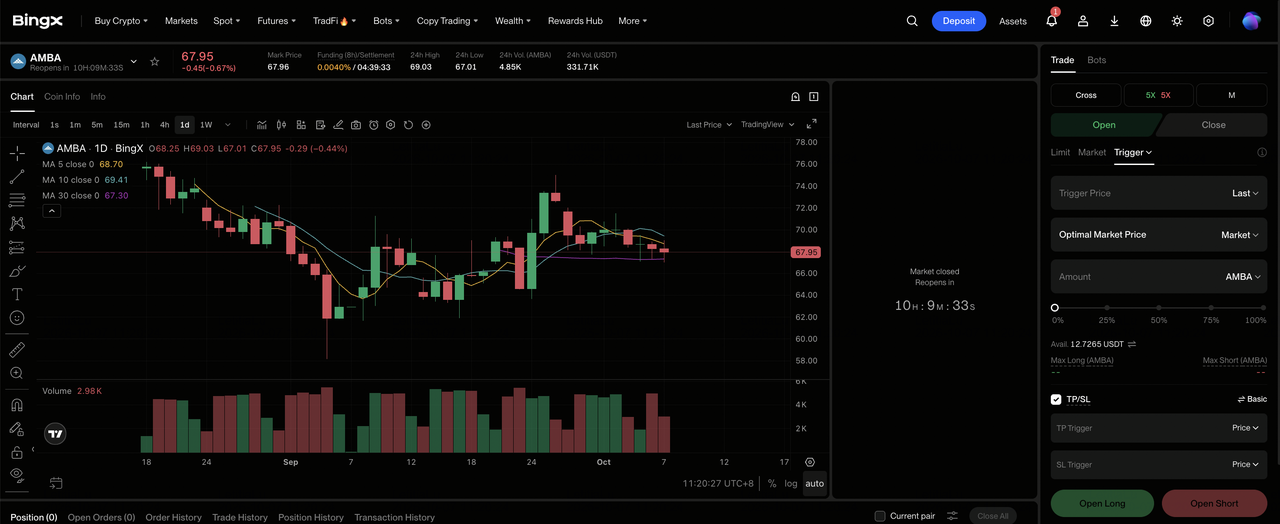
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงทะเบียน และนำทางไปยังส่วน TradFi ที่เชี่ยวชาญในแผงควบคุมตราสาร BingX
ขั้นตอนที่ 2: เลือก Ambarella (AMBA) ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร AMBA-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากคุณคาดหวังว่ารายได้ edge-AI และการใช้งาน X7 จะแข็งแกร่งขึ้นในขณะที่ gross margin มีเสถียรภาพ เลือก Open Short หากคุณคาดหวังให้การล่าช้าของการออกแบบหรือต้นทุน advanced-node ทำให้การแปลงกำไรอ่อนแอลง
ขั้นตอนที่ 4: เลือกการใช้ประโยชน์และโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความทนต่อความเสี่ยงของคุณ การกระโดดข่าวลือการซื้อกิจการประมาณ 19% เมื่อวันที่ 31 กรกฎาคมแสดงให้เห็นว่าทำไมการใช้ประโยชน์อย่างอนุรักษ์และการกำหนดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการตามโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย AMBA สามารถตอบสนองอย่างรวดเร็วต่อคำแนะนำรายไตรมาส ระยะเวลาการชนะการออกแบบ การเปลี่ยนแปลง gross-margin การเปิดตัวผลิตภัณฑ์ และรายงานเชิงกลยุทธ์
5 ความเสี่ยงสำคัญที่ต้องเฝ้าดูสำหรับนักลงทุน Ambarella ในปี 2026
ตลาด edge-AI ของ Ambarella กำลังเติบโต แต่การผลิตที่ทำกำไรได้ขึ้นอยู่กับการแปลงการออกแบบให้เป็นปริมาณในขณะที่ปกป้อง margin และสร้างเงินสดเพื่อให้ทุนการพัฒนาต่อไป
- การบีบอัด Gross-margin สามารถจำกัดการแปลงกำไร: GAAP และ non-GAAP gross margin ทั้งคู่ลดลง 120 เบซิสพอยต์ใน Q2 และช่วง Q3 ที่ปรับแล้วยังคงต่ำกว่าระดับ 60.9% ปีก่อน ต้นทุน advanced-node และหน่วยความจำที่ยืนยันอาจทำให้การเติบโตของกำไรต่ำกว่าการเติบโตรายได้
- รอบการออกแบบที่ยาวสามารถล่าช้ารายได้ physical-AI: โปรแกรมยานยนต์และอุตสาหกรรมมักต้องการการตรวจสอบก่อนการผลิตปริมาณ หาก CV7 หรือ X7 ชนะเลื่อนไปในช่วงหลัง Ambarella จะยังคงให้ทุนการพัฒนาวิศวกรรมและช่องทางก่อนได้รับการมีส่วนร่วมในการขายที่คาดหวัง
- ความเข้มข้นของผู้จำหน่ายและลูกค้าสามารถขยายความผันผวน: WT Microelectronics และ Hakuto จัดการส่วนที่มีความหมายของการขายทางอ้อม การเปลี่ยนแปลงในการซื้อ สินค้าคงคลัง หรือระยะเวลาลูกค้าสิ้นสุดจึงสามารถผลิตการแกว่งรายไตรมาสที่คมชัดแม้เมื่อไปป์ไลน์ระยะยาวยังคงเหมือนเดิม
- การเติบโตของสินค้าคงคลังสามารถใช้เงินสด: สินค้าคงคลังเพิ่มขึ้นเป็น $76.9 ล้านจาก $52.2 ล้านเมื่อวันที่ 31 มกราคม และกระแสเงินสดจากการดำเนินงานหกเดือนเป็นลบ $25.9 ล้าน หากความต้องการแปลงช้ากว่าที่วางแผนไว้ ความเสี่ยงการลดลงและความต้องการเงินทุนหมุนเวียนอาจลดมูลค่าต่อหุ้น
- การคาดกการณ์เชิงกลยุทธ์สามารถตัดการเชื่อมต่อราคาจากการดำเนินการ: AMBA กระโดดประมาณ 19% หลังรายงาน NXP เดือนกรกฎาคม แม้ว่าจะไม่มีการประกาศธุรกรรมที่สมบูรณ์ หากความคาดหวังการซื้อกิจการจางหายไป หุ้นอาจประเมินราคาใหม่ไปสู่กำไรแบบสแตนด์อโลนก่อนที่ผลิตภัณฑ์ใหม่จะสร้างกำไรที่เพียงพอ
ความคิดสุดท้าย: คุณควรลงทุนใน Ambarella ในปี 2026 หรือไม่?
Ambarella มีโมเมนตัม edge-AI: รายได้ Q2 เพิ่มขึ้น 13.2% ยอดขาย edge-AI สถิติใหม่ AI SoCs มากกว่า 50 ล้านชิ้นได้จัดส่งแล้ว และพันธมิตรรวมถึง Macnica, Capgemini, ZEDEDA และ Ultralytics สนับสนุนการปรับใช้ X7 ยังขยายตลาดนอกเหนือจากระบบที่สร้างขึ้นรอบ SoCs ของ Ambarella ทำให้ Ambarella มีเส้นทางอื่นสู่รายได้ตัวเร่งนอกเหนือจากชิปกล้องแบบดั้งเดิม
การถกเถียงคือการแปลง กรณี bull $130 ต้องการการชนะการออกแบบ พันธมิตร และผลิตภัณฑ์ advanced-node เพื่อยกรายได้และ margin ด้วยกัน; กรณี bear $55 ได้รับน้ำหนักหาก margin อยู่ต่ำกว่า 60% สินค้าคงคลังเพิ่มขึ้นหรือโปรแกรมลื่นไถล ผู้ซื้อขายอนุรักษ์สามารถดูว่า Q3 ถึงจุดกึ่งกลาง $119.5 ล้านและกระแสเงินสดจากการดำเนินงานดีขึ้นหรือไม่
การเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น AMBA เกี่ยวข้องกับความเสี่ยงสูงของการสูญเสียเงินทุน รอบเซมิคอนดักเตอร์ การล่าช้าของการออกแบบ ต้นทุนการผลิต ความเข้มข้นของลูกค้า และการคาดกการณ์การซื้อกิจการสามารถสร้างการเคลื่อนไหวราคาที่คมชัด ดำเนินการวิจัยอิสระก่อนการจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- การคาดการณ์ราคา IBM (IBM) 2026: การเติบโตซอฟต์แวร์และควอนตัมสามารถดัน IBM สู่ $350 ได้หรือไม่?
- การคาดการณ์ราคา Marvell Technology (MRVL) 2026: ซิลิคอน AI แบบกำหนดเองสามารถดัน MRVL สู่ $350 ได้หรือไม่?
- การคาดการณ์ราคา NVIDIA (NVDA) 2026: การเติบโตโครงสร้างพื้นฐาน AI สามารถขับเคลื่อน NVDA สู่ $420 ได้หรือไม่?
- การคาดการณ์ราคา Applied Materials (AMAT) 2026: ความต้องการอุปกรณ์ AI สามารถดัน AMAT สู่ $850 ได้หรือไม่?
- การคาดการณ์ราคา Texas Instruments (TXN) 2026: การฟื้นตัวของ Analog สามารถดัน TXN สู่ $380 ได้หรือไม่?
