
Sandisk (SNDK) este o companie de stocare flash care deservește centre de date, dispozitive edge și piețe de consum. Afacerea sa se concentrează pe memoria flash NAND și produse de stocare solid-state, cu SSD-urile enterprise devenind din ce în ce mai importante pe măsură ce infrastructura AI stimulează cererea pentru stocare de mare capacitate și eficientă energetic. Acest lucru oferă Sandisk o expunere crescândă la cheltuielile hyperscaler și ale centrelor de date, dar lasă și rezultatele sensibile la prețul NAND, inventarul clienților, disciplina de furnizare și calendarul noii capacități industriale.
Povestea de creștere se concentrează din ce în ce mai mult pe cererea de stocare legată de AI și o piață NAND mai strânsă. Veniturile din Q4 fiscal 2026 au crescut cu 51% secvențial, susținute de prețuri mai mari și o creștere bruscă a vânzărilor centrelor de date, în timp ce marja brută s-a extins din nou. Sandisk folosește, de asemenea, acorduri pe termen lung cu clienții și o planificare mai disciplinată a capacității pentru a consolida durabilitatea veniturilor. Pentru investitori, întrebarea cheie este dacă cererea pentru SSD-uri enterprise și creșterea stocării condusă de AI pot menține marjele ridicate după ce penuria actuală de aprovizionare începe să se normalizeze.
Previziunea acțiunii SNDK pentru 2026 se concentrează acum pe două puncte de vedere concurente:
- Cazul de creștere AI-storage: Taurii se așteaptă la o cerere mai puternică pentru SSD-uri enterprise, un conținut NAND mai mare pe serverul AI, angajamente pe termen lung ale clienților și o aprovizionare disciplinată pentru a prelungi ciclul și a susține o bază de venituri mai ridicată prin ciclu.
- Cazul de normalizare NAND: Urșii se așteaptă la creșteri de prețuri mai lente, digestia inventarului clienților și capacitate industrială suplimentară pentru a face presiune asupra marjelor pe măsură ce condițiile de aprovizionare se ameliorează, limitând cât de mult pot compensa creșterea centrului de date și returnările de capital declinul.
Acest ghid analizează previziunea acțiunii SNDK, scenariile de preț pentru 2026, riscurile cheie și opiniile analiștilor, bazându-se pe comunicatul de venituri din Q4 fiscal din 5 august și cele mai recente date de piață, plus cum să tranzacționați futures pe acțiuni SNDK pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Sandisk Trebuie să le Știe în Septembrie 2026
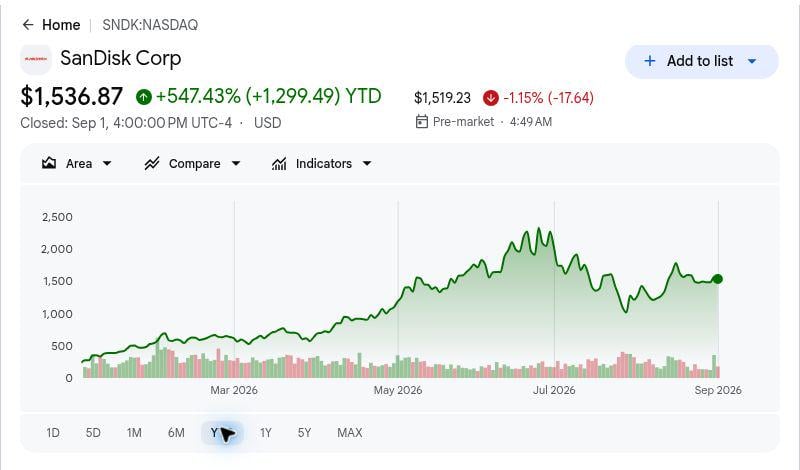
- Un câștig YTD de 547.43% a ridicat pragul de execuție: Închiderea din 1 septembrie este o referință istorică. Creșterea ulterioară depinde acum de livrarea veniturilor, prețurilor durabile și returnărilor de numerar, mai degrabă decât de recunoașterea inițială a Sandisk ca furnizor independent de stocare AI.
- Veniturile din Q4 fiscal de 8,97 miliarde $ au crescut cu 51% secvențial: Managementul a atribuit aproximativ o treime din creștere volumului și două treimi prețurilor. Mixul arată că trimestrul a combinat o creștere reală a expedierilor cu o economie industrială neobișnuit de favorabilă, lăsând durabilitatea prețurilor centrală pentru următoarea fază.
- Veniturile centrului de date s-au dublat secvențial la 2,98 miliarde $: Segmentul s-a extins cu 103% față de Q3 fiscal pe măsură ce implementările SSD enterprise s-au accelerat. Acest lucru a mutat centrele de date de la o narațiune opțională de creștere către un pilon material de venit, deși comparațiile trimestriale vor deveni mai exigente după creșterea rapidă.
- Ghidarea pentru Q1 fiscal 2027 solicită încă o creștere a veniturilor: Managementul se așteaptă la venituri de 10,30 miliarde $ până la 10,80 miliarde $ și EPS diluat non-GAAP de 44,00 $ până la 46,00 $. Perspectiva susține cererea continuă, totuși intervalul de marjă brută proiectat semnalează și că profitabilitatea incrementală ar putea să nu mai crească în fiecare trimestru.
- Țintele post-venituri se întind de la 1.400 $ la 2.900 $: Intervalul reflectă dezacordul asupra cât de mult pot persista condițiile strânse NAND și marjele ridicate. Mapează asumptiile ciclului concurent mai degrabă decât o singură promisiune de consens.
Ce Este Corporația Sandisk (SNDK)?
Sandisk este o companie NAND flash cu sediul în Milpitas, California, care a devenit independentă de Western Digital în februarie 2025. Dezvoltă tehnologia memoriei flash și vinde SSD-uri enterprise, produse încorporate și detașabile, stocare client, carduri de memorie și unități USB. Economia de fabricație este susținută de operațiuni comune Flash Ventures de lungă durată cu Kioxia în Japonia, oferind Sandisk acces la producția de wafer-uri la scară fără a deține în întregime fiecare activ de fabricație.
Strategia are acum trei părți conectate: deplasarea veniturilor către clienții de centre de date cu valoare mai mare, folosirea acordurilor New Business Model pentru a îmbunătăți vizibilitatea cererii și prețurilor, și returnarea numerarului excedent fără a slăbi investiția în tehnologie. Sandisk a adăugat cinci acorduri NBM după anunțarea a cinci în aprilie, inclusiv clienți noi și expansiuni cu partenerii existenți. A încheiat anul fiscal 2026 cu 4,76 miliarde $ în numerar și echivalente de numerar, 1,78 miliarde $ în titluri de participare comercializabile și 15,5 miliarde $ din autorizarea de răscumpărare rămasă.
Citește Mai Mult: Top Acțiuni de Memorie AI de Cumpărat în 2026: DRAM, HBM și Cererea de Stocare AI Explicată
Prezentare Generală a Veniturilor Sandisk (SNDK) Q4 Fiscal 2026: Prețurile și Cererea Centrului de Date Resetează Baza de Venituri
- Veniturile au atins 8,97 miliarde $, peste plafonul ghidării anterioare. Veniturile au depășit intervalul managementului de 7,75 miliarde $ până la 8,25 miliarde $ și au crescut cu 372% an peste an. Prețurile NAND mai mari au condus cea mai mare parte din creșterea secvențială, evidențiind atât condițiile puternice de cerere-ofertă, cât și sensibilitatea la o viitoare inversare a prețurilor.
- EPS diluat non-GAAP a urcat la 39,25 $. Rezultatele au venit mult peste perspectiva anterioară de 30,00 $ până la 33,00 $ pe măsură ce prețurile mai mari au trecut prin baza de costuri și au stimulat profitabilitatea. Veniturile viitoare rămân foarte sensibile la prețurile medii de vânzare NAND.
- Veniturile centrului de date s-au dublat secvențial la 2,98 miliarde $. Veniturile din segment au crescut cu 103% pe măsură ce clienții infrastructurii AI au absorbit mai multă capacitate SSD enterprise de valoare mare. Veniturile Edge au crescut cu 48%, în timp ce veniturile pentru consumatori au scăzut cu 32%, deplasând mixul de afaceri mai mult către infrastructură.
- Marja brută GAAP s-a extins la 84,6%. Marja s-a îmbunătățit cu 6,2 puncte procentuale secvențial pe prețuri, mix și utilizare mai puternice. Ghidarea Q1 fiscal de 83,0% până la 84,9% sugerează că profitabilitatea ar putea rămâne ridicată chiar și pe măsură ce expansiunea secvențială a marjei încetinește.
- Fluxul de numerar liber ajustat a atins 5,04 miliarde $. Generarea puternică de numerar a susținut îmbunătățirea bilanțului și un program mai mare de răscumpărare a acțiunilor. Investitorii ar trebui să compare fluxul de numerar ajustat cu rezultatele raportate deoarece cifra ajustată exclude plățile NBM și activitatea Flash Ventures.
Citește Mai Mult: Prezentare Generală a Veniturilor Sandisk (SNDK) Q4 2026: Rezultatul Puternic Eșuează să Îndeplinească Așteptările Mari și Declanșează o Vânzare de 5,40%
Profilul Financiar și de Consens Sandisk Q4 Fiscal 2026: Venituri, EPS și Marje
Q4 fiscal a combinat o bătaie mare de ghidare cu o altă creștere a profitabilității. Tabelul separă rezultatele operaționale raportate de perspectiva trimestrului următor și evidențiază unde veniturile actuale depind de prețuri, mixul centrului de date și angajamentele clienților.
|
Metrica Financiară |
Ghidare / Comparație |
Raportat / Real |
Surpriză |
|
Venituri Q4 fiscal |
Ghidare 7,75 mld $–8,25 mld $ |
8,965 mld $ |
Bătaie. Peste plafonul anterior. |
|
EPS diluat non-GAAP |
Ghidare 30,00 $–33,00 $ |
39,25 $ |
Bătaie. Prețurile au extins pârghia veniturilor. |
|
Venit net GAAP |
— |
6,903 mld $ |
Îmbunătățit. În creștere cu 91% secvențial. |
|
EPS diluat GAAP |
— |
43,97 $ |
Îmbunătățit. În creștere de la 23,03 $. |
|
Marja brută GAAP |
— |
84,60% |
Extinsă. În creștere cu 6,2 puncte procentuale. |
|
Venituri centru de date |
— |
2,977 mld $ |
Accelerat. În creștere cu 103% secvențial. |
|
Venituri Edge |
— |
5,432 mld $ |
Extins. În creștere cu 48% secvențial. |
|
Venituri consumatori |
— |
556 mil $ |
Scăzut. În scădere cu 32% secvențial. |
|
Flux de numerar liber ajustat |
— |
5,035 mld $ |
Întărit. Mai mult decât dublat secvențial. |
|
Perspectiva veniturilor Q1 fiscal 2027 |
— |
10,30 mld $–10,80 mld $ |
Bază ridicată. Implică o creștere secvențială suplimentară. |
|
Marja brută non-GAAP Q1 fiscal 2027 |
— |
83,0%–85,0% |
Menținută. Se menține aproape de vârful Q4. |
|
EPS diluat non-GAAP Q1 fiscal 2027 |
— |
44,00 $–46,00 $ |
Pozitiv. Extinde creșterea veniturilor. |
Fluxul de numerar operațional a totalizat 7,13 miliarde $ în Q4 fiscal și 11,67 miliarde $ pentru întregul an. Fluxul de numerar liber pentru întregul an a atins 11,49 miliarde $, comparativ cu 8,74 miliarde $ flux de numerar liber ajustat după elementele NBM și Flash Ventures.
Perspectiva de Investiții Corporația Sandisk (SNDK) 2026: Cazul Bull de 3.000 $ vs. Cazul Bear de 1.000 $
Testul central este dacă cererea de stocare condusă de AI și acordurile cu clienții pot preserva veniturile mari după ce primul val de creștere a prețurilor NAND trece.
Cazul Bull: Cererea AI pentru Centre de Date Împinge SNDK Către 2.500 $
Cazul bull presupune că cererea NAND pentru inferența AI, stocarea modelelor și conductele de date rămâne structural mai puternică decât ciclurile tradiționale PC și smartphone. Veniturile SSD enterprise continuă să se extindă, clienții acceptă angajamente comerciale pe mai mulți ani, și adăugările de capacitate industrială rămân disciplinate. În acea configurație, mixul centrului de date poate compensa cererea mai lentă a consumatorilor și poate păstra generarea de numerar mult peste baza pre-spin.
Acest rezultat necesită ca Sandisk să mențină marja brută aproape de intervalul ghidat, să convertească acordurile NBM în volum repetat și să evite un răspuns agresiv de aprovizionare de la concurenți. Ținta post-venituri a Cantor Fitzgerald este cea mai înaltă referință numită în setul curent selectat.
Cazul de Bază: Prețurile Puternice Mențin SNDK între 1.750 $ și 2.250 $
Cazul de bază presupune că cererea pentru SSD-uri enterprise rămâne sănătoasă pe măsură ce rata îmbunătățirii secvențiale a prețurilor încetinește. Veniturile pot continua să crească, susținute de perspectiva trimestrului următor și cererea contractată a clienților, deși marjele se stabilizează mai degrabă decât se extind în fiecare trimestru. Răscumpărările reduc numărul de acțiuni treptat și ajută la traducerea generării de numerar în valoarea pe acțiune.
Intervalul se aliniază cu clusterul din mijloc format de Jefferies, JPMorgan, Citigroup și Wedbush. Confirmarea ar veni din comenzile stabile ale centrului de date, marja brută menținându-se peste nivelurile ciclului istoric și fluxul de numerar liber ajustat continuat după plățile NBM. Acest interval este un scenariu editorial, nu o bandă de tranzacționare garantată.
Cazul Bear: Normalizarea NAND Trage SNDK Către 1.000 $
Cazul bear începe cu un mecanism normal de ciclu de memorie: prețurile ridicate încurajează mai multă aprovizionare, clienții construiesc inventar și achizițiile se opresc înainte ca cererea finală să dispară. O contribuție de preț mai mică ar reduce creșterea veniturilor și ar comprima marja rapid deoarece rezultatele Q4 fiscal au capturat o economie de raritate neobișnuit de puternică.
Declanșatorii cei mai clari ar fi rezervările SSD enterprise mai slabe, o creștere bruscă a inventarelor clienților, expansiunea capacității în industria NAND sau ghidarea marjei brute scăzând material sub intervalul curent. În acel mediu, piața ar putea evalua Sandisk pe venituri normalizate mai degrabă decât pe fluxul de numerar de vârf de ciclu.
Previziuni Preț Acțiune SNDK pentru 2026 de la Analiștii de pe Wall Street
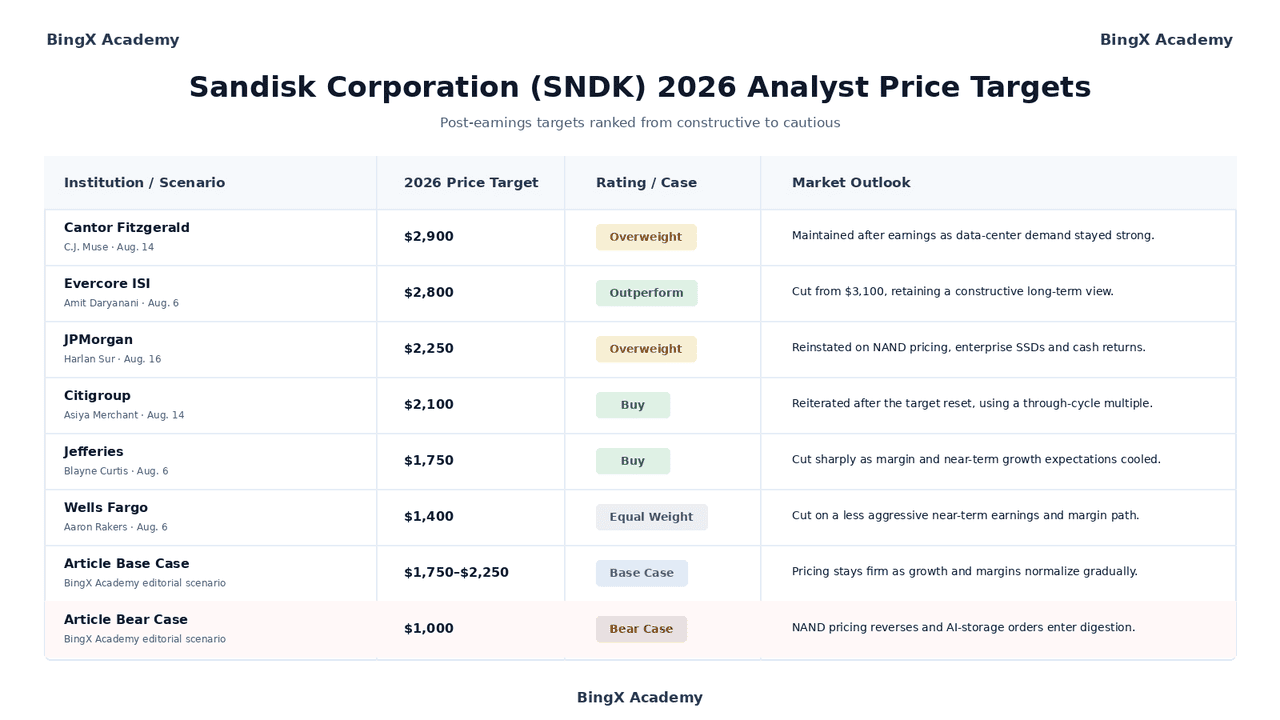
Wall Street rămâne constructiv pe Sandisk, totuși reviziile post-venituri arată dezacord semnificativ asupra durabilității marjei. Rândurile de mai jos sunt acțiuni datate, numite de terți. Ultimele două rânduri sunt scenarii editoriale BingX Academy și sunt separate de țintele analiștilor.
|
Instituție / Scenar |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Cantor Fitzgerald / C.J. Muse 14 aug. |
2.900 $ |
Supraponderat |
Menținut după venituri pe măsură ce cererea centrului de date a rămas puternică. |
|
Evercore ISI / Amit Daryanani 6 aug. |
2.800 $ |
Supraperf. |
Redus de la 3.100 $, păstrând o viziune constructivă pe termen lung. |
|
JPMorgan / Harlan Sur 16 aug. |
2.250 $ |
Supraponderat |
Reinstalat pe prețul NAND, SSD-urile enterprise și returnările de numerar. |
|
Citigroup / Asiya Merchant 14 aug. |
2.100 $ |
Cumpărare |
Reiterată după resetarea țintei, folosind un multiplu prin-ciclu. |
|
Jefferies / Blayne Curtis 6 aug. |
1.750 $ |
Cumpărare |
Redus drastic pe măsură ce așteptările de marjă și creștere pe termen scurt s-au răcit. |
|
Wells Fargo / Aaron Rakers 6 aug. |
1.400 $ |
Greutate Egală |
Redus pe o cale de venituri și marje pe termen scurt mai puțin agresivă. |
|
Cazul de Bază din Articol Scenar editorial BingX Academy |
1.750 $–2.250 $ |
Caz de Bază |
Prețurile rămân ferme pe măsură ce creșterea și marjele se normalizează gradual. |
|
Cazul Bear din Articol Scenar editorial BingX Academy |
1.000 $ |
Caz Bear |
Prețul NAND se inversează și comenzile de stocare-AI intră în digestie. |
Cum să Tranzacționați Acțiunea Sandisk (SNDK) pe BingX
Tranzacționați prețul NAND și perspectiva centrului de date AI al Sandisk folosind BingX TradFi și instrumentele BingX AI. Definiți catalizatorul operațional și pierderea acceptabilă înainte de a deschide o poziție.
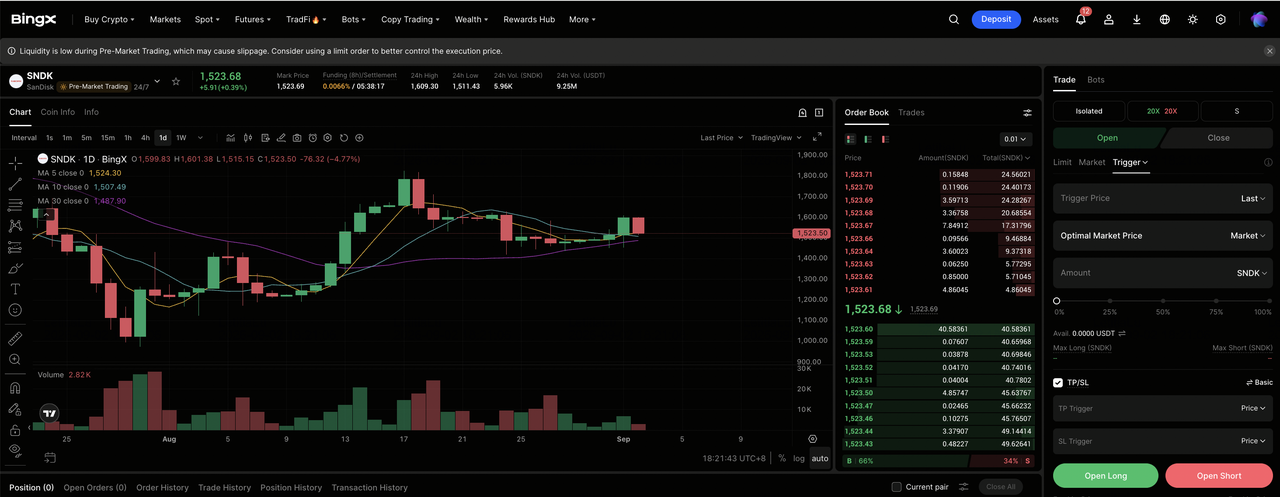
Pasul 1: Accesați BingX TradFi. Înregistrați-vă, completați verificarea identității, activați autentificarea cu doi factori și deschideți piața TradFi.
Pasul 2: Selectați Sandisk (SNDK). Selectați contractul perpetuu SNDK-USDT și confirmați ticker-ul înainte de a comanda.
Pasul 3: Alegeți-vă direcția. Selectați Deschideți Lung sau Deschideți Scurt conform tezei. O poziție lungă poate se potrivi așteptărilor pentru cererea susținută de SSD enterprise și prețuri, în timp ce o poziție scurtă poate se potrivi așteptărilor pentru digestia inventarului sau compresia marjei.
Pasul 4: Selectați leverage-ul și modul de marjă. Alegeți Izolat sau Cross-Margin bazat pe toleranța la risc. Mișcarea mare YTD a SNDK și volatilitatea post-venituri fac leverage-ul conservativ și dimensionarea deliberată a poziției importante.
Pasul 5: Executați protocoale stricte de risc. Setați Take-Profit și Stop-Loss niveluri înainte sau imediat după intrare. Monitorizați prețul NAND, comenzile SSD enterprise, ghidarea marjei brute, progresul contractului NBM, capacitatea industriei și cheltuielile de capital hyperscaler.
Top 5 Riscuri de Urmărit pentru Investitorii Sandisk în 2026
Sandisk combină prețuri excepționale, creșterea rapidă a centrului de date și generarea substanțială de numerar, totuși cinci riscuri vor determina dacă baza de venituri mai puternică persistă.
- Prețul NAND se poate inversa înainte ca cererea finală să se contracte: Clienții ajustează comenzile rapid când inventarele cresc sau aprovizionarea devine mai ușor de securizat. Deoarece prețurile au furnizat cea mai mare parte din creșterea secvențială Q4 fiscal, expedierile stabile ar putea totuși produce venituri și marjă mai slabe.
- Cheltuielile infrastructurii AI rămân concentrate: Cererea pentru SSD-uri enterprise depinde de un grup limitat de clienți cloud. Proiectele întârziate, schimbările de arhitectură sau digestia cheltuielilor ar putea crea volatilitate abruptă a comenzilor.
- Acordurile New Business Model schimbă marja pentru vizibilitate: Angajamentele mai lungi pot reduce volatilitatea, deși economia contractului poate limita avantajul pe termen scurt sau poate necesita preplăți. Durabilitatea și tratamentul fluxului de numerar ajustat rămân centrale.
- Flash Ventures și producția asiatică creează expunere la execuție: Sandisk se bazează pe operațiuni comune și un lanț de aprovizionare concentrat. Problemele de randament, dezastrele naturale, restricțiile comerciale sau dezacordurile partenerilor pot afecta aprovizionarea și costul.
- Veniturile de vârf de ciclu pot distorsiona evaluarea: Un multiplu scăzut poate părea ieftin chiar dacă profiturile sunt neobișnuit de mari. Testul relevant este câte venituri, marjă și flux de numerar rămân după ce prețurile se normalizează.
Gânduri Finale: Ar Trebui să Investiți în Sandisk în 2026?
Sandisk a încheiat anul fiscal 2026 cu o afacere material mai puternică decât a început anul. Veniturile au crescut cu 175% pentru întregul an, vânzările centrului de date au crescut cu 437%, marja brută a atins un nivel excepțional și generarea de numerar a susținut o autorizare de răscumpărare mult mai mare. Compania a și trecut dincolo de o identitate de stocare pentru consumatori prin făcând SSD-urile enterprise și relațiile cu clienții pe mai mulți ani centrale strategiei sale.
Cazul bull depinde de cererea de stocare AI, aprovizionarea NAND disciplinată și acordurile NBM susținând un nivel de venituri mai ridicat. Cazul de bază permite prețurilor și marjelor să se normalizeze gradual fără a submina creșterea centrului de date. Cazul bear devine mai credibil dacă inventarele cresc, capacitatea se extinde sau cheltuielile clienților intră într-o fază de digestie. Traderii conservativi pot aștepta încă un trimestru de vizibilitate a marjei și comenzilor mai degrabă decât să se bazeze pe orice țintă de analist unică.
Reamintire Risc: Tranzacționarea și investiția în acțiuni precum SNDK implică un risc ridicat de pierdere a capitalului. Sandisk este expus la ciclurile NAND, cererea concentrată a centrului de date, parteneriatele de producție, tranzițiile tehnologice, perturbările lanțului de aprovizionare, execuția contractului și compresia evaluării. Contractele perpetue cu leverage pot fi lichidate. Efectuați cercetări independente înainte de alocarea capitalului.
Lectură Înrudită
- Top Acțiuni de Memorie AI de Cumpărat în 2026: DRAM, HBM și Cererea de Stocare AI Explicată
- Top Acțiuni de Centre de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructura de Calcul AI
- Top Acțiuni de Servere AI de Cumpărat în 2026: Sisteme la Scara Rack-ului, Servere GPU și Infrastructura Serverelor AI
- Predicția Western Digital 2026: Poate Recuperarea Stocării Datelor, Infrastructura AI să Conducă WDC la 580+?
- Predicția Preț Seagate (STX) 2026: Poate Cererea de Stocare AI să Conducă Acțiunea STX la 1.600 $?
- Predicția Preț Acțiune Micron 2026: 1.500 $ Superciclul AI sau Capcana Ciclică de Marjă de Vârf?
