
Netflix (NFLX) transmite în flux serii TV, filme, jocuri și evenimente live pentru abonații din întreaga lume. Modelul de abonament oferă venituri recurente, în timp ce Netflix Ads Suite creează o cale către o cerere publicitară mai largă. Calitatea programelor, retenția după creșterile de prețuri și viteza de livrare a produselor publicitare determină dacă audiența se traduce în câștiguri mai mari și randamente de numerar.
Ultimul trimestru a arătat o monetizare mai puternică a abonamentelor, în timp ce execuția publicitară a rămas sub plan. Veniturile Netflix din T3 2026 au crescut cu 11,8% până la 12,874 miliarde de dolari, cu abonamentele și prețurile conducând creșterea. Marja operațională a atins 34,6%, în timp ce previziunea publicitară pentru întregul an a scăzut la 2,7 miliarde de dolari. Testul din T4 constă în verificarea dacă retenția și instrumentele pentru advertiseri pot susține câștigurile pe măsură ce cheltuielile se normalizează.
Prognoza acțiunii NFLX pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul de redresare a abonamentelor și publicității: Abonații reținuți și instrumentele publicitare îmbunătățite ar putea crește venitul pe oră de vizionare, în timp ce disciplina programatică susține câștiguri durabile și generarea de numerar.
- Cazul de presiune asupra monetizării și costurilor: Lansările publicitare mai lente și retenția mai slabă ar putea lăsa investiția în programe să câștige mai puține venituri, reducând marja de profitabilitate din spatele creșterii pe acțiune.
Acest ghid analizează prognoza acțiunii NFLX, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe scrisoarea de câștiguri Netflix din 20 octombrie, situațiile financiare și datele de piață din 26 octombrie, plus cum să cumpărați acțiuni NFLX pe BingX TradFi cu USDT sau USDC.
Top 5 Lucruri pe Care Investitorii Netflix Trebuie să le Știe în Octombrie 2026
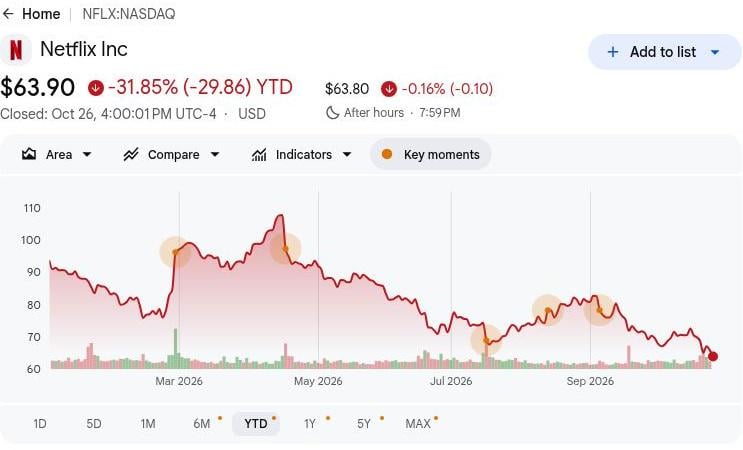
- NFLX a închis la 63,90 USD pe 26 octombrie, în scădere cu 31,85% de la începutul anului: Acțiunile rămân sub închiderea pre-câștiguri de 68,69 USD, făcând scenariul optimist de 85 USD dependent de o creștere mai puternică a câștigurilor. Un câștig suplimentar va necesita retenția susținută a abonaților și monetizarea publicității, mai degrabă decât să se bazeze exclusiv pe răscumpărarea de acțiuni.
- Veniturile din T3 au crescut cu 12% până la 12,874 miliarde de dolari. Vânzările au crescut față de 11,510 miliarde de dolari cu un an mai devreme și față de 12,560 miliarde de dolari în T2, susținute de creșterea abonamentelor. Cu toate acestea, ghidanța publicitară redusă evidențiază necesitatea convertirii implicării crescânde a spectatorilor în venituri publicitare mai puternice.
- Marja operațională a atins 34,6% pe măsură ce profitabilitatea abonamentelor s-a întărit: Retenția abonaților mai bună decât se preconizase a susținut veniturile recurente și câștigurile. Susținerea marjelor va depinde de cheltuielile cu conținutul, puterea de stabilire a prețurilor și continuarea extinderii publicității.
- Parteneriatele TF1 și publicitare extind oportunitățile de creștere ale Netflix: Parteneriatul cu difuzorul francez a fost lansat în timpul verii, în timp ce MercadoLibre și AdForm s-au alăturat ecosistemului publicitar Netflix în T3. Adoptarea mai largă de către advertiseri și implicarea mai puternică ar putea susține venituri suplimentare dincolo de abonamente.
- Rezervele de numerar de 8,2 miliarde de dolari susțin investițiile în conținut și răscumpărările: Netflix a răscumpărat acțiuni în valoare de 4,8 miliarde de dolari în T3, purtând în același timp o datorie brută de 15,3 miliarde de dolari. Lichiditatea puternică susține investițiile în programe, deși generarea susținută de numerar și alocarea disciplinată a capitalului rămân esențiale pentru randamentele pe termen lung ale acționarilor.
Ce Este Netflix (NFLX)?
Netflix este o companie globală de divertisment care transmite în flux serii TV, filme, jocuri și evenimente live către membrii plătitori. Modelul de abonament combină producții originale realizate profesionist cu programe licențiate, distribuite printr-un serviciu bazat pe internet pe televizoare și dispozitive mobile. Planurile cu suport publicitar conectează, de asemenea, advertiserii cu publicul care urmărește serviciul, creând o altă sursă de monetizare. Compania generează venituri în principal prin abonamente și publicitate, vânzările din T3 de 12,874 miliarde de dolari ilustrând amploarea afacerii sale de streaming unice.
Strategia de creștere a Netflix se concentrează pe programe diferențiate, descoperire îmbunătățită și monetizare mai puternică a abonamentelor și publicității. În 2026, a lansat un parteneriat cu TF1 în Franța și a obținut un acord de licențiere cu Disney, adăugând conținut terț alături de originalele sale. Compania extinde, de asemenea, Netflix Ads Suite prin parteneriate din T3 cu MercadoLibre în America Latină și AdForm în Europa, Orientul Mijlociu și Africa. Cu audiența sa mondială apropiindu-se de un miliard de persoane, aceste inițiative vizează consolidarea retenției și a cererii advertiserilor, în timp ce randamentele depind de implicarea în vizionare și de livrarea cu succes a produselor publicitare.
Prezentare generală a câștigurilor Netflix (NFLX) T3 2026: Creștere cu 37% a profitului operațional în contextul unei perspective publicitare mai slabe
Netflix a raportat venituri din T3 2026 de 12,874 miliarde de dolari, în creștere cu 11,8% față de anul anterior, determinate în principal de abonamente și prețuri. Venitul operațional a crescut cu 37% până la 4,459 miliarde de dolari, iar marja a atins 34,6%, ajutată de calendarul cheltuielilor, în timp ce ghidanța privind fluxul de numerar liber pentru întregul an a scăzut de la 12,5 miliarde de dolari la 12 miliarde de dolari, în principal din cauza unei tranzacții imobiliare așteptate în T4. Cu ghidanța pentru veniturile din T4 de 13,442 miliarde de dolari și așteptările publicitare reduse la 2,7 miliarde de dolari, câștigurile viitoare depind de retenție, livrarea produselor publicitare și randamentele din programe.
Citiți mai mult: Prezentare generală a câștigurilor Netflix (NFLX) T3 FY2026: Ratarea profitului din T4 și 1.000 de concedieri determină o scădere de 5,31%
|
Indicator financiar |
Ghidanță / Consens |
Raportat / Real |
Surpriză |
|
Venituri |
11,510 mld. USD T3 2025 |
12,874 mld. USD |
Îmbunătățit. Creștere cu 11,8% față de an. |
|
Venit operațional |
3,248 mld. USD T3 2025 |
4,459 mld. USD |
Mai mare. Creștere cu 37% față de an. |
|
Marjă operațională |
28,2% T3 2025 |
34,60% |
Extinsă. Creștere cu 6,4 puncte procentuale. |
|
EPS diluat |
0,59 USD T3 2025 |
0,87 USD |
Mai mare. Creștere cu 0,28 USD față de an. |
|
Flux de numerar liber |
2,660 mld. USD T3 2025 |
2,884 mld. USD |
Îmbunătățit. Creștere cu 8,4% față de an. |
|
Venituri publicitare FY2026 |
~3 mld. USD prognoză anterioară |
~2,7 mld. USD |
Redus. Cu aproximativ 300 milioane USD sub ghidanța anterioară. |
|
Flux de numerar liber FY2026 |
~12,5 mld. USD prognoză anterioară |
~12 mld. USD |
Redus. Cu aproximativ 500 milioane USD sub ghidanța anterioară. |
|
Ghidanță venituri T4 |
12,051 mld. USD T4 2025 |
13,442 mld. USD |
Perspectivă. Implică o creștere de 11,5% față de an. |
- Veniturile din T3 au crescut cu 11,8% până la 12,874 miliarde de dolari. Veniturile au crescut cu 2,5% secvențial alături de creșterea anuală, reflectând o monetizare mai puternică a abonamentelor și contribuții publicitare. Retenția susținută a membrilor și ajustările de prețuri reușite vor fi importante pentru menținerea impulsului veniturilor.
- Veniturile UCAN au crescut cu 11% până la 5,628 miliarde de dolari. Creșterea abonamentelor și prețurile au susținut performanța în cea mai mare piață regională a Netflix în cursul trimestrului. Retenția continuă și cererea advertiserilor ar putea susține câștigurile, deși costurile de programe influențează profitabilitatea și randamentele de numerar.
- Venitul operațional a crescut cu 37% până la 4,459 miliarde de dolari. Profitul din anul anterior a inclus o cheltuială fiscală braziliană de 619 milioane de dolari, în timp ce calendarul cheltuielilor curente a ajutat, de asemenea. Creșterea abonamentelor a susținut profitabilitatea, dar menținerea eficienței costurilor va fi importantă pe măsură ce cheltuielile se normalizează.
- Investiția în conținut a extins capacitățile de programare Netflix. Adăugirile la activele de conținut în T3 s-au ridicat la 5,16 miliarde de dolari, susținând producția și licențierea lansărilor de streaming. Investițiile susțin retenția, cu randamente ce depind de implicarea în vizionare și monetizarea abonamentelor.
- Ghidanța pentru veniturile din T4 a atins 13,442 miliarde de dolari. Perspectiva implică o creștere anuală de 11,5%, cu livrarea depinzând de abonamente, prețuri și cererea publicitară. Reținerea abonaților, îmbunătățirea capacităților publicitare și controlul cheltuielilor cu programele vor fi importante pentru creșterea viitoare a câștigurilor.
Perspectiva de investiții Netflix (NFLX) 2026: Cazul optimist de 85 USD față de cazul pesimist de 55 USD
Perspectiva Netflix pentru 2026 depinde de capacitatea creșterii abonamentelor de a susține câștigurile în timp ce produsele publicitare recuperează decalajul față de așteptări. Fluxul de numerar liber pe nouă luni de 9,5 miliarde de dolari susține prognoza anuală redusă de 12 miliarde de dolari, în timp ce întârzierile publicitare fac ca creșterea recurentă să fie centrală pentru evaluare. Următoarele scenarii editoriale reflectă modul în care retenția, monetizarea și costurile de programare ar putea modela performanța până în decembrie 2026.
Cazul optimist: Creșterea abonamentelor și recuperarea publicității împing NFLX spre 85 USD
Îmbunătățirea execuției publicitare ar oferi Netflix o cale directă spre câștiguri mai puternice alături de baza sa profitabilă de abonamente. Prognoza veniturilor publicitare pentru întregul an a scăzut la aproximativ 2,7 miliarde de dolari față de 3 miliarde de dolari, lăsând loc pentru recuperarea capabilităților de produse întârziate. Un acces mai bun al advertiserilor ar monetiza vizionarea existentă, în timp ce membrii reținuți continuă să susțină veniturile din abonamente.
Scenariul de 85 USD ar câștiga suport dacă vânzările publicitare se recuperează spre prognoza anuală anterioară de 3 miliarde de dolari și veniturile din T4 depășesc 13,442 miliarde de dolari. Generarea de numerar peste nivelul de aproximativ 2,5 miliarde de dolari implicat pentru T4, după cheltuielile imobiliare, ar consolida perspectivele de randament pe acțiune.
Cazul de bază: Abonamentele stabile mențin NFLX între 65 și 75 USD
Creșterea continuă a abonamentelor ar putea menține câștigurile Netflix în progres chiar dacă publicitatea se îmbunătățește lent. Veniturile din T3 au crescut cu 11,8%, ajutând la compensarea perspectivei publicitare reduse și a costurilor organizaționale viitoare. Cazul de bază presupune că aceste compensații persistă, producând un progres moderat al câștigurilor, lăsând nerezolvat ritmul monetizării publicitare.
Un interval de 65 până la 75 USD s-ar potrivi cu venituri aproape de ghidanța pentru T4, o marjă operațională anuală de 31,5% și o îmbunătățire treptată a publicității. O implicare mai bună ar susține limita superioară, în timp ce o retenție mai slabă ar putea absorbi suficient progres pentru a limita creșterea prețului acțiunii.
Cazul pesimist: Retenția mai slabă și costurile mai mari trag NFLX spre 55 USD
O creștere mai lentă a abonamentelor ar expune Netflix mai complet la întârzierile publicitare și costurile de programare. Monetizarea abonamentelor a susținut creșterea veniturilor în T3, în timp ce calendarul cheltuielilor a ajutat la ridicarea marjei operaționale peste 26% preconizat pentru T4. Dacă anulările cresc sau programele noi nu reușesc să rețină spectatorii, Netflix ar putea pierde acea marjă de câștiguri înainte ca capacitățile publicitare să se îmbunătățească.
Scenariul de 55 USD ar deveni mai probabil dacă veniturile din T4 ratează 13,442 miliarde de dolari alături de o marjă sub 26% și o slăbiciune publicitară suplimentară. Conținutul nou ar trebui atunci să contribuie mai mult pur și simplu pentru a stabiliza câștigurile, lăsând mai puțin suport pentru evaluare.
Prognoze ale prețului acțiunii NFLX pentru 2026 de la analiștii de pe Wall Street
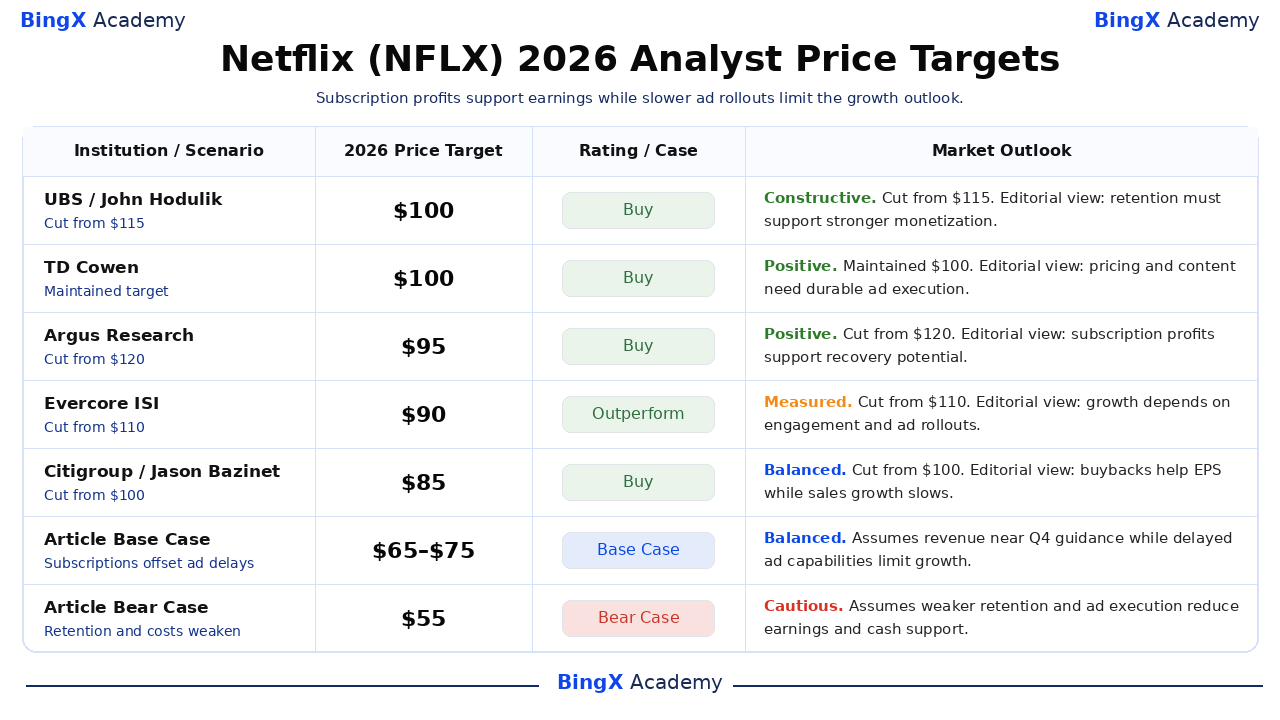
Aceste ținte terțe numite și datate se referă la acțiunile Netflix listate la Nasdaq și acoperă în general aproximativ 12 luni, extinzându-se dincolo de decembrie 2026. Intervalul de 85 până la 100 USD reflectă diferite judecăți cu privire la monetizarea abonamentelor și recuperarea publicității; interpretările de afaceri de mai jos sunt editoriale. Ultimele două rânduri reprezintă scenariile separate ale acestui articol pentru 2026.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectivă de piață |
|
UBS |
100 USD |
Cumpărare |
Constructiv. 2026-10-21: redus de la 115 USD la 100 USD; a menținut Cumpărare. Interpretare editorială: retenția abonamentelor și monetizarea îmbunătățită trebuie să reconstruiască creșterea după perspectiva publicitară redusă. |
|
TD Cowen |
100 USD |
Cumpărare |
Pozitiv. 2026-10-21: a menținut 100 USD și Cumpărare. Interpretare editorială: distribuția conținutului și prețurile pot susține câștigurile, dar noile instrumente publicitare trebuie în continuare să genereze vânzări. |
|
Argus Research |
95 USD |
Cumpărare |
Pozitiv. 2026-10-22: redus de la 120 USD la 95 USD; a menținut Cumpărare. Interpretare editorială: o bază de abonamente profitabilă susține potențialul de recuperare, deși calendarul cheltuielilor limitează extrapolarea de la marja din trimestrul trei. |
|
Evercore ISI |
90 USD |
Performanță superioară |
Măsurat. 2026-10-21: redus de la 110 USD la 90 USD; a menținut Performanță superioară. Interpretare editorială: distribuția internațională și extinderea publicității oferă căi de creștere, supuse îmbunătățirilor de implicare și lansare a produselor. |
|
Citigroup |
85 USD |
Cumpărare |
Echilibrat. 2026-10-21: redus de la 100 USD la 85 USD; a menținut Cumpărare. Interpretare editorială: abonații reținuți și răscumpărările susțin câștigurile pe acțiune, în timp ce creșterea mai lentă a vânzărilor limitează cazul de evaluare pe termen scurt. |
|
Cazul de bază al articolului |
65–75 |
Caz de bază |
Echilibrat. Presupune că abonamentele susțin veniturile aproape de ghidanța pentru T4, în timp ce capacitățile publicitare întârziate limitează creșterea până în decembrie 2026. |
|
Cazul pesimist al articolului |
55 USD |
Caz pesimist |
Prudent. Presupune că retenția mai slabă și execuția publicitară reduc câștigurile și suportul de numerar până în decembrie 2026. |
Cum să Cumpărați Acțiuni Netflix (NFLX) pe BingX
Cumpărați și dețineți acțiuni Netflix prin BingX Stocks Trading folosind USDT sau USDC, sub rezerva listării și eligibilității contului. Netflix oferă expunere la abonamentele globale de streaming, publicitate și programe de divertisment. Utilizatorii eligibili pot dimensiona deținerile în funcție de obiectivele lor de investiții fără a utiliza efectul de levier sau a plăti comisioane de finanțare perpetuă.
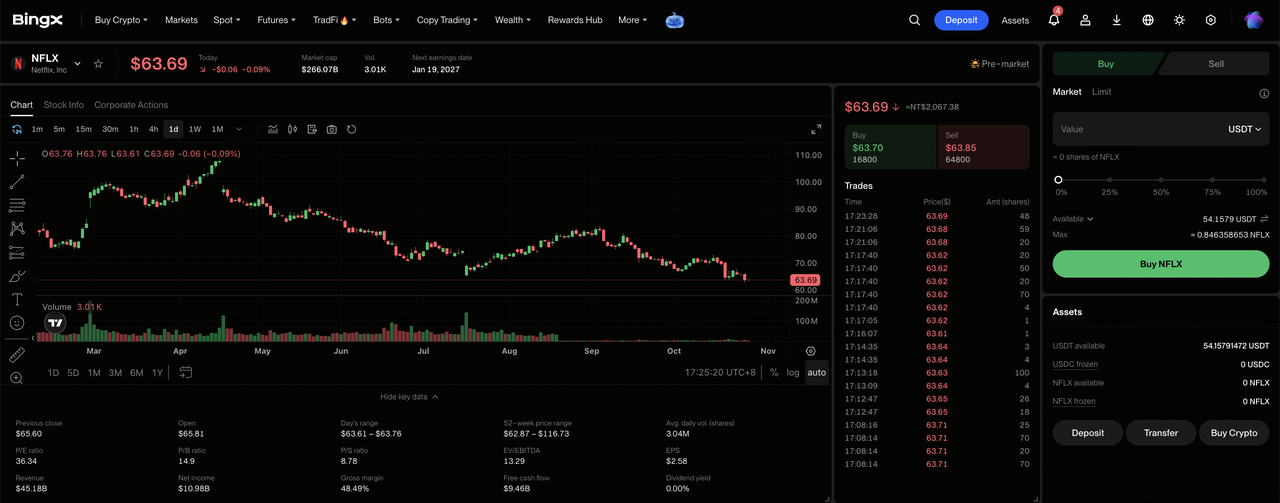
Pasul 1: Accesați BingX Stocks Trading. Înregistrați-vă sau conectați-vă la BingX, completați verificarea identității necesară și navigați la „TradFi > Stocks". Acceptați Dezvăluirea Riscurilor pentru Tranzacționarea de Acțiuni dacă accesați produsul pentru prima dată.
Pasul 2: Pregătiți USDT sau USDC. Asigurați-vă că Contul Spot are fonduri suficiente pentru achiziție. Transferați USDT sau USDC din Contul de Fonduri sau Contul de Patrimoniu dacă este necesar. Consultați suma minimă a ordinului pentru acțiunea selectată și eligibilitatea fracționată înainte de a alege dimensiunea investiției.
Pasul 3: Selectați Netflix (NFLX). Deschideți piața Stocks, căutați Netflix (NFLX) și confirmați că acțiunea este disponibilă în contul dvs. Consultați identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpărați Acțiuni Netflix. Selectați „Cumpărare", introduceți o sumă de investiție sau o cantitate de acțiuni permisă și alegeți un ordin la piață sau la limită acceptat. Ordinele la piață utilizează prețurile disponibile în sesiunile suportate, în timp ce ordinele la limită necesită prețul specificat sau mai bun și lichiditate suficientă pentru execuție.
Pasul 5: Examinați și Gestionați-vă Deținerile. Deschideți „Stocks > Positions" pentru a monitoriza acțiunile dvs. NFLX și profitul sau pierderea nerealizată. Utilizați Toate Ordinele pentru a revizui tranzacțiile sau a vinde acțiuni atunci când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzări devin retragabile, mai degrabă decât momentul în care acțiunile achiziționate pot fi vândute.
Top 5 Riscuri de Urmărit pentru Investitorii Netflix în 2026
Abonamentele recurente ale Netflix, distribuția globală și generarea substanțială de numerar recurent susțin perspectiva câștigurilor sale. Cu toate acestea, retenția mai slabă, costurile de programare, întârzierile publicitare și alocarea capitalului ar putea presiona profitabilitatea și randamentele acționarilor.
- Retenția mai slabă a abonaților ar putea presiona veniturile: Veniturile din T3 au atins 12,874 miliarde de dolari, susținute în principal de abonamente și prețuri pe tot serviciul de streaming. Adăugări mai mici de abonați sau rate de reînnoire mai scăzute ar putea reduce câștigurile și marjele operaționale.
- Costurile mai mari de programare ar putea constrânge marjele: Ghidanța marjei pentru T4 de 26% include aproximativ 120 de puncte de bază de cheltuieli de restructurare. Costurile mai mari cu conținutul și salariile ar putea slăbi profitabilitatea dacă veniturile din abonamente și publicitate cresc mai lent.
- Întârzierile în lansarea publicității ar putea limita creșterea veniturilor: Ghidanța publicitară pentru întregul an a atins aproximativ 2,7 miliarde de dolari, dar capabilitățile de produse mai lente au redus prognoza anterioară. Instrumentele întârziate pentru advertiseri, funcțiile de măsurare sau adoptarea de către clienți ar putea reduce vizibilitatea veniturilor viitoare.
- Cerințele de capital ar putea restricționa randamentele acționarilor: Netflix a răscumpărat acțiuni în valoare de 4,8 miliarde de dolari în T3, în timp ce producția de conținut a necesitat numerar substanțial. Cheltuielile mai mari cu programele sau achizițiile suplimentare de proprietăți ar putea constrânge răscumpărările viitoare și randamentele de numerar pe acțiune.
- Monetizarea mai slabă ar putea presiona evaluarea: Marja operațională a Netflix din T3 a atins 34,6%, susținută parțial de calendarul cheltuielilor mai degrabă decât de economii recurente. Creșterea mai lentă a abonamentelor, execuția publicitară mai slabă sau costurile de programare în creștere ar putea reduce câștigurile și declanșa scăderi ale prețului acțiunilor.
Concluzii finale: Ar trebui să investiți în Netflix în 2026?
Cele 4,459 miliarde de dolari ale Netflix în venituri operaționale trimestriale și 2,884 miliarde de dolari în flux de numerar liber demonstrează capacitatea de câștig a afacerii sale de abonamente. Programele internaționale și parteneriatele publicitare susțin oportunitățile de monetizare, în timp ce răscumpărările pot îmbunătăți rezultatele pe acțiune. Susținerea acestui progres va depinde de reținerea membrilor după creșterile de prețuri și de generarea de randamente din investițiile în conținut și publicitate.
Cazul optimist de 85 USD presupune că publicitatea se recuperează spre 3 miliarde de dolari, veniturile depășesc ghidanța pentru T4 și generarea de numerar depășește așteptările. Cazul de bază de 65 până la 75 USD reflectă abonamente stabile, în timp ce cazul pesimist de 55 USD ține cont de monetizarea mai slabă și costuri. Cu NFLX închizând la 63,90 USD pe 26 octombrie, investitorii ar trebui să urmărească dacă creșterea abonamentelor se traduce în câștiguri durabile pe acțiune.
Avertisment privind riscurile: Afacerea globală de abonamente a Netflix nu elimină riscul de investiție. Retenția mai slabă, capacitățile publicitare întârziate sau costurile de programare în creștere ar putea reduce câștigurile și randamentele acționarilor. Investitorii ar trebui să evalueze evaluarea, generarea de numerar și toleranța la risc înainte de a cumpăra acțiuni NFLX.
Lectură conexă
- Predicția prețului Walt Disney (DIS) 2026: Pot Disney+ și parcurile tematice să ducă DIS spre 145 USD?
- Predicția prețului AMC Entertainment (AMC) 2026: Poate creșterea box-office să împingă AMC spre 4,50 USD?
- Predicția prețului Alphabet (GOOGL) 2026: Poate creșterea Cloud de 82% și AI să împingă acțiunea GOOGL la 430 USD?
- Predicția prețului Reddit (RDDT) 2026: Pot oportunitățile de date AI să împingă RDDT spre 300 USD?
- Predicția prețului GameStop (GME) 2026: Poate creșterea colecțiilor să împingă GME spre 30 USD?
- Predicția prețului Snap Inc. (SNAP) 2026: Poate creșterea publicității și abonamentelor să împingă SNAP spre 10 USD?
