Morgan Stanley (MS) oferă servicii de banking de investiții, tranzacționare de valori mobiliare, gestionarea averii și servicii de investiții corporațiilor, instituțiilor și investitorilor individuali. Franciza sa de avere furnizează comisioane recurente de administrare a activelor, în timp ce strategia Firmei Integrate conectează finanțarea corporativă cu relațiile de investiții la locul de muncă și personale. Retenția activelor clienților, activitatea de tranzacționare și disciplina cheltuielilor determină dacă această scală se traduce în câștiguri mai mari și randamente per acțiune.
Ultimul trimestru a înregistrat venituri record din avere, în timp ce tranzacționarea cu venituri fixe s-a slăbit. Veniturile Morgan Stanley în T3 2026 au crescut cu 12% la 20,34 miliarde USD, cu venituri din acțiuni în creștere cu 41%. EPS diluat a atins 3,03 USD, în timp ce cheltuielile operaționale au crescut cu aproximativ 12% la 13,71 miliarde USD. Următorul test este dacă intrările record de active pot genera comisioane recurente și susține profitabilitatea pe măsură ce activitatea de tranzacționare se schimbă.
Prognoza acțiunilor MS pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul creșterii recurente a averii: Intrările record de active și relațiile de consultanță ar putea extinde veniturile din comisioane dacă activele clienților rămân investite și cheltuielile cu tehnologia îmbunătățesc eficiența operațională.
- Cazul presiunii de piață și a costurilor: Tranzacționarea mai slabă și valorile activelor ar putea limita câștigurile dacă cheltuielile cu compensarea și tehnologia rămân ridicate în cadrul firmei.
Acest ghid analizează prognoza acțiunilor MS, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri T3 al Morgan Stanley din 14 octombrie, prezentarea financiară oficială și datele de piață până pe 21 octombrie, plus cum să cumperi acțiuni MS pe BingX TradFi cu USDT sau USDC.
Top 5 lucruri pe care investitorii Morgan Stanley trebuie să le știe în octombrie 2026
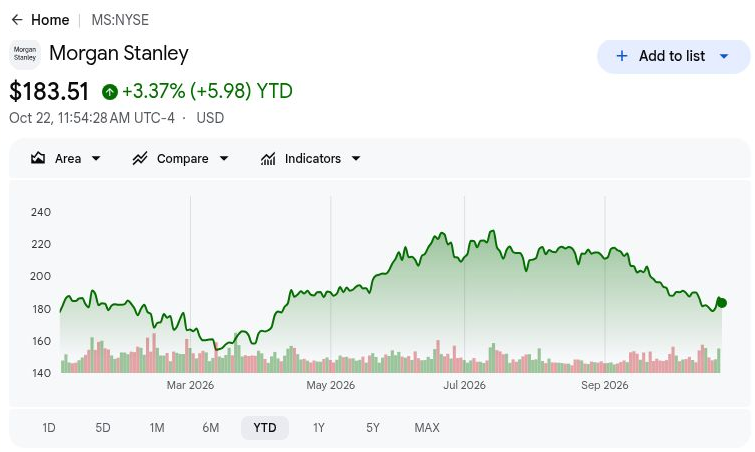
- MS a închis la 187,01 USD pe 21 octombrie, în creștere cu 5,34% de la începutul anului: Acțiunile rămân sub maximul din iulie, ceea ce face ca scenariul bull de 230 USD să depindă de câștiguri recurente mai puternice. O recuperare susținută necesită ca fluxurile de avere să genereze venituri din comisioane, mai degrabă decât să se bazeze pe un alt trimestru excepțional de puternic pentru tranzacționarea de acțiuni.
- Veniturile din T3 au crescut la 20,34 miliarde USD de la 18,22 miliarde USD cu un an înainte: Vânzările au scăzut de la 21,35 miliarde USD în T2, arătând o moderare secvențială. Cu toate acestea, acțiunile și averea au contribuit la creșterea anuală, ceea ce face important să se distingă comisioanele recurente ale clienților de activitatea de piață sensibilă la tranzacții.
- Activele de avere bazate pe comisioane au atins 3,155 trilioane USD pe măsură ce intrările clienților s-au extins: Soldul din 30 septembrie și 80,5 miliarde USD în fluxuri trimestriale bazate pe comisioane oferă dovezi ale cererii clienților. Retenția activelor, performanța pieței și costurile de servicii vor determina cât din acea scală se traduce în câștiguri.
- Mandatul de finanțare AI Broadcom oferă o oportunitate suplimentară de creștere: Morgan Stanley a servit ca principal consilier și agent de plasament comun pentru o tranzacție condusă de Apollo anunțată în iunie. Mandatele viitoare de finanțare și comisioanele recunoscute vor determina dacă acele relații se dezvoltă în creștere comercială susținută.
- Un raport CET1 de capital de 14,9% sprijină investițiile și distribuțiile către acționari: Morgan Stanley a răscumpărat acțiuni comune de 1,54 miliarde USD și a declarat un dividend trimestrial de 1,15 USD. Aceasta oferă suport pentru randamentele per acțiune, deși menținerea marjei de capital și îmbunătățirea profitabilității vor fi esențiale pentru valoarea pe termen lung a acționarilor.
Ce este Morgan Stanley (MS)?
Morgan Stanley este o bancă de investiții globală și o companie de servicii financiare care deservește corporații, guverne, instituții și investitori individuali. Titlurile Instituționale oferă consultanță pentru fuziuni, subscriere de valori mobiliare, tranzacționare și servicii de finanțare, în timp ce Gestionarea Averii deservește clienții prin consilieri financiari, programe la locul de muncă și investiții auto-direcționate. Gestionarea Investițiilor câștigă comisioane din supravegherea activelor clienților instituționali și individuali în cadrul strategiilor de investiții. Veniturile depind de activitatea pieței financiare, tranzacțiile clienților, veniturile din dobânzi și activele administrate, ceea ce face diversificarea veniturilor și eficiența capitalului importante pentru profitabilitate.
Strategia de creștere a Morgan Stanley se concentrează pe conectarea finanțării instituționale, relațiilor la locul de muncă și gestionării averii prin modelul său de Firmă Integrată. În iunie 2026, firma a colaborat cu Apollo, Blackstone și bănci de top pe platforma AI XPV a Broadcom, servind ca principal consilier și agent de plasament comun pentru tranzacția inițială de finanțare de 35 miliarde USD. Firma extinde, de asemenea, relațiile cu clienții prin canalul condus de consilieri, inclusiv un nou mandat de pensionare corporativă în cadrul fluxurilor bazate pe comisioane din T3. Cu active combinate de Avere și Gestionarea Investițiilor ale clienților atingând 10,5 trilioane USD, aceste inițiative au ca scop consolidarea comisioanelor recurente și îmbunătățirea randamentelor acționarilor.
Citește mai mult: Cele mai bune acțiuni de servicii financiare și Fintech de cumpărat în 2026 în contextul AI agentic și al schimbării infrastructurii Stablecoin
Prezentare generală a câștigurilor Morgan Stanley (MS) T3 2026: Forța acțiunilor impulsionează EPS în ciuda costurilor mai ridicate
Morgan Stanley a raportat venituri nete în T3 2026 de 20,34 miliarde USD, în creștere cu 12% față de anul precedent, dar în scădere cu 5% secvențial, impulsionate de tranzacționarea de acțiuni și veniturile record din avere. Cheltuielile operaționale au crescut cu aproximativ 12% la 13,71 miliarde USD, în timp ce EPS diluat a crescut cu 8% la 3,03 USD, reflectând venituri mai puternice alături de costurile de compensare și tehnologie. Cu 232,4 miliarde USD în active nete noi de avere și un raport CET1 de 14,9%, câștigurile viitoare depind de conversia comisioanelor recurente, angajamentul susținut al clienților și disciplina cheltuielilor.
|
Indicator financiar |
Orientare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri nete |
18,224 mld. USD T3 2025 |
20,338 mld. USD |
Îmbunătățit. Creștere de 12% față de anul precedent. |
|
EPS diluat |
2,80 USD T3 2025 |
3,03 USD |
Îmbunătățit. Creștere de 8% față de anul precedent. |
|
Venituri din acțiuni |
4,116 mld. USD T3 2025 |
5,799 mld. USD |
Extins. Creștere de 41% față de anul precedent. |
|
Venituri din venituri fixe |
2,169 mld. USD T3 2025 |
2,011 mld. USD |
Mai scăzut. Scădere de 7% față de anul precedent. |
|
Venituri din avere |
8,234 mld. USD T3 2025 |
9,065 mld. USD |
Extins. Creștere de 10% față de anul precedent. |
|
Active nete noi din avere |
81,0 mld. USD T3 2025 |
232,4 mld. USD |
Extins. Aproape de trei ori față de perioada anterioară. |
|
Cheltuieli operaționale |
12,196 mld. USD T3 2025 |
13,712 mld. USD |
Mai ridicat. Creștere de aproximativ 12% față de anul precedent. |
|
ROTCE |
23,5% T3 2025 |
22,60% |
Mai scăzut. Scădere de 0,9 puncte procentuale. |
- Veniturile nete din T3 au crescut cu 12% la 20,34 miliarde USD. Veniturile au scăzut cu 5% secvențial în ciuda creșterii anuale, reflectând activitate moderată după trimestrul al doilea. Cererea susținută a clienților și extinderea gestionării averii vor fi importante pentru menținerea dinamicii câștigurilor.
- Veniturile din acțiuni au crescut cu 41% la 5,80 miliarde USD. Angajamentul larg al clienților și forța pe piețele internaționale au impulsionat performanța. Activitatea instituțională continuă și cererea de finanțare ar putea susține câștigurile, deși condițiile de piață și costurile de execuție influențează profitabilitatea.
- EPS diluat a crescut cu 8% la 3,03 USD în ciuda cheltuielilor mai ridicate. Costurile operaționale au crescut cu 12% la 13,71 miliarde USD, în timp ce provizioanele pentru credite au atins 148 milioane USD. Acțiunile și averea mai puternice au susținut profitabilitatea, dar disciplina cheltuielilor va fi importantă pe măsură ce activitatea de piață se normalizează.
- Activele de avere bazate pe comisioane au atins 3,155 trilioane USD. Intrările trimestriale bazate pe comisioane au totalizat 80,5 miliarde USD, susținând 5,54 miliarde USD în venituri din administrarea activelor în cadrul francizei de avere. Extinderea activelor generatoare de comisioane consolidează veniturile recurente și reduce dependența de activitatea de tranzacționare și consultanță sensibilă la piață.
- Veniturile din banking de investiții au crescut cu 2% la 2,16 miliarde USD. Activitatea de consultanță finalizată mai ridicată a susținut rezultatele trimestriale, deși veniturile din subscrierea de acțiuni au scăzut cu 19% față de anul precedent. Reînnoirea mandatelor de consultanță, finalizarea tranzacțiilor de finanțare și menținerea disciplinei cheltuielilor vor fi importante pentru creșterea viitoare a veniturilor.
Perspectiva de investiții Morgan Stanley (MS) 2026: Cazul bull de 230 USD vs. cazul bear de 165 USD
Perspectiva Morgan Stanley pentru 2026 depinde de dacă intrările record de avere pot deveni comisioane durabile, în timp ce franciza sa de acțiuni susține cererea clienților. Colectarea puternică de active arată progres, în timp ce tranzacționarea mai slabă a veniturilor fixe și costurile tehnologice în creștere fac din levierul operațional elementul central al evaluării. Următoarele scenarii editoriale reflectă modul în care retenția activelor, activitatea de piață și cheltuielile ar putea modela rezultatele până în decembrie 2026.
Cazul bull: Intrările de avere și creșterea acțiunilor împing MS spre 230 USD
Conversia noilor active de avere în comisioane de consultanță continue ar lărgi câștigurile, în timp ce tranzacționarea rezistentă a acțiunilor adaugă venit operațional. Fluxurile T3 bazate pe comisioane au atins 80,5 miliarde USD și veniturile din acțiuni au crescut cu 41%, demonstrând ambele surse de cerere. Dacă activele reținute cresc mai repede decât costurile de servicii, Morgan Stanley ar putea îmbunătăți profitabilitatea fără a depinde în totalitate de un alt val de tranzacții.
Scenariul de 230 USD ar câștiga suport dacă intrările trimestriale bazate pe comisioane rămân la sau peste 80,5 miliarde USD și marja pretax a averii se extinde peste 30,4%. Creșterea veniturilor mai rapidă decât cheltuielile ar consolida acest test editorial; aceste praguri nu reprezintă orientări ale companiei.
Cazul de bază: Comisioanele stabile din avere mențin MS între 195 USD și 215 USD
Comisioanele recurente din avere ar putea stabiliza câștigurile în timp ce tranzacționarea instituțională se normalizează după o primă jumătate puternică. Veniturile din avere în T3 au atins 9,07 miliarde USD, iar marja sa pretax a fost de 30,4%, oferind o contribuție substanțială dincolo de tranzacționarea valorilor mobiliare. Cazul de bază presupune că aceste relații rămân productive, permițând o creștere moderată a profitului în timp ce cheltuielile cu tehnologia și activitatea de tranzacționare neuniformă limitează levierul operațional.
Un interval de 195 USD până la 215 USD s-ar potrivi cu fluxuri pozitive bazate pe comisioane, marje stabile de avere și cerere rezilientă de consultanță. Retenția mai puternică a clienților ar susține capătul superior, în timp ce niveluri mai slabe de piață ar putea reduce activele generatoare de comisioane suficient pentru a limita câștiguri suplimentare de evaluare.
Cazul bear: Piețele slabe și costurile în creștere trag MS spre 165 USD
Scăderea valorilor activelor și cererea mai slabă de tranzacționare ar reduce veniturile în timp ce cheltuielile cu compensarea și tehnologia absorb mai mult din venitul rămas. Veniturile din venituri fixe în T3 au scăzut cu 7% și veniturile din Gestionarea Investițiilor au scăzut cu 12%, arătând condiții neuniforme sub creșterea titlurilor principale. Dacă activitatea de acțiuni scade și ea, comisioanele recurente din avere pot oferi o protecție insuficientă față de baza de cheltuieli mai largă.
Scenariul de 165 USD ar deveni mai probabil dacă tranzacționarea de acțiuni slăbește alături de fluxuri de avere mai lente sau valori mai mici ale activelor. Costurile ridicate de servicii și tehnologie ar limita apoi flexibilitatea marjei, lăsând mai puțin suport pentru câștiguri pentru răscumpărări și o evaluare mai ridicată a prețului acțiunilor.
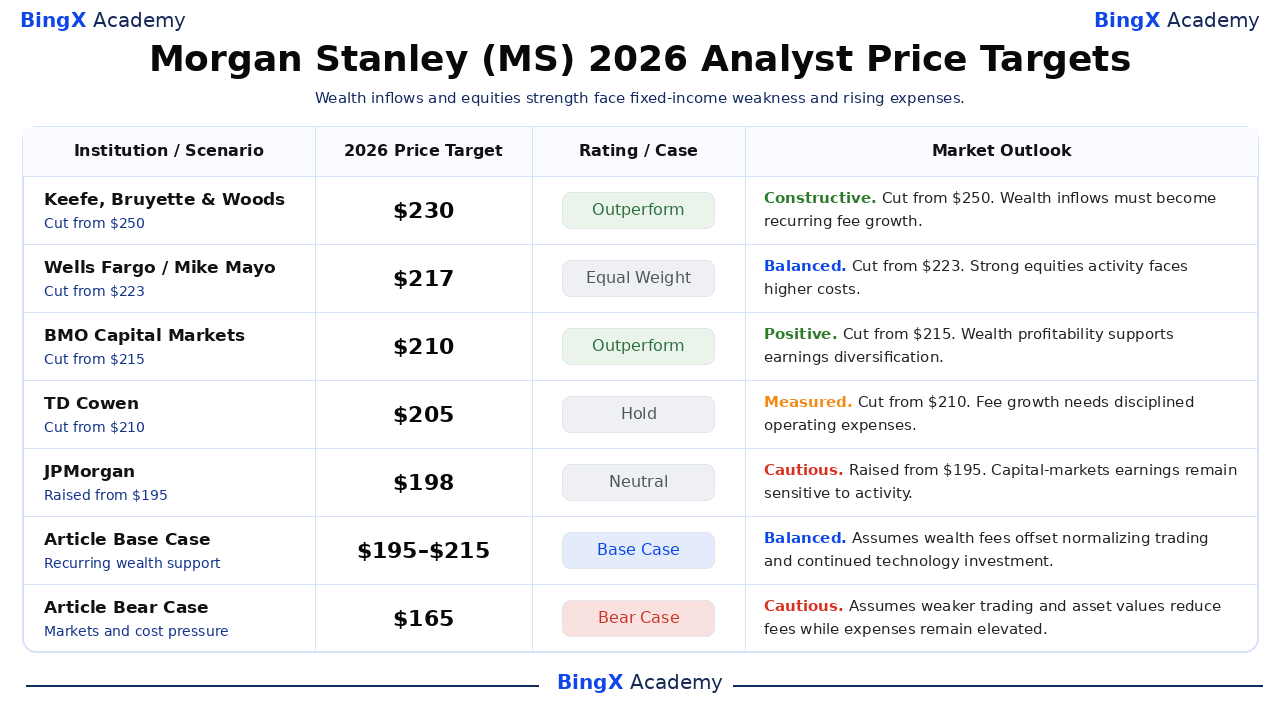
Prognoze ale prețului acțiunilor MS pentru 2026 de către analiștii de pe Wall Street
Următoarele ținte sunt puncte de referință terțe datate pentru acțiunile Morgan Stanley, utilizând în general orizonturi de doisprezece luni care se extind dincolo de 2026. Acestea nu sunt prețuri garantate sau identice cu scenariile din decembrie din acest articol. Reducerile recente ale țintelor arată că viziunile constructive asupra afacerilor pot coexista cu ipoteze mai moderate de câștiguri și evaluare.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectivă de piață |
|
Keefe, Bruyette & Woods |
230 USD |
Performanță superioară |
Constructiv. 2026-10-15: Ținta redusă de la 250 USD; a menținut Performanța superioară. Viziune editorială: Intrările de avere trebuie să devină creștere recurentă a comisioanelor. |
|
Wells Fargo |
217 USD |
Pondere egală |
Echilibrat. 2026-10-15: Ținta redusă de la 223 USD; a menținut Ponderea egală. Viziune editorială: Activitatea puternică a acțiunilor se confruntă cu costuri mai ridicate. |
|
BMO Capital Markets |
210 USD |
Performanță superioară |
Pozitiv. 2026-10-19: Ținta redusă de la 215 USD; a menținut Performanța superioară. Viziune editorială: Profitabilitatea averii susține diversificarea câștigurilor. |
|
TD Cowen |
205 USD |
Păstrează |
Măsurat. 2026-10-15: Ținta redusă de la 210 USD; a menținut Păstrează. Viziune editorială: Creșterea comisioanelor necesită cheltuieli operaționale disciplinate. |
|
JPMorgan |
198 USD |
Neutru |
Prudent. 2026-10-16: Ținta ridicată de la 195 USD; a menținut Neutru. Viziune editorială: Câștigurile de pe piețele de capital rămân sensibile la activitate. |
|
Cazul de bază al articolului |
195–215 USD |
Caz de bază |
Echilibrat. Scenariu editorial decembrie 2026. Presupune că comisioanele recurente din avere compensează tranzacționarea normalizată și cheltuielile. |
|
Cazul bear al articolului |
165 USD |
Caz bear |
Prudent. Scenariu editorial decembrie 2026. Presupune că piețele mai slabe și costurile mai ridicate reduc câștigurile. |
Cum să cumperi acțiuni Morgan Stanley (MS) pe BingX
Cumpără și păstrează acțiuni Morgan Stanley prin BingX Stocks Trading folosind USDT sau USDC, sub rezerva listării și eligibilității contului. Morgan Stanley oferă expunere la banking de investiții, tranzacționare instituțională, gestionarea averii și servicii de investiții. Utilizatorii eligibili pot dimensiona deținerile în funcție de obiectivele lor de investiții fără a utiliza levier sau a plăti comisioane de finanțare perpetuă.
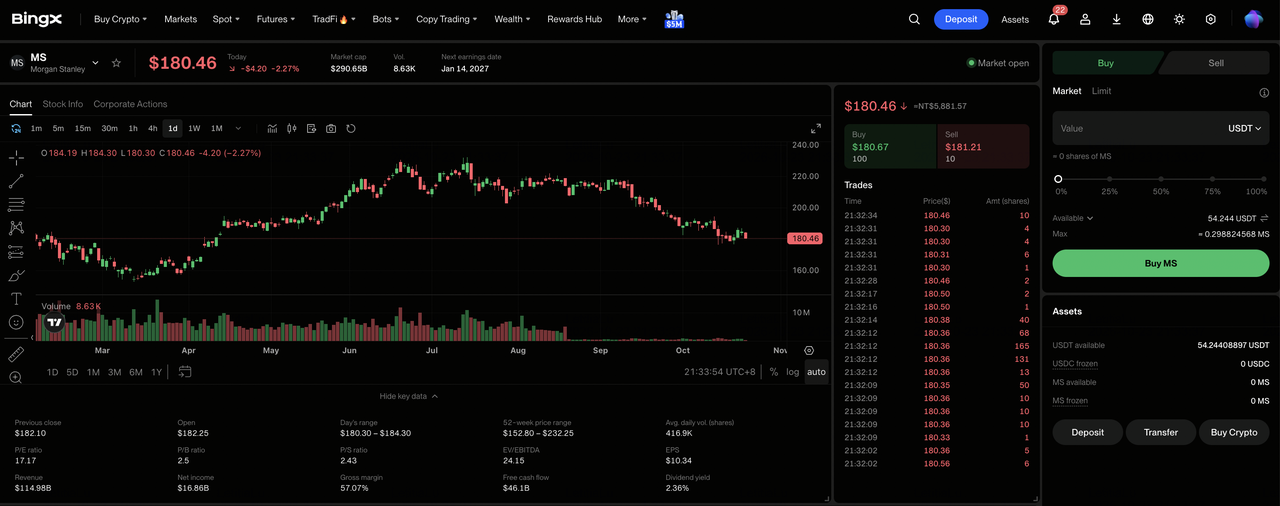
Pasul 1: Accesează BingX Stocks Trading. Înregistrează-te sau conectează-te la BingX, completează verificarea identității necesară și navighează la „TradFi > Acțiuni". Acceptă Divulgarea riscurilor de tranzacționare a acțiunilor dacă accesezi produsul pentru prima dată.
Pasul 2: Pregătește USDT sau USDC. Asigură-te că Contul tău Spot are fonduri suficiente pentru achiziție. Transferă USDT sau USDC din Contul tău de Fonduri sau Contul de Avere dacă este necesar. Revizuiește suma minimă de comandă a acțiunii selectate și eligibilitatea fracționată înainte de a alege dimensiunea investiției.
Pasul 3: Selectează Morgan Stanley (MS). Deschide piața Acțiuni, caută Morgan Stanley (MS) și confirmă că acțiunea este disponibilă pentru contul tău. Revizuiește identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpără acțiuni Morgan Stanley. Selectează „Cumpără", introdu o sumă de investiție sau o cantitate de acțiuni permisă și alege un ordin de piață sau limită suportat. Ordinele de piață utilizează prețurile disponibile în timpul sesiunilor suportate, în timp ce ordinele limită necesită prețul specificat sau mai bun și lichiditate suficientă pentru executare.
Pasul 5: Revizuiește și gestionează-ți deținerile. Deschide „Acțiuni > Poziții" pentru a monitoriza acțiunile tale MS și profitul sau pierderea nerealizată. Utilizează Toate ordinele pentru a revizui tranzacțiile sau pentru a vinde acțiuni atunci când este necesar. Decontarea T+1 afectează în general momentul în care încasările din vânzări devin retragabile, mai degrabă decât momentul în care acțiunile achiziționate pot fi vândute.
Top 5 riscuri de urmărit pentru investitorii Morgan Stanley în 2026
Relațiile instituționale ale Morgan Stanley, franciza de avere în expansiune și activele diversificate ale clienților susțin perspectiva sa de câștiguri. Cu toate acestea, volatilitatea tranzacționării, cheltuielile operaționale, activitatea de banking de investiții și scăderile pieței de active ar putea presiona profitabilitatea și randamentele acționarilor.
- Activitatea de tranzacționare mai slabă ar putea presiona veniturile: Veniturile din acțiuni în T3 au atins 5,80 miliarde USD, susținute de angajamentul larg al clienților instituționali. Volumele de tranzacționare mai mici sau soldurile de finanțare ar putea reduce câștigurile și randamentele capitalului propriu.
- Costurile operaționale în creștere ar putea constrânge marjele: Cheltuielile operaționale în T3 au crescut cu aproximativ 12% la 13,71 miliarde USD. Costurile mai ridicate de compensare și tehnologie ar putea slăbi profitabilitatea dacă veniturile din tranzacționare și comisioanele de administrare cresc mai lent.
- Întârzierile în banking-ul de investiții ar putea limita creșterea comisioanelor: Veniturile bancare din T3 au atins 2,16 miliarde USD, dar subscrierea de acțiuni a scăzut cu 19%. Fuziunile întârziate, activitatea de subscriere sau finalizările tranzacțiilor ar putea reduce vizibilitatea veniturilor viitoare.
- Cerințele de capital ar putea restricționa randamentele acționarilor: Morgan Stanley a răscumpărat acțiuni de 1,54 miliarde USD în T3, cu CET1 la 14,9%. Provizioanele mai mari pentru credite sau necesitățile de capital de reglementare ar putea constrânge răscumpărările viitoare și creșterea câștigurilor per acțiune.
- Randamentele mai slabe ar putea presiona evaluarea: Randamentul Morgan Stanley pe capitalul propriu tangibil comun în T3 a atins 22,6%, susținut de activitatea puternică a acțiunilor. Tranzacționarea mai lentă, performanța mai slabă a investițiilor sau costurile de servicii în creștere ar putea reduce randamentele și declanșa scăderi ale prețului acțiunilor.
Gânduri finale: Ar trebui să investești în Morgan Stanley în 2026?
Veniturile trimestriale din avere de 9,07 miliarde USD și 3,155 trilioane USD în active bazate pe comisioane ale Morgan Stanley evidențiază scala francizei sale de câștiguri recurente. Tranzacționarea puternică a acțiunilor și relațiile de consultanță în creștere oferă venituri suplimentare, în timp ce răscumpărările de acțiuni creează oportunități de îmbunătățire a randamentelor per acțiune. Susținerea acelei creșteri va depinde de reținerea activelor clienților și controlul costurilor de compensare și tehnologie.
Cazul bull de 230 USD presupune fluxuri de avere susținute, tranzacționare rezilientă a acțiunilor și îmbunătățirea levierului operațional. Cazul de bază de 195 USD până la 215 USD reflectă comisioane stabile, în timp ce cazul bear de 165 USD ține cont de piețe mai slabe și cheltuieli ridicate. Cu MS închizând la 187,01 USD pe 21 octombrie, investitorii ar trebui să urmărească dacă colectarea activelor se traduce în câștiguri durabile per acțiune.
Avertisment privind riscul: Franciza de avere a Morgan Stanley nu elimină riscul de investiție. Activitatea de tranzacționare mai slabă, scăderea valorilor activelor clienților sau creșterea costurilor operaționale ar putea reduce câștigurile și randamentele acționarilor. Investitorii ar trebui să evalueze evaluarea, soliditatea capitalului și toleranța la risc înainte de a cumpăra acțiuni MS.
Lectură corelată
- Cele mai bune acțiuni de servicii financiare și Fintech de cumpărat în 2026 în contextul AI agentic și al schimbării infrastructurii Stablecoin
- Predicția prețului Broadcom (AVGO) 2026: Poate creșterea veniturilor AI împinge AVGO spre 600 USD?
- Predicția prețului Goldman Sachs (GS) 2026: Poate veniturile record din acțiuni ridica GS spre 1.150 USD?
- Predicția prețului JPMorgan Chase (JPM) 2026: Poate veniturile din dobânzi în creștere împinge JPM spre 425 USD?
- Predicția prețului BlackRock (BLK) 2026: Poate cererea puternică pentru ETF-uri împinge BLK spre 1.400 USD?
- Predicția prețului Wells Fargo (WFC) 2026: Poate veniturile din dobânzi în creștere împinge WFC spre 105 USD?
