GE Aerospace (GE) produce motoare de aeronave și furnizează servicii de întreținere, piese și sisteme de propulsie pentru companii aeriene, producători de aeronave și clienți militari. Flota de motoare instalate generează o cerere recurentă de servicii, în timp ce livrările LEAP și capacitatea suplimentară de turnătorie creează căi de extindere. Producția furnizorilor, durabilitatea motoarelor și conversia numerarului determină dacă această cerere produce câștiguri mai mari și randamente pentru acționari.
Ultimul trimestru a arătat o cerere mai puternică de motoare, în timp ce generarea de numerar a rămas în urma creșterii câștigurilor. Veniturile GE Aerospace în T3 2026 au crescut cu 16% la 14,118 miliarde de dolari, cu vânzările de motoare comerciale și servicii în creștere cu 21%. EPS ajustat a crescut cu 36% la 2,25 dolari, în timp ce fluxul de numerar liber a scăzut cu 14% la 2,042 miliarde de dolari. Testul din T4 este dacă un volum mai mare de servicii poate restabili conversia numerarului și poate susține perspectiva anuală majorată.
Prognoza acțiunilor GE pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul creșterii serviciilor și recuperării numerarului: Mai multe vizite în ateliere și vânzări de piese de schimb sprijină câștigurile recurente, în timp ce o producție îmbunătățită a furnizorilor ajută la conversia cererii mai puternice în numerar.
- Cazul presiunii asupra livrărilor și marjelor: Creșterea mai lentă a pieței aftermarket, întârzierile de certificare GE9X și costurile de producție ar putea absorbi câștigurile de profit înainte ca carnetul de comenzi mai mare să genereze numerar.
Acest ghid analizează prognoza acțiunilor GE, scenariile de prețuri pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri T3 din 20 octombrie al GE Aerospace, dosarul SEC și datele de piață din 26 octombrie, plus cum să cumperi acțiuni GE pe BingX TradFi cu USDT sau USDC.
Top 5 Lucruri pe care Investitorii GE Aerospace Trebuie să le Știe în Octombrie 2026
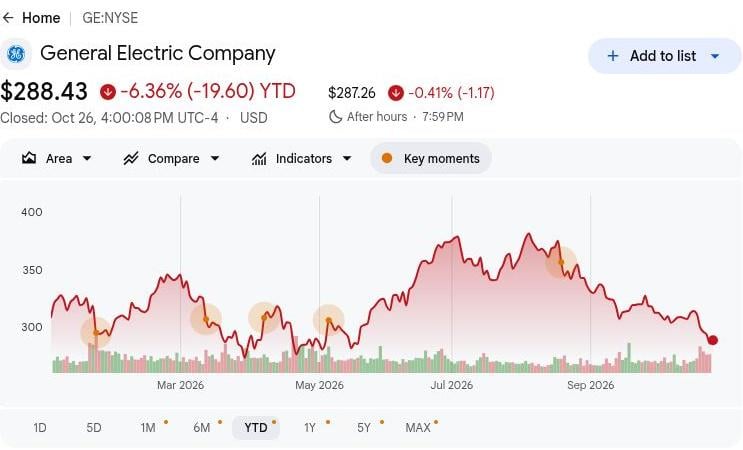
- GE a închis la 288,43 dolari pe 26 octombrie, în scădere cu 6,36% de la începutul anului: Acțiunile rămân sub nivelul de la începutul anului, făcând scenariul optimist de 350 de dolari dependent de o conversie mai puternică a numerarului. Câștigurile continue necesită ca serviciile comerciale să genereze câștiguri durabile, mai degrabă decât să se bazeze exclusiv pe anunțurile de comenzi de motoare.
- Veniturile T3 au crescut la 14,118 miliarde de dolari față de 12,181 miliarde de dolari: Vânzările au crescut și față de aproximativ 13,3 miliarde de dolari în T2, arătând progrese secvențiale. În cadrul acestui rezultat, vânzările de echipamente au crescut mai rapid decât serviciile, ceea ce face important să se distingă creșterea livrărilor de profitabilitatea recurentă a pieței aftermarket.
- Backlogul serviciilor comerciale a depășit 170 de miliarde de dolari pe măsură ce comenzile s-au extins: Portofoliul T3 și acordul cu Turkish Airlines din octombrie oferă dovezi ale cererii continue de motoare. Capacitatea atelierelor, livrările furnizorilor și economiile contractuale vor determina cât din acel portofoliu se traduce în câștiguri și numerar.
- Achiziția propusă a CPP oferă o oportunitate suplimentară de capacitate: GE a semnat un acord pentru achiziționarea Consolidated Precision Products pentru a extinde producția de turnătorii de misiuni critice. Finalizarea viitoare a tranzacției și creșterea producției de componente vor determina dacă expansiunea planificată se dezvoltă în creșterea susținută a livrărilor.
- Fluxul de numerar liber de la începutul anului sprijină investițiile, dar necesită o recuperare în T4: GE a generat 6,728 miliarde de dolari până în septembrie, alături de 1,002 miliarde de dolari investiții brute de capital. Aceasta oferă sprijin pentru extinderea producției, deși atingerea perspectivei anuale de numerar de 9,1 miliarde până la 9,4 miliarde de dolari rămâne esențială.
Ce Este GE Aerospace (GE)?
GE Aerospace este o companie globală de propulsie pentru aeronave, servicii și sisteme, care deservește clienții din aviația comercială și apărare. Segmentul său de Motoare Comerciale și Servicii combină livrările de motoare noi cu întreținerea, piesele de schimb și acordurile de servicii pe termen lung. Tehnologiile de Apărare și Propulsie furnizează motoare militare, sisteme de aeronave și tehnologii conexe pentru clienții guvernamentali și din domeniul aerospațial. Compania generează venituri pe tot parcursul ciclului de viață al motorului, cu aproximativ 50.000 de motoare comerciale și 30.000 de motoare militare în baza sa instalată, sprijinind cererea dincolo de vânzarea inițială de echipamente.
Strategia de creștere a GE Aerospace se concentrează pe extinderea capacității de service, îmbunătățirea durabilității motoarelor și dezvoltarea propulsiei de generație următoare. În 2026, GE a colaborat cu NASA, BETA Technologies și Boeing într-un zbor hibrid-electric peste 30.000 de picioare, demonstrând tehnologia mai degrabă decât lansând un motor comercial. Compania caută, de asemenea, capacitate suplimentară de turnătorie prin acordul anunțat de achiziție a Consolidated Precision Products și investește peste 3 miliarde de dolari anual în cercetare și dezvoltare. Cu backlogul serviciilor comerciale T3 depășind 170 de miliarde de dolari, aceste inițiative urmăresc să consolideze veniturile din servicii pe termen lung și să îmbunătățească economiile livrărilor.
Citește mai mult: Cele mai bune acțiuni din domeniul apărării de cumpărat în 2026: Prime, rachete, drone, spațiu și război bazat pe inteligență artificială
GE Aerospace (GE) Prezentare generală a câștigurilor T3 2026: Creșterea serviciilor impulsionează câștigurile în ciuda fluxului de numerar mai slab
GE Aerospace a raportat venituri GAAP T3 2026 de 14,118 miliarde de dolari, în creștere cu 16% de la an la an, susținute de o creștere de 21% a veniturilor din Motoare Comerciale și Servicii la 10,342 miliarde de dolari. Profitul operațional non-GAAP a crescut cu 30% la 2,988 miliarde de dolari, în timp ce fluxul de numerar liber non-GAAP a scăzut cu 14% la 2,042 miliarde de dolari, separând îmbunătățirea câștigurilor de generarea imediată de numerar. Cu EPS ajustat la 2,25 dolari și ghidajul fluxului de numerar liber pentru întregul an majorat la 9,1 miliarde până la 9,4 miliarde de dolari, randamentele viitoare depind de randamentul serviciilor, capacitatea furnizorilor și conversia numerarului.
|
Indicator financiar |
Ghidaj / Consens |
Raportat / Actual |
Surpriză |
|
Venituri GAAP |
12,181 mld. $ T3 2025 |
14,118 mld. $ |
Îmbunătățit. Creștere de 16% de la an la an. |
|
Venituri ajustate |
11,305 mld. $ T3 2025 |
13,285 mld. $ |
Îmbunătățit. Creștere de 18% de la an la an. |
|
Profit operațional |
2,299 mld. $ T3 2025 |
2,988 mld. $ |
Mai mare. Creștere de 30% de la an la an. |
|
EPS ajustat |
1,66 $ T3 2025 |
2,25 $ |
Mai mare. Creștere de 36% de la an la an. |
|
Marja operațională CES |
28,0% T3 2025 |
27,90% |
Mai scăzută. Scădere de 0,1 puncte procentuale. |
|
Flux de numerar liber |
2,362 mld. $ T3 2025 |
2,042 mld. $ |
Mai scăzut. Scădere de 14% de la an la an. |
|
EPS ajustat AN2026 |
7,65–7,85 ghidaj anterior |
8,00–8,10 |
Majorat. Punctul median a crescut cu 0,30 $. |
|
Flux de numerar liber AN2026 |
8,9 mld.–9,2 mld. ghidaj anterior |
9,1 mld.–9,4 mld. |
Majorat. Ambele praguri au crescut cu 200 mil. $. |
- Veniturile GAAP T3 au crescut cu 16% la 14,118 miliarde de dolari. Comenzile comerciale au atins 15,265 miliarde de dolari, reflectând o cerere puternică de echipamente alături de angajamente suplimentare de servicii. Cererea susținută de întreținere a companiilor aeriene și livrările de motoare vor fi importante pentru menținerea impulsului veniturilor comerciale.
- Veniturile din Motoare Comerciale și Servicii au crescut cu 21% la 10,342 miliarde de dolari. Venituri mai mari din vizitele în ateliere și vânzările de piese de schimb au stimulat performanța. Întreținerea continuă a companiilor aeriene și extinderea flotei ar putea sprijini câștigurile, deși mixul de echipamente și inflația componentelor influențează profitabilitatea pe tot parcursul ciclului de viață al motorului.
- EPS ajustat a crescut cu 36% la 2,25 dolari în ciuda presiunii asupra marjei comerciale. Marja operațională comercială a scăzut la 27,9%, în timp ce marja operațională a grupului a atins 22,5%. Volumele mai mari de servicii au sprijinit profitabilitatea, dar eficiența producției va fi importantă pe măsură ce livrările de motoare noi se extind în flotele clienților.
- Cheltuielile anuale de cercetare sprijină capacitățile actuale și viitoare ale motoarelor. Conducerea a menționat peste 3 miliarde de dolari de cercetare și dezvoltare anuală alături de achiziția planificată de turnătorie CPP. Investițiile sprijină dezvoltarea propulsiei, cu randamente care depind de certificare și producția profitabilă la scară comercială.
- Backlogul serviciilor comerciale a depășit 170 de miliarde de dolari în T3. Portofoliul sprijină activitatea viitoare de service, deși recunoașterea veniturilor depinde de programele de întreținere și lucrările finalizate. Creșterea producției atelierelor, îmbunătățirea disponibilității componentelor și colectarea numerarului vor fi importante pentru creșterea viitoare a câștigurilor.
GE Aerospace (GE) Perspectiva de Investiții 2026: Cazul optimist de 350 $ față de cazul pesimist de 250 $
Perspectiva GE Aerospace pentru 2026 depinde de dacă service-ul mai puternic al motoarelor poate genera numerar alături de câștiguri mai mari. Perspectiva majorată de flux de numerar liber de 9,1 miliarde până la 9,4 miliarde de dolari arată încredere, în timp ce generarea trimestrială mai slabă de numerar face conversia capitalului de lucru centrală pentru evaluare. Următoarele scenarii editoriale reflectă modul în care cererea de service, producția furnizorilor și progresul certificării ar putea modela performanța până în decembrie 2026.
Cazul Optimist: Creșterea Serviciilor și Recuperarea Numerarului Împing GE Spre 350 $
Creșterea producției atelierelor și colectarea mai multor numerar ar oferi GE o cale directă spre randamente mai puternice pentru acționari. Veniturile din servicii comerciale au crescut cu 17% în T3, în timp ce fluxul de numerar liber a scăzut cu 14%, arătând că impulsul câștigurilor nu a ajuns pe deplin la generarea de numerar. Extinderea creșterii serviciilor ar îmbunătăți conversia, în timp ce cererea de piese de schimb continuă să sprijine profiturile comerciale.
Scenariul de 350 de dolari ar câștiga sprijin dacă serviciile comerciale mențin o creștere apropiată de 17% și fluxul de numerar liber anual atinge limita superioară de ghidaj de 9,4 miliarde de dolari. Menținerea marjelor comerciale aproape de 27,9% ar ajuta la transformarea unui randament mai mare în câștiguri durabile.
Cazul de Bază: Service-ul Constant Menține GE Între 290 $ și 320 $
Cererea continuă de întreținere ar putea menține câștigurile GE în progres chiar dacă livrările de echipamente rămân costisitoare. Profitul operațional comercial a atins 2,887 miliarde de dolari, ajutând la absorbirea investițiilor de producție, în timp ce marja segmentului a scăzut ușor. Cazul de bază presupune că service-ul continuă să finanțeze expansiunea, producând progrese moderate de fond, lăsând în același timp blocajele furnizorilor și calendarul certificării GE9X nerezolvate până la sfârșitul anului.
Un interval de 290 până la 320 de dolari s-ar potrivi cu EPS ajustat în 8,00 până la 8,10 și cu ghidajul realizabil al fluxului de numerar anual. Colectările mai puternice ar sprijini limita superioară, în timp ce costurile suplimentare de livrare ar putea absorbi suficientă creștere a serviciilor pentru a limita creșterea prețului acțiunilor.
Cazul Pesimist: Service-ul Mai Lent și Întârzierile Livrărilor Trag GE Spre 250 $
O creștere mai lentă a pieței aftermarket ar expune GE mai pe deplin costurilor de echipamente și conversiei întârziate a numerarului. Serviciile comerciale au furnizat o creștere importantă a câștigurilor, în timp ce marjele segmentului au scăzut și veniturile din livrările GE9X au așteptat certificarea midseal. Dacă producția atelierelor încetinește sau deficitele de componente persistă, GE ar putea pierde acea pernă de profit înainte ca economiile motoarelor noi să se îmbunătățească și numerarul să recupereze.
Scenariul de 250 de dolari ar deveni mai probabil dacă creșterea serviciilor slăbește alături de generarea de numerar sub pragul anual de 9,1 miliarde de dolari. Livrările de echipamente ar trebui atunci să contribuie mai mult doar pentru a stabiliza numerarul, lăsând mai puțin sprijin pentru creșterea per acțiune și evaluare.
Prognozele Prețului Acțiunilor GE pentru 2026 de la Analiștii de pe Wall Street
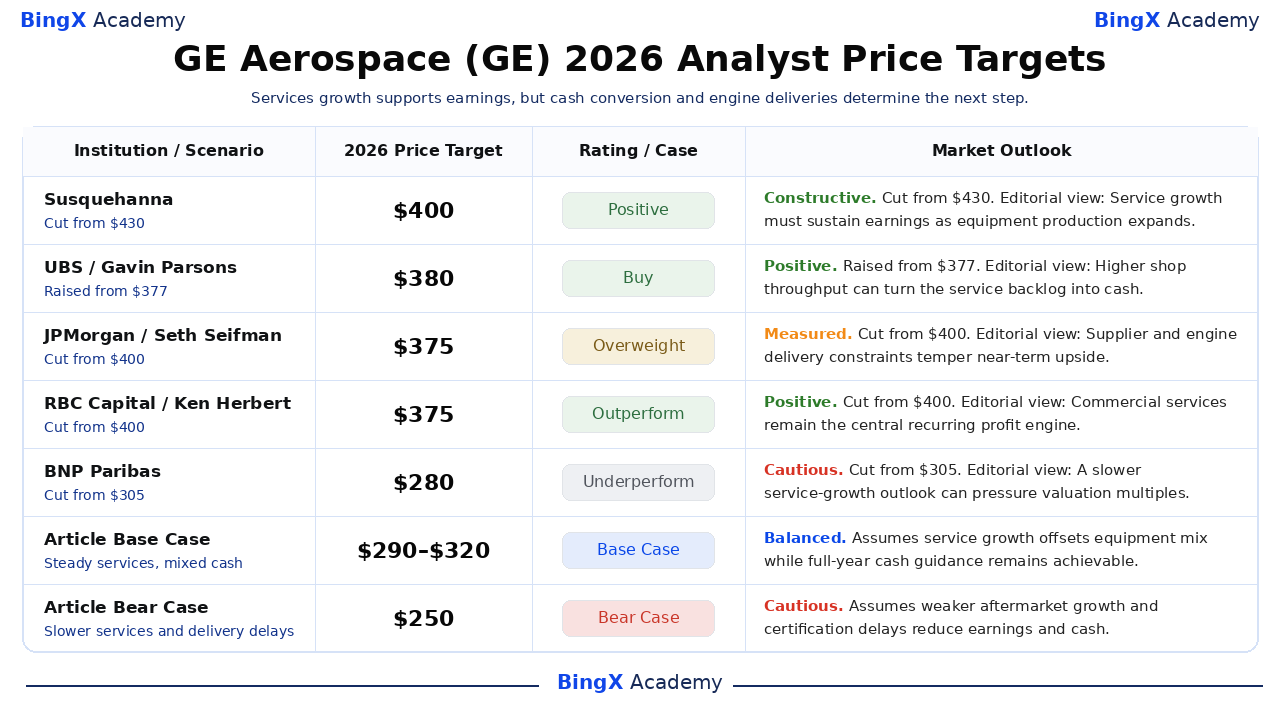
Aceste ținte de la terți, numite și datate, se referă la GE listat la NYSE și acoperă în general un orizont de aproximativ 12 luni care se extinde dincolo de 2026. Intervalul selectat de 280 până la 400 de dolari reflectă puncte de vedere diferite privind creșterea serviciilor, costurile de livrare și evaluarea. Interpretările de afaceri de mai jos sunt editoriale; ultimele două rânduri sunt scenariile separate de sfârșit de an ale acestui articol.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Susquehanna |
400 $ |
Pozitiv |
Constructiv. 2026-10-21: Charles Minervino a redus ținta de la 430 $ la 400 $ și a menținut ratingul Pozitiv. Interpretare editorială: Creșterea serviciilor trebuie să susțină câștigurile pe măsură ce producția de echipamente se extinde. |
|
UBS |
380 $ |
Cumpărare |
Pozitiv. 2026-10-21: Gavin Parsons a majorat ținta de la 377 $ la 380 $ și a menținut ratingul Cumpărare. Interpretare editorială: Un randament mai mare al atelierelor poate transforma backlogul de servicii în numerar. |
|
JPMorgan |
375 $ |
Supraponderare |
Măsurat. 2026-10-21: Seth Seifman a redus ținta de la 400 $ la 375 $ și a menținut ratingul Supraponderare. Interpretare editorială: Constrângerile furnizorilor și ale livrărilor de motoare temperează potențialul de creștere pe termen scurt. |
|
RBC Capital |
375 $ |
Performanță superioară |
Pozitiv. 2026-10-21: Ken Herbert a redus ținta de la 400 $ la 375 $ și a menținut ratingul Performanță superioară. Interpretare editorială: Serviciile comerciale rămân motorul central al profitului recurent. |
|
BNP Paribas |
280 $ |
Performanță inferioară |
Precaut. 2026-10-21: Matthew Akers a redus ținta de la 305 $ la 280 $ și a menținut ratingul Performanță inferioară. Interpretare editorială: O perspectivă mai lentă a creșterii serviciilor poate presiona multiplii de evaluare. |
|
Cazul de Bază al Articolului |
290–320 |
Caz de Bază |
Echilibrat. Presupune că creșterea serviciilor compensează costurile de echipamente, în timp ce ghidajul anual privind câștigurile și numerarul rămâne realizabil până în decembrie. |
|
Cazul Pesimist al Articolului |
250 $ |
Caz Pesimist |
Precaut. Presupune că o creștere mai lentă a pieței aftermarket și întârzierile de certificare presează câștigurile și conversia numerarului. |
Cum să Cumperi Acțiuni GE Aerospace (GE) pe BingX
Cumpără și păstrează acțiuni GE Aerospace prin BingX Stocks Trading folosind USDT sau USDC, sub rezerva eligibilității de listare și de cont. GE oferă expunere la motoare comerciale de aeronave, servicii aftermarket și propulsie de apărare. Utilizatorii eligibili pot dimensiona deținerile în funcție de obiectivele lor de investiții fără a folosi efectul de levier sau a plăti comisioane de finanțare perpetue.
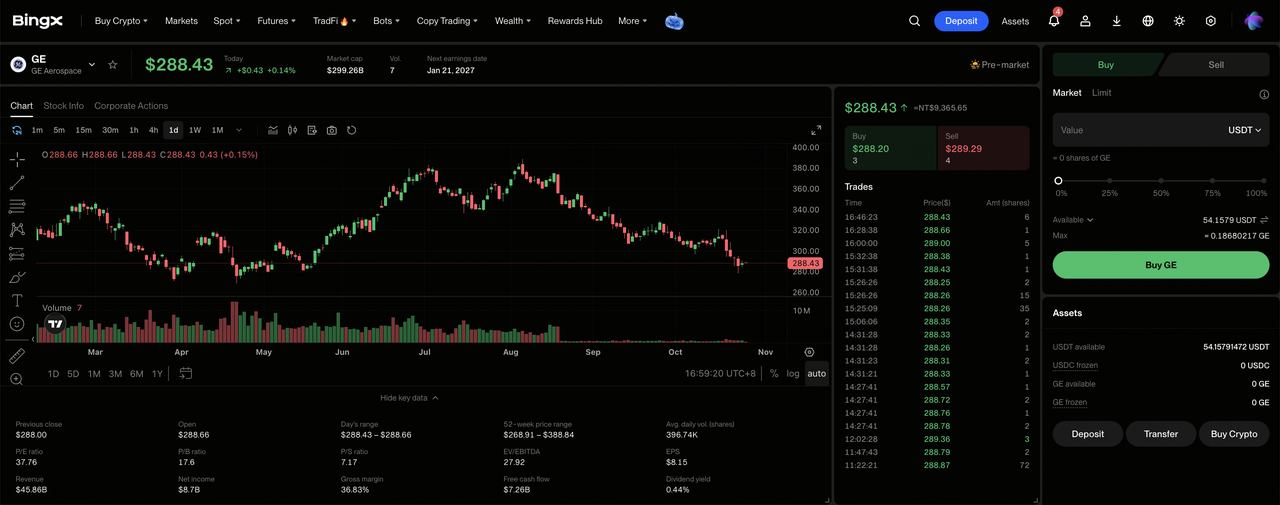
Pasul 1: Accesează BingX Stocks Trading. Înregistrează-te sau conectează-te la BingX, completează verificarea identității necesară și navighează la „TradFi > Acțiuni". Acceptă Divulgarea Riscurilor de Tranzacționare a Acțiunilor dacă accesezi produsul pentru prima dată.
Pasul 2: Pregătește USDT sau USDC. Asigură-te că Contul tău Spot are fonduri suficiente pentru achiziție. Transferă USDT sau USDC din Contul tău de Fonduri sau Contul de Avere dacă este necesar. Revizuiește suma minimă de comandă a acțiunii selectate și eligibilitatea pentru fracțiuni înainte de a alege dimensiunea investiției.
Pasul 3: Selectează GE Aerospace (GE). Deschide piața de Acțiuni, caută GE Aerospace (GE) și confirmă că acțiunea este disponibilă pentru contul tău. Revizuiește identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpără Acțiuni GE Aerospace. Selectează „Cumpără", introdu o sumă de investiție sau o cantitate de acțiuni permisă și alege un ordin la piață sau ordin limită acceptat. Ordinele la piață folosesc prețurile disponibile în sesiunile suportate, în timp ce ordinele limită necesită prețul specificat sau mai bun și lichiditate suficientă pentru executare.
Pasul 5: Revizuiește și Gestionează Deținerile Tale. Deschide „Acțiuni > Poziții" pentru a monitoriza acțiunile GE și profitul sau pierderea nerealizată. Folosește Toate Ordinele pentru a revizui tranzacțiile sau a vinde acțiuni când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzare devin retragere, mai degrabă decât momentul în care acțiunile achiziționate pot fi vândute.
Top 5 Riscuri de Urmărit pentru Investitorii GE Aerospace în 2026
Flota de motoare instalate a GE Aerospace, backlogul crescând de servicii și relațiile cu apărarea sprijină perspectiva câștigurilor sale. Cu toate acestea, cererea de pe piața aftermarket, costurile de producție, calendarul certificării și conversia numerarului ar putea presiona profitabilitatea și randamentele acționarilor.
- O cerere mai slabă de întreținere ar putea presiona veniturile: Veniturile din servicii comerciale T3 au crescut cu 17%, susținute de vizitele în ateliere și cererea de piese de schimb. Volumele mai mici de întreținere ale companiilor aeriene sau comenzile de piese ar putea reduce câștigurile recurente și marjele operaționale comerciale.
- Marjele comerciale mai mici ar putea slăbi profitabilitatea: Marja operațională comercială T3 a scăzut la 27,9% față de 28,0%. Costurile mai mari ale componentelor și ale ingineriei ar putea slăbi profitabilitatea dacă veniturile din servicii și vânzările de piese de schimb cresc mai lent.
- Întârzierile de certificare ar putea limita creșterea veniturilor din echipamente: GE a livrat motoare GE9X în T3, dar recunoașterea a așteptat certificarea midseal îmbunătățită. Întârzierea autorizației de reglementare sau livrările de aeronave ale clienților ar putea reduce vizibilitatea veniturilor viitoare.
- Investițiile în producție ar putea slăbi randamentele acționarilor: GE a cheltuit 337 de milioane de dolari pe proprietăți, echipamente și software în T3, sprijinind capacitatea de producție. Utilizarea mai mică sau costurile suplimentare ale componentelor ar putea limita generarea de numerar și reduce randamentele acționarilor.
- O conversie mai slabă a numerarului ar putea presiona evaluarea: Fluxul de numerar liber T3 al GE a atins 2,042 miliarde de dolari, rămânând în urma creșterii câștigurilor. Colectările mai lente, producția mai slabă de service sau costurile de producție în creștere ar putea reduce randamentele numerarului și declanșa scăderi ale prețului acțiunilor.
Gânduri Finale: Ar Trebui să Investești în GE Aerospace în 2026?
Profitul operațional non-GAAP trimestrial de 2,988 miliarde de dolari și fluxul de numerar liber de 6,728 miliarde de dolari de la începutul anului ale GE Aerospace evidențiază capacitatea sa de câștiguri și investiții. Service-ul comercial și propulsia de apărare oferă sprijin pentru profit, în timp ce expansiunea planificată a turnătoriei creează oportunități de creștere a livrărilor. Susținerea acestui progres va depinde de transformarea cererii de întreținere în numerar și de protejarea marjelor pe măsură ce producția de motoare se extinde.
Cazul optimist de 350 de dolari presupune o creștere susținută a serviciilor, marje rezistente și recuperarea numerarului spre ghidajul superior. Cazul de bază de 290 până la 320 de dolari reflectă cererea constantă de întreținere, în timp ce cazul pesimist de 250 de dolari ține cont de întârzierile livrărilor și de un numerar mai slab. Cu GE închizând la 288,43 dolari pe 26 octombrie, investitorii ar trebui să urmărească dacă profiturile crescânde din servicii se traduc în randamente durabile pentru acționari.
Avertisment privind riscul: Flota de motoare instalate a GE Aerospace nu elimină riscul de investiție. O cerere mai slabă de întreținere, penuriile de furnizori sau întârzierile de certificare ar putea reduce câștigurile și generarea de numerar. Investitorii ar trebui să evalueze evaluarea, conversia numerarului și toleranța lor la risc înainte de a cumpăra acțiuni GE.
Lectură Conexă
- Cele mai bune acțiuni din domeniul apărării de cumpărat în 2026: Prime, rachete, drone, spațiu și război bazat pe inteligență artificială
- Cele mai bune acțiuni spațiale de cumpărat înainte de IPO-ul SpaceX
- Predicția prețului RTX Corporation (RTX) 2026: Poate creșterea în domeniul aerospațial și al apărării să împingă RTX spre 260 $?
- Predicția prețului Lockheed Martin (LMT) 2026: Poate backlogul record să împingă LMT spre 700 $?
- Predicția prețului Rocket Lab (RKLB) 2026: Poate noua rachetă și creșterea în apărare să împingă RKLB spre 150 $?
