
Cisco este o companie de rețele securizate care deservește întreprinderi, guverne, operatori de telecomunicații și furnizori cloud hyperscale. Comutarea și rutarea rămân centrale pentru venituri, în timp ce securitatea, observabilitatea și software-ul recurent au devenit mai importante în urma achiziției Splunk. Această combinație oferă Cisco expunere directă la infrastructura AI și upgradeuri de campus, deși lasă și acțiunea sensibilă la marginile hardware, ciclurile de cheltuieli ale clienților și execuția achizițiilor.
Ultimul trimestru a arătat un ciclu puternic de rețea cu un mix de produse mai puțin favorabil. Veniturile Cisco Q4 FY2026 au atins 17,3 miliarde USD, în creștere cu 18% față de anul anterior, iar EPS non-GAAP a crescut cu 23% la 1,22 USD. Comenzile de produse au crescut cu 35% și comenzile anuale pentru infrastructura AI au ajuns la 9,3 miliarde USD, deși marja brută non-GAAP a scăzut la 66,3% pe măsură ce hardware-ul s-a extins mai rapid decât serviciile.
Prognoza acțiunilor CSCO pentru 2026 se concentrează acum pe două perspective în competiție:
- Cazul rețelelor AI și refresh-ului de campus: Veniturile AI hyperscaler, refresh-urile de campus și cererea de securitate condusă de Splunk ar putea menține veniturile și EPS în expansiune peste ratele istorice.
- Cazul marjei și evaluării: Un mix greu pe hardware, comparații de comenzi în încetinire și evaluare bogată ar putea împiedica creșterea veniturilor să producă suficient upside per acțiune.
Acest ghid analizează prognoza acțiunilor CSCO, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri Q4 FY2026 din 12 august 2026 al Cisco, depunerea trimestrială și datele de piață până la 11 septembrie, plus cum să tranzacționați futures pe acțiuni CSCO pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Cisco Trebuie să le Știe în Septembrie 2026
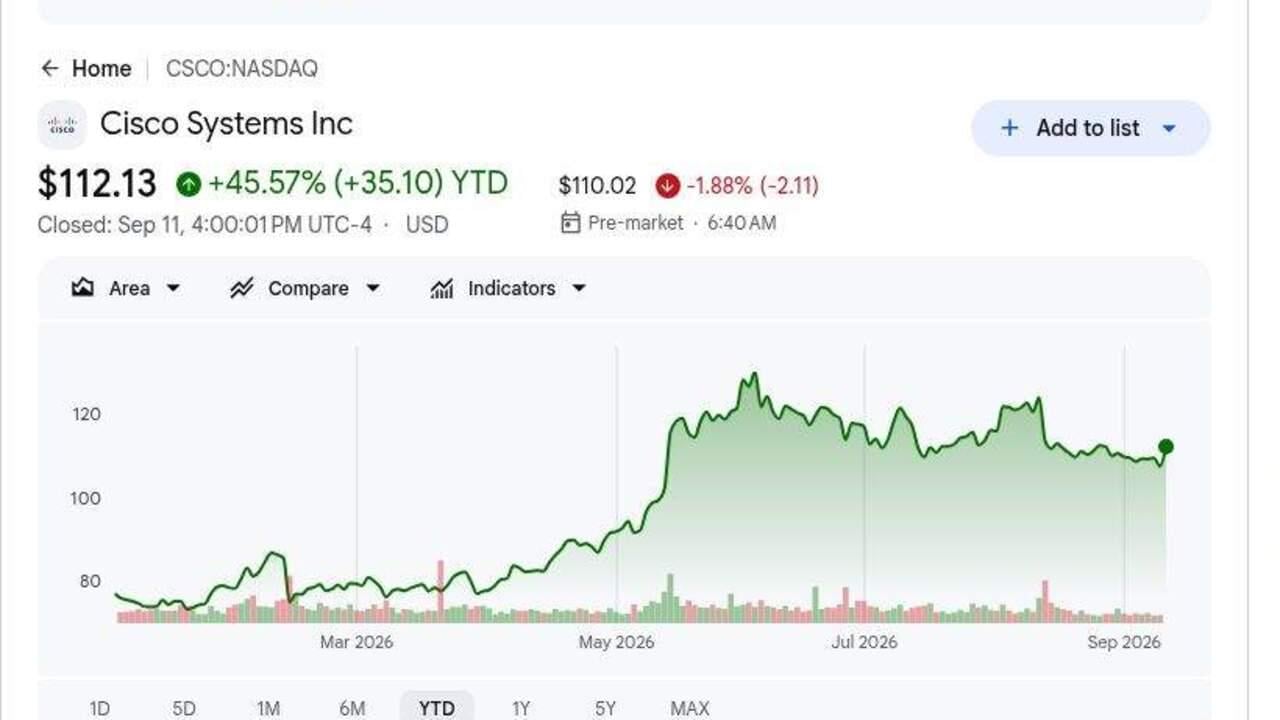
- CSCO s-a închis la 112,13 USD pe 11 septembrie după ce a câștigat aproximativ 45% YTD: Rally-ul reflectă o cerere mai puternică pentru rețele AI și un ciclu de upgrade pentru întreprinderi. Ținta medie a analistului de 139,62 USD încă implică upside, deși intervalul de 122 USD la 170 USD arată dezacord larg.
- Veniturile Q4 au atins 17,3 miliarde USD, în creștere cu 18%: Veniturile au bătut plafonul de ghidare de 16,9 miliarde USD cu 352 milioane USD, în timp ce EPS non-GAAP de 1,22 USD a depășit plafonul de 1,18 USD. Cererea largă de produse a susținut depășirea.
- Comenzile de produse au crescut cu 35% și comenzile de rețea au crescut cu 40%: Comenzile au crescut încă cu 25% excluzând hyperscalerii, în timp ce rețeaua a postat al optulea trimestru consecutiv de creștere cu două cifre. Ciclul de refresh se extinde deci dincolo de clienții cloud AI.
- Comenzile pentru infrastructura AI FY2026 au ajuns la 9,3 miliarde USD: Cisco a rezervat 4 miliarde USD doar în Q4 și a generat aproximativ 4 miliarde USD din venituri anuale conexe. Managementul se așteaptă ca acea contribuție să crească la 7,5 miliarde USD în FY2027.
- Ghidarea veniturilor FY2027 a atins 72,2 miliarde USD la 73,4 miliarde USD: Punctul median de 72,8 miliarde USD implică aproximativ 15% creștere față de FY2026. Principalul compromis este marja brută non-GAAP Q4, care a scăzut cu 2,1 puncte procentuale față de anul anterior la 66,3%.
Ce Este Cisco (CSCO)?
Cisco furnizează hardware-ul de rețea, software-ul de securitate, instrumentele de observabilitate și produsele de colaborare pe care întreprinderile, guvernele, furnizorii de servicii și operatorii cloud le folosesc pentru a conecta și proteja infrastructura digitală. Portofoliul său cuprinde comutatoare de campus și sisteme wireless, rețele de centre de date, rutare, firewall-uri, Webex și servicii tehnice. Achiziția Splunk de 28 miliarde USD a extins analiza de securitate și observabilitatea, adăugând mai multe venituri software recurente unei afaceri încă conduse de cicluri mari de produse. Veniturile de produse Q4 au crescut cu 24%, în timp ce veniturile din servicii au fost stabile, arătând că cererea de hardware poartă în prezent mai mult din povara creșterii.
Strategia pe termen lung a Cisco se concentrează pe infrastructura AI securizată în centrele de date hyperscale și rețelele de întreprindere. Sistemele Silicon One, Ethernet de mare viteză, optica și comutarea Nexus susțin clusterele AI, în timp ce Splunk, ThousandEyes și produsele de securitate oferă telemetrie și protecție în mediile hibride. Cisco lucrează îndeaproape cu NVIDIA la infrastructura AI integrată și se așteaptă ca veniturile AI de la hyperscaleri să crească de la aproximativ 4 miliarde USD în FY2026 la 7,5 miliarde USD în FY2027. Un refresh de campus pe mai mulți ani se dezvoltă alături de acest ciclu hyperscaler, lărgind cererea dincolo de un set mic de clienți cloud.
Citește Mai Mult: Top Acțiuni de Rețele AI 2026: AI Fabric, Comutatoare, Cupru, Fibră și Conectivitate Optică
Prezentare Generală Cisco (CSCO) Q4 FY2026 Câștiguri: Venituri, EPS și Factori de Creștere
Cisco a livrat venituri record Q4 de 17,3 miliarde USD versus un plafon de ghidare de 16,9 miliarde USD, EPS non-GAAP de 1,22 USD versus un plafon de 1,18 USD, creșterea comenzilor de produse de 35% și flux de numerar operațional de 5,4 miliarde USD. Comenzile pentru infrastructura AI FY2026 au atins 9,3 miliarde USD, iar managementul se așteaptă la 7,5 miliarde USD din venituri conexe în FY2027, deși un mix mai greu de hardware a redus marja brută non-GAAP la 66,3%.
|
Metrică Financiară |
Ghidare / Consens |
Raportat / Real |
Surpriză |
|
Venituri Q4 FY2026 |
Ghidare 16,7 mld USD–16,9 mld USD |
17,3 mld USD |
Depășit. 352 mil USD peste plafonul de ghidare și în creștere cu 18% YoY. |
|
EPS diluat non-GAAP Q4 |
Ghidare 1,16 USD–1,18 USD |
1,22 USD |
Depășit. 0,04 USD peste plafonul de ghidare și în creștere cu 23% YoY. |
|
Venitul net GAAP Q4 |
2,55 mld USD cu un an în urmă |
3,86 mld USD |
Îmbunătățit. Crescut cu 51% YoY. |
|
Comenzi produse Q4 |
— |
+35% YoY |
Accelerat. Creșterea a fost 25% excluzând hyperscalerii. |
|
Comenzi produse rețea Q4 |
— |
+40% YoY |
Extins. A marcat al optulea trimestru consecutiv de creștere cu două cifre. |
|
Comenzi infrastructură AI FY2026 |
Așteptare anterioară peste 5 mld USD |
9,3 mld USD |
Depășit. A inclus 4 mld USD rezervate în Q4. |
|
Flux numerar operațional Q4 |
4,2 mld USD cu un an în urmă |
5,4 mld USD |
Îmbunătățit. Crescut cu 27% YoY. |
|
Perspectiva veniturilor Q1 FY2027 |
— |
18,0 mld USD–18,2 mld USD |
Ghidat. Punctul median implică aproximativ 5% creștere secvențială. |
|
Perspectiva veniturilor FY2027 |
— |
72,2 mld USD–73,4 mld USD |
Ghidat. Punctul median implică aproximativ 15% creștere. |
|
Venituri infrastructură AI FY2027 |
FY2026 real aproximativ 4 mld USD |
7,5 mld USD așteptat |
Ridicat. Implică o creștere anuală de 87,5%. |
- Veniturile de 17,3 miliarde USD au depășit ghidarea cu cel puțin 352 milioane USD: Vânzările au crescut cu 18%, conduse de o creștere de 24% a produselor, în timp ce veniturile din servicii au fost stabile. Mix-ul arată că impulsul actual este concentrat în cererea de hardware și rețea.
- EPS non-GAAP de 1,22 USD a depășit ghidarea cu 0,04 USD: Venitul operațional non-GAAP a crescut cu 23% la 6,2 miliarde USD. Volumul mai mare încă se traduce în levier operațional.
- Comenzile de produse de rețea au crescut cu 40% pentru al optulea trimestru consecutiv cu două cifre: Comenzile totale de produse au crescut cu 35%, în timp ce comenzile excluzând hyperscalerii au crescut cu 25%. Aceasta indică o cerere largă de întreprindere dincolo de clienții cloud AI.
- Fluxul de numerar operațional Q4 a crescut cu 27% la 5,4 miliarde USD: Cisco a returnat 3,2 miliarde USD prin răscumpărări și dividende, menținând în același timp 15,9 miliarde USD în numerar și investiții. Generarea puternică de numerar susține atât returnarea către acționari, cât și investițiile continue.
- Veniturile din infrastructura AI FY2027 sunt așteptate să ajungă la 7,5 miliarde USD: Aceasta se compară cu aproximativ 4 miliarde USD în FY2026 și susține ghidarea veniturilor de 72,2 miliarde USD la 73,4 miliarde USD. Creșterea mai rapidă a hardware-ului ar putea presiona totuși marginile.
Citește Mai Mult: Top Acțiuni de Rețele AI 2026: AI Fabric, Comutatoare, Cupru, Fibră și Conectivitate Optică
Cisco (CSCO) Perspectiva de Investiție 2026: Cazul Bull de 170 USD vs Cazul Bear de 90 USD
Perspectiva pentru 2026 depinde de faptul dacă creșterea rețelelor AI, upgradeurile pentru întreprinderi și expansiunea software-ului pot susține evaluarea actuală a Cisco. Următoarele intervale sunt scenarii editoriale BingX Academy mai degrabă decât prognoze Wall Street.
Cazul Bull: Cererea Puternică de Rețele AI Împinge CSCO către 170 USD
Cazul Bull presupune că veniturile din infrastructura AI ajung sau depășesc așteptarea de 7,5 miliarde USD pentru FY2027, în timp ce upgradeurile pentru întreprinderi mențin comenzile de rețea puternice. Splunk extinde, de asemenea, veniturile recurente de securitate și observabilitate, reducând dependența de ciclurile hardware.
O mișcare către 170 USD ar necesita venituri aproape de partea superioară a intervalului 72,2 miliarde USD la 73,4 miliarde USD, un mix software mai bun și o marjă brută stabilă. Creșterea continuă a comenzilor excluzând hyperscalerii ar întări cazul.
Cazul de Bază: Cererea Constantă de Rețea Menține CSCO între 120 USD și 145 USD
Cazul de Bază presupune că comenzile AI și de campus se convertesc în venituri conform planului, deși creșterea mai rapidă a produselor menține marja brută sub vârfurile anterioare. Splunk adaugă venituri recurente, dar hardware-ul rămâne principalul motor de creștere.
Sub acest scenariu, CSCO ar putea tranzacționa în principal între 120 USD și 145 USD. Veniturile FY2027 în ghidare, veniturile AI aproape de 7,5 miliarde USD și creșterea comenzilor de produse peste 15% ar susține intervalul. Marja brută sub 65% ar slăbi partea superioară.
Cazul Bear: Comenzi Mai Lente și Presiune asupra Marjei Trag CSCO către 90 USD
Cazul Bear presupune că comenzile hyperscaler se răcesc după un ciclu puternic de investiții, upgradeurile pentru întreprinderi se încetinesc și hardware-ul rămâne o parte mai mare din venituri. Costurile componentelor și presiunea asupra prețurilor slăbesc apoi marja brută înainte ca creșterea software-ului să poată compensa încetinirea.
O mișcare către 90 USD ar deveni mai probabilă dacă comenzile de produse devin negative, veniturile AI rămân sub 7,5 miliarde USD sau marja brută non-GAAP scade sub 65%. Creșterea mai lentă a EPS și un multiplu de evaluare mai mic ar adăuga presiune suplimentară.
Prognoze Preț Acțiuni CSCO pentru 2026 de către Analiștii Wall Street
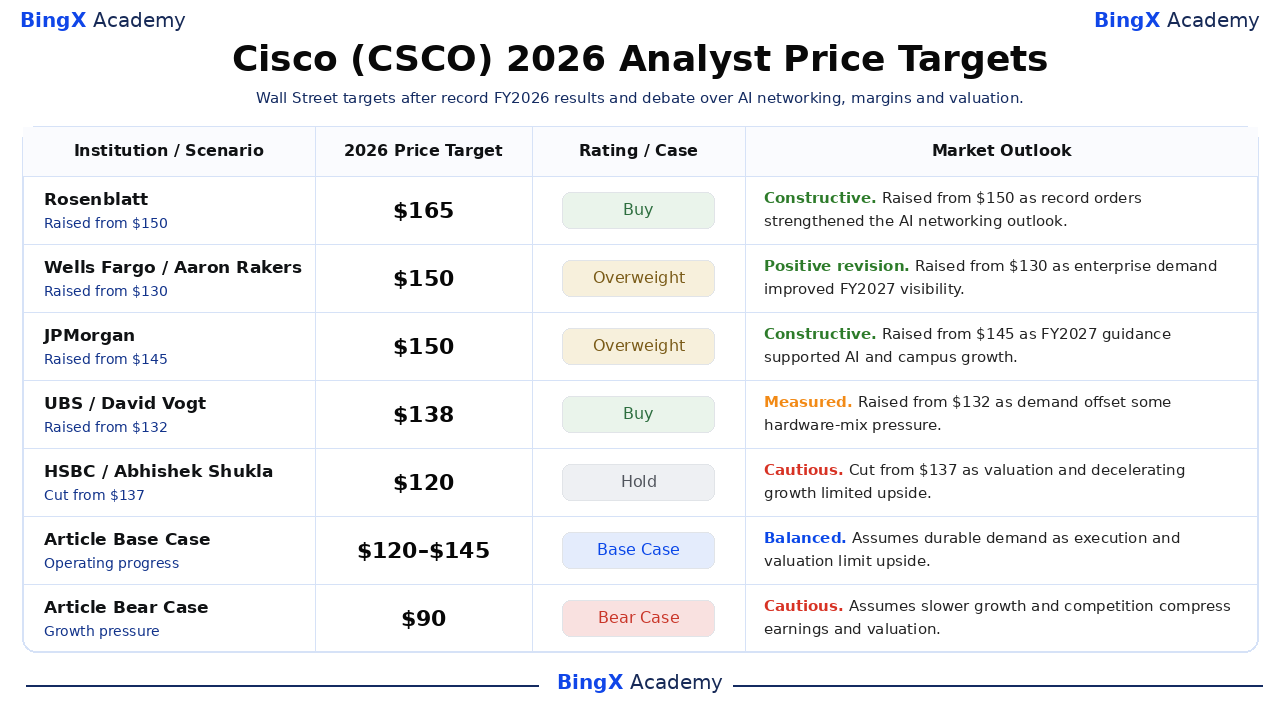
Aceste cinci acțiuni datate sunt sortate de la cel mai mare la cel mai mic și arată cum analiștii cântăresc creșterea, concurența, marja și evaluarea. Ele sunt puncte de referință terță parte mai degrabă decât promisiuni de preț. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy.
|
Instituție / Scenariu |
Țintă Preț 2026 |
Rating / Caz |
Perspectiva Piață |
|
Rosenblatt / Mike Genovese |
165 USD |
Cumpărare |
Constructiv. 13 august: ridicat de la 150 USD pe măsură ce comenzile record și impulsul infrastructurii AI au întărit perspectiva de creștere pe mai mulți ani a rețelelor Cisco. |
|
Wells Fargo / Aaron Rakers |
150 USD |
Supraponderat |
Revizuire pozitivă. 13 august: ridicat de la 130 USD pe măsură ce cererea largă de întreprindere și vizibilitatea mai puternică a veniturilor anului fiscal 2027 au susținut o țintă mai mare. |
|
JPMorgan / Samik Chatterjee |
150 USD |
Supraponderat |
Constructiv. 14 august: ridicat de la 145 USD pe măsură ce firma a văzut perspectiva anului fiscal 2027 ca sprijin pentru continuarea creșterii rețelelor AI și de campus. |
|
UBS / David Vogt |
138 USD |
Cumpărare |
Măsurat. 13 august: ridicat de la 132 USD pe măsură ce cererea puternică de întreprindere și hyperscaler a susținut estimările, deși mix-ul de produse ar putea presiona marja brută. |
|
HSBC / Abhishek Shukla |
120 USD |
Menține |
Precaut. 14 august: redus de la 137 USD pe măsură ce retrogradarea a reflectat preocupările privind evaluarea și decelerarea creșterii în ciuda execuției puternice Q4. |
|
Cazul de Bază Articol |
120 USD–145 USD |
Caz de Bază |
Echilibrat. Presupune cerere durabilă pe măsură ce execuția și evaluarea limitează upside-ul. |
|
Cazul Bear Articol |
90 USD |
Caz Bear |
Precaut. Presupune creștere mai lentă și concurența comprimă câștigurile și evaluarea. |
Cum să Tranzacționezi Acțiuni Cisco (CSCO) pe BingX
Tranzacționează perspectiva de rețele AI, refresh de campus și marjă a Cisco folosind BingX TradFi și instrumentele BingX AI. Deoarece CSCO poate reacționa brusc la câștiguri, ghidare și actualizări de produse, traderii ar trebui să definească atât catalizatorul cât și limitele de risc înainte de a intra într-o poziție.
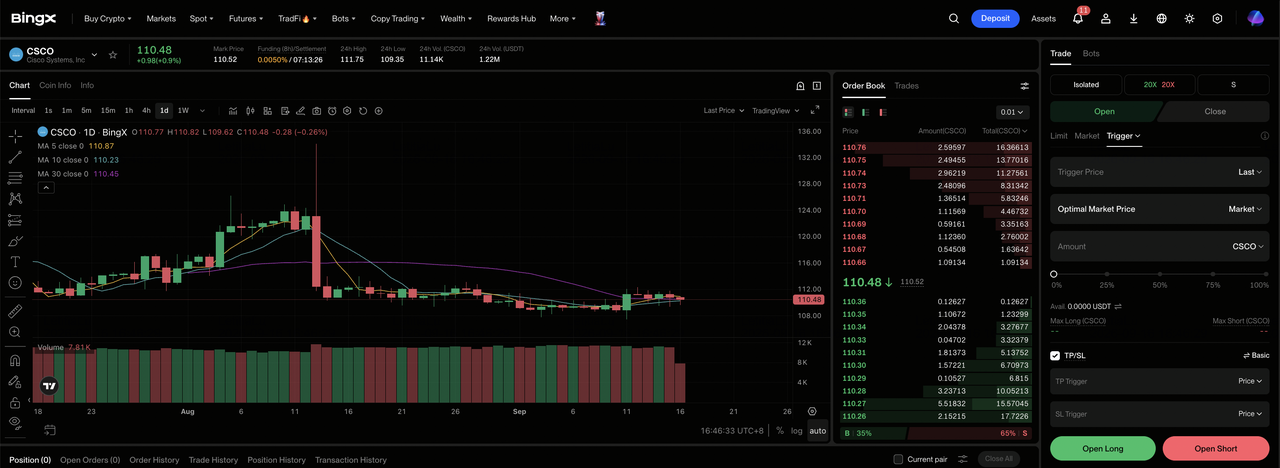
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi din tabloul de bord al bursei BingX.
Pasul 2: Selectează Cisco (CSCO). Caută și selectează contractul futures perpetuu CSCO-USDT.
Pasul 3: Alege direcția. Selectează Deschide Long dacă creșterea și marginile susțin Cazul Bull. Selectează Deschide Short dacă concurența sau execuția slăbește economia așteptată per acțiune.
Pasul 4: Selectează levier și modul de marjă. Alege Marjă Izolată sau Cross-Margin în funcție de toleranța la risc. Volatilitatea acțiunii din 2026 arată de ce levierul conservator și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. CSCO poate reacționa rapid la rezultate, ghidare, revizuiri de analiști și știri din industrie.
Top 5 Riscuri de Urmărit pentru Investitorii Cisco în 2026
Perspectiva Cisco depinde de mixul de produse, cererea clienților, integrarea și evaluarea. Aceste riscuri pot afecta câștigurile, fluxul de numerar și multiplul atribuit acțiunii.
- Creșterea hardware-ului ar putea presiona marginile: Veniturile de produse au crescut cu 24% în timp ce serviciile au fost stabile, iar marja brută non-GAAP a scăzut cu 2,1 puncte la 66,3%. Un mix mai greu pe hardware ar putea limita upside-ul EPS chiar dacă veniturile rămân puternice.
- Comenzile hyperscaler ar putea rămâne volatile: Cisco a rezervat 4 miliarde USD din comenzi AI în Q4. Întârzierile de la un grup mic de clienți cloud ar putea crea oscilații bruste în creșterea comenzilor trimestriale.
- Upgradeurile pentru întreprinderi ar putea încetini după ciclul actual: Comenzile de rețea au crescut cu 40% pentru al optulea trimestru consecutiv cu două cifre. Ciclurile de înlocuire mai lungi ar putea slăbi creșterea veniturilor și eficiența stocurilor.
- Integrarea Splunk încă trebuie să livreze returnări: Cisco a plătit 28 miliarde USD pentru Splunk. Cross-selling-ul slab sau costurile de integrare mai mari ar putea reduce returnarea așteptată din achiziție.
- Evaluarea mai mare lasă mai puțin spațiu pentru ratări: CSCO a câștigat aproximativ 45% YTD și a tranzacționat aproape de 112,13 USD. Veniturile sub planșeul FY2027 de 72,2 miliarde USD sau marja brută sub 65% ar putea presiona multiplul de evaluare.
Gânduri Finale: Ar Trebui să Investești în Cisco în 2026?
Cisco a intrat în FY2027 cu venituri trimestriale record de 17,3 miliarde USD, 9,3 miliarde USD în comenzi AI anuale și creștere de 40% a comenzilor de rețea. Aceste cifre susțin teza supercyclului, deși un mix greu pe hardware și comparații mari ridică pragul de execuție. Stabilitatea marjei brute și comenzile largi de întreprindere ar trebui să arate dacă expansiunea poate rămâne profitabilă în timp.
Cazul Bull susține 170 USD dacă creșterea se traduce în câștiguri mai puternice per acțiune. Cazul Bear indică 90 USD dacă concurența, marja sau presiunea execuției slăbesc estimările. Traderii conservatori pot aștepta următoarele actualizări de venituri, creștere recurentă și marjă înainte de a crește expunerea. Acele dovezi oferă o bază mai clară pentru a alege între cele două scenarii și a controla dimensiunea poziției.
Reamintire Risc: Tranzacționarea și investirea în acțiuni precum CSCO implică un risc mare de pierdere a capitalului. Ratările de câștiguri, schimbările de ghidare, concurența, schimbările de evaluare și tranzacționarea cu levier pot produce pierderi rapide. Efectuați cercetări independente înainte de alocarea capitalului.
Lectură Relacionată
- Top Acțiuni de Rețele AI 2026: AI Fabric, Comutatoare, Cupru, Fibră și Conectivitate Optică
- Top Acțiuni AI Optice de Cumpărat în 2026: Fotonica, Optica, Fibra și Interconectările Centrelor de Date
- Nvidia (NVDA) Perspectiva Prețului Acțiunii pentru 2026: Pot Blackwell și Vera Rubin să Ducă NVDA înapoi la 300 USD?
- Broadcom (AVGO) Predicția Prețului 2026: Poate Creșterea Veniturilor AI să Împingă AVGO către 600 USD?
- Marvell (MRVL) Perspectiva 2026: Poate Impulsul AI și Silicon să Conducă Acțiunea la 150 USD?
- Credo Technology (CRDO) Predicția Prețului 2026: 300 USD AEC Hyper-Ramp sau Obstacol de Evaluare Premium?
