Alibaba Group (BABA) operează platforme de comerț digital, cloud computing, logistică și servicii pentru consumatori în China și pe piețele internaționale. Taobao și Tmall rămân centrale pentru grup, în timp ce Alibaba Cloud, inteligența artificială Qwen, comerțul instant și comerțul internațional devin din ce în ce mai importante pentru creșterea pe termen lung. Această tranziție extinde expunerea Alibaba la cererea de AI, dar lasă ADR-ul sensibil la intensitatea capitalului, concurența din comerț și riscul de politici legate de China.
Ultimul trimestru a arătat că tranziția avansează mai rapid la venituri decât la câștiguri. Veniturile Alibaba Q1 FY2027 au crescut cu 9% la 268,953 miliarde RMB (39,63 miliarde USD), veniturile AI Cloud și Compute au crescut cu 45% la 48,437 miliarde RMB (7,14 miliarde USD), iar EBITA ajustată cloud a crescut cu 133%. EPS ajustat pe ADS de 8,52 RMB (1,26 USD pe ADS) a ratat consensul de 10,72 RMB (1,58 USD pe ADS), deoarece investițiile în infrastructura AI și comerț au redus rentabilitatea pe termen scurt.
Prognoza acțiunilor BABA pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul monetizării AI: creșterea cloud de 45%, expansiunea marjelor cloud și adoptarea Qwen convertesc investiția în infrastructură a Alibaba într-o bază de venituri recurente mai mare și mai profitabilă.
- Cazul presiunii asupra randamentului: cheltuielile de capital grele, concurența din comerțul instant, diluarea capitalului propriu și consumul intern slab mențin fluxul de numerar și câștigurile sub nivelul necesar pentru o reevaluare durabilă.
Acest ghid detaliază prognoza ADR BABA, scenariile de preț USD 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe publicarea câștigurilor Q1 FY2027 din 20 august a Alibaba, declarația oficială și datele de piață până pe 4 septembrie, plus cum să tranzacționezi futures acțiuni BABA pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Alibaba Trebuie să le Știe în Septembrie 2026
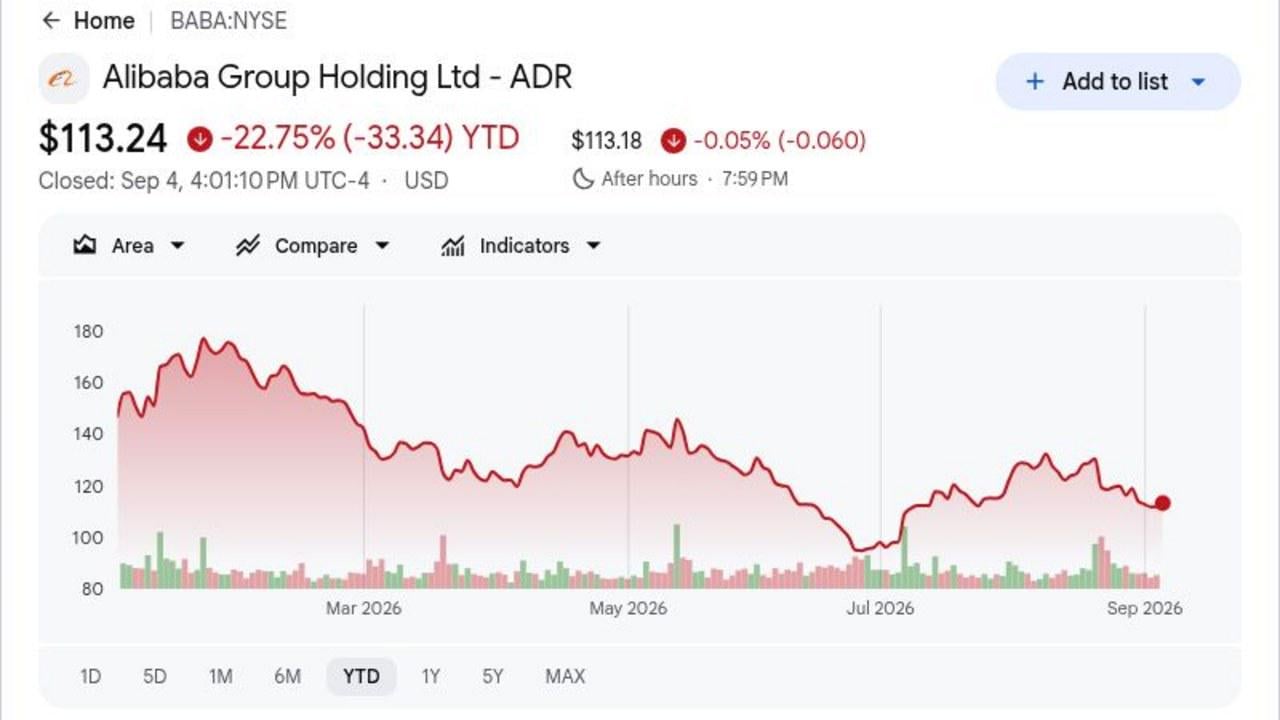
- BABA a scăzut cu 22,75% YTD până pe 4 septembrie: Acțiunile s-au închis la 113,24 USD, mult sub maximul de 52 de săptămâni de 192,67 USD. Declinul arată că investitorii încă doresc dovezi mai clare că cheltuielile grele pentru AI se pot traduce în câștiguri și flux de numerar mai puternice.
- Veniturile trimestriale au atins 268,953 miliarde RMB (39,63 miliarde USD), în creștere cu 9% an la an: Rezultatul a depășit consensul de aproximativ 262,1 miliarde RMB (38,62 miliarde USD) cu aproximativ 6,9 miliarde RMB (1,02 miliarde USD), dar EPS ajustat de 8,52 RMB (1,26 USD pe ADS) a ratat estimarea de 10,72 RMB (1,58 USD).
- Veniturile AI Cloud și Compute au crescut cu 45% la 48,437 miliarde RMB (7,14 miliarde USD): Aceasta a marcat cea mai rapidă creștere cloud a Alibaba în 22 de trimestre. Veniturile din produse legate de AI au atins 12,376 miliarde RMB (1,82 miliarde USD) și au înregistrat o creștere cu trei cifre pentru al doisprezecelea trimestru consecutiv.
- Capex trimestrial a crescut cu 75% la 67,7 miliarde RMB (9,98 miliarde USD): Cheltuielile au susținut expansiunea de calcul AI, în timp ce EBITA ajustată cloud a crescut totuși cu 133% la 5,628 miliarde RMB (0,83 miliarde USD). Alibaba a încheiat trimestrul cu aproximativ 69,9 miliarde USD în numerar și investiții lichide.
- Alibaba a strâns 80 de miliarde HK$ pentru investiții AI complete: Compania a emis 710 milioane de acțiuni noi la 112,70 HK$, cu încasările destinate pentru cipuri, infrastructură și dezvoltarea modelelor. Finanțarea întărește construcția AI, dar creșterea de aproximativ 3,7% a acțiunilor în circulație creează un compromis clar de diluare.
Ce Este Alibaba Group (BABA)?
Alibaba Group este o companie de tehnologie chineză ale cărei motoare de venituri se întind peste comerț, cloud computing, logistică și servicii digitale. Taobao și Tmall conectează consumatorii, comercianții și mărcile din China, Alibaba.com servește comerțul global en-gros, iar AliExpress, Lazada și Trendyol extind grupul la nivel internațional. Cainiao oferă capabilități logistice, în timp ce Alibaba Cloud vinde infrastructură, baze de date, securitate și servicii AI. Titlul BABA listat la New York este o recipisă de depozit americană reprezentând expunerea la acțiunile ordinare ale Alibaba.
Strategia actuală a Alibaba concentrează investițiile în jurul AI completă și consumului. Familia de modele Qwen a depășit 3 miliarde de descărcări și 300.000 de modele derivate, creând o pâlnie open-source pentru Alibaba Cloud. Procesorul său Zhenwu M890 este utilizat prin serviciile cloud de peste 650 de clienți externi din peste 20 de industrii, în timp ce QwenWork, DingTalk și Qwen Shopping Assistant conectează modelele cu fluxurile de lucru empresariale și de comerț. Comerțul instant și baza de 64 de milioane de membri 88VIP adaugă scală consumatorului alături de tranziția cloud.
Alibaba Group (BABA) Prezentare Generală Câștiguri Q1 FY2027: Depășirea Veniturilor, Creșterea Cloud de 45% și Presiunea asupra Profitului
Alibaba a livrat 268,953 miliarde RMB (39,63 miliarde USD) în venituri trimestriale față de aproximativ 262,1 miliarde RMB (38,62 miliarde USD) așteptate, în timp ce EPS ajustat pe ADS de 8,52 RMB (1,26 USD) a ratat consensul de 10,72 RMB (1,58 USD). Veniturile AI Cloud și Compute au crescut cu 45% la 48,437 miliarde RMB (7,14 miliarde USD), iar EBITA ajustată cloud a crescut cu 133% la 5,628 miliarde RMB (0,83 miliarde USD), în timp ce venitul net a scăzut cu 75% la 10,444 miliarde RMB (1,54 miliarde USD). Trimestrul a întărit cazul cererii de AI, dar 67,7 miliarde RMB (9,98 miliarde USD) de capex și fluxul de numerar liber negativ de 44,67 miliarde RMB (6,58 miliarde USD) au menținut momentul randamentelor investițiilor central în dezbaterea evaluării.
Citește Mai Mult: Alibaba (BABA) Prezentare Generală Câștiguri Q1 2027: Creșterea AI Cloud de 48,44 miliarde RMB Conduce o Creștere de Preț de 1,26%
|
Indicator Financiar |
Ghid / Consens |
Raportat / Real |
Surpriză |
|
Venituri Q1 FY2027 |
Consens 262,1 miliarde RMB (38,62 miliarde USD) |
268,953 miliarde RMB (39,63 miliarde USD) |
Depășit. Aproximativ 6,9 miliarde RMB (1,02 miliarde USD) peste consens; în creștere cu 9% an la an. |
|
EPS diluat non-GAAP pe ADS |
Consens 10,72 RMB (1,58 USD pe ADS) |
8,52 RMB (1,26 USD pe ADS) |
Ratat. 2,20 RMB (0,32 USD pe ADS) sub consens pe măsură ce investițiile au crescut. |
|
Venitul net |
— |
10,444 miliarde RMB (1,54 miliarde USD) |
Scăzut. În scădere cu 75% an la an. |
|
Profitul operațional |
— |
15,161 miliarde RMB (2,23 miliarde USD) |
Scăzut. În scădere cu 57% an la an în ciuda creșterii veniturilor. |
|
Venituri AI Cloud și Compute |
— |
48,437 miliarde RMB (7,14 miliarde USD); +45% an la an |
Accelerat. Cea mai rapidă creștere cloud în 22 de trimestre. |
|
Venituri din produse legate de AI |
— |
12,376 miliarde RMB (1,82 miliarde USD) |
Accelerat. Creștere cu trei cifre pentru 12 trimestre consecutive. |
|
EBITA ajustată cloud |
— |
5,628 miliarde RMB (0,83 miliarde USD); +133% an la an |
Extinsă. Marja a atins aproximativ 12%. |
|
Venituri din comerțul instant China |
— |
53,295 miliarde RMB (7,85 miliarde USD); +45% an la an |
Extins. Scala a crescut pe măsură ce economia unității s-a îmbunătățit. |
|
Cheltuieli de capital |
— |
67,7 miliarde RMB (9,98 miliarde USD) |
Crescute. În creștere cu 75% an la an pentru infrastructura AI. |
|
Flux de numerar liber |
— |
44,67 miliarde RMB (6,58 miliarde USD) ieșire |
Slăbit. Cheltuielile pentru infrastructură au împins fluxul de numerar în negativ. |
|
Numerar și investiții lichide |
— |
69,9 miliarde USD |
Puternic. Lichiditatea susține investițiile continue. |
- Veniturile de 268,953 miliarde RMB (39,63 miliarde USD) au crescut cu 9% și au depășit consensul: Rezultatul a venit cu aproximativ 6,9 miliarde RMB (1,02 miliarde USD) peste estimarea de aproximativ 262,1 miliarde RMB (38,62 miliarde USD). Creșterea mai rapidă a cloud-ului și comerțului instant a ajutat la lărgirea expansiunii dincolo de comerțul central din China.
- EPS ajustat pe ADS de 8,52 RMB (1,26 USD) a ratat cu 2,20 RMB (0,32 USD): Consensul era aproape de 10,72 RMB (1,58 USD), în timp ce venitul net a scăzut cu 75% la 10,444 miliarde RMB (1,54 miliarde USD). Diferența arată că investițiile mai mari în tehnologie și consum încă limitează creșterea câștigurilor pe acțiune.
- Veniturile AI Cloud au atins 48,437 miliarde RMB (7,14 miliarde USD), în creștere cu 45%: Veniturile din produse legate de AI au crescut și ele la 12,376 miliarde RMB (1,82 miliarde USD) după al doisprezecelea trimestru consecutiv de creștere cu trei cifre, arătând că Qwen și cererea de calcul devin sarcini de lucru comerciale semnificative.
- EBITA ajustată cloud a crescut cu 133% la 5,628 miliarde RMB (0,83 miliarde USD): Marja segmentului a atins aproximativ 12% chiar și pe măsură ce investiția în infrastructură a crescut. Aceasta susține cazul pârghiei operaționale, deși profitul operațional al grupului a scăzut încă cu 57%.
- Capex de 67,7 miliarde RMB (9,98 miliarde USD) a dus la un flux de numerar liber negativ de 44,67 miliarde RMB (6,58 miliarde USD): Cheltuielile au crescut cu 75% an la an, făcând conversia numerarului principalul compromis al trimestrului. Poziția de lichiditate de aproximativ 69,9 miliarde USD a Alibaba susține construcția, dar fluxul de numerar liber negativ prelungit ar slăbi valoarea creată de creșterea mai rapidă a cloud-ului.
Predicția Prețului Alibaba Group (BABA) 2026: Scenarii Bull vs. Bear
Testul central este dacă creșterea cloud peste 40% și o marjă EBITA cloud de aproximativ 12% pot depăși profitul mai slab al grupului, fluxul de numerar liber negativ și diluarea capitalului propriu. Toate prețurile de mai jos se referă la ADR-ul BABA listat în SUA în USD și sunt scenarii editoriale BingX Academy mai degrabă decât ținte de pe Wall Street.
Cazul Bull: Creșterea Puternică AI Cloud Împinge BABA Spre 230 USD
Cazul Bull presupune că veniturile AI Cloud și Compute rămân la sau peste 40% creștere, EBITA ajustată cloud continuă să crească mai rapid decât vânzările, și adopția Qwen se extinde peste mai multe sarcini de lucru empresariale. Comerțul instant rămâne și el puternic în timp ce pierderile se îngustează, permițând rentabilității cloud și eficienței mai bune a comerțului să reconstruiască câștigurile grupului.
O mișcare spre 210-230 USD ar necesita ca fluxul de numerar liber să devină pozitiv, marja cloud să crească peste aproximativ 12%, și managementul să arate randamente mai clare pentru 67,7 miliarde RMB (9,98 miliarde USD) de capex trimestrial. Diluarea mai mică și consumul din China mai puternic ar oferi suport suplimentar.
Cazul de Bază: Creșterea Constantă a Cloud-ului Menține BABA Între 150 și 180 USD
Cazul de Bază presupune că creșterea cloud se moderează în intervalul 30% până la 40%, veniturile legate de AI rămân o cotă semnificativă a vânzărilor cloud, și investiția în comerț continuă să preseze marjele grupului. Poziția de lichiditate de aproximativ 69,9 miliarde USD a Alibaba susține expansiunea, în timp ce fluxul de numerar liber se recuperează doar treptat.
În acest scenario, BABA ar putea tranzacționa principalment între 150 și 180 USD. Creșterea continuă a EBITA cloud și pierderile mai înguste ale comerțului instant ar susține intervalul, în timp ce creșterea cloud sub 30%, o altă creștere mare de capital, sau fluxul de numerar liber negativ persistent l-ar slăbi.
Cazul Bear: Cheltuielile AI Grele și Diluarea Trag BABA Spre 90 USD
Cazul Bear presupune că cheltuielile pentru infrastructura AI rămân ridicate fără o îmbunătățire corespunzătoare a marjelor cloud. Concurența din comerțul intern menține costurile de achiziție de clienți ridicate, consumul din China rămâne slab, și plasamentul de 80 de miliarde HK$ nu reușește să genereze randamente suficient de rapid pentru a compensa diluarea.
O mișcare spre 90-110 USD ar deveni mai probabilă dacă creșterea cloud scade sub 25%, profitul operațional continuă să scadă brusc, sau fluxul de numerar liber rămâne material negativ. Controalele de export sau preocupările politice ADR reînnoite ar putea adăuga presiune suplimentară asupra evaluării.
Prognoze Preț Acțiuni BABA pentru 2026 de către Analiștii de pe Wall Street
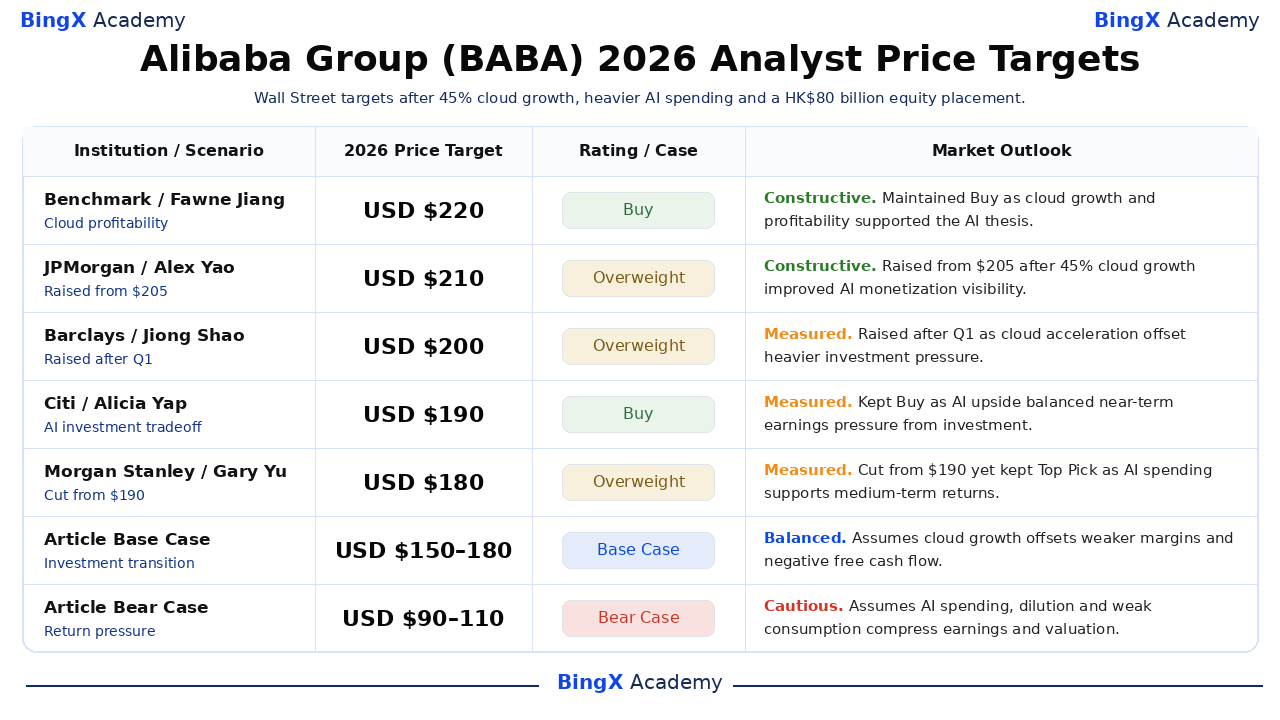
Cele șase acțiuni instituționale selectate variază de la 170 la 220 USD per ADR și păstrează cea mai recentă clasificare și direcție țintă declarată a fiecărei firme. Consensul mai larg se situează aproape de 187-196 USD, arătând o creștere substanțială față de închiderea din 4 septembrie alături de incertitudine semnificativă asupra randamentelor investițiilor. Ultimele două rânduri sunt scenarii editoriale BingX Academy mai degrabă decât prognoze de pe Wall Street.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Benchmark |
220 USD/ADR |
Cumpărare |
Constructiv. 9 iulie: menținut Cumpărare pe măsură ce creșterea și rentabilitatea cloud au susținut teza AI pe termen lung. |
|
JPMorgan |
210 USD/ADR |
Supraponderare |
Constructiv. 21 august: ridicat de la 205 USD după ce creșterea cloud de 45% a îmbunătățit vizibilitatea monetizării AI. |
|
Barclays |
200 USD/ADR |
Supraponderare |
Măsurat. 21 august: ridicat după Q1 pe măsură ce accelerarea cloud a compensat presiunea de investiție mai grea. |
|
Citi |
190 USD/ADR |
Cumpărare |
Măsurat. 20 august: păstrat Cumpărare pe măsură ce avantajul AI a echilibrat presiunea asupra câștigurilor pe termen scurt de la investiție. |
|
Morgan Stanley |
180 USD/ADR |
Supraponderare |
Măsurat. 26 iulie: redus de la 190 USD dar păstrat Alibaba ca Top Pick pentru randamentele AI pe termen mediu. |
|
HSBC |
170 USD/ADR |
Cumpărare |
Prudent. 9 iulie: redus de la 176 USD pe măsură ce cheltuielile AI și comerț au afectat câștigurile pe termen scurt. |
|
Cazul de Bază Articol |
150–180 USD/ADR |
Caz de Bază |
Echilibrat. Presupune că creșterea cloud compensează marjele mai slabe și fluxul de numerar liber negativ. |
|
Cazul Bear Articol |
90–110 USD/ADR |
Caz Bear |
Prudent. Presupune că cheltuielile AI, diluarea și consumul slab comprimă câștigurile și evaluarea. |
Cum să Tranzacționezi Acțiunile Alibaba Group (BABA) pe BingX
Tranzacționează creșterea AI-cloud a Alibaba, adopția Qwen, eficiența comerțului și perspectiva fluxului de numerar liber folosind BingX TradFi și instrumentele BingX AI. Deoarece BABA poate reacționa brusc la câștiguri, politica din China, finanțarea capitalului propriu și restricțiile tehnologice din SUA, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
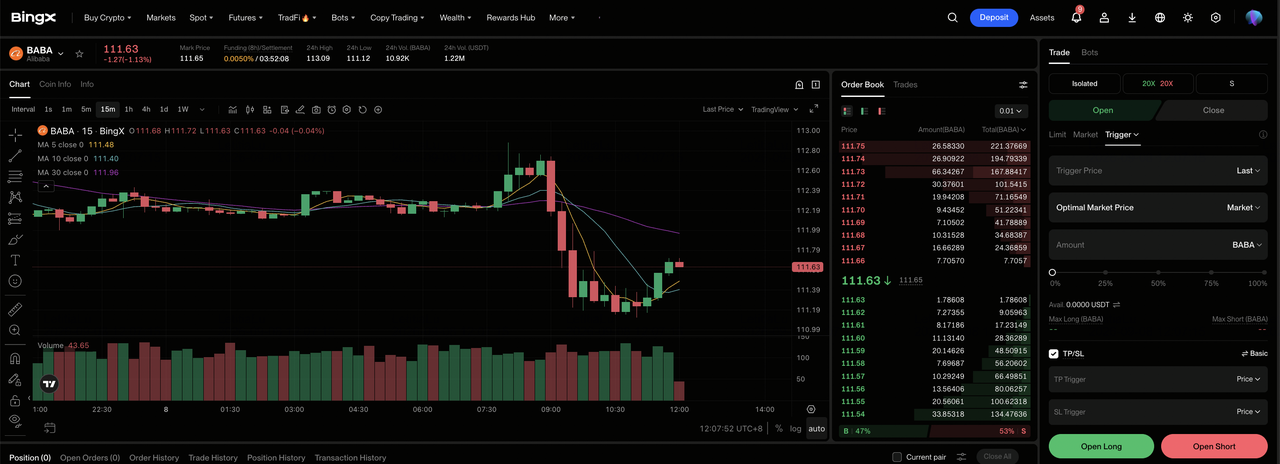
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează către secțiunea specializată TradFi de pe tabloul de bord al bursei BingX.
Pasul 2: Selectează Alibaba Group (BABA). Caută și selectează contractul futures perpetue BABA-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă creșterea cloud rămâne peste 40% și marjele se îmbunătățesc. Selectează Deschide Short dacă investiția, diluarea sau cererea slabă de comerț reduc câștigurile pe acțiune.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Încrucișată pe baza toleranței tale la risc. Declinul YTD de 22,75% arată de ce pârghia conservatoare și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Stabilește nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. BABA poate reacționa rapid la creșterea cloud, marjele comerțului, cheltuielile de capital, emiterea de capital propriu și politica din China.
Top 5 Riscuri de Urmărit pentru Investitorii BABA în 2026
Creșterea mai rapidă a cloud-ului Alibaba îmbunătățește oportunitatea pe termen lung, deși ADR-ul rămâne expus la riscuri operaționale, de finanțare și de politici care pot schimba direct valoarea pe acțiune.
- 67,7 miliarde RMB (9,98 miliarde USD) de capex trimestrial au crescut cu 75%: Cheltuielile au contribuit la o ieșire de flux de numerar liber de 44,67 miliarde RMB (6,58 miliarde USD). Dacă creșterea sau marjele cloud se încetinesc înainte ca utilizarea infrastructurii să crească, conversia mai mică a numerarului ar reduce valoarea creată pentru fiecare ADR.
- Venitul net a scăzut cu 75% la 10,444 miliarde RMB (1,54 miliarde USD): Comerțul instant și investiția AI s-au extins mai rapid decât profitul pe termen scurt. Concurența continuă de la JD.com, Meituan și PDD ar putea necesita subvenții care suprimă marjele și întârzie recuperarea câștigurilor încorporată în scenarii mai mari.
- Plasamentul de 80 de miliarde HK$ a emis 710 milioane de acțiuni: Capitalul propriu nou extinde capacitatea de finanțare și crește numărul de acțiuni ordinare cu aproximativ 3,7%. Dacă capitalul nu produce randamente AI suficiente, fiecare ADR reprezintă o pretenție mai mică asupra câștigurilor și fluxului de numerar.
- Expunerea macroeconomică și de reglementare din China rămâne materială: Comerțul intern depinde de încrederea consumatorilor, activitatea comercianților și un mediu de politici de platformă stabil. Cheltuielile mai slabe sau intervenția de reglementare reînnoită ar putea reduce creșterea veniturilor și păstra o reducere de risc mai mare pe BABA.
- Controalele de export din SUA și structura ADR adaugă risc extern: Restricțiile asupra cipurilor avansate ar putea constrânge capacitatea AI chiar și cu cerere puternică. Separat, disputele geopolitice sau de acces la audit ar putea crește reducerea între progresul operațional al Alibaba și evaluarea atribuită ADR-ului său listat în SUA.
Gânduri Finale: Ar Trebui să Investești în BABA în 2026?
Rezultatele Q1 FY2027 ale Alibaba au oferit dovezi puternice că cererea de AI devine comercială: veniturile au crescut cu 9%, veniturile cloud au crescut cu 45%, produsele legate de AI au menținut creșterea cu trei cifre și EBITA ajustată cloud a crescut cu 133%. Contragreutatea este la fel de clară. EPS ajustat a ratat consensul, venitul net a scăzut cu 75%, cheltuielile de capital au atins 67,7 miliarde RMB (9,98 miliarde USD) și fluxul de numerar liber a devenit material negativ.
Cazul de Bază de 150-180 USD presupune că creșterea cloud și îmbunătățirea rentabilității segmentului compensează treptat investiția grea. Cazul Bull de 210-230 USD necesită flux de numerar pozitiv și eficiență mai bună a comerțului, în timp ce Cazul Bear de 90-110 USD reflectă randamente slabe, diluare și presiune de politici. Investitorii ar trebui să monitorizeze creșterea cloud, marja EBITA cloud, pierderile din comerțul instant și fluxul de numerar liber înainte de a trata diferența de evaluare a ADR-ului ca avantaj durabil.
Memento de Risc: Aceste scenarii ADR BABA sunt estimări de cercetare condiționale, nu sfaturi de investiție sau randamente garantate. ADR-ul Alibaba și contractele perpetue BABA-USDT pot pierde valoare, iar pozițiile cu pârghie pot fi lichidate. Revizuiește datele curente de piață, declarațiile companiei și termenii BingX independent înainte de a lua riscuri.
Lecturi Conexe
- Top 10 Acțiuni de Infrastructură AI de Cumpărat în 2026: Liderii în Fabricarea și Designul de Cipuri
- Top Acțiuni AI Compute și GPU de Cumpărat în 2026: Schimbarea către Inferință și Siliciu Personalizat
- Top Acțiuni de Infrastructură AI Cloud de Cumpărat în 2026 în Contextul Capex-ului Hyperscaler și Boom-ului Neocloud
- Ce Este Acțiunea Tokenizată Alibaba (BABAON) de la Ondo și Cum să o Cumperi?
- Predicția Prețului Amazon (AMZN) 2026: Pot Creșterea AWS și AI Împinge AMZN Peste 400 USD?
- Predicția Prețului Walmart (WMT) 2026: Pot E-Commerce și Publicitatea Împinge WMT Spre 155 USD?
