

A Snowflake (SNOW) opera uma Nuvem de Dados baseada em consumo usada para armazenamento de dados, análises, engenharia, desenvolvimento de aplicações e inteligência artificial. A plataforma funciona no Amazon Web Services, Microsoft Azure e Google Cloud, permitindo que os clientes governem e analisem dados sem vincular todas as cargas de trabalho a um único provedor de infraestrutura. O consumo de dados principais permanece central para a receita, enquanto o Cortex AI e cargas de trabalho de aplicações estão se tornando mais importantes para o crescimento. Esta expansão amplia a oportunidade, embora a ação permaneça sensível às tendências de uso, competição e avaliação.
O último trimestre mostrou que as cargas de trabalho de IA estão adicionando ao crescimento principal. A receita da Snowflake Q2 FY2027 alcançou $1,55 bilhão, a receita de produtos cresceu 37% para $1,49 bilhão e o EPS ajustado de $0,62 superou o consenso de $0,45. A administração elevou a orientação de receita de produtos para o ano fiscal de $5,84 bilhões para $6,07 bilhões, já que o Cortex Code superou 9.100 contas e o CoWork excedeu 5.800, tornando o consumo durável de IA e a alavancagem operacional o teste de investimento central.
A previsão de ações SNOW para 2026 agora se centra em duas visões competitivas:
- O caso de carga de trabalho de IA e crescimento de consumo: Cortex, Snowpark e cargas de trabalho de engenharia de dados podem sustentar crescimento de produtos mais rápido e expandir as margens operacionais conforme o uso empresarial escala.
- O caso de consumo e competição: uso mais lento dos clientes, competição de Databricks e hyperscalers, e compensação pesada de ações podem limitar os ganhos por ação apesar do crescimento contínuo de receita.
Este guia decompõe a previsão de ações SNOW, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de ganhos Q2 FY2027 da Snowflake de 2 de setembro de 2026, arquivamento trimestral e dados de mercado até 18 de setembro, além de como negociar futuros de ações SNOW na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Snowflake Devem Saber em Setembro 2026
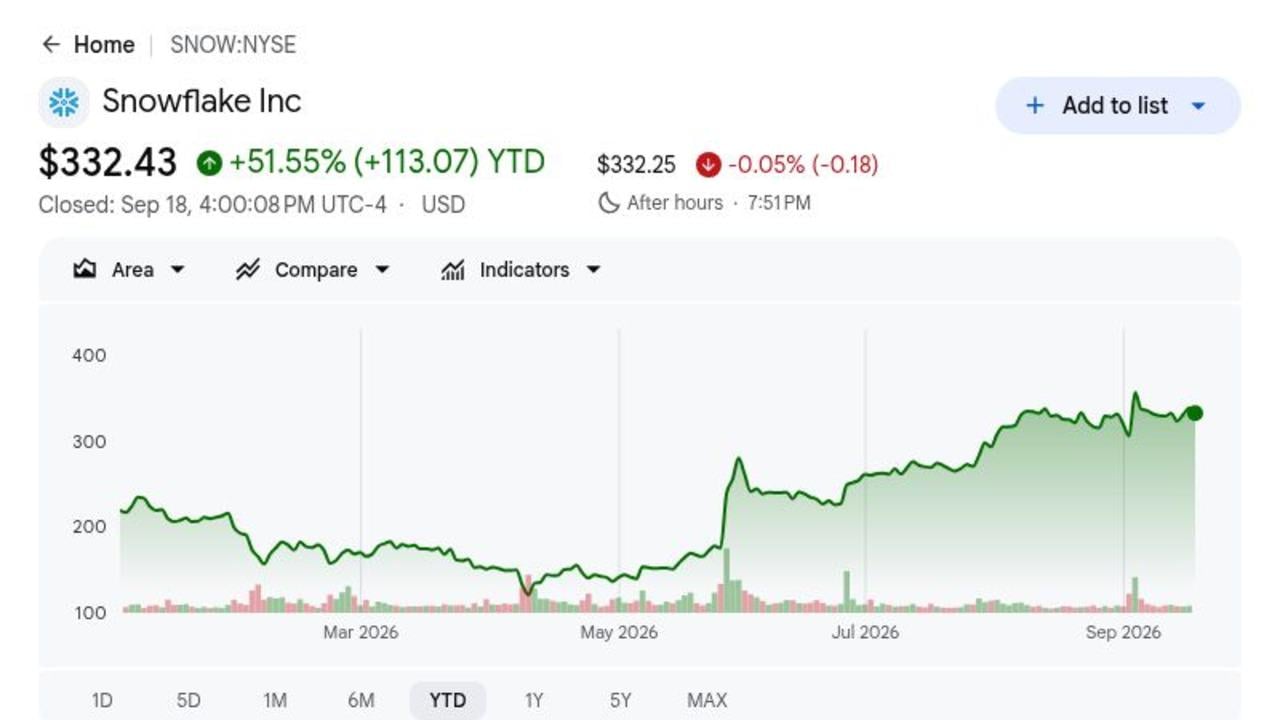
- SNOW fechou em $332,43 e subiu 51,55% em 2026: O fechamento de 18 de setembro seguiu um salto pós-lucros de 17%, mas permaneceu abaixo da média de analistas de $425,19. A lacuna mostra que os investidores ainda querem prova de que a adoção de IA pode sustentar o crescimento após a reavaliação.
- A receita alcançou $1,55 bilhão e superou o consenso em cerca de $70 milhões: A receita total cresceu 35% ano a ano, enquanto o EPS ajustado de $0,62 superou a estimativa de $0,45. Os resultados mostraram crescimento de uso mais forte, alcançando tanto receita quanto lucratividade não-GAAP.
- A receita de produtos subiu 37% para $1,49 bilhão: O resultado excedeu a perspectiva de $1,415 bilhão a $1,420 bilhão em cerca de $70 milhões. O consumo de produtos mais rápido importa porque é a medida mais clara de crescimento de carga de trabalho na plataforma da Snowflake.
- A orientação de receita de produtos FY2027 aumentou em $230 milhões para $6,07 bilhões: A administração elevou a perspectiva anterior de $5,84 bilhões e aumentou a orientação de margem operacional ajustada para 14,5%. Crescimento mais forte e margens juntas sugerem melhoria na alavancagem operacional.
- A adoção de IA alcançou 9.100 contas Cortex Code e 5.800 CoWork: A Snowflake também adicionou 692 clientes, crescimento de 32%, enquanto a administração disse que os produtos de IA impulsionaram cerca de metade da recente aceleração de crescimento. O próximo teste é se esses ganhos de contas se traduzem em consumo sustentado.
O Que É a Snowflake (SNOW)?
A Snowflake é uma plataforma de dados em nuvem cuja arquitetura separa computação do armazenamento, permitindo que os clientes dimensionem cargas de trabalho e paguem de acordo com o consumo. Sua Nuvem de Dados suporta armazenamento de dados, engenharia, análises, compartilhamento, desenvolvimento de aplicações e tarefas de aprendizado de máquina através de uma plataforma governada. A receita é gerada principalmente do consumo de produtos em vez de assinaturas fixas de assento, o que vincula o crescimento ao uso de consultas, armazenamento e IA dos clientes. A plataforma funciona no AWS, Microsoft Azure e Google Cloud e atende empresas, organizações do setor público e desenvolvedores de software.
A estratégia de longo prazo está expandindo das análises para uma camada operacional de dados e IA empresarial mais ampla. O Cortex AI fornece ferramentas generativas e agênticas, o Snowpark permite que desenvolvedores executem código e cargas de trabalho de aprendizado de máquina próximo aos dados governados, e o Marketplace distribui conjuntos de dados e aplicações. A Snowflake também assinou uma parceria de cinco anos, $6 bilhões com a AWS cobrindo infraestrutura Graviton, desenvolvimento de IA e trabalho de go-to-market. O crescimento de contas Cortex Code e CoWork mostra que a empresa está usando sua base instalada de banco de dados para distribuir novas cargas de trabalho de IA em vez de depender de um stack de produtos separado.
Resumo dos Lucros Q2 FY2027 da Snowflake (SNOW): Receita de $1,55B, Crescimento de Produtos de 37% e Orientação Maior
A Snowflake relatou receita Q2 FY2027 de $1,55 bilhão versus $1,48 bilhão esperado, receita de produtos de $1,49 bilhão versus uma perspectiva da empresa de $1,415 bilhão a $1,420 bilhão, e EPS ajustado de $0,62 versus consenso de $0,45. A receita de produtos cresceu 37%, a empresa adicionou 692 clientes e a adoção de IA alcançou mais de 9.100 contas Cortex Code e 5.800 CoWork. A administração elevou a orientação de receita de produtos FY2027 para $6,07 bilhões e margem operacional ajustada para 14,5%, deixando avaliação e lucratividade GAAP como as principais compensações.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita total Q2 FY2027 |
Consenso $1,48B |
$1,55B |
Superou. Superou em cerca de $70M; crescimento de 35% ano a ano. |
|
Receita de produtos Q2 |
Perspectiva $1,415B–$1,420B |
$1,49B |
Superou. Superou o teto em cerca de $70M; crescimento de 37% ano a ano. |
|
EPS diluído ajustado Q2 |
Consenso $0,45 |
$0,62 |
Superou. Superou em $0,17; crescimento de $0,35 ano a ano. |
|
Novos clientes |
— |
692 |
Expandiu. Expandiu 32%. |
|
Contas Cortex Code |
— |
Mais de 9.100 |
Escalou. Escalou adoção de codificação IA. |
|
Contas CoWork |
— |
Mais de 5.800 |
Escalou. Escalou adoção de chatbot empresarial. |
|
Perspectiva receita produtos FY2027 |
$5,84B anterior |
$6,07B |
Elevou. Elevou em $230M. |
|
Margem operacional ajustada FY2027 |
Perspectiva anterior abaixo de 14,5% |
14,50% |
Elevou. Elevou com uso mais forte e alavancagem. |
- Receita de $1,55 bilhão superou o consenso em cerca de $70 milhões: A receita cresceu 35% ano a ano conforme serviços de dados principais e cargas de trabalho de IA aceleraram. A superação mostrou que o consumo dos clientes melhorou além das expectativas antes dos lucros.
- EPS ajustado de $0,62 superou o consenso em $0,17: Os lucros subiram de $0,35 um ano antes, mostrando consumo mais forte se traduzindo em alavancagem operacional não-GAAP. O próximo teste é quão rapidamente essa melhoria alcança os resultados GAAP após compensação baseada em ações.
- A receita de produtos subiu 37% para $1,49 bilhão: O resultado ficou cerca de $70 milhões acima do teto da faixa anterior da administração. O crescimento de produtos permanece a medida mais clara de expansão do consumo de carga de trabalho na plataforma da Snowflake.
- A Snowflake adicionou 692 clientes, crescimento de 32%: A base maior de clientes cria mais oportunidades para expandir o uso no Cortex, Snowpark e Marketplace. Essas adições se tornam mais valiosas conforme os clientes aumentam o consumo após a integração.
- A orientação de receita de produtos FY2027 aumentou em $230 milhões para $6,07 bilhões: A administração elevou a perspectiva anterior de $5,84 bilhões e aumentou a orientação de margem operacional ajustada para 14,5%. Expectativas de crescimento e margem mais altas juntas apontam para demanda mais forte e eficiência melhorada.
Perspectiva de Investimento 2026 da Snowflake (SNOW): Caso Otimista $500 vs. Caso Pessimista $250
A perspectiva 2026 da Snowflake depende de se as cargas de trabalho de IA podem sustentar consumo de produtos mais rápido enquanto as margens continuam melhorando. O lado positivo vem do uso durável de Cortex e Snowpark, enquanto gastos empresariais mais lentos e competição mais forte permanecem os principais riscos.
O Caso Otimista: Crescimento Cortex e Snowpark Empurra SNOW para $500
O Caso Otimista assume que Cortex AI, Snowpark e cargas de trabalho de aplicações mantêm crescimento de produtos acima de 35% enquanto o consumo de dados principais permanece forte. Mais de 9.100 contas Cortex Code e 5.800 contas CoWork se convertem em uso recorrente, enquanto a parceria AWS de $6 bilhões suporta eficiência de infraestrutura e distribuição.
Um movimento para $500 exigiria receita de produtos acima da perspectiva anual de $6,07 bilhões, margem operacional ajustada acima de 14,5% e upgrades contínuos de estimativas. Uma perda GAAP decrescente apesar da compensação baseada em ações forneceria evidência mais forte de que o crescimento de IA está melhorando a economia por ação.
O Caso Base: Crescimento de Produtos de 30% Mantém SNOW Entre $380 e $440
O Caso Base assume que o crescimento de produtos modera de 37% para 30% conforme as comparações se tornam mais difíceis. Cargas de trabalho de IA continuam adicionando consumo e o crescimento de clientes permanece saudável, embora competição e avaliação premium limitem expansão adicional de múltiplos.
SNOW poderia negociar principalmente entre $380 e $440 sob essas condições. Receita de produtos próxima a $6,07 bilhões, margem operacional ajustada de 14,5% e adoção constante de IA apoiariam a faixa. Orientação abaixo de $6 bilhões ou crescimento caindo abaixo de 30% a enfraqueceria.
O Caso Pessimista: Uso de IA Falha em Compensar Consumo Mais Lento, Puxando SNOW para $250
O Caso Pessimista assume que a otimização empresarial retorna, projetos de IA permanecem experimentais e Databricks ou hyperscalers capturam mais cargas de trabalho. O crescimento de produtos desacelera mais rápido que as despesas, enquanto compensação baseada em ações mantém a lucratividade GAAP mais distante.
Um movimento para $250 se tornaria mais provável se o crescimento de produtos cair abaixo de 25%, orientação anual for reduzida ou expansão de margem ajustada estagnar abaixo de 14,5%. Conversão fraca de contas Cortex em consumo sustentado também desafiaria a história de crescimento de IA.
Previsões de Preço de Ações SNOW para 2026 por Analistas de Wall Street
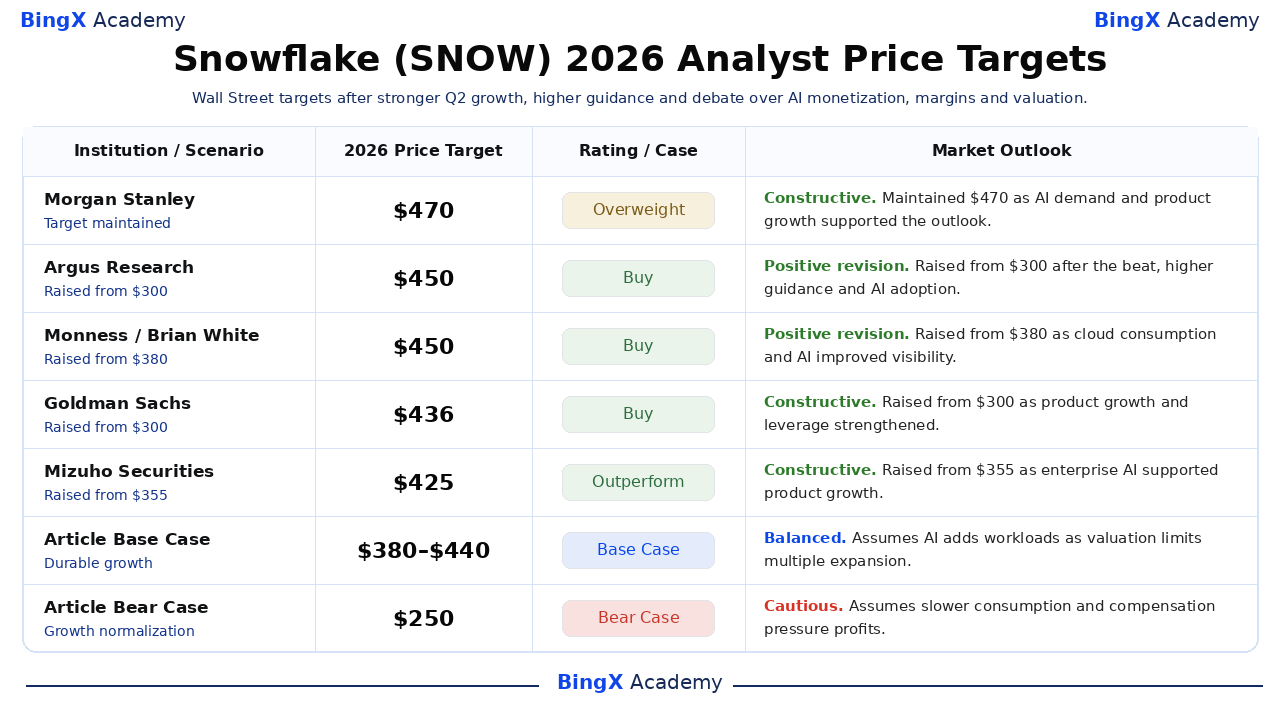
As cinco ações datadas mostram como analistas pesam a execução atual contra a oportunidade de longo prazo. São pontos de referência de terceiros em vez de uma única previsão de consenso. As linhas finais Base e Pessimista são cenários editoriais da BingX Academy e são rotuladas separadamente.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Morgan Stanley / Sanjit Singh |
$470 |
Sobrepeso |
Construtivo. 18 de setembro: manteve meta de $470; demanda de IA e crescimento de produtos mais rápido apoiaram a perspectiva. |
|
Argus Research / Joseph Bonner |
$450 |
Comprar |
Revisão positiva. 4 de setembro: reduziu de $300 para $450; A superação, orientação maior e adoção de IA fortaleceram a visão. |
|
Monness / Brian White |
$450 |
Comprar |
Revisão positiva. 3 de setembro: reduziu de $380 para $450; Consumo de nuvem e cargas de trabalho de IA melhoraram a visibilidade. |
|
Goldman Sachs / Gabriela Borges |
$436 |
Comprar |
Construtivo. 3 de setembro: reduziu de $300 para $436; Crescimento de produtos e alavancagem operacional se fortaleceram. |
|
Mizuho Securities / Gregg Moskowitz |
$425 |
Superar |
Construtivo. 4 de setembro: reduziu de $355 para $425; Cargas de trabalho de IA empresarial apoiaram crescimento de produtos mais rápido. |
|
Caso Base do Artigo |
$380–$440 |
Caso Base |
Equilibrado. Assume que IA adiciona cargas de trabalho conforme avaliação limita expansão de múltiplos. |
|
Caso Pessimista do Artigo |
$250 |
Caso Pessimista |
Cauteloso. Assume consumo mais lento e pressão de compensação nos lucros. |
Como Negociar Ações da Snowflake (SNOW) na BingX
Negocie a perspectiva de consumo de produtos, adoção de IA e margem da Snowflake usando BingX TradFi e ferramentas BingX AI. Como SNOW pode reagir agressivamente às tendências de uso, orientação e anúncios de produtos, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
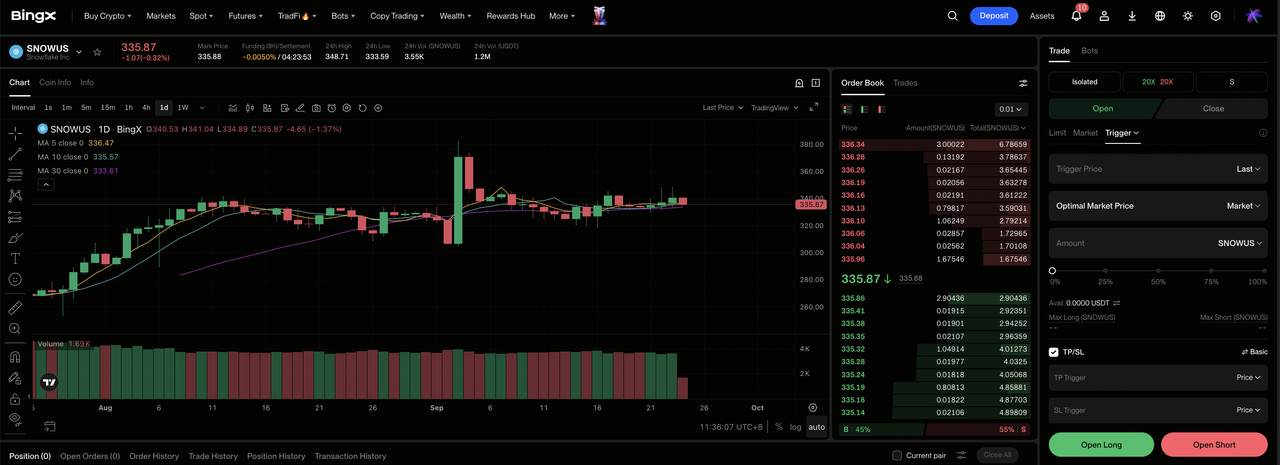
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Snowflake (SNOW). Pesquise e selecione o contrato de futuros perpétuos SNOWUS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se cargas de trabalho de IA sustentam crescimento de produtos e margens se expandem. Selecione Abrir Short se o consumo desacelera ou a avaliação se comprime.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O movimento pós-lucros de 17% mostra por que alavancagem conservadora e dimensionamento claro de posições são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. SNOW pode reagir rapidamente à receita de produtos, obrigações restantes, adoção de IA, orientação, competição e compensação de ações.
Top 5 Riscos a Observar para Investidores da Snowflake em 2026
A avaliação da Snowflake deixa pouco espaço para crescimento mais lento. Os principais riscos são consumo mais fraco, competição intensa, compensação baseada em ações e adoção de IA que não se traduz em receita suficiente.
- Uma avaliação premium magnifica qualquer erro de crescimento: O fechamento de referência de $332,43 já assume expansão durável. Receita de produtos abaixo da perspectiva de $6,07 bilhões ou crescimento caindo abaixo de 30% poderia pressionar o múltiplo mesmo se a receita ainda subir.
- Receita de consumo pode desacelerar antes dos contratos: Clientes podem otimizar consultas e armazenamento sem cancelar a Snowflake. Uso menor pode, portanto, atingir a receita trimestral de produtos antes que contagens de clientes ou contratos mostrem fraqueza similar.
- Databricks e hyperscalers competem pelas mesmas cargas de trabalho: AWS, Microsoft, Google e Databricks todos oferecem plataformas de análise e IA. Ferramentas rivais mais fortes ou pressão de preços poderiam desacelerar a migração de cargas de trabalho e reduzir crescimento de receita ou margem.
- Compensação baseada em ações enfraquece a economia GAAP por ação: Compensação trimestral baseada em ações alcançou $423 milhões. Emissão contínua pode expandir a contagem de ações e atrasar o ponto quando alavancagem operacional ajustada se transforma em lucratividade GAAP mais forte.
- Crescimento de contas de IA pode não se traduzir em consumo igual: Mais de 9.100 contas Cortex Code e 5.800 CoWork mostram adoção forte, mas algumas podem permanecer pilotos de baixo uso. Conversão fraca em consumo recorrente reduziria o valor de receita desses números de manchete.
Considerações Finais: Você Deveria Investir na Snowflake em 2026?
Os resultados Q2 FY2027 da Snowflake mostraram um negócio acelerando em vez de sendo deslocado pela IA. A receita alcançou $1,55 bilhão, o crescimento de produtos melhorou para 37%, EPS ajustado superou em $0,17 e a administração elevou a orientação de receita de produtos para $6,07 bilhões. Esses fatos apoiam poder de ganhos mais forte, embora o preço de referência de $332,43 já desconte sucesso significativo.
O Caso Otimista requer consumo durável de IA e expansão de margem para apoiar $500. O Caso Pessimista reflete uso mais lento, competição e compensação de ações que poderiam puxar SNOW para $250. Traders conservadores podem observar crescimento de produtos, orientação, margem operacional ajustada e conversão de contas Cortex em consumo recorrente antes de assumir que a aceleração pós-lucros persistirá.
Lembrete de Risco: Negociar e investir em ações como SNOW envolve risco de perda de capital. Execução da empresa, competição, financiamento, mudanças de avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Previsão de Preço do Nebius Group (NBIS) 2026: O Crescimento de Nuvem IA Pode Empurrar NBIS para $350?
- Previsão de Preço da Oracle (ORCL) 2026: O Crescimento de Nuvem IA Pode Empurrar ORCL para $260?
- Previsão de Preço de Ações da Palantir (PLTR) 2026: O Crescimento Comercial dos EUA de 149% Pode Empurrar PLTR para $255?
- Previsão de Preço da Adobe (ADBE) 2026: A Monetização de IA Pode Empurrar ADBE para $350?
- Previsão de Preço da Alphabet (GOOGL) 2026: O Crescimento de Nuvem de 82% e IA Podem Empurrar Ações GOOGL para $430?
