
A Palo Alto Networks (PANW) é uma empresa de cibersegurança empresarial que abrange segurança de rede, proteção de nuvem, operações de segurança e identidade. Seus firewalls de próxima geração permanecem uma base importante, enquanto plataformas de software recorrentes como Prisma, Cortex e o negócio de identidade Idira recentemente expandido estão se tornando mais importantes para o crescimento de longo prazo. Essa plataforma mais ampla oferece à PANW exposição à consolidação de fornecedores e gastos com segurança de IA, embora também aumente os riscos de integração, execução e avaliação.
O último trimestre mostrou expansão rápida com uma lacuna crescente entre lucratividade reportada e subjacente. A receita do Q4 fiscal de 2026 da Palo Alto Networks aumentou 34% para $3,41 bilhões, a ARR de Segurança de Próxima Geração aumentou 63% para $9,10 bilhões e o RPO cresceu 34% para $21,2 bilhões. O EPS não-GAAP atingiu $1,02, embora uma perda líquida GAAP de $282 milhões tenha mostrado como a contabilidade de aquisições e financiamento pode complicar o cenário de lucros.
A previsão de ações da PANW para 2026 agora se centra em duas visões concorrentes:
- O caso de segurança de IA e plataformização: os clientes poderiam consolidar segurança de rede, nuvem, operações e identidade na Palo Alto Networks enquanto negócios adquiridos adicionam receita recorrente e alavancagem operacional.
- O caso de integração e crescimento orgânico: custos de nuvem, diluição e gastos de integração poderiam pressionar as margens se o crescimento adquirido mascarar reservas orgânicas mais fracas ou desacelerar a venda cruzada.
Este guia analisa a previsão de ações da PANW, cenários de preços para 2026, principais riscos e perspectivas dos analistas, baseando-se no relatório de resultados do Q4 fiscal de 2026 de 1º de setembro da Palo Alto Networks, arquivamento anual e dados de mercado até 18 de setembro, além de como negociar futuros de ações PANW na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Palo Alto Networks Devem Saber em Setembro de 2026
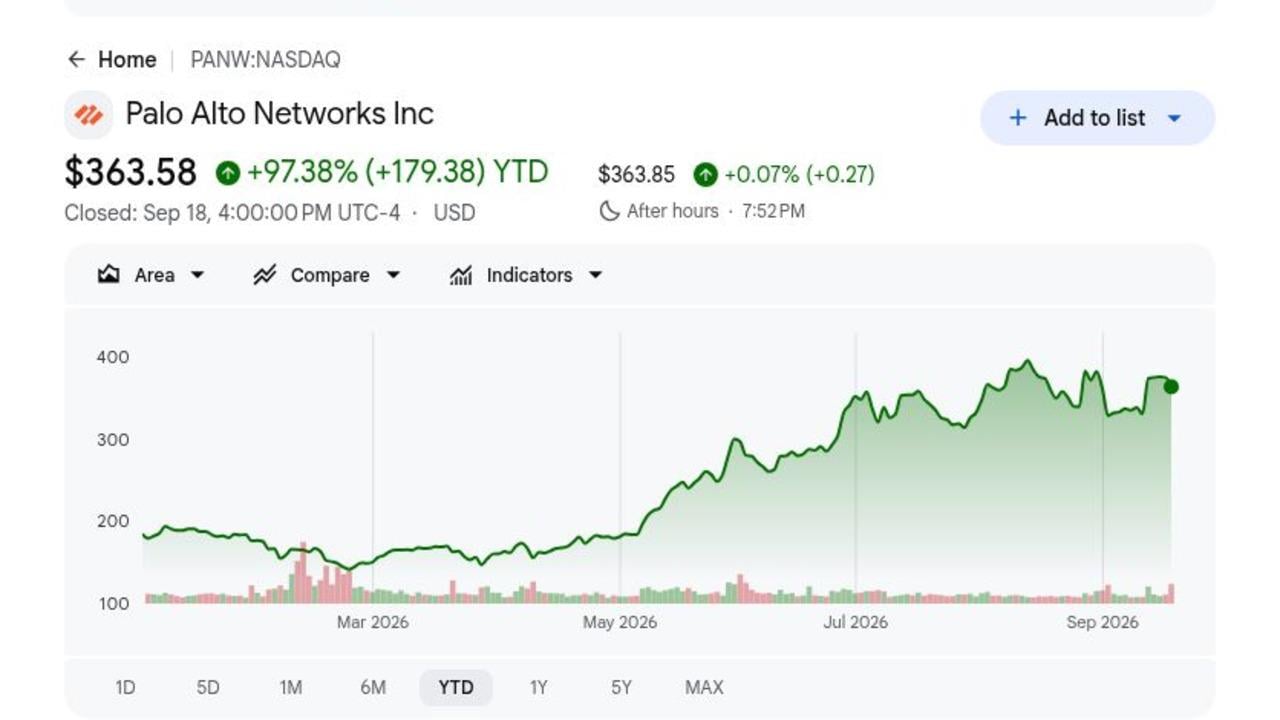
- PANW fechou em $363,58 após ganhar 97,38% em 2026: O fechamento de 18 de setembro permaneceu abaixo da meta média de analista de $408,53 do Google Finance, apesar de quase dobrar no acumulado do ano. O aumento adicional agora depende mais de aumentos de estimativas e execução do que apenas do entusiasmo do setor.
- A receita do Q4 atingiu $3,410 bilhões, alta de 34%: A receita superou o consenso de $3,35 bilhões em cerca de $58 milhões. Assinatura e suporte contribuíram com $2,672 bilhões, ou 78% da receita total, mostrando que software recorrente e serviços agora dominam o negócio.
- A ARR de Segurança de Próxima Geração aumentou 63% para $9,10 bilhões: A Palo Alto Networks adicionou quase $1 bilhão de nova ARR líquida de NGS no Q4, enquanto o RPO aumentou 34% para $21,2 bilhões. A aceleração apoia a estratégia de plataforma, embora as aquisições tornem o crescimento orgânico uma métrica importante para observar.
- O fluxo de caixa livre ajustado atingiu $1,289 bilhão no Q4: A geração de caixa aumentou 35% ano a ano, enquanto a margem de fluxo de caixa livre ajustado do ano completo atingiu 38,4%. A administração orientou a margem fiscal de 2027 para 38,0%, já que os custos de hospedagem em nuvem e aquisição permanecem elevados.
- A orientação de receita fiscal de 2027 atingiu $14,10 bilhões a $14,20 bilhões: O ponto médio está cerca de $310 milhões acima do consenso FactSet de $13,84 bilhões citado após os resultados. A administração também espera ARR de NGS de $11,075 bilhões a $11,175 bilhões e continua mirando $20 bilhões até o fiscal de 2030.
O que é a Palo Alto Networks (PANW)?
A Palo Alto Networks desenvolve produtos de cibersegurança usados por empresas, governos e provedores de serviços para proteger redes, cargas de trabalho em nuvem, endpoints, aplicações, dados e identidades. A empresa vende firewalls de hardware junto com assinaturas de software, suporte e serviços entregues na nuvem, criando uma combinação de receita de produtos e receita recorrente de contratos. Suas principais plataformas incluem Segurança de Rede e IA, operações de segurança Cortex, Prisma Cloud e o portfólio de segurança de identidade Idira. Mais de 70.000 clientes usam seus produtos, enquanto a Unit 42 fornece inteligência de ameaças e expertise em resposta a incidentes que informa o desenvolvimento de produtos e engajamentos com clientes.
A estratégia de longo prazo se centra na plataformização, que incentiva os clientes a consolidar ferramentas de segurança separadas em menos plataformas integradas da Palo Alto Networks. A CyberArk expande a segurança de acesso privilegiado e identidade, a Chronosphere adiciona observabilidade de nuvem, e o Console estende o Cortex para operações empresariais agênticas. O Prisma AIRS ultrapassou $100 milhões de ARR em quatro trimestres, o XSIAM excedeu $700 milhões de ARR com mais de 1.000 clientes, e a administração divulgou grandes negócios de plataforma do Q4 no valor de $126 milhões, $72 milhões e $53 milhões. Essas adições ampliam a oportunidade além de firewalls, embora a integração bem-sucedida determine se o portfólio expandido cria venda cruzada durável em vez de maior complexidade.
Visão Geral dos Resultados Q4 FY2026 da Palo Alto Networks (PANW): Crescimento de Receita, ARR e Fluxo de Caixa
A Palo Alto Networks entregou $3,410 bilhões de receita contra $3,35 bilhões esperados, EPS não-GAAP de $1,02 contra $0,98 esperados e ARR de NGS de $9,10 bilhões, alta de 63%. O RPO aumentou 34% para $21,2 bilhões, enquanto o fluxo de caixa livre ajustado atingiu $1,289 bilhão. A orientação de receita fiscal de 2027 de $14,10 bilhões a $14,20 bilhões excedeu o consenso FactSet de $13,84 bilhões, embora uma perda líquida GAAP de $282 milhões e margem bruta menor mantiveram a qualidade das aquisições e lucratividade centrais ao debate.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q4 FY2026 |
Consenso $3,35B |
$3,410B |
Superou. Cerca de $58M acima do consenso e alta de 34% AA. |
|
EPS diluído não-GAAP Q4 |
Consenso $0,98 |
$1,02 |
Superou. Quatro centavos acima do consenso e sete centavos acima do ano anterior. |
|
EPS diluído GAAP Q4 |
$0,36 um ano antes |
$(0,35) |
Declinou. Itens de aquisição e nota conversível levaram a uma perda GAAP. |
|
ARR de Segurança de Próxima Geração |
$5,58B um ano antes |
$9,10B |
Acelerou. ARR cresceu 63% e adicionou quase $1B durante Q4. |
|
Obrigações de desempenho remanescentes |
$15,8B um ano antes |
$21,2B |
Expandiu. Backlog contratado cresceu 34% AA. |
|
Receita operacional não-GAAP Q4 |
$768M um ano antes |
$1,011B |
Melhorou. Receita operacional aumentou 32% apesar dos custos de integração. |
|
Fluxo de caixa livre ajustado Q4 |
$954M um ano antes |
$1,289B |
Melhorou. Geração de caixa aumentou 35% AA. |
|
Perspectiva de receita Q1 FY2027 |
— |
$3,300B-$3,310B |
Perspectiva de crescimento. Administração espera crescimento de 33%-34% AA. |
|
Perspectiva de receita FY2027 |
Consenso FactSet $13,84B |
$14,10B-$14,20B |
Acima do consenso. O ponto médio implica crescimento de 23%-24%. |
|
Margem de fluxo de caixa livre ajustado FY2027 |
38,4% em FY2026 |
38,00% |
Resiliente. Orientação absorve integração e investimento em nuvem. |
- Receita de $3,410 bilhões superou o consenso em cerca de $58 milhões: A receita cresceu 34% em relação aos $2,536 bilhões do ano anterior. A receita de assinatura e suporte atingiu $2,672 bilhões, confirmando que os serviços recorrentes permanecem o principal motor de crescimento, mesmo com as aquisições complicando a comparação orgânica.
- EPS não-GAAP de $1,02 superou o consenso em $0,04: A receita operacional não-GAAP aumentou para $1,011 bilhão de $768 milhões, apoiando uma margem de 29,6%. A perda GAAP por ação de $0,35 mostra por que os investidores ainda precisam rastrear ajustes relacionados a aquisições junto com o progresso operacional.
- A ARR de NGS atingiu $9,10 bilhões e cresceu 63%: A Palo Alto Networks adicionou quase $1 bilhão de ARR de NGS em um trimestre, enquanto clientes plataformizados registraram retenção líquida de receita acima de 120%. Cerca de 220 plataformizações adicionais no Q4 apoiam a história de venda cruzada, embora o crescimento de ARR fiscal de 2027 seja esperado para desacelerar para 22% a 23%.
- O fluxo de caixa livre ajustado aumentou 35% para $1,289 bilhão: O fluxo de caixa livre ajustado do ano completo atingiu $4,414 bilhões com uma margem de 38,4%. A perspectiva de 38,0% para o fiscal de 2027 da administração sugere que a geração de caixa deve permanecer forte apesar dos custos mais altos de hospedagem em nuvem e integração.
- A orientação de receita fiscal de 2027 de $14,10 bilhões a $14,20 bilhões implica crescimento de 23% a 24%: A receita do Cortex deve crescer cerca de 30%, enquanto a Idira deve gerar cerca de $1,5 bilhão com crescimento pro forma de adolescentes altos a 20%. A execução agora depende de integração suave e demanda orgânica durável de segurança de rede.
Perspectiva de Investimento 2026 da Palo Alto Networks (PANW): Caso Otimista de $475 vs. Caso Pessimista de $300
A perspectiva de 2026 da Palo Alto Networks depende de se a consolidação de plataformas, demanda de segurança de IA e aquisições recentes podem sustentar forte crescimento de ARR sem enfraquecer as margens. O lado positivo vem de venda cruzada mais profunda e integração mais rápida, enquanto demanda orgânica mais lenta e compressão de avaliação permanecem os principais riscos.
O Caso Otimista: Forte Demanda de Segurança de IA Empurra PANW para $475
O Caso Otimista assume que os clientes continuam consolidando gastos de segurança através de Segurança de Rede e IA, Cortex, nuvem e Idira. A ARR de NGS precisaria terminar o fiscal de 2027 acima do teto de orientação de $11,175 bilhões, enquanto grandes contratos e mais de 120% de retenção entre clientes plataformizados apoiam venda cruzada mais forte.
Um movimento em direção a $475 exigiria que a integração da CyberArk e Chronosphere permanecesse três a seis meses à frente do plano, margem operacional excedesse 29,5% e margem de fluxo de caixa livre permanecesse perto de 38%. O crescimento contínuo do Prisma AIRS, XSIAM e observabilidade mostraria que a IA está expandindo a oportunidade de receita sem enfraquecer a lucratividade.
O Caso Base: Crescimento Estável de Segurança Mantém PANW Entre $380 e $420
O Caso Base assume que a receita fiscal de 2027 aterrissa perto do ponto médio de $14,15 bilhões e a ARR de NGS atinge aproximadamente $11,1 bilhão. A plataformização permanece eficaz, embora os investidores separem o crescimento reportado de ARR de 63% do crescimento orgânico mais lento e esperem por prova mais clara de que a receita adquirida pode sustentar as margens atuais.
PANW poderia negociar principalmente entre $380 e $420 sob essas condições. Crescimento de RPO próximo de 20%, margem operacional perto de 29,5% e margem de fluxo de caixa livre ajustado em torno de 38% apoiariam a faixa. Reservas orgânicas mais fracas ou sinergias de aquisição atrasadas limitariam o aumento adicional.
O Caso Pessimista: Crescimento Mais Lento e Custos Mais Altos Puxam PANW para $300
O Caso Pessimista assume que a demanda orgânica desacelera após a aceleração impulsionada por aquisições, enquanto custos de hospedagem em nuvem, hardware e integração pressionam as margens. Crescimento de ARR de NGS abaixo de 22%, crescimento de RPO abaixo de 19% ou retenção mais fraca entre clientes plataformizados desafiariam a estratégia de consolidação.
Um movimento em direção a $300 se tornaria mais provável se a receita fiscal de 2027 caísse abaixo de $14,1 bilhões, margem operacional errasse 29,5% ou diluição enfraquecesse o crescimento de lucros por ação. PANW ainda poderia expandir sob esse cenário, mas um múltiplo de avaliação mais baixo refletiria menor confiança na qualidade e lucratividade desse crescimento.
Previsões de Preço de Ações PANW para 2026 por Analistas de Wall Street
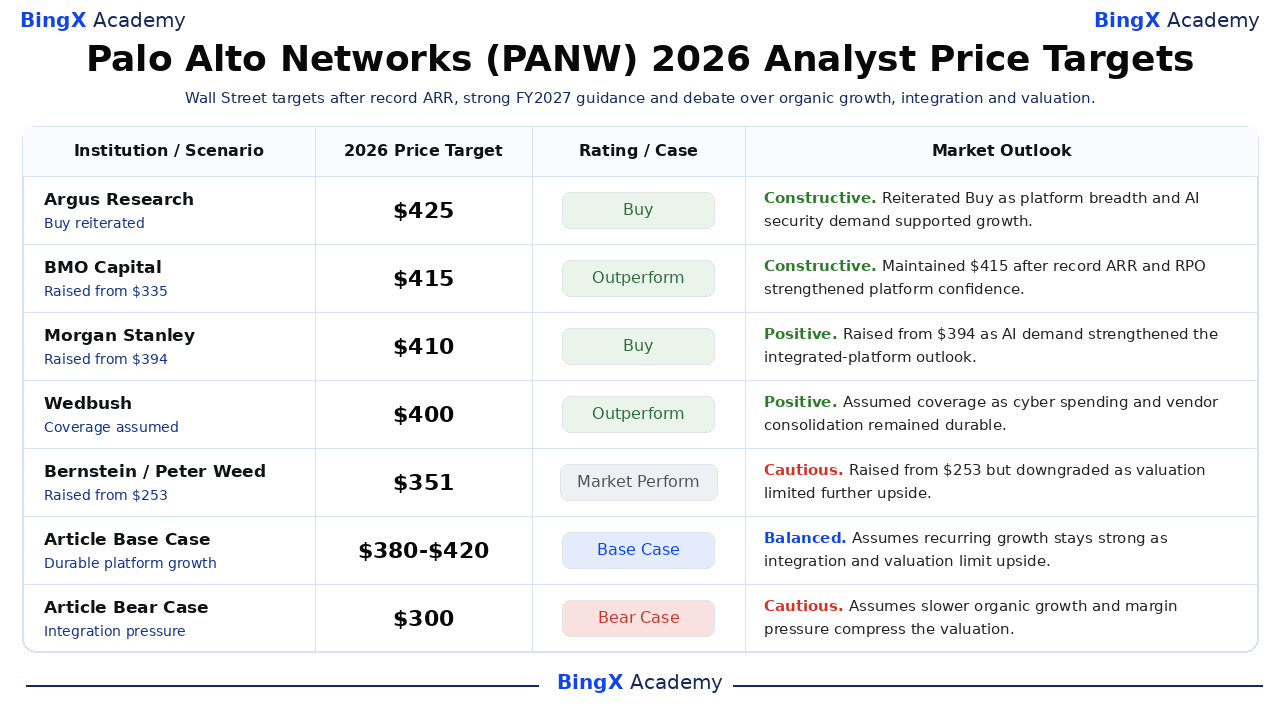
Wall Street permaneceu amplamente construtiva após o Q4, embora metas de $351 a $425 mostrem discordância sobre crescimento liderado por aquisições e avaliação. O Google Finance listou uma meta média de $408,53 entre 41 analistas em 21 de setembro, comparado com o fechamento de 18 de setembro de $363,58. A tabela mantém ações de analistas separadas dos cenários editoriais Base e Pessimista do artigo.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Argus Research |
$425 |
Compra |
Construtiva. 3 de setembro: reiterou Compra já que a amplitude da plataforma e demanda de segurança impulsionada por IA apoiaram uma perspectiva de crescimento premium. |
|
BMO Capital |
$415 |
Superar |
Construtiva. 2 de setembro: manteve $415 após ARR e RPO recorde reforçarem a confiança na plataformização. |
|
Morgan Stanley |
$410 |
Compra |
Positiva. 20 de setembro: elevou de $394 já que demanda de segurança de IA e plataformas integradas apoiaram aumento adicional. |
|
Wedbush |
$400 |
Superar |
Positiva. 10 de setembro: assumiu cobertura já que gastos duráveis de cibersegurança apoiaram consolidação de fornecedores. |
|
Bernstein |
$351 |
Desempenho de Mercado |
Cautelosa. 17 de setembro: elevou de $253 mas rebaixou já que avaliação e crescimento liderado por aquisições limitaram o aumento. |
|
Caso Base do Artigo |
$380-$420 |
Caso Base |
Equilibrado. Assume que crescimento recorrente permanece forte já que custos de integração e avaliação limitam o aumento. |
|
Caso Pessimista do Artigo |
$300 |
Caso Pessimista |
Cauteloso. Assume crescimento orgânico mais lento e pressão de margem comprimem a avaliação. |
Como Negociar Ações da Palo Alto Networks (PANW) na BingX
Negocie a perspectiva de segurança de IA, plataformização e integração da Palo Alto Networks usando BingX TradFi e ferramentas BingX AI. Como PANW pode reagir drasticamente a resultados, ações de analistas, aquisições e mudanças de avaliação do setor de segurança, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
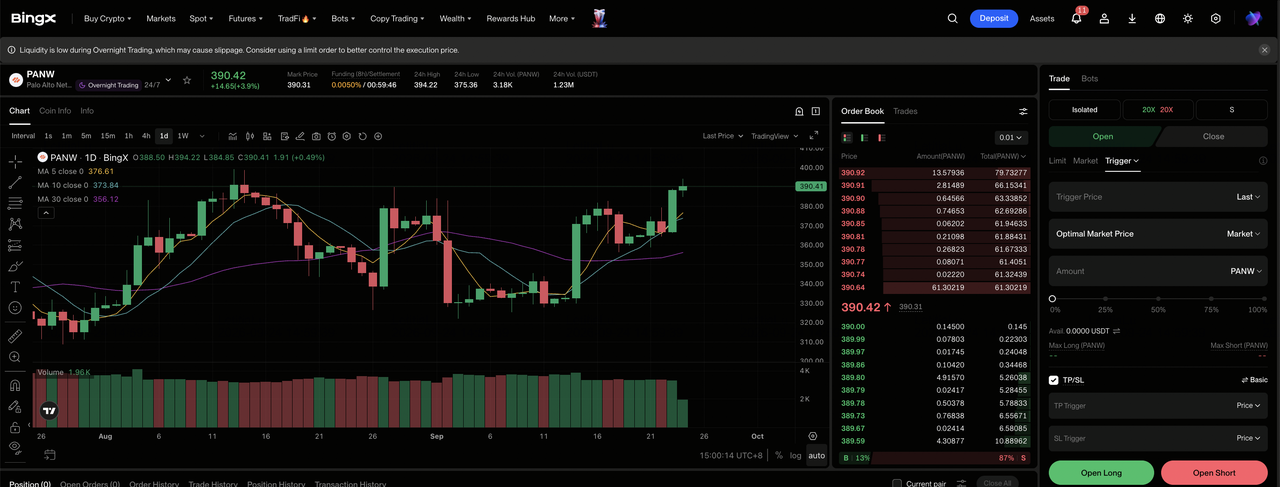
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da corretora BingX.
Passo 2: Selecione Palo Alto Networks (PANW). Procure e selecione o contrato de futuros perpétuos PANW-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Longo se o crescimento de ARR e integração de plataforma apoiarem estimativas mais altas. Selecione Abrir Curto se reservas orgânicas, margens ou progresso de integração enfraqueceram.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância a risco. O aumento de 97,38% no acumulado do ano e oscilações bruscas pós-resultados mostram por que alavancagem conservadora e dimensionamento claro de posição importam.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Realizar-Lucro e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. PANW pode se mover rapidamente após resultados, incidentes de cibersegurança, notícias de aquisição e mudanças de classificação de analistas.
Top 5 Riscos a Observar para Investidores da Palo Alto Networks em 2026
A Palo Alto Networks ainda tem forte crescimento e geração de caixa, mas execução de aquisições, demanda orgânica, pressão de margem, competição e avaliação permanecem os principais riscos para a perspectiva de 2026.
- A integração de aquisições poderia enfraquecer o valor da orientação de receita de $14,15 bilhões: CyberArk e Chronosphere são as duas maiores aquisições da empresa. Sobreposição de produtos, venda cruzada mais lenta ou interrupção de funcionários poderiam reduzir sinergias esperadas e tornar o crescimento reportado de 23% a 24% menos valioso.
- O crescimento orgânico poderia ficar atrás do aumento reportado de 63% de ARR: Aquisições contribuíram para o salto na ARR de NGS para $9,10 bilhões. Se o crescimento subjacente de clientes ou plataformização desacelerar, investidores podem atribuir uma avaliação menor ao crescimento impulsionado por aquisições.
- Margens brutas menores poderiam compensar forte fluxo de caixa: A margem bruta do Q4 caiu 100 pontos base para 74,8% apesar de $1,289 bilhão de fluxo de caixa livre ajustado. Custos mais altos de hospedagem em nuvem, memória e armazenamento poderiam limitar alavancagem operacional.
- A competição poderia desacelerar a venda cruzada: CrowdStrike, Microsoft, Zscaler e provedores de nuvem competem através de grandes categorias de segurança. Ferramentas melhor integradas ou preços mais baixos poderiam enfraquecer a capacidade da Palo Alto Networks de expandir gastos através de clientes plataformizados.
- A avaliação poderia cair mesmo se a receita continuar crescendo: PANW havia ganhado 97,38% no acumulado do ano até 18 de setembro. Rendimentos de títulos mais altos, crescimento de estimativas mais lento ou maior dependência de aquisições poderiam comprimir o múltiplo de software e puxar a ação mais próxima do Caso Pessimista de $300.
Considerações Finais: Você Deveria Investir na Palo Alto Networks em 2026?
A Palo Alto Networks sai do fiscal de 2026 com $9,10 bilhões de ARR de NGS, $21,2 bilhões de RPO e $4,414 bilhões de fluxo de caixa livre ajustado de ano completo. Essas figuras apoiam o argumento de que plataformização e demanda de segurança de IA estão criando um negócio recorrente maior. O teste de investimento é se a integração converte capacidades adquiridas em crescimento orgânico durável sem sacrificar margens ou economia por ação.
O Caso Otimista precisa de ARR acima da orientação, retenção sustentada e sinergias mais rápidas para apoiar $475. O Caso Pessimista reflete crescimento orgânico mais lento, pressão de margem e compressão de avaliação em direção a $300. Traders conservadores podem monitorar nova ARR líquida orgânica, crescimento de RPO, margem bruta, margem de fluxo de caixa livre ajustado e integração da CyberArk antes de tratar a taxa de crescimento atual como durável.
Lembrete de Risco: Negociar e investir em ações como PANW envolve risco de perda de capital. Execução de aquisições, competição de cibersegurança, mudanças de avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Previsão de Preço da Adobe (ADBE) 2026: A Monetização de IA Pode Empurrar ADBE para $520?
- Previsão de Preço de Ações IBM 2026: O Crescimento de Software e Quantum Pode Empurrar IBM para $350?
- Perspectiva de Preço de Ações Cisco (CSCO) para 2026: O Crescimento de IA e Splunk Podem Levar CSCO de Volta a $90?
- Previsão de Preço CrowdStrike (CRWD) 2026: Segurança de IA e Falcon Flex Podem Empurrar CRWD para $280?
- Previsão de Preço de Ações Palantir (PLTR) 2026: 149% de Crescimento Comercial nos EUA Pode Empurrar PLTR para $255?
