A Planet Labs (PL) opera uma plataforma de observação da Terra verticalmente integrada que combina satélites, imagens globais, dados geoespaciais e análises de software. Seus aproximadamente 200 satélites fazem imagens da massa terrestre da Terra todos os dias, enquanto sistemas de maior resolução e hiperespectrais apoiam tarefas e missões especializadas. A demanda governamental está impulsionando um crescimento mais rápido, embora a ação permaneça sensível ao cronograma de contratos, programas de lançamento, gastos de capital e avaliação.
O último trimestre mostrou tanto a oportunidade de escala quanto a fonte de volatilidade. A receita Q2 FY2027 da Planet Labs subiu 58% para um recorde de $116,1 milhões, defesa e inteligência contribuíram com cerca de $81 milhões e o EBITDA ajustado atingiu $13,9 milhões. A administração então orientou a receita Q3 para $101 milhões a $105 milhões e uma perda de EBITDA de $1 milhão a $6 milhões, mostrando como entregas de satélites podem deslocar receita entre trimestres.
A previsão de ações PL para 2026 agora se concentra em duas visões concorrentes:
- O caso de demanda soberana e conversão de backlog: $814,9 milhões de backlog, demanda de defesa em expansão e novos serviços de satélite poderiam sustentar forte crescimento e ampliar a receita recorrente.
- O caso de cronograma de entrega e avaliação: entregas irregulares aos clientes, gastos de capital mais elevados e emissão de ações poderiam manter os lucros voláteis e comprimir o múltiplo de vendas apesar da forte demanda.
Este guia detalha a previsão de ações PL, cenários de preços para 2026, riscos principais e perspectivas de analistas, baseando-se no comunicado de resultados Q2 FY2027 de 3 de setembro da Planet Labs, arquivamento trimestral e dados de mercado até 18 de setembro, além de como negociar futuros de ações PL na BingX TradFi com garantia USDT.
5 Principais Coisas que Investidores da Planet Labs Devem Saber em Setembro de 2026
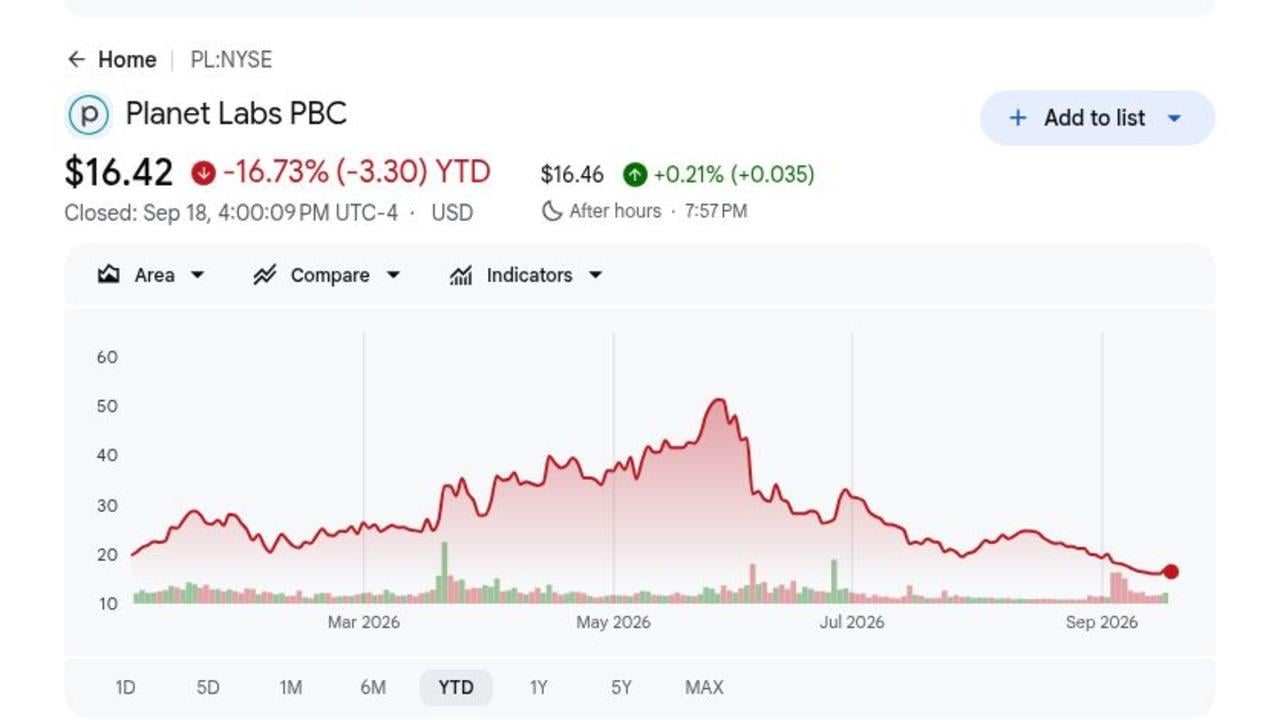
- PL fechou a $16,42 e estava em queda de 16,73% em 2026: O preço de referência de 18 de setembro permaneceu 68% abaixo da máxima de 52 semanas de $51,76, mesmo após a empresa entregar receita trimestral recorde. Essa lacuna mostra como rapidamente a avaliação pode comprimir quando investidores questionam o cronograma e a repetibilidade da receita de serviços de satélite.
- A receita Q2 atingiu um recorde de $116,1 milhões e cresceu 58%: As vendas superaram o consenso de aproximadamente $104,5 milhões em $11,6 milhões e excederam o teto de orientação da Planet de $107 milhões. Parte da superação veio da entrega de satélite das Forças Armadas Suecas, tornando a qualidade e o cronograma da receita centrais para o próximo trimestre.
- Defesa e inteligência geraram cerca de $81 milhões: A categoria representou 70% da receita, acima dos 57% de um ano antes, e cresceu mais de 90%. Programas soberanos expandem a oportunidade, embora a concentração governamental também aumente a exposição a cronogramas de aquisição e aceitação de marcos.
- O backlog subiu 11% para $814,9 milhões: A Planet esperava que mais de $400 milhões de obrigações restantes e backlog se convertessem nos próximos quatro trimestres. Essa visibilidade apoia a perspectiva anual, embora transferências de hardware pontuais ainda possam tornar a receita e margens trimestrais desiguais.
- A orientação de receita FY2027 aumentou para $430 milhões a $441 milhões: A administração elevou o piso em $15 milhões e previu lucro de EBITDA ajustado de $3 milhões a $10 milhões. O mesmo plano requer $100 milhões a $115 milhões de despesas de capital à medida que Pelican, Owl e capacidade de fabricação se expandem.
O Que É a Planet Labs (PL)?
A Planet Labs é uma empresa de observação da Terra que projeta, constrói e opera satélites enquanto vende imagens, feeds de dados, capacidade de tarefas e análises. O PlanetScope fornece cobertura de área ampla de alta frequência, o SkySat fornece tarefas de maior resolução e o Pelican foi projetado para estender o desempenho de alta resolução. Os clientes usam os dados para defesa, agricultura, silvicultura, mapeamento, resposta a desastres e monitoramento da cadeia de suprimentos. Assinaturas anuais e multianuais criam receita recorrente, enquanto serviços de satélite e entregas adicionam contratos maiores baseados em marcos.
A estratégia de longo prazo combina cobertura global diária com programas soberanos de satélite e análise habilitada por IA. A Planet entregou o primeiro satélite das Forças Armadas Suecas, ganhou um acordo de $8 milhões com a Agência Nacional de Inteligência Geoespacial dos EUA, garantiu uma licitação do governo civil alemão no valor de até €25 milhões e lançou um programa nacional com a Agência Espacial de Ruanda. Uma colaboração de pesquisa com o Google explora centros de dados baseados no espaço, enquanto a Planet AI visa tornar o arquivo de imagens consultável através de linguagem natural. Esses programas conectam a Planet com o ciclo mais amplo de investimento espacial comercial.
Leia Mais: Principais Ações Espaciais para Comprar Antes do IPO da SpaceX
Visão Geral dos Resultados Q2 FY2027 da Planet Labs (PL): Receita Recorde Encontra Cronograma de Entrega Irregular
A Planet reportou receita Q2 FY2027 de $116,1 milhões versus $104,5 milhões esperados e uma perda líquida GAAP de $9,4 milhões, melhorada dos $22,6 milhões de um ano antes. O EBITDA ajustado de $13,9 milhões excedeu o consenso de $2,3 milhões, a receita de defesa e inteligência se aproximou de $81 milhões e a margem bruta não-GAAP atingiu 59%. A orientação de receita anual subiu para $430 milhões a $441 milhões, embora a orientação Q3 de $101 milhões a $105 milhões sinalizasse uma redefinição sequencial.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 FY2027 |
Consenso $104,5M; teto de orientação $107M |
$116,1M |
Superou. A receita excedeu o consenso em $11,6M e cresceu 58% ano a ano. |
|
Perda líquida GAAP Q2 |
-$22,6M um ano antes |
-$9,4M |
Melhorou. A perda reduziu em $13,2M à medida que a receita escalou. |
|
EBITDA ajustado Q2 |
Consenso $2,3M; $6,4M um ano antes |
$13,9M |
Superou. O lucro excedeu o consenso em $11,6M e mais que dobrou ano a ano. |
|
Margem bruta não-GAAP Q2 |
61% um ano antes |
59% |
Comprimida. Mix de serviços de satélite compensou alavancagem operacional. |
|
Receita de defesa e inteligência |
57% da receita um ano antes |
Cerca de $81M; 70% da receita |
Acelerou. A receita quase dobrou à medida que a demanda soberana se expandiu. |
|
Backlog |
— |
$814,9M; +11% ano a ano |
Expandiu. Mais de $400M era esperado para converter dentro de quatro trimestres. |
|
Perspectiva de receita Q3 FY2027 |
Consenso $114M |
$101M-$105M |
Abaixo do consenso. Receita de satélite pontual cria variabilidade sequencial. |
|
Perspectiva de receita FY2027 |
Anterior $415M-$440M |
$430M-$441M |
Aumentou. A administração elevou o piso em $15M. |
|
Perspectiva de EBITDA ajustado FY2027 |
Ponto médio anterior próximo de $5M |
Lucro de $3M-$10M |
Aumentou. A faixa preserva lucratividade anual apesar da perspectiva de perda Q3. |
- Receita de $116,1 milhões superou o consenso em $11,6 milhões: As vendas subiram 58% e ficaram $9,1 milhões acima do teto de orientação da Planet. A superação confirma forte demanda soberana, embora a entrega de satélite das Forças Armadas Suecas tenha tornado o trimestre inusitadamente pesado em marcos.
- EBITDA ajustado de $13,9 milhões superou o consenso em $11,6 milhões: O lucro mais que dobrou dos $6,4 milhões, mostrando forte alavancagem operacional à medida que a receita escalou. A orientação Q3 para uma perda de $1 milhão a $6 milhões mostra que a lucratividade ainda não é consistente.
- Receita de defesa de cerca de $81 milhões quase dobrou: O segmento atingiu 70% da receita total, acima de 13 pontos percentuais em relação a um ano antes. A forte demanda governamental apoia o crescimento, mas também aumenta a exposição ao cronograma de aquisição e aceitação.
- Margem bruta não-GAAP caiu 2 pontos percentuais para 59%: Mix de programa e investimento em satélite compensaram parte da alavancagem de receita. A Planet ainda elevou a orientação de margem anual para 55% a 57%, tornando importante acompanhar o mix e os custos de implantação do Pelican.
- Orientação de receita FY2027 subiu para $430 milhões a $441 milhões: O piso aumentou de $415 milhões, implicando crescimento anual de aproximadamente 40% a 43%. O Capex também subiu para $100 milhões a $115 milhões, então o crescimento precisa ser pesado contra requisitos de caixa mais altos.
Perspectiva de Investimento 2026 da Planet Labs (PL): Caso Otimista de $35 vs. Caso Pessimista de $12,30
A perspectiva 2026 da Planet depende de se a forte demanda de defesa e conversão de backlog podem apoiar crescimento sustentado além das entregas de satélites pesadas em marcos. O lado positivo vem de prêmios soberanos repetidos e lucratividade melhorada, enquanto cronograma de entrega, capex e diluição permanecem os principais riscos.
O Caso Otimista: Forte Crescimento de Defesa Empurra PL para $35
O Caso Otimista assume que a receita de defesa e inteligência continua crescendo acima de 50%, a Planet converte mais de seu pipeline de oportunidades de $4 bilhões e a demanda recorrente de dados mantém a receita anual próxima do teto de orientação de $441 milhões. Pelican, Owl e Planet AI também ampliam o negócio além de imagens brutas enquanto o EBITDA ajustado permanece positivo para o ano inteiro.
Um movimento para $35 exigiria que o backlog permanecesse acima de aproximadamente $815 milhões, prêmios soberanos repetidos e EBITDA positivo além de trimestres pesados em marcos. Manter o capex dentro da faixa de $100 milhões a $115 milhões e limitar a emissão de ações fortaleceria o caso.
O Caso Base: Crescimento de Backlog Mantém PL Entre $20 e $28
O Caso Base assume que a Planet entrega $430 milhões a $441 milhões de receita anual e mantém margem bruta não-GAAP dentro de 55% a 57%. A demanda de defesa permanece forte, embora entregas de satélites e aceitação de contratos continuem tornando os resultados trimestrais desiguais.
PL poderia negociar principalmente entre $20 e $28 sob essas condições. Backlog estável, EBITDA ajustado anual acima de $3 milhões e retenção líquida próxima de 109% apoiariam a faixa. Receita abaixo de $430 milhões ou perdas trimestrais repetidas de EBITDA enfraqueceriam a extremidade superior.
O Caso Pessimista: Atrasos de Entrega Puxam PL para $12,30
O Caso Pessimista assume que entregas de satélites soberanos se movem para períodos posteriores, conversão de backlog desacelera e atrasos de lançamento ou fabricação elevam os custos do Pelican e Owl. Gastos de capital mais altos e emissão de ações limitariam então o benefício por ação de crescimento de receita forte.
Um movimento para $12,30 se tornaria mais provável se o backlog caísse abaixo de $750 milhões, a receita anual perdesse o piso de $430 milhões ou o EBITDA ajustado se tornasse negativo para o ano inteiro. Esses resultados pressionariam a avaliação da Planet e tornariam a diluição futura mais custosa.
Previsões de Preço de Ações PL para 2026 por Analistas de Wall Street
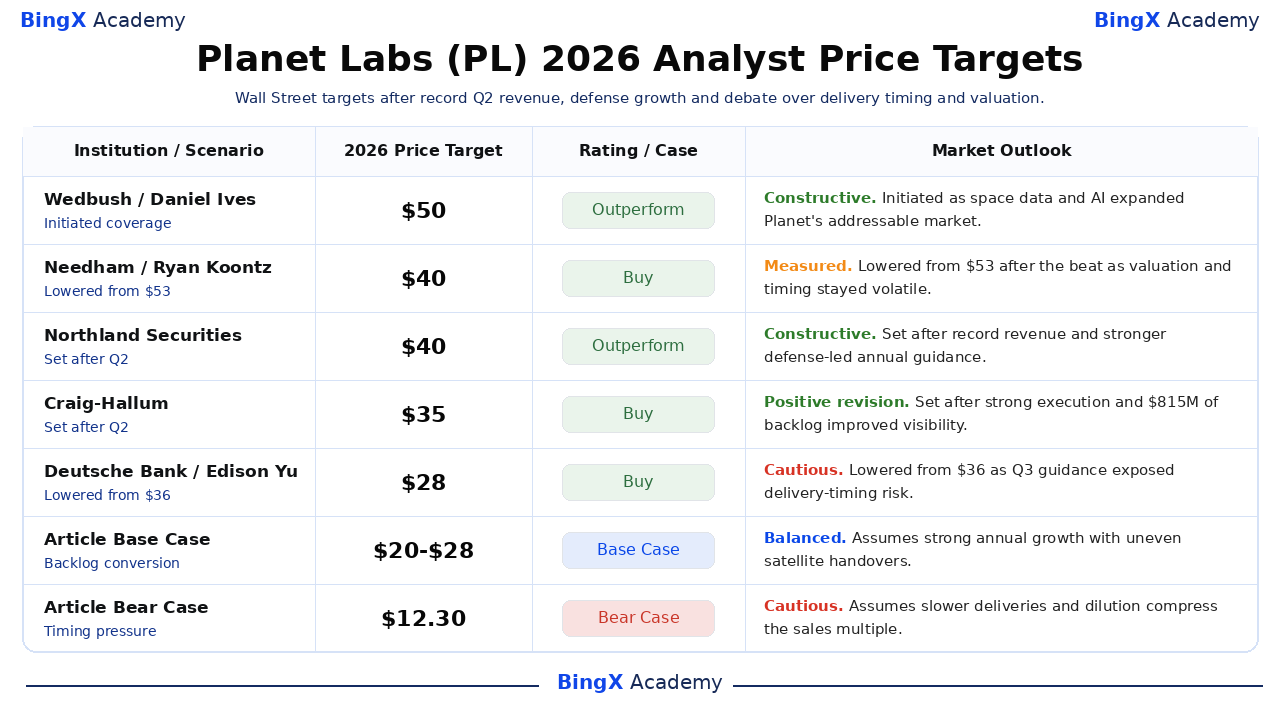
Essas cinco ações datadas abrangem $28 a $50 e mostram como Wall Street equilibra crescimento recorde e demanda de defesa contra cronograma de entrega e avaliação. Elas são pontos de referência de terceiros em vez de uma única previsão. As linhas finais Base e Bear são cenários editoriais da BingX Academy.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Wedbush |
$50 |
Outperform |
Construtivo. 1º de julho: iniciado à medida que dados espaciais e IA expandiram o mercado endereçável da Planet. |
|
Needham |
$40 |
Buy |
Medido. 4 de setembro: reduzido de $53 após a superação à medida que avaliação e cronograma permaneceram voláteis. |
|
Northland Securities |
$40 |
Outperform |
Construtivo. 4 de setembro: definido após receita recorde e orientação anual liderada por defesa mais forte. |
|
Craig-Hallum |
$35 |
Buy |
Revisão positiva. 4 de setembro: definido após forte execução e $814,9M de backlog melhorou a visibilidade. |
|
Deutsche Bank |
$28 |
Buy |
Cauteloso. 8 de setembro: reduzido de $36 à medida que orientação Q3 expôs risco de cronograma de entrega. |
|
Caso Base do Artigo |
$20-$28 |
Caso Base |
Equilibrado. Assume forte crescimento anual com entregas de satélites desiguais. |
|
Caso Pessimista do Artigo |
$12,30 |
Caso Pessimista |
Cauteloso. Assume entregas mais lentas e diluição comprimem o múltiplo de vendas. |
Como Negociar Ações Planet Labs (PL) na BingX
Negocie a perspectiva de demanda de defesa, entrega de satélites e lucratividade da Planet Labs usando BingX TradFi e ferramentas BingX AI. Como PL pode reagir bruscamente a contratos governamentais, lançamentos, entregas, orientação e financiamento, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
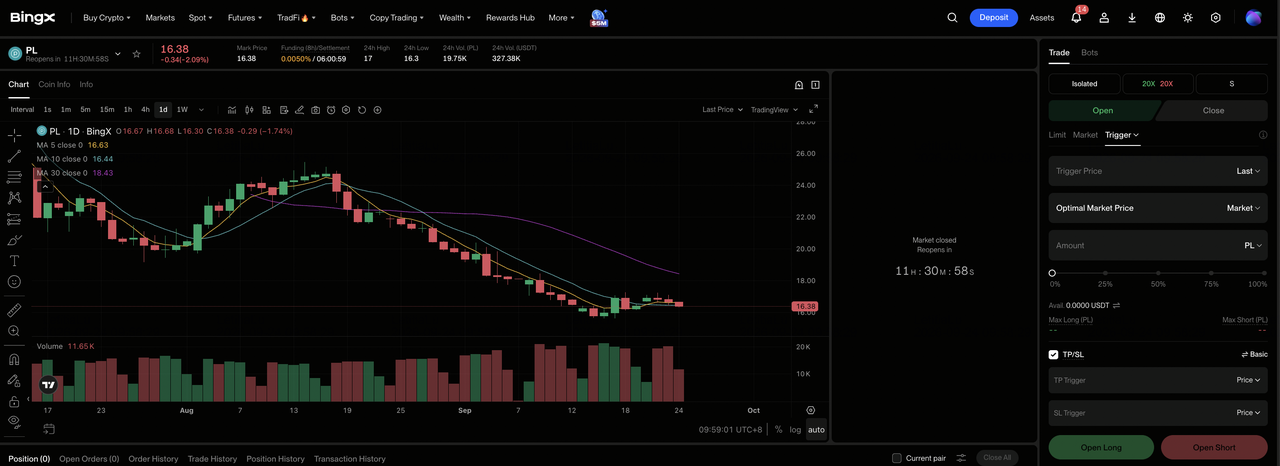
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Planet Labs (PL). Procure e selecione o contrato futuros perpétuos PL-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se conversão de backlog e lucratividade melhorarem. Selecione Abrir Short se atrasos de entrega ou diluição enfraquecerem a economia esperada por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O declínio de uma máxima de $51,76 para $16,42 mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. PL pode reagir rapidamente a resultados, contratos soberanos, lançamentos, entregas e aumentos de capital.
5 Principais Riscos a Observar para Investidores da Planet Labs em 2026
O backlog de $814,9 milhões da Planet fornece forte visibilidade, mas cronograma de entrega de satélites, concentração governamental, execução de lançamento, gastos de capital mais altos e volatilidade de avaliação ainda podem superar o progresso operacional.
- Entregas de satélites podem tornar a receita desigual: A receita Q2 atingiu $116,1 milhões, enquanto a orientação Q3 implica um ponto médio próximo de $103 milhões. Cronograma de marcos pode deslocar receita e margens entre trimestres mesmo quando a demanda subjacente permanece saudável.
- Concentração de defesa atingiu 70% da receita: Cerca de $81 milhões da receita trimestral vieram de clientes de defesa e inteligência. Atrasos orçamentários, mudanças de aquisição ou cronograma de aceitação poderiam, portanto, afetar uma grande parcela dos resultados.
- Atrasos de lançamento e fabricação podem empurrar receita para fora: A expansão de Pelican, Owl, Tanager e SuperDove depende da produção de espaçonaves e disponibilidade de lançamento. Atrasos poderiam adiar capacidade e marcos de clientes enquanto a Planet continua financiando seu programa de satélites.
- Gastos de capital de $100 milhões a $115 milhões elevam necessidades de caixa: A Planet mantinha $865,4 milhões de caixa e investimentos, fornecendo liquidez substancial. No entanto, produção de satélites mais rápida e investimento em infraestrutura poderiam pressionar o fluxo de caixa livre e aumentar o risco de emissão futura.
- PL permanece altamente sensível a mudanças de avaliação: As ações caíram de uma máxima de 52 semanas de $51,76 para $16,42 apesar do crescimento recorde de receita. Múltiplos de avaliação mais baixos poderiam superar o progresso operacional se taxas de juros, sentimento do setor espacial ou expectativas de crescimento enfraquecessem.
Considerações Finais: Você Deveria Investir na Planet Labs em 2026?
A Planet entregou seu trimestre operacional mais forte, com $116,1 milhões de receita, $13,9 milhões de EBITDA ajustado e cerca de $81 milhões de vendas de defesa e inteligência. O backlog de $814,9 milhões apoia a perspectiva anual. A questão restante é consistência porque a orientação Q3 prevê receita menor e um retorno a uma perda de EBITDA.
O Caso Otimista requer demanda soberana, conversão de backlog e lucratividade recorrente para apoiar $35. O Caso Pessimista reflete entregas atrasadas, necessidades de capital mais altas e diluição que poderiam puxar PL para $12,30. Traders conservadores podem esperar por EBITDA positivo ao longo de múltiplos trimestres, backlog acima de $815 milhões e despesas de capital dentro da orientação.
Lembrete de Risco: Negociar e investir em ações como PL envolve alto risco de perda de capital. Execução da empresa, volatilidade do mercado, financiamento e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Principais Ações Espaciais para Comprar Antes do IPO da SpaceX
- Principais Ações de Defesa para Comprar em 2026: Primes, Mísseis, Drones, Espaço e Guerra Habilitada por IA
- Previsão de Preço da Rocket Lab (RKLB) 2026: Pode Novo Foguete e Crescimento de Defesa Empurrar RKLB para $150?
- Perspectiva de Ações da Firefly Aerospace 2026: Podem Veículos de Lançamento, Serviços de Espaçonaves Levar FLY a $45+?
- Previsão de Preço da Virgin Galactic (SPCE) 2026: Podem Voos Classe Delta Empurrar SPCE para $20?
