Micron Technology (MU) adalah produsen memori dan penyimpanan terintegrasi yang produk DRAM, NAND, flash NOR, dan solid-state drive-nya melayani pusat data, PC, smartphone, kendaraan, dan sistem industri. Bisnis DRAM dan NAND yang mapan memasok pasar komputasi yang luas, sementara memori bandwidth tinggi (HBM) menjadi pusat pertumbuhan karena akselerator AI membutuhkan bandwidth dan kapasitas memori yang lebih besar. Posisi ini memperluas eksposur Micron terhadap infrastruktur AI tetapi membuat hasil sensitif terhadap harga memori, biaya manufaktur, dan siklus kapasitas yang padat modal.
Kuartal terbaru menunjukkan titik balik pendapatan yang dipimpin AI disertai peningkatan tajam dalam reinvestasi. Pendapatan Micron Q4 FY2026 mencapai $54,23 miliar, naik 379%, dan arus kas operasi mencapai $43,97 miliar; arus kas bebas yang disesuaikan sebesar $33,20 miliar. Lebih dari $50 miliar pengeluaran modal yang direncanakan untuk FY2027 dan $32 miliar komitmen pelanggan memberikan Micron jalur untuk memperluas kapasitas HBM meskipun harga memori dan pengembalian pada fab baru tetap siklis.
Perkiraan saham MU untuk 2026 berpusat pada dua pandangan yang bersaing:
- Kasus kekurangan memori-AI dan visibilitas kontrak: Margin rekor, komitmen pelanggan $32 miliar, sekitar $150 miliar kewajiban kinerja yang tersisa, dan 26 Perjanjian Pelanggan Strategis dapat menjaga harga dan pendapatan di atas tingkat siklus memori historis.
- Kasus normalisasi siklus dan intensitas modal: Rally YTD 272,78%, pengeluaran modal fiskal 2027 yang diperkirakan di atas $50 miliar, dan risiko pertumbuhan pasokan kemudian meninggalkan sedikit ruang untuk permintaan HBM yang lebih lemah, penundaan eksekusi, atau harga memori yang lebih rendah.
Panduan ini menguraikan perkiraan saham MU, skenario harga 2026, risiko utama, dan outlook analis, berdasarkan rilis pendapatan Q4 fiskal 30 September Micron, filing SEC, dan data pasar hingga 5 Oktober, plus cara trading futures saham MU di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor Micron di Oktober 2026
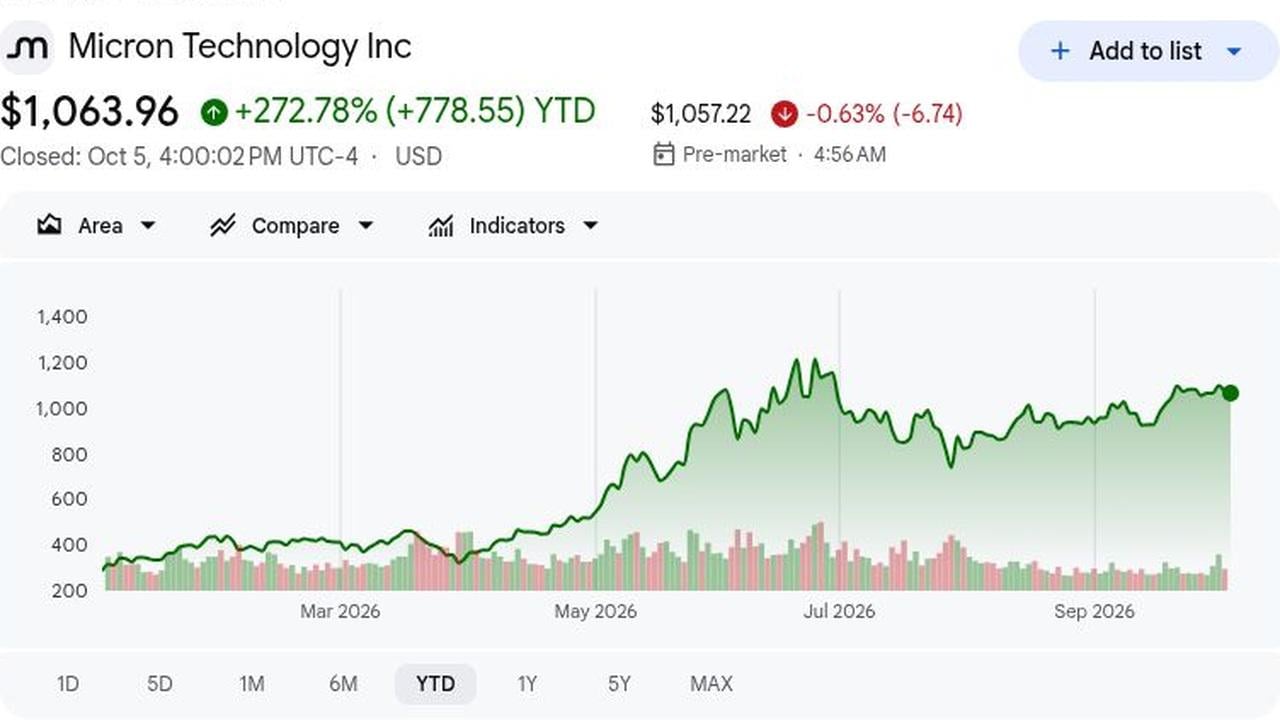
- MU ditutup pada $1.063,96 pada 5 Oktober dan naik 272,78% YTD: Rally mencerminkan repricing sekitar server AI, HBM, dan pasokan DRAM yang ketat. Upside lebih lanjut sekarang membutuhkan peningkatan perkiraan, bukan hanya kondisi industri yang membaik. Hal ini meningkatkan ekspektasi eksekusi setelah lari historis.
- Pendapatan Q4 fiskal mencapai $54,23 miliar, naik 379% year over year: Pendapatan melebihi konsensus LSEG $51,07 miliar sebesar $3,16 miliar. EPS dilusian non-GAAP $33,42 juga mengalahkan perkiraan yang dilacak $31,41 sebesar $2,01, menunjukkan bahwa lonjakan permintaan berubah menjadi pendapatan dengan kecepatan luar biasa.
- Unit bisnis pusat data menghasilkan pendapatan Q4 $34,29 miliar: Cloud Memory menyumbang $16,28 miliar, naik 258% year over year, sementara Core Data Center mencapai $18,00 miliar versus $1,58 miliar setahun sebelumnya. Bersama-sama, mereka menyumbang sekitar 63% dari pendapatan kuartalan, menjadikan permintaan infrastruktur AI sebagai pendorong pendapatan utama.
- Panduan pendapatan Q1 fiskal mencapai titik tengah $61,5 miliar: Titik tengah melebihi konsensus LSEG $57,02 miliar sebesar $4,48 miliar; outlook EPS $38,15 melampaui $35,40 sebesar $2,75, memperpanjang sinyal permintaan jangka pendek dan memperkuat kepercayaan manajemen ke depan.
- Komitmen pelanggan mencapai $32 miliar dan RPO mendekati $150 miliar: Micron mengatakan 26 Perjanjian Pelanggan Strategis mencakup lebih dari 75% output FY2027. Ini meningkatkan visibilitas, meskipun waktu pengiriman dan penyerapan pelanggan masih penting karena kapasitas industri berkembang lebih lanjut di seluruh segmen.
Apa itu Micron Technology (MU)?
Micron Technology merancang dan memproduksi DRAM, memori bandwidth tinggi (HBM), flash NAND dan NOR, serta penyimpanan solid-state yang digunakan di pusat data, PC, smartphone, kendaraan, dan peralatan industri. Sebagai salah satu dari sedikit produsen memori terintegrasi, Micron mengoperasikan fasilitas fabrikasi wafer dan pengemasan sendiri, memberikannya lebih banyak kontrol atas teknologi dan pasokan. Model manufaktur tersebut juga membuat bisnis sangat padat modal dan sensitif terhadap yield, utilisasi, transisi proses, dan siklus harga memori.
Strategi pertumbuhan jangka panjang Micron semakin berpusat pada infrastruktur AI. HBM dan DRAM canggih mendukung platform akselerator dan server, sementara SSD berkapasitas tinggi melayani permintaan penyimpanan cloud. Perjanjian multi-tahun dengan Anthropic, Ford, dan General Motors mendukung visibilitas permintaan, sementara memori Micron juga dirancang untuk platform akselerator NVIDIA. Di sisi pasokan, Micron merencanakan lebih dari $250 miliar investasi manufaktur dan penelitian AS hingga 2035 dan memiliki perjanjian wafer silikon 10 tahun dengan GlobalWafers, meskipun fab baru dan kapasitas pengemasan masih membutuhkan bertahun-tahun untuk kualifikasi dan ramp.
Baca Selengkapnya: Prediksi Harga NVIDIA (NVDA) 2026: Bisakah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
Ikhtisar Pendapatan Micron Technology (MU) Q4 FY2026: Pendapatan Rekor dan Outlook Q1 yang Kuat
Micron mencatatkan pendapatan Q4 fiskal $54,23 miliar, naik 379%, EPS non-GAAP $33,42, dan margin kotor non-GAAP 87,0%. Pendapatan mengalahkan konsensus LSEG $51,07 miliar sebesar $3,16 miliar; titik tengah Q1 $61,5 miliar melebihi konsensus $57,02 miliar sebesar $4,48 miliar.
Baca Selengkapnya: Ikhtisar Pendapatan Micron Technology (MU) Q4 FY2026: Pertumbuhan Pendapatan 379% dan Beat Q1 Mendukung Rally 3,03%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q4 FY2026 |
$51,07B |
$54,23B |
Beat. $3,16B di atas konsensus LSEG; naik 379% YoY. |
|
EPS dilusian non-GAAP Q4 |
$31,41 |
$33,42 |
Beat. $2,01 di atas perkiraan yang dikutip dan naik dari $3,03 setahun sebelumnya. |
|
EPS dilusian GAAP Q4 |
— |
$32,87 |
Mengembang. Naik dari $2,83 di Q4 FY2025. |
|
Laba bersih GAAP Q4 |
— |
$37,70B |
Mengembang. Naik dari $3,20B setahun sebelumnya. |
|
Margin kotor non-GAAP Q4 |
— |
87,00% |
Mengembang. Naik dari 45,7% setahun sebelumnya. |
|
Arus kas operasi Q4 |
— |
$43,97B |
Membaik. Naik dari $5,73B di Q4 FY2025. |
|
Arus kas bebas yang disesuaikan Q4 |
— |
$33,20B |
Positif. Mendanai investasi sambil likuiditas meningkat. |
|
Pendapatan Cloud Memory |
— |
$16,28B |
Tumbuh. Naik 258% dari $4,54B setahun sebelumnya. |
|
Pendapatan Core Data Center |
— |
$18,00B |
Berakselerasi. Naik dari $1,58B setahun sebelumnya. |
|
Pendapatan Mobile dan Client |
— |
$13,11B |
Pulih. Naik dari $3,76B setahun sebelumnya. |
|
Pendapatan Automotive dan Embedded |
— |
$6,82B |
Pulih. Naik dari $1,43B setahun sebelumnya. |
|
Outlook pendapatan Q1 FY2027 |
$57,02B |
$61,5B ± $1,5B |
Di atas. Titik tengah melebihi konsensus LSEG sebesar $4,48B. |
|
Outlook EPS non-GAAP Q1 FY2027 |
$35,40 |
$38,15 ± $1,00 |
Di atas. Titik tengah melebihi konsensus sebesar $2,75. |
|
Outlook margin kotor non-GAAP Q1 FY2027 |
— |
Sekitar 86,25% |
Kuat. Panduan tetap dekat level rekor Q4. |
- Pendapatan $54,23 miliar tumbuh 379% dan melebihi konsensus: Pasokan DRAM dan NAND yang ketat, campuran HBM yang meningkat, dan permintaan pusat data yang lebih kuat menunjukkan pertumbuhan berasal dari harga dan pengiriman. Kontribusi yang luas mengurangi ketergantungan pada satu pasar akhir.
- EPS non-GAAP mencapai $33,42, melampaui perkiraan yang dilacak $31,41: EPS non-GAAP lebih dari sepuluh kali lipat dari $3,03 setahun sebelumnya. Laba bersih GAAP $37,70 miliar mengkonfirmasi profitabilitas melampaui penyesuaian non-GAAP, pemeriksaan penting atas kualitas pendapatan.
- Bisnis pusat data menjadi mesin pertumbuhan utama: Cloud Memory mencatat $16,28 miliar, naik 258%, sementara Core Data Center mencapai $18,00 miliar versus $1,58 miliar. Infrastruktur AI sekarang mendorong lebih banyak pendapatan daripada siklus memori tradisional, memperluas campuran permintaan pelanggan.
- Generasi kas berkembang bersama margin kotor: Arus kas operasi mencapai $43,97 miliar dan arus kas bebas yang disesuaikan $33,20 miliar. Saldo kas dan investasi $73,48 miliar dapat mendanai node terdepan, ruang bersih, dan pengemasan HBM. Ini juga memberikan ruang untuk menyerap biaya konstruksi.
- Panduan Q1 fiskal memperpanjang momentum pendapatan: Titik tengah pendapatan $61,5 miliar dan EPS non-GAAP $38,15 melebihi konsensus sebesar $4,48 miliar dan $2,75. Outlook margin 86,25% menandakan normalisasi sedikit dari Q4 sambil tetap historis tinggi.
Outlook Investasi Micron Technology (MU) 2026: Kasus Bull $2.100 vs Kasus Bear $800
Outlook Micron 2026 bergantung pada apakah permintaan yang didorong AI untuk HBM, server DRAM, dan NAND pusat data dapat tetap di depan pasokan baru sementara komitmen pelanggan besar berubah menjadi pendapatan. Upside berasal dari pasokan memori yang ketat, visibilitas kontrak yang kuat, dan margin yang berkelanjutan, sementara pertumbuhan kapasitas yang lebih cepat, harga yang lebih lemah, dan pengeluaran modal yang berat tetap menjadi risiko utama.
Kasus Bull: Pasokan Memori AI yang Ketat Mendorong MU Menuju $2.100
Kasus Bull mengasumsikan HBM, server DRAM, dan NAND pusat data tetap kekurangan pasokan sementara 26 Perjanjian Pelanggan Strategis berubah menjadi pengiriman. Dengan lebih dari 75% output fiskal 2027 berkomitmen dan RPO mendekati $150 miliar, Micron dapat mempertahankan margin jauh di atas rata-rata siklus historis.
Pergerakan menuju $2.100 akan memerlukan peningkatan pendapatan lebih lanjut, kualifikasi HBM yang berkelanjutan, dan pasokan industri yang disiplin. Konversi komitmen pelanggan $32 miliar menjadi deposit dan pendapatan, bersama dengan arus kas bebas yang kuat meskipun lebih dari $50 miliar capex fiskal 2027 yang diharapkan, akan memperkuat kasus tersebut.
Kasus Base: Komitmen Pelanggan yang Kuat Menjaga MU Antara $1.300 dan $1.700
Kasus Base mengasumsikan permintaan memori-AI tetap kuat, tetapi harga dan margin kotor normal dari tingkat Q4 fiskal yang luar biasa. Perjanjian strategis dan output berkomitmen mendukung visibilitas, sementara capex yang lebih tinggi, depresiasi, dan pasokan yang secara bertahap meningkat membatasi akselerasi pendapatan lebih lanjut.
MU dapat diperdagangkan terutama antara $1.300 dan $1.700 jika pengiriman HBM tetap stabil, pertumbuhan pusat data berlanjut, dan margin kotor tetap dekat panduan. Peningkatan perkiraan yang lebih lambat kemungkinan akan membatasi pergerakan menuju target tertinggi.
Kasus Bear: Harga Memori yang Lebih Lemah Menarik MU Menuju $800
Kasus Bear mengasumsikan penambahan kapasitas AI melambat, pasokan HBM yang bersaing ramp lebih cepat, atau harga DRAM dan NAND konvensional melemah. Depresiasi yang meningkat dan komitmen operasi kemudian akan menekan pendapatan dan arus kas bebas karena margin kotor mundur dari 87,0%.
Pergerakan menuju $800 akan menjadi lebih mungkin jika komitmen pelanggan tertunda, panduan fiskal 2027 dipotong, atau capex tetap tinggi meskipun permintaan lebih lemah. Perkiraan ke depan yang lebih rendah dan kompresi valuasi setelah rally YTD 272,78% akan menambah tekanan lebih lanjut.
Perkiraan Harga Saham MU untuk 2026 oleh Analis Wall Street
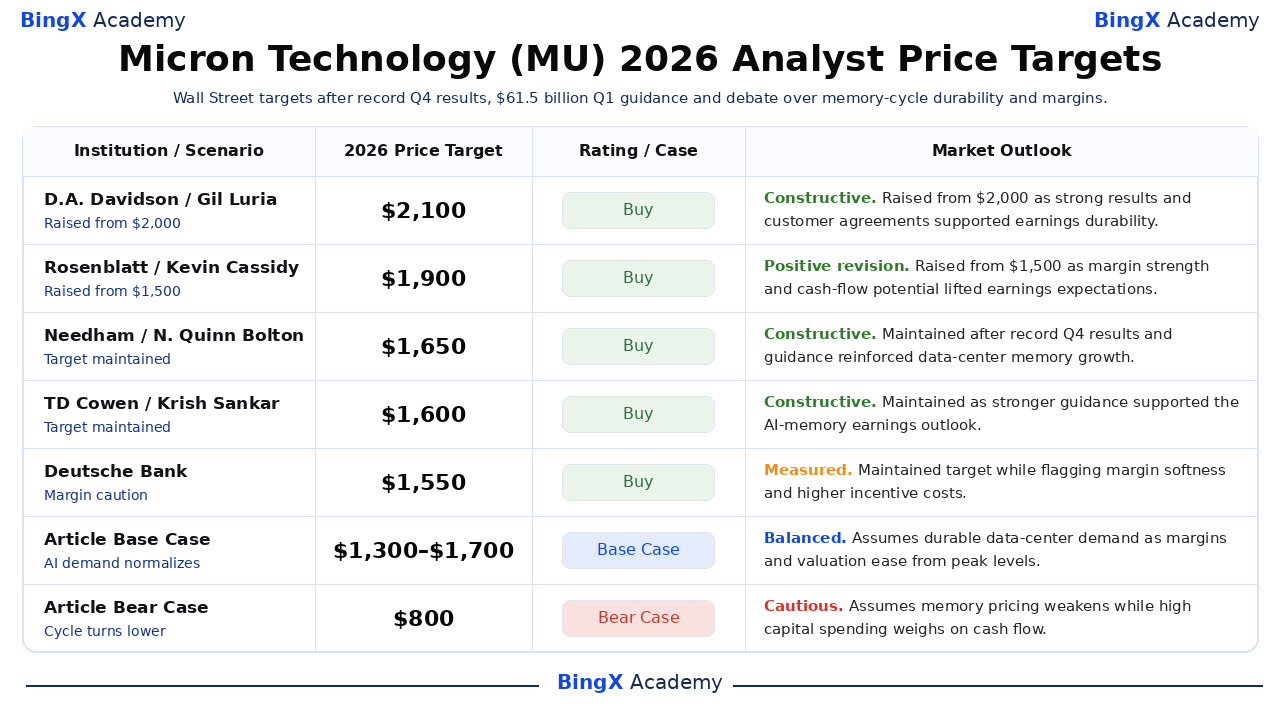
Target analis pasca-pendapatan tetap jauh di atas penutupan Micron 5 Oktober, tetapi mereka juga mencakup rentang yang bermakna. Tindakan terpilih di bawah ini bertanggal 1 Oktober dan mencerminkan bagaimana perusahaan menafsirkan margin rekor, panduan yang lebih kuat, komitmen pelanggan, dan kebutuhan modal segera setelah rilis Q4 fiskal.
|
Institusi / Analis |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
D.A. Davidson / Gil Luria |
$2.100 |
Beli |
Konstruktif. 1 Oktober: Dinaikkan dari $2.000 karena hasil rekor dan perjanjian pelanggan mendukung daya tahan pendapatan. |
|
Rosenblatt / Kevin Cassidy |
$1.900 |
Beli |
Revisi positif. 1 Oktober: Dinaikkan dari $1.500 karena kekuatan margin dan potensi arus kas mengangkat ekspektasi pendapatan. |
|
Needham / N. Quinn Bolton |
$1.650 |
Beli |
Konstruktif. 1 Oktober: Dipertahankan setelah hasil Q4 rekor dan panduan memperkuat pertumbuhan memori pusat data. |
|
TD Cowen / Krish Sankar |
$1.600 |
Beli |
Konstruktif. 1 Oktober: Dipertahankan karena panduan yang lebih kuat mendukung outlook pendapatan memori-AI. |
|
Deutsche Bank / Melissa Weathers |
$1.550 |
Beli |
Terukur. 1 Oktober: Mempertahankan target sambil menandai kelunakan margin dan biaya insentif yang lebih tinggi. |
|
RBC Capital / Srini Pajjuri |
$1.500 |
Outperform |
Konstruktif. 1 Oktober: Dipertahankan karena perjanjian strategis mendukung visibilitas pendapatan multi-tahun. |
|
Kasus Base Artikel |
$1.300 hingga $1.700 |
Kasus Base |
Seimbang. Mengasumsikan permintaan pusat data yang tahan lama karena margin dan valuasi mereda dari level puncak. |
|
Kasus Bear Artikel |
$800 |
Kasus Bear |
Hati-hati. Mengasumsikan harga memori melemah sementara pengeluaran modal tinggi menekan arus kas. |
Cara Trading Saham Micron Technology (MU) di BingX
Trading outlook HBM, harga memori, dan margin Micron menggunakan BingX TradFi dan tools BingX AI. Karena MU dapat bereaksi tajam terhadap update harga, rencana kapasitas, panduan, dan pengeluaran AI, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
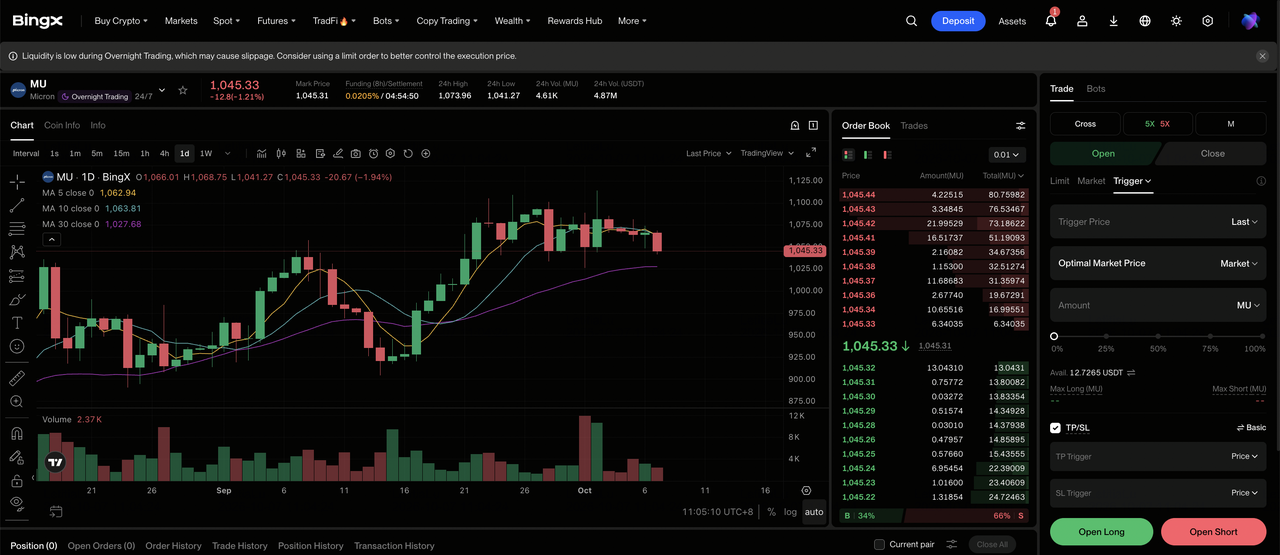
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian khusus TradFi di dashboard exchange BingX.
Langkah 2: Pilih Micron Technology (MU). Cari dan pilih kontrak futures perpetual MU-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika permintaan memori-AI dan margin tetap kuat. Pilih Open Short jika harga, permintaan HBM, atau konversi kontrak melemah.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Advance YTD 272,78% menunjukkan mengapa leverage konservatif dan position sizing yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Set level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. MU dapat bereaksi cepat terhadap harga memori, rencana kapasitas, komitmen pelanggan, dan panduan pendapatan.
5 Risiko Teratas terhadap Perkiraan Saham Micron Technology (MU)
Hasil rekor tidak menghilangkan risiko siklis dan valuasi Micron. Harga, eksekusi, kebijakan perdagangan, dan ekspansi kapasitas masih dapat mempengaruhi pendapatan secara material meskipun permintaan AI tetap kuat.
- Harga memori masih bisa berbalik: Margin kotor non-GAAP 87,0% mencerminkan pasokan yang sangat ketat dan campuran produk yang kuat. Jika pasokan DRAM atau NAND tumbuh lebih cepat dari permintaan, harga, pendapatan, dan arus kas dapat melemah dengan cepat.
- Pengeluaran modal yang berat dapat menekan pengembalian: Capex fiskal 2027 diperkirakan melebihi $50 miliar setelah $27,37 miliar di fiskal 2026. Biaya overrun atau ramp yang lebih lambat dapat meningkatkan depresiasi sebelum kapasitas baru menghasilkan pengembalian yang memadai.
- Transisi HBM membawa risiko eksekusi: Akselerator AI memerlukan memori yang lebih cepat, pengemasan canggih, dan kualifikasi pelanggan yang ketat. Kualifikasi yang tertunda, yield yang lebih lemah, atau perubahan arsitektur dapat mengalihkan pesanan HBM ke pesaing.
- China dan kebijakan perdagangan tetap penting: Kontrol ekspor, investasi memori China lokal, dan pembatasan pada produk Micron dapat mempengaruhi pasar yang dapat dialamatkan, akses peralatan, dan permintaan pelanggan di AS dan Asia.
- Valuasi meninggalkan ruang lebih sedikit untuk kekecewaan: Keuntungan YTD MU 272,78% mencerminkan ekspektasi kuat untuk permintaan AI dan pendapatan masa depan. Saham dapat turun jika peningkatan perkiraan melambat, margin normal lebih awal dari yang diharapkan, atau investor memberikan kelipatan yang lebih rendah.
Pemikiran Akhir: Apakah MU Investasi yang Baik di 2026?
Q4 fiskal Micron memperkuat kasus investasi 2026 karena permintaan yang didorong AI diterjemahkan menjadi pertumbuhan dan generasi kas yang lebih kuat. Pendapatan mencapai $54,23 miliar, margin kotor non-GAAP mencapai 87,0%, dan arus kas operasi naik menjadi $43,97 miliar. Titik tengah pendapatan Q1 $61,5 miliar juga menunjukkan momentum berlanjut ke kuartal berikutnya daripada berakhir dengan satu laporan yang kuat.
Pertanyaan utama adalah apakah kekuatan itu dapat bertahan. MU sudah naik 272,78% YTD, sementara Micron merencanakan lebih dari $50 miliar capex FY2027. Kasus yang lebih kuat bergantung pada permintaan HBM tetap ketat, komitmen pelanggan $32 miliar berubah menjadi pengiriman dan kas, dan kapasitas baru meraih pengembalian yang kuat sebelum pasokan industri menyusul. Jika kondisi tersebut bertahan, Kasus Base $1.300 hingga $1.700 tetap dapat didukung dan Kasus Bull $2.100 menjadi lebih realistis. Jika harga melemah sementara capex dan depresiasi tetap tinggi, downside menuju $800 menjadi lebih mudah dibenarkan.
Pengingat Risiko: Trading saham dan futures perpetual melibatkan risiko substansial, termasuk kerugian cepat dan likuidasi ketika leverage digunakan. Target harga dan skenario adalah perkiraan analitis, bukan jaminan atau saran keuangan yang dipersonalisasi.
Bacaan Terkait
- Saham Memori AI Teratas untuk Dibeli di 2026: DRAM, HBM, dan Permintaan Penyimpanan AI Dijelaskan
- Saham High-Bandwidth Memory (HBM) Teratas untuk Dibeli di Supercycle Memori 2026
- 10 Saham Infrastruktur AI Teratas untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
- Saham Server AI Teratas untuk Dibeli di 2026: Sistem Rack-Scale, Server GPU, dan Infrastruktur Server AI
- Prediksi Harga NVIDIA (NVDA) 2026: Bisakah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
- Prediksi Harga Sandisk (SNDK) 2026: Bisakah Permintaan Pusat Data AI Mendorong SNDK Menuju $3.000?
