Costco (COST) mengoperasikan gudang keanggotaan dan situs e-commerce yang menjual pilihan terbatas bahan makanan, barang rumah tangga, pakaian, elektronik, dan layanan. Pembelian dalam skala besar dan distribusi yang efisien mendukung harga rendah, sementara biaya keanggotaan berulang mengimbangi margin barang dagangan yang tipis. Bensin, apotek, dan layanan lainnya memperkuat frekuensi kunjungan, tetapi pendapatan tetap sensitif terhadap lalu lintas, tenaga kerja, bahan bakar, dan biaya sumber daya.
Kuartal terbaru menunjukkan pengeluaran anggota yang tangguh di samping pertumbuhan yang lebih lambat dalam biaya berulang. Pendapatan Costco Q4 FY2026 mencapai $95,72 miliar, penjualan sebanding yang disesuaikan naik 6,7% dan penjualan digital tumbuh 19,8%; biaya keanggotaan meningkat 7,3% menjadi $1,85 miliar. Rencana untuk membuka 33 gudang di FY2027 memperluas jangkauan Costco meskipun pertumbuhan biaya yang lebih lambat dan manfaat pengembalian tarif satu kali $0,15 mengkualifikasi kekuatan pendapatan kuartal tersebut.
Perkiraan saham COST untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus keanggotaan dan ekspansi: Jaringan 939 gudang, pertumbuhan komp digital yang disesuaikan 19,8% dan rencana manajemen untuk 33 pembukaan FY2027 dapat memperluas jangkauan anggota dan kapasitas penjualan, jika lokasi baru memperoleh pengembalian yang menarik.
- Kasus valuasi dan pertumbuhan biaya: Pertumbuhan biaya keanggotaan Q4 melambat menjadi 7,3%, dan manfaat pengembalian tarif $0,15 meningkatkan EPS yang dilaporkan. Jika pendapatan biaya atau lalu lintas melemah, P/E trailing sekitar 44,5x meninggalkan ruang untuk kompresi berganda.
Panduan ini menguraikan perkiraan saham COST, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis pendapatan Q4 FY2026 Costco tanggal 24 September, dokumen SEC dan data pasar hingga 5 Oktober, ditambah cara memperdagangkan futures saham COST di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Costco di Oktober 2026
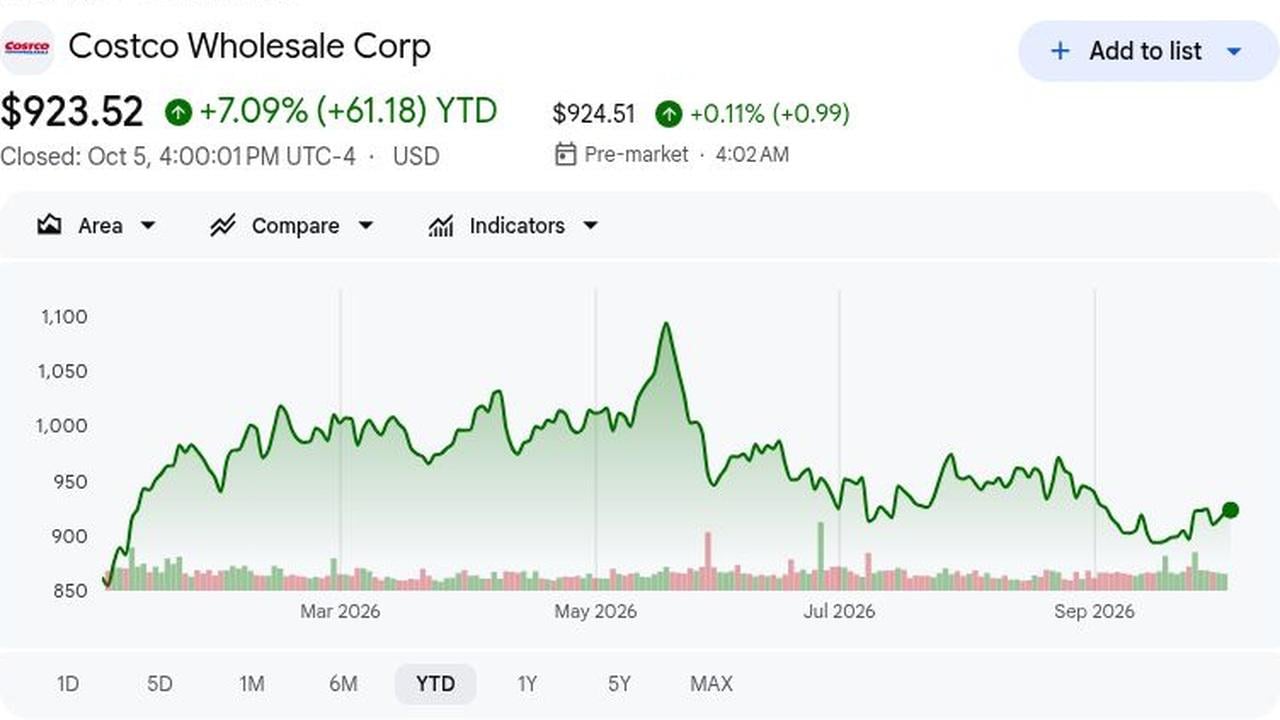
- COST ditutup pada $923,52 dan naik 7,09% YTD: Penutupan 5 Oktober naik 0,31% tetapi tetap 15,8% di bawah tertinggi 19 Mei sebesar $1.096,50. Kekhawatiran valuasi tetap ada, jadi pendapatan harus mengejar dengan cepat.
- Total pendapatan Q4 mencapai $95,72 miliar dan mengalahkan konsensus sebesar $860 juta: Pendapatan naik 11,1% year over year versus estimasi LSEG $94,86 miliar; penjualan bersih meningkat 11,2% menjadi $93,87 miliar. Beat ini mengkonfirmasi permintaan; lalu lintas berulang harus mempertahankannya.
- Penjualan sebanding Q4 yang disesuaikan tumbuh 6,7%, 59 basis poin di atas konsensus: Ini tidak termasuk perubahan bahan bakar dan FX. Komp AS yang disesuaikan naik 7,2%, menunjukkan harga nilai menarik pembeli; komp yang disesuaikan lebih baik mengisolasi permintaan daripada tingkat yang dilaporkan 9,4%.
- Komp Q4 yang diaktifkan secara digital naik 19,8% berdasarkan dasar yang disesuaikan: Itu hampir tiga kali lipat dari tingkat perusahaan 6,7%. Aplikasi, situs web, dan opsi pengiriman memperluas penawaran gudang, tetapi pesanan berulang dan keranjang yang menguntungkan masih memerlukan bukti.
- Costco merencanakan 33 pembukaan gudang di FY2027, termasuk lima relokasi: Itu berarti 28 tambahan bersih dari basis 939 gudangnya. Update penjualan September jatuh tempo 7 Oktober, menguji lalu lintas dan permintaan anggota. Pengembalian bergantung pada produktivitas, permintaan lokal, dan kanibalisasi.
Apa itu Costco Wholesale (COST)?
Costco Wholesale mengoperasikan gudang keanggotaan dan situs e-commerce yang menjual pilihan terbatas secara sengaja dari bahan makanan, makanan segar, barang rumah tangga, peralatan, pakaian, elektronik, dan layanan. Pembelian volume tinggi, distribusi yang efisien, dan perputaran inventori yang cepat memungkinkan perusahaan menawarkan harga rendah sambil beroperasi dengan margin barang dagangan yang lebih tipis daripada banyak pengecer. Biaya keanggotaan tahunan menyediakan pendapatan berulang, dan Kirkland Signature memberikan Costco rangkaian label pribadi yang memperkuat proposisi nilainya. Bensin, apotek, optik, food court, dan layanan perjalanan menambah alasan bagi anggota untuk berkunjung. Model ini bergantung pada perpanjangan, lalu lintas, dan biaya yang disiplin, dengan pemasok menerima pesanan volume tinggi sebagai imbalan untuk akses ke basis anggota yang besar.
Strategi jangka panjang Costco adalah mempertahankan nilai anggota sambil memperluas jangkauan gudang dan membuat berbelanja lebih nyaman di seluruh toko dan saluran digital. Kirkland Signature dan pilihan yang terfokus mendukung diferensiasi dan skala pembelian; aplikasinya, kartu keanggotaan digital, pencarian inventori, dan Costco Wallet menghubungkan penemuan online dengan kunjungan gudang. Kemitraan pengiriman menambah titik akses lain tanpa menggantikan hubungan keanggotaan: pada September 2026, Uber dan Costco memperluas pengiriman AS melalui Uber Eats ke 47 negara bagian dan hampir 600 lokasi gudang, membangun kemitraan global yang juga mencakup Kanada, Meksiko, Jepang, Taiwan, Prancis, dan Spanyol. Kombinasi ini memungkinkan Costco memperluas kenyamanan di sekitar model klub harga rendah intinya, dengan perpanjangan anggota, frekuensi kunjungan, dan merchandising yang disiplin tetap menjadi pusat ekonomi.
Baca Lebih Lanjut: Prediksi Harga Walmart (WMT) 2026: Bisakah E-Commerce dan Iklan Mendorong WMT Menuju $155?
Ikhtisar Pendapatan Costco (COST) Q4 FY2026: Penjualan Kuat Bertemu Pertumbuhan Biaya yang Lebih Lambat
Q4 16 minggu Costco menghasilkan $95,72 miliar pendapatan versus $94,86 miliar yang diharapkan dan EPS GAAP $6,75 termasuk manfaat pengembalian tarif $0,15; EPS yang disesuaikan $6,60 mengalahkan konsensus $6,53. Komp yang disesuaikan naik 6,7%, komp digital maju 19,8%, dan biaya mencapai $1,85 miliar, naik 7,3%. Pertumbuhan biaya yang lebih lambat dan manfaat satu kali mengkualifikasi beat tersebut.
Baca Lebih Lanjut: Ikhtisar Pendapatan Costco (COST) Q4 FY2026: Beat Pendapatan $95,7B dan Pertumbuhan Komp 6,7% Mengangkat Saham 2,93%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Total pendapatan Q4 FY2026 |
Konsensus LSEG $94,86B |
$95,72B |
Beat. $0,86B di atas konsensus; naik 11,1% YoY. |
|
EPS dilusi Q4 FY2026 |
— |
$6,75 |
Beat. $0,23 di atas konsensus; termasuk manfaat tarif $0,15. |
|
EPS dilusi yang disesuaikan Q4 |
Konsensus $6,53 |
$6,60 tidak termasuk manfaat pengembalian |
Beat. $0,07 di atas LSEG setelah mengecualikan pengembalian tarif. |
|
Total penjualan sebanding Q4 |
Konsensus 6,11%, disesuaikan |
9,4% dilaporkan; 6,7% disesuaikan |
Beat. 59 bps di atas konsensus. |
|
Komp yang diaktifkan secara digital Q4 |
— |
19,5% dilaporkan; 19,8% disesuaikan |
Mengungguli. Versus komp perusahaan 6,7% yang disesuaikan. |
|
Biaya keanggotaan Q4 |
Konsensus $1,8B |
$1,850B; +7,3% YoY |
Tumbuh. Naik dari $1,724B; pertumbuhan melambat lagi. |
|
Total pendapatan FY2026 |
— |
$303,154B |
Meningkat. Naik 10,1% dari FY2025. |
|
Rencana gudang FY2027 |
— |
33 pembukaan, termasuk 5 relokasi |
Diperluas. 28 tambahan bersih ke basis 939 lokasi. |
- Pendapatan Q4 sebesar $95,72 miliar mengalahkan estimasi sebesar $860 juta: Total pendapatan naik 11,1% dari $86,16 miliar. Lalu lintas dan tiket mendukung beat, tetapi penjualan sebanding harus bertahan di luar kuartal musiman untuk mengkonfirmasi permintaan yang tahan lama.
- EPS dilusi $6,75 melebihi konsensus sebesar 23 sen: Ini termasuk manfaat pengembalian tarif $0,15; EPS yang disesuaikan $6,60 masih mengatasi estimasi LSEG $6,53 sebesar tujuh sen. Hasil yang mendasari kuat, meskipun lebih sedikit dari yang disarankan beat headline.
- Penjualan sebanding yang disesuaikan naik 6,7% dan mengalahkan perkiraan 6,11%: Komp AS yang disesuaikan tumbuh 7,2%, Kanada 4,6% dan Internasional Lainnya 6,2%. Keluasan ini mendukung tesis lalu lintas yang dipimpin nilai, sementara komp yang disesuaikan memberikan ukuran permintaan yang lebih bersih daripada pertumbuhan yang dilaporkan.
- Komp digital maju 19,8% disesuaikan saat biaya keanggotaan naik 7,3%: Digital jauh melampaui komp 6,7%, tetapi biaya melambat dari 11,7% di Q4 FY2025. Ini mengangkat digital sebagai mesin pertumbuhan sambil meninggalkan pendapatan anggota berulang sebagai pusat model markup rendah.
- Pendapatan FY2026 mencapai $303,15 miliar saat Costco merencanakan 33 pembukaan FY2027: Pendapatan tahunan naik 10,1%, dan lima pembukaan yang direncanakan adalah relokasi, atau 28 tambahan bersih. Lokasi baru menambah potensi penjualan dan anggota, tetapi pengembalian harus membenarkan investasi. Investor memerlukan bukti pembukaan yang produktif.
Pandangan Investasi Costco Wholesale (COST) 2026: Kasus Bull $1.200 vs Kasus Bear $780
Pandangan Costco 2026 bergantung pada apakah pertumbuhan anggota, lalu lintas yang stabil, dan ekspansi digital dapat terus meningkatkan pendapatan cukup cepat untuk mendukung valuasi premium. Upside berasal dari biaya keanggotaan berulang, gudang baru yang produktif, dan pengeluaran yang tangguh, sementara penjualan sebanding yang lebih lambat, perpanjangan yang lebih lemah, dan kompresi berganda tetap menjadi risiko utama.
Kasus Bull: Pertumbuhan Keanggotaan yang Kuat Mendorong COST Menuju $1.200
Kasus Bull mengasumsikan penjualan sebanding yang disesuaikan tetap mendekati tingkat FY2026 6,6%, pertumbuhan digital tetap dalam belasan tinggi, dan keanggotaan berbayar terus berkembang. 939 gudang Costco dan penetrasi anggota Eksekutif yang lebih tinggi mendukung pendapatan biaya berulang tanpa melemahkan model harga rendahnya.
Pergerakan menuju $1.200 akan memerlukan pertumbuhan biaya keanggotaan dua digit, tingkat perpanjangan yang stabil, dan peningkatan margin yang berkelanjutan setelah reinvestasi. Target $1.315 BMO dan $1.275 UBS menggambarkan upside jika tren tersebut bertahan.
Kasus Dasar: Lalu Lintas yang Stabil Membuat COST Antara $950 dan $1.075
Kasus Dasar mengasumsikan lalu lintas tetap positif, penjualan sebanding yang disesuaikan menetap di digit menengah tunggal, dan penjualan digital terus tumbuh lebih cepat daripada penjualan gudang. Biaya keanggotaan berkembang lebih bertahap, sementara sekitar $303 miliar pendapatan tahunan dan EPS $20,76 mendukung valuasi premium.
COST bisa diperdagangkan terutama antara $950 dan $1.075 jika perpanjangan tetap stabil dan gudang baru memberikan produktivitas yang sehat. Pertumbuhan biaya di bawah 8% atau lalu lintas yang lebih lemah kemungkinan akan membatasi ujung atas.
Kasus Bear: Pertumbuhan Penjualan yang Lebih Lambat Menarik COST Menuju $780
Kasus Bear mengasumsikan tekanan konsumen memperlambat pengeluaran diskresioner, pertumbuhan biaya keanggotaan melemah, dan biaya bahan bakar, tarif, atau pemenuhan menekan margin. Costco akan tetap menguntungkan, tetapi pertumbuhan pendapatan yang lebih lambat akan membuat valuasi mendekati 44 kali trailing EPS lebih sulit untuk dipertahankan.
Pergerakan menuju $780 akan menjadi lebih mungkin jika penjualan sebanding yang disesuaikan turun di bawah 4%, pertumbuhan anggota berbayar mendekati 2%, atau tingkat perpanjangan melemah. Kompresi berganda bisa menambah downside lebih lanjut jika investor mulai memberikan nilai lebih sedikit pada model keanggotaan berulang Costco.
Perkiraan Harga Saham COST untuk 2026 Oleh Analis Wall Street
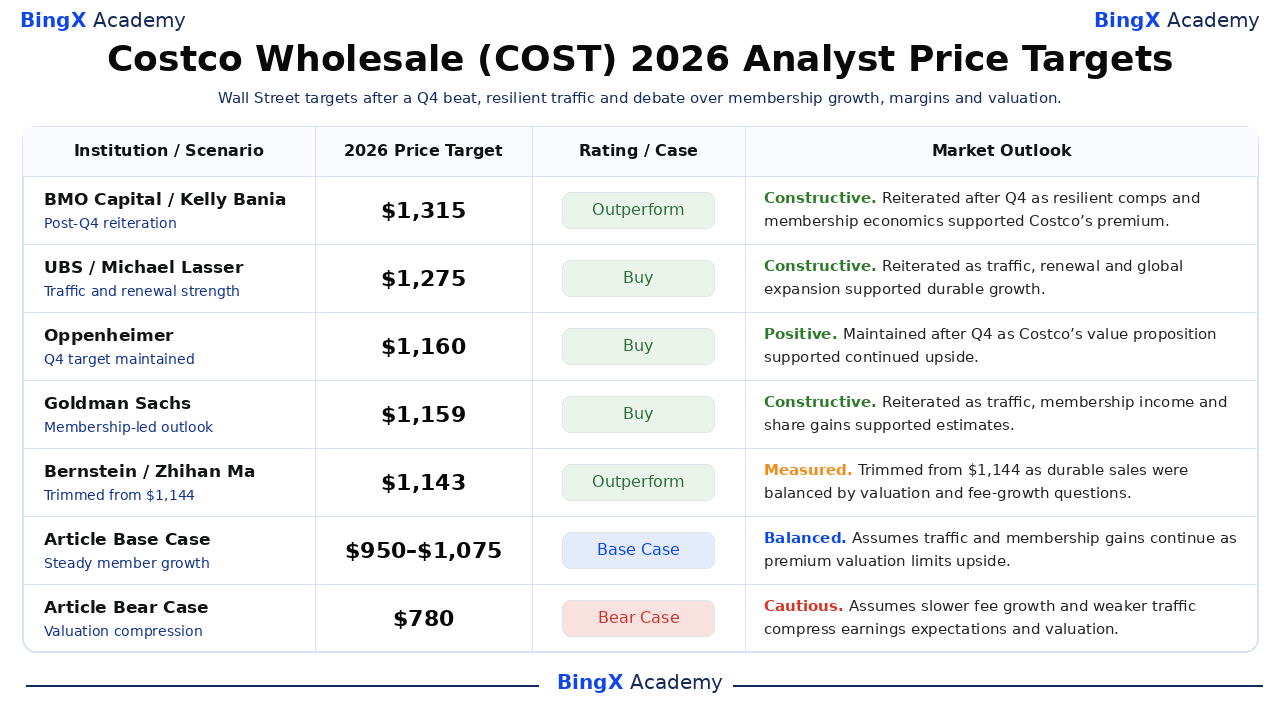
Target yang disebutkan berkisar dari $1.135 hingga $1.315 terhadap penutupan 5 Oktober $923,52. Konsensus yang lebih luas mencakup $770 hingga $1.315 di seluruh 39 analis. Campuran menangkap kekuatan penjualan Q4 di samping pertanyaan tentang pertumbuhan keanggotaan dan valuasi.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
BMO Capital / Kelly Bania |
$1.315 |
Outperform |
Konstruktif. 25 September: ditegaskan kembali setelah Q4 karena penjualan sebanding yang tangguh dan ekonomi anggota mendukung premium. |
|
UBS / Michael Lasser |
$1.275 |
Buy |
Konstruktif. 25 September: ditegaskan kembali karena lalu lintas, perpanjangan, dan ekspansi internasional mendukung pertumbuhan yang tahan lama. |
|
Oppenheimer / Rupesh Parikh |
$1.160 |
Buy |
Positif. 25 September: dipertahankan mengikuti Q4 karena nilai dan eksekusi mendukung upside. |
|
Goldman Sachs / Kate McShane |
$1.159 |
Buy |
Konstruktif. 8 September: ditegaskan kembali karena lalu lintas, pendapatan keanggotaan, dan perolehan pangsa mendukung estimasi. |
|
Bernstein / Zhihan Ma |
$1.143 |
Outperform |
Terukur. 25 September: dipangkas dari $1.144 karena penjualan yang tahan lama menghadapi pertanyaan valuasi dan pertumbuhan biaya. |
|
Telsey Advisory Group / Joseph Feldman |
$1.135 |
Buy |
Konstruktif. 5 Oktober: ditegaskan kembali menjelang penjualan bulanan, memperkirakan komp 10,1% dan pertumbuhan lalu lintas 4%. |
|
Kasus Dasar Artikel |
950–1.075 |
Kasus Dasar |
Seimbang. Mengasumsikan lalu lintas dan keuntungan keanggotaan berlanjut karena valuasi premium membatasi upside. |
|
Kasus Bear Artikel |
$780 |
Kasus Bear |
Hati-hati. Mengasumsikan pertumbuhan biaya yang lebih lambat dan lalu lintas yang lebih lemah menekan ekspektasi pendapatan dan valuasi. |
Cara Memperdagangkan Saham Costco (COST) di BingX
Perdagangkan pandangan penjualan sebanding, pertumbuhan keanggotaan, dan valuasi Costco menggunakan BingX TradFi dan alat BingX AI. Karena COST dapat bereaksi terhadap penjualan bulanan, pendapatan, dan update margin, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
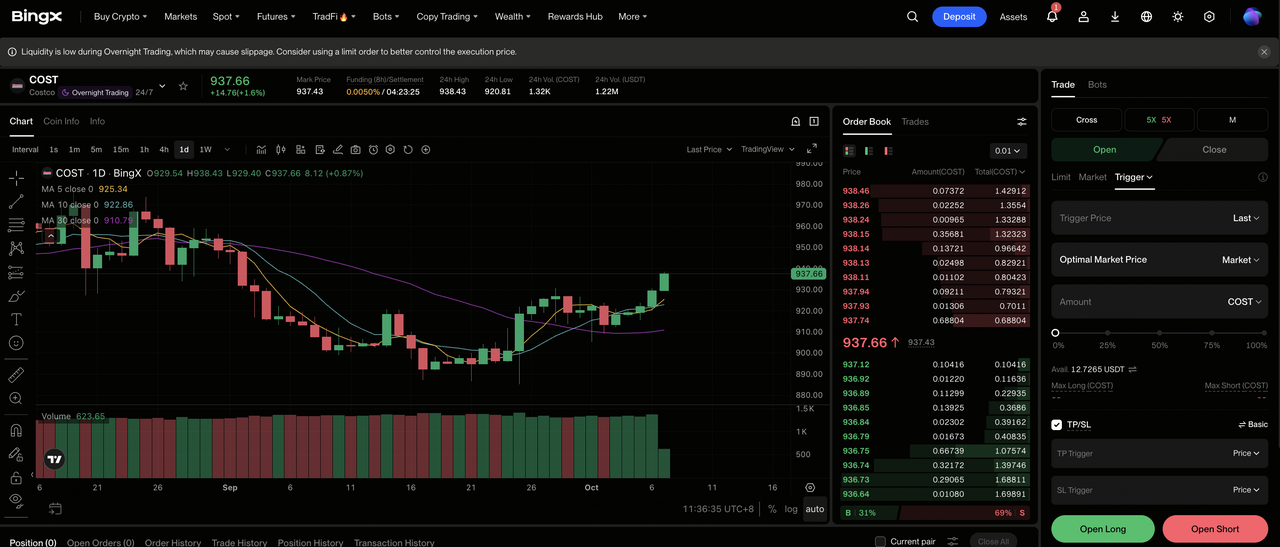
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dasbor bursa BingX.
Langkah 2: Pilih Costco (COST). Cari dan pilih kontrak futures perpetual COST-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika lalu lintas, pertumbuhan anggota, dan margin mendukung pendapatan yang lebih tinggi. Pilih Buka Short jika pertumbuhan biaya yang lebih lambat atau komp yang lebih lemah menekan valuasi.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan dari $1.096,50 hingga di bawah $900 selama 2026 menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. COST dapat bereaksi dengan cepat terhadap penjualan bulanan, lalu lintas, pendapatan biaya, pendapatan, dan revisi analis.
5 Risiko Teratas yang Harus Diperhatikan Investor Costco di 2026
Costco menggabungkan permintaan defensif dengan valuasi premium, jadi bahkan kesalahan eksekusi yang sederhana dapat mempengaruhi baik pendapatan maupun kelipatan yang bersedia dibayar investor.
- Valuasi premium memperbesar kesalahan kecil: COST diperdagangkan mendekati 44 kali trailing EPS $20,76 pada penutupan 5 Oktober. Jika pertumbuhan penjualan atau pendapatan melambat, kompresi berganda dapat mengungguli pertumbuhan anggota dan pendapatan yang sebaliknya sehat.
- Pertumbuhan keanggotaan bisa menjadi normal: Pendapatan biaya keanggotaan Q4 naik 7,3%, di bawah tingkat pertumbuhan fiscal-2026 sebelumnya. Perpanjangan yang lebih lambat atau lebih sedikit upgrade Eksekutif akan melemahkan pendapatan berulang yang membantu mendukung model markup rendah Costco.
- Campuran diskresioner yang lebih lemah dapat menekan margin: Makanan dan kebutuhan pokok mendukung lalu lintas, tetapi elektronik, peralatan, dan barang musiman berkontribusi lebih pada ukuran tiket dan margin. Jika pengeluaran bergeser ke kategori margin yang lebih rendah, penjualan bisa tetap positif sementara pertumbuhan keuntungan melambat.
- Efek bahan bakar, mata uang, dan tarif dapat mendistorsi hasil: Komp yang dilaporkan adalah 9,4% versus 6,7% setelah penyesuaian untuk bahan bakar dan mata uang, sementara EPS termasuk manfaat pengembalian tarif $0,15. Pembalikan dalam faktor-faktor tersebut dapat membuat pertumbuhan yang dilaporkan tampak lebih lemah bahkan jika permintaan yang mendasari tetap stabil.
- Ekspansi menciptakan risiko eksekusi dan kanibalisasi: Jaringan 939 gudang Costco mendukung skala, tetapi lokasi baru memerlukan modal, staf, dan akuisisi anggota lokal. Ekonomi lokasi yang buruk atau kanibalisasi dapat mengurangi pengembalian inkremental dan produktivitas kas.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Costco Wholesale di 2026?
Costco memasuki akhir 2026 dengan momentum operasi yang kuat. Pendapatan Q4 mencapai $95,72 miliar, penjualan sebanding yang disesuaikan naik 6,7%, dan komp digital yang disesuaikan meningkat 19,8%. EPS FY2026 mencapai $20,76, sementara pertumbuhan biaya keanggotaan 7,3% tetap sehat tetapi lebih lambat daripada awal tahun. Tes berikutnya adalah apakah perpanjangan, upgrade Eksekutif, dan 33 lokasi baru FY2027 yang direncanakan dapat terus meningkatkan pendapatan cukup cepat untuk mendukung valuasi premium Costco.
Kasus Bull $1.200 menjadi lebih kredibel jika lalu lintas tetap kuat, pendapatan keanggotaan dipercepat, dan gudang baru memberikan pengembalian yang menarik. Kasus Bear $780 menjadi lebih relevan jika komp turun di bawah 4%, pertumbuhan biaya semakin melemah, atau margin berada di bawah tekanan. Penjualan bulanan, tren perpanjangan, pertumbuhan digital, dan produktivitas lokasi baru adalah indikator yang paling jelas untuk diperhatikan saat periode liburan menguji permintaan.
Pengingat Risiko: Trading dan investasi dalam ekuitas seperti COST melibatkan risiko tinggi kehilangan modal. Kesalahan pendapatan, perubahan valuasi, kelemahan konsumen, dan trading dengan leverage dapat menghasilkan kerugian yang cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Walmart (WMT) 2026: Bisakah E-Commerce dan Iklan Mendorong WMT Menuju $155?
- Prediksi Harga Amazon (AMZN) 2026: Bisakah Pertumbuhan AWS dan AI Mendorong AMZN Melewati $400?
- Pandangan Saham PepsiCo (PEP) untuk 2026: Bisakah PEP Melintasi $220 pada Portofolio Minuman dan Pasar Berkembang?
- Prediksi Harga Nike (NKE) 2026: Comeback Turnaround $55,00 atau Perangkap Nilai $39,00?
- Prediksi Harga Saham AMC 2026: Turnaround Fundamental atau Perangkap Dilusi Masif?
