Credo Technology (CRDO) adalah perusahaan semikonduktor fabless yang merancang koneksi tembaga dan optik berkecepatan tinggi untuk pusat data. Kabel listrik aktif (AEC), transceiver optik, DSP, komponen silikon-fotonik, retimer, dan perangkat lunak menghubungkan akselerator, server, dan switch. Pendapatan bergantung pada konversi desain pelanggan menjadi penyebaran, menghubungkan pertumbuhan dengan pengeluaran infrastruktur AI, kualifikasi produk, dan jadwal hyperscaler.
Kuartal terbaru menunjukkan pertumbuhan konektivitas AI bersama tekanan dari peningkatan optik. Pendapatan Credo Q1 FY2027 mencapai $479,0 juta, naik 114,7%, dan margin kotor non-GAAP adalah 68,0%, sementara margin kotor GAAP turun ke 64,5%. Kas dan investasi jangka pendek totalnya $764,3 juta, memberikan Credo ruang untuk mengejar target pendapatan optik FY2027 lebih dari $600 juta, meskipun waktu pengiriman dan konsentrasi pelanggan membuat peningkatan tersebut berisiko.
Prakiraan saham CRDO untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus ekspansi optik: Target pendapatan optik FY2027 Credo lebih dari $600 juta dan peta jalan produk 1.6T menambahkan mesin pertumbuhan kedua ke AEC, memberikan perusahaan lebih banyak cara untuk berpartisipasi saat cluster AI berkembang.
- Kasus eksekusi dan valuasi: satu pelanggan akhir mewakili 43% dari pendapatan Q1, ukuran margin melunak secara berurutan, dan setiap penundaan dalam program hyperscaler dapat menantang valuasi yang dibangun atas pertumbuhan cepat yang berkelanjutan.
Panduan ini menguraikan prakiraan saham CRDO, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q1 FY2027 Credo tanggal 1 September, pengajuan kuartalan 1 Agustus, dan data pasar hingga 5 Oktober, plus cara trading futures saham CRDO di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Credo Technology di Oktober 2026
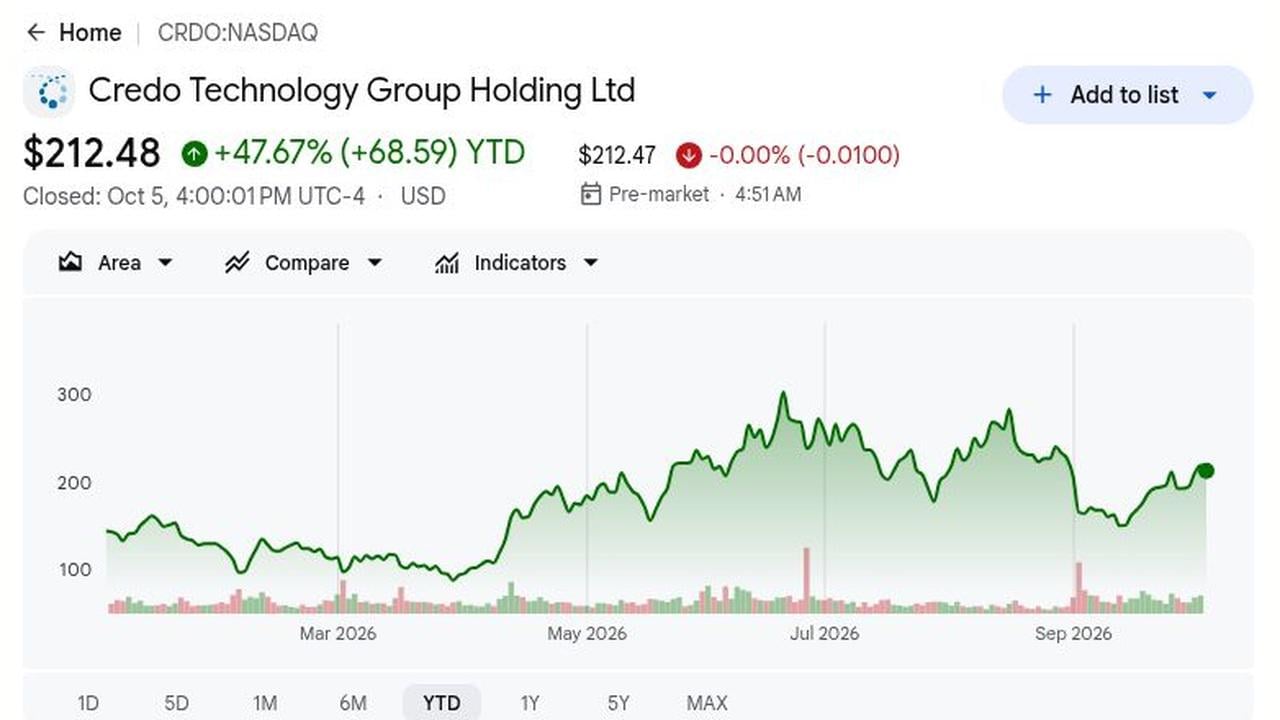
- CRDO ditutup di $212,48 pada 5 Oktober, naik 47,67% YTD: Saham tersebut 31,2% di bawah tertinggi $308,67, menunjukkan bagaimana investor menilai ulang risiko eksekusi meskipun pendapatan konektivitas AI tumbuh. Ini tetap referensi yang volatil, bukan prakiraan.
- Pendapatan Q1 FY2027 naik 114,7% menjadi $479,0 juta: Pendapatan melampaui konsensus $471,71 juta sebesar $7,29 juta dan tumbuh 9,6% secara berurutan. Ini mengkonfirmasi permintaan, tetapi membuat daya tahan AEC tidak pasti karena optik berkembang ke lebih banyak desain jaringan hyperscale.
- EPS non-GAAP mencapai $1,20, naik dari $0,52 setahun sebelumnya: EPS GAAP adalah $0,67 dan laba bersih berlipat ganda menjadi $129,4 juta dari $63,4 juta. Penjualan mencapai pendapatan, meskipun campuran dan biaya masih dapat berubah dengan cepat.
- Panduan pendapatan Q2 menyiratkan peningkatan berurutan 10,6% lagi: Credo mengharapkan $525 juta hingga $535 juta, titik tengah $530 juta versus Q1 sebesar $479,0 juta dan di atas konsensus $514,7 juta, menetapkan standar yang lebih tinggi untuk laporan berikutnya.
- Pendapatan optik ditargetkan di atas $600 juta di FY2027: Manajemen mengharapkan optik ZeroFlap, PIC, dan DSP masing-masing di atas $100 juta, dan memamerkan konektivitas 1.6T di ECOC 2026. Kualifikasi dan penyebaran pelanggan harus mengkonversi target ini menjadi penjualan yang dilaporkan untuk mempertahankan kasus pertumbuhan dan kontribusi yang berarti dalam skala.
Apa Itu Credo Technology (CRDO)?
Credo Technology Group merancang chip dan sistem konektivitas berkecepatan tinggi yang memindahkan data di dalam dan antar server, akselerator AI, dan switch jaringan. Portofolionya meliputi kabel listrik aktif (AEC), transceiver optik, prosesor sinyal digital, komponen silikon-fotonik, retimer, dan perangkat lunak diagnostik. AEC menangani tautan jarak pendek di mana efisiensi daya dan kualitas sinyal penting, sementara produk optik mendukung koneksi yang lebih panjang di seluruh jaringan pusat data yang lebih besar. Credo adalah fabless, jadi merancang teknologi dan bergantung pada mitra manufaktur eksternal, dengan pertumbuhan terkait dengan kemenangan desain, kualifikasi pelanggan, dan penyebaran skala besar.
Strategi jangka panjang Credo adalah berkembang dari AEC menjadi platform konektivitas listrik dan optik yang lebih luas untuk pusat data AI. AEC ZeroFlap mendukung tautan jarak pendek, sementara transceiver optik, DSP, dan komponen silikon-fotonik mengatasi pertumbuhan bandwidth dari 800G menuju 1.6T. Akuisisi DustPhotonics menambahkan teknologi sirkuit terpadu fotonik, memberikan Credo lebih banyak kontrol di seluruh pemrosesan sinyal dan konektivitas optik. Produknya dapat melayani tautan scale-up di dalam sistem AI dan jaringan scale-out antara server dan rak, dengan pertumbuhan jangka panjang bergantung pada program pelanggan yang bergerak dari kualifikasi ke produksi berulang.
Baca Lebih Lanjut: Saham Jaringan AI Teratas 2026: AI Fabric, Switch, Tembaga, Fiber, dan Konektivitas Optik
Ikhtisar Pendapatan Q1 FY2027 Credo Technology (CRDO): Pendapatan Rekor dan Panduan Q2 yang Kuat Mendukung Pertumbuhan Optik
Credo melaporkan pendapatan Q1 rekor sebesar $479,0 juta, naik 114,7%, dan EPS yang disesuaikan $1,20 versus $1,17 yang diharapkan. Panduan Q2 menyiratkan pertumbuhan berurutan 10,6%, sementara target optik FY2027 mencapai $600 juta. Namun margin GAAP 64,5% dan penjualan setelah rilis menunjukkan investor masih menginginkan konversi optik yang menguntungkan.
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q1 FY2027 |
Konsensus $471,71M |
$479,00M |
Melampaui. $7,29M di atas konsensus; naik 114,7% YoY. |
|
EPS dilusian non-GAAP Q1 |
Konsensus $1,17 |
$1,20 |
Melampaui. Tiga sen di atas konsensus dan naik dari $0,52. |
|
EPS dilusian GAAP Q1 |
$0,34 setahun sebelumnya |
$0,67 |
Membaik. Hampir berlipat ganda karena laba bersih GAAP mencapai $129,4M. |
|
Margin kotor GAAP Q1 |
67,4% setahun sebelumnya |
64,50% |
Lebih rendah. Berkontraksi 2,9 poin persentase YoY. |
|
Margin kotor non-GAAP Q1 |
68,3% di Q4 FY2026 |
68,00% |
Stabil. Turun 0,3 poin secara berurutan. |
|
Arus kas operasi Q1 |
$104,5M setahun sebelumnya |
$163,4M |
Lebih tinggi. Generasi kas berkembang bersama pertumbuhan pendapatan yang cepat. |
|
Kas dan investasi jangka pendek |
$663,6M pada 2 Mei 2026 |
$764,3M pada 1 Agustus 2026 |
Lebih tinggi. Meningkat $100,7M selama kuartal. |
|
Pandangan pendapatan Q2 FY2027 |
Konsensus $514,7M |
$525M–$535M |
Di atas. Titik tengah $530M menyiratkan pertumbuhan berurutan 10,6%. |
|
Pandangan pendapatan optik FY2027 |
Total pendapatan FY2026: $1,335B |
Lebih dari $600M |
Diperluas. Tiga kategori optik masing-masing diharapkan melebihi $100M. |
- Pendapatan sebesar $479,0 juta melampaui konsensus sebesar $7,29 juta: Penjualan naik 114,7% year over year dan 9,6% secara berurutan. Peningkatan berurutan sangat penting karena menunjukkan basis pendapatan masih berkembang setelah kuartal sebelumnya yang sudah kuat.
- EPS dilusian non-GAAP sebesar $1,20 melampaui konsensus sebesar $0,03: EPS yang disesuaikan naik dari $0,52 setahun sebelumnya, sementara EPS GAAP meningkat dari $0,34 menjadi $0,67. Pendapatan yang lebih kuat menunjukkan bahwa pertumbuhan pendapatan yang cepat sedang diterjemahkan menjadi keuntungan, meskipun kompensasi berbasis saham tetap penting untuk dipantau.
- Laba bersih GAAP lebih dari berlipat ganda menjadi $129,4 juta: Laba bersih yang disesuaikan mencapai $236,3 juta, naik 140% year over year. Basis keuntungan yang lebih kuat memberikan Credo lebih banyak fleksibilitas untuk mendanai ekspansi optik dan pengembangan produk baru.
- Margin kotor GAAP turun menjadi 64,5% dari 67,4%: Margin kotor non-GAAP lebih stabil di 68,0%, hanya 0,3 poin persentase di bawah Q4 FY2026. Risiko utama adalah apakah campuran optik yang berkembang dapat berskala tanpa menyebabkan kompresi margin lebih lanjut.
- Titik tengah panduan pendapatan Q2 sebesar $530 juta melampaui konsensus sebesar $15,3 juta: Pandangan menyiratkan peningkatan berurutan 10,6% lagi, sementara pendapatan optik FY2027 diharapkan melebihi $600 juta. Memberikan target tersebut tanpa mengorbankan margin akan memperkuat kasus bahwa produk optik menjadi mesin pertumbuhan utama kedua.
Pandangan Investasi Credo Technology (CRDO) 2026: Kasus Bull $325 vs Kasus Bear $145
Pandangan Credo 2026 bergantung pada apakah permintaan jaringan AI yang kuat dapat menjaga pertumbuhan AEC tinggi sementara produk optik yang lebih baru berskala tanpa melemahkan margin. Upside berasal dari adopsi 800G dan 1.6T, sementara konsentrasi pelanggan, penundaan kualifikasi, dan tekanan margin tetap menjadi risiko utama.
Kasus Bull: Permintaan Jaringan AI yang Kuat Mendorong CRDO Menuju $325
Kasus Bull mengasumsikan permintaan AEC tetap kuat sementara produk optik 800G dan 1.6T memperluas peran Credo di pusat data AI. Pendapatan Q1 naik 114,7% menjadi $479,0 juta, panduan Q2 menyiratkan peningkatan berurutan 10,6% lagi, dan manajemen mengharapkan lebih dari $600 juta pendapatan optik FY2027.
Pergerakan menuju $325 akan memerlukan program optik untuk berkonversi menjadi pengiriman, pendapatan Q2 mendekati titik tengah $530 juta, dan margin kotor yang disesuaikan sekitar 68%. Produksi 1.6T yang lebih kuat dan peningkatan estimasi lebih lanjut akan memperkuat kasus tersebut.
Kasus Base: Pertumbuhan Pusat Data AI yang Stabil Menjaga CRDO Antara $230 dan $280
Kasus Base mengasumsikan pengeluaran infrastruktur AI tetap sehat, pendapatan AEC terus tumbuh, dan produk optik meningkat secara bertahap. Pendapatan dan EPS tetap kuat, tetapi konsentrasi pelanggan dan penurunan 2,9 poin year-over-year dalam margin kotor GAAP membatasi ekspansi valuasi lebih lanjut.
CRDO dapat diperdagangkan terutama antara $230 dan $280 jika pendapatan tetap di atas $525 juta, margin kotor yang disesuaikan tetap mendekati 67% hingga 69%, dan beberapa produk optik berkontribusi secara berarti.
Kasus Bear: Peningkatan Optik yang Lebih Lambat Menarik CRDO Menuju $145
Kasus Bear mengasumsikan pelanggan cloud utama memperlambat penyebaran, permintaan AEC melemah, atau kualifikasi 1.6T memakan waktu lebih lama dari yang diharapkan. Dengan pelanggan akhir terbesar mewakili 43% dari pendapatan Q1, bahkan satu perubahan jadwal dapat secara material mempengaruhi pertumbuhan.
Pergerakan menuju $145 akan menjadi lebih mungkin jika pendapatan Q2 turun di bawah $525 juta, margin kotor yang disesuaikan turun di bawah 67%, atau panduan optik dipotong. Sinyal tersebut akan menekan estimasi pendapatan dan kelipatan valuasi.
Prakiraan Harga Saham CRDO untuk 2026 Oleh Analis Wall Street
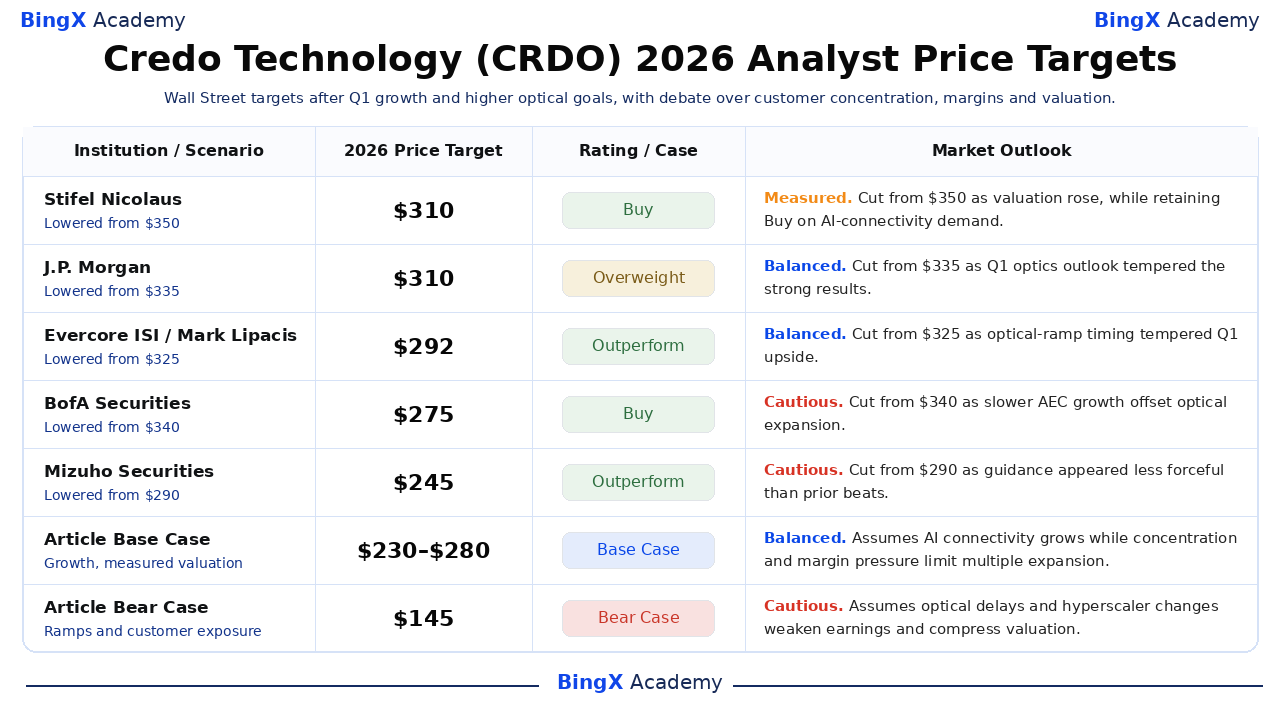
Target terbaru $235–$310 mencerminkan pandangan tentang waktu optik, daya tahan AEC, dan valuasi. Mereka adalah titik referensi, bukan konsensus; skenario artikel terpisah. Stifel memotong targetnya 5 Oktober setelah pengurangan September menyusul reaksi Q1 yang beragam dari analis saat ini.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Stifel Nicolaus |
$310 |
Buy |
Terukur. 5 Oktober: dipotong dari $350 karena valuasi naik, sambil mempertahankan Buy atas permintaan konektivitas AI. |
|
J.P. Morgan |
$310 |
Overweight |
Seimbang. 2 September: dipotong dari $335 karena pandangan optik Q1 meredam hasil yang kuat. |
|
Evercore ISI |
$292 |
Outperform |
Seimbang. 2 September: diturunkan dari $325 karena waktu peningkatan optik meredam upside Q1. |
|
BofA Securities |
$275 |
Buy |
Hati-hati. 2 September: dipotong dari $340 karena pertumbuhan AEC yang lebih lambat meningkatkan ketergantungan pada eksekusi optik. |
|
Mizuho Securities |
$245 |
Outperform |
Hati-hati. 21 September: dipotong dari $290 karena panduan tampak kurang tegas dari beat sebelumnya. |
|
Rosenblatt Securities |
$235 |
Neutral |
Terukur. 2 September: dinaikkan dari $215 setelah estimasi FY2027–FY2028 yang lebih tinggi, sambil menunggu bukti produk optik dapat berskala. |
|
Kasus Base Artikel |
$230–$280 |
Kasus Base |
Seimbang. Mengasumsikan konektivitas AI tumbuh sementara konsentrasi dan tekanan margin membatasi ekspansi kelipatan. |
|
Kasus Bear Artikel |
$145 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan optik dan perubahan hyperscaler melemahkan pendapatan dan menekan valuasi. |
Cara Trading Saham Credo Technology (CRDO) di BingX
Trading AEC Credo, peningkatan optik, dan pandangan margin menggunakan BingX TradFi dan BingX AI. CRDO dapat bereaksi tajam terhadap pengeluaran hyperscaler, panduan, dan campuran produk, jadi definisikan katalis dan batas risiko sebelum masuk.
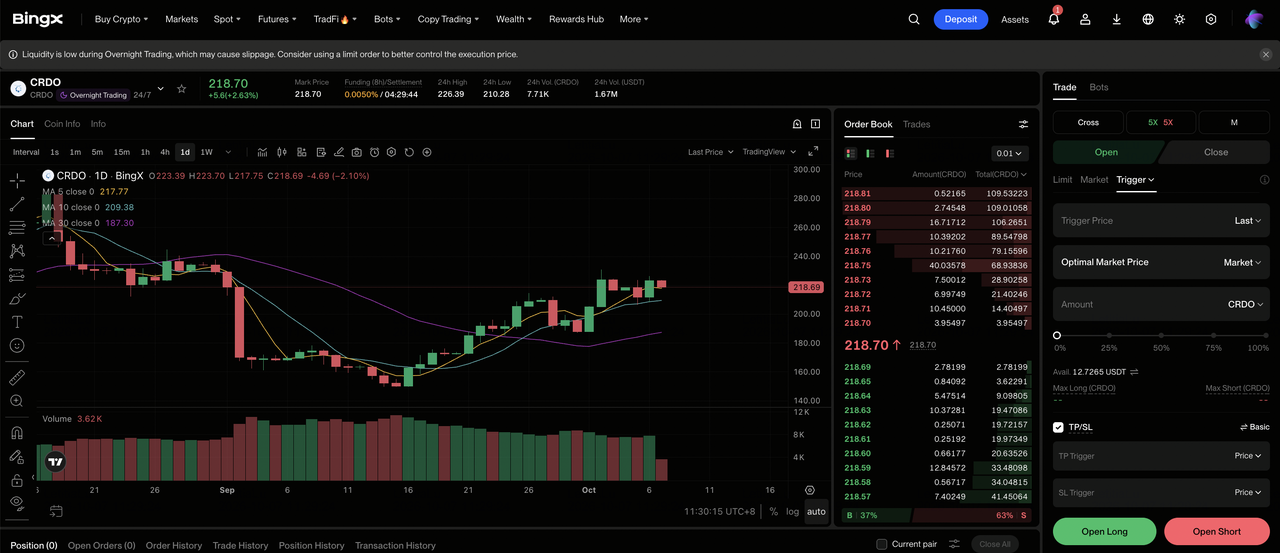
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Credo Technology (CRDO). Cari dan pilih kontrak futures perpetual CRDO-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika permintaan AEC tetap kuat dan pendapatan optik berskala sesuai jadwal. Pilih Open Short jika pertumbuhan kabel melambat, kualifikasi produk tergelincir, atau panduan melemah.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan CRDO dari $308,67 menjadi $212,48 menunjukkan mengapa leverage konservatif dan ukuran posisi penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. CRDO dapat bereaksi cepat terhadap pendapatan, margin kotor, program hyperscaler, volume AEC, dan pembaruan produk optik.
5 Risiko Teratas yang Harus Diperhatikan Investor Credo Technology di 2026
Valuasi Credo bergantung pada peningkatan produk baru yang berkonversi menjadi pendapatan yang tahan lama. Risiko di bawah ini dapat mengurangi visibilitas penjualan, margin, konversi kas, atau kelipatan yang dibayar investor untuk pertumbuhan.
- Konsentrasi pelanggan dapat membuat pertumbuhan tidak merata: Pelanggan akhir terbesar mewakili 43% dari pendapatan Q1. Pergeseran pembelian dapat menggerakkan hasil kuartalan bahkan jika pengeluaran infrastruktur AI agregat tetap sehat, menjadikan permintaan tingkat akun sebagai variabel prakiraan kunci.
- Transisi AEC-ke-optik mungkin tidak tersinkronisasi: Manajemen menargetkan lebih dari $600 juta pendapatan optik FY2027, tetapi program ZeroFlap, PIC, dan DSP masih memerlukan kualifikasi. Jika pertumbuhan AEC melambat terlebih dahulu, penjualan mungkin tidak mencapai tesis permintaan jangka panjang.
- Perubahan margin kotor dapat mengencerkan pertumbuhan pendapatan: Margin GAAP Q1 turun 2,9 poin menjadi 64,5%, dan margin yang disesuaikan turun 0,3 poin secara berurutan menjadi 68,0%. Penetapan harga atau campuran yang lebih lemah dapat mengurangi nilai per saham dari pertumbuhan penjualan.
- Valuasi meninggalkan sedikit ruang untuk reset panduan: Saham ditutup di $212,48 setelah tertinggi $308,67. Stifel memotong targetnya dari $350 menjadi $310 pada 5 Oktober; miss panduan dapat mendorong kompresi kelipatan lebih lanjut.
- Eksekusi produk dan pasokan dapat menunda pengembalian: Optik 800G dan 1.6T memerlukan kualifikasi dan pemeriksaan keandalan yang menuntut. Penundaan hasil atau manufaktur dapat mendorong program melewati FY2027 sambil menjaga biaya R&D tinggi, mengurangi leverage pendapatan yang diharapkan.
Pemikiran Akhir: Apakah Anda Harus Berinvestasi di Credo Technology di 2026?
Q1 Credo memperkuat kasus pertumbuhan 2026. Pendapatan naik 114,7% menjadi $479,0 juta, EPS yang disesuaikan mencapai $1,20, dan panduan Q2 datang di atas konsensus. Pertanyaan yang lebih penting adalah apakah produk optik yang lebih baru dapat menjadi mesin pertumbuhan utama kedua bersama AEC. Target optik FY2027 manajemen lebih dari $600 juta memberikan investor benchmark yang dapat diukur, meskipun konsentrasi pelanggan 43% dan margin kotor GAAP yang lebih rendah menunjukkan bahwa eksekusi masih penting.
Kasus Bull $325 menjadi lebih kredibel jika pengiriman optik 800G dan 1.6T berskala tanpa mendorong margin kotor yang disesuaikan di bawah rentang tinggi-60%. Kasus Base $230 hingga $280 sesuai dengan skenario di mana permintaan jaringan AI tetap kuat tetapi konsentrasi dan valuasi membatasi upside lebih lanjut, sementara Kasus Bear $145 menjadi lebih masuk akal jika pelanggan besar memperlambat penyebaran atau kualifikasi optik tergelincir. Pendapatan Q2, kontribusi optik, stabilitas margin kotor, dan konsentrasi pelanggan adalah metrik paling jelas untuk diperhatikan selanjutnya.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti CRDO melibatkan risiko tinggi kehilangan modal. Konsentrasi pelanggan, siklus semikonduktor, kualifikasi produk, perubahan valuasi, dan trading leverage dapat menyebabkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Jaringan AI Teratas 2026: AI Fabric, Switch, Tembaga, Fiber, dan Konektivitas Optik
- Saham Optik AI Teratas untuk Dibeli di 2026: Fotonik, Optik, Fiber, dan Interkoneksi Pusat Data
- Prediksi Harga Lumentum (LITE) 2026: Bisakah Optik AI Mendorong LITE Menuju $1.300?
- Pandangan Marvell (MRVL) 2026: Bisakah Momentum AI & Silikon Mendorong Saham ke $150?
- Prediksi Harga Ciena (CIEN) 2026: Bisakah Permintaan Jaringan Optik AI Mendorong Saham CIEN Menuju $600?
- Prakiraan Saham Corning (GLW) 2026: Bisakah Pertumbuhan Optik AI Mendorong GLW Menuju $220?
