Micron Technology (MU) es un fabricante integrado de memoria y almacenamiento cuyas memorias DRAM, NAND, flash NOR y unidades de estado sólido sirven a centros de datos, PCs, smartphones, vehículos y sistemas industriales. Sus negocios establecidos de DRAM y NAND suministran amplios mercados informáticos, mientras que la memoria de alto ancho de banda (HBM) es central para el crecimiento ya que los aceleradores de IA requieren mayor ancho de banda y capacidad de memoria. Este posicionamiento expande la exposición de Micron a la infraestructura de IA pero deja los resultados sensibles a los precios de memoria, costos de fabricación y ciclos intensivos de capital y capacidad.
El último trimestre mostró un punto de inflexión de ingresos liderado por IA junto con un fuerte aumento en la reinversión. Los ingresos del Q4 AF2026 de Micron alcanzaron $54.23 mil millones, un aumento del 379%, y el flujo de caja operativo llegó a $43.97 mil millones; el flujo de caja libre ajustado totalizó $33.20 mil millones. Más de $50 mil millones de gasto de capital planificado para AF2027 y $32 mil millones en compromisos de clientes le dan a Micron un camino para expandir la capacidad HBM incluso cuando los precios de memoria y retornos en nuevas fábricas permanecen cíclicos.
La previsión de las acciones MU para 2026 se centra en dos puntos de vista competidores:
- El caso de escasez de memoria IA y visibilidad de contratos: Márgenes récord, $32 mil millones en compromisos de clientes, aproximadamente $150 mil millones en obligaciones de rendimiento restantes y 26 Acuerdos de Clientes Estratégicos podrían mantener los precios y ganancias por encima de los niveles históricos de ciclos de memoria.
- El caso de normalización de ciclo e intensidad de capital: Un repunte del 272.78% en lo que va del año, gasto de capital esperado para el año fiscal 2027 por encima de $50 mil millones y el riesgo de crecimiento de suministro posterior dejan poco espacio para una demanda HBM más débil, retrasos en la ejecución o precios de memoria más bajos.
Esta guía desglosa la previsión de las acciones MU, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el informe de ganancias del Q4 fiscal del 30 de septiembre de Micron, presentaciones ante la SEC y datos de mercado hasta el 5 de octubre, además de cómo operar futuros de acciones MU en BingX TradFi con garantía USDT.
Las 5 Cosas Principales que los Inversores de Micron Deben Saber en Octubre 2026
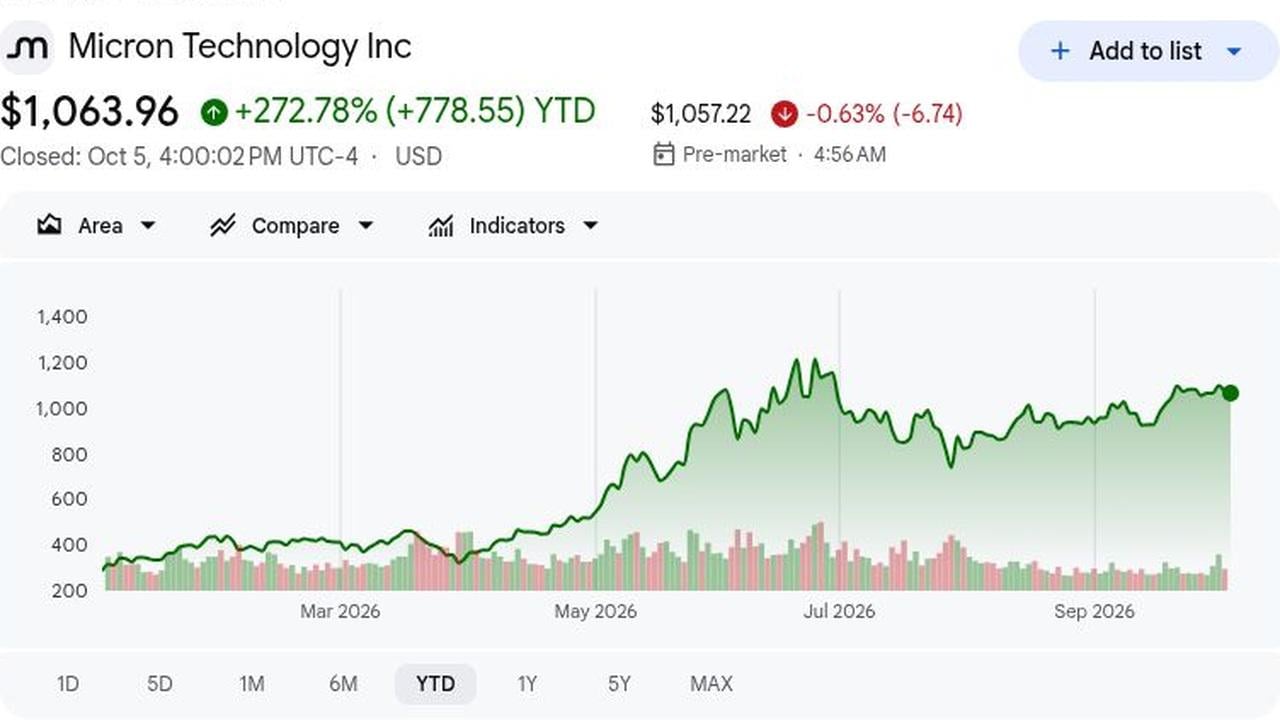
- MU cerró en $1,063.96 el 5 de octubre y subió 272.78% en lo que va del año: El repunte refleja una revalorización en torno a servidores de IA, HBM y suministro DRAM ajustado. Las alzas adicionales ahora necesitan mejoras en estimaciones, no simplemente mejores condiciones de la industria. Eso eleva las expectativas de ejecución después de una carrera histórica.
- Los ingresos del Q4 fiscal alcanzaron $54.23 mil millones, un aumento del 379% año tras año: Los ingresos superaron el consenso LSEG de $51.07 mil millones por $3.16 mil millones. El EPS diluido no-GAAP de $33.42 también superó la estimación seguida de $31.41 por $2.01, demostrando que el aumento de demanda se convirtió en ganancias a velocidad excepcional.
- Las unidades de negocio de centros de datos generaron $34.29 mil millones en ingresos del Q4: Cloud Memory contribuyó con $16.28 mil millones, un aumento del 258% año tras año, mientras que Core Data Center alcanzó $18.00 mil millones versus $1.58 mil millones hace un año. Juntos, representaron aproximadamente el 63% de los ingresos trimestrales, haciendo de la demanda de infraestructura de IA el principal motor de ganancias.
- La guía de ingresos del Q1 fiscal alcanzó un punto medio de $61.5 mil millones: El punto medio superó el consenso LSEG de $57.02 mil millones por $4.48 mil millones; la perspectiva de EPS de $38.15 superó $35.40 por $2.75, extendiendo la señal de demanda a corto plazo y fortaleciendo la confianza hacia adelante de la gerencia.
- Los compromisos de clientes alcanzaron $32 mil millones y RPO se acercó a $150 mil millones: Micron dijo que 26 Acuerdos de Clientes Estratégicos cubrieron más del 75% de la producción de AF2027. Esto mejora la visibilidad, aunque el momento de envío y la absorción del cliente aún importan mientras la capacidad de la industria se expande más en todos los segmentos.
¿Qué es Micron Technology (MU)?
Micron Technology diseña y fabrica DRAM, memoria de alto ancho de banda (HBM), flash NAND y NOR, y almacenamiento de estado sólido usado en centros de datos, PCs, smartphones, vehículos y equipos industriales. Como uno de los pocos productores integrados de memoria, Micron opera sus propias instalaciones de fabricación y empaquetado de obleas, dándole más control sobre tecnología y suministro. Ese modelo de fabricación también hace que el negocio sea altamente intensivo en capital y sensible a rendimientos, utilización, transiciones de procesos y ciclos de precios de memoria.
La estrategia de crecimiento a largo plazo de Micron se centra cada vez más en la infraestructura de IA. HBM y DRAM avanzada apoyan plataformas de aceleradores y servidores, mientras que los SSD de alta capacidad sirven la demanda de almacenamiento en la nube. Acuerdos multi-año con Anthropic, Ford y General Motors apoyan la visibilidad de demanda, mientras que la memoria Micron también está diseñada en plataformas de aceleradores de NVIDIA. En el lado del suministro, Micron planea más de $250 mil millones en inversión de fabricación e investigación en EE.UU. hasta 2035 y tiene un acuerdo de obleas de silicio de 10 años con GlobalWafers, aunque las nuevas fábricas y capacidad de empaquetado aún toman años para calificar y acelerar.
Resumen de Ganancias del Q4 AF2026 de Micron Technology (MU): Ingresos Récord y Perspectiva Sólida del Q1
Micron entregó ingresos del Q4 fiscal de $54.23 mil millones, un aumento del 379%, EPS no-GAAP de $33.42 y margen bruto no-GAAP del 87.0%. Los ingresos superaron el consenso LSEG de $51.07 mil millones por $3.16 mil millones; su punto medio del Q1 de $61.5 mil millones superó el consenso de $57.02 mil millones por $4.48 mil millones.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q4 AF2026 |
$51.07B |
$54.23B |
Superó. $3.16B por encima del consenso LSEG; aumento del 379% interanual. |
|
EPS diluido no-GAAP Q4 |
$31.41 |
$33.42 |
Superó. $2.01 por encima de la estimación citada y subió desde $3.03 hace un año. |
|
EPS diluido GAAP Q4 |
— |
$32.87 |
Expandido. Subió desde $2.83 en el Q4 AF2025. |
|
Ingreso neto GAAP Q4 |
— |
$37.70B |
Expandido. Subió desde $3.20B hace un año. |
|
Margen bruto no-GAAP Q4 |
— |
87.00% |
Expandido. Subió desde 45.7% hace un año. |
|
Flujo de caja operativo Q4 |
— |
$43.97B |
Mejorado. Subió desde $5.73B en el Q4 AF2025. |
|
Flujo de caja libre ajustado Q4 |
— |
$33.20B |
Positivo. Financió la inversión mientras la liquidez aumentó. |
|
Ingresos Cloud Memory |
— |
$16.28B |
Creció. Subió 258% desde $4.54B hace un año. |
|
Ingresos Core Data Center |
— |
$18.00B |
Acelerado. Subió desde $1.58B hace un año. |
|
Ingresos Mobile y Client |
— |
$13.11B |
Recuperado. Subió desde $3.76B hace un año. |
|
Ingresos Automotive y Embedded |
— |
$6.82B |
Recuperado. Subió desde $1.43B hace un año. |
|
Perspectiva ingresos Q1 AF2027 |
$57.02B |
$61.5B ± $1.5B |
Arriba. El punto medio superó el consenso LSEG por $4.48B. |
|
Perspectiva EPS no-GAAP Q1 AF2027 |
$35.40 |
$38.15 ± $1.00 |
Arriba. El punto medio superó el consenso por $2.75. |
|
Perspectiva margen bruto no-GAAP Q1 AF2027 |
— |
Aproximadamente 86.25% |
Fuerte. La guía permanece cerca del nivel récord del Q4. |
- Los ingresos de $54.23 mil millones crecieron 379% y superaron el consenso: El suministro ajustado de DRAM y NAND, el aumento de la mezcla HBM y la demanda más fuerte de centros de datos muestran que el crecimiento vino tanto de precios como de envíos. La contribución amplia reduce la dependencia de cualquier mercado final único.
- El EPS no-GAAP alcanzó $33.42, superando una estimación seguida de $31.41: El EPS no-GAAP fue más de diez veces los $3.03 del año anterior. El ingreso neto GAAP de $37.70 mil millones confirma que la rentabilidad se extendió más allá de los ajustes no-GAAP, una verificación importante de la calidad de ganancias.
- Los negocios de centros de datos se convirtieron en el motor central de crecimiento: Cloud Memory registró $16.28 mil millones, un aumento del 258%, mientras que Core Data Center alcanzó $18.00 mil millones versus $1.58 mil millones. La infraestructura de IA ahora impulsa más ganancias que los ciclos tradicionales de memoria, ampliando la mezcla de demanda de clientes.
- La generación de efectivo se expandió junto con el margen bruto: El flujo de caja operativo alcanzó $43.97 mil millones y el flujo de caja libre ajustado $33.20 mil millones. El balance de efectivo e inversiones de $73.48 mil millones puede financiar nodos de vanguardia, salas limpias y empaquetado HBM. También deja espacio para absorber costos de construcción.
- La guía del Q1 fiscal extendió el impulso de ganancias: Los puntos medios de ingresos de $61.5 mil millones y EPS no-GAAP de $38.15 superan el consenso por $4.48 mil millones y $2.75. Una perspectiva de margen del 86.25% señala una ligera normalización desde el Q4 mientras permanece históricamente elevada.
Perspectiva de Inversión 2026 de Micron Technology (MU): Caso Alcista de $2,100 vs. Caso Bajista de $800
La perspectiva de Micron para 2026 depende de si la demanda impulsada por IA de HBM, DRAM de servidores y NAND de centros de datos puede mantenerse por delante del nuevo suministro mientras los grandes compromisos de clientes se convierten en ingresos. El potencial al alza viene del suministro ajustado de memoria, fuerte visibilidad de contratos y márgenes sostenidos, mientras que el crecimiento más rápido de capacidad, precios más débiles y gasto de capital pesado permanecen como los principales riesgos.
El Caso Alcista: El Suministro Ajustado de Memoria IA Impulsa MU Hacia $2,100
El Caso Alcista asume que HBM, DRAM de servidores y NAND de centros de datos permanecen con suministro insuficiente mientras 26 Acuerdos de Clientes Estratégicos se convierten en envíos. Con más del 75% de la producción del año fiscal 2027 comprometida y RPO cerca de $150 mil millones, Micron podría mantener los márgenes muy por encima de los promedios históricos de ciclos.
Un movimiento hacia $2,100 requeriría más mejoras de ganancias, calificación HBM continua y suministro disciplinado de la industria. La conversión de $32 mil millones en compromisos de clientes en depósitos e ingresos, junto con un fuerte flujo de caja libre a pesar de más de $50 mil millones de capex esperado para el año fiscal 2027, fortalecería el caso.
El Caso Base: Los Fuertes Compromisos de Clientes Mantienen MU Entre $1,300 y $1,700
El Caso Base asume que la demanda de memoria IA se mantiene fuerte, pero los precios y el margen bruto se normalizan desde los niveles excepcionales del Q4 fiscal. Los acuerdos estratégicos y la producción comprometida apoyan la visibilidad, mientras que el mayor capex, depreciación y suministro gradualmente creciente limitan una mayor aceleración de ganancias.
MU podría operar principalmente entre $1,300 y $1,700 si los envíos HBM se mantienen estables, el crecimiento de centros de datos continúa y el margen bruto se mantiene cerca de la guía. Las mejoras más lentas de estimaciones probablemente limitarían un movimiento hacia los objetivos más altos.
El Caso Bajista: Los Precios de Memoria Más Débiles Tiran MU Hacia $800
El Caso Bajista asume que las adiciones de capacidad de IA se ralentizan, el suministro HBM competidor acelera más rápido, o los precios de DRAM y NAND convencionales se debilitan. El aumento de depreciación y compromisos operativos presionarían entonces las ganancias y el flujo de caja libre mientras el margen bruto retrocede del 87.0%.
Un movimiento hacia $800 sería más probable si los compromisos de clientes se retrasan, la guía del año fiscal 2027 se recorta, o el capex permanece alto a pesar de la demanda más débil. Las estimaciones hacia adelante más bajas y la compresión de valoración después del repunte del 272.78% en lo que va del año agregarían más presión.
Pronósticos de Precios de Acciones MU para 2026 por Analistas de Wall Street
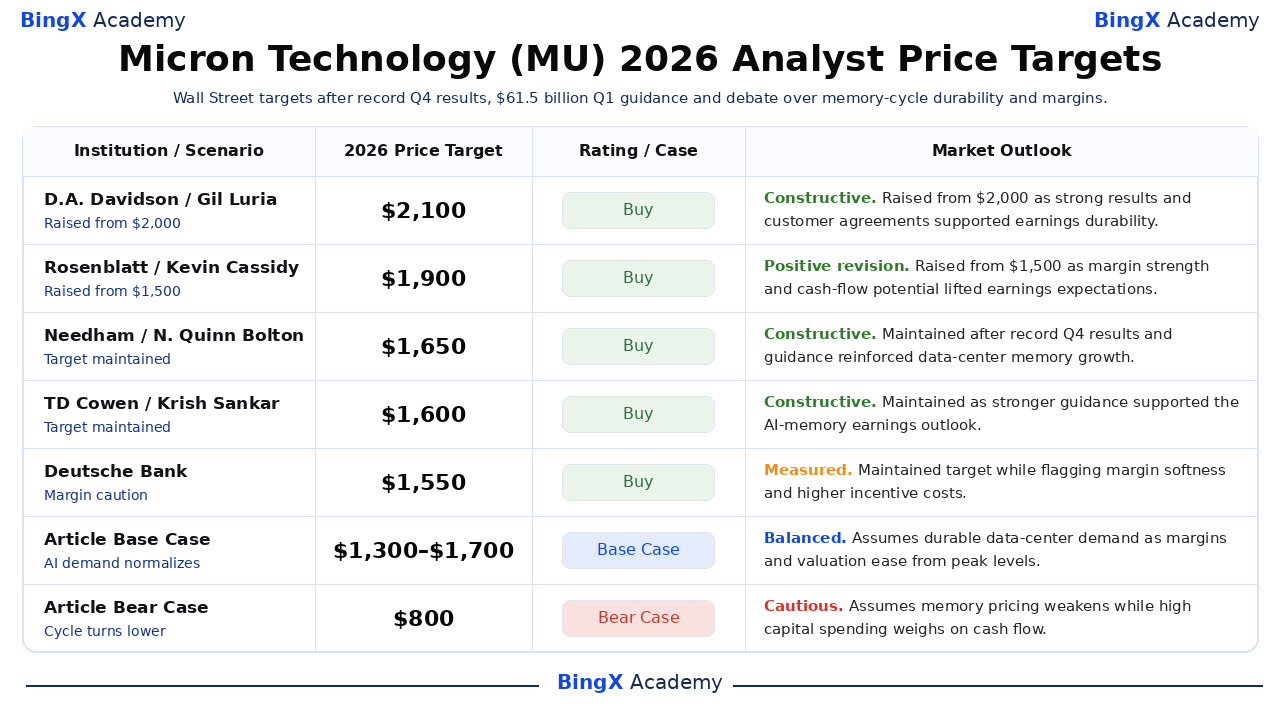
Los objetivos de analistas post-ganancias permanecen muy por encima del cierre del 5 de octubre de Micron, pero también abarcan un rango significativo. Las acciones seleccionadas a continuación están fechadas el 1 de octubre y reflejan cómo las firmas interpretaron los márgenes récord, guía más fuerte, compromisos de clientes y necesidades de capital inmediatamente después del informe del Q4 fiscal.
|
Institución / Analista |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
D.A. Davidson / Gil Luria |
$2,100 |
Comprar |
Constructivo. 1 de octubre: Elevado desde $2,000 ya que los resultados récord y acuerdos de clientes apoyaron la durabilidad de ganancias. |
|
Rosenblatt / Kevin Cassidy |
$1,900 |
Comprar |
Revisión positiva. 1 de octubre: Elevado desde $1,500 ya que la fortaleza de márgenes y potencial de flujo de caja elevó las expectativas de ganancias. |
|
Needham / N. Quinn Bolton |
$1,650 |
Comprar |
Constructivo. 1 de octubre: Mantenido después de que los resultados récord del Q4 y la guía reforzaran el crecimiento de memoria de centros de datos. |
|
TD Cowen / Krish Sankar |
$1,600 |
Comprar |
Constructivo. 1 de octubre: Mantenido ya que la guía más fuerte apoyó la perspectiva de ganancias de memoria IA. |
|
Deutsche Bank / Melissa Weathers |
$1,550 |
Comprar |
Medido. 1 de octubre: Mantuvo el objetivo mientras señalaba la debilidad de márgenes y costos de incentivos más altos. |
|
RBC Capital / Srini Pajjuri |
$1,500 |
Superar |
Constructivo. 1 de octubre: Mantenido ya que los acuerdos estratégicos apoyaron la visibilidad de ingresos multi-año. |
|
Caso Base del Artículo |
$1,300 a $1,700 |
Caso Base |
Equilibrado. Asume demanda durable de centros de datos mientras márgenes y valoración se suavizan desde niveles pico. |
|
Caso Bajista del Artículo |
$800 |
Caso Bajista |
Cauteloso. Asume que los precios de memoria se debilitan mientras el alto gasto de capital pesa en el flujo de caja. |
Cómo Operar Acciones de Micron Technology (MU) en BingX
Opere las perspectivas de HBM, precios de memoria y márgenes de Micron usando BingX TradFi y herramientas de BingX AI. Debido a que MU puede reaccionar bruscamente a actualizaciones de precios, planes de capacidad, guía y gasto de IA, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
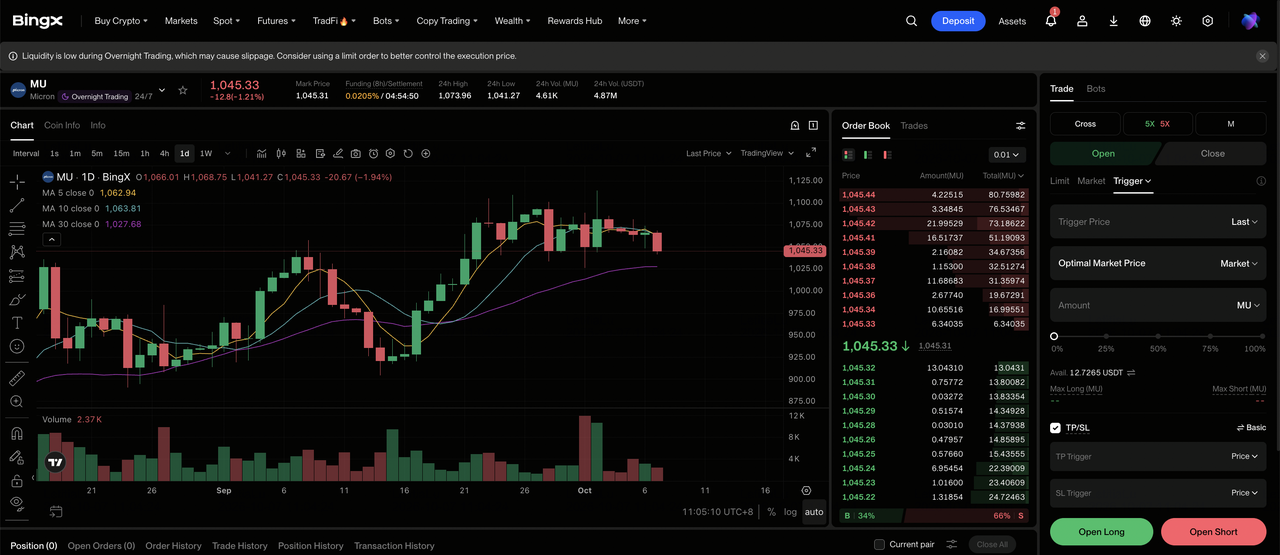
Paso 1: Acceder a BingX TradFi. Regístrese y navegue a la sección especializada TradFi en el panel de control del exchange BingX.
Paso 2: Seleccionar Micron Technology (MU). Busque y seleccione el contrato de futuros perpetuos MU-USDT.
Paso 3: Elegir su dirección. Seleccione Abrir Largo si la demanda de memoria IA y los márgenes se mantienen firmes. Seleccione Abrir Corto si los precios, demanda HBM o conversión de contratos se debilita.
Paso 4: Seleccionar apalancamiento y modo de margen. Elija Margen Aislado o Cruzado basado en su tolerancia al riesgo. El avance del 272.78% en lo que va del año muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establezca niveles de Tomar-Ganancia y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. MU puede reaccionar rápidamente a precios de memoria, planes de capacidad, compromisos de clientes y guía de ganancias.
Los 5 Principales Riesgos para el Pronóstico de Acciones de Micron Technology (MU)
Los resultados récord no eliminan los riesgos cíclicos y de valoración de Micron. Los precios, ejecución, política comercial y expansión de capacidad aún pueden afectar materialmente las ganancias incluso si la demanda de IA permanece fuerte.
- Los precios de memoria aún pueden revertirse: El margen bruto no-GAAP del 87.0% refleja un suministro inusualmente ajustado y una fuerte mezcla de productos. Si el suministro de DRAM o NAND crece más rápido que la demanda, los precios, ingresos y flujo de caja podrían debilitarse rápidamente.
- El gasto de capital pesado puede presionar los retornos: Se espera que el capex del año fiscal 2027 supere los $50 mil millones después de $27.37 mil millones en el año fiscal 2026. Los sobrecostos o rampas más lentas podrían elevar la depreciación antes de que la nueva capacidad produzca retornos adecuados.
- Las transiciones HBM conllevan riesgo de ejecución: Los aceleradores de IA requieren memoria más rápida, empaquetado avanzado y calificación estricta del cliente. La calificación retrasada, rendimientos más débiles o cambios de arquitectura podrían desplazar pedidos HBM a competidores.
- China y la política comercial siguen siendo importantes: Los controles de exportación, la inversión local china en memoria y las restricciones en productos Micron pueden afectar los mercados direccionables, acceso a equipos y demanda de clientes en EE.UU. y Asia.
- La valoración deja menos espacio para decepciones: La ganancia del 272.78% en lo que va del año de MU refleja fuertes expectativas para la demanda de IA y ganancias futuras. Las acciones podrían caer si las mejoras de estimaciones se ralentizan, los márgenes se normalizan antes de lo esperado, o los inversores asignan un múltiplo más bajo.
Pensamientos Finales: ¿Es MU una Buena Inversión en 2026?
El Q4 fiscal de Micron fortalece el caso de inversión 2026 porque la demanda impulsada por IA se está traduciendo tanto en crecimiento como en generación de efectivo más fuerte. Los ingresos alcanzaron $54.23 mil millones, el margen bruto no-GAAP llegó al 87.0%, y el flujo de caja operativo subió a $43.97 mil millones. El punto medio de ingresos del Q1 de $61.5 mil millones también sugiere que el impulso se está llevando al próximo trimestre en lugar de terminar con un reporte fuerte.
La pregunta principal es si esa fortaleza puede durar. MU ya subió 272.78% en lo que va del año, mientras Micron planea más de $50 mil millones de capex para AF2027. El caso más fuerte depende de que la demanda HBM se mantenga ajustada, los $32 mil millones de compromisos de clientes se conviertan en envíos y efectivo, y la nueva capacidad obtenga fuertes retornos antes de que el suministro de la industria alcance. Si esas condiciones se mantienen, el Caso Base de $1,300 a $1,700 permanece sustentable y el Caso Alcista de $2,100 se vuelve más realista. Si los precios se debilitan mientras el capex y la depreciación se mantienen altos, el lado negativo hacia $800 se vuelve más fácil de justificar.
Recordatorio de Riesgo: Las operaciones con acciones y futuros perpetuos involucran riesgo sustancial, incluyendo pérdidas rápidas y liquidación cuando se usa apalancamiento. Los objetivos de precios y escenarios son estimaciones analíticas, no garantías o consejos financieros personalizados.
Lectura Relacionada
- Las Principales Acciones de Memoria IA para Comprar en 2026: DRAM, HBM y Demanda de Almacenamiento IA Explicada
- Las Principales Acciones de Memoria de Alto Ancho de Banda (HBM) para Comprar en el Superciclo de Memoria 2026
- Las 10 Principales Acciones de Infraestructura IA para Comprar en 2026: Líderes en Fabricación y Diseño de Chips
- Las Principales Acciones de Servidores IA para Comprar en 2026: Sistemas a Escala de Rack, Servidores GPU e Infraestructura de Servidores IA
- Predicción de Precios de NVIDIA (NVDA) 2026: ¿Puede el Crecimiento de Infraestructura IA Impulsar NVDA Hacia $420?
- Predicción de Precios de Sandisk (SNDK) 2026: ¿Puede la Demanda de Centros de Datos IA Impulsar SNDK Hacia $3,000?
