Credo Technology (CRDO) es una empresa de semiconductores fabless que diseña enlaces de cobre y ópticos de alta velocidad para centros de datos. Los cables eléctricos activos (AEC), transceptores ópticos, DSP, componentes de silicio-fotónicos, retimers y software conectan aceleradores, servidores y switches. Los ingresos dependen de que los clientes conviertan los diseños en implementaciones, vinculando el crecimiento al gasto en infraestructura de IA, calificación de productos y cronogramas de hiperescala.
El último trimestre mostró crecimiento de conectividad de IA junto con presión de la rampa óptica. Los ingresos de Credo Q1 FY2027 alcanzaron $479.0 millones, un aumento del 114.7%, y el margen bruto no-GAAP fue del 68.0%, mientras que el margen bruto GAAP cayó al 64.5%. El efectivo e inversiones a corto plazo totalizaron $764.3 millones, dando a Credo margen para perseguir el objetivo de gestión de más de $600 millones de ingresos ópticos FY2027, aunque el cronograma de envíos y la concentración de clientes dejan esa rampa expuesta.
La previsión de la acción CRDO para 2026 ahora se centra en dos perspectivas competitivas:
- El caso de expansión óptica: El objetivo de Credo de más de $600 millones de ingresos ópticos FY2027 y la hoja de ruta de productos 1.6T añaden un segundo motor de crecimiento a los AEC, dando a la empresa más formas de participar mientras los clústeres de IA escalan.
- El caso de ejecución y valoración: un solo cliente final representó el 43% de los ingresos Q1, las medidas de margen se suavizaron secuencialmente, y cualquier retraso en los programas de hiperescala podría desafiar una valoración construida sobre crecimiento rápido continuo.
Esta guía desglosa la previsión de la acción CRDO, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias Q1 FY2027 del 1 de septiembre de Credo, su presentación trimestral del 1 de agosto y datos de mercado hasta el 5 de octubre, además de cómo operar futuros de acciones CRDO en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de Credo Technology Deben Saber en Octubre 2026
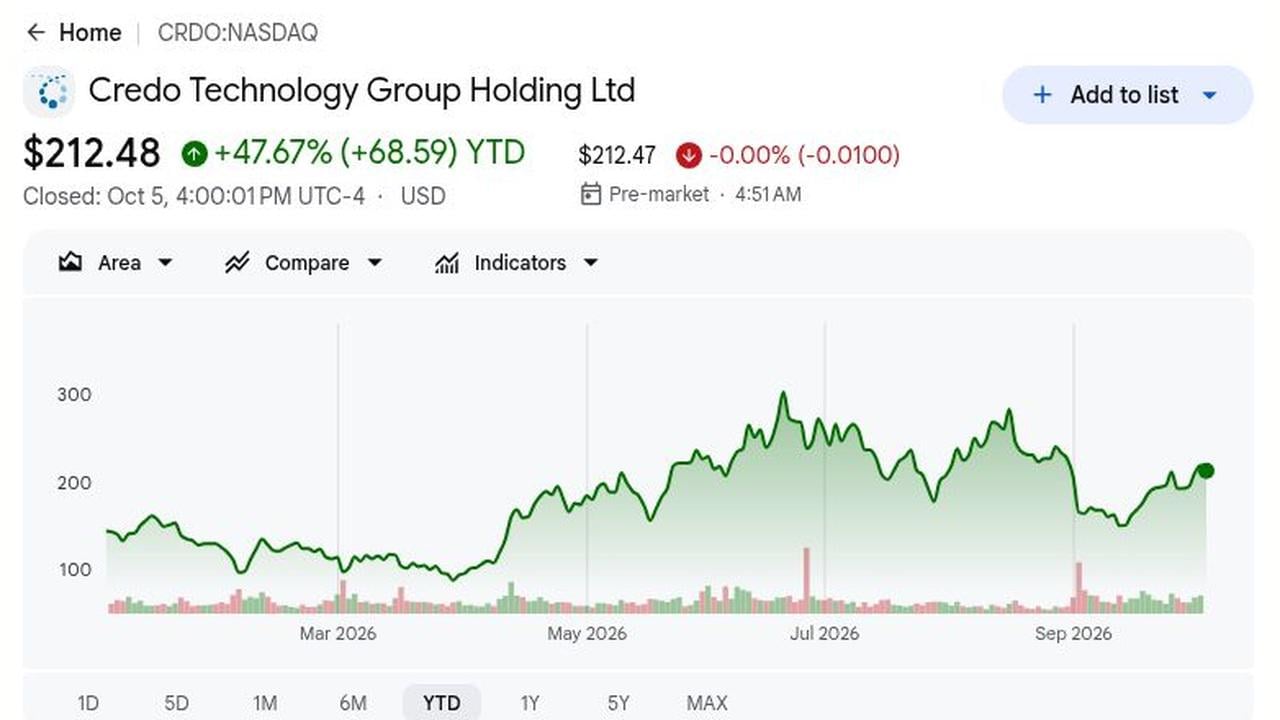
- CRDO cerró a $212.48 el 5 de octubre, subiendo 47.67% anual: La acción estaba 31.2% por debajo de su máximo de $308.67, mostrando cómo los inversores revalorizan el riesgo de ejecución incluso cuando los ingresos de conectividad de IA crecen. Esta sigue siendo una referencia volátil, no una previsión.
- Los ingresos Q1 FY2027 subieron 114.7% a $479.0 millones: Los ingresos superaron el consenso de $471.71 millones por $7.29 millones y crecieron 9.6% secuencialmente. Esto confirma la demanda, pero deja incierta la durabilidad de AEC mientras la óptica se expande hacia más diseños de redes de hiperescala.
- El EPS no-GAAP alcanzó $1.20, subiendo de $0.52 hace un año: El EPS GAAP fue $0.67 y el ingreso neto se duplicó a $129.4 millones desde $63.4 millones. Las ventas están alcanzando las ganancias, aunque la mezcla y costos pueden cambiar rápidamente aún.
- La guía de ingresos Q2 implica otro aumento secuencial del 10.6%: Credo espera $525 millones a $535 millones, un punto medio de $530 millones versus Q1 de $479.0 millones y por encima del consenso de $514.7 millones, estableciendo una barra más alta para el próximo reporte.
- Los ingresos ópticos tienen como objetivo más de $600 millones en FY2027: La gestión espera que ZeroFlap ópticos, PIC y DSP cada uno supere los $100 millones, y mostró conectividad 1.6T en ECOC 2026. La calificación e implementaciones de clientes deben convertir estos objetivos en ventas reportadas para sostener el caso de crecimiento y contribuciones significativas a escala.
¿Qué es Credo Technology (CRDO)?
Credo Technology Group diseña chips y sistemas de conectividad de alta velocidad que mueven datos dentro y entre servidores, aceleradores de IA y switches de red. Su portafolio incluye cables eléctricos activos (AEC), transceptores ópticos, procesadores de señales digitales, componentes de silicio-fotónicos, retimers y software de diagnóstico. Los AEC manejan enlaces de corto alcance donde importan la eficiencia energética y la calidad de señal, mientras los productos ópticos soportan conexiones más largas a través de redes de centros de datos más grandes. Credo es fabless, por lo que diseña la tecnología y depende de socios de fabricación externos, con crecimiento ligado a victorias de diseño, calificación de clientes e implementación a gran escala.
La estrategia a largo plazo de Credo es expandirse desde AEC hacia una plataforma más amplia de conectividad eléctrica y óptica para centros de datos de IA. Los AEC ZeroFlap soportan enlaces de corto alcance, mientras los transceptores ópticos, DSP y componentes de silicio-fotónicos abordan el crecimiento de ancho de banda desde 800G hacia 1.6T. La adquisición de DustPhotonics añadió tecnología de circuito integrado fotónico, dando a Credo más control a través del procesamiento de señales y conectividad óptica. Sus productos pueden servir tanto enlaces scale-up dentro de sistemas de IA como redes scale-out entre servidores y racks, con crecimiento a largo plazo dependiendo de programas de clientes moviéndose desde calificación hacia producción repetida.
Leer más: Principales Acciones de Redes de IA 2026: Fabric de IA, Switches, Cobre, Fibra y Conectividad Óptica
Resumen de Ganancias Q1 FY2027 de Credo Technology (CRDO): Ingresos Récord y Fuerte Guía Q2 Apoyan el Crecimiento Óptico
Credo reportó ingresos récord Q1 de $479.0 millones, subiendo 114.7%, y EPS ajustado de $1.20 versus $1.17 esperado. La guía Q2 implica crecimiento secuencial del 10.6%, mientras el objetivo óptico FY2027 supera los $600 millones. Sin embargo, el margen GAAP del 64.5% y la venta posterior al comunicado muestran que los inversores aún quieren conversión óptica rentable.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q1 FY2027 |
Consenso $471.71M |
$479.00M |
Superó. $7.29M por encima del consenso; subió 114.7% anual. |
|
EPS diluido no-GAAP Q1 |
Consenso $1.17 |
$1.20 |
Superó. Tres centavos por encima del consenso y subiendo desde $0.52. |
|
EPS diluido GAAP Q1 |
$0.34 hace un año |
$0.67 |
Mejorado. Casi se duplicó mientras el ingreso neto GAAP alcanzó $129.4M. |
|
Margen bruto GAAP Q1 |
67.4% hace un año |
64.50% |
Menor. Se contrajo 2.9 puntos porcentuales anual. |
|
Margen bruto no-GAAP Q1 |
68.3% en Q4 FY2026 |
68.00% |
Estable. Bajó 0.3 puntos secuencialmente. |
|
Flujo de efectivo operativo Q1 |
$104.5M hace un año |
$163.4M |
Mayor. La generación de efectivo se expandió junto al rápido crecimiento de ingresos. |
|
Efectivo e inversiones a corto plazo |
$663.6M al 2 de mayo, 2026 |
$764.3M al 1 de agosto, 2026 |
Mayor. Aumentó $100.7M durante el trimestre. |
|
Perspectiva de ingresos Q2 FY2027 |
Consenso $514.7M |
525M–535M |
Por encima. Punto medio de $530M implica crecimiento secuencial del 10.6%. |
|
Perspectiva de ingresos ópticos FY2027 |
Ingresos totales FY2026: $1.335B |
Más de $600M |
Expandido. Se espera que tres categorías ópticas excedan cada una $100M. |
- Los ingresos de $479.0 millones superaron el consenso por $7.29 millones: Las ventas subieron 114.7% interanual y 9.6% secuencialmente. El aumento secuencial es especialmente importante porque muestra que la base de ingresos aún se está expandiendo después de un trimestre previo ya fuerte.
- El EPS diluido no-GAAP de $1.20 superó el consenso por $0.03: El EPS ajustado subió desde $0.52 hace un año, mientras el EPS GAAP aumentó desde $0.34 a $0.67. Las ganancias más fuertes muestran que el rápido crecimiento de ingresos se está traduciendo en beneficio, aunque la compensación basada en acciones sigue siendo importante de seguir.
- El ingreso neto GAAP más que se duplicó a $129.4 millones: El ingreso neto ajustado alcanzó $236.3 millones, subiendo 140% interanual. La base de beneficios más fuerte da a Credo más flexibilidad para financiar la expansión óptica y el desarrollo de nuevos productos.
- El margen bruto GAAP cayó a 64.5% desde 67.4%: El margen bruto no-GAAP fue más estable en 68.0%, solo 0.3 puntos porcentuales por debajo de Q4 FY2026. El riesgo principal es si una mezcla óptica creciente puede escalar sin causar mayor compresión de margen.
- El punto medio de la guía de ingresos Q2 de $530 millones superó el consenso por $15.3 millones: La perspectiva implica otro aumento secuencial del 10.6%, mientras se espera que los ingresos ópticos FY2027 excedan $600 millones. Cumplir con esos objetivos sin sacrificar margen fortalecería el caso de que los productos ópticos se están convirtiendo en un segundo motor de crecimiento importante.
Perspectiva de Inversión 2026 de Credo Technology (CRDO): Caso Alcista $325 vs. Caso Bajista $145
La perspectiva 2026 de Credo depende de si la fuerte demanda de redes de IA puede mantener alto el crecimiento de AEC mientras los productos ópticos más nuevos escalan sin debilitar los márgenes. El lado positivo viene de la adopción de 800G y 1.6T, mientras la concentración de clientes, retrasos de calificación y presión de margen siguen siendo los riesgos principales.
El Caso Alcista: La Fuerte Demanda de Redes de IA Empuja CRDO Hacia $325
El Caso Alcista asume que la demanda de AEC permanece fuerte mientras los productos ópticos de 800G y 1.6T expanden el papel de Credo en centros de datos de IA. Los ingresos Q1 subieron 114.7% a $479.0 millones, la guía Q2 implica otro aumento secuencial del 10.6%, y la gestión espera más de $600 millones de ingresos ópticos FY2027.
Un movimiento hacia $325 requeriría que los programas ópticos se conviertan en envíos, ingresos Q2 cerca del punto medio de $530 millones, y margen bruto ajustado alrededor del 68%. Una producción 1.6T más fuerte y actualizaciones adicionales de estimaciones fortalecerían el caso.
El Caso Base: El Crecimiento Constante de Centros de Datos de IA Mantiene CRDO Entre $230 y $280
El Caso Base asume que el gasto en infraestructura de IA se mantiene saludable, los ingresos de AEC continúan creciendo, y los productos ópticos aumentan gradualmente. Los ingresos y EPS permanecen fuertes, pero la concentración de clientes y una caída interanual de 2.9 puntos en el margen bruto GAAP limitan la expansión adicional de valoración.
CRDO podría operar principalmente entre $230 y $280 si los ingresos se mantienen por encima de $525 millones, el margen bruto ajustado permanece cerca del 67% al 69%, y varios productos ópticos contribuyen significativamente.
El Caso Bajista: Rampas Ópticas Más Lentas Empujan CRDO Hacia $145
El Caso Bajista asume que un cliente de nube importante reduce la implementación, la demanda de AEC se debilita, o la calificación 1.6T toma más tiempo de lo esperado. Con el cliente final más grande representando el 43% de los ingresos Q1, incluso un cambio de cronograma podría afectar materialmente el crecimiento.
Un movimiento hacia $145 se volvería más probable si los ingresos Q2 caen por debajo de $525 millones, el margen bruto ajustado cae bajo el 67%, o la guía óptica es cortada. Esas señales presionarían las estimaciones de ganancias y el múltiplo de valoración.
Previsiones de Precio de Acción CRDO para 2026 por Analistas de Wall Street
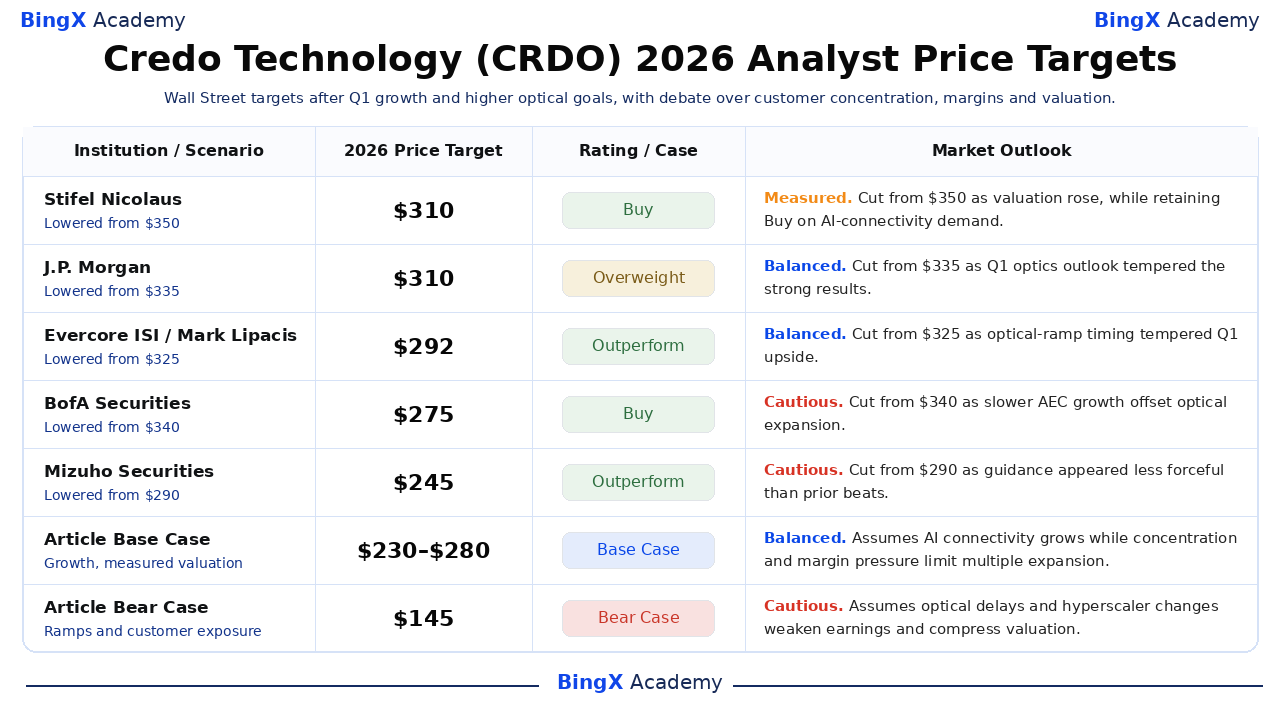
Objetivos recientes de 235–310 reflejan puntos de vista sobre cronograma óptico, durabilidad de AEC y valoración. Son puntos de referencia, no un consenso; los escenarios del artículo son separados. Stifel cortó su objetivo el 5 de octubre después de reducciones de septiembre siguiendo reacciones Q1 mixtas de analistas actualmente.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Stifel Nicolaus |
$310 |
Comprar |
Medida. 5 de octubre: cortó desde $350 mientras la valoración subía, manteniendo Comprar en demanda de conectividad de IA. |
|
J.P. Morgan |
$310 |
Sobrepeso |
Equilibrado. 2 de septiembre: cortó desde $335 mientras la perspectiva óptica Q1 temperó los resultados fuertes. |
|
Evercore ISI |
$292 |
Superar |
Equilibrado. 2 de septiembre: bajó desde $325 mientras el cronograma de rampa óptica temperó el lado positivo Q1. |
|
BofA Securities |
$275 |
Comprar |
Cauteloso. 2 de septiembre: cortó desde $340 mientras el crecimiento más lento de AEC aumentó la dependencia en la ejecución óptica. |
|
Mizuho Securities |
$245 |
Superar |
Cauteloso. 21 de septiembre: cortó desde $290 mientras la guía pareció menos contundente que anteriores superaciones. |
|
Rosenblatt Securities |
$235 |
Neutral |
Medido. 2 de septiembre: subió desde $215 después de estimaciones FY2027–FY2028 más altas, mientras espera prueba de que los productos ópticos pueden escalar. |
|
Caso Base del Artículo |
230–280 |
Caso Base |
Equilibrado. Asume que la conectividad de IA crece mientras la concentración y presión de margen limitan la expansión de múltiplo. |
|
Caso Bajista del Artículo |
$145 |
Caso Bajista |
Cauteloso. Asume retrasos ópticos y cambios de hiperescala debilitan las ganancias y comprimen la valoración. |
Cómo Operar Acciones de Credo Technology (CRDO) en BingX
Opera la perspectiva de AEC, rampa óptica y margen de Credo usando BingX TradFi y BingX AI. CRDO puede reaccionar bruscamente al gasto de hiperescala, guía y mezcla de productos, así que define el catalizador y límites de riesgo antes de entrar.
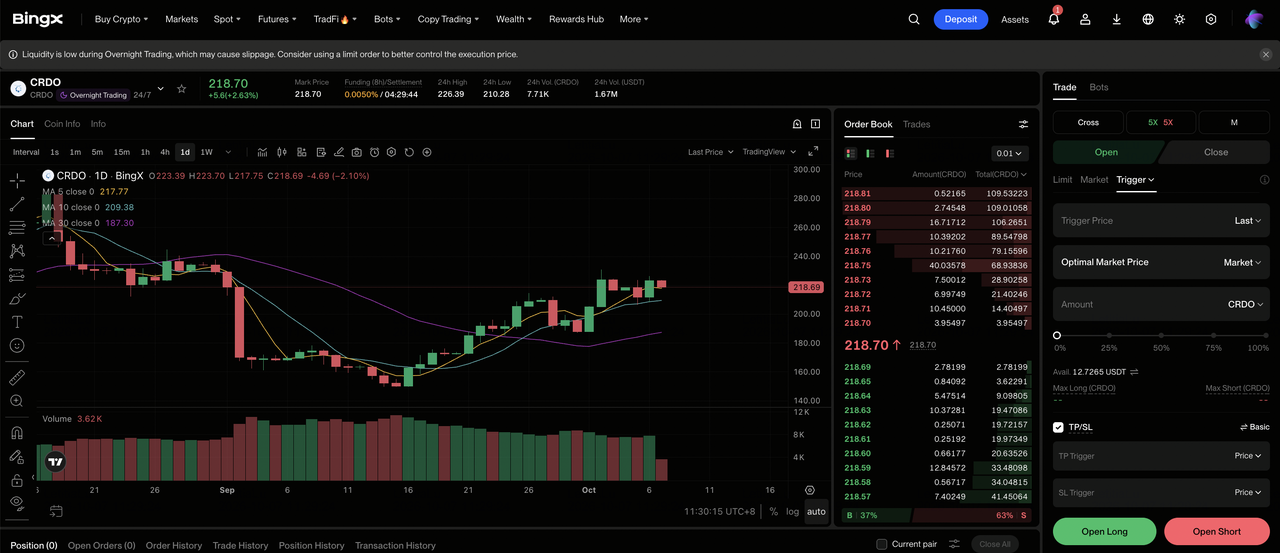
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de intercambio de BingX.
Paso 2: Selecciona Credo Technology (CRDO). Busca y selecciona el contrato de futuros perpetuos CRDO-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si la demanda de AEC permanece fuerte y los ingresos ópticos escalan según cronograma. Selecciona Abrir Corto si el crecimiento de cables se ralentiza, las calificaciones de productos se retrasan o la guía se debilita.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La caída de CRDO desde $308.67 a $212.48 muestra por qué importan el apalancamiento conservador y el dimensionamiento de posición.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Tomar-Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. CRDO puede reaccionar rápidamente a ingresos, margen bruto, programas de hiperescala, volúmenes de AEC y actualizaciones de productos ópticos.
Los 5 Principales Riesgos a Vigilar para Inversores de Credo Technology en 2026
La valoración de Credo depende de que las rampas de nuevos productos se conviertan en ganancias duraderas. Los riesgos de abajo pueden reducir la visibilidad de ventas, márgenes, conversión de efectivo o el múltiplo que los inversores pagan por el crecimiento.
- La concentración de clientes puede hacer el crecimiento irregular: El cliente final más grande representó el 43% de los ingresos Q1. Un cambio de compras podría mover los resultados trimestrales incluso si el gasto agregado en infraestructura de IA se mantiene saludable, haciendo de la demanda a nivel de cuenta una variable clave de pronóstico.
- La transición de AEC a óptica puede no estar sincronizada: La gestión apunta a más de $600 millones de ingresos ópticos FY2027, pero los programas ZeroFlap, PIC y DSP aún necesitan calificación. Si el crecimiento de AEC se ralentiza primero, las ventas pueden quedar por debajo de la tesis de demanda a largo plazo.
- Los cambios de margen bruto pueden diluir el crecimiento de ganancias: El margen GAAP Q1 cayó 2.9 puntos al 64.5%, y el margen ajustado bajó 0.3 puntos secuencialmente al 68.0%. Precios más débiles o mezcla podrían reducir el valor por acción del crecimiento de ventas.
- La valoración deja poco espacio para un reinicio de guía: Las acciones cerraron a $212.48 después de un máximo de $308.67. Stifel cortó su objetivo desde $350 a $310 el 5 de octubre; una falla en la guía podría impulsar mayor compresión de múltiplo.
- La ejecución de producto y suministro puede retrasar retornos: La óptica 800G y 1.6T requiere calificación exigente y verificaciones de confiabilidad. Retrasos de rendimiento o fabricación podrían empujar programas más allá de FY2027 mientras mantienen altos los costos de I+D, reduciendo el apalancamiento esperado de ganancias.
Reflexiones Finales: ¿Deberías Invertir en Credo Technology en 2026?
El Q1 de Credo fortalece el caso de crecimiento 2026. Los ingresos subieron 114.7% a $479.0 millones, el EPS ajustado alcanzó $1.20, y la guía Q2 llegó por encima del consenso. La pregunta más importante es si los productos ópticos más nuevos pueden convertirse en un segundo motor de crecimiento importante junto a los AEC. El objetivo de gestión de más de $600 millones ópticos FY2027 da a los inversores un punto de referencia medible, aunque la concentración de clientes del 43% y el menor margen bruto GAAP muestran que la ejecución aún importa.
El Caso Alcista $325 se vuelve más creíble si los envíos ópticos 800G y 1.6T escalan sin empujar el margen bruto ajustado por debajo del rango alto de 60%. El Caso Base $230 a $280 se ajusta a un escenario donde la demanda de redes de IA se mantiene fuerte pero la concentración y valoración limitan mayor alza, mientras el Caso Bajista $145 se vuelve más plausible si un cliente importante ralentiza la implementación o la calificación óptica se retrasa. Los ingresos Q2, contribución óptica, estabilidad de margen bruto y concentración de clientes son las métricas más claras a vigilar después.
Recordatorio de Riesgo: Operar e invertir en acciones como CRDO involucra un alto riesgo de pérdida de capital. La concentración de clientes, ciclos de semiconductores, calificación de productos, cambios de valoración y operaciones apalancadas pueden causar pérdidas rápidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Principales Acciones de Redes de IA 2026: Fabric de IA, Switches, Cobre, Fibra y Conectividad Óptica
- Principales Acciones Ópticas de IA para Comprar en 2026: Fotónica, Óptica, Fibra e Interconexiones de Centros de Datos
- Predicción de Precio Lumentum (LITE) 2026: ¿Puede la Óptica de IA Impulsar LITE Hacia $1,300?
- Perspectiva Marvell (MRVL) 2026: ¿Puede el Impulso de IA y Silicio Llevar la Acción a $150?
- Predicción de Precio Ciena (CIEN) 2026: ¿Puede la Demanda de Redes Ópticas de IA Impulsar la Acción CIEN Hacia $600?
- Pronóstico de Acciones Corning (GLW) 2026: ¿Puede el Crecimiento Óptico de IA Impulsar GLW Hacia $220?
