Costco (COST) opera almacenes de membresía y sitios de comercio electrónico que venden un surtido limitado de comestibles, artículos para el hogar, ropa, electrónicos y servicios. Las compras a escala y la distribución eficiente respaldan precios bajos, mientras que las tarifas de membresía recurrentes compensan los márgenes delgados de mercancía. La gasolina, farmacia y otros servicios refuerzan la frecuencia de visitas, pero las ganancias siguen siendo sensibles al tráfico, mano de obra, combustible y costos de abastecimiento.
El último trimestre mostró un gasto resiliente de miembros junto con un crecimiento más lento en las tarifas recurrentes. Los ingresos del Q4 FY2026 de Costco alcanzaron $95.72 mil millones, las ventas comparables ajustadas aumentaron 6.7% y las ventas digitales crecieron 19.8%; las tarifas de membresía aumentaron 7.3% a $1.85 mil millones. Los planes de abrir 33 almacenes en FY2027 extienden el alcance de Costco aunque el crecimiento más lento de tarifas y un beneficio único de reembolso de aranceles de $0.15 califican la fortaleza de las ganancias del trimestre.
El pronóstico de la acción COST para 2026 ahora se centra en dos perspectivas competitivas:
- El caso de membresía y expansión: Una red de 939 almacenes, 19.8% de crecimiento comparativo digital ajustado y el plan de gestión para 33 aperturas FY2027 pueden extender el alcance de miembros y la capacidad de ventas, si los nuevos sitios obtienen rendimientos atractivos.
- El caso de valoración y crecimiento de tarifas: El crecimiento de tarifas de membresía Q4 se desaceleró a 7.3%, y el beneficio de reembolso de aranceles de $0.15 elevó el EPS reportado. Si los ingresos por tarifas o el tráfico se debilitan, un P/E posterior de aproximadamente 44.5x deja espacio para compresión múltiple.
Esta guía desglosa el pronóstico de la acción COST, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el informe de ganancias Q4 FY2026 del 24 de septiembre de Costco, presentación ante la SEC y datos de mercado hasta el 5 de octubre, más cómo operar futuros de acciones COST en BingX TradFi con garantía USDT.
Las 5 Cosas Principales que los Inversores de Costco Deben Saber en Octubre 2026
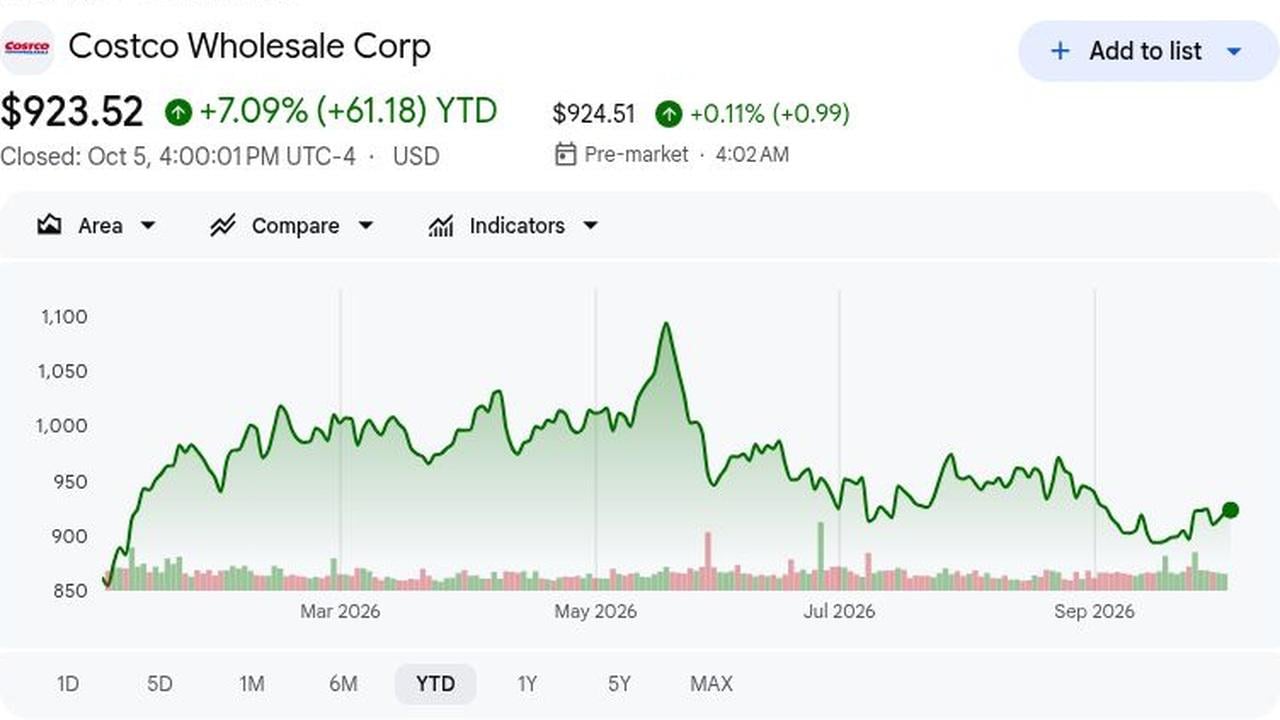
- COST cerró en $923.52 y subió 7.09% YTD: El cierre del 5 de octubre subió 0.31% pero se mantuvo 15.8% por debajo del máximo del 19 de mayo de $1,096.50. Las preocupaciones de valoración persisten, por lo que las ganancias deben ponerse al día rápidamente.
- Los ingresos totales Q4 alcanzaron $95.72 mil millones y superaron el consenso por $860 millones: Los ingresos subieron 11.1% interanual versus la estimación LSEG de $94.86 mil millones; las ventas netas aumentaron 11.2% a $93.87 mil millones. La superación confirma la demanda; el tráfico repetido debe sostenerla.
- Las ventas comparables ajustadas Q4 crecieron 6.7%, 59 puntos base por encima del consenso: Excluye cambios de combustible y FX. Las comparaciones ajustadas de EE.UU. subieron 7.2%, mostrando que los precios de valor atraen compradores; las comparaciones ajustadas aíslan mejor la demanda que la tasa reportada del 9.4%.
- Las comparaciones Q4 habilitadas digitalmente subieron 19.8% en base ajustada: Eso fue casi tres veces la tasa de 6.7% a nivel de empresa. La aplicación, sitio web y opciones de entrega extienden la oferta del almacén, pero los pedidos repetidos y las cestas rentables aún necesitan prueba.
- Costco planea 33 aperturas de almacenes en FY2027, incluyendo cinco reubicaciones: Eso significa 28 adiciones netas a su base de 939 almacenes. La actualización de ventas de septiembre vence el 7 de octubre, probando el tráfico y la demanda de miembros. Los rendimientos dependen de la productividad, demanda local y canibalización.
¿Qué es Costco Wholesale (COST)?
Costco Wholesale opera almacenes de membresía y sitios de comercio electrónico que venden un surtido deliberadamente limitado de comestibles, alimentos frescos, artículos para el hogar, electrodomésticos, ropa, electrónicos y servicios. Las compras de alto volumen, distribución eficiente y rotación rápida de inventario permiten a la empresa ofrecer precios bajos mientras opera con márgenes de mercancía más delgados que muchos minoristas. Las tarifas anuales de membresía proporcionan ingresos recurrentes, y Kirkland Signature le da a Costco una gama de marca privada que refuerza su propuesta de valor. La gasolina, farmacia, óptica, patio de comidas y servicios de viaje añaden razones para que los miembros visiten. El modelo depende de la renovación, tráfico y costos disciplinados, con proveedores aceptando pedidos de alto volumen a cambio de acceso a una gran base de miembros.
La estrategia a largo plazo de Costco es preservar el valor del miembro mientras extiende el alcance del almacén y hace las compras más convenientes a través de tiendas y canales digitales. Kirkland Signature y un surtido enfocado respaldan la diferenciación y escala de compras; su aplicación, tarjeta de membresía digital, búsqueda de inventario y Costco Wallet conectan el descubrimiento en línea con las visitas al almacén. Las asociaciones de entrega añaden otro punto de acceso sin reemplazar la relación de membresía: en septiembre 2026, Uber y Costco expandieron la entrega en EE.UU. a través de Uber Eats a 47 estados y casi 600 ubicaciones de almacén, construyendo sobre una asociación global que también abarca Canadá, México, Japón, Taiwán, Francia y España. Esta combinación permite a Costco expandir la conveniencia alrededor de su modelo central de club de precios bajos, con renovaciones de miembros, frecuencia de visitas y merchandising disciplinado permaneciendo centrales a la economía.
Resumen de Ganancias Q4 FY2026 de Costco (COST): Ventas Fuertes Enfrentan Crecimiento de Tarifas Más Lento
El Q4 de 16 semanas de Costco entregó $95.72 mil millones en ingresos versus $94.86 mil millones esperados y EPS GAAP de $6.75 incluyó un beneficio de reembolso de aranceles de $0.15; EPS ajustado de $6.60 superó el consenso de $6.53. Las comparaciones ajustadas subieron 6.7%, las comparaciones digitales avanzaron 19.8%, y las tarifas alcanzaron $1.85 mil millones, subiendo 7.3%. El crecimiento más lento de tarifas y el beneficio único califican la superación.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos totales Q4 FY2026 |
Consenso LSEG $94.86B |
$95.72B |
Superó. $0.86B por encima del consenso; subió 11.1% interanual. |
|
EPS diluido Q4 FY2026 |
— |
$6.75 |
Superó. $0.23 por encima del consenso; incluyó beneficio de aranceles de $0.15. |
|
EPS diluido ajustado Q4 |
Consenso $6.53 |
$6.60 excluyendo beneficio de reembolso |
Superó. $0.07 por encima de LSEG después de excluir reembolso de aranceles. |
|
Ventas comparables totales Q4 |
Consenso 6.11%, ajustado |
9.4% reportado; 6.7% ajustado |
Superó. 59 pb por encima del consenso. |
|
Comparaciones habilitadas digitalmente Q4 |
— |
19.5% reportado; 19.8% ajustado |
Superó. Versus 6.7% comparaciones ajustadas de la empresa. |
|
Tarifas de membresía Q4 |
Consenso $1.8B |
$1.850B; +7.3% interanual |
Creció. Subió de $1.724B; el crecimiento se desaceleró nuevamente. |
|
Ingresos totales FY2026 |
— |
$303.154B |
Aumentó. Subió 10.1% desde FY2025. |
|
Plan de almacenes FY2027 |
— |
33 aperturas, incluyendo 5 reubicaciones |
Expandió. 28 adiciones netas a una base de 939 sitios. |
- Los ingresos Q4 de $95.72 mil millones superaron las estimaciones por $860 millones: Los ingresos totales subieron 11.1% desde $86.16 mil millones. El tráfico y ticket respaldaron la superación, pero las ventas comparables deben persistir más allá del trimestre estacional para confirmar que la demanda es duradera.
- El EPS diluido de $6.75 excedió el consenso por 23 centavos: Incluyó un beneficio de reembolso de aranceles de $0.15; el EPS ajustado de $6.60 aún superó la estimación de LSEG de $6.53 por siete centavos. Los resultados subyacentes fueron fuertes, aunque menos de lo que sugiere la superación titular.
- Las ventas comparables ajustadas subieron 6.7% y superaron el pronóstico del 6.11%: Las comparaciones ajustadas de EE.UU. crecieron 7.2%, Canadá 4.6% y Otras Internacionales 6.2%. Esta amplitud respalda la tesis de tráfico liderado por valor, mientras que las comparaciones ajustadas dan una medida de demanda más limpia que el crecimiento reportado.
- Las comparaciones digitales avanzaron 19.8% ajustadas mientras las tarifas de membresía subieron 7.3%: Lo digital superó ampliamente las comparaciones del 6.7%, pero las tarifas se desaceleraron desde 11.7% en Q4 FY2025. Esto eleva lo digital como motor de crecimiento mientras deja los ingresos recurrentes de miembros centrales al modelo de bajo margen.
- Los ingresos FY2026 alcanzaron $303.15 mil millones mientras Costco planea 33 aperturas FY2027: Los ingresos anuales subieron 10.1%, y cinco aperturas planificadas son reubicaciones, o 28 adiciones netas. Los nuevos sitios añaden ventas potenciales y miembros, pero los rendimientos deben justificar la inversión. Los inversores necesitan evidencia de aperturas productivas.
Perspectiva de Inversión 2026 de Costco Wholesale (COST): Caso Alcista $1,200 vs. Caso Bajista $780
La perspectiva 2026 de Costco depende de si el crecimiento de miembros, tráfico estable y expansión digital pueden mantener las ganancias subiendo lo suficientemente rápido para respaldar una valoración premium. El lado positivo viene de tarifas de membresía recurrentes, nuevos almacenes productivos y gasto resiliente, mientras que ventas comparables más lentas, renovaciones más débiles y compresión múltiple siguen siendo los principales riesgos.
El Caso Alcista: Fuerte Crecimiento de Membresía Impulsa COST Hacia $1,200
El Caso Alcista asume que las ventas comparables ajustadas permanecen cerca de la tasa del 6.6% de FY2026, el crecimiento digital se mantiene en adolescentes altos, y las membresías pagadas continúan expandiéndose. Los 939 almacenes de Costco y mayor penetración de miembros Ejecutivos respaldan los ingresos recurrentes por tarifas sin debilitar su modelo de precios bajos.
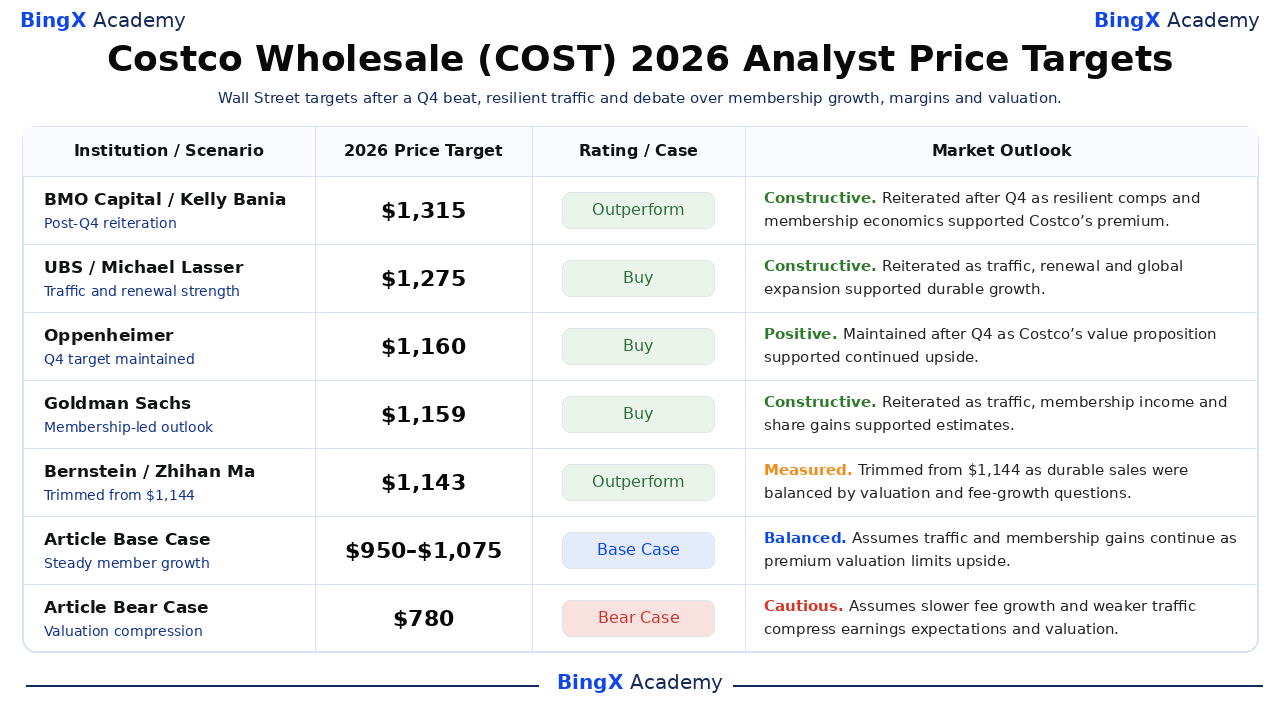
Un movimiento hacia $1,200 requeriría crecimiento de tarifas de membresía de dos dígitos, tasas de renovación estables y mejora continua de márgenes después de reinversión. Los objetivos de BMO de $1,315 y UBS de $1,275 ilustran el potencial alcista si esas tendencias persisten.
El Caso Base: Tráfico Estable Mantiene COST Entre $950 y $1,075
El Caso Base asume que el tráfico permanece positivo, las ventas comparables ajustadas se establecen en dígitos simples medios, y las ventas digitales continúan creciendo más rápido que las ventas de almacén. Las tarifas de membresía se expanden más gradualmente, mientras que aproximadamente $303 mil millones en ingresos anuales y $20.76 EPS respaldan una valoración premium.
COST podría operar principalmente entre $950 y $1,075 si las renovaciones permanecen estables y los nuevos almacenes entregan productividad saludable. El crecimiento de tarifas por debajo del 8% o tráfico más débil probablemente limitaría el extremo superior.
El Caso Bajista: Crecimiento de Ventas Más Lento Lleva COST Hacia $780
El Caso Bajista asume que la presión del consumidor desacelera el gasto discrecional, el crecimiento de tarifas de membresía se debilita, y los costos de combustible, aranceles o cumplimiento presionan los márgenes. Costco permanecería rentable, pero el crecimiento de ganancias más lento haría más difícil defender una valoración cerca de 44 veces el EPS posterior.
Un movimiento hacia $780 se volvería más probable si las ventas comparables ajustadas caen por debajo del 4%, el crecimiento de miembros pagados se acerca al 2%, o las tasas de renovación se debilitan. La compresión múltiple podría añadir más desventaja si los inversores comienzan a asignar menos valor al modelo de membresía recurrente de Costco.
Pronósticos de Precio de Acciones COST para 2026 por Analistas de Wall Street
Los objetivos nombrados van de $1,135 a $1,315 contra el cierre del 5 de octubre de $923.52. El consenso más amplio abarca de $770 a $1,315 entre 39 analistas. La mezcla captura la fortaleza de ventas Q4 junto con preguntas sobre crecimiento de membresía y valoración.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
BMO Capital / Kelly Bania |
$1,315 |
Superar |
Constructiva. 25 de septiembre: reiterada después de Q4 ya que las ventas comparables resilientes y la economía de miembros respaldaron el premium. |
|
UBS / Michael Lasser |
$1,275 |
Comprar |
Constructiva. 25 de septiembre: reiterada ya que el tráfico, renovación y expansión internacional respaldaron el crecimiento duradero. |
|
Oppenheimer / Rupesh Parikh |
$1,160 |
Comprar |
Positiva. 25 de septiembre: mantenida después de Q4 ya que el valor y ejecución respaldaron el potencial alcista. |
|
Goldman Sachs / Kate McShane |
$1,159 |
Comprar |
Constructiva. 8 de septiembre: reiterada ya que el tráfico, ingresos de membresía y ganancias de participación respaldaron las estimaciones. |
|
Bernstein / Zhihan Ma |
$1,143 |
Superar |
Medida. 25 de septiembre: recortada de $1,144 ya que las ventas duraderas enfrentaron preguntas de valoración y crecimiento de tarifas. |
|
Telsey Advisory Group / Joseph Feldman |
$1,135 |
Comprar |
Constructiva. 5 de octubre: reafirmada antes de ventas mensuales, pronosticando 10.1% comparaciones y 4% crecimiento de tráfico. |
|
Caso Base del Artículo |
950–1,075 |
Caso Base |
Equilibrada. Asume que el tráfico y ganancias de membresía continúan mientras la valoración premium limita el potencial alcista. |
|
Caso Bajista del Artículo |
$780 |
Caso Bajista |
Cautelosa. Asume crecimiento de tarifas más lento y tráfico más débil comprimen expectativas de ganancias y valoración. |
Cómo Operar Acciones de Costco (COST) en BingX
Opera las perspectivas de ventas comparables, crecimiento de membresía y valoración de Costco usando BingX TradFi y herramientas de BingX AI. Porque COST puede reaccionar a ventas mensuales, ganancias y actualizaciones de márgenes, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar una posición.
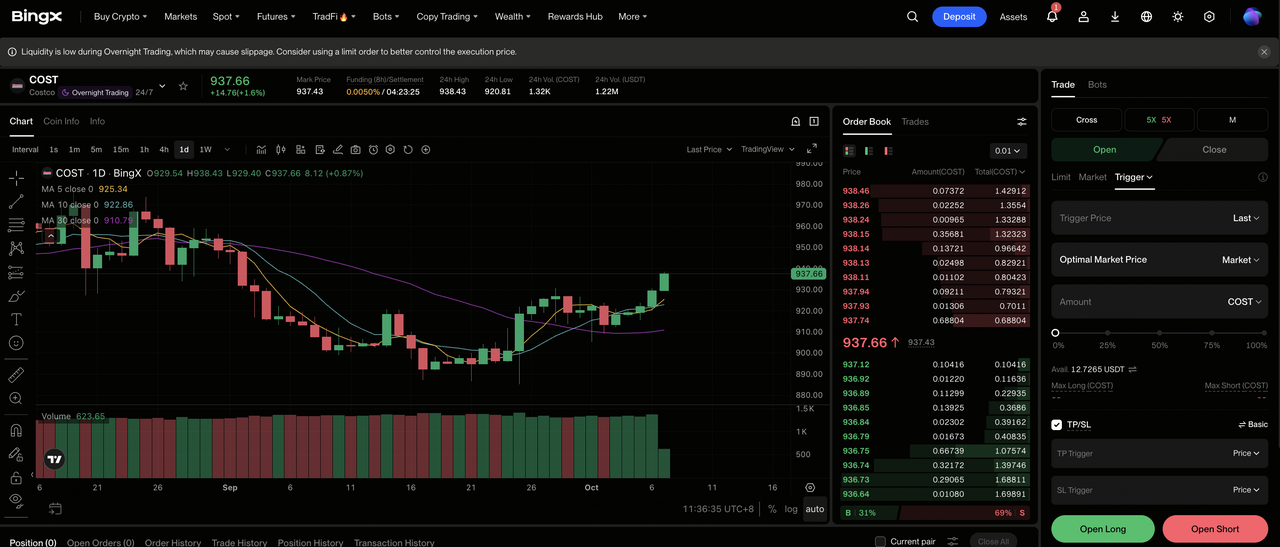
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de BingX exchange.
Paso 2: Seleccionar Costco (COST). Busca y selecciona el contrato de futuros perpetuos COST-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Largo si el tráfico, crecimiento de miembros y márgenes respaldan mayores ganancias. Selecciona Abrir Corto si el crecimiento más lento de tarifas o comparaciones más débiles presionan la valoración.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La caída de $1,096.50 a por debajo de $900 durante 2026 muestra por qué el apalancamiento conservador y el dimensionamiento de posición claro importan.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Tomar-Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar la operación. COST puede reaccionar rápidamente a ventas mensuales, tráfico, ingresos por tarifas, ganancias y revisiones de analistas.
Los 5 Principales Riesgos a Observar para Inversores de Costco en 2026
Costco combina demanda defensiva con una valoración premium, por lo que incluso fallas de ejecución modestas pueden afectar tanto las ganancias como el múltiplo que los inversores están dispuestos a pagar.
- La valoración premium magnifica pequeñas fallas: COST operó cerca de 44 veces el EPS posterior de $20.76 en el cierre del 5 de octubre. Si el crecimiento de ventas o ganancias se desacelera, la compresión múltiple podría superar el crecimiento de miembros e ingresos por lo demás saludable.
- El crecimiento de membresía podría normalizarse: Los ingresos por tarifas de membresía Q4 subieron 7.3%, por debajo de las tasas de crecimiento de fiscal-2026 anteriores. Renovaciones más lentas o menos actualizaciones Ejecutivas debilitarían los ingresos recurrentes que ayudan a respaldar el modelo de bajo margen de Costco.
- Una mezcla discrecional más débil puede presionar márgenes: Alimentos y esenciales respaldan el tráfico, pero electrónicos, electrodomésticos y bienes estacionales contribuyen más al tamaño del ticket y margen. Si el gasto se desplaza hacia categorías de menor margen, las ventas podrían mantenerse positivas mientras el crecimiento de ganancias se desacelera.
- Los efectos de combustible, moneda y aranceles pueden distorsionar resultados: Las comparaciones reportadas fueron 9.4% versus 6.7% después de ajustar por combustible y moneda, mientras que EPS incluyó un beneficio de reembolso de aranceles de $0.15. Reversiones en esos factores podrían hacer que el crecimiento reportado parezca más débil incluso si la demanda subyacente permanece estable.
- La expansión crea riesgo de ejecución y canibalización: La red de 939 almacenes de Costco respalda la escala, pero las nuevas ubicaciones requieren capital, personal y adquisición de miembros locales. Economías de sitio pobres o canibalización podrían reducir rendimientos incrementales y productividad de efectivo.
Pensamientos Finales: ¿Deberías Invertir en Costco Wholesale en 2026?
Costco entra a finales de 2026 con fuerte impulso operativo. Los ingresos Q4 alcanzaron $95.72 mil millones, las ventas comparables ajustadas subieron 6.7%, y las comparaciones digitales ajustadas aumentaron 19.8%. El EPS FY2026 alcanzó $20.76, mientras que el crecimiento de tarifas de membresía del 7.3% se mantuvo saludable pero más lento que antes en el año. La próxima prueba es si las renovaciones, actualizaciones Ejecutivas y las 33 nuevas ubicaciones FY2027 planificadas pueden mantener las ganancias creciendo lo suficientemente rápido para respaldar la valoración premium de Costco.
El Caso Alcista de $1,200 se vuelve más creíble si el tráfico se mantiene firme, los ingresos de membresía se aceleran, y los nuevos almacenes entregan rendimientos atractivos. El Caso Bajista de $780 se vuelve más relevante si las comparaciones caen por debajo del 4%, el crecimiento de tarifas se debilita más, o los márgenes vienen bajo presión. Las ventas mensuales, tendencias de renovación, crecimiento digital y productividad de nuevos sitios son los indicadores más claros a observar mientras el período navideño prueba la demanda.
Recordatorio de Riesgo: Operar e invertir en acciones como COST involucra un alto riesgo de pérdida de capital. Las fallas de ganancias, cambios de valoración, debilidad del consumidor y operaciones apalancadas pueden producir pérdidas rápidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precios de Walmart (WMT) 2026: ¿Puede el Comercio Electrónico y la Publicidad Impulsar WMT Hacia $155?
- Predicción de Precios de Amazon (AMZN) 2026: ¿Puede el Crecimiento de AWS y AI Impulsar AMZN Más Allá de $400?
- Perspectiva de Acciones de PepsiCo (PEP) para 2026: ¿Puede PEP Cruzar $220 en Portafolio de Bebidas y Mercados Emergentes?
- Predicción de Precios de Nike (NKE) 2026: ¿Regreso de $55.00 o Trampa de Valor de $39.00?
- Predicción de Precios de Acciones AMC 2026: ¿Cambio Fundamental o Trampa de Dilución Masiva?
