
Ambarella (AMBA) es una empresa de diseño de chips fabless cuyos procesadores de visión de bajo consumo sirven a cámaras automotrices, sistemas de seguridad, drones, robótica y dispositivos edge. Su base de procesamiento de video sigue siendo importante, mientras que los chips de IA CVflow de mayor valor son centrales para el crecimiento. La transición amplía su mercado de IA física pero deja los resultados expuestos a costos de fabricación, tiempos de diseño y demanda del cliente.
El último trimestre mostró ventas de IA edge alcanzando un récord sin recuperación de margen. Losingresos del Q2 FY2027 de Ambarella alcanzaron $108.1 millones, un aumento del 13.2%, mientras que su pérdida neta GAAP se redujo a $6.7 millones desde $20.0 millones. El efectivo y valores de deuda comercializables totalizaron $272.3 millones, dando a Ambarella margen para escalar los programas CV7 y X7 aunque sigue siendo necesario convertir nuevos diseños en envíos de mayor volumen para absorber los costos de procesos avanzados.
El pronóstico de acciones de AMBA para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de expansión de IA edge: X7, CV7 y una base instalada de más de 50 millones amplían el mercado direccionable de Ambarella, mientras que los acuerdos de canal de siete años ayudan a más clientes empresariales a pasar de evaluación a producción.
- El caso de conversión de margen: los costos de procesos avanzados, la concentración de clientes y los largos ciclos de calificación automotriz mantienen el crecimiento de ganancias por debajo del nivel necesario para una re-valorización duradera.
Esta guía desglosa el pronóstico de acciones de AMBA, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias del Q2 fiscal 2027 del 3 de septiembre de Ambarella, el 10-Q y datos de mercado hasta el 5 de octubre, más cómo operar futuros de acciones AMBA en BingX TradFi con garantía USDT.
Las 5 Cosas Principales que los Inversores de Ambarella Deben Saber en Octubre de 2026
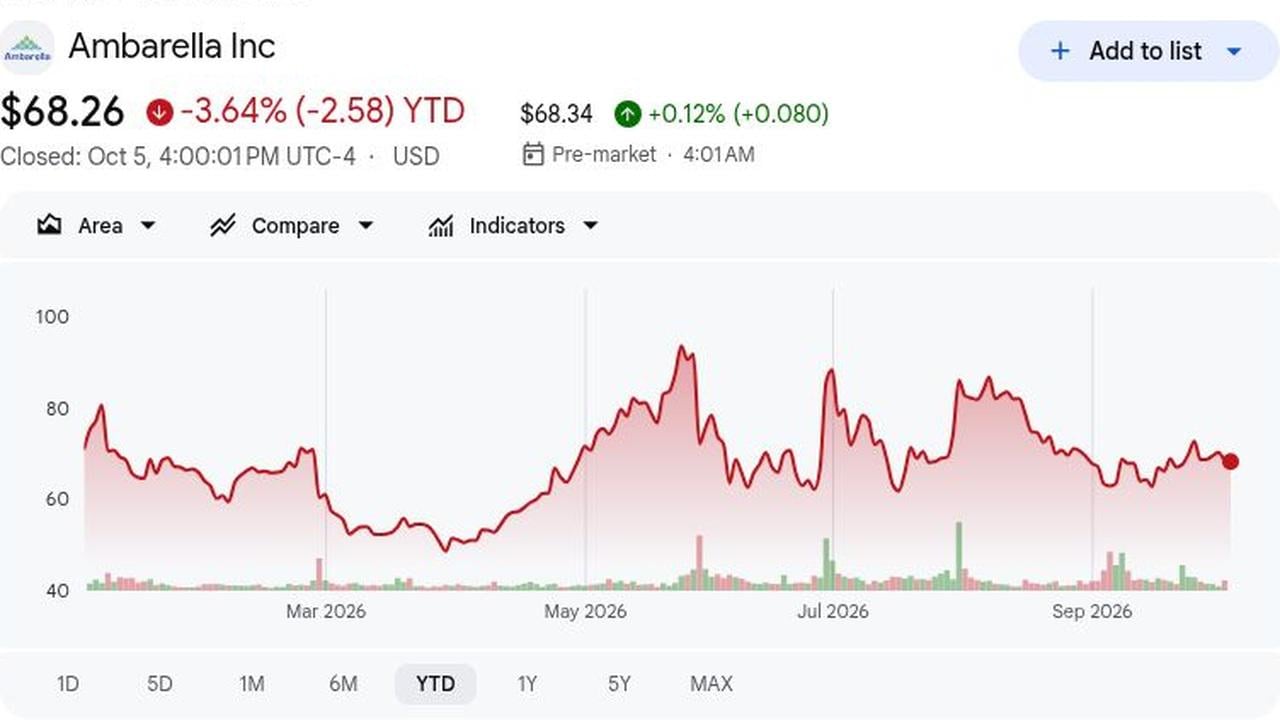
- AMBA cerró en $68.26 el 5 de octubre y bajó 3.64% en el año: AMBA cerró en $68.26 el 5 de octubre, bajando 3.64% en el año, entre un mínimo de 52 semanas de $48.30 y un máximo de $96.69. Las acciones también saltaron aproximadamente 19% después de la especulación de adquisición por NXP del 31 de julio, mostrando cómo los rumores pueden eclipsar los resultados operativos.
- Los ingresos del Q2 FY2027 aumentaron 13.2% a $108.1 millones: Los ingresos del Q2 de $108.1 millones crecieron 13.2% y superaron el consenso por $0.36 millones. La superación estrecha muestra demanda constante de chips de inferencia de IA de mayor precio, pero deja sin resolver el debate del margen.
- Más de 50 millones de SoCs de IA de Ambarella se han enviado: Más de 50 millones de SoCs de IA se han enviado, y las ventas récord de IA edge vinieron con fuerte demanda de CV75/CV72 en automotriz e IoT. CV7 ofrece más de 2.5 veces el rendimiento de IA de la generación anterior en 4nm, apoyando futuras ganancias de mezcla de productos.
- La guía de ingresos del Q3 alcanzó $115 millones a $124 millones: La guía de ingresos del Q3 de $115 millones a $124 millones pone el punto medio en $119.5 millones, $0.2 millones por encima del consenso y aproximadamente 10% sobre los $108.5 millones de hace un año. La perspectiva de margen ajustado del 59% al 60% señala presión continua de costos de nodos avanzados.
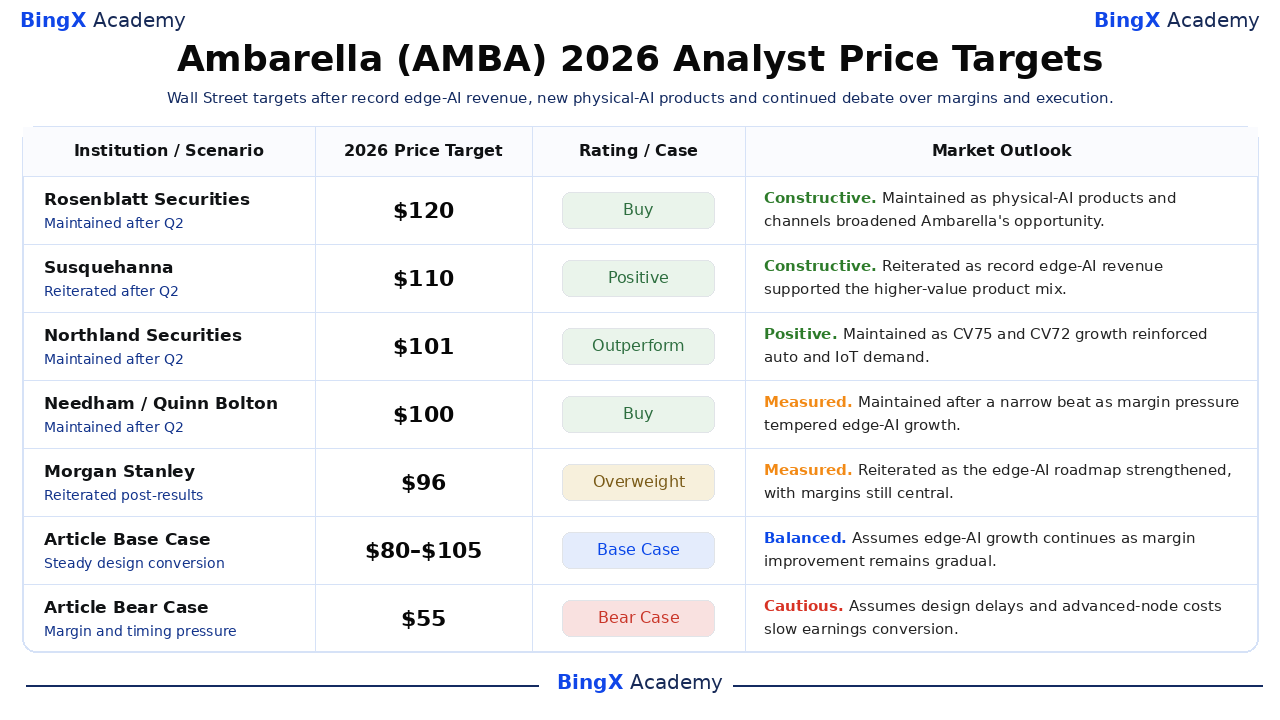
- Los objetivos de Wall Street oscilaron entre $65 y $120: Los objetivos abarcan de $65 a $120. La perspectiva de Compra de $120 de Rosenblatt contrasta con el objetivo de $65 de Roth MKM y la rebaja del 4 de septiembre de Craig-Hallum a Mantener en $70, mostrando desacuerdo sobre si el crecimiento de IA física puede compensar los riesgos de ejecución y margen.
¿Qué es Ambarella (AMBA)?
Ambarella diseña sistemas-en-chip que combinan compresión de video, procesamiento de imágenes, visión por computadora y aceleración de IA. Sus chips se utilizan en cámaras automotrices y sistemas de asistencia al conductor, cámaras de seguridad, drones, robótica y otros dispositivos conectados donde el bajo consumo de energía y el procesamiento en el dispositivo importan. Como empresa de semiconductores fabless, Ambarella diseña sus chips y software pero depende de fundiciones externas y socios de ensamblaje para la fabricación. Ese modelo mantiene a la empresa enfocada en el diseño de chips, aunque las rampas de productos aún dependen de calificación, rendimientos y horarios de producción del cliente.
Ambarella se está expandiendo desde procesadores centrados en cámaras hacia aplicaciones más amplias de IA edge y física. Sus SoCs de visión CV7 de 4nm manejan cargas de trabajo de percepción en el dispositivo, mientras que X7 añade aceleración de IA independiente para sistemas basados en Arm y x86. Socios como Macnica, Capgemini, Google Cloud, Ultralytics y ZEDEDA apoyan la distribución, desarrollo, despliegue de modelos y gestión de flotas, ayudando a los clientes a pasar de evaluación hacia producción en vehículos, robótica, equipos industriales y sistemas de seguridad.
Resumen de Ganancias Q2 FY2027 de Ambarella (AMBA): Crecimiento de IA Edge se Encuentra con Presión de Margen
Los ingresos del Q2 FY2027 fueron $108.12 millones versus $107.76 millones de consenso; EPS no-GAAP fue $0.18 versus $0.17. Los ingresos crecieron 13.2% y la pérdida neta GAAP se redujo a $6.7 millones desde $20 millones, pero el margen bruto no-GAAP cayó 120 puntos base a 59.3%. El punto medio del Q3 de $119.5 millones excedió el consenso por $0.2 millones, manteniendo el crecimiento intacto mientras la rentabilidad siguió siendo la pregunta central.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 FY2027 |
$107.76M consenso |
$108.12M |
Superó. $0.36M por encima del consenso; subió 13.2% interanual. |
|
EPS diluido no-GAAP Q2 |
$0.17 consenso |
$0.18 |
Superó. Un centavo por encima del consenso; subió desde $0.15. |
|
Pérdida neta GAAP Q2 |
$20.0M pérdida hace un año |
$6.7M pérdida |
Mejoró. La pérdida se redujo en $13.3M. |
|
Margen bruto GAAP Q2 |
58.9% hace un año |
57.70% |
Menor. Se contrajo 120 puntos base. |
|
Margen bruto no-GAAP Q2 |
60.5% hace un año |
59.30% |
Menor. Se contrajo 120 puntos base. |
|
Efectivo y valores de deuda comercializables |
$261.2M hace un año |
$272.3M |
Mayor. Subió $11.1M interanual. |
|
Perspectiva de ingresos Q3 FY2027 |
$119.3M consenso |
$115M a $124M |
En línea. El punto medio de $119.5M fue $0.2M por encima del consenso. |
|
Perspectiva de margen bruto no-GAAP Q3 |
60.9% hace un año |
59% a 60% |
Menor. El punto medio implica 140 puntos base de presión. |
- Los ingresos de $108.1 millones crecieron 13.2% interanual: Los ingresos aumentaron $12.6 millones a $108.1 millones, subiendo 13.2% interanual, principalmente por mayores envíos de procesadores de inferencia de IA más caros. La superación del consenso de $0.36 millones fue estrecha, por lo que la mejora de la mezcla es evidente pero aún no es una gran sorpresa de ganancias.
- El EPS diluido no-GAAP subió 20% a $0.18: El EPS no-GAAP subió 20% a $0.18, con ingresos netos ajustados aumentando a $8.2 millones desde $6.4 millones. La superación del consenso de un centavo es constructiva, aunque un crédito único de I+D GAAP de $9.0 millones limita las conclusiones sobre eficiencia recurrente.
- La pérdida neta GAAP se redujo en $13.3 millones a $6.7 millones: La pérdida neta GAAP se redujo $13.3 millones a $6.7 millones ya que la pérdida operativa mejoró a $8.1 millones desde $22.0 millones. El flujo de caja operativo de seis meses siguió siendo negativo $25.9 millones ya que el inventario absorbió capital de trabajo.
- El margen bruto no-GAAP cayó 120 puntos base a 59.3%: El margen bruto no-GAAP cayó 120 puntos base a 59.3%; el archivo citó costos de procesos avanzados, parcialmente compensados por una mezcla favorable. La guía del Q3 del 59% al 60% sugiere que CV7 y X7 necesitan mayor escala antes de que el crecimiento de ventas eleve los márgenes.
- El punto medio del Q3 de $119.5 millones implica aproximadamente 10% de crecimiento: El punto medio del Q3 de $119.5 millones implica aproximadamente 10% de crecimiento interanual desde $108.5 millones y casi coincide con el consenso de $119.3 millones. El rango de $9 millones y $49.0 millones de obligaciones de compra hacen clave la conversión de demanda y la disciplina de inventario.
Perspectiva de Inversión 2026 de Ambarella (AMBA): Caso Alcista de $130 vs. Caso Bajista de $55
La perspectiva de 2026 de Ambarella depende de si una demanda más fuerte de IA edge puede convertir nuevos productos como CV7 y X7 en crecimiento sostenido de ingresos y mejor generación de efectivo. El potencial alcista viene de una adopción más amplia en mercados automotrices, robótica, seguridad e industriales, mientras que la calificación más lenta, la presión de márgenes y los costos operativos más altos siguen siendo los principales riesgos.
El Caso Alcista: Fuerte Demanda de IA Edge Impulsa AMBA Hacia $130
El Caso Alcista asume que los chips más nuevos de la serie CV de Ambarella, incluyendo CV75, CV72 y CV7, siguen creciendo en aplicaciones que necesitan visión en tiempo real y procesamiento de IA, como cámaras de asistencia al conductor, sistemas de seguridad, drones y robots. Su acelerador X7, que añade procesamiento de IA a sistemas basados en Arm o x86, también expande la oportunidad hacia cargas de trabajo de IA física e industrial más amplias más allá de dispositivos centrados en cámaras.
Un movimiento hacia $130 requeriría ingresos del Q3 cerca del extremo alto de $124 millones, más actualizaciones de guía, margen bruto no-GAAP por encima del 60%, y evidencia más fuerte de que X7 se está moviendo de evaluación del cliente hacia producción. El flujo de caja operativo positivo proporcionaría confirmación adicional.
El Caso Base: Crecimiento Constante de IA Edge Mantiene AMBA Entre $80 y $105
El Caso Base asume que la demanda de chips de visión y IA de Ambarella se mantiene saludable, mientras que los programas automotrices y empresariales toman tiempo para alcanzar volumen. Los productos de la serie CV continúan apoyando cargas de trabajo de cámara y percepción, mientras que X7 gradualmente expande la adopción en robótica, sistemas industriales y otros dispositivos que necesitan procesamiento de IA local.
AMBA podría operar principalmente entre $80 y $105 si el crecimiento de ingresos se mantiene por encima del 10%, el efectivo permanece por encima de $250 millones, y el margen bruto no-GAAP se mantiene cerca del 59% al 60%. Las rampas de clientes más lentas probablemente limitarían el extremo superior.
El Caso Bajista: Rampas de Productos Más Lentas Arrastran AMBA Hacia $55
El Caso Bajista asume que los nuevos despliegues de chips de IA se retrasan, la calificación automotriz toma más tiempo, y los mayores costos de desarrollo y canal pesan sobre la rentabilidad. La adopción más lenta de chips de visión más nuevos y X7 reduciría el beneficio esperado del cambio de Ambarella hacia aplicaciones de IA edge más amplias.
Un movimiento hacia $55 sería más probable si los ingresos no alcanzan la guía, el inventario sube por encima de los $76.9 millones de julio, o el flujo de salida de caja operativo continúa. La conversión débil de producción de X7 añadiría presión adicional.
Pronósticos de Precios de Acciones AMBA para 2026 por Analistas de Wall Street
La tabla resume acciones de terceros fechadas disponibles hasta el 5 de octubre. La dispersión de $65 a $120 refleja incertidumbre sobre crecimiento, márgenes y ejecución más que una promesa única de precio. Las filas de Caso Base y Bajista del artículo son escenarios editoriales y se mantienen separadas de las acciones reales de analistas.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Rosenblatt Securities / Kevin Cassidy |
$120 |
Comprar |
Constructivo. 15 de septiembre: mantenido ya que los productos y canales de IA física ampliaron la oportunidad de Ambarella. |
|
Susquehanna / Christopher Rolland |
$110 |
Positivo |
Constructivo. 4 de septiembre: reiterado ya que los ingresos récord de IA edge apoyaron la mezcla de productos de mayor valor. |
|
Northland Securities / Gus Richard |
$101 |
Superar |
Positivo. 4 de septiembre: mantenido ya que el crecimiento de CV75 y CV72 reforzó la demanda automotriz y de IoT. |
|
Needham / Quinn Bolton |
$100 |
Comprar |
Medido. 4 de septiembre: mantenido después de una superación estrecha ya que la presión de márgenes temperó el crecimiento de IA edge. |
|
Morgan Stanley / Joseph Moore |
$96 |
Sobrepeso |
Medido. 18 de septiembre: reiterado ya que la hoja de ruta de IA edge se fortaleció, con márgenes aún centrales. |
|
Stifel Nicolaus / Tore Svanberg |
$90 |
Comprar |
Equilibrado. 4 de septiembre: mantenido ya que el punto medio del Q3 de $119.5 millones mantuvo el crecimiento intacto a pesar de expectativas de margen más bajas. |
|
Caso Base del Artículo |
$80 a $105 |
Caso Base |
Equilibrado. Asume que el crecimiento de IA edge continúa mientras la mejora de márgenes sigue siendo gradual. |
|
Caso Bajista del Artículo |
$55 |
Caso Bajista |
Cauteloso. Asume retrasos de diseño y costos de nodos avanzados ralentizan la conversión de ganancias. |
Cómo Operar Acciones de Ambarella (AMBA) en BingX
Opera el ciclo de productos de IA edge de Ambarella, las asociaciones de IA física y la perspectiva de márgenes usando BingX TradFi y las herramientas de BingX AI. Debido a que AMBA puede reaccionar bruscamente a ganancias, victorias de diseño, lanzamientos de productos y reportes de adquisición, los operadores deben definir tanto el catalizador como los límites de riesgo antes de ingresar una posición.
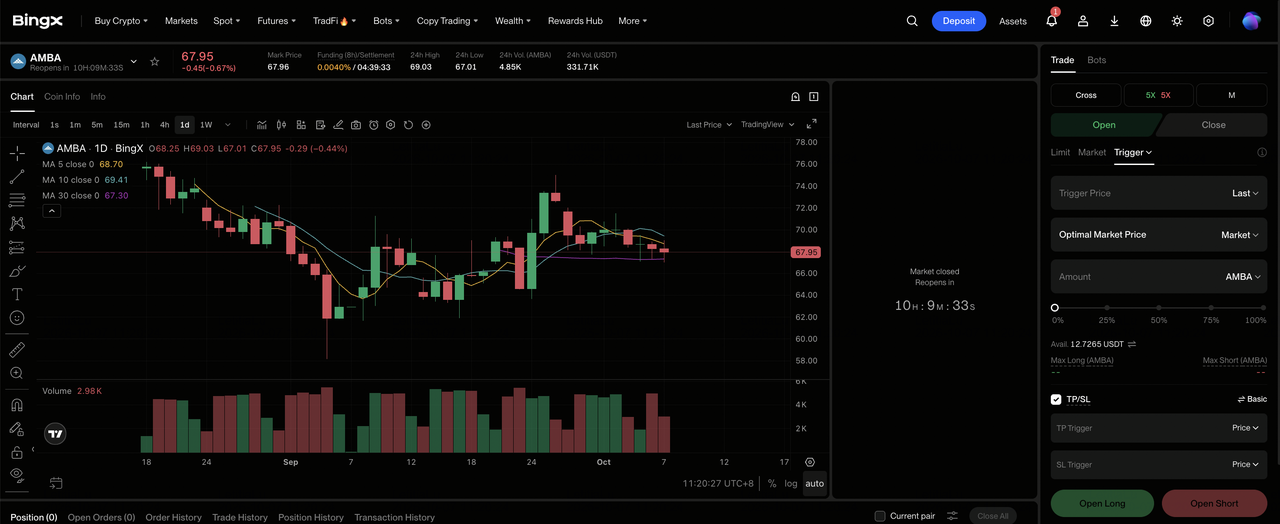
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel del intercambio BingX.
Paso 2: Seleccionar Ambarella (AMBA). Busca y selecciona el contrato de futuros perpetuos AMBA-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si esperas que los ingresos de IA edge y la adopción de X7 se fortalezcan mientras el margen bruto se estabiliza. Selecciona Abrir Corto si esperas que los retrasos de diseño o los costos de nodos avanzados debiliten la conversión de ganancias.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado según tu tolerancia al riesgo. El salto de aproximadamente 19% del 31 de julio por rumores de adquisición muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos estrictos de riesgo. Establece niveles de Toma de Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de ingresar la operación. AMBA puede reaccionar rápidamente a la guía trimestral, tiempos de victorias de diseño, cambios de margen bruto, lanzamientos de productos y reportes estratégicos.
Los 5 Principales Riesgos a Observar para los Inversores de Ambarella en 2026
El mercado de IA edge de Ambarella está creciendo, pero la producción rentable depende de convertir diseños en volumen mientras se protegen los márgenes y se genera efectivo para financiar desarrollo adicional.
- La compresión del margen bruto puede limitar la conversión de ganancias: Los márgenes brutos GAAP y no-GAAP cayeron 120 puntos base en Q2, y el rango ajustado del Q3 permanece por debajo del nivel de 60.9% del año anterior. Los costos persistentes de nodos avanzados y memoria podrían mantener el crecimiento de ganancias por debajo del crecimiento de ingresos.
- Los largos ciclos de diseño pueden retrasar los ingresos de IA física: los programas automotrices e industriales a menudo requieren validación antes de la producción en volumen. Si las victorias de CV7 o X7 se desplazan a períodos posteriores, Ambarella continuaría financiando ingeniería y desarrollo de canales antes de recibir la contribución de ventas esperada.
- La concentración de distribuidores y clientes puede amplificar la volatilidad: WT Microelectronics y Hakuto manejan una porción significativa de las ventas indirectas. Los cambios en compras, inventario o tiempos de clientes finales pueden por lo tanto producir cambios trimestrales bruscos incluso cuando el pipeline a largo plazo permanece intacto.
- El crecimiento de inventario puede consumir efectivo: el inventario subió a $76.9 millones desde $52.2 millones al 31 de enero, y el flujo de caja operativo de seis meses fue negativo $25.9 millones. Si la demanda se convierte más lentamente de lo planeado, el riesgo de amortización y las necesidades de capital de trabajo podrían reducir el valor por acción.
- La especulación estratégica puede desconectar el precio de la ejecución: AMBA saltó aproximadamente 19% después del reporte de NXP de julio, aunque no se anunció ninguna transacción completada. Si las expectativas de adquisición se desvanecen, la acción puede revaluarse hacia ganancias independientes antes de que los nuevos productos generen beneficio suficiente.
Reflexiones Finales: ¿Deberías Invertir en Ambarella en 2026?
Ambarella tiene impulso de IA edge: los ingresos del Q2 subieron 13.2%, las ventas de IA edge alcanzaron un récord, más de 50 millones de SoCs de IA se han enviado, y socios incluyendo Macnica, Capgemini, ZEDEDA y Ultralytics apoyan despliegues. X7 también extiende el mercado más allá de sistemas construidos alrededor de SoCs de Ambarella, dando a Ambarella otra ruta hacia ingresos de acelerador más allá de chips de cámara tradicionales.
El debate es la conversión. El caso alcista de $130 necesita victorias de diseño, socios y productos de nodos avanzados para elevar ingresos y márgenes juntos; el caso bajista de $55 gana peso si el margen se mantiene por debajo del 60%, el inventario sube o los programas se retrasan. Los operadores conservadores pueden observar si el Q3 alcanza el punto medio de $119.5 millones y el flujo de caja operativo mejora.
Recordatorio de Riesgo: Operar e invertir en acciones como AMBA involucra un alto riesgo de pérdida de capital. Los ciclos de semiconductores, retrasos de diseño, costos de fabricación, concentración de clientes y especulación de adquisición pueden crear movimientos bruscos de precios. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precio de IBM (IBM) 2026: ¿Puede el Crecimiento de Software y Cuántico Impulsar IBM Hacia $350?
- Predicción de Precio de Marvell Technology (MRVL) 2026: ¿Puede el Silicio de IA Personalizado Impulsar MRVL Hacia $350?
- Predicción de Precio de NVIDIA (NVDA) 2026: ¿Puede el Crecimiento de Infraestructura de IA Impulsar NVDA Hacia $420?
- Predicción de Precio de Applied Materials (AMAT) 2026: ¿Puede la Demanda de Equipos de IA Impulsar AMAT Hacia $850?
- Predicción de Precio de Texas Instruments (TXN) 2026: ¿Puede la Recuperación Analógica Impulsar TXN Hacia $380?
