


NuScale Power (SMR) 為公用事業、工業客戶和 數據中心電力項目開發小型模組化反應堆技術。其 77 兆瓦的 NuScale 電力模組是 VOYGR 電廠的構建模塊,而許可、工程和項目開發服務旨在在模組生產開始前創造收入。美國監管批准讓該公司擁有差異化地位,儘管股票對項目融資、建設時間和現金消耗仍然敏感。
最新季度顯示商業規模距離當前財務業績還有多遠。 NuScale Power 2026年第二季度收入從去年同期的 804.4 萬美元跌至 7.5 萬美元,淨虧損擴大至 4,753.9 萬美元,六個月營運現金使用達到 3.7286 億美元。7.6646 億美元的現金提供了開發跑道,但投資案例取決於將 ENTRA1、TVA 和羅馬尼亞項目工作轉化為有資金的電廠和經常性收入。
SMR 2026年股價預測現在圍繞兩個競爭觀點:
- 有資金項目和客戶承諾情況:堅定的客戶承諾、完整的融資和模組訂單可能將監管批准轉化為可見的商業積壓和項目收入。
- 部署延遲和稀釋情況:延長的開發時間表和持續的現金使用可能需要更多資本,然後 NuScale 才能記錄有意義的電廠收入。
本指南分析了 SMR 股價預測、2026年價格情景、主要風險和分析師展望,依據 NuScale Power 於2026年8月5日發佈的第二季度財報、季度申報文件和截至9月18日的市場數據,加上 如何交易 SMR 股票期貨在 BingX TradFi 上使用 USDT 抵押品。
2026年9月 NuScale Power 投資者需要了解的5件事
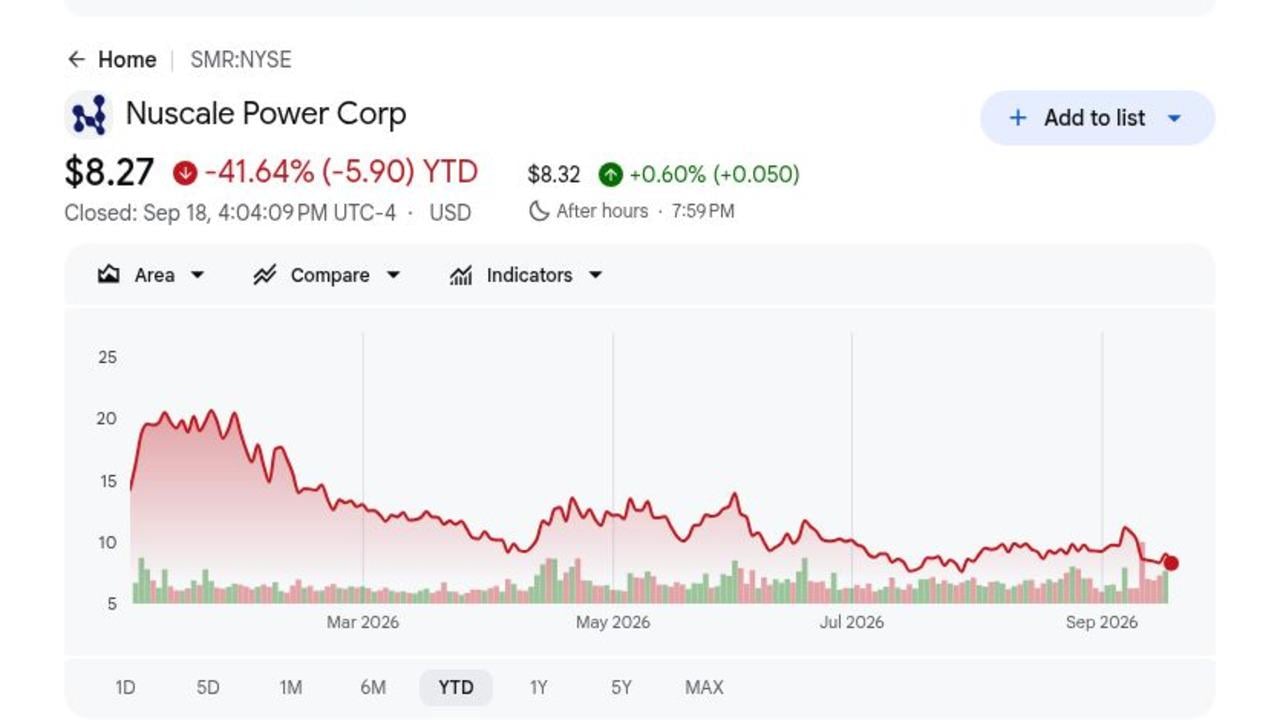
- SMR 收於 8.27 美元,2026年下跌 41.64%:9月18日的收盤價低於幾乎所有正面分析師目標,UBS 的 6 美元目標是主要的看跌異數。下跌顯示投資者正從重視監管進展轉向要求有資金的項目和商業收入。
- 第二季度收入從 804.4 萬美元跌至僅 7.5 萬美元:項目服務收入同比下降 797.9 萬美元,因為里程碑時間仍然不均。儘管進行了多年的工程和許可工作,NuScale 仍然缺乏經常性商業收入基礎。
- 7.6646 億美元現金提供了大量跑道:餘額從年末的 8.36417 億美元下降,而上半年營運現金使用達到 3.7286 億美元。流動性讓 NuScale 有更多時間將其技術商業化,儘管燒錢率增加了進一步延遲的成本。
- 淨虧損擴大 2,989.8 萬美元至 4,753.9 萬美元:研發升至 1,842.9 萬美元,一般及行政開支達到 2,687.5 萬美元。更大的虧損顯示設計、許可和公司成本在模組部署能夠吸收固定費用之前仍然很高。
- 分析師目標從 6 至 16 美元反映重大項目轉換不確定性:Northland 維持 16 美元目標,而 UBS 削減至 6 美元,在 8.27 美元股價周圍留下 10 美元的寬幅差價。該範圍反映對 ENTRA1、TVA 和羅馬尼亞是否能轉入可融資商業項目的不同預期。
什麼是 NuScale Power (SMR)?
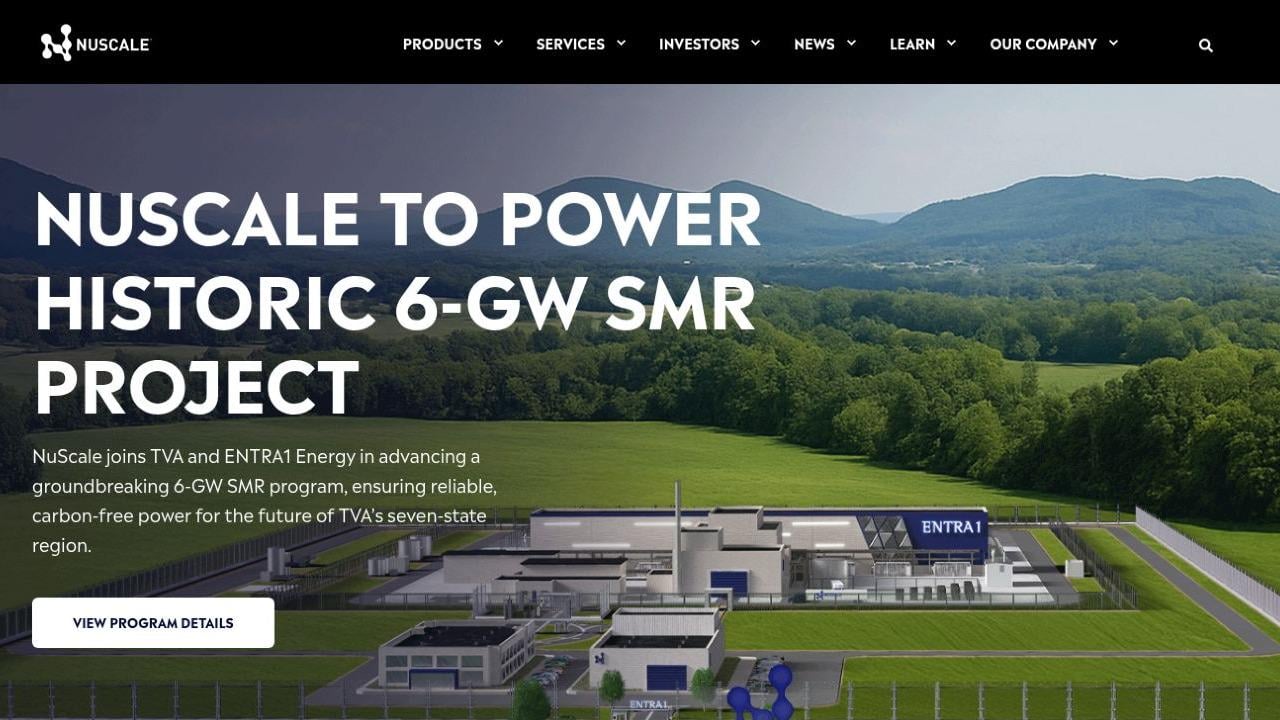
NuScale Power 是一家核技術開發商,其核心產品是 NuScale 電力模組,一個 77 兆瓦壓水反應堆,設計使用被動安全系統和工廠導向製造。多個模組可以組合成適用於公用電網、工業場地或大型數據中心的 VOYGR 電廠。該公司期望從技術許可、工程服務、模組相關知識產權和長期電廠支援中獲利。它目前沒有運營商業反應堆,所以收入依賴於開發里程碑而非電力銷售。
長期策略圍繞將已批准設計轉化為有資金的客戶項目。ENTRA1 Energy 是 NuScale 的商業化合作夥伴,TVA 正在評估美國的部署途徑,斗山能源有主要反應堆組件的製造能力。在羅馬尼亞,RoPower Nuclear 和 Nuclearelectrica 已在 Doicești 的一個預期六模組電廠方面推進工作。這些關係創造了部署路線,儘管最終投資決定、融資、場地許可和建設合同比季度工程收入更重要。
延伸閱讀: 2026年值得買入的頂級AI能源股:核能、天然氣、燃料電池和AI電力建設
NuScale Power (SMR) 2026年第二季度財報概覽:微薄收入、更高支出和 7.665 億美元現金餘額
NuScale 報告第二季度收入 7.5 萬美元對比去年同期的 804.4 萬美元,淨虧損 4,753.9 萬美元對比 1,764.1 萬美元,每股虧損 0.13 美元與去年同期持平,因為股數增加了。研發費用升至 1,842.9 萬美元,一般及行政開支達到 2,687.5 萬美元。現金維持在 7.6646 億美元,儘管六個月營運現金使用擴大至 3.7286 億美元,使項目轉換和資本紀律成為主要矛盾。
延伸閱讀: NuScale Power (SMR) 2026年第二季度財報概覽:7.5萬美元收入暴跌推動 0.96% 價格反彈
|
財務指標 |
指引/共識 |
報告/實際 |
差異 |
|
2026年第二季度收入 |
2025年第二季度 804.4萬美元 |
7.5萬美元 |
收縮。收縮。收入同比下降 797.9萬美元。 |
|
第二季度GAAP每股虧損 |
2025年第二季度虧損 0.13美元 |
虧損 0.13美元 |
持平。儘管淨虧損擴大,每股仍持平。 |
|
第二季度淨虧損 |
2025年第二季度虧損 1,764.1萬美元 |
虧損 4,753.9萬美元 |
擴大。同比擴大 2,989.8萬美元。 |
|
第二季度研發 |
2025年第二季度 1,180.2萬美元 |
1,842.9萬美元 |
增加。同比增加 662.7萬美元。 |
|
第二季度一般及行政費用 |
2025年第二季度 2,252.3萬美元 |
2,687.5萬美元 |
增加。同比增加 435.2萬美元。 |
|
現金及現金等價物 |
2025年12月31日 8.36417億美元 |
7.6646億美元 |
較低。較低但仍然充足。 |
|
六個月營運現金流 |
2025年上半年使用 5,610.7萬美元 |
使用 3.7286億美元 |
現金。現金使用同比增加 3.16753億美元。 |
- 收入 7.5 萬美元同比下降 797.9 萬美元:下降主要反映里程碑時間,但也顯示目前支撐 NuScale 成本基礎的營運收入是多麼微少。需要開始有資金的工程階段,季度銷售才能成為商業化的有意義證據。
- 儘管淨虧損擴大,每股虧損仍保持在 0.13 美元:淨虧損從 1,764.1 萬美元增至 4,753.9 萬美元。更大的股數使每股虧損持平,顯示稀釋如何掩蓋惡化的絕對虧損,同時減少每個股東對未來價值的權利。
- 研發上升 56% 至 1,842.9 萬美元:支出從 1,180.2 萬美元增加,因為 NuScale 繼續設計、許可和商業化工作。投資支持其監管地位,但只有在客戶進入有資金部署時才創造股東價值。
- 一般及行政開支增加 435.2 萬美元至 2,687.5 萬美元:公司成本從 2,252.3 萬美元上升,而收入仍然微不足道。NuScale 需要更強的里程碑收入和更緊的間接費用增長來顯示費用可以比合同增長更慢。
- 7.6646 億美元現金必須支撐 3.7286 億美元的上半年營運流出:現金仍然充足,但營運使用比 2025年上半年高 3.16753 億美元。因此跑道取決於項目收入、開發支出和任何未來融資需求。
NuScale Power (SMR) 2026年投資展望:20美元牛市情況 vs 6美元熊市情況
NuScale 的 2026年展望取決於開發協議是否能轉化為有資金的商業項目。上行來自有約束力的客戶承諾和項目融資,而延遲、現金燒錢和稀釋仍是主要風險。
牛市情況:有資金的SMR項目推動SMR向20美元
牛市情況假設 ENTRA1 和公用事業或數據中心客戶就堅定項目計劃達成一致,安排建設所需資金並對 NuScale 模組下初始訂單。NRC 對 77 MWe 設計的批准、斗山在製造方面的持續支持以及羅馬尼亞項目的進展將使業務看起來更可信,並讓投資者更清楚商業收入何時開始。
向 20美元的移動需要有明確容量、時間表和經濟性的合同,以及現金使用遠低於 3.7286億美元的上半年步伐。上升的工程收入和客戶資本而非 NuScale 股權資助電廠建設的證據將強化這種情況。
基本情況:開發進展將SMR保持在10至14美元之間
基本情況假設項目研究、許可和供應鏈工作繼續推進,但2026年沒有最終電廠訂單。7.6646億美元現金餘額支持進一步開發,儘管 7.5萬美元季度收入限制了投資者可以分配給預期項目的價值。
在這些條件下,SMR 可能主要在 10至14美元之間交易。穩定的現金、可見的工程里程碑和至少一個有資金的下一階段協議將支撐該區間。另一年微薄收入和接近上半年步伐的營運現金使用將削弱上端。
熊市情況:項目延遲和現金燒錢將SMR拉向6美元
熊市情況假設客戶融資、場地許可或供應鏈承諾比預期時間更長。NuScale 繼續資助工程和公司成本,而預期項目未能產生有意義收入或堅定模組訂單。
如果現金從 7.6646億美元快速下降、另一次融資擴大股數或合作夥伴延遲投資決定,向 6美元的移動將變得更有可能。競爭先進反應堆項目的更快進展可能對估值增加進一步壓力。
華爾街分析師對2026年SMR股價預測
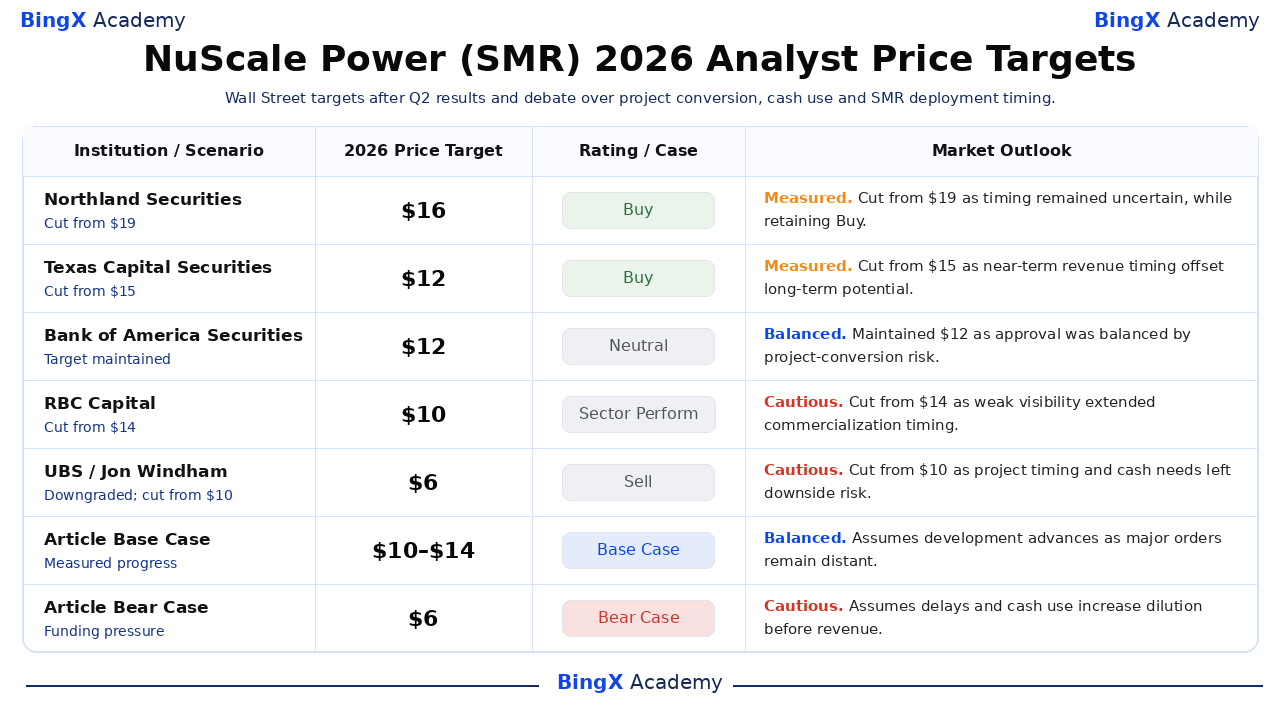
五個dated actions顯示分析師如何權衡當前執行與長期機會。它們是第三方參考點而非單一共識預測。最後的基本和熊市行是 BingX Academy 編輯情景,並單獨標記。
|
機構/情景 |
2026年價格目標 |
評級/情況 |
市場展望 |
|
Northland Securities / Jeff Grampp |
16美元 |
買入 |
謹慎。8月6日:從19美元削減至16美元;儘管近期可見性較弱,商業化仍然吸引人。 |
|
Texas Capital Securities / Nathaniel Pendleton |
12美元 |
買入 |
謹慎。8月20日:從15美元削減至12美元;較慢的近期收入抵消了長期SMR機會。 |
|
Bank of America Securities / Rinny Singh |
12美元 |
中性 |
平衡。8月12日:維持12美元目標;監管優勢與項目轉換風險平衡。 |
|
RBC Capital / Chris Dendrinos |
10美元 |
行業表現 |
謹慎。8月11日:從14美元削減至10美元;弱近期可見性延長商業化時間。 |
|
UBS / Jon Windham |
6美元 |
賣出 |
謹慎。9月11日:從10美元削減至6美元;項目時間和現金需求留下下行風險。 |
|
文章基本情況 |
10–14美元 |
基本情況 |
平衡。假設開發推進,主要訂單仍然遙遠。 |
|
文章熊市情況 |
6美元 |
熊市情況 |
謹慎。假設延遲和現金使用在收入前增加稀釋。 |
如何在BingX交易NuScale Power (SMR)股票
使用 BingX TradFi 和 BingX AI 工具交易 NuScale Power 的項目轉換、監管和融資展望。因為 SMR 對項目公告、融資和分析師修訂反應劇烈,交易者應在進入倉位前定義催化劑和風險限制。
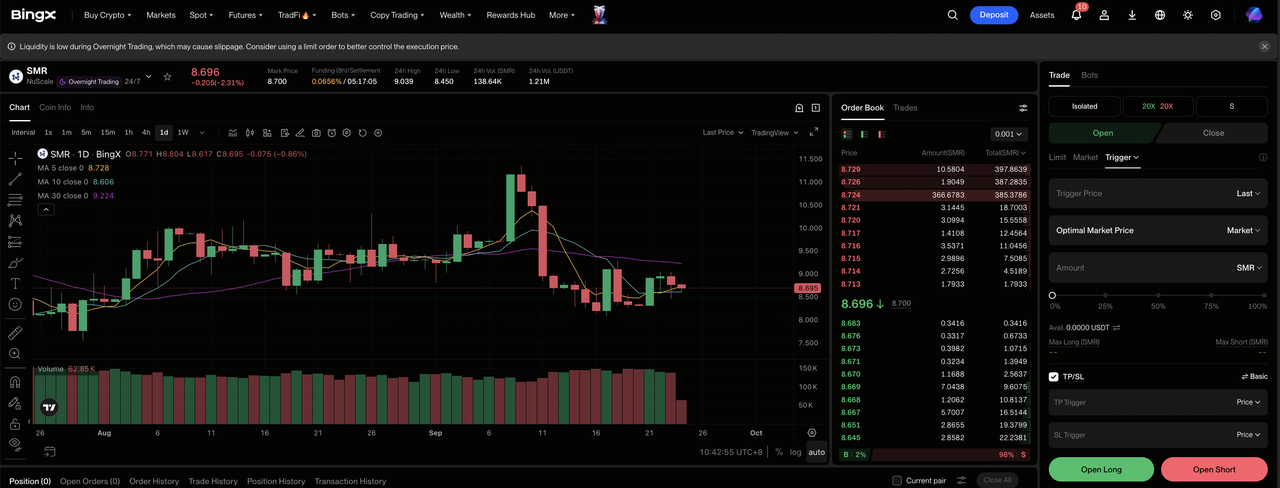
步驟1:進入 BingX TradFi。 註冊並導航至 BingX 交易所儀表板上的專門 TradFi 部分。
步驟2:選擇 NuScale Power (SMR)。搜索並選擇 SMR-USDT 永續期貨合約。
步驟3:選擇您的方向。如果有資金項目和工程收入改善,選擇 開多。如果延遲和現金使用增加稀釋風險,選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。41.64% 年度跌幅顯示為什麼保守槓桿和明確倉位規模很重要。
步驟5:執行嚴格風險協議。在進入交易前或立即之後設定 止盈和止損 (TP/SL) 水平。SMR 可能對客戶合同、NRC 里程碑、融資、現金使用和項目延遲迅速反應。
2026年 NuScale Power 投資者需要關注的5大風險
NuScale 的估值取決於將開發工作轉化為有資金的商業項目。融資延遲、高現金使用、建設成本和競爭都可能減少未來每股價值。
- 項目融資可能延遲收入多年:核項目需要客戶股權、債務、政府支持和監管批准。如果融資時間更長,工程收入和模組訂單可能被推遲更遠。
- 上半年營運現金使用 3.7286 億美元增加稀釋風險:NuScale 有 7.6646 億美元現金,但流出顯示該餘額下降速度有多快。額外股權或可轉換融資可能在收入規模化前增加股數。
- 首例成本可能削弱項目經濟性:工程變更、供應鏈通脹和建設延遲可能提高電廠成本。這可能使公用事業不太願意承諾並減少未來許可經濟性。
- 國際項目依賴多項批准:羅馬尼亞項目仍需要融資、場地工作和監管進展。延遲可能增加開發成本並推遲潛在收入。
- 競爭電力技術可能搶奪客戶支出:公用事業和數據中心開發商可以選擇大型反應堆、天然氣發電或其他先進反應堆設計。移動更快的競爭對手可能減少 NuScale 的潛在客戶管道。
最後思考:您應該在2026年投資 NuScale Power 嗎?
NuScale 擁有 NRC 批准的 77 MWe 模組設計,並與 ENTRA1、TVA、斗山和羅馬尼亞合作夥伴合作,為其提供可信的部署路線。第二季度收入 7.5 萬美元和上半年營運現金使用 3.7286 億美元顯示監管成就尚未成為具有可預測收入或正營運現金流的持久業務。
牛市情況需要有資金的客戶項目來支持 20美元。熊市情況反映可能將 SMR 拉向 6美元的延遲和稀釋。保守交易者可能在將開發公告視為商業規模證據或為預期模組管道分配全部價值之前,觀察現金使用、有約束力合同、客戶融資和許可里程碑。
風險提醒:交易和投資 SMR 等股票涉及資本損失風險。公司執行、競爭、融資、估值變化和槓桿交易可能產生快速損失。在分配資本前進行獨立研究。
相關閱讀
- 2026年值得買入的頂級AI能源股:核能、天然氣、燃料電池和AI電力建設
- 2026年值得買入的頂級能源股和ETF:AI電力危機遇上地緣政治波動
- Oklo (OKLO) 2026年股價預測:核能擴張能否推動 OKLO 向 250美元?
- Bloom Energy (BE) 2026年價格預測:AI數據中心電力能否推動 BE 向 350美元?
- Cheniere Energy (LNG) 2026年價格預測:更高天然氣出口能否推動 LNG 向 340美元?
