
Netflix(NFLX)為全球會員提供電視劇、電影、遊戲及現場直播服務。其訂閱業務提供穩定的經常性收入,而Netflix廣告套件則開拓了更廣泛的廣告需求。節目質素、漲價後的用戶留存率,以及廣告產品的交付速度,決定了這些觀眾能否轉化為更強勁的盈利與現金回報。
最新季度顯示訂閱變現能力有所增強,但廣告執行進度仍落後於計劃。 Netflix 2026年第三季度收入增長11.8%至128.74億美元,會員增長及定價策略推動業績提升。營業利潤率達34.6%,而全年廣告收入預測下調至27億美元。第四季度的考驗在於,能否在支出恢復正常化的情況下,依靠用戶留存率及廣告商工具維持盈利增長。
2026年NFLX股票預測目前集中在兩種對立觀點上:
- 訂閱與廣告復甦情景:留存會員及更完善的廣告工具可提升每觀看小時的收入,同時節目製作紀律支撐可持續盈利及現金生成。
- 變現與成本壓力情景:廣告推出較慢及用戶留存率偏弱,可能導致節目投資收益減少,收窄每股增長背後的盈利緩衝空間。
本指南根據Netflix 10月20日的財報信函、財務報表及10月26日的市場數據,深入分析NFLX股票預測、2026年價格情景、主要風險及分析師展望,並介紹如何在 BingX TradFi上以USDT或USDC 買入NFLX股票。
2026年10月Netflix投資者必知的五大要點
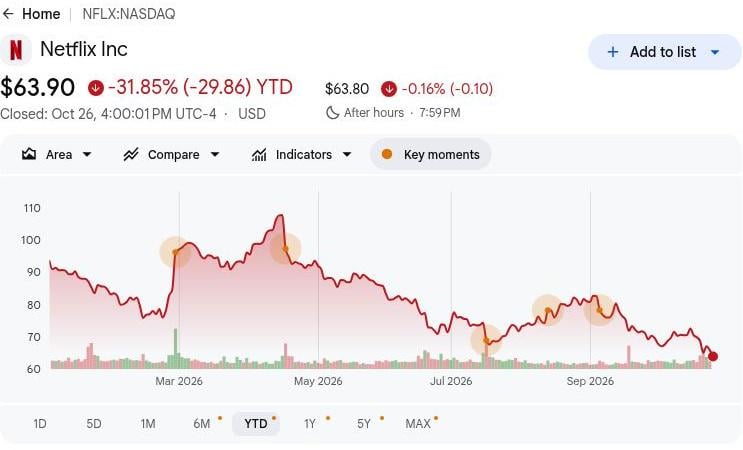
- NFLX於10月26日收報63.90美元,年初至今下跌31.85%:股價仍低於財報發布前的68.69美元收盤價,令85美元的牛市情景有賴於更強勁的盈利增長。進一步上行需要依靠持續的訂閱用戶留存率及廣告變現,而非單純依賴股份回購。
- 第三季度收入增長12%至128.74億美元。銷售額從一年前的115.10億美元及第二季度的125.60億美元提升,受訂閱增長支撐。然而,廣告收入指引下調突顯出需要將不斷增長的觀眾參與度轉化為更強勁的廣告收入。
- 訂閱盈利能力增強,營業利潤率達34.6%:好於預期的訂閱用戶留存率支撐了經常性收入及盈利。維持利潤率將取決於內容支出、定價能力及廣告業務的持續拓展。
- TF1及廣告合作夥伴關係擴大Netflix的增長機遇:與法國廣播公司的合作夥伴關係於夏季啟動,MercadoLibre及AdForm於第三季度加入Netflix廣告生態系統。更廣泛的廣告商採用及更強的參與度可支撐訂閱以外的額外收入。
- 82億美元現金儲備支持內容投資及股份回購:Netflix於第三季度回購了48億美元的股份,同時承擔153億美元的總債務。充裕的流動性支持節目製作投資,但持續的現金生成及嚴謹的資本配置對長期股東回報至關重要。
什麼是Netflix(NFLX)?
Netflix是一家全球娛樂公司,為付費會員提供電視劇、電影、遊戲及現場直播串流服務。其訂閱模式將專業製作的原創內容與授權節目相結合,通過互聯網服務在電視及移動設備上進行分發。支持廣告的套餐亦將廣告商與觀看服務的受眾連接起來,創造了另一個變現來源。公司主要通過訂閱及廣告產生收入,第三季度銷售額達128.74億美元,彰顯其單一串流業務的規模。
Netflix的增長策略專注於差異化節目製作、改善內容推薦,以及強化訂閱和廣告變現能力。2026年,公司在法國與TF1建立合作夥伴關係,並與 迪士尼簽訂授權協議,在原創內容之外增加第三方內容。公司亦通過第三季度與拉丁美洲的MercadoLibre及歐洲、中東和非洲地區的AdForm的合作夥伴關係,拓展Netflix廣告套件。隨著全球受眾接近十億人,這些舉措旨在加強用戶留存率及廣告商需求,而回報則取決於觀看參與度及廣告產品的成功交付。
Netflix(NFLX)2026年第三季度業績概覽:營業利潤增長37%,但廣告前景疲弱
Netflix公佈2026年第三季度收入為128.74億美元,按年增長11.8%,主要由會員增長及定價帶動。營業收入增長37%至44.59億美元,利潤率達34.6%,受費用時間安排所助,而全年自由現金流指引則主要因預期第四季度物業交易而從125億美元下調至120億美元。第四季度收入指引為134.42億美元,廣告收入預期下調至27億美元,未來盈利取決於用戶留存率、廣告產品交付及節目製作回報。
延伸閱讀: Netflix(NFLX)2026財年第三季度業績概覽:第四季度盈利遜預期及裁員1,000人引發5.31%拋售
|
財務指標 |
指引/市場共識 |
公佈/實際數據 |
差異 |
|
收入 |
2025年第三季度115.10億美元 |
128.74億美元 |
改善。按年增長11.8%。 |
|
營業收入 |
2025年第三季度32.48億美元 |
44.59億美元 |
較高。按年增長37%。 |
|
營業利潤率 |
2025年第三季度28.2% |
34.60% |
擴大。按年提升6.4個百分點。 |
|
攤薄每股盈利 |
2025年第三季度0.59美元 |
0.87美元 |
較高。按年增加0.28美元。 |
|
自由現金流 |
2025年第三季度26.60億美元 |
28.84億美元 |
改善。按年增長8.4%。 |
|
2026財年廣告收入 |
此前預測約30億美元 |
約27億美元 |
下調。較此前指引低約3億美元。 |
|
2026財年自由現金流 |
此前預測約125億美元 |
約120億美元 |
下調。較此前指引低約5億美元。 |
|
第四季度收入指引 |
2025年第四季度120.51億美元 |
134.42億美元 |
展望。意味按年增長11.5%。 |
- 第三季度收入增長11.8%至128.74億美元。收入在實現年度增長的同時亦按季增長2.5%,反映出訂閱變現能力的增強及廣告貢獻。維持訂閱用戶留存率及成功調整定價對保持收入增長動力至關重要。
- 美國及加拿大地區收入增長11%至56.28億美元。會員增長及定價支撐了Netflix最大地區市場本季度的表現。持續的用戶留存率及廣告商需求可支撐盈利,但節目製作成本影響盈利能力及現金回報。
- 營業收入增長37%至44.59億美元。上年同期利潤包含6.19億美元的巴西稅務支出,而當前費用時間安排亦有所助益。訂閱增長支撐了盈利能力,但隨著費用恢復正常化,維持成本效益將至關重要。
- 內容投資擴大了Netflix的節目製作能力。第三季度內容資產新增總額達51.6億美元,支持串流發行內容的製作及授權。這些投資支撐用戶留存率,回報取決於觀看參與度及訂閱變現能力。
- 第四季度收入指引達134.42億美元。該展望意味著11.5%的年度增長,實現與否取決於會員數、定價及廣告需求。留住訂閱用戶、改善廣告能力及控制節目製作費用,對未來盈利增長至關重要。
Netflix(NFLX)2026年投資展望:85美元牛市情景對決55美元熊市情景
Netflix的2026年展望取決於訂閱增長能否在廣告產品迎頭趕上的同時維持盈利。九個月自由現金流達95億美元,支持下調後的120億美元全年預測,而廣告延遲使經常性增長成為估值的核心。以下編輯性情景反映了用戶留存率、變現能力及節目製作成本如何影響2026年12月前的業績表現。
牛市情景:訂閱增長與廣告復甦推動NFLX邁向85美元
廣告執行改善將為Netflix提供在盈利的訂閱業務基礎上進一步提升盈利的直接途徑。全年廣告收入預測從30億美元下調至約27億美元,為恢復延遲的產品能力留有空間。更好的廣告商接觸渠道將對現有觀看量進行變現,同時留存會員繼續支撐訂閱收入。
若廣告銷售恢復至此前30億美元的年度預測水平,且第四季度收入超越134.42億美元,則85美元情景將獲得支撐。扣除物業支出後,現金生成高於約25億美元的隱含第四季度水平,將強化每股回報前景。
基本情景:穩健訂閱使NFLX維持在65至75美元區間
即使廣告改善緩慢,持續的訂閱增長亦可推動Netflix盈利向前。第三季度收入增長11.8%,有助抵銷廣告前景下調及即將到來的組織架構調整成本。基本情景假設上述抵銷效應持續,產生溫和的盈利進展,同時廣告變現的步伐仍懸而未決。
65至75美元的區間與接近第四季度指引的收入、31.5%的全年營業利潤率及廣告業務逐步改善相符。更強的參與度將支撐區間上限,而用戶留存率偏弱則可能抵銷足夠多的進展,從而限制股價上行空間。
熊市情景:用戶留存率偏弱及成本上升拖累NFLX至55美元
訂閱增長放緩將使Netflix更充分地暴露於廣告延遲及節目製作成本壓力之下。訂閱變現支撐了第三季度的收入增長,而費用時間安排有助將營業利潤率提升至第四季度預期的26%以上。若取消訂閱人數上升或新節目未能留住觀眾,Netflix在廣告能力改善之前可能失去這一盈利緩衝空間。
若第四季度收入低於134.42億美元,同時利潤率低於26%且廣告進一步疲弱,則55美元情景將更有可能出現。屆時新內容需要貢獻更多,才能僅維持盈利穩定,對估值的支撐將更為有限。
華爾街分析師對NFLX股票的2026年價格預測
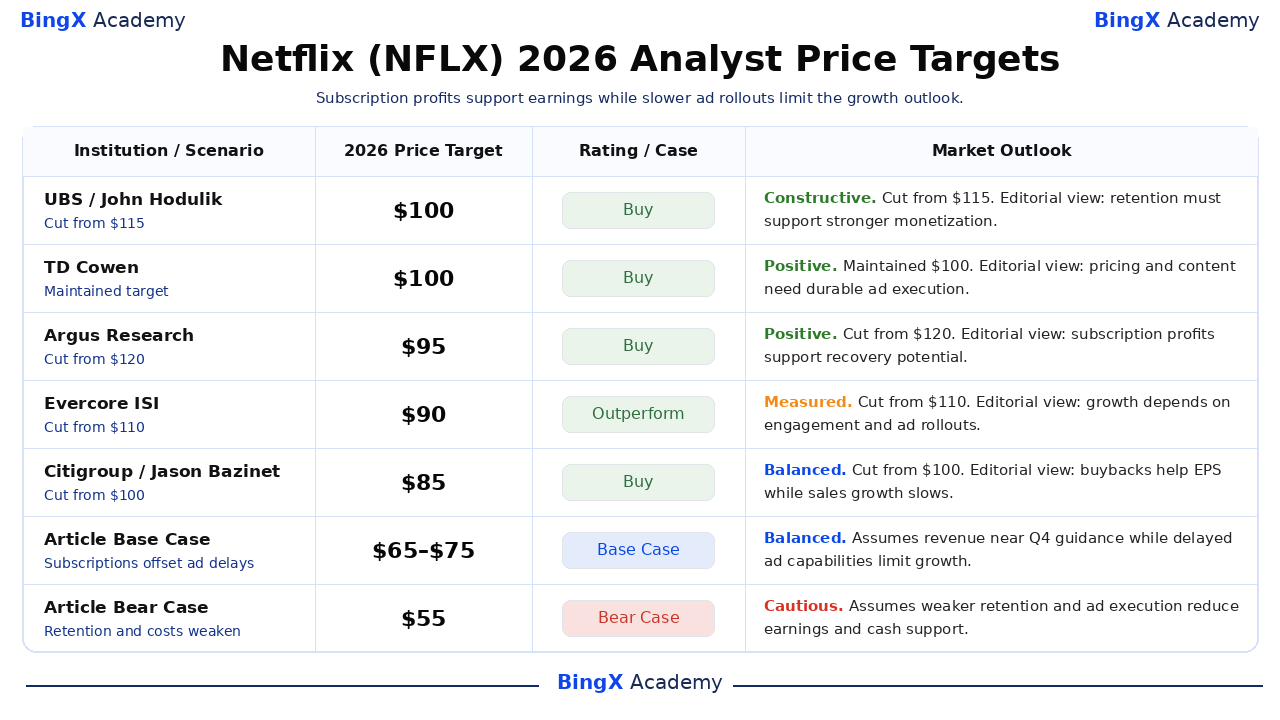
以下具名且附有日期的第三方目標價均指納斯達克上市的Netflix股份,通常涵蓋約12個月,延伸至2026年12月以後。85至100美元的區間反映了市場對訂閱變現及廣告復甦的不同判斷;以下業務解讀屬編輯性意見。最後兩行為本文獨立設定的2026年情景。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
瑞銀(UBS) |
100美元 |
買入 |
正面。2026-10-21:目標價由115美元下調至100美元,維持買入評級。編輯解讀:在廣告前景下調後,訂閱用戶留存率及改善的變現能力必須重建增長動力。 |
|
TD Cowen |
100美元 |
買入 |
積極。2026-10-21:維持100美元目標價及買入評級。編輯解讀:內容分發及定價可支撐盈利,但新廣告工具仍需證明能夠帶來銷售收益。 |
|
Argus Research |
95美元 |
買入 |
積極。2026-10-22:目標價由120美元下調至95美元,維持買入評級。編輯解讀:盈利的訂閱業務支撐復甦潛力,但費用時間安排限制了從第三季度利潤率作出外推的依據。 |
|
Evercore ISI |
90美元 |
跑贏大市 |
審慎樂觀。2026-10-21:目標價由110美元下調至90美元,維持跑贏大市評級。編輯解讀:國際分發及廣告業務擴張提供增長途徑,但有賴於參與度提升及產品推出改善。 |
|
花旗集團(Citigroup) |
85美元 |
買入 |
均衡。2026-10-21:目標價由100美元下調至85美元,維持買入評級。編輯解讀:留存訂閱用戶及股份回購支撐每股盈利,但銷售增長放緩限制了近期估值空間。 |
|
本文基本情景 |
65–75 |
基本情景 |
均衡。假設訂閱支撐收入接近第四季度指引,而廣告能力延遲限制了2026年12月前的增長。 |
|
本文熊市情景 |
55美元 |
熊市情景 |
審慎。假設用戶留存率偏弱及廣告執行欠佳,削減2026年12月前的盈利及現金支撐。 |
如何在BingX購買Netflix(NFLX)股票
透過 BingX股票交易使用 USDT或 USDC買入並持有Netflix股份,須符合上市條件及帳戶資格。Netflix提供接觸全球串流訂閱、廣告及娛樂節目製作的投資機會。符合資格的用戶可根據其投資目標調整持倉規模,無需使用槓桿或支付永續資金費用。
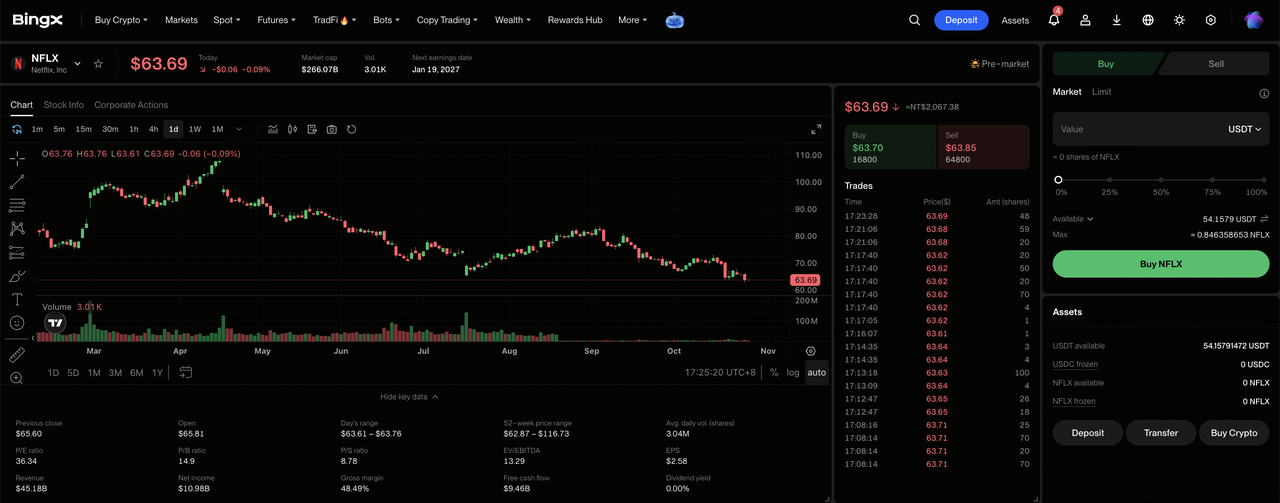
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的 身份驗證,並導航至「TradFi > 股票」。若首次使用該產品,請接受股票交易風險披露聲明。
第二步:準備USDT或USDC。確保您的現貨帳戶有足夠資金用於購買。如有需要,請從資金帳戶或財富帳戶轉入USDT或USDC。在選擇投資規模前,請查閱所選股票的最低訂單金額及碎股資格。
第三步:選擇Netflix(NFLX)。打開 股票市場,搜索 Netflix(NFLX),並確認該股份在您的帳戶中可供購買。查閱公司資料、當前股價、交易時段及可用訂單類型。
第四步:買入Netflix股份。選擇「買入」,輸入允許的投資金額或股份數量,並選擇支持的 市價或限價訂單。市價訂單在支持的交易時段內以可用價格執行,而限價訂單則需要達到指定價格或更優價格,並具備足夠流動性方可成交。
第五步:查閱並管理您的持倉。打開「股票 > 持倉」以監察您的NFLX股份及未實現盈虧。使用所有訂單查閱交易記錄或在需要時賣出股份。T+1結算通常影響的是出售所得資金何時可提取,而非已購股份何時可以出售。
2026年Netflix投資者需關注的五大風險
Netflix的經常性訂閱業務、全球分發網絡及大量經常性現金生成支撐其盈利展望。然而,用戶留存率偏弱、節目製作成本上升、廣告延遲及資本配置問題均可能對盈利能力及股東回報造成壓力。
- 訂閱用戶留存率偏弱可能對收入造成壓力:第三季度收入達128.74億美元,主要由串流服務的會員數及定價支撐。訂閱用戶新增人數或續訂率下降可能削減盈利及營業利潤率。
- 節目製作成本上升可能制約利潤率:第四季度利潤率指引為26%,其中包含約120個基點的重組費用。若訂閱收入及廣告銷售增長放緩,內容及薪酬成本上升可能削弱盈利能力。
- 廣告推出延遲可能限制收入增長:全年廣告收入指引達約27億美元,但產品能力較慢削減了此前預測。廣告商工具、測量功能或客戶採用延遲均可能降低未來收入的可見度。
- 資本需求可能限制股東回報:Netflix於第三季度回購了48億美元的股份,同時內容製作需要大量現金。更高的節目製作支出或額外的物業購置可能制約未來回購及每股現金回報。
- 變現能力偏弱可能對估值造成壓力:Netflix第三季度營業利潤率達34.6%,部分受益於費用時間安排而非經常性節省。訂閱增長放緩、廣告執行欠佳或節目製作成本上升,均可能削減盈利並引發股價下跌。
總結:2026年是否應該投資Netflix?
Netflix季度營業收入達44.59億美元,自由現金流達28.84億美元,充分展示了其訂閱業務的盈利能力。國際節目製作及廣告合作夥伴關係支撐變現機遇,而股份回購可改善每股業績。維持這一進展將取決於漲價後的用戶留存率,以及內容和廣告投資能否產生回報。
85美元的牛市情景假設廣告收入恢復至30億美元、收入超越第四季度指引,且現金生成優於預期。65至75美元的基本情景反映訂閱業務穩健,而55美元的熊市情景則考慮了變現能力偏弱及成本壓力。鑒於NFLX於10月26日收報63.90美元,投資者應密切關注訂閱增長能否轉化為可持續的每股盈利。
風險提示:Netflix的全球訂閱業務並不能消除投資風險。用戶留存率偏弱、廣告能力延遲或節目製作成本上升均可能削減盈利及股東回報。投資者在買入NFLX股份前,應評估估值、現金生成能力及自身風險承受能力。
