納斯達克100指數(NDX)追蹤在納斯達克上市的大型非金融企業,涵蓋大量科技、軟件及消費業務。其2026年前景取決於盈利及現金創造能力能否支持估值,同時人工智能(AI)基建投資正佔用大量資金。利率、出口管制及客戶預算均會影響這種平衡,因此投資回報及科技板塊集中度是實現持續復甦的關鍵。
AI基建的盈利能力是納斯達克100投資者評估估值的核心問題。美國銀行(BofA)11月調查顯示,科技股淨超配比例由37%降至12%。 微軟錄得639億美元季度雲端收入,但 亞馬遜公布的過去12個月自由現金流為負424億美元。因此,強勁需求需要轉化為足夠的現金回報,才能支持基建開支及股東價值。
目前,2026年NDX預測主要圍繞兩種相互競爭的觀點:
- 企穩情景: 能夠帶來盈利的AI應用、超大規模雲端服務商現金創造能力改善,以及更多科技企業參與升勢,均有望重建市場信心;可行的出口審批及可控的融資成本則可支持復甦。
- 進一步重新定價情景: AI投資回報若不及預期,影響可能蔓延至晶片供應商、雲端平台及融資市場,而出口延誤及中期選舉後的不確定性,則會令投資者持續要求更低估值。
本指南根據官方指數資料、註明日期的公司披露,以及AI投資、融資和政策研究,分析NDX預測、指數情景、主要風險及機構展望,並介紹 如何取得納斯達克100指數投資敞口,透過 BingX TradFi使用以USDT注資的USDx保證金進行交易。
納斯達克100投資者在2026年必須了解的5大事項
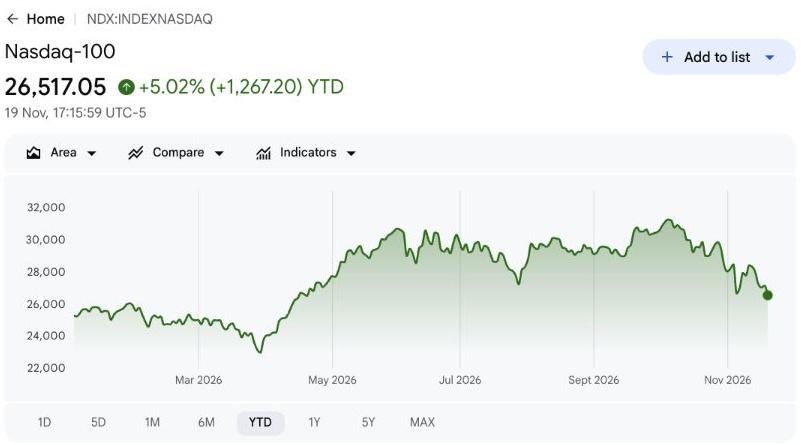
- NDX於11月19日收報26,517.05點,年初至今升5.02%: 指數較52周即市高位低15.4%,反映科技股估值大幅重整。要達到30,500點的牛市情景,需有更強的AI投資回報、改善的現金流,以及更廣泛的市場參與。
- 科技股配置錄得自2006年以來最大單月跌幅: 美國銀行11月調查顯示,科技股淨超配比例由37%降至12%,顯示即使基建開支持續,市場對AI過度投資及高估值的憂慮仍不斷升溫。
- 科技板塊佔納斯達克100指數權重68.01%: 納斯達克9月30日資料單顯示,NVIDIA(英偉達)權重為8.36%,突顯指數集中於大型科技企業。強勁AI需求可支持復甦,但基建回報若不及預期,則可能放大市場跌幅。
- 中期選舉結果及出口管制增加政策不確定性: 民主黨將於2027年1月起掌握國會多數席位,而美國商務部工業與安全局(BIS)11月的規則將半導體許可要求擴展至五個國家。監管審查及審批延誤可能影響AI部署、基建開支及科技股估值。
- 英偉達1,158億美元收入面臨管理層及AI開支不確定性: 英偉達預計2027財政年度第四季收入為1,300億美元,支持市場對AI需求的預期。然而, 黃仁勳離任、出口限制,以及市場對超大規模雲端服務商盈利能力的憂慮,可能令半導體估值及整體納斯達克100表現承壓。
甚麼是納斯達克100指數(NDX)?
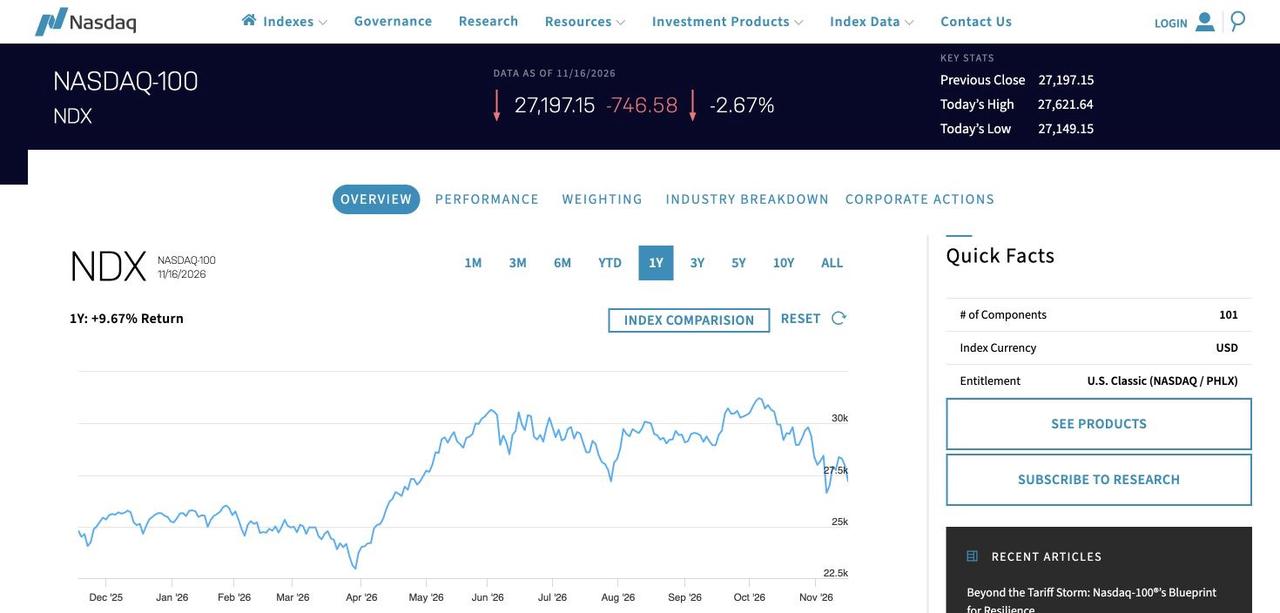
納斯達克100是一個採用經修訂市值加權方法的指數,追蹤在納斯達克上市的100家最大型非金融企業,包括 英偉達、 微軟、 亞馬遜及 Alphabet。與涵蓋範圍更廣的納斯達克綜合指數不同,它不包括金融企業,而是集中於科技、非必需消費品、醫療保健及其他板塊的大型企業。NDX以指數點數而非每股美元價格計算,其價格回報版本不包括股息再投資。由於部分企業有多個股份類別,證券數目亦可能超過100隻。
納斯達克透過季度再平衡及每年12月的成分股重組檢討指數成員,並調整成分股權重以管理集中度。其2026年編製方法亦允許規模足夠大且符合資格的企業加快納入指數。截至2026-09-30,指數包含101隻證券,科技板塊佔權重68.01%,突顯其對大型AI及半導體企業的投資敞口。這種集中度雖然可在科技主導的增長期間創造機會,但當盈利預期或估值轉弱時,亦可能放大跌幅。
延伸閱讀: 如何在BingX交易指數差價合約:標普500、納斯達克100、日經225及更多指數(2026)
納斯達克100市場驅動因素:AI泡沫憂慮挑戰強勁雲端盈利
納斯達克100於11月19日收報26,517.05點,較52周即市高位下跌15.4%,原因是AI泡沫憂慮、科技股估值,以及對基建回報的擔憂觸發更廣泛的拋售。儘管出現調整,微軟639億美元季度雲端收入及亞馬遜178億美元AWS營業利潤,仍顯示需求持續。關鍵問題在於,面對出口限制、融資成本及中期選舉後的不確定性,強勁盈利和改善的現金回報能否支持復甦。以下財務數據保留各自所述的報告期間。
延伸閱讀: 2026年值得買入的熱門AI半導體股票:AI晶片及供應鏈完整指南
|
市場驅動因素/範圍 |
比較/基準 |
最新觀察 |
對指數的影響 |
|
NDX市場表現 |
52周即市高位 |
26,517.05(11月19日) |
轉弱。較高位下跌15.4%。 |
|
美國銀行科技股超配比例 |
10月為37% |
11月為12% |
減少。下降25個百分點。 |
|
NDX預期每股盈利(EPS)增長估計 |
2025年12月為29% |
42%(10月31日) |
處於高位。盈利預期強勁。 |
|
科技板塊指數權重 |
納斯達克9月30日資料單 |
68.01% |
高度集中。科技板塊主導指數回報。 |
|
微軟雲端收入 |
2026財政年度第一季 |
639億美元(2027財政年度第一季) |
擴張。按年增長30%。 |
|
亞馬遜AWS營業利潤 |
2025年第三季114億美元 |
2026年第三季178億美元 |
改善。按年增長55%。 |
|
亞馬遜過去12個月自由現金流 |
一年前為正148億美元 |
−424億美元(9月30日) |
轉弱。基建開支消耗現金。 |
|
英偉達收入/第四季指引 |
2027財政年度第三季/第四季 |
1,158億美元/1,300億美元 |
強勁。AI需求支持增長。 |
|
聯邦基金利率目標區間 |
10月28日決定 |
3.75%–4.00% |
維持不變。融資成本仍然顯著。 |
- AI泡沫憂慮促使科技股配置出現自2006年以來最大幅度削減。 美國銀行11月調查顯示,科技股淨超配比例由37%降至12%,38%的受訪者擔心AI過度投資。即使雲端及半導體業務持續增長,信心轉弱仍可能令NDX估值承壓。
- 儘管自由現金流為負424億美元,AWS營業利潤仍增長55%。 亞馬遜178億美元雲端營業利潤顯示需求強勁,但基建開支持續消耗現金。使用率增長放緩或融資收緊,可能削弱納斯達克企業的AI投資回報。
- 中期選舉結果及利率為科技股估值帶來不確定性。 民主黨將於2027年1月起掌握國會多數席位,可能加強AI監管;同時,聯儲局3.75%–4.00%的政策利率令融資壓力持續。較高借貸成本及監管不確定性可能限制復甦。
- 針對五國的晶片出口管制威脅海外AI部署。 BIS於11月推出的規則,擴大涉及印尼、馬來西亞、新加坡、泰國及巴西的許可要求,但總部設於美國且符合資格的用戶可獲豁免。審批延誤可能影響晶片交付、雲端容量及基建回報。
- 英偉達1,300億美元收入展望面臨管理層及AI開支不確定性。 英偉達第三季1,158億美元收入支持AI需求,但黃仁勳離任、出口限制,以及對超大規模雲端服務商開支的憂慮,可能令估值承壓。客戶持續投入及能夠帶來盈利的產品交付,對納斯達克100復甦仍至關重要。
納斯達克100(NDX)2026年投資展望:30,500點牛市情景對比24,000點熊市情景
納斯達克100的2026年前景,取決於AI需求能否創造足夠現金,以支持基建開支及科技股估值。儘管雲端盈利強勁,NDX於11月19日收報26,517.05點,仍反映指數大幅回落。AI回報、融資環境及政策發展,將決定市場情緒能否支持持續復甦。
- AI泡沫憂慮及基建開支: 美國銀行調查發現,52%的基金經理預期超大規模雲端服務商會在六個月內削減開支;這反映的是投資者預期,而非公司指引。能夠帶來盈利的AI採用,以及更強的現金轉化能力,仍是關鍵。
- 聯儲局政策及融資成本: 聯儲局11月會議紀錄顯示,在其基準展望下,官員支持進一步收緊政策。即使需求保持韌性,較高借貸成本仍可能令科技股估值及基建投資承壓。
- 出口管制及中期選舉後的不確定性: 晶片許可要求擴大可能延誤海外AI部署,而新一屆國會亦可能加強監管審查。針對總部設於美國且符合資格的項目所設的豁免,限制了規則的適用範圍,但不確定性依然存在。
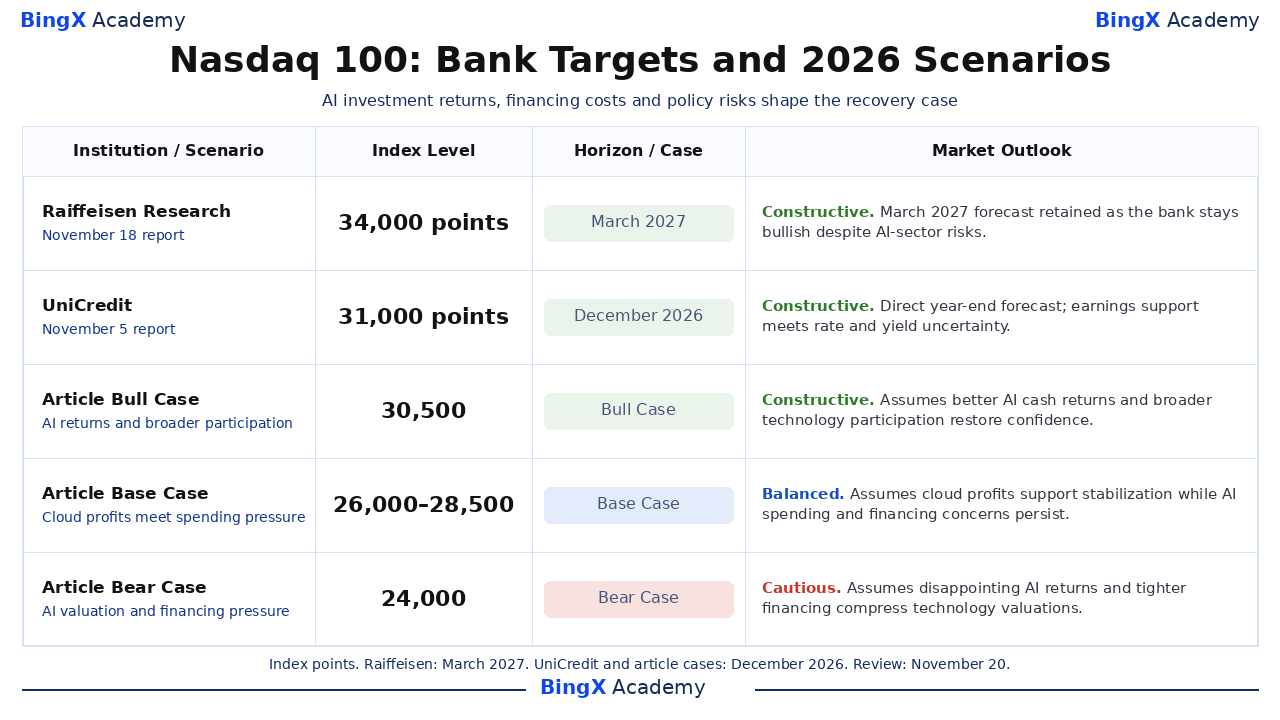
牛市情景:AI回報改善推動NDX邁向30,500點
AI投資回報改善及更多科技企業參與升勢,可支持納斯達克100復甦。微軟639億美元季度雲端收入提供了營運基礎,而持續的付費使用及可控的融資成本,則有望重建市場對基建開支的信心。更清晰的出口審批,以及英偉達在臨時管理層領導下可靠的產品交付,有助減少未來盈利的不確定性。
30,500點的牛市情景假設雲端業務指引更強、超大規模雲端服務商現金轉化能力改善,以及升勢擴展至少數AI龍頭以外的企業。能夠帶來盈利的部署及穩定信貸環境,可支持更高估值;但持續通脹或客戶預算轉弱,則會限制上升空間。
基準情景:逐步企穩令NDX維持於26,000至28,500點
具韌性的雲端盈利可支持逐步企穩,但AI投資憂慮及融資成本可能阻礙估值全面復甦。AWS錄得178億美元季度營業利潤,但亞馬遜過去12個月自由現金淨流出,突顯資金壓力持續。出口審批結果不一,以及客戶投資回本的不確定性,將令科技企業投資持續具選擇性。
26,000至28,500點的基準情景假設雲端需求維持韌性,且基建開支持續而沒有融資衝擊。現金創造能力改善可支持指數靠近區間上限,但高借貸成本、審慎配置及海外部署放緩,會限制估值升幅。
熊市情景:AI重新定價拖累NDX跌向24,000點
AI投資回報不及預期及融資收緊,可能令納斯達克100跌勢延續,因其集中的科技股持倉面臨進一步估值壓力。亞馬遜過去12個月424億美元自由現金淨流出,顯示基建在取得足夠回報前已消耗大量資本。出口延誤、客戶開支轉弱,或英偉達管理層交接期間出現營運中斷,都可能削弱市場對未來雲端及半導體盈利的信心。
24,000點的熊市情景假設雲端業務指引轉弱,同時AI估值持續收縮及融資成本上升。基建回報延遲及客戶開支減少,可能令盈利預期承壓;而科技板塊集中度會放大跌幅,即使整體經濟沒有陷入衰退亦然。
金融機構對2026年及2027年納斯達克100指數的預測
裕信銀行(UniCredit)預計納斯達克100將於2026年12月升至31,000點,而Raiffeisen Research則預測指數於2027年3月達到34,000點。兩者均顯示,相對NDX於11月19日26,517.05點的收市水平,指數仍有上升空間;但由於預測期限不同,不能直接比較。最後三行則列出本文獨立設定的2026年12月情景。
|
機構/情景 |
指數水平 |
預測期限 |
市場展望 |
|
Raiffeisen Research |
34,000點 |
2027年3月 |
偏向樂觀。11月18日:儘管存在AI融資及政策憂慮,仍維持買入觀點,並預計指數於2027年9月達到35,000點。 |
|
裕信銀行 |
31,000點 |
2026年12月 |
偏向樂觀。11月5日:權衡AI盈利增長與利率風險後,預測指數於2027年中達到33,000點。維持美股中性配置。 |
|
本文牛市情景 |
30,500點 |
2026年12月 |
偏向樂觀。AI現金回報改善及更多科技企業參與升勢,支持復甦。 |
|
本文基準情景 |
26,000–28,500點 |
2026年12月 |
平衡。儘管存在AI開支及融資憂慮,具韌性的雲端盈利仍支持企穩。 |
|
本文熊市情景 |
24,000點 |
2026年12月 |
審慎。AI回報不及預期及融資收緊,令科技股估值承壓。 |
如何在BingX透過差價合約交易納斯達克100指數
納斯達克100是一個股票市場指數,不能像公司股份般直接買入。符合資格的用戶可透過BingX TradFi的NAS100指數差價合約,利用槓桿及以USDx注資的專用差價合約帳戶,交易其價格變動。這些合約支援好倉及淡倉,毋須持有相關指數成分股。
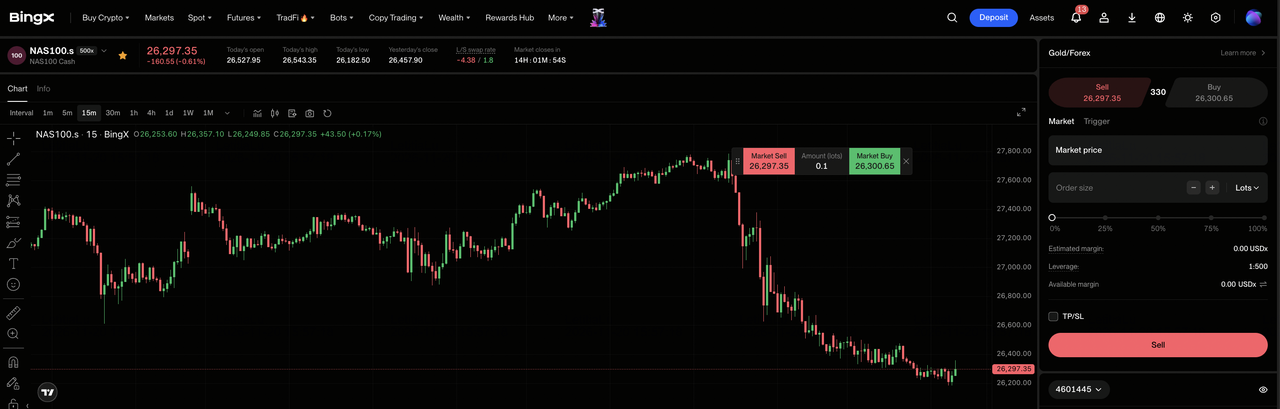
步驟1:設定帳戶及安全措施。 註冊或登入BingX,完成所需的 身份認證(KYC),並啟用 雙重驗證(2FA)。確認你所在地區可使用指數差價合約服務。
步驟2:開啟BingX差價合約交易。 前往“TradFi > CFD”,並按需要啟用專用差價合約帳戶。你可直接透過BingX App或網站交易,亦可選擇使用MetaTrader 5(MT5),以取得進階圖表及交易工具。
步驟3:為帳戶注資並選擇NAS100。 將 USDT轉入差價合約帳戶,資金會按1:1比例顯示為USDx,用作交易保證金。搜尋 納斯達克100(NAS100),並查看合約價格、每手合約規模、槓桿及保證金要求。
步驟4:選擇交易方向並下單。 選擇市價單以即時執行,或選擇觸發單,在指定條件達成時入市。以手數輸入持倉規模,若預期指數上升,選擇“買入(做多)”;若預期下跌,則選擇“賣出(做空)”。確認前,先查看點差、佣金及隔夜掉期費用。
步驟5:管理持倉及平倉。 在“持倉”中監察未實現盈虧、可用保證金及強制平倉風險。設定 止盈及止蝕(TP/SL)水平,或手動平倉。市場跳空及槓桿可能增加潛在虧損,而止蝕單亦不保證能夠執行。
納斯達克100投資者在2026年應留意的5大風險
納斯達克100的領先科技企業及具盈利能力的雲端業務,支持其長期前景。然而,AI估值憂慮、融資成本、出口限制及政策不確定性,可能令盈利及指數回報承壓,尤其考慮到其科技板塊集中度。
- AI泡沫憂慮可能令科技股估值承壓: 美國銀行11月調查顯示,科技股淨超配比例由37%降至12%。AI投資回報轉弱或超大規模雲端服務商削減開支,可能降低盈利預期並觸發進一步拋售。
- 出口限制可能延緩AI基建增長: BIS於11月推出的規則將晶片許可要求擴展至五個國家,但總部設於美國且符合資格的用戶可獲豁免。審批延誤可能拖慢半導體出貨、雲端部署及基建投資回報。
- 較高融資成本可能削弱投資回報: 在擴展基建之際,亞馬遜公布過去12個月自由現金流為負424億美元。借貸成本上升或信貸收緊,可能在AI投資產生可持續現金回報前限制資金供應。
- 科技板塊集中度可能放大盈利不及預期的影響: 納斯達克9月資料單顯示,科技板塊佔指數權重68.01%,其中英偉達佔8.36%。雲端需求轉弱、產品供應中斷或估值下跌,可能對指數表現造成不成比例的影響。
- 中期選舉後的不確定性可能延後投資承諾: 民主黨掌握多數席位的新一屆國會將於2027年1月就任,可能改變AI監管及財政優先事項。監管不確定性或基建項目延期,可能削弱盈利可見度,並拖慢科技主導的復甦。
總結:2026年應否投資納斯達克100相關產品?
納斯達克100具盈利能力的雲端業務支持其盈利前景,但指數大幅回落亦突顯市場對AI估值及基建開支的憂慮。微軟639億美元雲端收入顯示需求強勁,而亞馬遜過去12個月424億美元自由現金淨流出,則凸顯融資負擔。在出口限制及監管不確定性下,持續復甦將取決於AI投資回報改善、更強的現金創造能力,以及可控的融資成本。
30,500點的牛市情景假設AI回報更強及更多科技企業參與升勢,而26,000–28,500點的基準情景則反映,在基建開支壓力下逐步企穩。24,000點的熊市情景則考慮AI需求轉弱、融資收緊及估值進一步收縮。NDX於11月19日收報26,517.05點,投資者應評估雲端盈利及AI採用能否支持目前科技股估值。
風險提示: 納斯達克100擁有成熟科技企業,並不代表投資風險已被消除。AI採用放緩、成本高昂的基建投入、出口限制及高度市場集中,均可能令盈利及指數回報承壓。投資者在投資與納斯達克100掛鈎的產品前,應評估估值、現金創造能力及自身風險承受能力。
