MP Materials (MP) 正在建立一個從開採礦石到分離材料、金屬和成品永磁的美國稀土供應鏈。Mountain Pass 提供上游資源,而 Independence 設施和計劃中的 10X 園區則將公司推向更高價值的製造業。這種垂直整合創造了對交通運輸、機械人技術、國防和航空航天的戰略性敞口,儘管執行仍對稀土價格、政策支持和磁鐵認證敏感。
MP Material 2026年第二季度顯示材料增長更快,盈利改善。收入達到1.084億美元,年增長89%,高於9689萬美元的引用共識,而調整後的EBITDA從1253.5萬美元的虧損改善至正的2849.3萬美元。NdPr銷售攀升127%至1,006公噸,儘管磁性材料收入在生產提升期間下跌17%。
MP股票2026年預測現在集中於兩個競爭觀點:
- 國內磁鐵規模案例:更高的NdPr產出、價格保護、通用汽車認證和10X擴張將MP推向更有價值和可防禦的下游盈利組合。
- 提升和定價案例:磁鐵啟動成本、政策依賴性和波動的稀土價格延遲自由現金流轉換,即使材料量改善。
本指南分解了MP股票預測、2026年價格情境、主要風險和分析師前景,基於MP Materials於8月6日發佈的2026年第二季度業績、季度申報和截至9月15日的市場數據,以及 如何在BingX TradFi上交易MP股票期貨,使用 USDT抵押品。
2026年9月MP Materials投資者需要知道的5件事
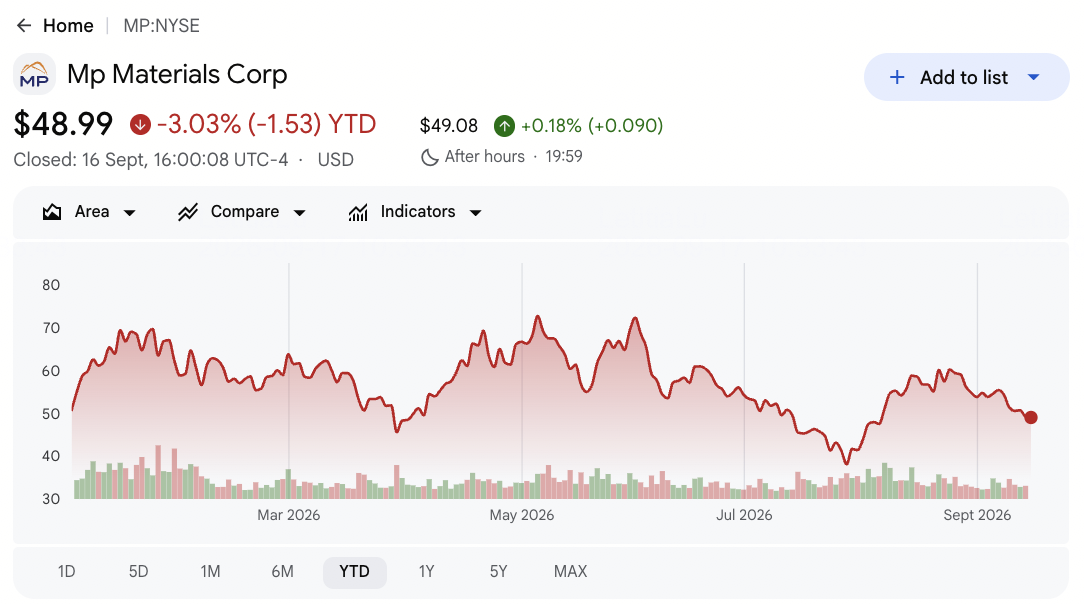
- MP收盤價為49.17美元,年內下跌2.67%:股價仍較100.25美元的52週高點低近51%。回調反映了從政策驅動的熱情向證明磁鐵產能能夠產生持久利潤率和現金流的轉變。
- 第二季度收入達到1.084億美元,增長89%:收入超出9689萬美元共識約1160萬美元。分離的NdPr銷售和更強的定價抵消了精礦運輸的結束,為投資者提供了國內加工經濟學的更清晰視角。
- NdPr銷售增長127%至1,006公噸:產量增加41%至840公噸,顯示第二階段分離正在擴大。庫存變動也有所貢獻,因此可持續產出和轉換經濟學仍然重要。
- 價格保護收入增加1758萬美元:美國政府支持幫助材料調整後EBITDA達到3250.5萬美元。投資者在判斷可重複盈利能力時,仍需要將與政策相關的收入與基本市場定價分開。
- 10X、通用汽車和蘋果定義下游增長測試:Independence認證和計劃的商業出貨將MP的資源基地與成品磁鐵連接起來。更大的10X園區和從2027年開始的蘋果計劃可能擴大規模和客戶敞口。
什麼是MP Materials (MP)?
MP Materials擁有並運營位於加利福尼亞州的Mountain Pass稀土礦山和加工場。該公司生產稀土精礦、分離的釹鐠(NdPr)氧化物和金屬,然後使用這些材料在德克薩斯州沃思堡的Independence製造永磁材料。NdPr結合了釹和鐠,這兩種稀土元素用於製造電機的高強度永磁材料。其材料部門通過採礦、分離和金屬生產獲利,而磁性材料部門涵蓋前體產品和成品磁鐵。這些組件對於車輛、工業設備、機械人技術、國防和航空航天使用的電機至關重要。
該戰略是通過國內垂直整合減少美國對外國稀土加工的依賴。美國國防部合作夥伴關係包括價格保護、融資和對額外分離和磁鐵產能的支持。通用汽車是Independence的錨定客戶, 蘋果已承諾從2027年開始使用美國製造的回收磁鐵,10X計劃作為更大的德克薩斯製造園區。MP還宣佈了沙特合資企業和與一家 美國航空航天和國防客戶的長期釓離岸協議,擴展到NdPr之外。
延伸閱讀: 2026年值得買入的頂級能源股票和ETF:AI電力緊縮遇上地緣政治波動
MP Materials (MP) 2026年第二季度業績概覽:NdPr增長、正EBITDA和磁鐵提升
MP Materials報告收入1.084億美元,超過預期的9689萬美元,89%的增長得到分離NdPr產品的支撐。調整後稀釋每股收益虧損0.01美元,符合共識且比去年同期改善0.12美元,而調整後EBITDA改善4102.8萬美元至正的2849.3萬美元。材料收入增長155%至9562.9萬美元,儘管磁性材料收入下跌17%至1652.4萬美元,因為Independence正在經歷認證和啟動階段。
延伸閱讀: MP Materials (MP) 2026財年第二季度業績概覽:1.085億美元收入增長推動7.62%價格反彈
|
財務指標 |
指導/共識 |
報告/實際 |
驚喜 |
|
2026年第二季度收入 |
9689萬美元共識 |
1.084億美元;年增89% |
超出。比共識高約1160萬美元,因為NdPr定價和量改善。 |
|
第二季度調整後稀釋每股收益 |
-0.01美元共識 |
-0.01美元 |
符合預期。年增改善0.12美元,因為調整後EBITDA轉為正數。 |
|
第二季度GAAP稀釋每股虧損 |
-0.19美元去年 |
-0.11美元 |
改善。每股虧損縮小0.08美元。 |
|
第二季度淨虧損 |
-3087.2萬美元去年 |
-2029.6萬美元 |
改善。較高的材料利潤抵消磁鐵啟動成本。 |
|
第二季度調整後EBITDA |
-1253.5萬美元去年 |
2849.3萬美元 |
改善。年增幅達4102.8萬美元。 |
|
材料部門收入 |
3753.2萬美元去年 |
9562.9萬美元;+155% |
加速。分離的NdPr替代精礦銷售。 |
|
磁性材料部門收入 |
1986.1萬美元去年 |
1652.4萬美元;-17% |
下降。在Independence提升期間混合轉移。 |
|
NdPr生產 |
597公噸去年 |
840公噸 |
擴大。生產增長41%。 |
|
NdPr銷售 |
443公噸去年 |
1,006公噸 |
擴大。銷售量增加127%。 |
|
價格保護收入 |
去年無收入 |
1758萬美元 |
增加。政策支持加強材料盈利能力。 |
- 收入1.084億美元超出共識約1160萬美元:銷售增長89%,顯示分離產品可以替代精礦收入。持續增長現在取決於生產、定價和下游需求保持一致。
- 調整後每股收益負0.01美元符合共識:虧損比去年同期改善0.12美元,因為更強的量和價格保護幫助了每股結果。進一步改善取決於更一致的磁性材料貢獻。
- 調整後EBITDA改善4102.8萬美元至2849.3萬美元:變化顯示明確的經營槓桿,儘管1758萬美元來自價格保護收入。投資者仍需要跟蹤政策調整後的盈利能力和現金轉換。
- 材料收入增長155%至9562.9萬美元:NdPr氧化物和金屬收入達到9443.4萬美元,銷售量增長一倍多。混合轉移支持MP通過國內加工獲取更多價值的戰略。
- NdPr銷售增長127%而磁性材料收入下跌17%:強勁的上游執行與仍在認證中的下游業務形成對比。商業出貨、監管測試和客戶接受必須改善,才能使完整的礦山到磁鐵模式貢獻持久盈利。
MP Materials (MP) 2026年投資展望:95美元牛市案例 vs 35美元熊市案例
MP的2026年展望取決於強勁的稀土加工增長是否能轉化為盈利的磁鐵業務。材料目前提供大部分盈利支撐,而Independence、10X和客戶認證決定下游戰略能增加多少價值。
牛市案例:強勁磁鐵增長推動MP邁向95美元
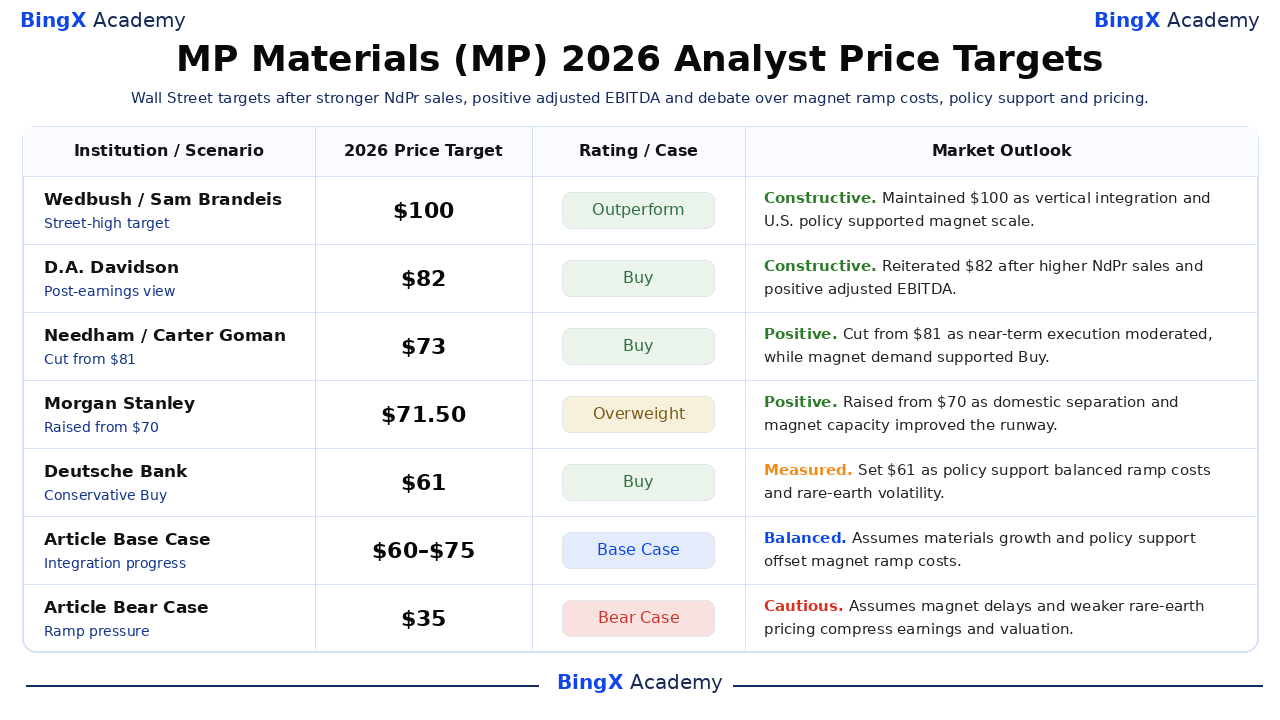
牛市案例假設Independence按計劃進入商業生產,通用汽車認證轉化為銷量,10X園區在沒有重大成本超支的情況下推進。NdPr生產保持在每季度800公噸以上,價格保護支撐材料經濟學,蘋果增加另一個主要需求渠道。
向95美元的走勢需要磁性材料收入扭轉17%的下跌,調整後EBITDA在政府收入之外保持正數。準時出貨、更高的部門利潤率和明確的10X建設進展將加強這一案例。
基本案例:穩定的材料增長使MP保持在60至75美元之間
基本案例假設分離的NdPr量持續增長,政策支持限制下跌風險,而磁鐵啟動成本在商業提升期間保持高位。材料提供大部分近期盈利,因為Independence認證逐步推進,10X仍是較長期的機會。
MP可能主要在60至75美元之間交易。正的調整後EBITDA、穩定的NdPr定價和客戶認證將支撐該區間。磁鐵延遲或較低的政策相關收入將限制上端。
熊市案例:磁鐵延遲拉動MP邁向35美元
熊市案例假設稀土定價疲弱,而Independence出貨滑落,10X需要比計劃更多的資本。材料利潤率下降,磁性材料仍低於規模,客戶集中限制定價權。
如果調整後EBITDA轉為負數、NdPr產出下降或商業磁鐵量錯過時間表,向35美元的走勢將變得更有可能。更低的盈利預測和較弱的自由現金流將增加進一步壓力。
華爾街分析師對MP股票2026年價格預測
選定的分析師目標從60美元到100美元不等,顯示對政策支持價值、下游製造和近期提升成本的廣泛分歧。幾家公司在不放棄正面評級的情況下降低了目標。以下過期行動將華爾街的十二個月目標與文章的獨立基本和熊市情境分開。
|
機構/情境 |
2026年價格目標 |
評級/案例 |
市場展望 |
|
Wedbush |
100美元 |
跑贏大市 |
建設性。5月8日:維持街頭最高觀點,因為垂直整合和美國政策支持磁鐵產能。 |
|
D.A. Davidson |
82美元 |
買入 |
建設性。8月24日:在較高NdPr銷售和正調整後EBITDA後重申買入。 |
|
Needham |
73美元 |
買入 |
正面。7月22日:從81美元下調,因為近期執行放緩,而磁鐵需求支持買入。 |
|
摩根士丹利 |
71.50美元 |
增持 |
正面。7月8日:從70美元上調,因為國內分離和磁鐵產能改善了跑道。 |
|
德意志銀行 |
61美元 |
買入 |
謹慎。7月9日:設定保守目標,平衡政策支持與提升成本和定價。 |
|
摩根大通 |
60美元 |
增持 |
謹慎。7月29日:從75美元下調,因為近期預測重設,而戰略價值仍存。 |
|
文章基本案例 |
60-75美元 |
基本案例 |
平衡。假設材料增長和政策支持抵消磁鐵提升成本。 |
|
文章熊市案例 |
35美元 |
熊市案例 |
謹慎。假設磁鐵延遲和較弱定價壓縮盈利和估值。 |
如何在BingX交易MP Materials (MP)股票
使用BingX TradFi和 BingX AI工具交易MP Materials的NdPr、磁鐵生產和政策支持前景。由於MP對稀土價格和政府公告反應劇烈,首先定義催化劑和風險限制。
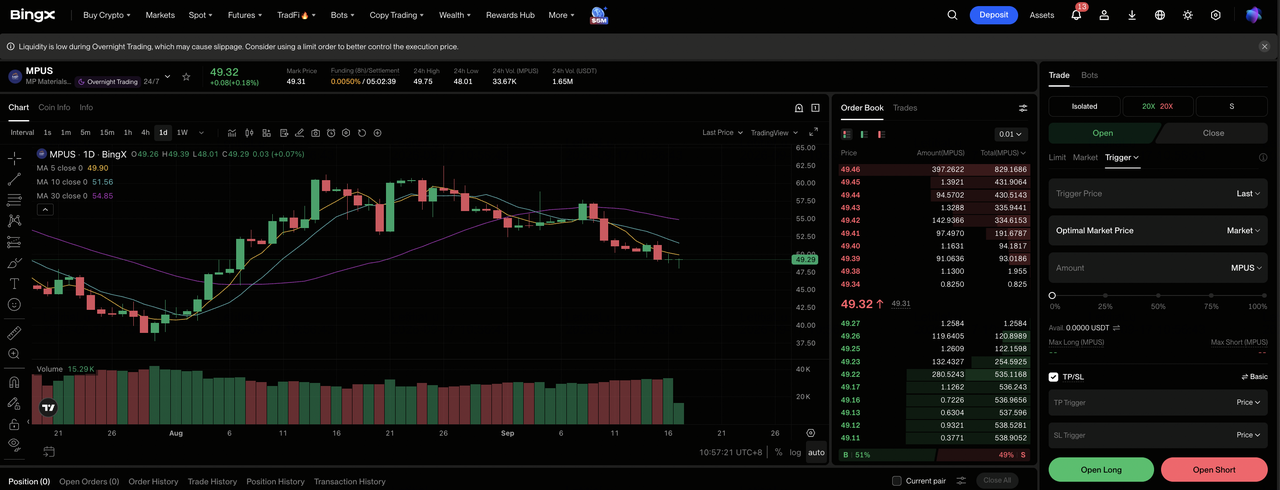
步驟1:進入BingX TradFi。 註冊並導航到BingX交易所控制板上的專門 TradFi部分。
步驟2:選擇MP Materials (MP)。搜索並選擇 MP-USDT永續期貨合約。
步驟3:選擇你的方向。如果磁鐵認證和材料增長驗證牛市案例,選擇 開多。如果延遲和定價壓力驗證熊市案例,選擇開空。
步驟4:選擇槓桿和保證金模式。根據你的風險承受能力選擇 逐倉或全倉保證金。MP的37.81-100.25美元52週區間支持保守槓桿。
步驟5:執行嚴格的風險協議。在進入交易前或交易後立即設定 止盈和止損(TP/SL)水平。
2026年MP投資者需要留意的5大風險
MP Materials面臨商品、執行、政策和融資風險,因為它從稀土材料擴展到磁鐵。這些因素可能影響盈利、現金流和分配給股票的戰略溢價。
- 較低的稀土價格可能壓縮利潤率:更強的定價與較高的銷量一起支撐第二季度收入。逆轉將減少材料盈利,留給Independence、10X和額外加工產能的現金較少。
- 政府支持可能隨時間變化:價格保護貢獻了第二季度1758萬美元收入並改善近期經濟學。資金、採購或所有權優先級的變化可能減少直接支持和MP的戰略溢價。
- 磁鐵認證可能需要比計劃更長的時間:磁性材料收入在生產提升期間下跌17%至1652.4萬美元。延遲測試或客戶接受將推遲經營槓桿並使啟動成本領先銷售。
- 大客戶增加執行風險:通用汽車錨定Independence,而蘋果需求稍後開始。時間表、規格或量的變化可能影響利用率、收入時間和磁鐵產能回報。
- 10X可能需要比預期更多的資本:新園區在收入開始前帶來建設、設備和融資風險。成本超支可能壓縮自由現金流並減少更強材料運營創造的價值。
最後思考:你應該在2026年投資MP嗎?
MP Materials交出了更強的第二季度,收入1.084億美元,NdPr銷售1,006公噸,調整後EBITDA正2849.3萬美元。這些數字顯示國內分離正在擴大。磁性材料收入1652.4萬美元和持續認證顯示下游論題仍在發展。
牛市案例需要Independence和10X將戰略支持轉化為可重複的磁鐵利潤率,支撐95美元。熊市案例遵循延遲認證、較弱稀土價格和資本壓力邁向35美元。保守交易者可能等待商業磁鐵出貨、更清晰的客戶利用率和排除異常政策收入的正調整後EBITDA,然後為下游平台分配溢價倍數。
風險提醒:交易和投資MP等股票涉及高資本損失風險。商品價格、工業政策、建設、客戶認證、估值和槓桿可能產生快速損失。在分配資本前進行獨立研究。
相關閱讀
- 2026年值得買入的頂級能源股票和ETF:AI電力緊縮遇上地緣政治波動
- 2026年值得買入的頂級AI能源股票:核能、天然氣、燃料電池和AI電力建設
- 2026年值得買入的頂級國防股票:主要承包商、導彈、無人機、太空和AI驅動戰爭
- 西方石油 (OXY) 2026年價格預測:石油和去槓桿能否推動OXY邁向85美元?
- 埃克森美孚 (XOM) 2026年價格預測:石油和生產增長能否推動XOM邁向205美元?
- 布倫能源 (BE) 2026年價格預測:AI數據中心電力能否推動BE邁向350美元?
