
-
摩根大通(JPM)為家庭、企業及機構提供消費銀行、企業融資、支付、交易及投資管理服務。其存款業務為成熟的貸款引擎提供資金,同時不斷擴大的客戶資產及工業融資創造額外的收費機會。存款定價、信貸質量及運營成本決定了這些更廣泛的業務活動能否轉化為可持續的盈利及對所投入資本的具吸引力回報。
最新季度顯示銀行業務收入有所增強,但支出增速快於收入增速。 摩根大通2026年第三季度收入上升8%至501.72億美元,淨利息收入增長13%。攤薄後每股盈利達5.57美元,而支出則上升12%至272.95億美元。第四季度的考驗在於持續的資產負債表增長能否在不進一步侵蝕運營效率及資本靈活性的情況下支撐利息收入。
2026年JPM股票預測現聚焦於兩種競爭觀點:
- 存款主導增長情景:較高的客戶結餘及定期管理費用維持收入,而費用增速放緩則在新企業融資機會發展的同時保護回報。
- 成本與資本壓力情景:較弱的交易業績、額外的信貸撥備及資產負債表擴張吸收盈利,令用於回購的資本減少,並限制估值上行空間。
本指南根據摩根大通10月13日的業績發佈、財務演示及10月21日的市場數據,分析JPM股票預測、2026年價格情景、主要風險及分析師展望,以及 如何購買JPM股票,可在 BingX TradFi上使用USDT或USDC進行交易。
2026年10月摩根大通投資者需了解的五大要點
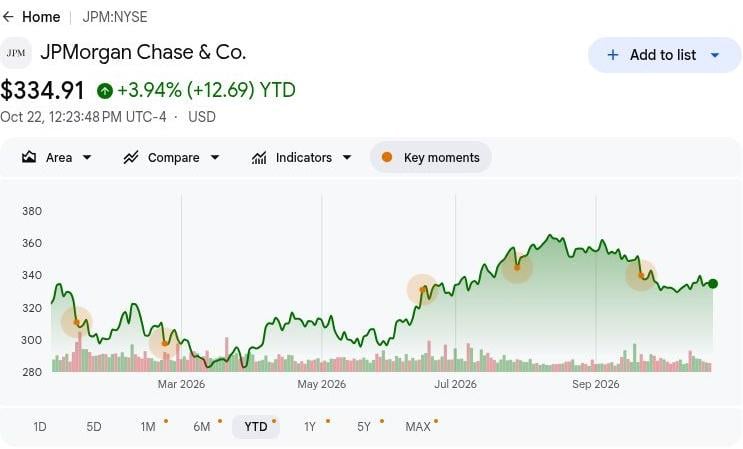
- JPM於10月21日收市報335.19美元:股價仍低於425美元的看漲情景,進一步上行空間有賴於更強勁的盈利及資本回報。持續增長將需要盈利性貸款及超越強勁交易表現的定期銀行業務收入。
- 第三季度收入增長8%至501.72億美元。收入由一年前的464.27億美元上升,但較第二季度的573.47億美元有所下降。存款驅動的利息收入支撐了年度增長,而交易及投資活動則導致季度波動。
- 管理資產規模達5.2萬億美元:客戶資產淨流入總計2,630億美元,反映出強勁的財富及投資管理需求。持續的資金流入、客戶留存及定期管理費用有助支撐更穩定的盈利增長。
- 密歇根州LIFT計劃創造新的企業融資機會:摩根大通於9月與福特、密歇根州及其他機構合作,聯合推出供應商融資計劃。成功的貸款活動及更廣泛的供應商參與可望擴大商業銀行業務收入。
- 13.9%的一級資本充足率支持貸款業務及財務穩定:摩根大通持有3,040億美元的一級資本,並報告淨股份回購6.64億美元。充足的資本儲備支持業務擴張,而紀律嚴明的貸款政策及股東分紅對長期回報至關重要。
甚麼是摩根大通(JPM)?
摩根大通是一家全球性 金融服務公司,服務對象涵蓋消費者、小型企業、企業、政府及機構投資者。其消費者及社區銀行部門提供存款、信用卡、按揭及相關服務,而商業及投資銀行部門則結合融資、顧問、支付及證券業務。資產及財富管理部門從管理客戶投資中賺取費用,並同時提供銀行服務。收入來源包括利差及服務或交易費用,其5.1萬億美元的資產負債表為各業務提供規模優勢。
摩根大通的增長策略聚焦於深化客戶關係、擴大投資管理規模及為關鍵行業提供融資。2026年9月,該公司與福特、密歇根州、Michigan Central及Newlab聯合推出密歇根州LIFT計劃,目標是在十年內提供最多10億美元的供應商融資。公司亦正擴大其安全與韌性計劃,截至10月19日已報告50億美元的股權投資及逾2,300億美元的融資或促成金額。隨著第三季度管理資產規模達5.2萬億美元,這些舉措旨在強化收費收入及長期資本回報。
延伸閱讀: 2026年值得買入的頂尖金融服務及金融科技股票:人工智能代理與穩定幣軌道轉型下的投資機遇
摩根大通(JPM)2026年第三季度業績概覽:強勁利息收入提振每股盈利,惟成本上升
摩根大通報告2026年第三季度淨收入為501.72億美元,按年上升8%,而管理收入則隨著存款及貸款擴張達509.07億美元。攤薄後每股盈利上升10%至5.57美元,同期支出增加12%至272.95億美元,投資證券淨虧損使每股盈利減少0.18美元。隨著淨利息收入達271億美元及有形普通股本回報率達20%,維持盈利將取決於存款經濟效益、定期收費及運營效率。
延伸閱讀: 摩根大通(JPM)2026年第三季度業績概覽:每股盈利5.57美元遜預期,觸發股價下跌0.86%
|
財務指標 |
指引/市場共識 |
實際公佈數據 |
與預期差異 |
|
報告淨收入 |
2025年第三季度464.27億美元 |
501.72億美元 |
改善。按年上升8%。 |
|
管理淨收入 |
2025年第三季度471.20億美元 |
509.07億美元 |
改善。按年上升8%。 |
|
攤薄後每股盈利 |
2025年第三季度5.07美元 |
5.57美元 |
較高。按年上升10%。 |
|
淨利息收入 |
2025年第三季度約240億美元 |
271億美元 |
擴大。按年上升13%。 |
|
非利息支出 |
2025年第三季度242.81億美元 |
272.95億美元 |
較高。按年上升12%。 |
|
信貸損失撥備 |
2025年第三季度34.03億美元 |
27.43億美元 |
較低。較上年同期減少6.60億美元。 |
|
有形股本回報率 |
2025年第三季度20% |
20% |
穩定。按年持平。 |
|
標準化一級普通股本比率 |
2025年第三季度14.8% |
13.90% |
較低。下降0.9個百分點。 |
- 第三季度報告收入增長8%至501.72億美元。儘管按年錄得增長,收入按季下跌13%,反映市場及投資活動的變化。持續的存款增長及定期客戶收費對維持盈利動力至關重要。
- 市場業務收入上升15%至103億美元。股票市場增長49%及更強勁的客戶活動推動了業績表現。持續的機構需求及融資活動有助支撐盈利,惟交易環境及資本成本影響盈利能力。
- 攤薄後每股盈利上升10%至5.57美元,惟支出有所增加。運營成本增加12%至272.95億美元,而信貸損失撥備達27.43億美元。較強勁的銀行業務收入支撐了盈利能力,但隨著市場趨於正常化,維持運營效率將至關重要。
- 管理資產規模達5.2萬億美元。客戶資產淨流入總計2,630億美元,支持管理資產及相關費用的增長。擴大創收資產有助強化定期管理收入,並減少對交易及顧問等對業務交易敏感型收入的依賴。
- 第四季度淨利息收入指引顯示持續的貸款支撐。管理層表示,不計市場業務的淨利息收入約為255億美元,能否達成取決於資產負債表增長及存款經濟效益。留住存款、合理釐定貸款利率及控制支出對未來盈利增長至關重要。
摩根大通(JPM)2026年投資展望:425美元看漲情景對比300美元看跌情景
摩根大通2026年的展望取決於存款資助的資產負債表增長能否在消耗可接受資本的同時維持盈利。第三季度利息收入及客戶資產有所擴張,但支出增速快於收入,且一級資本充足率有所下降。以下的編輯情景反映了貸款經濟效益、市場活動及資本配置可能如何影響2026年12月前的估值。
看漲情景:存款增長與效率改善推動JPM邁向425美元
相對於支出的收入增長改善,將為摩根大通的擴張資產負債表帶來更強勁回報提供直接途徑。第三季度淨利息收入達271億美元,按年上升13%,而管理開支率則升至54%。以具吸引力的資金成本留住存款客戶,將在資產管理費用擴大盈利基礎的同時支撐貸款利潤。
若第四季度不計市場業務的利息收入超過預期的255億美元,且收入增速超越支出增速,則425美元的情景將獲得支撐。高於第三季度20%的有形普通股本回報率,將有助於在不依賴加快回購的情況下合理化更高估值。
基本情景:穩定的銀行業務增長使JPM維持在340至375美元之間
持續的資產負債表增長,即使交易及投資收益趨於正常,也能使摩根大通的盈利保持韌性。第三季度平均貸款增長10%,存款增加8%,在管理費用的配合下支撐定期利息收入。這些客戶關係有望維持健康的盈利能力,而薪酬、技術支出及資本使用增加則阻礙了回報的更大幅度改善。
340至375美元的區間適合反映持續的存款增長、普通客戶活動及大致穩定的信貸質量。費用增速放緩將支撐區間上限,而較高的資金成本則可能吸收足夠的收入增長,從而限制進一步的估值提升。
看跌情景:市場疲弱與較高信貸成本拖累JPM趨向300美元
市場及貸款經濟效益疲弱,將使摩根大通更充分地暴露於其龐大的運營成本基礎之下。第三季度市場業務收入達103億美元,而非利息支出達272.95億美元,信貸撥備則按季上升。若客戶交易活動放緩同時借款人質素惡化,定期收費可能不足以維持近期的有形普通股本回報率。
若市場收入下滑同時進一步增加信貸儲備,則300美元的情景將變得更有可能。屆時,存款及管理費用增長僅需更多地用於穩定盈利,能用於分紅及支撐溢價估值的空間便會更少。
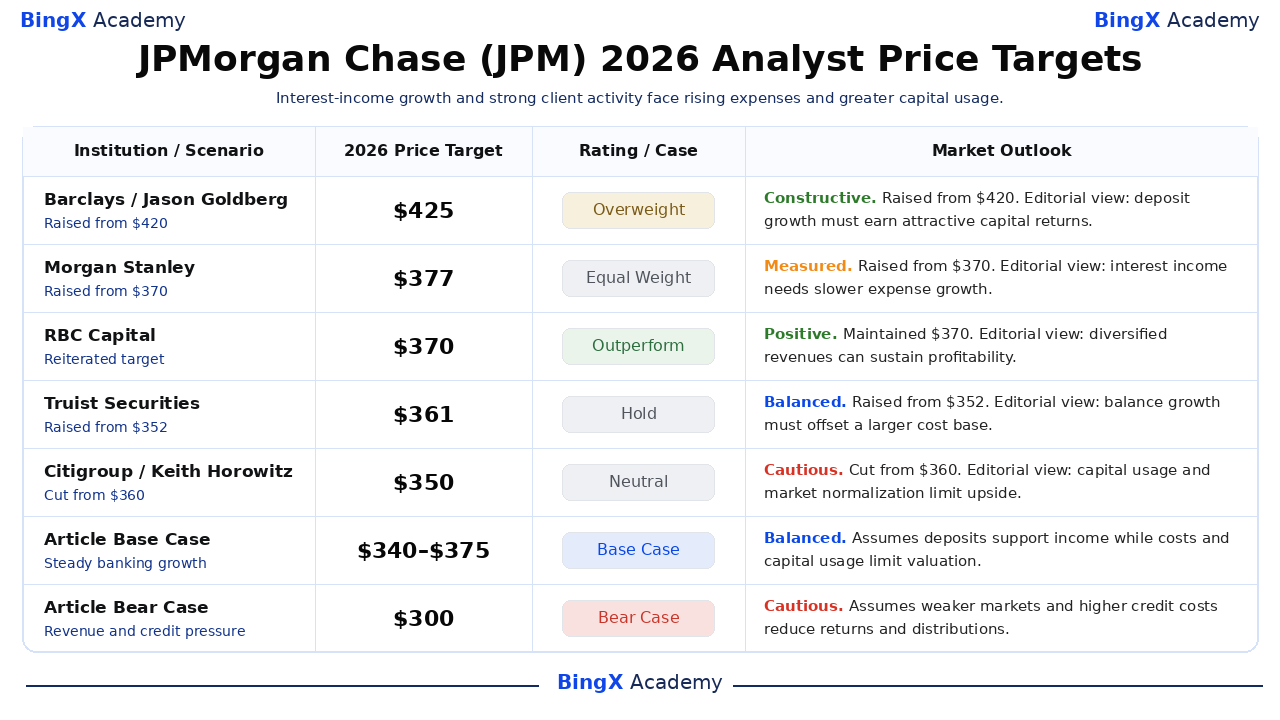
華爾街分析師對JPM股票2026年的價格預測
以下為具名的、有日期的第三方目標價,均指紐約證券交易所上市的JPM股份,通常涵蓋延伸至2026年12月以後約12個月的預測期。350至425美元的區間反映了對銀行業務收入、成本及資本回報的不同假設。展望解讀屬編輯觀點;最後兩行為本文獨立的2026年情景預測。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
巴克萊銀行 |
425美元 |
增持 |
樂觀。2026-10-14:由420美元上調;維持增持評級。編輯觀點:存款增長必須產生超越額外資本成本的回報。 |
|
摩根士丹利 |
377美元 |
同等比重 |
審慎。2026-10-14:由370美元上調;維持同等比重評級。編輯觀點:強勁的利息收入需要費用增速放緩配合。 |
|
加拿大皇家銀行資本市場 |
370美元 |
跑贏大市 |
正面。2026-10-14:維持370美元並重申跑贏大市評級。編輯觀點:多元化銀行業務及資產管理可維持盈利能力。 |
|
Truist證券 |
361美元 |
持有 |
均衡。2026-10-14:由352美元上調;維持持有評級。編輯觀點:存款及貸款增長必須抵消更大的運營成本基礎。 |
|
花旗集團 |
350美元 |
中性 |
謹慎。2026-10-15:由360美元下調;維持中性評級。編輯觀點:資本使用及市場正常化可能限制估值上行空間。 |
|
本文基本情景 |
340–375美元 |
基本情景 |
均衡。假設存款增長維持收入,而成本及資本使用制約2026年12月的估值。 |
|
本文看跌情景 |
300美元 |
看跌情景 |
謹慎。假設市場收入疲弱及較高信貸成本削減盈利及股東分紅。 |
如何在BingX購買摩根大通(JPM)股票
透過 BingX股票交易使用 USDT或 USDC買入並持有摩根大通股份,須符合上架及賬戶資格要求。摩根大通提供消費銀行、企業融資、市場及投資管理的投資機會。合資格用戶可根據其投資目標調整持倉規模,無需使用槓桿或支付永續資金費用。
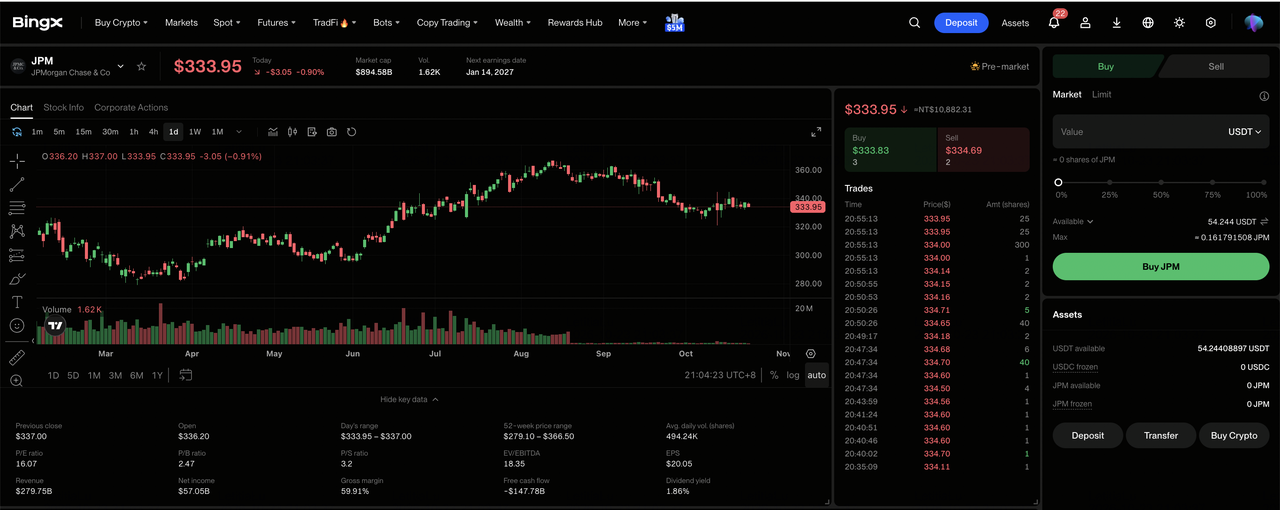
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的 身份驗證,然後導航至「TradFi > 股票」。如首次使用該產品,請接受股票交易風險披露聲明。
第二步:準備USDT或USDC。確保您的現貨賬戶有足夠資金進行購買。如有需要,請從資金賬戶或財富賬戶轉入USDT或USDC。在選擇投資規模前,請查閱所選股票的最低訂單金額及碎股資格。
第三步:選擇摩根大通(JPM)。開啟 股票市場,搜尋 摩根大通(JPM),並確認該股份可在您的賬戶中購買。查閱公司資料、當前股價、交易時段及可用訂單類型。
第四步:買入摩根大通股份。選擇「買入」,輸入允許的投資金額或股份數量,然後選擇支持的 市價或限價訂單。市價訂單以支持交易時段內的現行價格執行,而限價訂單則需達到指定價格或更優價格,並有足夠流動性方可成交。
第五步:查閱並管理您的持倉。開啟「股票 > 持倉」以監控您的JPM股份及未實現盈虧。使用全部訂單查閱交易記錄或在需要時賣出股份。T+1交割通常影響出售所得款項何時可提取,而非已購股份何時可出售。
2026年摩根大通投資者需關注的五大風險
摩根大通龐大的存款業務、定期管理費用及多元化銀行業務支撐其盈利展望。然而,市場活動、運營支出、信貸質量及資本要求可能對盈利能力及股東回報構成壓力。
- 客戶活動疲弱可能對收入構成壓力:第三季度市場業務收入達103億美元,受惠於強勁的股票交易及融資需求。交易量或融資結餘下降可能削減盈利及有形普通股本回報率。
- 運營成本上升可能收窄利潤率:第三季度非利息支出增加12%至272.95億美元。若貸款收入及管理費用增速較慢,薪酬及技術成本上升可能削弱盈利能力。
- 企業融資延遲可能限制收入增長:摩根大通預計第四季度不計市場業務的利息收入約為255億美元,需要持續的資產負債表增長。貸款需求延遲或客戶融資決策推遲可能降低未來的收入能見度。
- 資本要求可能限制股東回報:摩根大通於第三季度淨回購6.64億美元股份,而客戶融資則消耗大量資本。較高的信貸撥備或資產負債表要求可能制約未來回購及可持續的每股盈利增長。
- 回報率下降可能對估值構成壓力:摩根大通第三季度有形普通股本回報率達20%,受存款主導的銀行業務收入支撐。貸款放緩、市場活動疲弱或信貸成本上升可能降低回報率,並引發股價下跌。
結語:2026年是否應該投資摩根大通?
摩根大通每季271億美元的利息收入及5.2萬億美元的管理資產,展示了其定期銀行及投資業務的規模。消費貸款、企業融資及資產管理費用在交易業務以外為盈利提供支撐,而密歇根州LIFT計劃則創造了拓展新客戶關係的機遇。維持這一增長有賴於控制支出及在額外資本上賺取具吸引力的回報。
425美元的看漲情景假設利息收入更強勁、效率改善及資本回報持續。340至375美元的基本情景反映銀行業務的韌性,而300美元的看跌情景則考慮市場疲弱及較高信貸成本的影響。隨著JPM於10月21日收市報335.19美元,投資者應密切關注資產負債表增長能否轉化為可持續的每股盈利。
風險提示:摩根大通多元化的銀行業務並不能消除投資風險。信貸質量惡化、運營成本上升或交易活動減少均可能削減盈利及股東回報。投資者在購買JPM股份前,應評估估值、股本回報率及自身的風險承受能力。
