
Intel (INTC) 設計和製造用於個人電腦、伺服器、人工智能系統和 網絡基礎設施的處理器,同時經營合約 晶片製造業務。Core 和 Xeon 處理器仍然是產品收入的核心,而 Intel Foundry、先進封裝和定制矽晶片對長期轉型變得更加重要。這種整合模式為 AI 計算和美國 半導體製造提供槓桿作用,但也使股票面臨製程節點執行、大量資本需求和激烈競爭的風險。
其最新季度顯示需求復甦速度快於盈利能力。 INTC 2026年第二季收入達到 161.3 億美元,年增 25.4%,而調整後每股收益 0.42 美元是 0.21 美元共識的兩倍。數據中心和 AI 收入激增 59% 至 62.6 億美元,但 Intel Foundry 仍虧損約 21 億美元。投資理據取決於 CPU 增長和更高利用率能否縮小這些製造虧損。
INTC 股票 2026年預測現在集中在兩個競爭觀點:
- AI 計算和晶圓廠理據:受限的伺服器 CPU 供應、更強定價和外部 14A 合作可能提升利用率、邊際利潤和對 Intel 製造策略的信心。
- 執行和估值理據:持續的晶圓廠虧損、高資本支出以及來自 AMD、Arm 和台積電的競爭可能使盈利低於 2026年漲勢所暗示的水平。
本指南分析 INTC 股票預測、2026年價格情景、主要風險和分析師前瞻,基於 Intel 7月23日 2026年第二季財報發佈、季度申報和截至9月10日的市場數據,以及 如何在 BingX TradFi 交易 INTC 股票期貨,使用 BingX TradFi的 USDT 抵押品。
2026年9月 Intel 投資者需知的5大要點
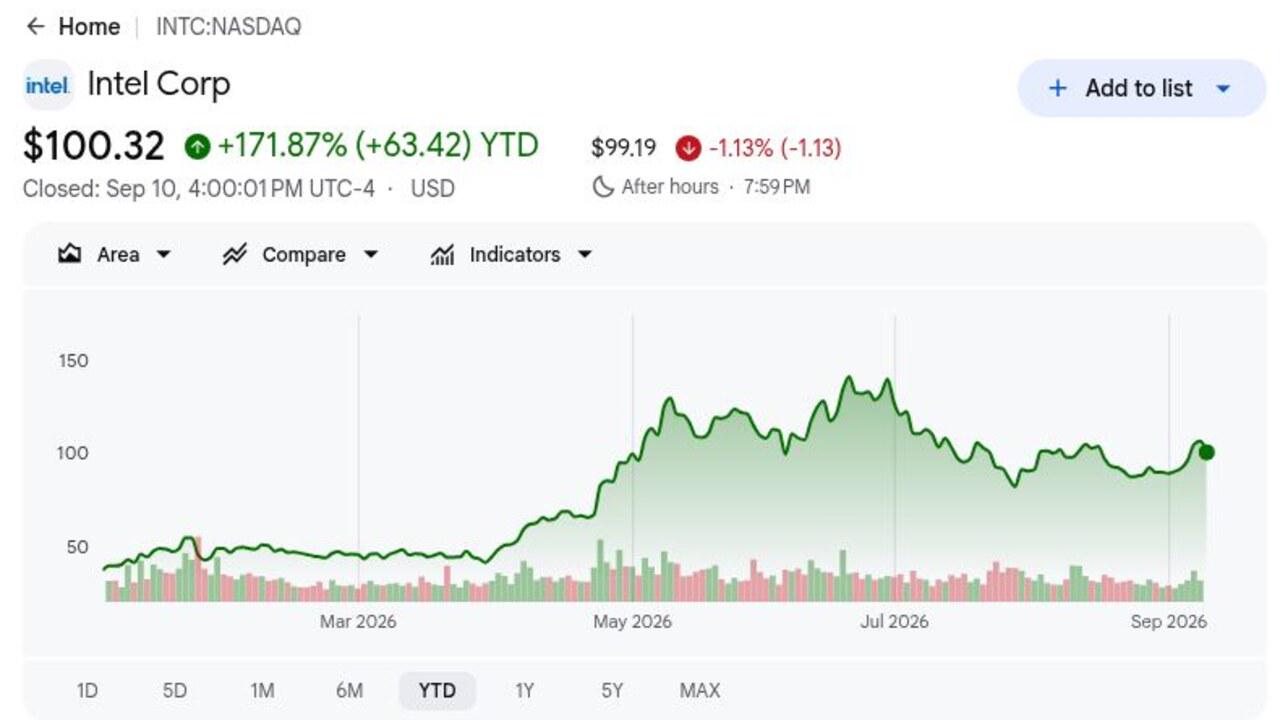
- INTC 9月10日收於 100.32 美元,年初至今上漲 171.87%:漲勢反映市場對 Intel CPU 需求和製造前景的急劇重估,儘管股價仍較 142.34 美元的 52 週高位低約 30%。這一差距顯示當晶圓廠進展或估值擔憂發生變化時,預期可能多麼迅速改變。
- 第二季收入達 161.3 億美元,增長 25.4%:銷售額比 LSEG 共識的 144.2 億美元高出 17.1 億美元,調整後每股收益 0.42 美元是 0.21 美元預期的兩倍。大幅超預期顯示與 AI 相關的 CPU 需求正轉化為收入和調整後利潤。
- 數據中心和 AI 收入激增 59% 至 62.6 億美元:該部門比 53.7 億美元共識高出 8.9 億美元,因為代理式 AI 工作負載增加了伺服器 CPU 需求。Intel 必須維持這一勢頭,因為晶圓廠投資仍消耗大量盈利和現金。
- 第三季收入指引達 158 億至 168 億美元:163 億美元的中點比 151 億美元共識高出 12 億美元,而資本支出計劃增加 20 億美元至 200 億美元。更強需求支持投資,但最終回報必須體現在邊際利潤上。
- Intel 承諾 2028年實現 14A 大批量製造:風險生產預定於 2027年下半年,特斯拉的 Terafab 合作提供外部驗證。長期路線圖使客戶承諾、良率和先進封裝需求比單一季度收入數字更重要。
什麼是 Intel (INTC)?
Intel 是一家整合半導體公司,設計產品並在自己的晶圓廠製造其中許多產品。其客戶計算集團銷售用於筆記型電腦和桌上電腦的 Core 處理器和平台組件,而 數據中心和 AI 為雲端、企業和通訊系統提供 Xeon CPU、加速器和相關產品。Intel Foundry 向內部和外部客戶提供晶圓製造、先進封裝和製程技術。因此收入取決於產品銷量和定價以及工廠利用率、良率和客戶承諾。
Intel 的長期策略結合了更強的 x86 CPU 業務與全球分佈的晶圓廠網絡。管理層已承諾在 2027年下半年進行 14A 風險生產,2028年實現大批量製造,由先進封裝和高數值孔徑 EUV 部署支持。特斯拉的 Terafab AI 晶片合作為 14A 提供外部客戶信號,Intel 在政府支持下繼續建設美國製造能力。在半導體之外,多年的麥拿倫車隊合作夥伴關係將 Intel 計算擴展到設計、模擬和賽道操作,而非作為季度銷售倡議。
延伸閱讀: 2026年值得買入的頂級 AI 半導體股票:AI 晶片和供應鏈完整指南
Intel (INTC) 2026年第二季財報概覽:收入、每股收益和 AI CPU 增長
Intel 第二季收入為 161.3 億美元(預期 144.2 億美元),調整後每股收益 0.42 美元(預期 0.21 美元),數據中心和 AI 收入 62.6 億美元,增長 59%。Intel Foundry 收入增長 31% 至 57.7 億美元,但該部門仍虧損約 21 億美元。第三季收入指引 158 億至 168 億美元超出共識,讓投資者權衡更強需求與製造擴張成本。
延伸閱讀: Intel (INTC) 2026年第二季財報新聞:161.3 億美元收入超預期被 7.89% 跌幅蓋過
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
超預期 |
|
2026年第二季收入 |
LSEG 共識 144.2 億美元 |
161.3 億美元 |
超預期。比共識高 17.1 億美元;年增 25.4%。 |
|
第二季非 GAAP 稀釋每股收益 |
LSEG 共識 0.21 美元 |
0.42 美元 |
超預期。比共識高一倍,扭轉去年同期 0.10 美元虧損。 |
|
第二季 GAAP 淨虧損 |
— |
虧損 110 億美元 |
失真。包含與安全隔離協議相關的 136 億美元市值調整虧損。 |
|
第二季非 GAAP 淨收入 |
— |
22 億美元 |
改善。強勁需求產生正調整後盈利。 |
|
第二季 GAAP 毛利率 |
— |
40.10% |
擴大。更好的組合和利用率支持復甦。 |
|
數據中心和 AI 收入 |
共識 53.7 億美元 |
62.6 億美元;年增 59% |
超預期。比共識高 8.9 億美元。 |
|
客戶計算收入 |
共識 78.9 億美元 |
88.8 億美元 |
超預期。比共識高 9.9 億美元。 |
|
Intel Foundry 收入 |
共識 55.5 億美元 |
57.7 億美元;年增 31% |
超預期。比共識高 2.2 億美元,但營運虧損仍約 21 億美元。 |
|
第二季營運現金流 |
— |
70 億美元 |
正數。支持更高製造投資。 |
|
2026年第三季收入前瞻 |
共識 151 億美元 |
158–168 億美元 |
超出。中點比共識高 12 億美元。 |
|
第三季非 GAAP 每股收益前瞻 |
共識 0.27 美元 |
0.38 美元 |
超出。比共識高 11 美分。 |
|
2026年資本支出 |
先前 180 億美元 |
200 億美元 |
上調。因需求和客戶參與改善增加 20 億美元。 |
- 161.3 億美元收入比共識高 17.1 億美元:25.4% 的年增長率是 Intel 15 年多來最強增長。客戶和數據中心處理器需求都有改善,使復甦涵蓋面超出單一產品類別。
- 調整後每股收益 0.42 美元超出共識 0.21 美元:結果扭轉了去年同期調整後每股虧損 0.10 美元。22 億美元的非 GAAP 淨收入顯示更強收入開始轉化為營運槓桿。
- 數據中心和 AI 收入 62.6 億美元超預期 8.9 億美元:該部門增長 59%,支持代理式 AI 可以與加速器一起提升 CPU 需求的觀點。持續的 Xeon 需求可能改善產品組合和工廠利用率。
- Foundry 收入增長 31% 至 57.7 億美元,但該部門仍虧損約 21 億美元:2.2 億美元收入超預期顯示吸引力改善。更高利用率和更好毛利率在晶圓廠成為有意義盈利貢獻者之前仍是必要的。
- 第三季收入中點比共識高約 12 億美元:158 億至 168 億美元指引和 20 億美元資本支出增加顯示對需求的信心。約 200 億美元投資計劃仍對現金轉換和未來回報提出負擔。
延伸閱讀: 2026年值得買入的頂級 AI 半導體股票:AI 晶片和供應鏈完整指南
Intel 股價預測 2026年:145 美元牛市情景對比 60 美元熊市情景
Intel 的投資前景取決於 2026年 CPU 反彈能否為可信的晶圓廠轉型提供資金。以下情景是編輯範圍而非華爾街承諾,每個都需要部門增長、邊際利潤、客戶承諾和資本回報的可觀察變化。
牛市情景:強勁 AI 伺服器需求推動 INTC 走向 145 美元
牛市情景假設伺服器 CPU 短缺支持定價,數據中心和 AI 收入繼續以遠高於 Intel 平均水平的速度增長,Foundry 將客戶興趣轉化為承諾的晶圓和封裝銷量。更高利用率將幫助收入超過固定製造成本,並將毛利率推升至第二季 40.1% 以上。
走向 145 美元需要第三季收入接近 168 億美元上限,持續調整後盈利以及在 2027年風險生產窗口前有更多 14A 客戶。美銀的 135 美元目標提供看漲的華爾街參考,但進一步上漲也需要 21 億美元 Foundry 虧損正在縮小的證據。
基本情景:穩定 CPU 需求使 INTC 維持在 85 至 115 美元間
基本情景假設強勁 Xeon 需求和更高價值 PC 處理器保持收入健康,而 Foundry 虧損逐步改善。Intel 按計劃實現 2028年 14A 時程並執行 200 億美元資本支出計劃,但投資者在為其製造資產分配更多價值前等待更清晰的外部客戶經濟效益。
在此情景下,INTC 可能主要在 85 至 115 美元間交易。第三季範圍內的收入、接近 0.38 美元的調整後每股收益和穩定毛利率進展將支持該區間。產品放緩重現或更大 Foundry 虧損將削弱上端。
熊市情景:Foundry 虧損和晶片延遲將 INTC 拉向 60 美元
熊市情景假設 CPU 供應在 Intel 建立持久定價權前正常化,而 AMD 和基於 Arm 的系統獲得更多份額。如果外部 14A 承諾仍然有限,Intel 將承擔工廠折舊、研發成本和產能支出,卻沒有足夠第三方收入來吸收它們。
如果數據中心和 AI 增長遠低於 59%,毛利率從 40.1% 下降,或 2027年風險生產時程延誤,走向 60 美元將變得更有可能。更弱營運現金流與 200 億美元資本支出並存將增加融資或稀釋擔憂並壓制估值。
華爾街分析師對 Intel 股價的 2026年預測
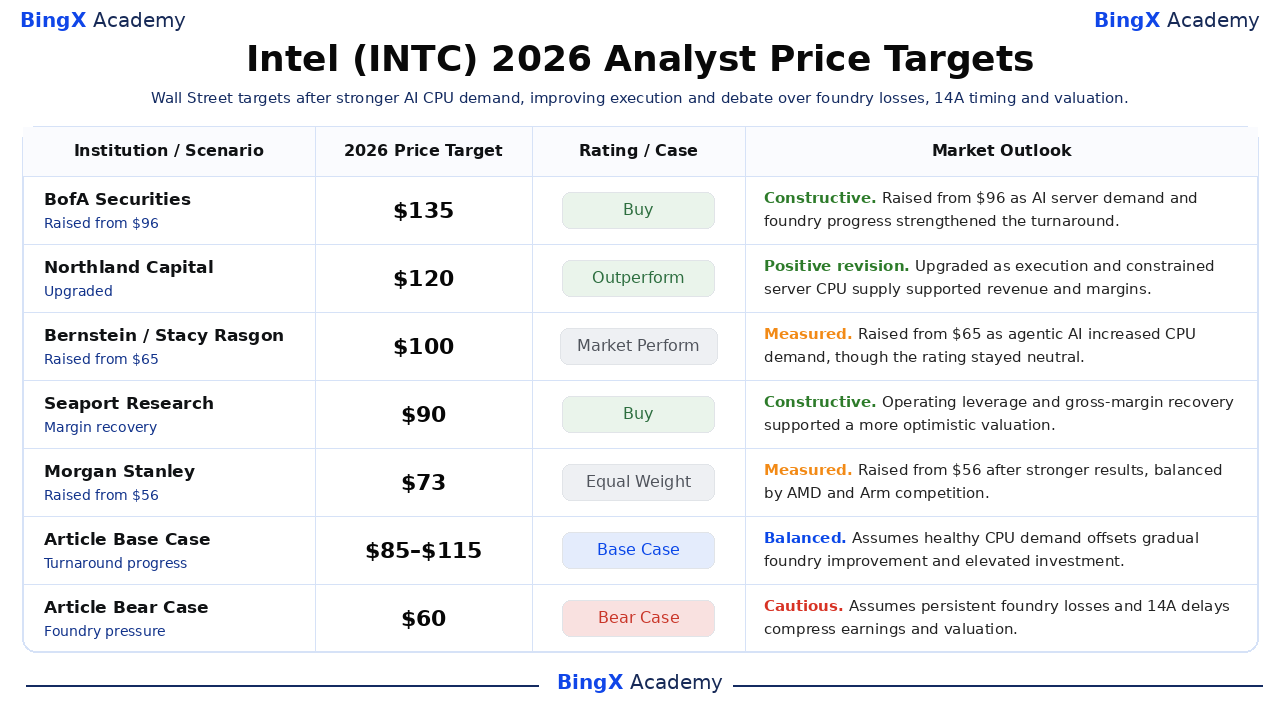
Intel 目標價跨度 70 至 135 美元,反映對 AI CPU 需求和晶圓廠合作是否證明股票快速重新評級合理的分歧。較高目標假設邊際利潤復甦和客戶勝利,而謹慎目標認識到使 14A 在經濟上具競爭力所需的時間和資本。
|
機構 |
2026年目標價 |
評級 |
市場前瞻 |
|
美銀證券 |
135 美元 |
買入 |
建設性。6月11日:因 AI 伺服器 CPU 和晶圓廠客戶前景增強,在雙重升級中從 96 美元上調。 |
|
Northland Capital |
120 美元 |
跑贏大市 |
正面修訂。9月8日:因執行改善和伺服器 CPU 供應持續受限,從市場表現升級。 |
|
Bernstein |
100 美元 |
市場表現 |
溫和。6月17日:因代理式 AI 增加 CPU 需求從 65 美元上調,同時保持中性評級。 |
|
Seaport Research |
90 美元 |
買入 |
建設性。4月24日:更高營運槓桿和更強邊際利潤概況支持更樂觀估值。 |
|
摩根士丹利 |
73 美元 |
同等權重 |
溫和。4月24日:業績改善後從 56 美元上調,但平衡 AMD 和 Arm 競爭風險。 |
|
KeyBanc |
70 美元 |
增持 |
建設性。4月6日:因 CPU 短缺支持預期的 10%–15% 定價行動,從 65 美元上調。 |
|
文章基本情景 |
85–115 美元 |
基本情景 |
平衡。假設健康 CPU 需求抵消漸進晶圓廠改善和高投資。 |
|
文章熊市情景 |
60 美元 |
熊市情景 |
謹慎。假設持續晶圓廠虧損和 14A 延遲壓縮盈利和估值。 |
如何在 BingX 交易 Intel (INTC) 股票
使用 BingX TradFi 和 BingX AI 工具交易 Intel 的 AI CPU 需求、晶圓廠執行和 14A 前景。由於 INTC 可能對客戶公告、製造里程碑和邊際利潤指引反應激烈,交易者在建立倉位前應定義催化劑和風險限制。
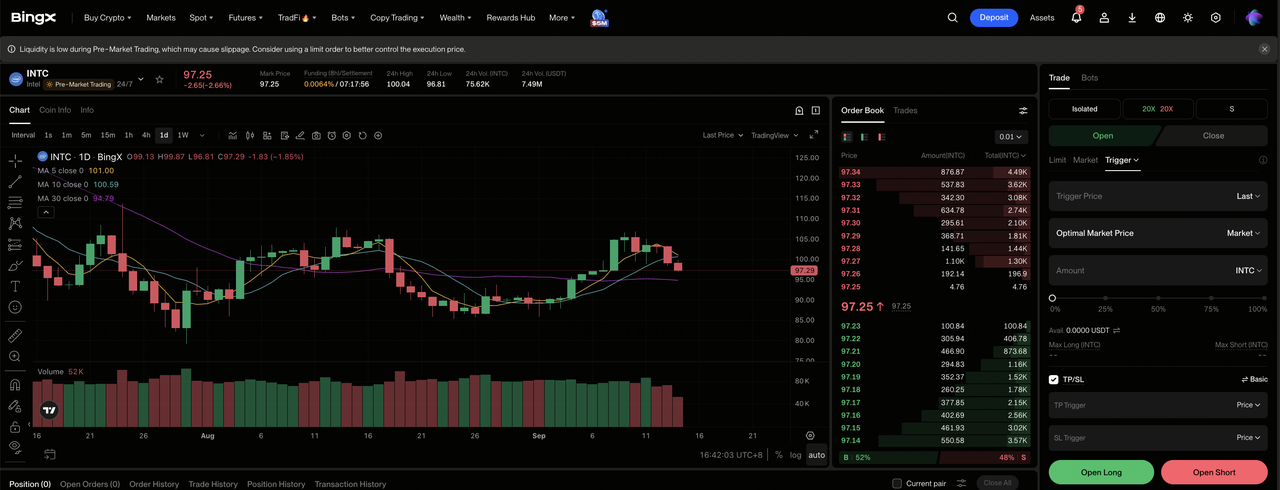
步驟 1:進入 BingX TradFi。 註冊並導航到 BingX 交易所儀表板上的專門 TradFi 部分。
步驟 2:選擇 Intel (INTC)。搜尋並選擇 INTC-USDT 永續期貨合約。
步驟 3:選擇方向。如果 AI CPU 增長保持強勁且晶圓廠虧損縮小,選擇 做多。如果 14A 時間表延誤或邊際利潤惡化,選擇做空。
步驟 4:選擇槓桿和保證金模式。根據風險承受能力選擇 逐倉或全倉保證金。年初至今 171.87% 的漲幅和較 52 週高位 30% 的回落顯示為什麼保守槓桿和清晰倉位規模很重要。
步驟 5:執行嚴格風險協議。在進入交易前或後立即設置 止盈止損 (TP/SL) 水平。INTC 可能對 Xeon 需求、客戶勝利、資本支出變化、毛利率指引和製造里程碑迅速反應。
2026年 Intel 投資者需關注的5大風險
Intel 的復甦取決於產品需求和資本密集型製造轉型。這些風險可能影響盈利、現金流和估值。
- Foundry 虧損可能吸收產品利潤:Intel Foundry 第二季產生 57.7 億美元收入但虧損約 21 億美元。利用率和良率改善緩慢可能使合併盈利持續承壓。
- 200 億美元資本支出計劃增加現金和稀釋風險:Intel 在需求增強後將計劃支出從 180 億美元增加。如果第二季 70 億美元營運現金流入無法維持,工廠投資可能壓制自由現金流或需要更多融資。
- AMD 和 Arm 可能壓制 CPU 份額和定價:Intel 的 62.6 億美元 DCAI 結果受益於伺服器供應限制和 AI 需求。更強競爭可能削弱 KeyBanc 預期的 10%–15% 定價權並壓制邊際利潤。
- 14A 執行仍是多年依賴:風險生產計劃於 2027年下半年,批量製造目標為 2028年。良率問題、設備延遲或有限外部承諾可能將收入推得更遠。
- 會計和資本結構可能掩蓋每股進展:第二季 110 億美元 GAAP 虧損包含 136 億美元市值調整費用,對比 22 億美元非 GAAP 收入。大型戰略或股權交易仍可能造成波動和稀釋。
最終想法:2026年應該投資 Intel 嗎?
Intel 的第二季 161.3 億美元收入、0.42 美元調整後每股收益和 59% 數據中心及 AI 增長提供營運轉型已推進的有形證據。未解決的問題是經濟轉換。21 億美元 Foundry 虧損和 200 億美元資本支出計劃意味着更強銷售必須產生更高邊際利潤、客戶承諾和持久現金流。
投資者應監控 DCAI 增長、Foundry 營運虧損、毛利率、外部 14A 承諾和營運現金轉換。持續改善支持 85 至 115 美元基本情景並可能開啟走向 145 美元的路徑。延遲的節點爬坡、重新的份額損失或更重融資需求將使 60 美元熊市情景更相關。
風險提醒:股票關聯永續期貨是槓桿產品。價格可能快速移動,虧損可能超過初始承諾保證金,第三方分析師目標不保證未來表現。使用倉位限制、保守槓桿和預定義退出。
相關閱讀
- 2026年值得買入的10大 AI 基礎設施股票:晶片製造和設計領導者
- 2026年值得買入的頂級 AI 半導體股票:AI 晶片和供應鏈完整指南
- 2026年值得關注的10大 AI 硬件股票:驅動下一代智能的架構
- 2026年值得買入的頂級 AI 數據中心股票:雲端、伺服器和 AI 計算基礎設施
- 2026年值得關注的頂級高性能計算 (HPC) 股票:加速計算市場領導者
