
思科是一家安全網絡公司,為企業、政府、電信營運商和 超大規模雲端服務供應商提供服務。交換和路由仍然是收入的核心,而安全、可觀測性和經常性軟件在收購Splunk後變得更加重要。這種組合使思科直接接觸 AI基礎設施和園區升級,雖然這也使股票對硬件利潤率、客戶支出週期和收購執行敏感。
最新一季顯示了強勁的網絡週期,但產品組合不太有利。 思科2026財年第四季收入達到173億美元,按年增長18%,非GAAP每股盈利增長23%至1.22美元。產品訂單增長35%,年度AI基礎設施訂單達到93億美元,儘管非GAAP毛利率下降至66.3%,因為硬件增長快於服務。
CSCO股票2026年預測現在集中在兩個競爭觀點:
- AI網絡和園區刷新案例:超大規模AI收入、園區刷新和Splunk主導的安全需求可能使收入和每股盈利保持高於歷史水平的擴張。
- 利潤率和估值案例:硬件為主的組合、放緩的訂單比較和豐富的估值可能阻止收入增長產生足夠的每股上升空間。
本指南分析CSCO股票預測、2026年價格情景、主要風險和分析師展望,基於思科2026年8月12日2026財年第四季業績發佈、季度申報和截至9月11日的市場數據,以及 如何在BingX TradFi上交易CSCO股票期貨,使用 USDT抵押品。
2026年9月思科投資者需要知道的五大事項
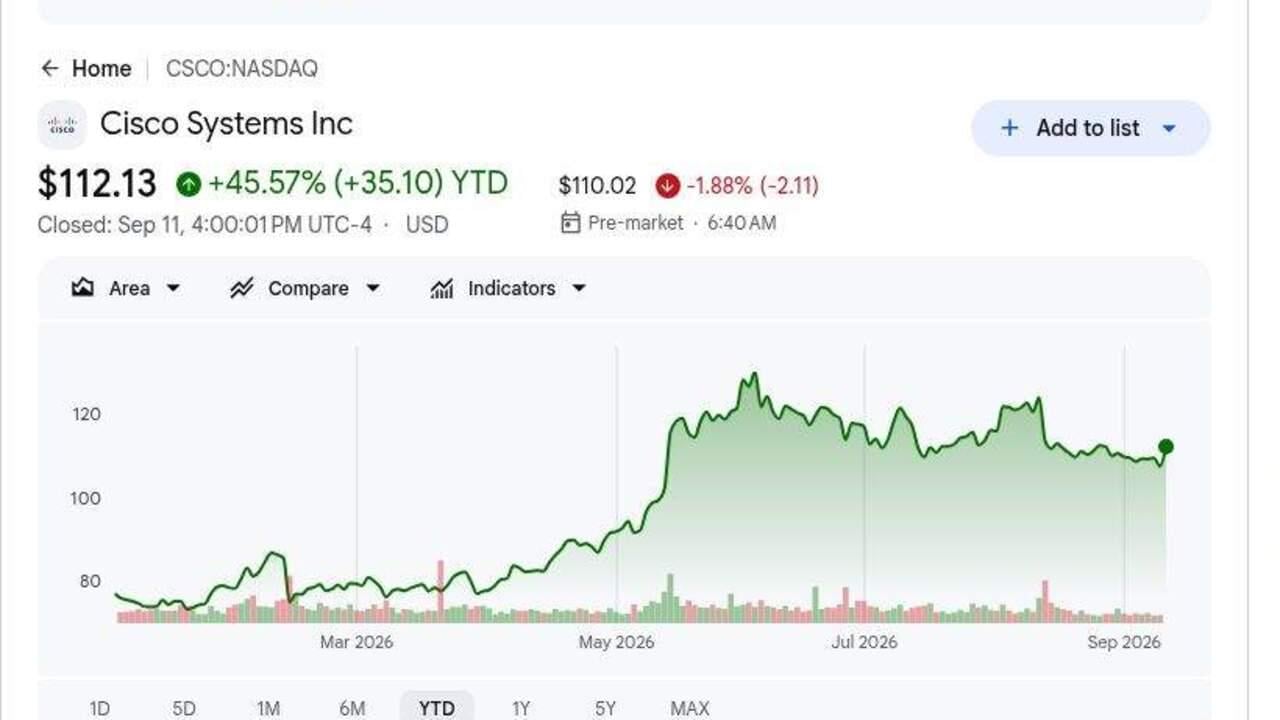
- CSCO在9月11日收於112.13美元,年初至今上漲約45%:這一漲幅反映了更強的AI網絡需求和企業升級週期。139.62美元的分析師平均目標仍暗示上升空間,儘管122美元至170美元的範圍顯示了廣泛分歧。
- 第四季收入達到173億美元,增長18%:收入超過169億美元指導上限3.52億美元,而非GAAP每股盈利1.22美元超過1.18美元上限。廣泛的產品需求支持了超預期表現。
- 產品訂單增長35%,網絡訂單增長40%:排除超大規模客戶,訂單仍增長25%,而網絡連續第八季實現雙位數增長。因此刷新週期延伸到AI雲端客戶之外。
- 2026財年AI基礎設施訂單達到93億美元:思科僅在第四季就預訂了40億美元,並產生了約40億美元的相關年收入。管理層預計這一貢獻在2027財年將升至75億美元。
- 2027財年收入指導達到722億至734億美元:728億美元的中位數意味著比2026財年增長約15%。主要權衡是第四季非GAAP毛利率,按年下降2.1個百分點至66.3%。
什麼是思科(CSCO)?
思科提供企業、政府、服務提供商和雲端營運商用於連接和保護數字基礎設施的網絡硬件、安全軟件、可觀測性工具和協作產品。其產品組合涵蓋園區交換機和無線系統、 數據中心網絡、路由、防火牆、Webex和技術服務。280億美元的Splunk收購擴展了安全分析和可觀測性,為仍由大型產品週期驅動的業務增加了更多經常性軟件收入。第四季產品收入增長24%,而服務收入持平,顯示硬件需求目前承擔了更多的增長負擔。
思科的長期策略集中在跨超大規模數據中心和企業網絡的安全AI基礎設施。Silicon One系統、高速以太網、光學和Nexus交換支持AI集群,而Splunk、ThousandEyes和安全產品為混合環境提供遙測和保護。思科與 NVIDIA密切合作整合AI基礎設施,預計來自超大規模客戶的AI收入從2026財年約40億美元增至2027財年75億美元。多年園區刷新正與這一超大規模週期一起發展,將需求擴展到少數雲端客戶之外。
延伸閱讀: 2026年頂級AI網絡股票:AI架構、交換機、銅纜、光纖和光學連接
思科(CSCO) 2026財年第四季業績概覽:收入、每股盈利和增長動力
思科交付了創紀錄的第四季收入173億美元,對比169億美元指導上限,非GAAP每股盈利1.22美元對比1.18美元上限,產品訂單增長35%,經營現金流54億美元。2026財年AI基礎設施訂單達到93億美元,管理層預計2027財年相關收入達75億美元,儘管硬件組合較重使非GAAP毛利率降至66.3%。
|
財務指標 |
指導/共識 |
報告/實際 |
驚喜 |
|
2026財年第四季收入 |
167億至169億美元指導 |
173億美元 |
超預期。超過指導上限3.52億美元,按年增長18%。 |
|
第四季非GAAP稀釋每股盈利 |
1.16至1.18美元指導 |
1.22美元 |
超預期。超過指導上限0.04美元,按年增長23%。 |
|
第四季GAAP淨收入 |
一年前25.5億美元 |
38.6億美元 |
改善。按年增長51%。 |
|
第四季產品訂單 |
— |
按年+35% |
加速。排除超大規模客戶增長為25%。 |
|
第四季網絡產品訂單 |
— |
按年+40% |
擴展。標誌著連續第八季雙位數增長。 |
|
2026財年AI基礎設施訂單 |
之前預期超過50億美元 |
93億美元 |
超越。包括第四季預訂的40億美元。 |
|
第四季經營現金流 |
一年前42億美元 |
54億美元 |
改善。按年增長27%。 |
|
2027財年第一季收入展望 |
— |
180億至182億美元 |
指導。中位數暗示約5%環比增長。 |
|
2027財年收入展望 |
— |
722億至734億美元 |
指導。中位數暗示約15%增長。 |
|
2027財年AI基礎設施收入 |
2026財年實際約40億美元 |
預期75億美元 |
上調。暗示87.5%年增長。 |
- 173億美元收入超出指導至少3.52億美元:銷售增長18%,由24%產品增長主導,而服務收入持平。這種組合顯示當前動能集中在硬件和網絡需求。
- 非GAAP每股盈利1.22美元超出指導0.04美元:非GAAP經營收入增長23%至62億美元。更高的銷量仍在轉化為經營槓桿。
- 網絡產品訂單連續第八季實現40%雙位數增長:總產品訂單增長35%,而排除超大規模客戶的訂單增長25%。這指向AI雲端客戶以外的廣泛企業需求。
- 第四季經營現金流增長27%至54億美元:思科通過回購和股息返還32億美元,同時保留159億美元現金和投資。強勁的現金產生支持股東回報和持續投資。
- 2027財年AI基礎設施收入預期達到75億美元:相比2026財年約40億美元,支持722億至734億美元的收入指導。更快的硬件增長仍可能壓制利潤率。
延伸閱讀: 2026年頂級AI網絡股票:AI架構、交換機、銅纜、光纖和光學連接
思科(CSCO) 2026年投資展望:170美元牛市案例vs 90美元熊市案例
2026年展望取決於AI網絡增長、企業升級和軟件擴展是否能支撐思科當前估值。以下範圍是BingX學院編輯情景,而非華爾街預測。
牛市案例:強勁AI網絡需求推動CSCO邁向170美元
牛市案例假設AI基礎設施收入達到或超過2027財年75億美元預期,同時企業升級保持網絡訂單強勁。Splunk也擴展經常性安全和可觀測性收入,減少對硬件週期的依賴。
邁向170美元需要收入接近722億至734億美元上端、更好的軟件組合和穩定的毛利率。排除超大規模客戶的持續訂單增長將加強這一案例。
基準案例:穩定網絡需求使CSCO維持在120至145美元之間
基準案例假設AI和園區訂單按計劃轉化為收入,儘管更快的產品增長使毛利率保持在之前峰值以下。Splunk增加經常性收入,但硬件仍是主要增長動力。
在這種情景下,CSCO可能主要在120至145美元之間交易。2027財年收入在指導範圍內、AI收入接近75億美元和產品訂單增長超過15%將支撐這一範圍。毛利率低於65%會削弱上端。
熊市案例:較慢訂單和利潤率壓力拉動CSCO邁向90美元
熊市案例假設超大規模客戶訂單在強勁投資週期後冷卻,企業升級放緩,硬件佔收入更大份額。組件成本和定價壓力然後在軟件增長能夠抵消放緩之前削弱毛利率。
如果產品訂單轉負、AI收入未達75億美元或非GAAP毛利率降至65%以下,邁向90美元將變得更可能。較慢的每股盈利增長和更低的估值倍數會增加進一步壓力。
華爾街分析師對CSCO股票2026年價格預測
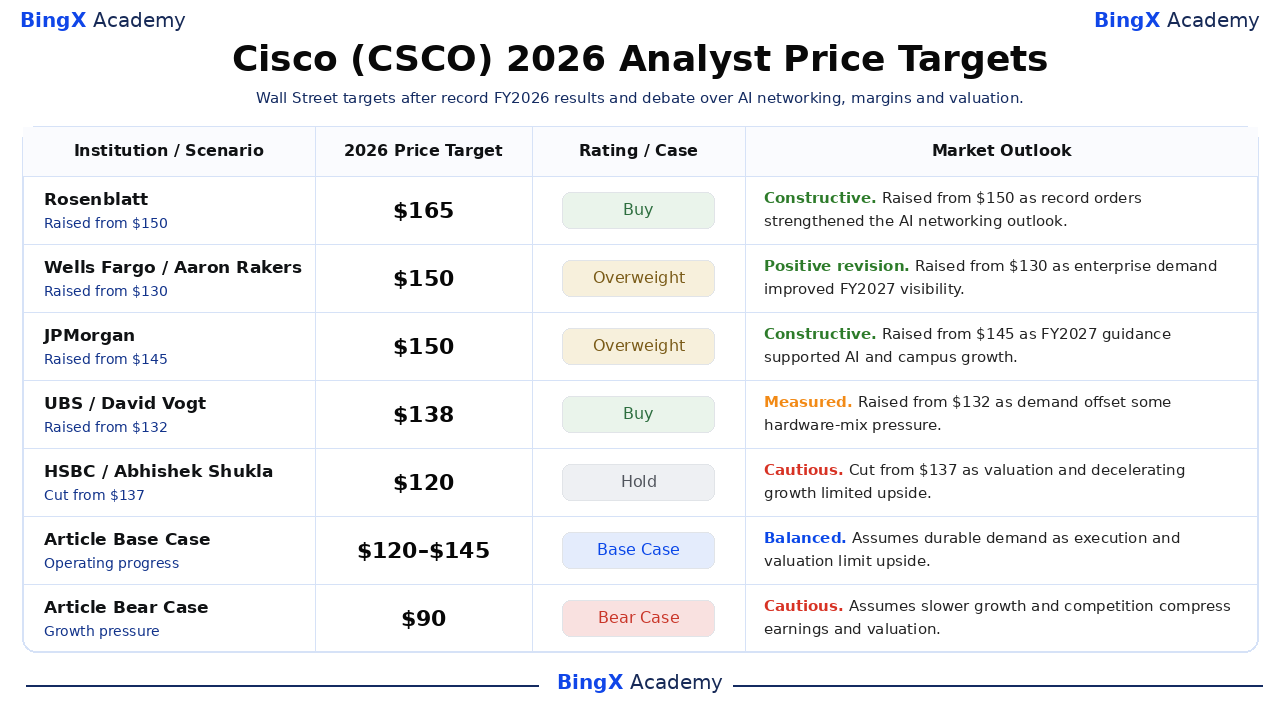
這五個有日期的行動按從高到低排序,顯示分析師如何權衡增長、競爭、利潤率和估值。它們是第三方參考點而非價格承諾。最後的基準和熊市行是BingX學院編輯情景。
|
機構/情景 |
2026年價格目標 |
評級/案例 |
市場展望 |
|
Rosenblatt / Mike Genovese |
165美元 |
買入 |
建設性。8月13日:從150美元上調,因為創紀錄的訂單和AI基礎設施動能加強了思科的多年網絡增長前景。 |
|
富國銀行 / Aaron Rakers |
150美元 |
增持 |
正面修正。8月13日:從130美元上調,因為廣泛的企業需求和更強的2027財年收入能見度支持更高目標。 |
|
摩根大通 / Samik Chatterjee |
150美元 |
增持 |
建設性。8月14日:從145美元上調,因為該行認為2027財年展望支持持續AI和園區網絡增長。 |
|
瑞銀 / David Vogt |
138美元 |
買入 |
謹慎。8月13日:從132美元上調,因為強勁的企業和超大規模需求支持預估,儘管產品組合可能壓制毛利率。 |
|
匯豐 / Abhishek Shukla |
120美元 |
持有 |
謹慎。8月14日:從137美元下調,因為降級反映儘管第四季執行強勁,但估值和減速增長擔憂。 |
|
文章基準案例 |
120–145美元 |
基準案例 |
平衡。假設持久需求,但執行和估值限制上升空間。 |
|
文章熊市案例 |
90美元 |
熊市案例 |
謹慎。假設較慢增長和競爭壓縮盈利和估值。 |
如何在BingX交易思科(CSCO)股票
使用BingX TradFi和 BingX AI工具交易思科的AI網絡、園區刷新和利潤率展望。因為CSCO可能對業績、指導和產品更新反應劇烈,交易者應在進入倉位前定義催化劑和風險限制。
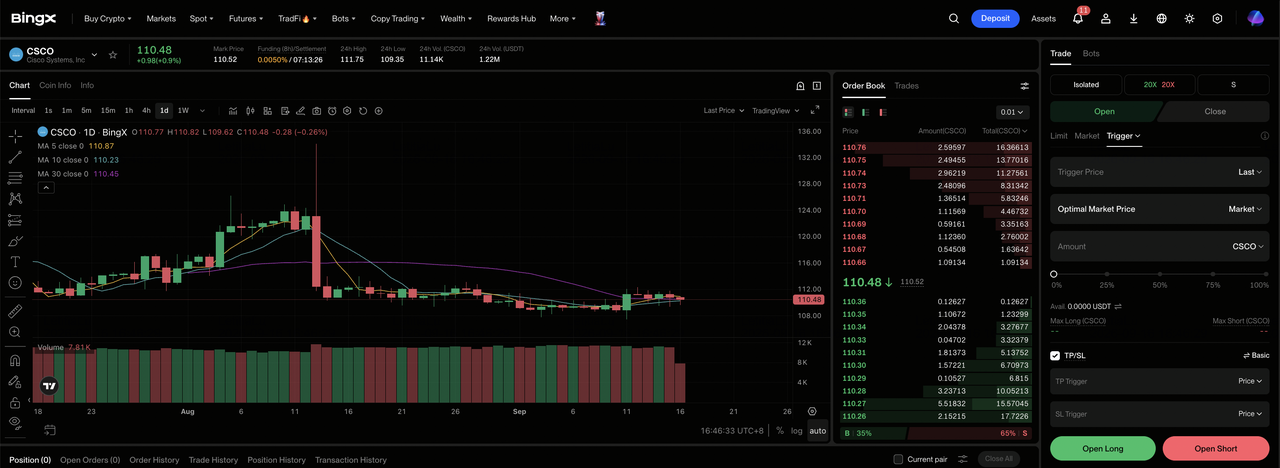
步驟1:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇思科(CSCO)。搜索並選擇 CSCO-USDT永續期貨合約。
步驟3:選擇您的方向。如果增長和利潤率支持牛市案例,選擇 開多。如果競爭或執行削弱預期每股經濟效益,選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。該股票的2026年波動性顯示了為什麼保守槓桿和明確倉位規模很重要。
步驟5:執行嚴格的風險協議。在進入交易前或之後立即設定 止盈止損(TP/SL)水平。CSCO可能對業績、指導、分析師修正和行業新聞快速反應。
2026年思科投資者需要關注的五大風險
思科的展望取決於產品組合、客戶需求、整合和估值。這些風險可能影響盈利、現金流和分配給股票的倍數。
- 硬件增長可能壓制利潤率:產品收入增長24%而服務持平,非GAAP毛利率下降2.1點至66.3%。較重的硬件組合可能限制每股盈利上升空間,即使收入保持強勁。
- 超大規模客戶訂單可能保持波動:思科在第四季預訂了40億美元AI訂單。少數雲端客戶的延遲可能導致季度訂單增長出現劇烈波動。
- 企業升級可能在當前週期後放緩:網絡訂單連續第八季增長40%實現雙位數增長。更長的更換週期可能削弱收入增長和庫存效率。
- Splunk整合仍需要交付回報:思科為Splunk支付了280億美元。交叉銷售疲軟或更高整合成本可能降低收購的預期回報。
- 更高估值留下較少失誤空間:CSCO年初至今上漲約45%,在112.13美元附近交易。收入低於2027財年722億美元下限或毛利率低於65%可能壓制估值倍數。
最終思考:您應該在2026年投資思科嗎?
思科進入2027財年時有創紀錄的173億美元季度收入、93億美元年度AI訂單和40%網絡訂單增長。這些數字支持超級週期論,儘管硬件為主的組合和高比較提高了執行門檻。毛利率穩定性和廣泛企業訂單應顯示擴張能否隨時間保持盈利。
如果增長轉化為更強的每股盈利,牛市案例支持170美元。如果競爭、利潤率或執行壓力削弱預估,熊市案例指向90美元。保守交易者可能等待下一次收入、經常性增長和利潤率更新再增加敞口。這些證據為選擇兩種情景和控制倉位規模提供更清晰的基礎。
風險提醒:交易和投資CSCO等股票涉及高資本損失風險。業績未達預期、指導變化、競爭、估值轉移和槓桿交易可能產生快速損失。在分配資本前進行獨立研究。
相關閱讀
- 2026年頂級AI網絡股票:AI架構、交換機、銅纜、光纖和光學連接
- 2026年值得購買的頂級AI光學股票:光子學、光學、光纖和數據中心互連
- NVIDIA (NVDA) 2026年股票價格展望:Blackwell和Vera Rubin能否帶NVDA回到300美元?
- 博通 (AVGO) 2026年價格預測:AI收入增長能否推動AVGO邁向600美元?
- Marvell (MRVL) 2026年展望:AI和矽動能能否推動股價至150美元?
- Credo Technology (CRDO) 2026年價格預測:300美元AEC超級斜升還是溢價估值減速帶?
