Micron Technology (MU) є інтегрованим виробником пам'яті та накопичувачів, чиї DRAM, NAND, NOR флеш-пам'ять і твердотільні диски обслуговують центри обробки даних, ПК, смартфони, транспортні засоби та промислові системи. Її встановлені бізнеси DRAM та NAND постачають широкі обчислювальні ринки, в той час як високошвидкісна пам'ять (HBM) є центральною для зростання, оскільки прискорювачі ШІ потребують більшої пропускної спроможності та ємності пам'яті. Це позиціонування розширює експозицію Micron до інфраструктури ШІ, але залишає результати чутливими до ціноутворення пам'яті, витрат на виробництво та капіталомістких циклів потужностей.
Останній квартал показав перелом доходів під керівництвом ШІ разом із різким збільшенням реінвестицій. Дохід Micron Q4 FY2026 досяг $54,23 мільярда, зріс на 379%, а операційний грошовий потік досяг $43,97 мільярда; скоригований вільний грошовий потік склав $33,20 мільярда. Понад $50 мільярдів запланованих капітальних витрат FY2027 і $32 мільярди зобов'язань клієнтів дають Micron шлях до розширення потужностей HBM навіть тоді, коли ціноутворення пам'яті та прибутки від нових заводів залишаються циклічними.
Прогноз акцій MU на 2026 рік зосереджується на двох конкуруючих поглядах:
- Випадок дефіциту ШІ-пам'яті та видимості контрактів: Рекордні маржі, $32 мільярди зобов'язань клієнтів, близько $150 мільярдів залишкових зобов'язань з виконання та 26 Стратегічних Угод з Клієнтами могли б утримувати ціноутворення та прибутки вище історичних рівнів циклів пам'яті.
- Випадок нормалізації циклу та капіталоємності: Ралі 272,78% YTD, очікувані витрати на капітал у 2027 фінансовому році понад $50 мільярдів і ризик пізнішого зростання пропозиції залишають мало місця для слабшого попиту на HBM, затримок у виконанні або нижчих цін на пам'ять.
Цей посібник розбирає прогноз акцій MU, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки Micron за 4 квартал фінансового року на 30 вересня, подання SEC та ринкові дані до 5 жовтня, плюс як торгувати ф'ючерсами на акції MU на BingX TradFi із заставою USDT.
Топ-5 речей, які інвестори Micron повинні знати в жовтні 2026
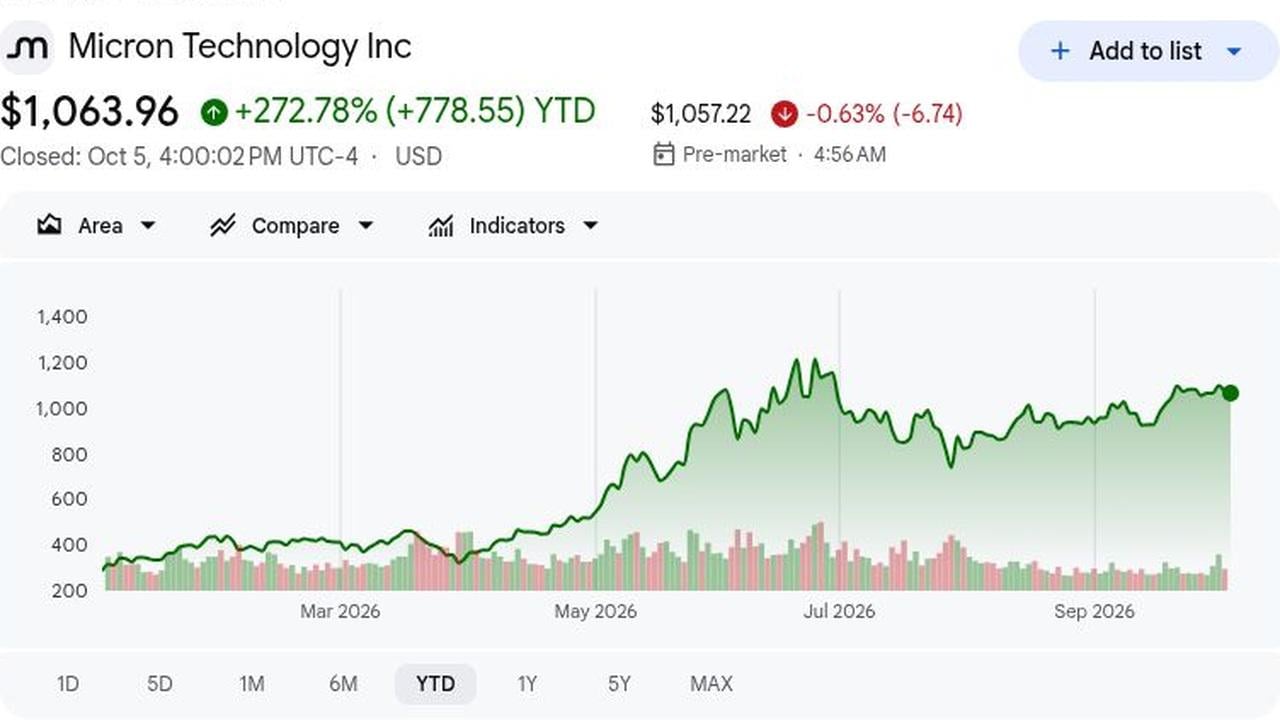
- MU закрилася на $1,063.96 5 жовтня і зросла на 272,78% YTD: Ралі відображає переоцінку навколо серверів ШІ, HBM і обмеженої пропозиції DRAM. Подальше зростання тепер потребує підвищення оцінок, а не просто поліпшення галузевих умов. Це підвищує очікування від виконання після історичного зростання.
- Дохід за 4 фінансовий квартал досяг $54,23 мільярда, зріс на 379% річними темпами: Дохід перевищив консенсус LSEG у $51,07 мільярда на $3,16 мільярда. Не-GAAP розбавлений EPS у $33,42 також перевищив відстежуваний прогноз у $31,41 на $2,01, демонструючи, що сплеск попиту перетворився на прибутки з виняткової швидкості.
- Бізнес-підрозділи центрів обробки даних згенерували $34,29 мільярда доходу в Q4: Cloud Memory принесла $16,28 мільярда, зріс на 258% річними темпами, тоді як Core Data Center досяг $18,00 мільярдів проти $1,58 мільярда рік тому. Разом вони склали близько 63% квартального доходу, роблячи попит на інфраструктуру ШІ основним драйвером прибутків.
- Прогноз доходу Q1 фінансового року досяг середньої точки у $61,5 мільярда: Середня точка перевищила консенсус LSEG у $57,02 мільярда на $4,48 мільярда; прогноз EPS у $38,15 перевершив $35,40 на $2,75, продовжуючи короткостроковий сигнал попиту та зміцнюючи впевненість керівництва в майбутньому.
- Зобов'язання клієнтів досягли $32 мільярдів, а RPO наблизився до $150 мільярдів: Micron заявила, що 26 Стратегічних Угод з Клієнтами охоплювали понад 75% виробництва FY2027. Це покращує видимість, хоча терміни відвантаження та засвоєння клієнтами все ще мають значення, оскільки галузева потужність продовжує розширюватися у всіх сегментах.
Що таке Micron Technology (MU)?
Micron Technology проектує та виробляє DRAM, високошвидкісну пам'ять (HBM), NAND і NOR флеш-пам'ять, а також твердотільні накопичувачі, що використовуються в центрах обробки даних, ПК, смартфонах, транспортних засобах та промисловому обладнанні. Як один із небагатьох інтегрованих виробників пам'яті, Micron управляє власними виробничими потужностями для виготовлення пластин та упаковки, що дає їй більший контроль над технологіями та постачанням. Ця виробнича модель також робить бізнес високо капіталоємним і чутливим до виходу продукції, використання, переходів процесів та циклів ціноутворення пам'яті.
Довгострокова стратегія зростання Micron все більше зосереджується на інфраструктурі ШІ. HBM і передова DRAM підтримують платформи прискорювачів і серверів, тоді як високоємні SSD обслуговують попит на хмарне зберігання. Багаторічні угоди з Anthropic, Ford та General Motors підтримують видимість попиту, тоді як пам'ять Micron також розроблена для NVIDIA платформ прискорювачів. З боку постачання, Micron планує понад $250 мільярдів американських виробничих та дослідницьких інвестицій до 2035 року і має 10-річну угоду на кремнієві пластини з GlobalWafers, хоча нові заводи та потужності упаковки все ще потребують років для кваліфікації та розгортання.
Читати більше: Прогноз цін NVIDIA (NVDA) на 2026: Чи може зростання інфраструктури ШІ підняти NVDA до $420?
Огляд прибутків Micron Technology (MU) Q4 FY2026: Рекордний дохід і сильний прогноз Q1
Micron забезпечила фінансовий дохід Q4 у $54,23 мільярда, зріс на 379%, не-GAAP EPS у $33,42 та 87,0% не-GAAP валову маржу. Дохід перевищив консенсус LSEG у $51,07 мільярда на $3,16 мільярда; її середня точка Q1 у $61,5 мільярда перевищила консенсус у $57,02 мільярда на $4,48 мільярда.
Читати більше: Огляд прибутків Micron Technology (MU) Q4 FY2026: 379% зростання доходу та перевищення Q1 підтримують ралі на 3,03%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід Q4 FY2026 |
$51,07 млрд |
$54,23 млрд |
Перевищення. $3,16 млрд вище консенсусу LSEG; зріс на 379% рік до року. |
|
Q4 не-GAAP розбавлений EPS |
$31,41 |
$33,42 |
Перевищення. $2,01 вище наведеної оцінки і зріс з $3,03 рік тому. |
|
Q4 GAAP розбавлений EPS |
— |
$32,87 |
Розширено. Зріс з $2,83 у Q4 FY2025. |
|
Q4 GAAP чистий прибуток |
— |
$37,70 млрд |
Розширено. Зріс з $3,20 млрд рік тому. |
|
Q4 не-GAAP валова маржа |
— |
87,00% |
Розширено. Зріс з 45,7% рік тому. |
|
Q4 операційний грошовий потік |
— |
$43,97 млрд |
Покращено. Зріс з $5,73 млрд у Q4 FY2025. |
|
Q4 скоригований вільний грошовий потік |
— |
$33,20 млрд |
Позитивний. Профінансував інвестиції при зростанні ліквідності. |
|
Дохід Cloud Memory |
— |
$16,28 млрд |
Зріс. Зріс на 258% з $4,54 млрд рік тому. |
|
Дохід Core Data Center |
— |
$18,00 млрд |
Прискорений. Зріс з $1,58 млрд рік тому. |
|
Дохід Mobile and Client |
— |
$13,11 млрд |
Відновлено. Зріс з $3,76 млрд рік тому. |
|
Дохід Automotive and Embedded |
— |
$6,82 млрд |
Відновлено. Зріс з $1,43 млрд рік тому. |
|
Прогноз доходу Q1 FY2027 |
$57,02 млрд |
$61,5 млрд ± $1,5 млрд |
Вище. Середня точка перевищила консенсус LSEG на $4,48 млрд. |
|
Прогноз не-GAAP EPS Q1 FY2027 |
$35,40 |
$38,15 ± $1,00 |
Вище. Середня точка перевищила консенсус на $2,75. |
|
Прогноз не-GAAP валової маржі Q1 FY2027 |
— |
Близько 86,25% |
Сильний. Прогноз залишається близьким до рекордного рівня Q4. |
- Дохід у $54,23 мільярда зріс на 379% і перевищив консенсус: Обмежена пропозиція DRAM і NAND, зростаючий мікс HBM і сильніший попит центрів обробки даних показують, що зростання походило як від ціноутворення, так і від відвантажень. Широкий внесок зменшує залежність від будь-якого окремого кінцевого ринку.
- Не-GAAP EPS досяг $33,42, перевершивши відстежувану оцінку $31,41: Не-GAAP EPS був більш ніж у десять разів більше за минулорічний $3,03. GAAP чистий прибуток у $37,70 мільярда підтверджує, що прибутковість поширилася за межі не-GAAP коригувань, що є важливою перевіркою якості прибутків.
- Бізнеси центрів обробки даних стали центральним двигуном зростання: Cloud Memory показала $16,28 мільярда, зріс на 258%, тоді як Core Data Center досяг $18,00 мільярдів проти $1,58 мільярда. Інфраструктура ШІ тепер генерує більше прибутків, ніж традиційні цикли пам'яті, розширюючи мікс попиту клієнтів.
- Генерування готівки розширилося разом із валовою маржею: Операційний грошовий потік досяг $43,97 мільярда, а скоригований вільний грошовий потік $33,20 мільярда. Баланс готівки та інвестицій у $73,48 мільярда може фінансувати передові вузли, чисті кімнати та упаковку HBM. Це також залишає місце для поглинання витрат на будівництво.
- Прогноз фінансового Q1 продовжив імпульс прибутків: Середні точки доходу $61,5 мільярда та не-GAAP EPS $38,15 перевищують консенсус на $4,48 мільярда та $2,75. Прогноз маржі 86,25% сигналізує про незначну нормалізацію з Q4, залишаючись історично підвищеним.
Інвестиційний прогноз Micron Technology (MU) на 2026: Бичий сценарій $2,100 проти ведмежого сценарію $800
Прогноз Micron на 2026 залежить від того, чи зможе попит, керований ШІ, на HBM, серверну DRAM і NAND центрів обробки даних випереджати нову пропозицію, поки великі зобов'язання клієнтів перетворюються на дохід. Потенціал зростання походить від обмеженої пропозиції пам'яті, сильної видимості контрактів і стійких маржів, тоді як швидше зростання потужностей, слабше ціноутворення та великі капітальні витрати залишаються основними ризиками.
Бичий сценарій: Обмежена пропозиція ШІ пам'яті штовхає MU до $2,100
Бичий сценарій передбачає, що HBM, серверна DRAM і NAND центрів обробки даних залишаються в дефіциті, тоді як 26 Стратегічних Угод з Клієнтами перетворюються на відвантаження. Маючи понад 75% виробництва фінансового 2027 року зобов'язаними та RPO близько $150 мільярдів, Micron могла б утримувати маржі значно вище історичних середніх циклів.
Рух до $2,100 вимагатиме подальших підвищень прибутків, продовження кваліфікації HBM і дисциплінованої галузевої пропозиції. Перетворення $32 мільярдів зобов'язань клієнтів у депозити та дохід, разом із сильним вільним грошовим потоком незважаючи на понад $50 мільярдів очікуваних капітальних витрат фінансового 2027, зміцнило б справу.
Базовий сценарій: Сильні зобов'язання клієнтів утримують MU між $1,300 і $1,700
Базовий сценарій передбачає, що попит на ШІ-пам'ять залишається сильним, але ціноутворення та валова маржа нормалізуються з виняткових рівнів фінансового Q4. Стратегічні угоди та зобов'язане виробництво підтримують видимість, тоді як вищі капітальні витрати, амортизація та поступове збільшення пропозиції обмежують подальше прискорення прибутків.
MU могла б торгуватися переважно між $1,300 і $1,700, якщо відвантаження HBM залишаються стабільними, зростання центрів обробки даних продовжується, а валова маржа залишається близькою до прогнозу. Повільніші підвищення оцінок, ймовірно, обмежили б рух до найвищих цілей.
Ведмежий сценарій: Слабше ціноутворення пам'яті тягне MU до $800
Ведмежий сценарій передбачає, що додавання потужностей ШІ сповільнюється, конкуруюча пропозиція HBM розгортається швидше, або ціноутворення звичайних DRAM і NAND слабшає. Зростаюча амортизація та операційні зобов'язання тоді тиснули б на прибутки та вільний грошовий потік, оскільки валова маржа відступає від 87,0%.
Рух до $800 стане більш ймовірним, якщо зобов'язання клієнтів будуть затримані, прогноз фінансового 2027 буде скорочений, або капітальні витрати залишаться високими незважаючи на слабший попит. Нижчі майбутні оцінки та стиснення оцінки після ралі 272,78% YTD додали б подальший тиск.
Прогнози цін акцій MU на 2026 від аналітиків Уолл-стріт
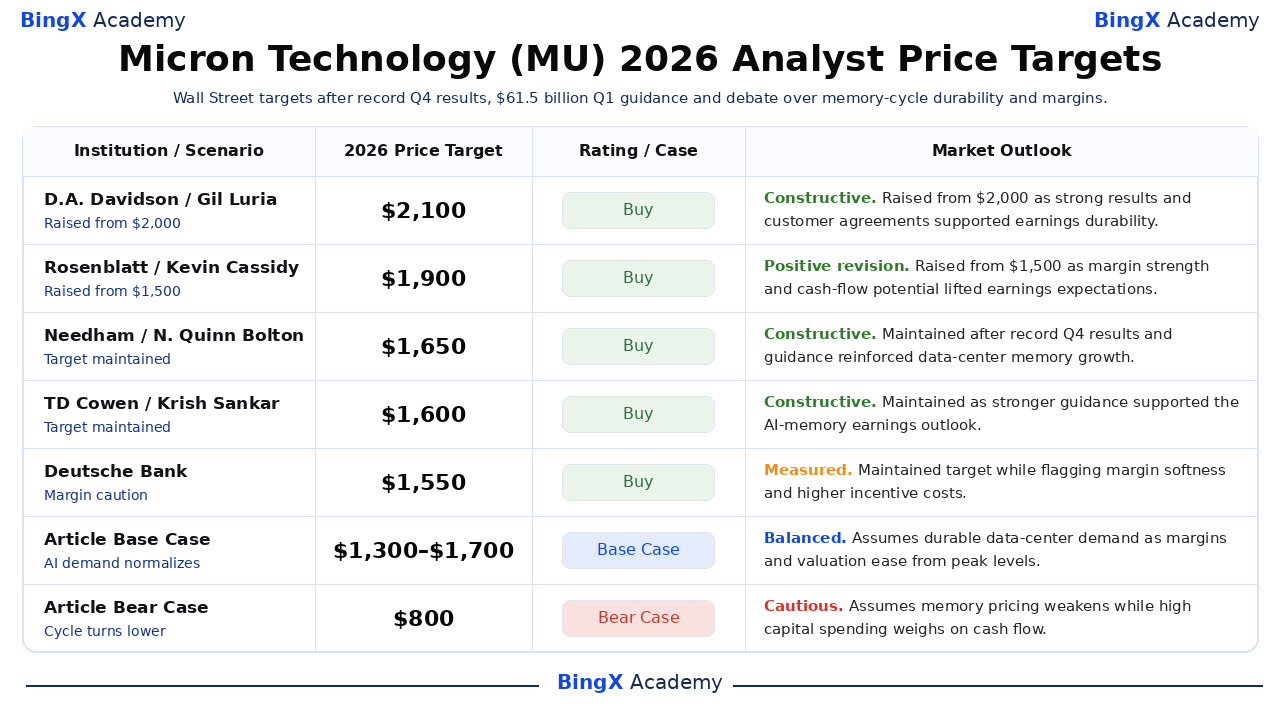
Післяприбуткові цілі аналітиків залишаються значно вище закриття Micron 5 жовтня, але вони також охоплюють значний діапазон. Вибрані дії нижче датовані 1 жовтня та відображають, як фірми інтерпретували рекордні маржі, сильніший прогноз, зобов'язання клієнтів та капітальні потреби одразу після випуску фінансового Q4.
|
Інституція / Аналітик |
Ціль ціни на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
D.A. Davidson / Gil Luria |
$2,100 |
Купувати |
Конструктивний. 1 жовтня: Підвищено з $2,000, оскільки рекордні результати та угоди з клієнтами підтримали стійкість прибутків. |
|
Rosenblatt / Kevin Cassidy |
$1,900 |
Купувати |
Позитивна ревізія. 1 жовтня: Підвищено з $1,500, оскільки сила маржі та потенціал грошового потоку підняли очікування прибутків. |
|
Needham / N. Quinn Bolton |
$1,650 |
Купувати |
Конструктивний. 1 жовтня: Підтримано після рекордних результатів Q4 і прогноз підкріпив зростання пам'яті центрів обробки даних. |
|
TD Cowen / Krish Sankar |
$1,600 |
Купувати |
Конструктивний. 1 жовтня: Підтримано, оскільки сильніший прогноз підтримав прогноз прибутків від ШІ-пам'яті. |
|
Deutsche Bank / Melissa Weathers |
$1,550 |
Купувати |
Виважений. 1 жовтня: Підтримано ціль, позначивши м'якість маржі та вищі витрати на стимули. |
|
RBC Capital / Srini Pajjuri |
$1,500 |
Перевищувати ринок |
Конструктивний. 1 жовтня: Підтримано, оскільки стратегічні угоди підтримали багаторічну видимість доходу. |
|
Базовий сценарій статті |
$1,300 до $1,700 |
Базовий сценарій |
Збалансований. Передбачає стійкий попит центрів обробки даних, оскільки маржі та оцінка послаблюються з пікових рівнів. |
|
Ведмежий сценарій статті |
$800 |
Ведмежий сценарій |
Обережний. Передбачає слабшання ціноутворення пам'яті при високих капітальних витратах, що тягнуть грошовий потік. |
Як торгувати акціями Micron Technology (MU) на BingX
Торгуйте прогнозом HBM, ціноутворення пам'яті та маржі Micron використовуючи BingX TradFi та інструменти BingX AI. Оскільки MU може різко реагувати на оновлення цін, плани потужностей, прогнози та витрати на ШІ, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
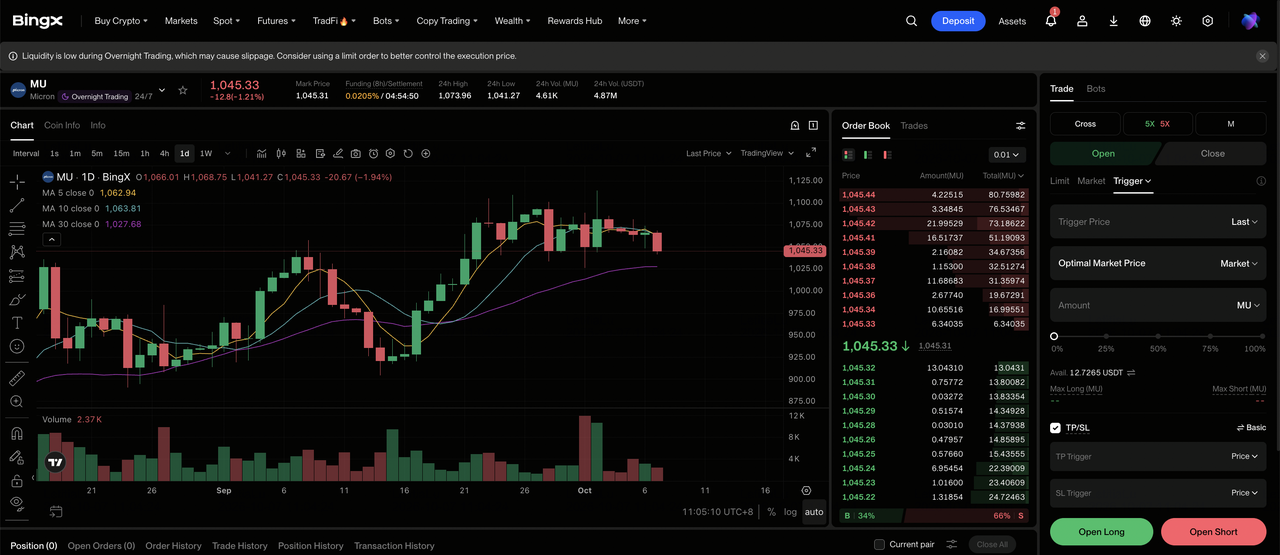
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть Micron Technology (MU). Знайдіть та виберіть безстроковий ф'ючерсний контракт MU-USDT.
Крок 3: Виберіть ваш напрямок. Виберіть Відкрити довгу позицію, якщо попит на ШІ-пам'ять та маржі залишаються твердими. Виберіть Відкрити коротку позицію, якщо ціноутворення, попит на HBM або перетворення контрактів слабшають.
Крок 4: Виберіть плече та режим маржі. Виберіть Ізольовану або Крос-маржу залежно від вашої толерантності до ризику. Зростання 272,78% YTD показує, чому консервативне плече та чіткий розмір позиції є важливими.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Взяття прибутку та Стоп-лос (TP/SL) перед або одразу після входу в угоду. MU може швидко реагувати на ціни пам'яті, плани потужностей, зобов'язання клієнтів та прогнози прибутків.
Топ-5 ризиків для прогнозу акцій Micron Technology (MU)
Рекордні результати не усувають циклічні ризики та ризики оцінки Micron. Ціноутворення, виконання, торгова політика та розширення потужностей все ще можуть суттєво вплинути на прибутки навіть якщо попит на ШІ залишається сильним.
- Ціноутворення пам'яті все ще може змінитися: 87,0% не-GAAP валова маржа відображає незвично обмежену пропозицію та сильний продуктовий мікс. Якщо пропозиція DRAM або NAND зростатиме швидше за попит, ціноутворення, дохід та грошовий потік можуть швидко послабшати.
- Великі капітальні витрати можуть тиснути на прибутки: Очікується, що капітальні витрати фінансового 2027 перевищать $50 мільярдів після $27,37 мільярда у фінансовому 2026. Перевитрати або повільніші розгортання могли б підвищити амортизацію до того, як нові потужності принесуть адекватні прибутки.
- Переходи HBM несуть ризик виконання: Прискорювачі ШІ потребують швидшої пам'яті, передового упакування та суворої кваліфікації клієнтів. Затримана кваліфікація, слабші виходи або зміни архітектури могли б перенести замовлення HBM до конкурентів.
- Китай і торгова політика залишаються важливими: Експортні обмеження, місцеві китайські інвестиції в пам'ять та обмеження на продукти Micron можуть вплинути на адресовані ринки, доступ до обладнання та попит клієнтів по всіх США та Азії.
- Оцінка залишає менше місця для розчарування: Зростання MU на 272,78% YTD відображає сильні очікування попиту на ШІ та майбутніх прибутків. Акції могли б впасти, якщо підвищення оцінок сповільняться, маржі нормалізуються раніше, ніж очікувалося, або інвестори присвоять нижчий мультиплікатор.
Заключні думки: Чи є MU хорошою інвестицією у 2026?
Фінансовий Q4 Micron зміцнює інвестиційний випадок 2026, оскільки попит, керований ШІ, перетворюється як на зростання, так і на сильніше генерування готівки. Дохід досяг $54,23 мільярда, не-GAAP валова маржа досягла 87,0%, а операційний грошовий потік зріс до $43,97 мільярда. Середня точка доходу Q1 у $61,5 мільярда також свідчить про те, що імпульс переноситься на наступний квартал, а не закінчується одним сильним звітом.
Головне питання полягає в тому, чи може ця сила тривати. MU вже зросла на 272,78% YTD, тоді як Micron планує понад $50 мільярдів капітальних витрат FY2027. Сильніший випадок залежить від того, щоб попит на HBM залишався обмеженим, $32 мільярди зобов'язань клієнтів перетворювалися на відвантаження та готівку, а нові потужності заробляли сильні прибутки до того, як галузева пропозиція наздожене. Якщо ці умови виконуються, Базовий сценарій $1,300 до $1,700 залишається підтримуваним, а Бичий сценарій $2,100 стає більш реалістичним. Якщо ціноутворення слабшає, а капітальні витрати та амортизація залишаються високими, спад до $800 стає легше виправдати.
Нагадування про ризик: Торгівля акціями та безстроковими ф'ючерсами включає суттєвий ризик, включаючи швидкі втрати та ліквідацію при використанні плеча. Цільові ціни та сценарії є аналітичними оцінками, а не гарантіями чи персоналізованими фінансовими порадами.
Пов'язані читання
- Топ акцій ШІ пам'яті для покупки у 2026: DRAM, HBM та попит на ШІ зберігання пояснені
- Топ акцій високошвидкісної пам'яті (HBM) для покупки у суперциклі пам'яті 2026
- Топ-10 акцій інфраструктури ШІ для покупки у 2026: Лідери виробництва та дизайну чіпів
- Топ акцій серверів ШІ для покупки у 2026: Стійкові системи, GPU сервери та інфраструктура серверів ШІ
- Прогноз цін NVIDIA (NVDA) на 2026: Чи може зростання інфраструктури ШІ підняти NVDA до $420?
- Прогноз цін Sandisk (SNDK) на 2026: Чи може попит центрів обробки даних ШІ штовхнути SNDK до $3,000?
