

Synopsys (SNPS) надає програмне забезпечення для автоматизації електронного дизайну, інтелектуальну власність кремнію, апаратне забезпечення для верифікації та інструменти інженерного моделювання, що використовуються для розробки мікросхем та складних систем. Автоматизація дизайну тепер включає продукти Ansys і представляє більшість доходів, тоді як Design IP ліцензує багаторазові інтерфейси, пам'ять та блоки безпеки в мікросхеми клієнтів. Ця розширена платформа збільшує експозицію до ІІ-інфраструктури, автомобільної та фізичних систем, хоча це також робить SNPS чутливою до виконання інтеграції, часових рамок проектів клієнтів та експортного контролю.
Останній квартал показав швидке зростання звітності після об'єднання з Ansys поряд з роботою, яка ще потрібна для реалізації його цінності. Дохід Synopsys за Q3 FY2026 досяг $2,477 мільярда, зріс на 42,4%, а не-GAAP EPS становив $3,91; Автоматизація дизайну згенерувала $2,003 мільярда. Прогноз доходу на FY2027 від $11,10 до $11,20 мільярда та нові партнерства з AWS і OpenAI дають Synopsys простір для розширення своєї інженерної платформи, хоча приблизно $10 мільярдів боргу та необхідність перетворити партнерства в дохід залишаються обмеженнями.
Прогноз акцій SNPS на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій інтегрованого інжинірингу та монетизації ІІ: Крос-продажі Ansys, GPT-Synopsys, IP, що приносить роялті, та угода з AWS на понад $1 мільярд розширюють дохід швидше, ніж базовий ринок EDA, та рухають скориговану операційну маржу до довгострокової цілі 50%.
- Сценарій виконання та політичного ризику: повільніше виконання Design IP, експортні обмеження або відкладене впровадження ІІ можуть перешкодити підвищенню прибутків у 2027 фіскальному році досягти прибутків достатньо швидко для підтримки преміальної оцінки.
Цей посібник розбирає прогноз акцій SNPS, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт Synopsys про прибутки за Q3 фіскального року від 26 серпня, День інвестора від 30 вересня та ринкові дані до 5 жовтня, плюс як торгувати ф'ючерсами акцій SNPS на BingX TradFi з застави USDT.
Топ-5 речей, які інвесторам Synopsys потрібно знати у жовтні 2026
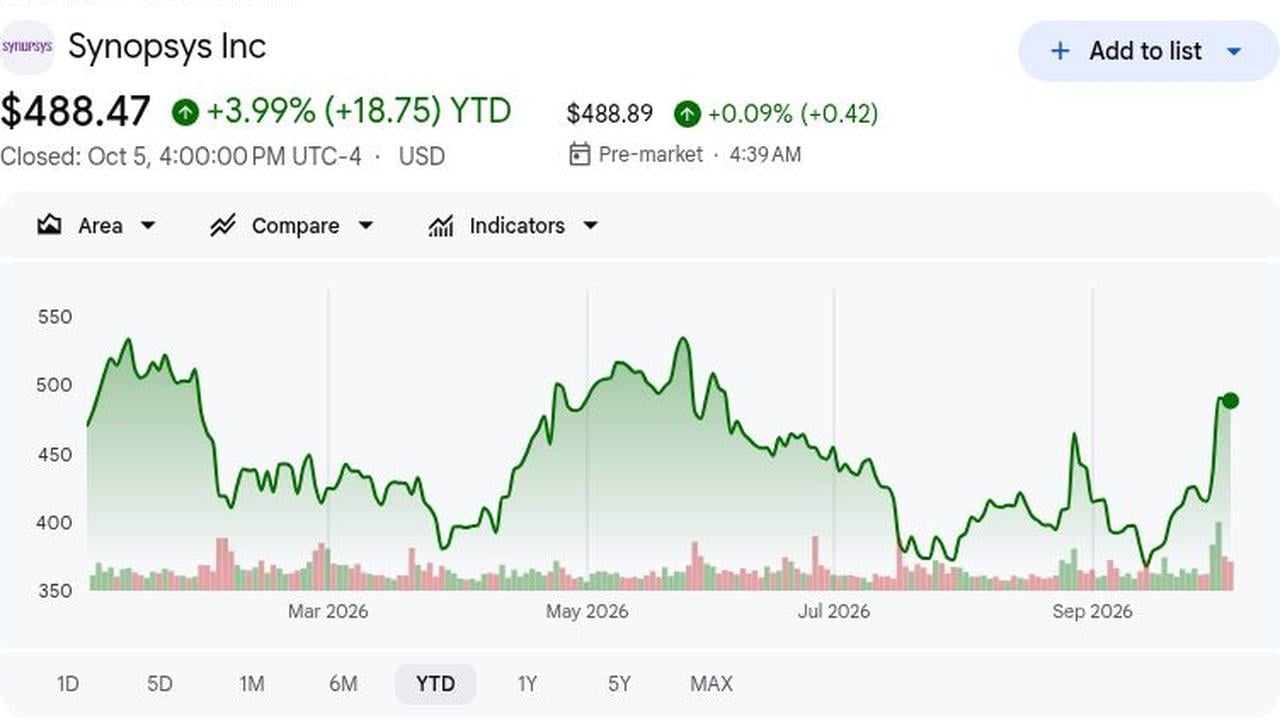
- SNPS закрилася на $488,47, зріс на 3,99% з початку року: Після зростання Дня інвестора акції залишалися нижче 52-тижневого максимуму $539,48. Діапазон 5 жовтня становив $482,16 до $508,38, показуючи, що керівництво та угоди з ІІ покращили настрої, але волатильність зберігається після різкого переоцінювання.
- Дохід Q3 досяг $2,477 мільярда, зріс на 42,4%: Це перевищило консенсус $2,44 мільярда на $37 мільйонів та верхню межу керівництва на $17 мільйонів. Ansys сприяв зростанню, тому майбутні порівняння повинні також відстежувати органічне виконання та інтеграцію, оскільки ефекти придбання нормалізуються.
- Дохід від автоматизації дизайну зріс на 52,7% до $2,003 мільярда: Він становив 80,9% продажів та $905 мільйонів скоригованого операційного доходу. Ansys та попит на EDA дають Synopsys більше можливостей для крос-продажу інструментів моделювання, верифікації та системного дизайну у міру зростання складності мікросхем.
- Керівництво по доходу на фіскальний 2027 рік досягло $11,10-$11,20 мільярда: Середня точка $11,15 мільярда на 3,1% вище оцінки LSEG у $10,81 мільярда, тоді як керівництво по скоригованому EPS $19,04-$19,12 перевищило консенсус $17,81. Керівництво також націлюється на близько 15% річного зростання доходів до фіскального 2030 року та скориговану операційну маржу близько 50%.
- AWS зобов'язався більше ніж на $1 мільярд, оскільки OpenAI приєдналася до програми ІІ: Багаторічна угода охоплює дизайн користувацького кремнію та IP; GPT-Synopsys застосовує модель OpenAI до дизайну мікросхем з розподілом доходів. Комерційні терміни та прийняття клієнтами визначать фінансовий внесок.
Що таке Synopsys (SNPS)?
Synopsys розробляє програмне забезпечення для автоматизації електронного дизайну (EDA), апаратне забезпечення для верифікації, інструменти інженерного моделювання та багаторазову напівпровідникову IP. Дизайнери мікросхем використовують її продукти для проектування та перевірки складних процесорів перед виготовленням, тоді як автомобільні, аерокосмічні та промислові інженери використовують її інструменти моделювання для тестування більших систем. Її бізнес автоматизації дизайну охоплює програмне забезпечення для проектування мікросхем, верифікації, емуляції та виготовлення, тоді як Design IP ліцензує багаторазові інтерфейси, пам'ять та блоки безпеки. Велика частина бізнесу вбудована в довгі цикли розробки продуктів, створюючи повторюваний попит на програмне забезпечення, IP та підтримку.
Synopsys розширюється в більш широку інженерну платформу, яка поєднує дизайн мікросхем, багаторазову IP, верифікацію та системне моделювання. Ansys додає мультифізичні можливості для електричного, теплового, механічного та оптичного моделювання, тоді як партнерства з Amazon, AWS, OpenAI, NVIDIA та основними ливарнями розширюють Synopsys у користувацький кремній, ІІ-асистований інжиніринг та передові виробничі робочі процеси. Ці відносини дають Synopsys більше способів монетизувати кожен етап розробки продукту, хоча довгостроковий результат залежить від прийняття клієнтами та успішної інтеграції розширеного портфоліо.
Читати більше: Топ-10 акцій ІІ-інфраструктури для покупки у 2026: лідери виробництва та дизайну мікросхем
Огляд прибутків Synopsys (SNPS) за Q3 FY2026: дохід і EPS перевищують очікування, зростання EDA підіймає керівництво
Synopsys повідомила дохід Q3 $2,477 мільярда проти консенсусу $2,44 мільярда та не-GAAP EPS $3,91 проти очікуваних $3,67. Дохід від автоматизації дизайну зріс на 52,7% до $2,003 мільярда, Design IP зріс на 10,8% до $473,8 мільйона, а не-GAAP операційна маржа досягла 41,6%. Керівництво підняло середню точку доходу FY2026 до $9,715 мільярда, підняло керівництво по EPS до $15,04-$15,10 та збільшило керівництво по вільному грошовому потоку приблизно на $600 мільйонів до $2,6 мільярда, зміцнивши прогноз прибутків, незважаючи на витрати на придбання та вищий борг.
Читати більше: Огляд прибутків Synopsys (SNPS) за Q3 FY2026: дохід $2,477B підіймає зростання ціни на 13,39%
|
Фінансова метрика |
Керівництво / Консенсус |
Звітність / Факт |
Сюрприз |
|
Дохід Q3 FY2026 |
Консенсус $2,44B; керівництво 2.410B-2.460B |
$2,477B |
Перевищення. На $37M вище консенсусу та на $17M вище верхньої межі керівництва; зріс на 42,4% рік до року. |
|
Q3 не-GAAP розбавлений EPS |
Консенсус $3,67; керівництво 3.63-3.69 |
$3,91 |
Перевищення. На $0,24 вище консенсусу та на $0,22 вище верхньої межі керівництва. |
|
Q3 GAAP розбавлений EPS |
$1,50 рік тому |
$2,84 |
Поліпшення. Зріс на 89,3% рік до року. |
|
Q3 GAAP чистий прибуток |
$242,5M рік тому |
$545,8M |
Поліпшення. Більш ніж подвоївся у міру зростання доходу. |
|
Дохід Q3 від автоматизації дизайну |
$1,312B рік тому |
$2,003B |
Розширення. Зріс на 52,7% і становив 80,9% від загального доходу. |
|
Дохід Q3 від Design IP |
$427,6M рік тому |
$473,8M |
Відновлення. Зріс на 10,8% рік до року після раннього тиску виконання. |
|
Q3 не-GAAP операційна маржа |
Попереднє керівництво високий кінець 41,0% |
41,60% |
Перевищення. Закінчив на 60 базисних пунктів вище стелі керівництва. |
|
Дев'ятимісячний операційний грошовий потік |
$878,9M рік тому |
$2,299B |
Прискорення. Зріс на 162% у міру покращення збору та відстроченого доходу. |
|
Прогноз доходу FY2026 |
Попередня середня точка $9,665B |
9.690B-9.740B |
Підняття. Нова середня точка $9,715B додала $50M. |
|
Прогноз не-GAAP EPS FY2026 |
Попередня середня точка $14,76 |
15.04-15.10 |
Підняття. Нова середня точка $15,07 збільшилася на $0,31. |
|
Прогноз вільного грошового потоку FY2026 |
Попередній прогноз близько $2,0B |
Близько $2,6B |
Підняття. Ціль збільшилася приблизно на $600M. |
- Дохід $2,477 мільярда перевищив консенсус на $37 мільйонів: Він також перевищив стелю керівництва на $17 мільйонів. Зростання на 42,4% відображає силу Ansys та EDA, підтримуючи подальший план зростання FY2027 та роботу з інтеграції в Q4 попереду.
- Не-GAAP EPS $3,91 перевищив консенсус на $0,24: Це було на $0,22 вище керівництва та зріс з $3,39 рік до року. Прибуток зріс, незважаючи на інвестиції в придбання, хоча амортизація та компенсація акціями розширюють розрив між GAAP і скоригованими показниками та ускладнюють порівняння.
- Дохід від автоматизації дизайну піднявся на 52,7% до $2,003 мільярда: Скоригований операційний дохід зріс на 55% до $905 мільйонів, а маржа розширилася до 45,2% з 44,5%. Ці результати свідчать про те, що Ansys і основний EDA можуть масштабуватися разом, зберігаючи прибутковість через продовжену інтеграцію продуктів.
- Дохід Design IP повернувся до зростання 10,8% на $473,8 мільйона: Скоригований дохід зріс на 45,8% до $125,4 мільйона, а маржа покращилася до 26,5% з 20,1%. Це відновлення підтримує модель IP на основі роялті, виділену на Дні інвестора, та її майбутній внесок у прибутки.
- Керівництво по вільному грошовому потоку зросло на $600 мільйонів до $2,6 мільярда: Дев'ятимісячний операційний грошовий потік становив $2,299 мільярда проти $878,9 мільйона рік тому. Краща конверсія може фінансувати зменшення боргу та запланований викуп на $1 мільярд, підтримуючи прибуток на акцію з часом.
Інвестиційний прогноз Synopsys (SNPS) на 2026: бичачий сценарій $750 проти ведмежого сценарію $390
Прогноз Synopsys на 2026 рік залежить від того, чи можуть ІІ-асистований дизайн, інтеграція Ansys та Design IP підняти зростання, поки маржі розширюються і борг зменшується. Потенціал зростання походить від глибших партнерств з гіперскейлерами, сильнішого роялті доходу та крос-продажів, тоді як ризик інтеграції, експортні обмеження та слабше виконання IP залишаються основними ризиками.
Бичачий сценарій: сильний ІІ-дизайн і зростання IP штовхають SNPS до $750
Бичачий сценарій припускає, що угода з AWS на понад $1 мільярд перетвориться на значний IP дохід, GPT-Synopsys залучить платних клієнтів, а крос-продажі Ansys підвищать витрати клієнтів. Дохід зростає швидше за 15% план фіскального 2027 року, оскільки роялті масштабуються, а скоригована операційна маржа поступово рухається до довгострокової цілі 50%.
Рух до $750 потребував би доходу вище $11,20 мільярда, EPS вище $19,12 та достатнього грошового потоку для підтримки зменшення боргу та викупу на $1 мільярд. Нові гіперскейлер програми, платне прийняття ІІ-агентів та сильніше зростання Design IP зміцнили б сценарій.
Базовий сценарій: стійке зростання утримує SNPS між $500 і $620
Базовий сценарій припускає, що Synopsys доставить в межах свого діапазону доходу фіскального 2027 року $11,10-$11,20 мільярда, оскільки EDA, Ansys та роялті IP компенсують витрати на інтеграцію. Партнерства з ІІ розвиваються поступово, тоді як приблизно $10 мільярдів боргу роблять делевериджинг пріоритетом.
SNPS могла б торгуватися переважно між $500 і $620, якщо дохід залишається в межах керівництва, EPS залишається біля $19,08, а маржа тримається близько 44%. Слабше зростання Design IP, конверсія готівки або ціноутворення програмного забезпечення обмежили б верхній кінець.
Ведмежий сценарій: затримки інтеграції та експортні обмеження тягнуть SNPS до $390
Ведмежий сценарій припускає, що крос-продажі Ansys розвиваються повільніше, програми користувацького кремнію IP затримуються, а жорсткіші експортні обмеження обмежують попит. Фіксовані інженерні та витрати на придбання тоді тиснули б на маржі, тоді як слабший грошовий потік сповільнює погашення боргу.
Рух до $390 став би більш імовірним, якщо дохід впаде нижче $11,10 мільярда, скоригована маржа промине 44%, або Design IP знову скоротиться. Нижчі оцінки прибутків і стиснення мультиплікатора чинили б додатковий тиск на акції.
Прогнози ціни акцій SNPS на 2026 рік від аналітиків Волл-стрит
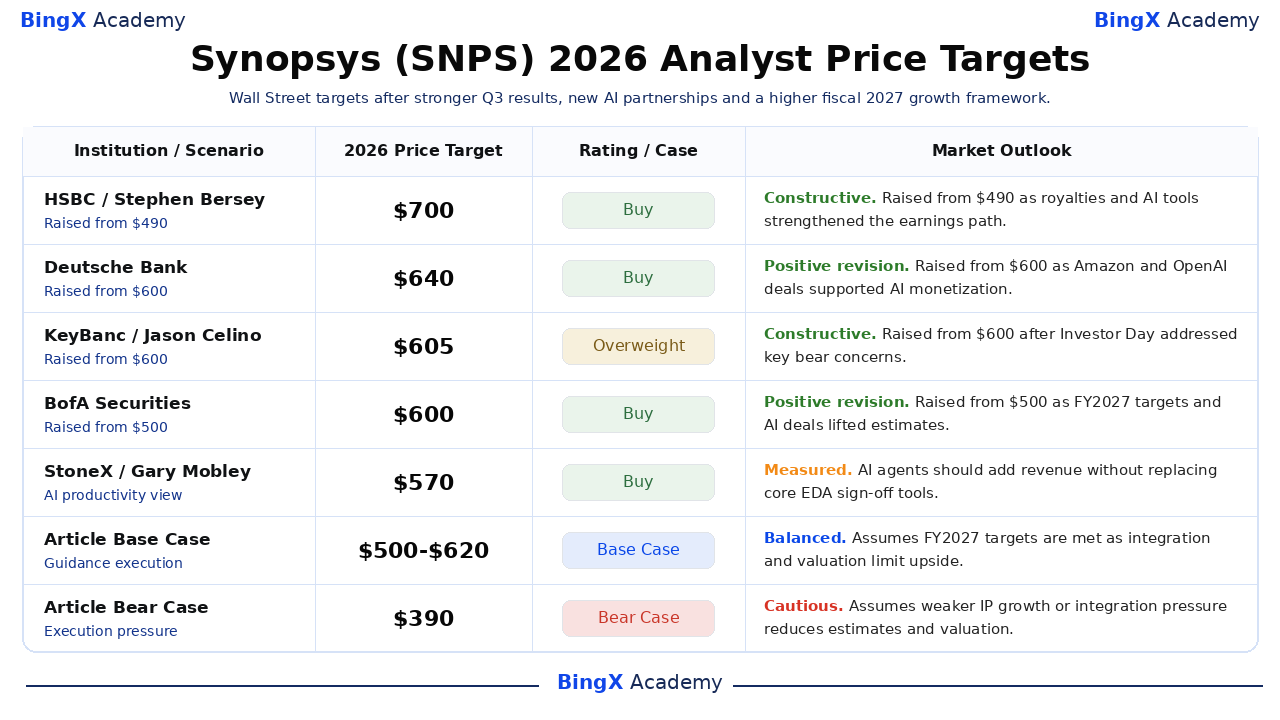
Ці п'ять датованих цілей аналітиків варіюються від $570 до $700 після Q3 і Дня інвестора. Розкид відображає невизначеність щодо монетизації, інтеграції та оцінки, а не єдиний консенсус. Базовий і Ведмежий - це сценарії BingX Academy, а не інституційні цілі або консенсусні прогнози.
|
Інституція / Сценарій |
Цільова ціна 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
HSBC / Stephen Bersey |
$700 |
Купувати |
Конструктивно. 25 вересня: підвищено з Hold і піднято з $490, посилаючись на роялті, ІІ інструменти та прогнозоване зростання EPS на 28% до фіскального 2028. |
|
Deutsche Bank / Ross Seymore |
$640 |
Купувати |
Позитивна ревізія. 1 жовтня: піднято з $600, оскільки угоди з Amazon і OpenAI підтримали монетизацію ІІ. |
|
KeyBanc / Jason Celino |
$605 |
Надвага |
Конструктивно. 1 жовтня: піднято з $600 після того, як День інвестора підкріпив стійке зростання EDA. |
|
BofA Securities / Vivek Arya |
$600 |
Купувати |
Позитивна ревізія. 1 жовтня: піднято з $500 на цілі FY2027, синергії Ansys та партнерства з ІІ. |
|
StoneX / Gary Mobley |
$570 |
Купувати |
Виважено. 1 жовтня: ІІ агенти можуть додати дохід, не замінюючи основні інструменти sign-off. |
|
Базовий сценарій статті |
500-620 |
Базовий сценарій |
Збалансовано. Припускає, що цілі фіскального 2027 виконуються, оскільки робота з інтеграції, зменшення боргу та оцінка обмежують потенціал зростання. |
|
Ведмежий сценарій статті |
$390 |
Ведмежий сценарій |
Обережно. Припускає, що слабше зростання IP, експортні обмеження або тиск інтеграції зменшують оцінки та оцінку. |
Як торгувати акціями Synopsys (SNPS) на BingX
Торгуйте прогнозом Synopsys щодо EDA, Ansys та партнерств з ІІ, використовуючи BingX TradFi та BingX AI. SNPS реагує на керівництво, угоди з клієнтами, експортну політику та інтеграцію, тому спочатку визначте каталізатор і ліміти ризику.
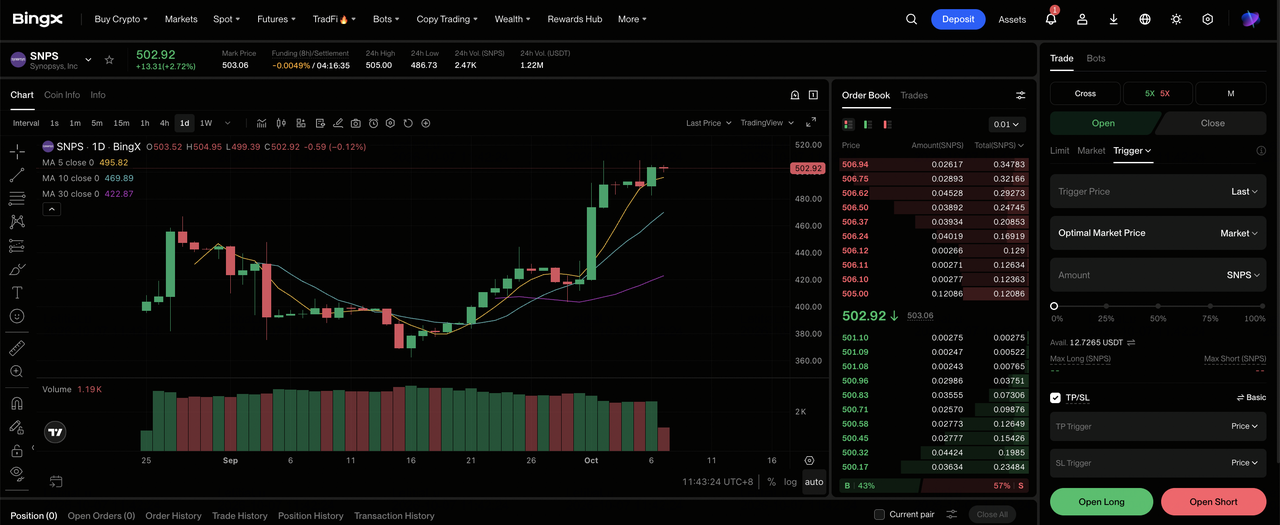
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Оберіть Synopsys (SNPS). Знайдіть та оберіть безстроковий ф'ючерсний контракт SNPS-USDT.
Крок 3: Оберіть свій напрямок. Оберіть Відкрити лонг, якщо партнерства з ІІ, крос-продажі Ansys та роялті підтримують оцінки. Оберіть Відкрити шорт, якщо затримки інтеграції, експортні обмеження або слабший Design IP загрожують прибуткам.
Крок 4: Оберіть левередж і режим маржі. Оберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Зростання на 13% 1 жовтня та діапазон 5 жовтня $482,16-$508,38 показують, чому важливий консервативний левередж.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Take-Profit і Stop-Loss (TP/SL) до або відразу після входу в торгівлю. SNPS реагує на попит EDA, угоди IP, керівництво, експортні правила та інтеграцію Ansys.
Топ-5 ризиків для спостереження інвесторами Synopsys у 2026
Сильніший фреймворк зростання не усуває фінансові, операційні та політичні змінні, які можуть зменшити прибутки, сповільнити конверсію готівки та стиснути вартість на акцію.
- Придбання Ansys за $35 мільярдів додає тиск виконання та балансу: Synopsys має інтегрувати продукти та контракти клієнтів, керуючи приблизно $10 мільярдами боргу. Повільніші синергії або конверсія готівки могли б затримати делевериджинг і зменшити капітал для викупів.
- Експортний контроль може зменшити адресований ринок EDA та IP: Фіскальне керівництво припускає відсутність жорсткіших обмежень США або правил Entity List. Нові ліміти могли б затримати ліцензії або блокувати продажі конкретним клієнтам, зменшуючи високомаржинальний дохід, прибутки та мультиплікатор оцінки.
- Зростання Design IP залежить від графіків програм клієнтів: Дохід Q3 IP відновився на 10,8% до $473,8 мільйона. Затриманий tape-out користувацького кремнію або розгортання виробництва гіперскейлера може відкласти ліцензування та роялті, послаблюючи видимість доходу та якість прибутків.
- Партнерства з ІІ мають стати комерційним доходом: GPT-Synopsys і AWS все ще потребують розробки продукту, валідації клієнтів та прийняття. Слабке прийняття залишило б Synopsys з додатковими витратами, але меншим зростанням до цілей фіскального 2030 року та затриманим внеском доходу.
- Преміальна оцінка посилює зміни оцінок: На $488,47 SNPS торгувалася біля 86 разів фінальних GAAP прибутків. Якщо EPS фіскального 2027 впаде нижче $19,04 або розширення маржі сповільниться, скорочення оцінок і стиснення мультиплікатора могли б поглибити падіння акцій.
Заключні думки: чи варто інвестувати в Synopsys у 2026?
Synopsys увійшла в жовтень з сильнішим операційним сценарієм. Дохід Q3 зріс на 42,4% до $2,477 мільярда, автоматизація дизайну досягла $2,003 мільярда, а не-GAAP EPS піднявся до $3,91. Ціль доходу фіскального 2027 року $11,10-$11,20 мільярда в поєднанні з новими програмами AWS і OpenAI дає інвесторам чіткіші орієнтири для того, чи можуть ІІ-асистований дизайн, роялті IP та крос-продажі Ansys підтримати наступний етап зростання.
Базовий сценарій $500-$620 виглядає розумним, якщо Synopsys доставить в межах керівництва, утримає зростання Design IP та перетворить сильніший грошовий потік у зменшення боргу. Бичачий сценарій $750 вимагає швидшої монетизації ІІ, більших внесків роялті та розширення маржі, тоді як ведмежий сценарій $390 стає більш актуальним, якщо інтеграція сповільниться, експортні обмеження посилюються або зростання IP знову послабне. Дохід FY2027, зростання Design IP, операційна маржа та грошовий потік - це ключові метрики для спостереження.
Нагадування про ризик: Торгівля SNPS несе високий ризик втрати капіталу. Інтеграція, борг, експортний контроль, час клієнтів, монетизація ІІ та оцінка можуть різко рухати акції. Досліджуйте незалежно перед інвестуванням.
Пов'язане читання
- Топ акцій ІІ напівпровідників для покупки у 2026: повний посібник з ІІ мікросхем і ланцюга постачання
- Топ-10 акцій ІІ-інфраструктури для покупки у 2026: лідери виробництва та дизайну мікросхем
- Що таке OpenAI Pre-IPO і як торгувати це на BingX?
- Прогноз ціни NVIDIA (NVDA) на 2026: чи може зростання ІІ-інфраструктури привести NVDA до $420?
- Прогноз ціни Amazon (AMZN) на 2026: чи може зростання AWS і ІІ штовхнути AMZN за $400?
- Прогноз ціни Arm Holdings (ARM) на 2026: чи може попит на ІІ обчислення штовхнути ARM до $350?
