Mastercard (MA) operează una dintre cele mai mari rețele de plăți electronice din lume, conectând consumatorii, comercianții, instituțiile financiare și guvernele. Rețeaua principală câștigă venituri din evaluări interne, activitate transfrontalieră și procesarea tranzacțiilor, în timp ce serviciile cu valoare adăugată extind modelul în securitate cibernetică, analiză, loialitate și consultanță. Această combinație creează un motor puternic de compunere, deși acțiunile rămân sensibile la sănătatea consumatorilor, călătoriile internaționale, stimulentele clienților și valoarea premium atribuită rețelelor mari de plată.
Ultimul trimestru a întărit cazul operațional. Veniturile nete din T2 2026 au crescut cu 14% an la an, câștigurile ajustate au crescut mai rapid decât veniturile, iar serviciile cu valoare adăugată s-au extins cu 20%. Volumul transfrontalier și tranzacțiile comutate au rămas, de asemenea, sănătoase. Dezbaterea de investiții se concentrează acum pe dacă Mastercard poate păstra această amploare pe măsură ce comparațiile devin mai dificile și dacă serviciile pot continua să îmbunătățească mixul de venituri fără ca rambursările, reglementarea sau șinele alternative de plată să slăbească economia rețelei.
Prognoza acțiunilor MA pentru 2026 se centrează acum pe două perspective concurente:
- Cazul plăților globale și serviciilor: cheltuielile reziliente, călătoriile internaționale și creșterea mai rapidă a serviciilor pot susține compunerea durabilă a câștigurilor și o referință de valoare mai mare.
- Cazul valorii și disrupției: consumul mai lent, stimulente mai bogate pentru clienți, reglementarea și noile șine de cont-la-cont sau stablecoin pot reduce prima de creștere chiar dacă rețeaua rămâne profitabilă.
Acest ghid analizează prognoza acțiunilor MA, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicarea câștigurilor T2 2026 din 30 iulie a Mastercard, depunerea reglementară și datele de piață până pe 2 septembrie, plus cum să tranzacționezi futures pentru acțiuni MA pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Mastercard Trebuie să le Știe în Septembrie 2026
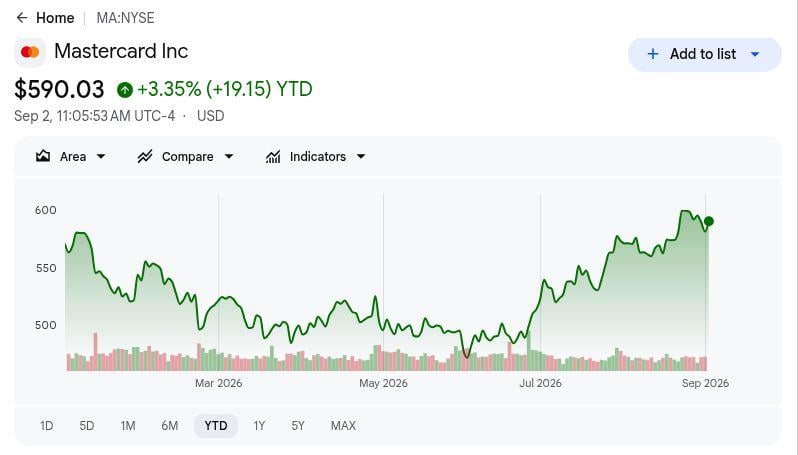
- MA a crescut cu aproximativ 8% YTD până pe 1 septembrie: Acțiunea a rămas aproape de partea superioară a intervalului său din 2026 după o recuperare puternică de vară. Acest lucru susține povestea momentum-ului operațional, dar lasă și mai puțin spațiu pentru câștiguri care doar întâlnesc așteptările.
- Veniturile T2 au crescut cu 14% la 8,14 miliarde de dolari: Veniturile nete au depășit consensul urmărit, susținute de activitatea de plăți mai mare și creșterea continuă a serviciilor. Depășirea a fost susținută de expansiunea largă a tranzacțiilor mai degrabă decât de un beneficiu contabil unic.
- Veniturile din servicii cu valoare adăugată au crescut cu 20%: Securitatea cibernetică, analiza, consultanța și alte servicii au continuat să depășească rețeaua de plăți principală, diversificând mixul de venituri al Mastercard și reducând dependența doar de volumele de tranzacții.
- Volumul transfrontalier a crescut cu 12%: Călătoriile și comerțul internațional au rămas reziliente în ciuda incertitudinii macro. Creșterea susținută cu două cifre a volumului transfrontalier rămâne un contributor important la venituri deoarece aceste tranzacții au de obicei o economie atractivă.
- Țintele analiștilor post-câștiguri se întind aproximativ de la 575 la peste 650 de dolari: Intervalul rămâne constructiv în general, dar reflectă asumpții diferite cu privire la cheltuielile consumatorilor, creșterea transfrontalieră, momentum-ul serviciilor și valoarea. Cu MA tranzacționând aproape de partea superioară a intervalului său anual, țintele mai mari necesită îmbunătățiri continue ale câștigurilor și orientărilor.
Ce Este Mastercard (MA)?
Mastercard (MA) este o companie globală de tehnologie a plăților cu sediul în Purchase, New York. De obicei, nu emite carduri și nu acordă împrumuturi direct consumatorilor. În schimb, Mastercard operează rețeaua, standardele și infrastructura de procesare care conectează băncile emitente, băncile achiziționatoare, comercianții și deținătorii de carduri, permițând plăților electronice să fie autorizate, compensate și decontate între piețe și valute. Scara sa oferă companiei expunere la cheltuielile consumatorilor, călătoriile internaționale, comerțul electronic și trecerea mai largă de la numerar la plăți digitale.
Creșterea sa provine din două motoare principale. Rețeaua de plăți principală beneficiază de volumul în dolari brut mai mare, cheltuielile transfrontaliere și tranzacțiile comutate, în timp ce serviciile cu valoare adăugată generează venituri din securitate cibernetică, identitate, analiză de date, consultanță, loialitate și instrumente de finanțe deschise. Mastercard se extinde și mai departe în plățile comerciale, transferurile de cont-la-cont, identitatea digitală și banca deschisă, diversificând afacerea dincolo de tranzacțiile tradiționale cu carduri și oferindu-i mai multe modalități de a monetiza relațiile existente cu clienții.
Citește mai mult: Top Acțiuni de Servicii Financiare și Fintech de Cumpărat în 2026 În Mijlocul Schimbării AI Agentice, Șinele Stablecoin
Prezentarea Generală a Câștigurilor T2 2026 Mastercard (MA): Venituri, EPS și Volume de Plăți
Mastercard a furnizat o depășire largă T2 pe venituri, câștiguri, marje și activitatea rețelei. Veniturile nete au ajuns la 9,277 miliarde de dolari față de 9,08 miliarde de dolari așteptate, EPS ajustat a fost de 5,04 dolari față de 4,77 dolari, volumul în dolari brut a atins 2,9 trilioane de dolari, iar marja operațională ajustată a fost de 61,1%. Volumul transfrontalier, tranzacțiile comutate și serviciile cu valoare adăugată au rămas, de asemenea, puternice, în timp ce 4,9 miliarde de dolari din răscumpărări de acțiuni au adăugat sprijin suplimentar per acțiune.
|
Metrica Financiară |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Venituri nete T2 |
9,08 mld. $ |
9,277 mld. $ |
Depășire. Aproximativ 2% peste consens; în creștere cu 14% an la an. |
|
EPS diluat ajustat |
4,77 $ |
5,04 $ |
Depășire. Aproximativ 6% peste consens; în creștere cu 21% an la an. |
|
Venitul net GAAP |
— |
4,388 mld. $ |
Îmbunătățit. În creștere cu 19% an la an. |
|
EPS diluat GAAP |
— |
4,97 $ |
Îmbunătățit. În creștere cu 22% an la an. |
|
Marja operațională ajustată |
— |
61,10% |
Extinsă. Câștigurile au crescut mai rapid decât veniturile. |
|
Volumul în dolari brut |
— |
2,9T $; +8% monedă locală |
Pozitiv. Cheltuielile au rămas reziliente. |
|
Volumul transfrontalier |
— |
+12% monedă locală |
Pozitiv. Comerțul internațional a rămas ferm. |
|
Tranzacții comutate |
— |
0,09 |
Pozitiv. Activitatea rețelei s-a diversificat. |
|
Venituri din servicii cu valoare adăugată |
— |
0,2 |
Puternic. Serviciile au depășit rețeaua de plăți. |
|
Răscumpărări de acțiuni T2 |
— |
4,9 mld. $ |
De susținere. Răscumpărările au redus numărul de acțiuni. |
- Veniturile nete de 9,277 miliarde de dolari au crescut cu 14%: Rezultatul a venit cu aproximativ 2% peste consensul urmărit, cu creșterea susținută atât de activitatea de plăți, cât și de servicii. Această amploare sugerează că Mastercard nu se baza pe o geografie sau un efect temporar de preț.
- EPS ajustat de 5,04 dolari a depășit consensul cu aproximativ 6%: Câștigurile ajustate au crescut cu 21% an la an, mai rapid decât veniturile, arătând o pârghie operațională mai puternică și sprijin suplimentar din răscumpărările de acțiuni.
- Volumul în dolari brut a ajuns la 2,9 trilioane de dolari: GDV în monedă locală a crescut cu 8%, indicând cheltuieli reziliente ale consumatorilor și comerciale în rețea, în ciuda condițiilor macro inegale.
- Volumul transfrontalier a crescut cu 12% și tranzacțiile comutate au crescut cu 9%: Cheltuielile internaționale au rămas un motor de creștere de valoare mare, în timp ce creșterea tranzacțiilor a confirmat utilizarea sănătoasă a rețelei dincolo de câștigurile nominale de cheltuieli.
- Veniturile din servicii cu valoare adăugată au crescut cu 20%: Securitatea cibernetică, analiza, consultanța, identitatea și alte servicii au continuat să depășească rețeaua de plăți principală, întărind mixul de venituri al Mastercard dincolo de procesarea tranzacțiilor singură.
Citește mai mult: Prezentarea Generală a Câștigurilor T2 2026 Mastercard (MA): Depășirea EPS de 5,04$ și Creșterea Transfrontalieră de 12% Ridică Acțiunile cu 2,49%
Perspectiva de Investiții Mastercard (MA) 2026: Cazul Optimist de 760$ vs. Cazul Pesimist de 520$
Testul central este dacă Mastercard poate converti activitatea sănătoasă de plăți în creșterea câștigurilor condusă de servicii fără ca o încetinire a consumatorilor, presiunea stimulentelor sau resetarea valorii să întrerupă profilul de compunere.
Cazul Optimist: Serviciile și Creșterea Transfrontalieră Împing MA Către 760$
Cazul Optimist presupune că cheltuielile transfrontaliere rămân puternice, tranzacțiile comutate continuă să crească, iar serviciile cu valoare adăugată continuă să depășească rețeaua de plăți principală. Această combinație ar susține creșterea veniturilor și pârghia operațională, în special dacă produsele de securitate cibernetică, analiză și mișcare de bani adâncesc relațiile cu clienții fără o creștere ascuțită a stimulentelor.
O mișcare către 760$ ar necesita creștere susținută cu două cifre a serviciilor, călătorii internaționale reziliente și revizuiri continue ale câștigurilor. Cheltuielile puternice ale consumatorilor și economia stabilă transfrontalieră ar oferi confirmarea cea mai clară a acestui scenariu.
Cazul de Bază: Plățile Reziliente Mențin MA Între 620$ și 700$
Cazul de Bază presupune că volumele de plăți rămân sănătoase în timp ce creșterea se normalizează treptat. Activitatea transfrontalieră se moderează față de puterea recentă, serviciile cu valoare adăugată continuă să se extindă mai rapid decât rețeaua, iar marjele stabile plus răscumpărările de acțiuni susțin câștigurile pe acțiune.
Sub acest scenariu, MA ar putea tranzacționa în principal între 620$ și 700$. Creșterea cu o singură cifră mare a rețelei, creșterea cu două cifre a serviciilor și stimulentele controlate ar susține intervalul, în timp ce tendințele transfrontaliere mai slabe ar împinge perspectiva mai aproape de cazul pesimist.
Cazul Pesimist: Cheltuielile Mai Lente și Compresia Multiplilor Trag MA Către 520$
Cazul Pesimist presupune că cheltuielile consumatorilor și ale afacerilor se slăbesc, călătoriile internaționale încetinesc, iar stimulentele mai mari ale clienților absorb mai multe venituri. Șinele alternative de plată nu trebuie să înlocuiască Mastercard în totalitate; doar creșterea incrementală mai lentă ar putea reduce prima pe care investitorii sunt dispuși să o plătească.
O mișcare către 520$ ar deveni mai probabilă dacă tranzacțiile comutate și volumele transfrontaliere se slăbesc, creșterea serviciilor încetinește material sau pârghia operațională se inversează. Mastercard ar putea rămâne extrem de profitabilă în acest scenariu, dar așteptările mai mici ale câștigurilor și compresia valorii ar presiona acțiunea.
Prognoze de Preț pentru Acțiunile MA pentru 2026 de către Analiștii Wall Street
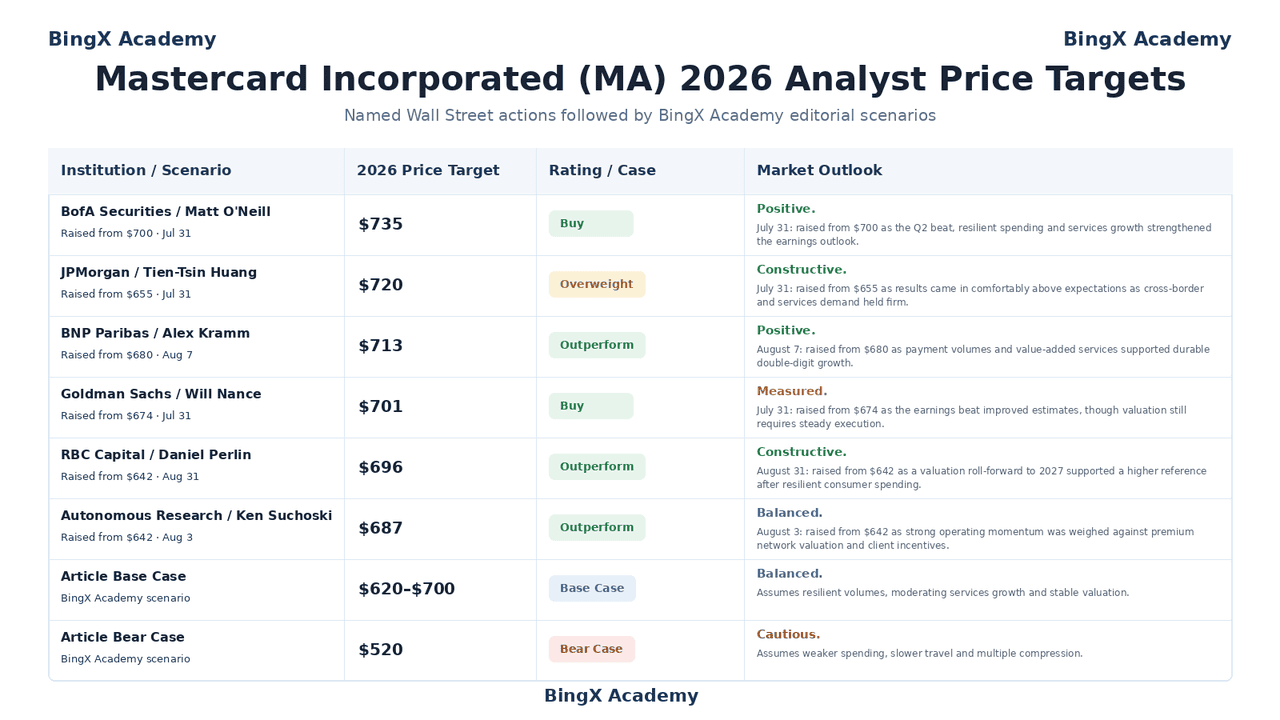
Acțiunile selectate datate arată o perspectivă constructivă a străzii după T2, deși relevă și cât de multă execuție este deja așteptată. Cazurile de Bază și Pesimist ale articolului sunt scenarii de cercetare condiționale BingX Academy și rămân separate de țintele analiștilor numiți.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
BofA Securities |
735$ |
Cumpără |
Pozitiv. 31 iulie: ridicat de la 700$ deoarece depășirea T2, cheltuielile reziliente și creșterea serviciilor au întărit perspectiva câștigurilor. |
|
JPMorgan |
720$ |
Supraportat |
Constructiv. 31 iulie: ridicat de la 655$ deoarece rezultatele au venit confortabil peste așteptări și cererea transfrontalieră s-a menținut fermă. |
|
BNP Paribas |
713$ |
Depășește performanța |
Pozitiv. 7 august: ridicat de la 680$ deoarece volumele de plăți și serviciile cu valoare adăugată au susținut creșterea durabilă cu două cifre. |
|
Goldman Sachs |
701$ |
Cumpără |
Măsurat. 31 iulie: ridicat de la 674$ deoarece depășirea câștigurilor a îmbunătățit estimările, deși valoarea încă necesită execuție constantă. |
|
RBC Capital |
696$ |
Depășește performanța |
Constructiv. 31 august: ridicat de la 642$ deoarece o trecere de valoare la 2027 a susținut o referință mai mare după cheltuielile reziliente ale consumatorilor. |
|
Autonomous Research |
687$ |
Depășește performanța |
Echilibrat. 3 august: ridicat de la 642$ deoarece momentum-ul operațional puternic a fost ponderat față de valoarea premium și stimulentele clienților. |
|
Cazul de Bază al Articolului |
620$–700$ |
Caz de Bază |
Echilibrat. Presupune volume reziliente, creșterea moderată a serviciilor și valoarea stabilă. |
|
Cazul Pesimist al Articolului |
520$ |
Caz Pesimist |
Precaut. Presupune cheltuieli mai slabe, călătorii mai lente și compresie multiplă. |
Cum să Tranzacționezi Acțiuni Mastercard (MA) pe BingX
Mastercard poate reacționa rapid la câștiguri, lansări de volume de plăți, date de călătorie, reglementare și schimbări în încrederea consumatorilor. BingX TradFi oferă expunere lungă și scurtă printr-un contract perpetuu decontat USDT, astfel controalele de risc contează la fel de mult ca analiza direcțională.
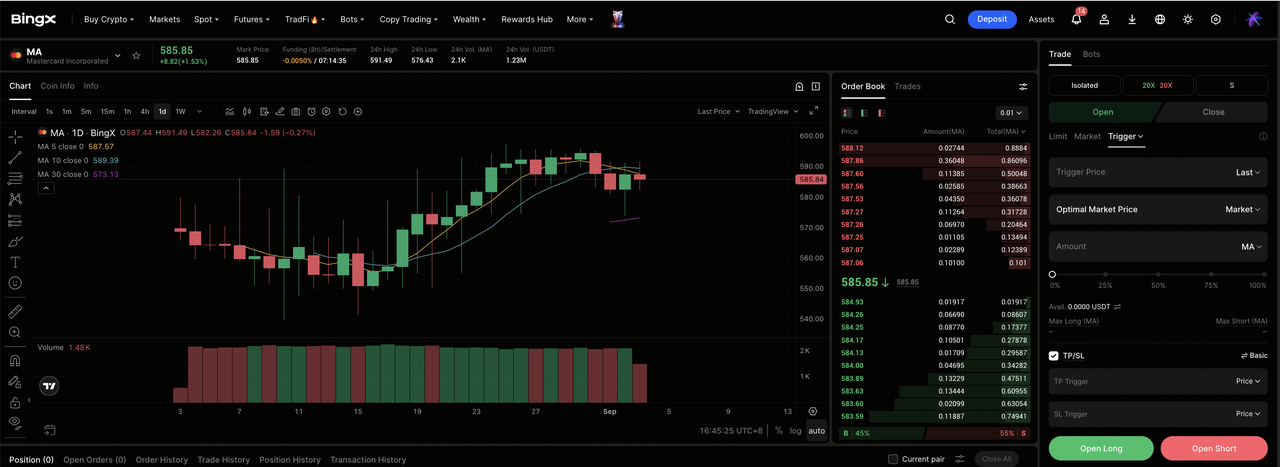
Pasul 1: Accesează BingX TradFi. Înscrie-te, completează KYC, activează autentificarea cu doi factori și deschide piața TradFi.
Pasul 2: Selectează Mastercard (MA). Depune USDT, apoi caută contractul perpetuu MA-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long sau Short în funcție de faptul dacă plățile, activitatea transfrontalieră și serviciile se întăresc sau dacă cheltuielile și valoarea se slăbesc.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marja Izolată sau Încrucișată pe baza toleranței la risc. O rețea premium de mare capitalizare poate încă să se miște brusc în jurul lansărilor trimestriale și deciziilor de reglementare, astfel dimensionarea conservatoare este importantă.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss înainte sau imediat după intrare. MA poate răspunde la datele consumatorilor, tendințele de călătorie, revizuirile analiștilor, litigii și anunțurile de șine alternative.
Top 5 Riscuri de Urmărit pentru Investitorii Mastercard în 2026
Perspectiva Mastercard rămâne susținută de activitatea de plăți rezilienta și creșterea serviciilor, dar mai multe riscuri ar putea presiona veniturile, marjele sau valoarea dacă condițiile se slăbesc.
- Slăbirea consumatorilor ar putea încetini volumele de plăți și creșterea câștigurilor: Cheltuielile mai moi ale gospodăriilor sau afacerilor ar reduce volumul în dolari brut și tranzacțiile comutate, limitând pârghia operațională de care beneficiază Mastercard când activitatea rețelei este puternică.
- Creșterea transfrontalieră s-ar putea normaliza: Călătoriile și comerțul internațional sunt motoare de venituri de valoare mare pentru Mastercard. O încetinire față de rata actuală de creștere transfrontalieră de 12% ar putea afecta disproporționat așteptările de venituri și câștiguri.
- Stimulentele mai mari ale clienților ar putea dilua creșterea puternică a volumului: Competiția pentru băncile majore, comercianți și relațiile de plată poate necesita rambursări și stimulente mai bogate, reducând suma de venituri pe care Mastercard o păstrează chiar când volumele de tranzacții rămân sănătoase.
- Reglementarea și litigiile ar putea schimba economia rețelei: Regulile de schimb, mandatele de rutare, acțiunile antitrust și cerințele de date ar putea crește costurile de conformitate sau reduce flexibilitatea de preț pe piețele cheie.
- Șinele alternative de plată și eșecurile operaționale ar putea slăbi avantajul rețelei: Plățile cont-la-cont, portofelele digitale și stablecoin-urile pot capta fluxuri incrementale, în timp ce întreruperile, frauda sau incidentele de securitate cibernetică ar putea crea costuri directe și deteriora încrederea clienților.
Gânduri Finale: Ar Trebui să Investești în Mastercard în 2026?
Calitatea operațională a Mastercard rămâne clară. T2 a produs creștere largă a veniturilor, expansiune mai rapidă a câștigurilor ajustate, activitate transfrontalieră rezilienta și creștere puternică a serviciilor. Rețeaua rămâne extrem de scalabilă, iar serviciile oferă o cale credibilă către monetizarea mai profundă dincolo de procesarea tradițională de carduri.
Cazul optimist necesită ca această amploare să persiste și să se traducă în continuarea revizuirilor estimărilor. Cazul pesimist nu necesită niciun colaps în franciză, doar cheltuieli mai moi, călătorii mai lente sau un multiplu de valoare mai mic. Comercianții conservatori pot prefera să monitorizeze creșterea transfrontalieră, tranzacțiile comutate, serviciile cu valoare adăugată, stimulentele și pârghia operațională înainte de a trata orice scenariu ca fiind confirmat.
Memento de Risc: Tranzacționarea și investirea în acțiuni precum MA implică un risc ridicat de pierdere de capital. Cheltuielile consumatorilor, călătoriile transfrontaliere, reglementarea, litigiile, securitatea cibernetică, stimulentele clienților și contractele perpetue cu pârghie pot produce pierderi rapide. Efectuează cercetare independentă înainte de a aloca capital.
Lecturi Conexe
- Top Acțiuni de Servicii Financiare și Fintech de Cumpărat în 2026 În Mijlocul Schimbării AI Agentice, Șinele Stablecoin
- Prognoza Acțiunilor Visa (V) 2026: Poate Creșterea Plăților Transfrontaliere și AI să Împingă V Către 460$?
- Predicția de Preț JPMorgan Chase (JPM) 2026: Apărare de Fortăreață sau Alfa Condusă de AI la 341$?
- Predicția de Preț Goldman Sachs (GS) 2026: Momentum Trimestru Record sau Plafonul de Valoare la 1.140$?
- Predicția de Preț Morgan Stanley (MS) 2026: Renașterea Băncii de Investiții sau Corecția de 170$?
