
-
JPMorgan Chase (JPM) oferă servicii bancare pentru consumatori, finanțare corporativă, plăți, tranzacționare și gestionarea investițiilor pentru gospodării, companii și instituții. Franciza sa de depozite finanțează un motor de creditare consolidat, în timp ce extinderea activelor clienților și finanțarea industrială creează oportunități suplimentare de comisioane. Prețul depozitelor, calitatea creditului și costurile operaționale determină dacă această activitate mai amplă se traduce în câștiguri durabile și randamente atractive ale capitalului angajat.
Cel mai recent trimestru a înregistrat venituri bancare mai puternice, în timp ce cheltuielile au crescut mai rapid decât veniturile. Veniturile JPMorgan Chase în T3 2026 au crescut cu 8% până la 50,172 miliarde USD, iar venitul net din dobânzi a crescut cu 13%. EPS diluat a atins 5,57 USD, iar cheltuielile au crescut cu 12% până la 27,295 miliarde USD. Testul T4 constă în a vedea dacă creșterea continuă a bilanțului poate susține venitul din dobânzi fără a eroda și mai mult eficiența operațională și flexibilitatea capitalului.
Prognoza acțiunii JPM pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul creșterii bazate pe depozite: Soldurile mai mari ale clienților și comisioanele recurente de gestionare susțin veniturile, în timp ce o creștere mai lentă a cheltuielilor protejează randamentele pe măsură ce se dezvoltă noi oportunități de finanțare corporativă.
- Cazul presiunii asupra costurilor și capitalului: Tranzacționarea mai slabă, provizioanele suplimentare de credit și extinderea bilanțului absorb câștigurile, lăsând mai puțin capital disponibil pentru răscumpărări și limitând creșterea evaluării.
Acest ghid analizează prognoza acțiunii JPM, scenariile de prețuri pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri JPMorgan Chase din 13 octombrie, prezentarea financiară și datele de piață din 21 octombrie, plus cum să cumpărați acțiuni JPM pe BingX TradFi cu USDT sau USDC.
Top 5 lucruri pe care investitorii JPMorgan Chase trebuie să le știe în octombrie 2026
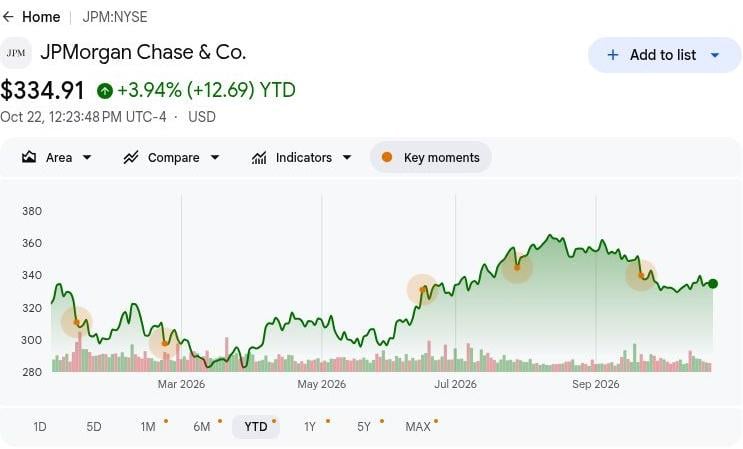
- JPM a închis la 335,19 USD pe 21 octombrie: Acțiunile rămân sub scenariul bull de 425 USD, făcând ca o creștere ulterioară să depindă de câștiguri mai puternice și randamente de capital. Creșterea susținută va necesita creditare profitabilă și venituri bancare recurente dincolo de performanțele puternice de tranzacționare.
- Veniturile T3 au crescut cu 8% până la 50,172 miliarde USD. Veniturile au crescut de la 46,427 miliarde USD cu un an mai devreme, dar au scăzut de la 57,347 miliarde USD în T2. Venitul din dobânzi bazat pe depozite a susținut creșterea anuală, în timp ce activitatea de tranzacționare și investiții a contribuit la fluctuațiile trimestriale.
- Activele administrate au atins 5,2 trilioane USD: Intrările nete de active ale clienților au totalizat 263 miliarde USD, reflectând o cerere puternică de gestionare a averii și a investițiilor. Intrările continue, fidelizarea clienților și comisioanele recurente de gestionare ar putea susține o creștere mai stabilă a câștigurilor.
- Michigan LIFT creează noi oportunități de finanțare corporativă: JPMorgan a colaborat cu Ford, statul Michigan și alte organizații pentru a lansa inițiativa de finanțare a furnizorilor în septembrie. Activitatea de creditare reușită și participarea mai largă a furnizorilor ar putea extinde veniturile din activitatea bancară comercială.
- Un raport CET1 de 13,9% susține creditarea și stabilitatea financiară: JPMorgan a deținut 304 miliarde USD în capital CET1 și a raportat 664 milioane USD în răscumpărări nete de acțiuni. Rezervele solide de capital susțin expansiunea afacerii, în timp ce creditarea disciplinată și distribuțiile către acționari rămân importante pentru randamentele pe termen lung.
Ce este JPMorgan Chase (JPM)?
JPMorgan Chase este o companie globală de servicii financiare care deservește consumatori, întreprinderi mici, corporații, guverne și investitori instituționali. Divizia sa de Servicii Bancare pentru Consumatori și Comunitate oferă depozite, carduri, credite ipotecare și servicii conexe, în timp ce Activitatea Bancară Comercială și de Investiții combină finanțarea, consultanța, plățile și activitățile cu valori mobiliare. Gestionarea Activelor și Averii câștigă comisioane din gestionarea investițiilor clienților și oferă, de asemenea, servicii bancare. Veniturile provin din marjele de dobândă și comisioanele de servicii sau tranzacții, bilanțul său de 5,1 trilioane USD oferind scară în aceste activități.
Strategia de creștere a JPMorgan Chase se concentrează pe aprofundarea relațiilor cu clienții, extinderea gestionării investițiilor și finanțarea industriilor critice. În septembrie 2026, firma a lansat Michigan LIFT împreună cu Ford, Statul Michigan, Michigan Central și Newlab, aspirând să ofere până la 1 miliard USD în finanțare pentru furnizori pe parcursul unui deceniu. Compania își extinde, de asemenea, Inițiativa de Securitate și Reziliență, raportând 5 miliarde USD în investiții de capital și peste 230 miliarde USD finanțate sau facilitate până la 19 octombrie. Cu activele administrate în T3 atingând 5,2 trilioane USD, aceste inițiative vizează consolidarea veniturilor din comisioane și a randamentelor de capital pe termen lung.
Citiți mai mult: Cele mai bune acțiuni de servicii financiare și Fintech de cumpărat în 2026 în contextul schimbării IA Agentice și a infrastructurii Stablecoin
Prezentare generală a câștigurilor JPMorgan Chase (JPM) T3 2026: Venitul puternic din dobânzi ridică EPS în ciuda creșterii costurilor
JPMorgan Chase a raportat venituri nete T3 2026 de 50,172 miliarde USD, în creștere cu 8% față de anul anterior, în timp ce veniturile gestionate au atins 50,907 miliarde USD pe măsură ce depozitele și creditarea s-au extins. EPS diluat a crescut cu 10% până la 5,57 USD, cheltuielile au crescut cu 12% până la 27,295 miliarde USD, iar pierderile nete din titluri de investiții au redus EPS cu 0,18 USD. Cu venitul net din dobânzi ajungând la 27,1 miliarde USD și randamentul capitalului propriu corporal la 20%, susținerea câștigurilor va depinde de economia depozitelor, comisioanele recurente și eficiența operațională.
Citiți mai mult: Prezentare generală a câștigurilor JPMorgan Chase (JPM) T3 2026: EPS de 5,57 USD sub așteptări declanșează o scădere a prețului de 0,86%
|
Indicator Financiar |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Venit net raportat |
46,427 mld. USD T3 2025 |
50,172 mld. USD |
Îmbunătățit. Creștere de 8% față de anul anterior. |
|
Venit net gestionat |
47,120 mld. USD T3 2025 |
50,907 mld. USD |
Îmbunătățit. Creștere de 8% față de anul anterior. |
|
EPS diluat |
5,07 USD T3 2025 |
5,57 USD |
Mai mare. Creștere de 10% față de anul anterior. |
|
Venit net din dobânzi |
~24,0 mld. USD T3 2025 |
27,1 mld. USD |
Extins. Creștere de 13% față de anul anterior. |
|
Cheltuieli non-dobândă |
24,281 mld. USD T3 2025 |
27,295 mld. USD |
Mai mari. Creștere de 12% față de anul anterior. |
|
Provizion pentru pierderi din credite |
3,403 mld. USD T3 2025 |
2,743 mld. USD |
Mai mic. Cu 660 milioane USD sub anul anterior. |
|
Randamentul capitalului propriu corporal |
20% T3 2025 |
20% |
Stabil. Nemodificat față de anul anterior. |
|
Raport CET1 standardizat |
14,8% T3 2025 |
13,90% |
Mai mic. Scădere de 0,9 puncte procentuale. |
- Veniturile T3 raportate au crescut cu 8% până la 50,172 miliarde USD. Veniturile au scăzut cu 13% secvențial în ciuda creșterii anuale, reflectând schimbările în activitatea de piețe și investiții. Creșterea susținută a depozitelor și comisioanele recurente ale clienților vor fi importante pentru menținerea impulsului câștigurilor.
- Veniturile din piețe au crescut cu 15% până la 10,3 miliarde USD. Creșterea Piețelor de Acțiuni de 49% și activitatea mai puternică a clienților au impulsionat performanța. Cererea instituțională continuă și activitatea de finanțare ar putea susține câștigurile, deși condițiile de tranzacționare și costurile de capital influențează profitabilitatea.
- EPS diluat a crescut cu 10% până la 5,57 USD în ciuda cheltuielilor mai mari. Costurile operaționale au crescut cu 12% până la 27,295 miliarde USD, în timp ce provizioanele pentru pierderi din credite au atins 2,743 miliarde USD. Veniturile bancare mai puternice au susținut profitabilitatea, dar menținerea eficienței operaționale va fi importantă pe măsură ce piețele se normalizează.
- Activele administrate au atins 5,2 trilioane USD. Intrările nete de active ale clienților au totalizat 263 miliarde USD, susținând creșterea activelor gestionate și a comisioanelor aferente. Extinderea activelor generatoare de comisioane consolidează veniturile recurente din gestionare și reduce dependența de activitățile de tranzacționare și consultanță sensibile la tranzacții.
- Orientarea privind venitul net din dobânzi pentru T4 semnalează sprijin continuu pentru creditare. Conducerea a indicat aproximativ 25,5 miliarde USD excluzând Piețele, livrarea depinzând de creșterea bilanțului și economia depozitelor. Păstrarea depozitelor, stabilirea prețurilor corespunzătoare ale împrumuturilor și controlul cheltuielilor vor fi importante pentru creșterea viitoare a câștigurilor.
Perspectiva de investiții JPMorgan Chase (JPM) 2026: Cazul Bull de 425 USD vs. Cazul Bear de 300 USD
Perspectiva JPMorgan Chase pentru 2026 depinde de capacitatea creșterii bilanțului finanțate din depozite de a susține câștigurile consumând în același timp o cantitate acceptabilă de capital. Venitul din dobânzi și activele clienților au crescut în T3, dar cheltuielile au crescut mai rapid decât veniturile, iar raportul CET1 a scăzut. Scenariile editoriale de mai jos reflectă modul în care economia creditării, activitatea de piață și alocarea capitalului ar putea modela evaluarea până în decembrie 2026.
Cazul Bull: Creșterea depozitelor și eficiența mai bună împing JPM spre 425 USD
Îmbunătățirea creșterii veniturilor în raport cu cheltuielile ar oferi JPMorgan o cale directă spre randamente mai puternice ale bilanțului său extins. Venitul net din dobânzi T3 a atins 27,1 miliarde USD, în creștere cu 13%, în timp ce cheltuielile generale gestionate au crescut la 54%. Păstrarea clienților de depozite la costuri de finanțare atractive ar susține profitul din creditare pe măsură ce comisioanele de gestionare a activelor lărgesc baza de câștiguri.
Scenariul de 425 USD ar câștiga sprijin dacă venitul din dobânzi T4 excluzând Piețele depășește cei 25,5 miliarde USD indicați și dacă veniturile cresc mai rapid decât cheltuielile. Randamentele peste ROTCE de 20% din T3 ar ajuta la justificarea unei evaluări mai ridicate fără a se baza pe răscumpărări mai rapide.
Cazul de Bază: Creșterea bancară constantă menține JPM între 340 și 375 USD
Creșterea continuă a bilanțului ar putea menține câștigurile JPMorgan reziliente chiar dacă câștigurile din tranzacționare și investiții se normalizează. Împrumuturile medii au crescut cu 10%, iar depozitele au crescut cu 8% în T3, susținând venitul recurent din dobânzi alături de comisioanele de gestionare. Acele relații cu clienții ar putea păstra o profitabilitate sănătoasă, în timp ce compensarea, cheltuielile tehnologice și utilizarea sporită a capitalului împiedică o îmbunătățire mai substanțială a randamentelor.
Un interval de 340 până la 375 USD ar corespunde creșterii continue a depozitelor, activității ordinare a clienților și calității de credit aproximativ stabile. O creștere mai lentă a cheltuielilor ar susține limita superioară, în timp ce costurile de finanțare mai ridicate ar putea absorbi suficient din creșterea veniturilor pentru a limita câștigurile suplimentare de evaluare.
Cazul Bear: Piețe mai slabe și costuri de credit mai mari trag JPM spre 300 USD
Piețele mai slabe și economia creditării ar expune JPMorgan mai complet la baza sa mai mare de costuri operaționale. Veniturile din Piețe T3 au furnizat 10,3 miliarde USD, în timp ce cheltuielile non-dobândă au atins 27,295 miliarde USD și provizioanele de credit au crescut secvențial. Dacă tranzacționarea clienților încetinește în timp ce debitorii se deteriorează, comisioanele recurente ar putea oferi sprijin insuficient pentru menținerea randamentului recent al capitalului propriu corporal.
Scenariul de 300 USD ar deveni mai probabil dacă veniturile din Piețe scad concomitent cu adăugarea de rezerve suplimentare de credit. Creșterea depozitelor și a comisioanelor de gestionare ar trebui atunci să contribuie mai mult pentru a stabiliza pur și simplu câștigurile, lăsând mai puțin sprijin pentru distribuții și o evaluare premium.
Previziuni ale prețului acțiunii JPM pentru 2026 de la analiștii de pe Wall Street
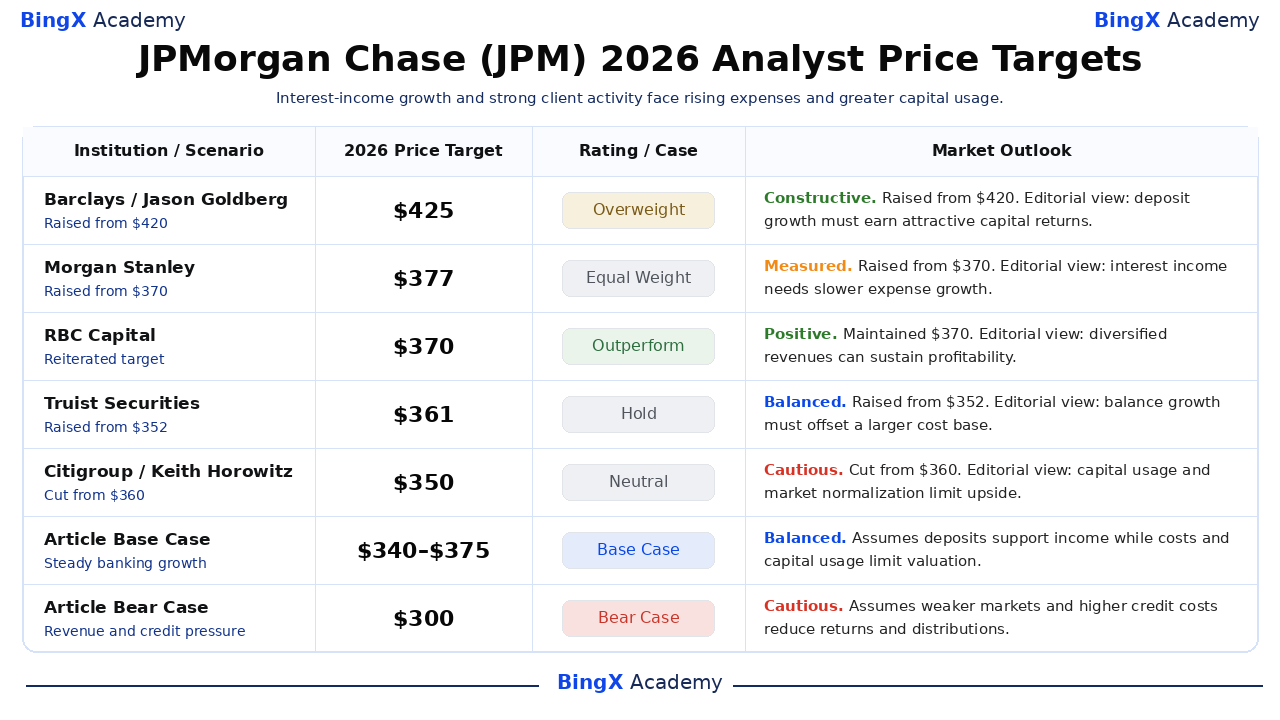
Aceste ținte ale unor terțe părți nominalizate și datate se referă la acțiunile JPM listate la NYSE și acoperă în general un orizont de aproximativ 12 luni care se extinde dincolo de decembrie 2026. Intervalul de la 350 la 425 USD reflectă ipoteze diferite privind veniturile bancare, costurile și randamentele de capital. Interpretările perspectivelor sunt editoriale; ultimele două rânduri reprezintă scenariile separate pentru 2026 ale acestui articol.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectiva de piață |
|
Barclays |
425 USD |
Supraponderat |
Constructiv. 2026-10-14: Ridicat de la 420 USD; menținut Supraponderat. Punct de vedere editorial: creșterea depozitelor trebuie să producă randamente peste costul capitalului suplimentar. |
|
Morgan Stanley |
377 USD |
Ponderat Egal |
Moderat. 2026-10-14: Ridicat de la 370 USD; menținut Ponderat Egal. Punct de vedere editorial: venitul puternic din dobânzi necesită moderarea creșterii cheltuielilor. |
|
RBC Capital |
370 USD |
Performanță superioară |
Pozitiv. 2026-10-14: Menținut 370 USD și reiterat Performanță superioară. Punct de vedere editorial: activitatea bancară diversificată și gestionarea activelor pot susține profitabilitatea. |
|
Truist Securities |
361 USD |
Menține |
Echilibrat. 2026-10-14: Ridicat de la 352 USD; menținut Menține. Punct de vedere editorial: creșterea depozitelor și a împrumuturilor trebuie să compenseze o bază mai mare de costuri operaționale. |
|
Citigroup |
350 USD |
Neutru |
Prudent. 2026-10-15: Redus de la 360 USD; menținut Neutru. Punct de vedere editorial: utilizarea capitalului și normalizarea piețelor pot limita creșterea evaluării. |
|
Cazul de Bază al Articolului |
340–375 |
Caz de Bază |
Echilibrat. Presupune că creșterea depozitelor susține veniturile, în timp ce costurile și utilizarea capitalului constrâng evaluarea din decembrie 2026. |
|
Cazul Bear al Articolului |
300 USD |
Caz Bear |
Prudent. Presupune că veniturile mai slabe din Piețe și costurile de credit mai ridicate reduc câștigurile și distribuțiile către acționari. |
Cum să cumpărați acțiuni JPMorgan Chase (JPM) pe BingX
Cumpărați și dețineți acțiuni JPMorgan Chase prin BingX Stocks Trading folosind USDT sau USDC, sub rezerva listării și eligibilității contului. JPMorgan oferă expunere la activitatea bancară pentru consumatori, finanțarea corporativă, piețe și gestionarea investițiilor. Utilizatorii eligibili pot dimensiona deținerile în funcție de obiectivele lor de investiții fără a utiliza efectul de levier sau a plăti comisioane perpetue de finanțare.
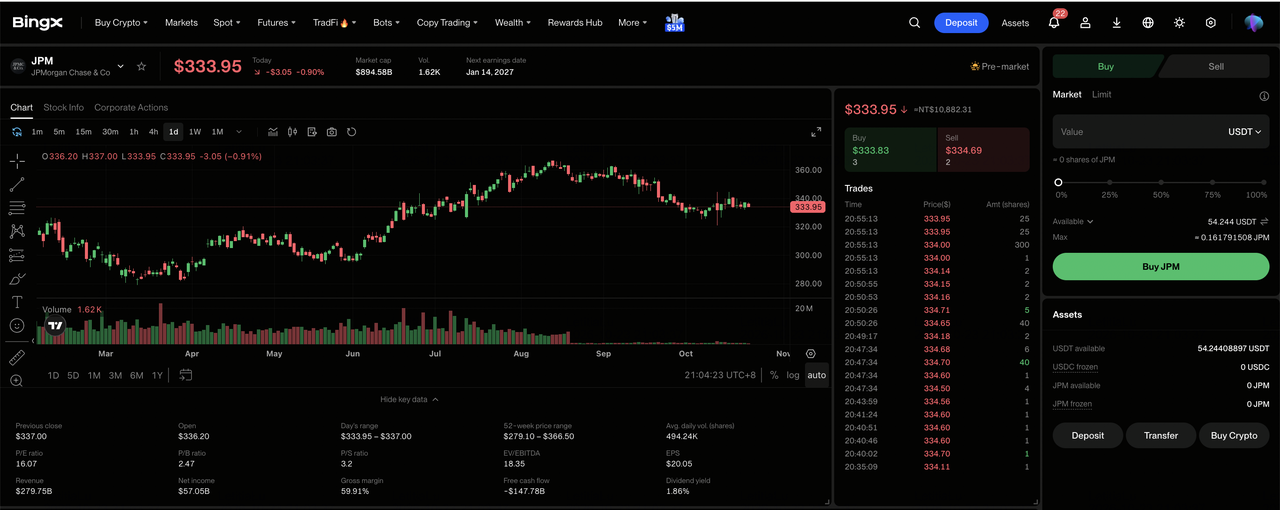
Pasul 1: Accesați BingX Stocks Trading. Înregistrați-vă sau conectați-vă la BingX, finalizați verificarea identității necesară și navigați la „TradFi > Acțiuni". Acceptați Declarația de Risc privind Tranzacționarea Acțiunilor dacă accesați produsul pentru prima dată.
Pasul 2: Pregătiți USDT sau USDC. Asigurați-vă că Contul Spot are fonduri suficiente pentru achiziție. Transferați USDT sau USDC din Contul de Fonduri sau Contul de Avere dacă este necesar. Examinați suma minimă a ordinului pentru acțiunea selectată și eligibilitatea pentru fracțiuni înainte de a alege dimensiunea investiției.
Pasul 3: Selectați JPMorgan Chase (JPM). Deschideți piața Acțiunilor, căutați JPMorgan Chase (JPM) și confirmați că acțiunea este disponibilă pentru contul dvs. Examinați identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpărați acțiuni JPMorgan Chase. Selectați „Cumpărați", introduceți o sumă de investiție permisă sau o cantitate de acțiuni și alegeți un ordin la piață sau ordin limită acceptat. Ordinele la piață utilizează prețurile disponibile în sesiunile acceptate, în timp ce ordinele limită necesită prețul specificat sau mai bun și lichiditate suficientă pentru executare.
Pasul 5: Examinați și gestionați deținerile dvs. Deschideți „Acțiuni > Poziții" pentru a monitoriza acțiunile JPM și profitul sau pierderea nerealizată. Utilizați Toate Ordinele pentru a examina tranzacțiile sau a vinde acțiuni atunci când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzare devin retragabile, mai degrabă decât momentul în care acțiunile achiziționate pot fi vândute.
Top 5 riscuri de urmărit pentru investitorii JPMorgan Chase în 2026
Franciza mare de depozite a JPMorgan Chase, comisioanele recurente de gestionare și activitățile bancare diversificate susțin perspectiva câștigurilor sale. Cu toate acestea, activitatea de piață, cheltuielile operaționale, calitatea creditului și cerințele de capital ar putea presiona profitabilitatea și randamentele pentru acționari.
- Activitatea mai slabă a clienților ar putea presiona veniturile: Veniturile din Piețe T3 au atins 10,3 miliarde USD, susținute de tranzacționarea puternică a acțiunilor și cererea de finanțare. Volumele de tranzacționare mai mici sau soldurile de finanțare mai scăzute ar putea reduce câștigurile și randamentele capitalului propriu corporal.
- Creșterea costurilor operaționale ar putea constrânge marjele: Cheltuielile non-dobândă T3 au crescut cu 12% până la 27,295 miliarde USD. Costurile mai mari de compensare și tehnologie ar putea slăbi profitabilitatea dacă veniturile din creditare și comisioanele de gestionare cresc mai lent.
- Întârzierile în finanțarea corporativă ar putea limita creșterea veniturilor: JPMorgan a indicat aproximativ 25,5 miliarde USD în venitul din dobânzi T4 excluzând Piețele, necesitând creșterea continuă a bilanțului. Cererea întârziată de împrumuturi sau deciziile de finanțare ale clienților ar putea reduce vizibilitatea veniturilor viitoare.
- Cerințele de capital ar putea restricționa randamentele pentru acționari: JPMorgan a răscumpărat net 664 milioane USD în T3, în timp ce finanțarea clienților a necesitat capital substanțial. Provizioanele de credit mai mari sau cerințele de bilanț ar putea constrânge răscumpărările viitoare și creșterea durabilă a câștigurilor pe acțiune.
- Randamentele mai slabe ar putea presiona evaluarea: Randamentul capitalului propriu corporal T3 al JPMorgan a atins 20%, susținut de veniturile bancare bazate pe depozite. Creditarea mai lentă, activitatea de piață mai slabă sau costurile de credit în creștere ar putea reduce randamentele și declanșa scăderi ale prețului acțiunilor.
Gânduri finale: Ar trebui să investiți în JPMorgan Chase în 2026?
Venitul trimestrial din dobânzi de 27,1 miliarde USD al JPMorgan Chase și activele gestionate de 5,2 trilioane USD demonstrează amploarea francizelor sale bancare și de investiții recurente. Creditarea pentru consumatori, finanțarea corporativă și comisioanele de gestionare a activelor susțin câștigurile dincolo de tranzacționare, în timp ce Michigan LIFT creează oportunități de a dezvolta noi relații cu clienții. Susținerea acelei creșteri va depinde de controlul cheltuielilor și obținerea unor randamente atractive pe capitalul suplimentar.
Cazul bull de 425 USD presupune un venit din dobânzi mai puternic, o eficiență mai bună și randamente de capital susținute. Cazul de bază de 340 până la 375 USD reflectă activitatea bancară rezilientă, în timp ce cazul bear de 300 USD ia în considerare piețele mai slabe și costurile de credit mai ridicate. Cu JPM închizând la 335,19 USD pe 21 octombrie, investitorii ar trebui să urmărească dacă creșterea bilanțului se traduce în câștiguri pe acțiune durabile.
Avertisment privind riscurile: Franciza bancară diversificată a JPMorgan Chase nu elimină riscul de investiție. Calitatea mai slabă a creditului, creșterea costurilor operaționale sau activitatea de tranzacționare mai redusă ar putea reduce câștigurile și randamentele pentru acționari. Investitorii ar trebui să evalueze evaluarea, randamentele capitalului propriu și toleranța la risc înainte de a cumpăra acțiuni JPM.
Lecturi conexe
- Cele mai bune acțiuni de servicii financiare și Fintech de cumpărat în 2026 în contextul schimbării IA Agentice și a infrastructurii Stablecoin
- Predicția prețului Goldman Sachs (GS) 2026: Impuls record trimestrial sau plafon de evaluare la 1.140 USD?
- Predicția prețului Morgan Stanley (MS) 2026: Poate piețele de capital puternice împinge MS spre 270 USD?
- Predicția prețului BlackRock (BLK) 2026: Poate cererea puternică de ETF-uri împinge BLK spre 1.400 USD?
- Predicția prețului Wells Fargo (WFC) 2026: Poate creșterea veniturilor din dobânzi împinge WFC spre 105 USD?
