A Micron Technology (MU) é uma fabricante integrada de memória e armazenamento cujas DRAM, NAND, flash NOR e drives de estado sólido atendem data centers, PCs, smartphones, veículos e sistemas industriais. Seus negócios estabelecidos de DRAM e NAND fornecem mercados de computação amplos, enquanto memória de alta largura de banda (HBM) é fundamental para o crescimento, já que os aceleradores de IA requerem maior largura de banda e capacidade de memória. Esse posicionamento expande a exposição da Micron à infraestrutura de IA, mas deixa os resultados sensíveis aos preços de memória, custos de fabricação e ciclos de capacidade com uso intensivo de capital.
O último trimestre mostrou uma inflexão de receita liderada por IA ao lado de um aumento acentuado no reinvestimento. A receita do Q4 FY2026 da Micron atingiu $54,23 bilhões, alta de 379%, e o fluxo de caixa operacional chegou a $43,97 bilhões; o fluxo de caixa livre ajustado totalizou $33,20 bilhões. Mais de $50 bilhões de gastos de capital planejados para FY2027 e $32 bilhões em compromissos de clientes dão à Micron um caminho para expandir a capacidade HBM, mesmo que os preços de memória e retornos de novas fábricas permaneçam cíclicos.
A previsão das ações MU para 2026 se centra em duas visões concorrentes:
- O caso de escassez de memória de IA e visibilidade de contratos: Margens recordes, $32 bilhões de compromissos de clientes, cerca de $150 bilhões de obrigações de desempenho restantes e 26 Acordos de Clientes Estratégicos poderiam manter preços e lucros acima dos níveis históricos de ciclos de memória.
- O caso de normalização de ciclo e intensidade de capital: Um rally de 272,78% no ano, gastos de capital fiscal de 2027 esperados acima de $50 bilhões e o risco de crescimento posterior da oferta deixam pouco espaço para demanda HBM mais fraca, atrasos de execução ou preços de memória mais baixos.
Este guia detalha a previsão das ações MU, cenários de preços para 2026, principais riscos e perspectivas dos analistas, baseando-se na divulgação de resultados do Q4 fiscal de 30 de setembro da Micron, documentação SEC e dados de mercado até 5 de outubro, além de como negociar futuros de ações MU na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Micron Devem Saber em Outubro de 2026
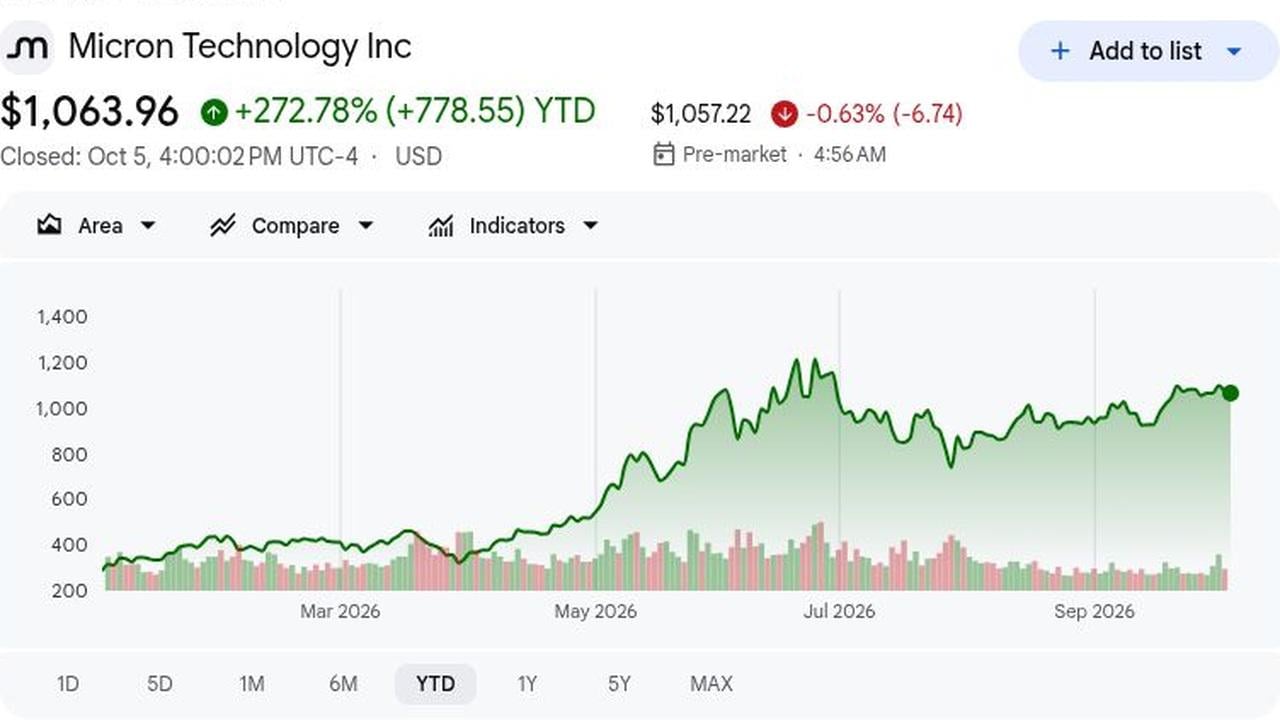
- MU fechou a $1.063,96 em 5 de outubro e estava com alta de 272,78% no ano: O rally reflete repricing em torno de servidores de IA, HBM e oferta apertada de DRAM. Mais valorização agora precisa de upgrades de estimativas, não simplesmente melhoria das condições da indústria. Isso eleva as expectativas de execução após uma corrida histórica.
- A receita do Q4 fiscal atingiu $54,23 bilhões, alta de 379% ano a ano: A receita superou o consenso LSEG de $51,07 bilhões por $3,16 bilhões. O EPS diluído não-GAAP de $33,42 também superou a estimativa rastreada de $31,41 por $2,01, demonstrando que o surto de demanda se converteu em lucros com velocidade excepcional.
- As unidades de negócios de data center geraram $34,29 bilhões em receita Q4: Cloud Memory contribuiu com $16,28 bilhões, alta de 258% ano a ano, enquanto Core Data Center alcançou $18,00 bilhões versus $1,58 bilhão um ano antes. Juntos, representaram cerca de 63% da receita trimestral, fazendo da demanda de infraestrutura de IA o principal impulsionador de lucros.
- A orientação de receita do Q1 fiscal atingiu um ponto médio de $61,5 bilhões: O ponto médio superou o consenso LSEG de $57,02 bilhões por $4,48 bilhões; a perspectiva de EPS de $38,15 superou $35,40 por $2,75, estendendo o sinal de demanda de curto prazo e fortalecendo a confiança futura da administração.
- Os compromissos de clientes atingiram $32 bilhões e RPO se aproximou de $150 bilhões: A Micron disse que 26 Acordos de Clientes Estratégicos cobriram mais de 75% da produção de FY2027. Isso melhora a visibilidade, embora o timing de embarque e a absorção pelo cliente ainda importem conforme a capacidade da indústria se expande mais através dos segmentos.
O Que É a Micron Technology (MU)?
A Micron Technology projeta e fabrica DRAM, memória de alta largura de banda (HBM), flash NAND e NOR, e armazenamento de estado sólido usado em data centers, PCs, smartphones, veículos e equipamentos industriais. Como uma das poucas produtoras integradas de memória, a Micron opera suas próprias instalações de fabricação de wafers e empacotamento, dando-lhe mais controle sobre tecnologia e fornecimento. Esse modelo de fabricação também torna o negócio altamente intensivo em capital e sensível a rendimentos, utilização, transições de processo e ciclos de preços de memória.
A estratégia de crescimento de longo prazo da Micron se centra cada vez mais na infraestrutura de IA. HBM e DRAM avançada suportam plataformas de aceleradores e servidores, enquanto SSDs de alta capacidade atendem a demanda de armazenamento em nuvem. Acordos plurianuais com Anthropic, Ford e General Motors suportam visibilidade de demanda, enquanto a memória Micron também é projetada nas plataformas de aceleradores da NVIDIA. Do lado da oferta, a Micron planeja mais de $250 bilhões de investimento em fabricação e pesquisa nos EUA até 2035 e tem um acordo de wafer de silício de 10 anos com a GlobalWafers, embora novas fábricas e capacidade de empacotamento ainda levem anos para qualificar e acelerar.
Visão Geral dos Resultados Q4 FY2026 da Micron Technology (MU): Receita Recorde e Forte Perspectiva Q1
A Micron entregou receita fiscal do Q4 de $54,23 bilhões, alta de 379%, EPS não-GAAP de $33,42 e margem bruta não-GAAP de 87,0%. A receita superou o consenso LSEG de $51,07 bilhões por $3,16 bilhões; seu ponto médio Q1 de $61,5 bilhões superou o consenso de $57,02 bilhões por $4,48 bilhões.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q4 FY2026 |
$51,07B |
$54,23B |
Superou. $3,16B acima do consenso LSEG; alta de 379% ano a ano. |
|
EPS diluído não-GAAP Q4 |
$31,41 |
$33,42 |
Superou. $2,01 acima da estimativa citada e alta de $3,03 um ano antes. |
|
EPS diluído GAAP Q4 |
— |
$32,87 |
Expandiu. Alta de $2,83 no Q4 FY2025. |
|
Lucro líquido GAAP Q4 |
— |
$37,70B |
Expandiu. Alta de $3,20B um ano antes. |
|
Margem bruta não-GAAP Q4 |
— |
87,00% |
Expandiu. Alta de 45,7% um ano antes. |
|
Fluxo de caixa operacional Q4 |
— |
$43,97B |
Melhorou. Alta de $5,73B no Q4 FY2025. |
|
Fluxo de caixa livre ajustado Q4 |
— |
$33,20B |
Positivo. Financiou investimento enquanto a liquidez aumentou. |
|
Receita Cloud Memory |
— |
$16,28B |
Cresceu. Alta de 258% de $4,54B um ano antes. |
|
Receita Core Data Center |
— |
$18,00B |
Acelerou. Alta de $1,58B um ano antes. |
|
Receita Mobile e Client |
— |
$13,11B |
Recuperou. Alta de $3,76B um ano antes. |
|
Receita Automotive e Embedded |
— |
$6,82B |
Recuperou. Alta de $1,43B um ano antes. |
|
Perspectiva de receita Q1 FY2027 |
$57,02B |
$61,5B ± $1,5B |
Acima. Ponto médio superou o consenso LSEG em $4,48B. |
|
Perspectiva EPS não-GAAP Q1 FY2027 |
$35,40 |
$38,15 ± $1,00 |
Acima. Ponto médio superou o consenso em $2,75. |
|
Perspectiva margem bruta não-GAAP Q1 FY2027 |
— |
Cerca de 86,25% |
Forte. Orientação permanece próxima ao nível recorde do Q4. |
- Receita de $54,23 bilhões cresceu 379% e superou o consenso: Oferta apertada de DRAM e NAND, mix crescente de HBM e demanda mais forte de data center mostram que o crescimento veio tanto de preços quanto de embarques. A contribuição ampla reduz a dependência de qualquer mercado final único.
- EPS não-GAAP atingiu $33,42, superando uma estimativa rastreada de $31,41: O EPS não-GAAP foi mais de dez vezes os $3,03 do ano anterior. O lucro líquido GAAP de $37,70 bilhões confirma que a rentabilidade se estendeu além dos ajustes não-GAAP, uma verificação importante da qualidade dos lucros.
- Os negócios de data center se tornaram o motor central de crescimento: Cloud Memory postou $16,28 bilhões, alta de 258%, enquanto Core Data Center atingiu $18,00 bilhões versus $1,58 bilhão. A infraestrutura de IA agora impulsiona mais lucros do que os ciclos tradicionais de memória, ampliando o mix de demanda dos clientes.
- A geração de caixa se expandiu junto com a margem bruta: O fluxo de caixa operacional atingiu $43,97 bilhões e o fluxo de caixa livre ajustado $33,20 bilhões. O saldo de caixa e investimentos de $73,48 bilhões pode financiar nós de ponta, salas limpas e empacotamento HBM. Também deixa espaço para absorver custos de construção.
- A orientação fiscal Q1 estendeu o momentum dos lucros: Os pontos médios de receita de $61,5 bilhões e EPS não-GAAP de $38,15 superam o consenso em $4,48 bilhões e $2,75. Uma perspectiva de margem de 86,25% sinaliza ligeira normalização do Q4 enquanto permanece historicamente elevada.
Perspectiva de Investimento 2026 da Micron Technology (MU): Caso Otimista $2.100 vs. Caso Pessimista $800
A perspectiva 2026 da Micron depende de se a demanda impulsionada por IA por HBM, DRAM de servidor e NAND de data center pode ficar à frente da nova oferta enquanto grandes compromissos de clientes se convertem em receita. A valorização vem da oferta apertada de memória, forte visibilidade de contratos e margens sustentadas, enquanto crescimento mais rápido da capacidade, preços mais fracos e gastos pesados de capital permanecem os principais riscos.
O Caso Otimista: Oferta Apertada de Memória de IA Empurra MU em Direção a $2.100
O Caso Otimista assume que HBM, DRAM de servidor e NAND de data center permanecem com oferta insuficiente enquanto 26 Acordos de Clientes Estratégicos se convertem em embarques. Com mais de 75% da produção fiscal de 2027 comprometida e RPO próximo de $150 bilhões, a Micron poderia manter as margens bem acima das médias históricas de ciclos.
Um movimento em direção a $2.100 exigiria mais upgrades de lucros, qualificação HBM continuada e oferta disciplinada da indústria. A conversão de $32 bilhões em compromissos de clientes em depósitos e receita, junto com forte fluxo de caixa livre apesar de mais de $50 bilhões de capex fiscal esperado para 2027, fortaleceria o caso.
O Caso Base: Fortes Compromissos de Clientes Mantêm MU Entre $1.300 e $1.700
O Caso Base assume que a demanda de memória de IA permanece forte, mas preços e margem bruta se normalizam dos níveis excepcionais do Q4 fiscal. Acordos estratégicos e produção comprometida suportam visibilidade, enquanto maior capex, depreciação e oferta gradualmente crescente limitam mais aceleração de lucros.
MU poderia negociar principalmente entre $1.300 e $1.700 se os embarques HBM permanecerem estáveis, o crescimento de data center continuar e a margem bruta ficar próxima à orientação. Upgrades de estimativas mais lentos provavelmente limitariam um movimento em direção aos alvos mais altos.
O Caso Pessimista: Preços de Memória Mais Fracos Puxam MU em Direção a $800
O Caso Pessimista assume que as adições de capacidade de IA desaceleram, a oferta HBM concorrente acelera mais rapidamente ou os preços convencionais de DRAM e NAND enfraquecem. O aumento da depreciação e compromissos operacionais pressionariam então os lucros e o fluxo de caixa livre conforme a margem bruta recua dos 87,0%.
Um movimento em direção a $800 se tornaria mais provável se os compromissos de clientes fossem atrasados, a orientação fiscal de 2027 fosse cortada ou o capex permanecesse alto apesar da demanda mais fraca. Estimativas futuras menores e compressão de valuation após o rally de 272,78% no ano adicionariam pressão adicional.
Previsões de Preço das Ações MU para 2026 por Analistas de Wall Street
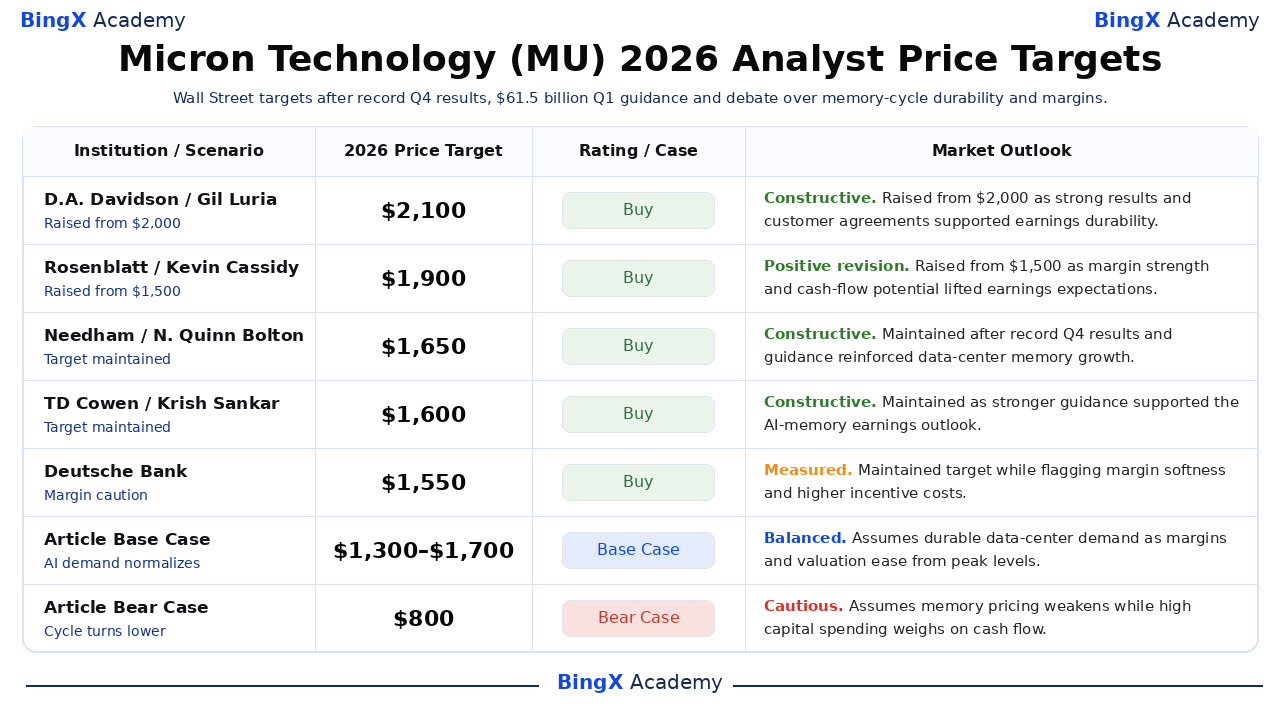
Os alvos dos analistas pós-resultados permanecem bem acima do fechamento de 5 de outubro da Micron, mas também abrangem uma faixa significativa. As ações selecionadas abaixo são datadas de 1º de outubro e refletem como as empresas interpretaram margens recordes, orientação mais forte, compromissos de clientes e necessidades de capital imediatamente após a divulgação do Q4 fiscal.
|
Instituição / Analista |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
D.A. Davidson / Gil Luria |
$2.100 |
Compra |
Construtiva. 1º de outubro: Elevado de $2.000 conforme resultados recordes e acordos de clientes apoiaram durabilidade dos lucros. |
|
Rosenblatt / Kevin Cassidy |
$1.900 |
Compra |
Revisão positiva. 1º de outubro: Elevado de $1.500 conforme força de margem e potencial de fluxo de caixa elevaram expectativas de lucros. |
|
Needham / N. Quinn Bolton |
$1.650 |
Compra |
Construtiva. 1º de outubro: Mantido após resultados recordes Q4 e orientação reforçaram crescimento de memória de data center. |
|
TD Cowen / Krish Sankar |
$1.600 |
Compra |
Construtiva. 1º de outubro: Mantido conforme orientação mais forte apoiou a perspectiva de lucros de memória de IA. |
|
Deutsche Bank / Melissa Weathers |
$1.550 |
Compra |
Medida. 1º de outubro: Mantida a meta enquanto sinaliza suavidade de margem e custos de incentivos mais altos. |
|
RBC Capital / Srini Pajjuri |
$1.500 |
Outperform |
Construtiva. 1º de outubro: Mantido conforme acordos estratégicos apoiaram visibilidade de receita plurianual. |
|
Caso Base do Artigo |
$1.300 a $1.700 |
Caso Base |
Equilibrado. Assume demanda durável de data center conforme margens e valuation aliviam dos níveis de pico. |
|
Caso Pessimista do Artigo |
$800 |
Caso Pessimista |
Cauteloso. Assume preços de memória enfraquecem enquanto altos gastos de capital pesam no fluxo de caixa. |
Como Negociar Ações da Micron Technology (MU) na BingX
Negocie a perspectiva de HBM, preços de memória e margem da Micron usando BingX TradFi e ferramentas BingX AI. Como MU pode reagir drasticamente a atualizações de preços, planos de capacidade, orientação e gastos de IA, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
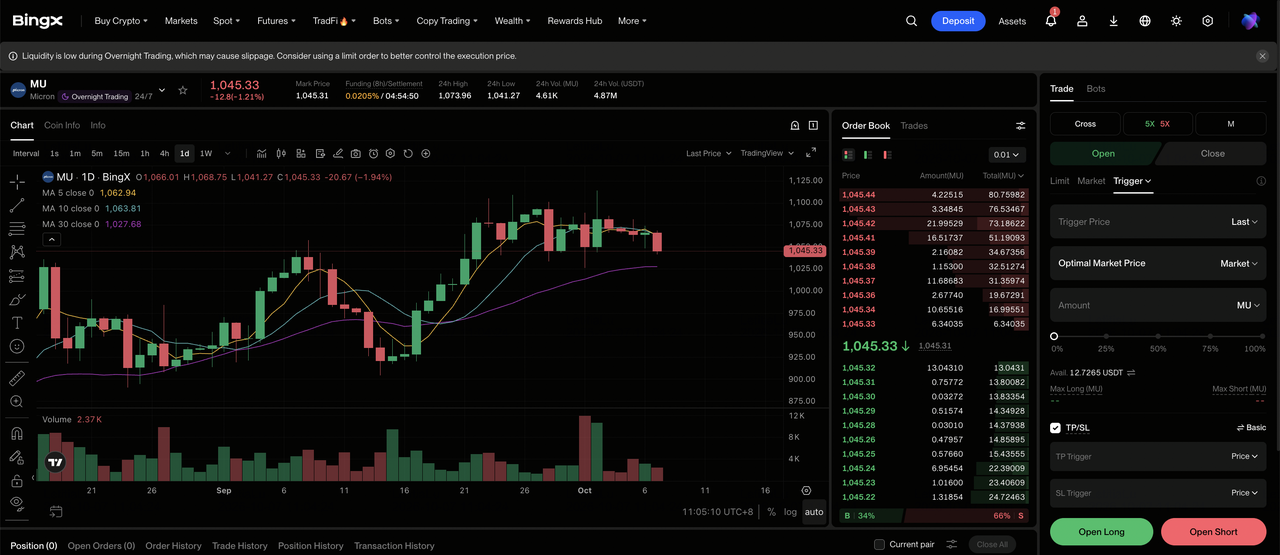
Passo 1: Acesse BingX TradFi. Inscreva-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Micron Technology (MU). Pesquise e selecione o contrato de futuros perpétuos MU-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Compra se a demanda de memória de IA e margens permanecerem firmes. Selecione Abrir Venda se preços, demanda HBM ou conversão de contratos enfraqueceram.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O avanço de 272,78% no ano mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. MU pode reagir rapidamente a preços de memória, planos de capacidade, compromissos de clientes e orientação de lucros.
Top 5 Riscos para a Previsão das Ações da Micron Technology (MU)
Resultados recordes não removem os riscos cíclicos e de valuation da Micron. Preços, execução, política comercial e expansão de capacidade ainda podem afetar materialmente os lucros mesmo se a demanda de IA permanecer forte.
- Os preços de memória ainda podem reverter: A margem bruta não-GAAP de 87,0% reflete oferta excepcionalmente apertada e forte mix de produtos. Se a oferta de DRAM ou NAND crescer mais rapidamente que a demanda, preços, receita e fluxo de caixa poderiam enfraquecer rapidamente.
- Gastos pesados de capital podem pressionar retornos: O capex fiscal de 2027 está previsto para exceder $50 bilhões após $27,37 bilhões no fiscal 2026. Estouros de custos ou rampas mais lentas poderiam elevar a depreciação antes que nova capacidade produza retornos adequados.
- Transições HBM carregam risco de execução: Aceleradores de IA requerem memória mais rápida, empacotamento avançado e qualificação rigorosa do cliente. Qualificação atrasada, rendimentos mais fracos ou mudanças de arquitetura poderiam deslocar pedidos HBM para concorrentes.
- China e política comercial permanecem importantes: Controles de exportação, investimento chinês local em memória e restrições em produtos Micron podem afetar mercados endereçáveis, acesso a equipamentos e demanda de clientes através dos EUA e Ásia.
- Valuation deixa menos espaço para decepção: O ganho de 272,78% no ano de MU reflete expectativas fortes para demanda de IA e lucros futuros. As ações poderiam cair se upgrades de estimativas desacelerarem, margens se normalizarem antes do esperado ou investidores atribuírem um múltiplo menor.
Considerações Finais: MU É um Bom Investimento em 2026?
O Q4 fiscal da Micron fortalece o caso de investimento para 2026 porque a demanda impulsionada por IA está se traduzindo tanto em crescimento quanto em geração de caixa mais forte. A receita atingiu $54,23 bilhões, a margem bruta não-GAAP chegou a 87,0% e o fluxo de caixa operacional subiu para $43,97 bilhões. O ponto médio de receita Q1 de $61,5 bilhões também sugere que o momentum está se carregando para o próximo trimestre, ao invés de terminar com um relatório forte.
A principal questão é se essa força pode durar. MU já está com alta de 272,78% no ano, enquanto a Micron planeja mais de $50 bilhões de capex FY2027. O caso mais forte depende da demanda HBM permanecer apertada, os $32 bilhões de compromissos de clientes se convertendo em embarques e caixa, e nova capacidade obtendo retornos fortes antes que a oferta da indústria alcance. Se essas condições se mantiverem, o Caso Base de $1.300 a $1.700 permanece sustentável e o Caso Otimista de $2.100 se torna mais realista. Se os preços enfraqueceram enquanto capex e depreciação permanecem altos, o downside em direção a $800 se torna mais fácil de justificar.
Lembrete de Risco: Negociação de ações e futuros perpétuos envolvem risco substancial, incluindo perdas rápidas e liquidação quando alavancagem é usada. Metas de preço e cenários são estimativas analíticas, não garantias ou conselhos financeiros personalizados.
Leituras Relacionadas
- Top Ações de Memória de IA para Comprar em 2026: Demanda DRAM, HBM e Armazenamento de IA Explicada
- Top Ações de Memória de Alta Largura de Banda (HBM) para Comprar no Superciclo de Memória de 2026
- Top 10 Ações de Infraestrutura de IA para Comprar em 2026: Líderes em Fabricação e Design de Chips
- Top Ações de Servidores de IA para Comprar em 2026: Sistemas Rack-Scale, Servidores GPU e Infraestrutura de Servidores de IA
- Previsão de Preço da NVIDIA (NVDA) 2026: O Crescimento da Infraestrutura de IA Pode Levar NVDA a $420?
- Previsão de Preço da Sandisk (SNDK) 2026: A Demanda de Data Center de IA Pode Empurrar SNDK em Direção a $3.000?
